


Американские публичные компании массово скупают криптовалюту: каковы результаты «второй кривой роста»?
Автор: Fairy, ChainCatcher
Редактор: TB, ChainCatcher
Покупка криптовалюты стала дешевым и быстрым способом наращивания рыночной капитализации на фондовом рынке.
На фоне ажиотажа вокруг «сезона альткоинов» на американских биржах основной бизнес публичных компаний отошел на второй план, а цифровые активы стали новым двигателем роста их капитализации.
Однако вопрос становится все более острым: готов ли рынок действительно всегда оплачивать эту игру в оценку стоимости под прикрытием криптовалют?
Логика оценки: как покупка криптовалюты влияет на стоимость компании?
Покупка криптовалюты напоминает собой эксперимент по смещению оценочных метрик, сплетенный из настроений, ликвидности и нарративов.
В традиционных моделях оценки рыночная капитализация компании складывается из комплексного ценообразования ключевых переменных: прибыльности, структуры баланса, потенциала роста и свободного денежного потока. Тем не менее, в ходе нынешней «волны приобретений» действия компаний по финансовому размещению средств в криптоактивы спровоцировали рыночную переоценку их стоимости.
Когда компании включают биткоин или другие крупные криптоактивы в свои балансы, оценка этих компаний приобретает надбавку, основанную на волатильности цен на крипторынке и торговых ожиданиях. Иными словами, капитализация создается не только путем генерации реальной ценности, но и посредством многократно усиленной ставки на возможность роста курса монет.
Однако такая структура фактически ставит «нарратив ликвидности» выше операционной деятельности бизнеса, превращая финансовое размещение в центральную ось корпоративных операций.
Краткосрочный импульс, долгосрочные перспективы под вопросом
Нельзя отрицать, что выход в крипто-сектор действительно способен краткосрочно стимулировать рост котировок. Возьмем в качестве примера сервис сделок с автомобилями Cango: в ноябре 2023 года компания объявила о выходе на рынок майнинга биткоина, потратив 400 млн долларов на приобретение вычислительных мощностей объемом 50 EH/s, после чего ее акции взлетели на 280%. Аналогичным образом многие компании со скромными результатами основного бизнеса или даже погруженные в финансовые трудности пытаются найти переоценку на капитальном рынке, опираясь на нарратив «покупки монет».
Мы собрали данные о динамике акций публичных компаний, добившихся синхронизации между криптовалютным и акционерным рынками за счет закупок цифровых активов:
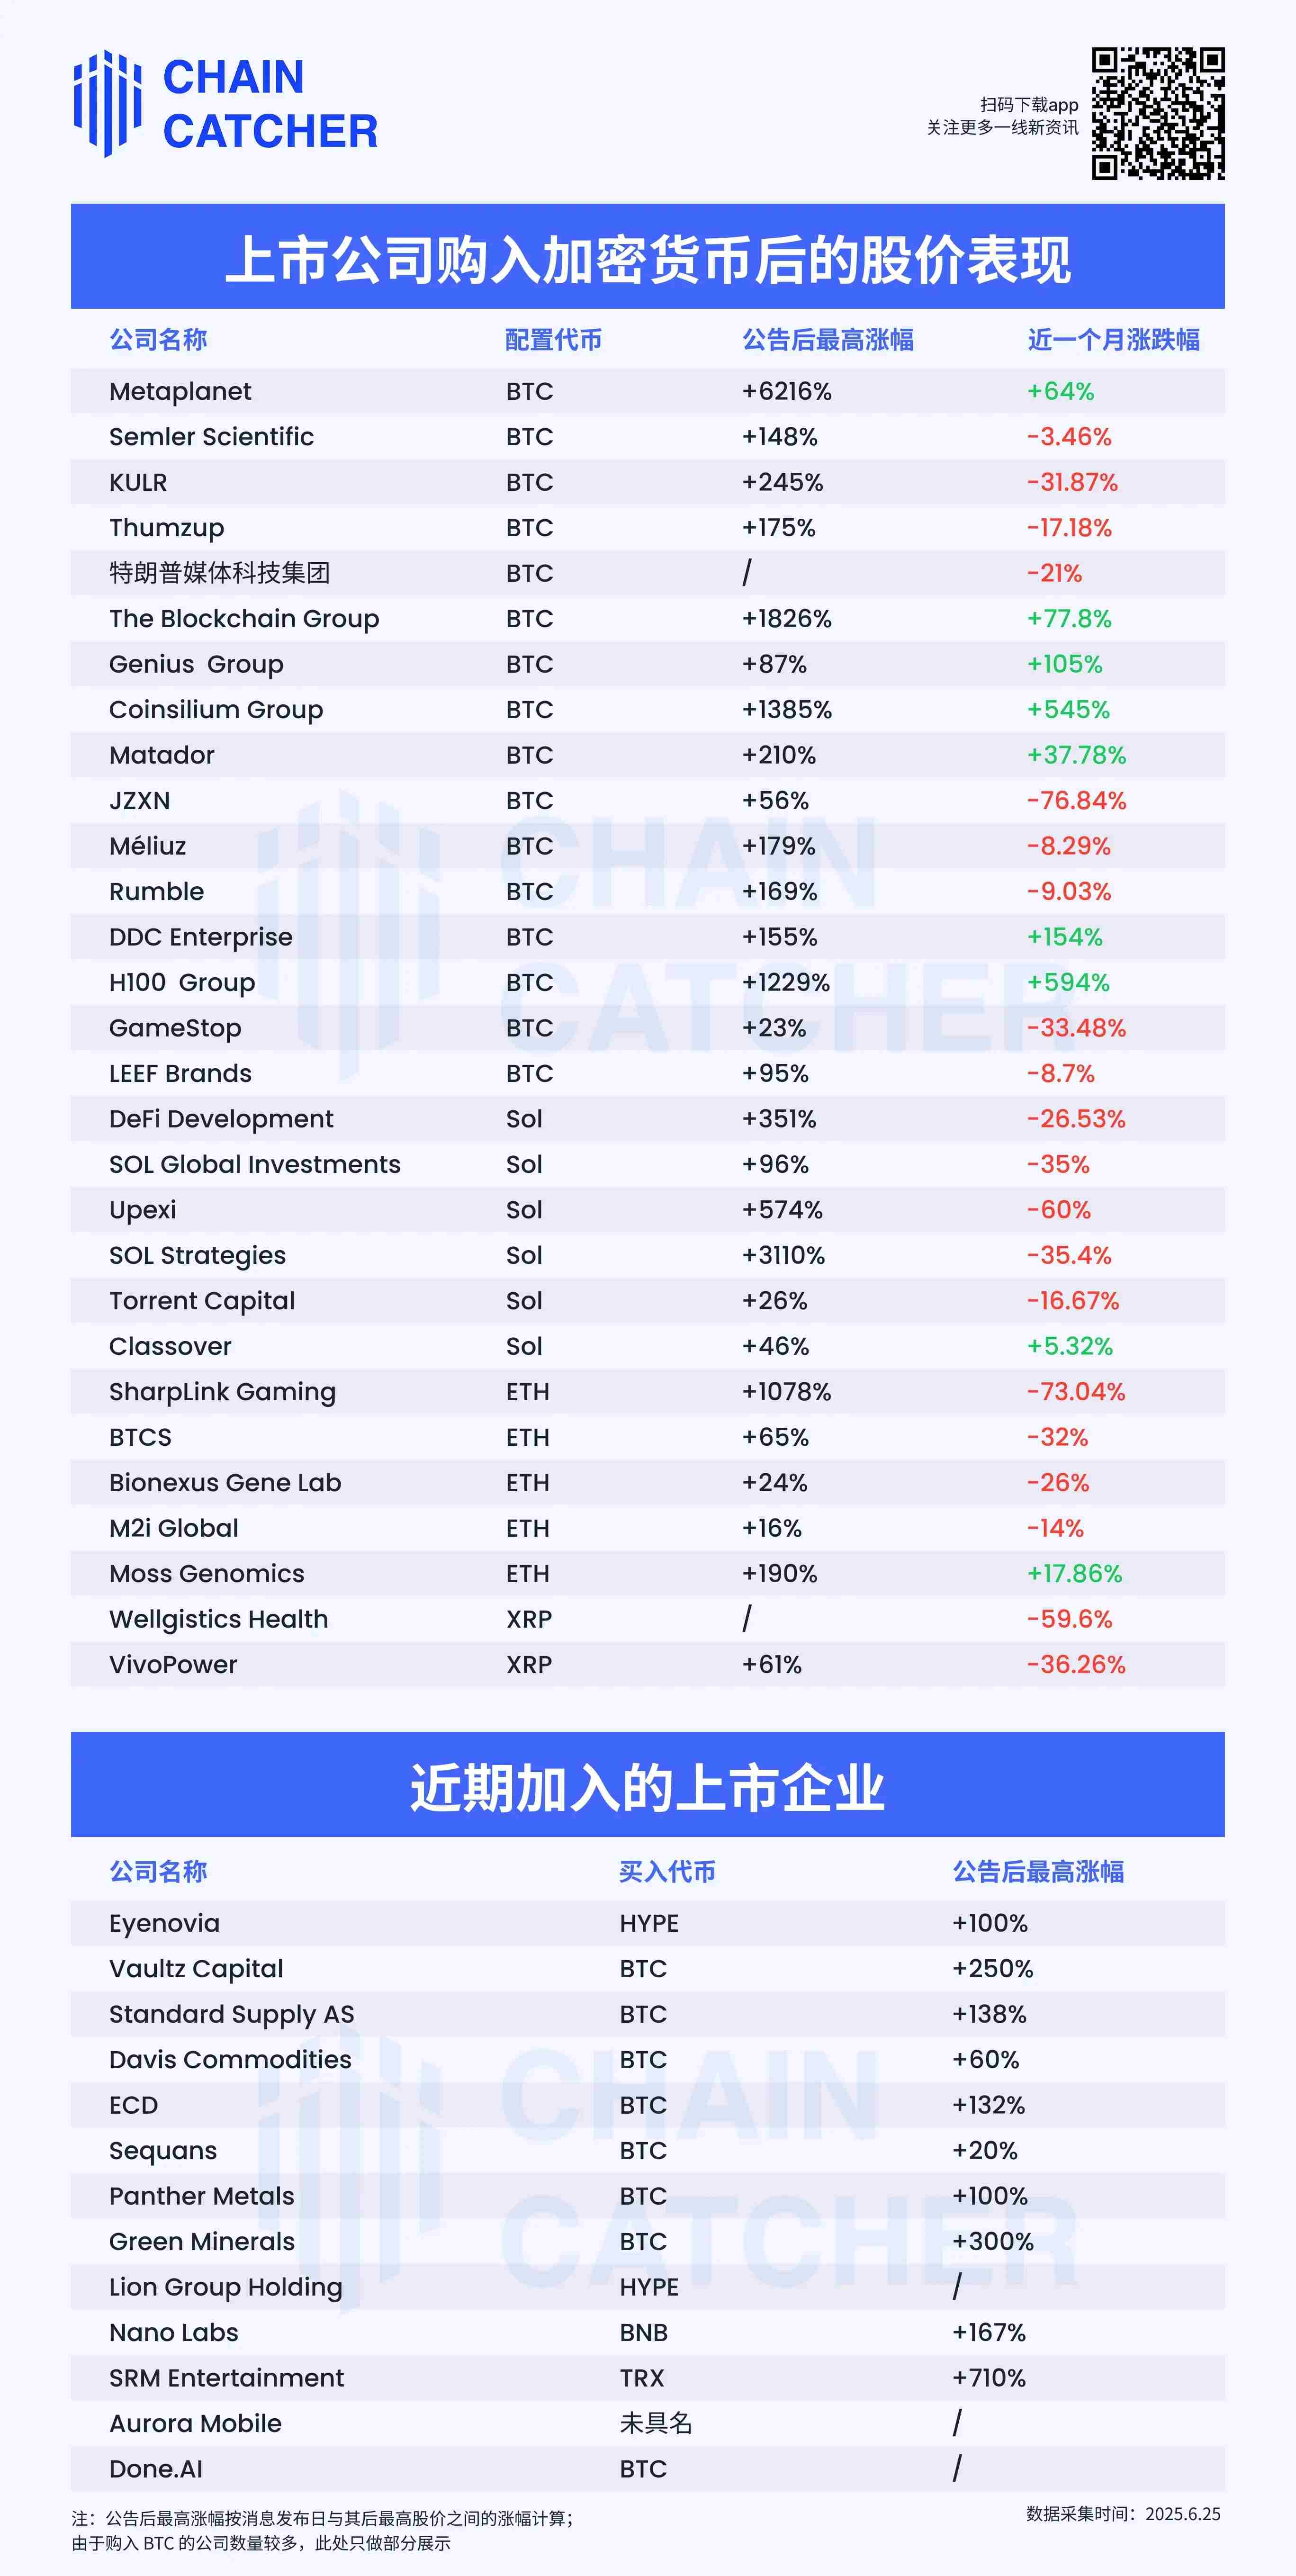
С точки зрения рыночной динамики явление «покупка криптовалюты ведет к резкому росту» повторялось неоднократно. Как только озвучивается концепция «криптоактивов», короткие деньги немедленно устремляются внутрь. Однако после краткосрочного всплеска многие «компании, накапливающие криптовалюту» сталкиваются с коррекцией котировок; если нет продолжительных закупок или других позитивных новостей, удержать полученный рост сложно.
Таким образом, хотя стратегия «покупки монет» способна в краткосрочной перспективе разжечь рыночный энтузиазм, превратится ли она в устойчивое конкурентное преимущество компании и драйвер долгосрочного роста — остается под большим вопросом. Рынку также трудно признать легитимными тех игроков, которые надеются привлечь внимание лишь к одной-двум закупкам или размытым планам накопления криптовалюты.
Начали ли спекулянты распродавать позиции?
История о том, как покупка криптовалюты раздувает оценку стоимости, продолжает набирать обороты, однако некоторые ключевые участники уже начинают тихо фиксировать прибыль.
Strategy, архитектор теории «бесконечного роста», внутри которой руководители постоянно снижают долю в принадлежащих им акциях $MSTR. Согласно данным SecForm4.Com, начиная с июня 2023 года руководство компании вошло в фазу активной продажи акций. По сообщению издания Protos, только за последние 90 дней топ-менеджеры сумели продать бумаг на общую сумму 40 млн долларов, причем количество сделок на продажу превысило количество сделок на покупку в 10 раз.
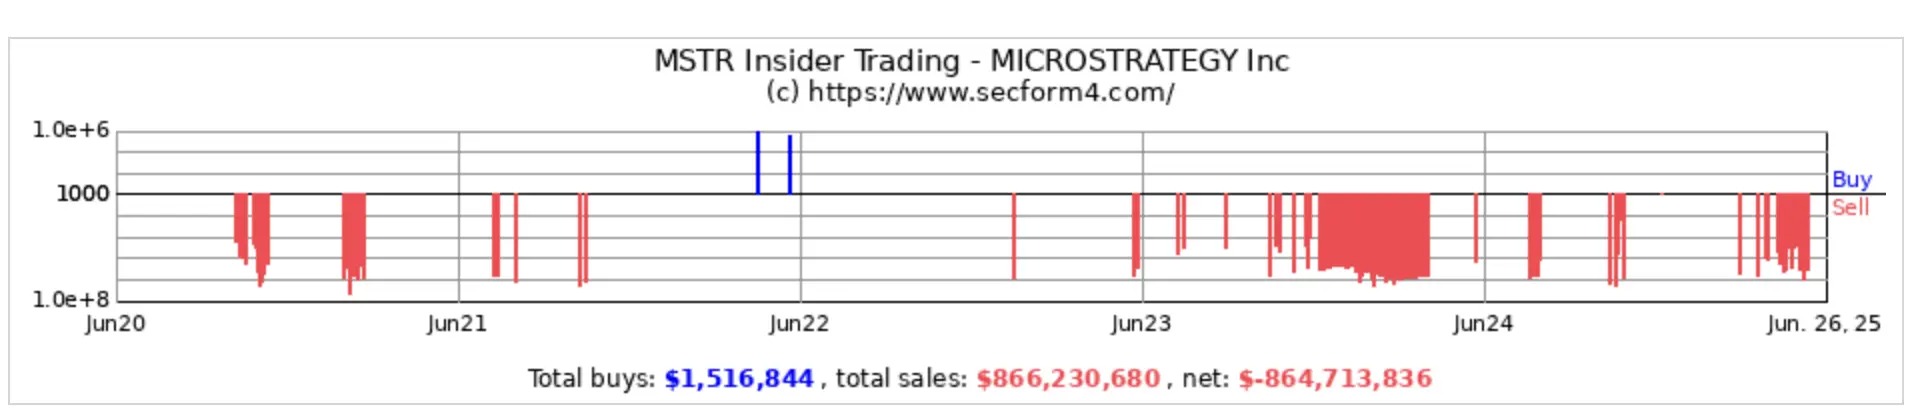
Источник изображения: secform4.com
Также испытывает давление «solana-версия MicroStrategy» — компания Upexi. Ранее она привлекла 100 млн долларов для создания казначейства в Solana. Тем не менее, вчера котировки Upexi обрушились внутри дня на 61,2% после того, как инвесторы зарегистрировали заявки на продажу 43,85 миллиона акций, что эквивалентно общему количеству обращаемых акций на начало апреля.
В то же время, эмитент стейблкоинов Circle после листинга достигал отметки вблизи 300 долларов за акцию. Несмотря на это, Ark Invest, активно поддерживавшая компанию еще до выхода на биржу, продолжает сокращать позицию. Сообщается, что Ark Invest четырежды подряд продавала акции Circle, уменьшив свой общий портфель более чем на 36%.
Когда покупка криптовалюты превращается в упаковку, инструмент управления капитализацией и нарративную оболочку для избегания вопросов по фундаментальным показателям, ей неизбежно не суждено стать универсальным «пропуском через уровень» для всех компаний. Сегодняшний рынок готов платить за «финансовое размещение», а завтрашний может вновь вернуться к требованиям реального роста и прибыльности.
Заказы на вторичном рынке не обязательно означают одобрение; скорее всего, это просто ротация торговых позиций для краткосрочных спекуляций.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 ChainCatcher 链捕手













