Глубокий анализ от Web3-юриста: подробный разбор регуляторных рамок стейблкоинов в ЕС, ОАЭ и Сингапуре
Автор: команда Crypto Salad
В предыдущих материалах команда Crypto Salad подробно рассмотрела регулирование стейблкоинов в США и Гонконге с различных точек зрения. Помимо США и Гонконга, во многих других странах и регионах мира уже сформировались достаточно совершенные регуляторные рамки для стейблкоинов.
В данной статье команда Crypto Salad выбрала три наиболее представительных и влияющих на международном уровне страны или региона —— Европейский Союз, Объединенные Арабские Эмираты и Сингапур. Используя единый аналитический подход и логические рамки, а также опираясь на собственный опыт работы с блокчейн-проектами, мы структурировали регуляторные режимы стейблкоинов для каждого из указанных юрисдикций.
Анализ регуляторных рамок стейблкоинов в данной статье будет построен по следующим направлениям: этап внедрения регулирования, нормативные документы, надзорные органы и ключевые элементы регулирования. Структура содержания представлена ниже:
Оглавление
(一)欧盟
1、Этапы регулирования и нормативные акты
2、Уполномоченные регуляторные органы
3、Основные элементы регуляторной базы
a. Определение стейблкоина
b. Требования к допуску эмитентов
c. Механизмы поддержания курсовой стабильности и содержание резервных активов
d. Требования к соблюдению нормативов при обращении
e. Особые правила регулирования значимых ART
(二)阿联酋
1、Этапы регулирования и нормативные акты
2、Уполномоченные регуляторные органы
3、Основные элементы регуляторной базы
a. Определение стейблкоина
b. Требования к допуску эмитентов
c. Механизмы поддержания курсовой стабильности и содержание резервных активов
d. Требования к соблюдению нормативов при обращении
(三)新加坡
1、Этапы регулирования и нормативные акты
2、Уполномоченные регуляторные органы
3、Основные элементы регуляторной базы
a. Определение стейблкоина
b. Требования к допуску эмитентов
c. Механизмы поддержания курсовой стабильности и содержание резервных активов
d. Требования к соблюдению нормативов при обращении
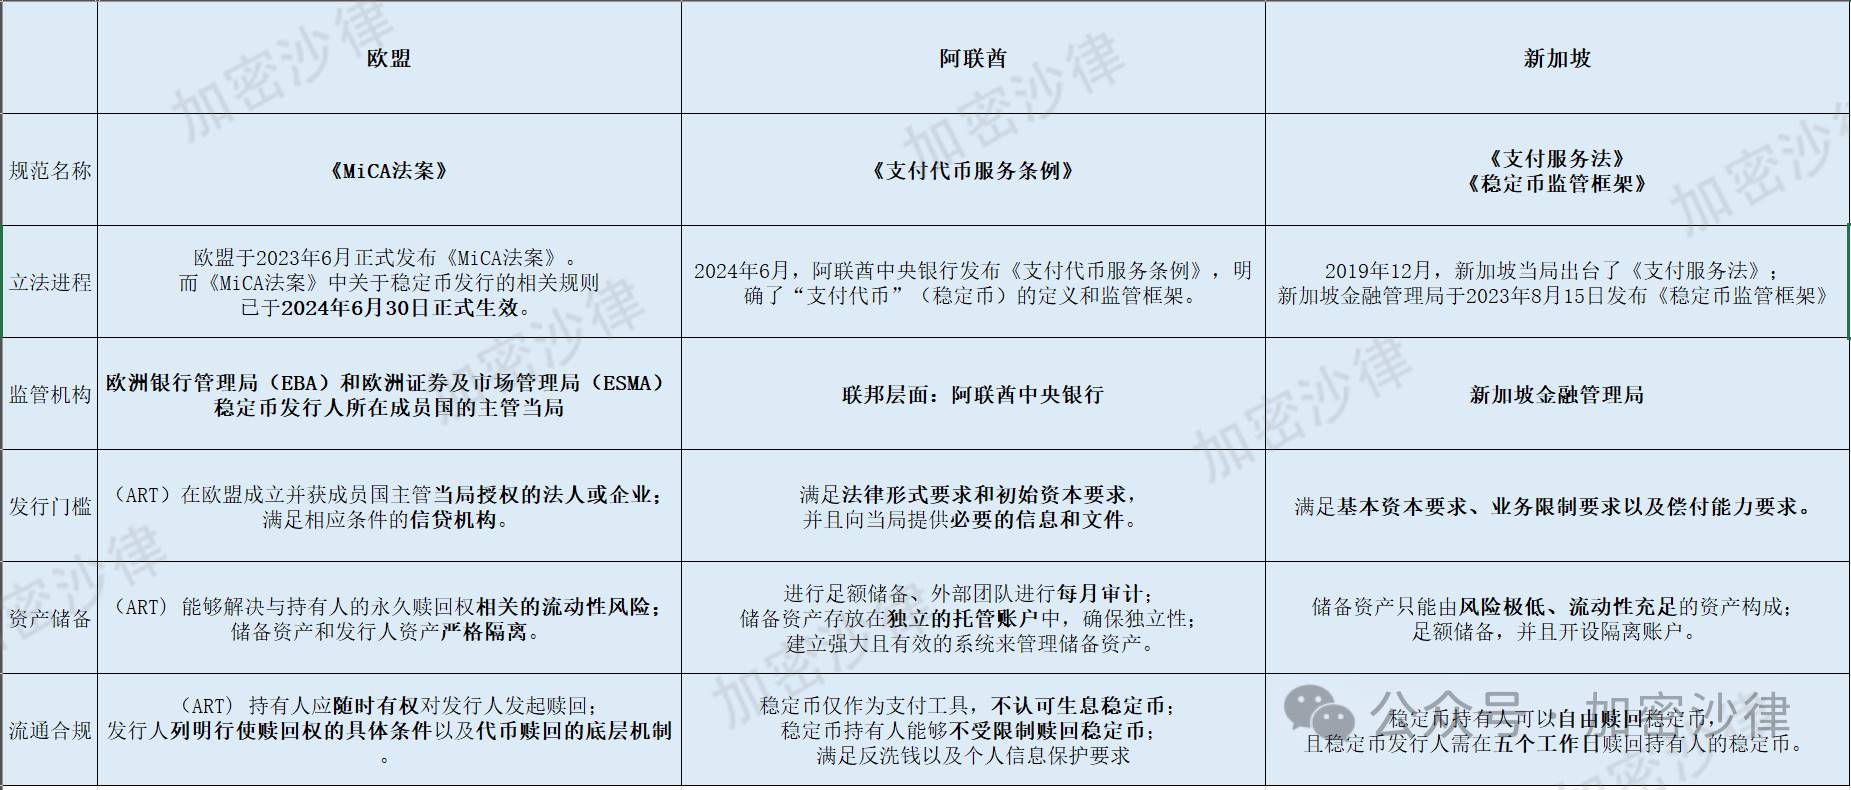
(На изображении выше приведена сравнительная схема регуляторных рамок стейблкоинов для ЕС, ОАЭ и Сингапура, предоставляется только в ознакомительных целей)
一、欧盟
1、监管进程和规范文件
Европейский Союз официально опубликовал ключевой нормативный документ «Регламент рынков криптоактивов» (далее — Регламент MiCA) в июне 2023 года. Регламент MiCA призван создать единую регуляторную базу для криптоактивов, решая проблемы фрагментарности регулирования в государствах-членах.
Соответствующие правила регулирования выпуска стейблкоинов, содержащиеся в Регламенте MiCA, вступили в силу 30 июня 2024 года, и все подпадающие под них компании обязаны в полной мере соблюдать данные нормы.
2、对应的监管部门
За разработку регуляторной базы, а также за надзор за эмитентами значимых стейблкоинов и соответствующими поставщиками услуг отвечают Европейское банковское агентство (EBA) и Европейское агентство по ценным бумагам и рынкам (ESMA).
Компетентные органы государств-членов, где зарегистрированы эмитенты стейблкоинов, также обладают частью полномочий по их надзору.
3、监管框架和主要内容
a.对稳定币的定义
Статья 18 Регламента MiCA делит стейблкоины на две категории:
I. Токены электронных денег (Electronic Money Tokens, далее — EMT)
EMT представляют собой криптоактивы, стоимость которых стабилизируется посредством привязки только к одной официальной валюте (Official Currency). В Регламенте MiCA прямо указано, что функция EMT очень похожа на функцию электронных денег (Electronic Money), определенную в Директиве 2009/110/EC. Как и электронные деньги, EMT по своей сути являются электронной заменой традиционных фиатных денег и могут использоваться в повседневных бытовых ситуациях, таких как оплата товаров и услуг.
II. Токены с опорой на активы (Asset-Referenced Tokens, далее — ART)
ART представляют собой криптоактивы, стоимость которых стабилизируется посредством привязки к комбинации ценностей, включающей одну или несколько официальных валют.
Отличия между EMT и ART заключаются не только в виде и количестве используемых официальных валют; статья 19 Регламента MiCA подробно разъясняет различия между ними:
Согласно соответствующему определению Директивы 2009/110/EC, держатели электронных денежных токенов, то есть EMT, всегда обладают кредитным требованием к эмитенту электронных денег и имеют договорное право в любое время выкупить свою долю по номинальной стоимости. Это означает, что способность EMT к погашению абсолютно гарантирована законодательным кредитным правом.
Для сравнения, ART по умолчанию не предоставляет своим держателям прав кредитования эмитентам таких криптоактивов, поэтому они могут не подпадать под действие Директивы 2009/110/EC. Некоторые ART не предоставляют своим держателям прав требования к номинальной стоимости указанной валюты или же ограничивают сроки выкупа. Если у держателей ART нет прав требований к их эмитенту или эти требования не соответствуют номинальной стоимости поддерживающей валюты, это может подорвать доверие держателей к устойчивости данного актива.
Далее весь анализ нормативных положений также будет представлен отдельно по двум измерениям: ART и EMT.
Что касается алгоритмических стейблкоинов, регламент MiCA не включает их в рамки регулирования стейблкоинов. Поскольку алгоритмические стейблкоины не имеют четко определенных резервов, обеспеченных реальными активами, они не входят в определения EMT или ART согласно Регламенту MiCA.
Нормативно это фактически означает запрет алгоритмических стейблкоинов в рамках действия регламента MiCA. Подобная позиция MiCA полностью совпадает с политическим курсом США, Гонконга и других юрисдикций. Это свидетельствует о том, что регуляторы разных стран занимают осторожную позицию по отношению к алгоритмическим стейблкоинам, лишенным реального обеспечения.
《MiCA 法案》中关于 ART 的相关规范分析
b.发行人的准入门槛
Согласно анализу соответствующих положений статьи 16 Регламента MiCA, выделяют два типа эмитентов ART:
-
Первый тип — юридические лица или другие предприятия, учрежденные в ЕС и получившие разрешение от компетентных органов своего государства-члена в соответствии со статьей 21 Регламента MiCA. При подаче заявки на получение разрешения компания должна включить следующую информацию и документы: адрес эмитента, код идентификатора юридического лица, уставные документы, бизнес-модель, правовое заключение и т.д.
-
Второй тип — кредитные учреждения (Credit Institution), удовлетворяющие требованиям статьи 17 Регламента MiCA. Согласно статье 17, такое кредитное учреждение обязано предоставить в течение 90 дней компетентным органам следующие документы: план операций, правовое заключение, структуру управления токеном и прочие соответствующие документы.
Однако в MiCA также предусмотрены исключения из требований к квалификации эмитентов. Эмитент может быть освобожден от вышеуказанных требований, если выполняется хотя бы одно из следующих условий:
I. Средняя рыночная капитализация выпущенного им ART в течение года никогда не превышала 5 000 000 евро или эквивалентную сумму в другой официальной валюте;
II. Данный ART выпускается исключительно квалифицированным инвесторам и обращается только среди них;
Хотя Регламент MiCA освобождает указанные категории эмитентов ART от требований к квалификации, это не означает полного отсутствия регулирования. На практике такой эмитент ART все равно обязан подготовить белый лист по криптоактивам в соответствии со статьей 19 MiCA и уведомить об этом компетентные органы своего государства-члена для регистрации.
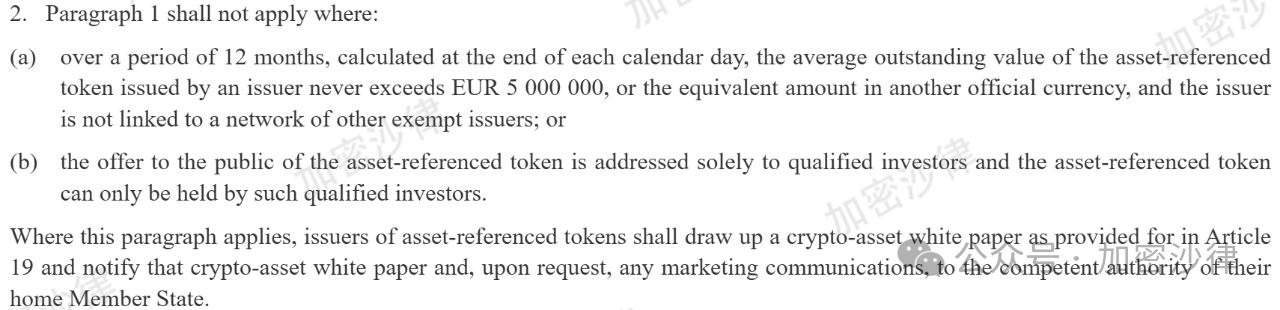
(На изображении выше приведен оригинальный текст статьи 16.2 Регламента MiCA)
Кроме того, для ART со средней рыночной капитализацией свыше 100 000 000 евро MiCA устанавливает более строгий надзор. Их эмитенты несут дополнительные обязанности по отчетности и должны ежеквартально предоставлять компетентным органам следующую информацию:
Количество держателей, стоимость выпущенных ART и объем резервных активов, среднее количество ежедневных транзакций ART за квартал и средняя сумма сделок и т.д.
Наконец, Регламент MiCA также четко определяет требования к собственному капиталу всех эмитентов ART. Собственный капитал, которым должен постоянно обладать эмитент ART, должен быть не меньше наибольшего значения из следующих трех показателей:
I. 350 000 евро;
II. 2% от средней величины резервных активов, упомянутых в статье 36;
III. Одна четвертая часть фиксированных административных расходов предыдущего года.
Таким образом, Регламент MiCA применяет к эмитентам ART относительно гибкую модель «многоуровневого регулирования».
Эмитенты ART со средней рыночной капитализацией до 5 000 000 евро или выпускаемые исключительно для квалифицированных инвесторов освобождаются от требований к квалификации эмитента, однако они все равно обязаны составить белый лист по криптоактивам и уведомить об этом компетентные органы.
Эмитенты ART со средней рыночной капитализацией от 5 000 000 до 100 000 000 евро должны соответствовать требованиям MiCA к квалификации эмитентов ART, пройти процедуру получения соответствующего разрешения и предоставить необходимые материалы.
Эмитенты ART со средней рыночной капитализацией свыше 100 000 000 евро помимо выполнения требований к квалификации эмитента также несут дополнительные обязанности по отчетности.
Все эмитенты ART, независимо от средней рыночной капитализации их токенов и круга выпуска, обязаны иметь достаточный уровень собственного капитала.
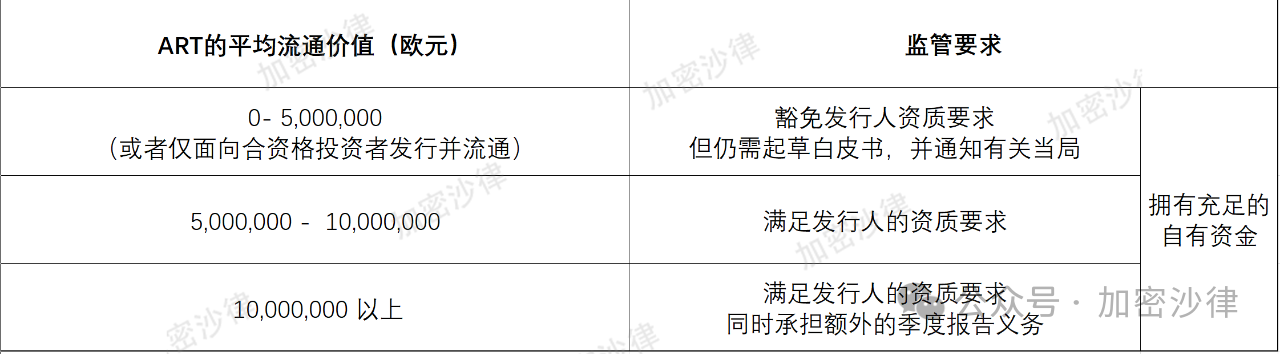
(На изображении выше показаны требования к квалификации эмитентов для различных категорий ART)
c.币值稳定机制与储备资产的维持
Во-первых, статья 36 Регламента MiCA прямо устанавливает, что эмитенты ART должны постоянно поддерживать резервные активы, управление которыми должно соответствовать следующим ключевым условиям:
I. Покрывать риски, связанные с активами, к которым привязан ART;
II. Обеспечивать ликвидность для покрытия рисков, связанных с постоянным правом держателей на выкуп.
Это означает, что с одной стороны, резервные активы эмитента ART должны минимизировать и покрывать эндогенные риски, вызванные самими резервами, а с другой — способны противостоять экзогенным рискам массового вывода средств (банковской панике), возникающим при выкупе токенов его держателями.
При этом Регламент MiCA не устанавливает конкретных нормативных стандартов по сумме и составу резервных активов эмитентов ART, а поручает Европейскому банковскому агентству (EBA) разработать технические стандарты, которые уточнят требования к резервным активам и ликвидности.
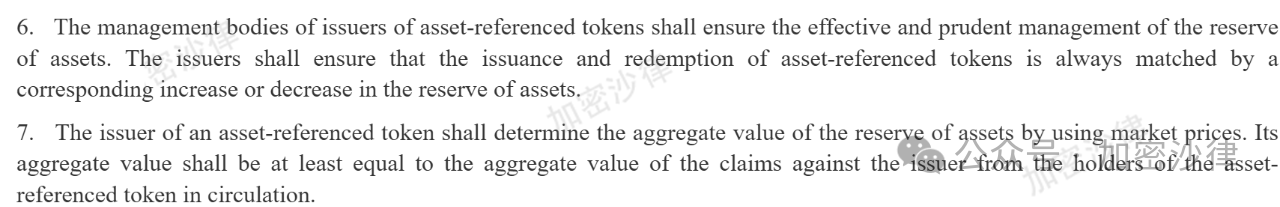
(На изображении выше приведен фрагмент текста статьи 36 Регламента MiCA)
Во-вторых, эмитенты ART обязаны обеспечить полное разделение резервных активов от собственных активов компании, а также передать резервы на независимое хранение стороннему оператору (кастодиану).
Наконец, эмитенты ART вправе инвестировать часть резервных активов, однако такие инвестиции должны соответствовать следующим условиям:
I. Инструментами инвестиций должны выступать высоколиквидные финансовые инструменты с минимальными рыночными, кредитными и концентрационными рисками;
II. Такие инвестиции должны подлежать быстрой конвертации в ликвидность с минимальным негативным влиянием на цену при выходе из позиции.
Проще говоря, резервные активы могут инвестироваться исключительно в низкорисковые и сверхликвидные лицензированные финансовые инструменты, что позволяет свести к минимуму риски, связанные с резервами.
d.流通环节的合规性
Во-первых, статья 39 Регламента MiCA прямо предусматривает, что держатели ART всегда имеют право инициировать процесс выкупа у эмитента данного токена. Сам ART также должен выкупаться по требованию держателей по рыночной стоимости поддерживающего актива. Одновременно с этим эмитент ART обязан разработать соответствующую политику относительно постоянного права держателей на выкуп, детализируя конкретные условия реализации этого права и базовый механизм процесса выкупа.
Во-вторых, Регламент MiCA устанавливает ограничения на максимальный объем обращения ART. Если квартальное количество транзакций определенного ART и его средний суточный общий объем сделок превышают 1 млн транзакций и 200 000 000 евро соответственно, эмитент обязан немедленно прекратить дальнейший выпуск данного токена и в течение 40 рабочих дней представить регуляторному органу план мероприятий для снижения количества транзакций и объема сделок ниже установленных порогов.
Это означает, что в части обращения токенов ART Регламент MiCA устанавливает жесткие верхние лимиты оборота. Независимо ни от чего объем обращения ART не должен превышать этот «потолок». Данное правило направлено на предотвращение внутренних рисков ликвидности, которые могут возникнуть при чрезмерно высоком объеме обращения ART.
e. 重要 ART 的特殊监管规则
Значимые ART (Significant Asset-Referenced Tokens) — это ART, соответствующие установленным критериям. Всего существует семь таких критериев.
Первые три критерия касаются объема обращения и рыночной капитализации самого ART:
I. Количество держателей данного ART превышает 10 000 000;
II. Рыночная капитализация ART или объем его резервных активов превышает 5 000 000 000 евро;
III. Среднее количество ежедневных транзакций ART и средняя дневная общая стоимость сделок превышают 2,5 млн транзакций и 500 000 000 евро соответственно;
Оставшиеся четыре критерия связаны с определенными характеристиками эмитента ART:
IV. Эмитент ART признан провайдером основных платформенных услуг (Core Platform Service Provider), назначенным «привратником» (Gatekeeper) согласно Регламенту (ЕС) 2022/1925 Европейского парламента и Совета;
V. Деятельность эмитента ART имеет международное значение, включая осуществление платежей и переводов с использованием токенов с опорой на активы;
VI. Уровень взаимосвязанности (Interconnectedness) эмитента ART с финансовой системой;
VII. Эмитент ART также выпустил другие ART или EMT, либо предоставляет как минимум одну услугу в сфере криптоактивов (Crypto-Asset Service).
Если ART соответствует хотя бы трем из вышеуказанных семи критериев, Европейское банковское агентство обязано классифицировать его как Значимый ART. Надзорные функции в отношении эмитента такого ART передаются от компетентных органов государства-члена регистрации Европейскому банковскому агентству в течение 20 рабочих дней с момента принятия решения. Дальнейший надзор осуществляет ЕБА.
Разделение понятий связано с тем, что статья 45 Регламента MiCA прямо предписывает эмитентам Значимых ART выполнение дополнительных обязанностей, в число которых входят, но не ограничиваются:
I. Эмитенты Значимых ART должны внедрять и применять политику вознаграждения (Remuneration Policy), способствующую эффективному управлению рисками.
II. Эмитенты Значимых ART обязаны оценивать и контролировать потребность в ликвидности токена для удовлетворения запросов держателей на выкуп токенов с опорой на активы. Для этого эмитенты Значимых токенов с опорой на активы должны создавать, поддерживать и реализовывать политики и процедуры управления ликвидностью;
III. Эмитенты Значимых ART должны регулярно проводить стресс-тестирование ликвидности токенов. Регулирующий орган, Европейское банковское агентство, в свою очередь, будет динамически корректировать требования к ликвидности для данного ART на основе результатов стресс-тестирования.
《MiCA 法案》中关于 EMT 的相关规范简析
По требованиям допуска и квалификации эмитентов EMT (Electronic Money Tokens) предъявляются более строгие стандарты, чем для ART. Законно выпускать EMT в рамках Регламента MiCA могут только сертифицированные институты электронных денег (Electronic Money Institution, EMI) или кредитные учреждения. Кроме того, эмитенты EMT также обязаны подготовить белый лист по криптоактивам и уведомить об этом профильный регуляторный орган.
Помимо этого, остальные регуляторные требования Регламента MiCA касательно содержания и управления резервными активами эмитентов EMT весьма схожи с нормами для ART, что здесь детально не рассматривается во избежание дублирования.
二、阿联酋
1、监管进程
В июне 2024 года Центральный банк ОАЭ опубликовал «Положение о сервисах платежных токенов» (Payment Token Services Regulation), в котором четко определены понятия «платежный токен» (стейблкоин) и создана регуляторная база.
2、规范文件
Основным нормативным документом выступает вышеупомянутое «Положение о сервисах платежных токенов» (Payment Token Services Regulation).
3、监管部门
ОАЭ представляет собой федеративное государство, состоящее из семи автономных эмиратов. Среди наиболее известных эмиратов следует выделить Дубай и Абу-Даби. Следовательно, регуляторная база стейблкоинов в ОАЭ отличается особенностью параллельного функционирования «федерально-эмиратских» двухуровневой системы.
Центральный банк ОАЭ выпустил «Положение о сервисах платежных токенов» и непосредственно отвечает за регулирование деятельности по выпуску стейблкоинов на федеральном уровне. Однако юрисдикция Центрального банка ОАЭ не распространяется на две финансовые свободные зоны страны: DIFC (Международный финансовый центр Дубая) и ADGM (Глобальный рынок Абу-Даби).
Обе зоны располагают собственной правовой нормативной базой и независимыми регулирующими органами, поэтому они не подпадают под прямой контроль Центрального банка ОАЭ.
Такая двухуровневая система регулирования «федеральный центр-эмираты» с одной стороны обеспечивает единый федеральный контроль за выпуском стейблкоинов, гарантируя устойчивое развитие индустрии, а с другой оставляет пространство для институциональных инноваций и экспериментов в финансовых свободных зонах. По сравнению с хаотичной и бессистемной регуляторной средой криптоактивов в США —— где периодически пересекаются юрисдикции SEC, CFTC и ФРС, — двухуровневая регуляторная модель ОАЭ выглядит значительно более четкой и эффективной.
4、监管框架核心内容
a.稳定币的定义
В «Положении о сервисах платежных токенов» (далее — «Настоящий Регламент») термин «стейблкоин» (Stablecoin) не применяется, вместо него используется понятие «платежный токен» (Payment Token). Во избежание путаницы во всем тексте далее данный инструмент будет именоваться «стейблкоином».
В статье 1 настоящего Регламента понятие стейблкоина определяется следующим образом:
«Цифровой актив, предназначенный для поддержания стабильной стоимости путем ориентации на стоимость фиатной валюты или иного стейблкоина, номинированного в той же валюте.»
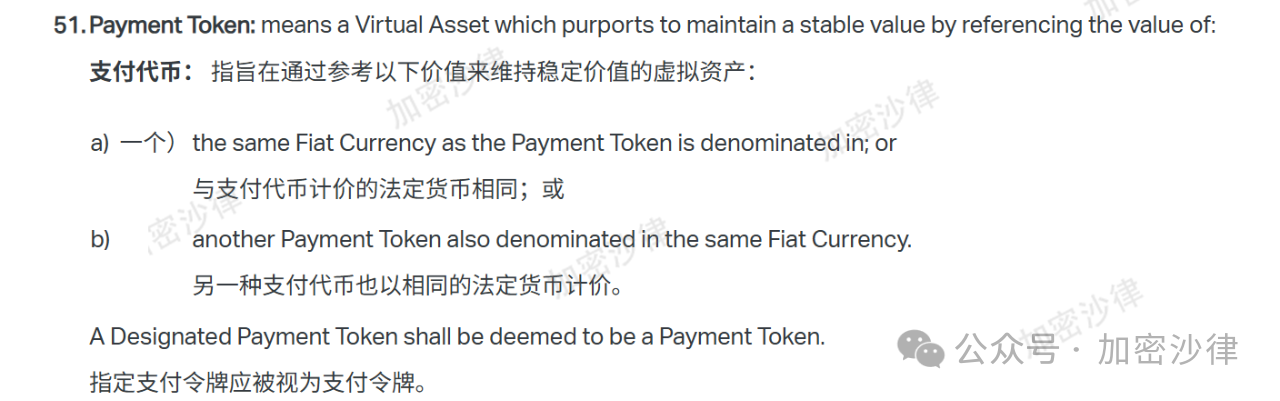
(На изображении выше приведен текст пункта 1.51 Положения о сервисах платежных токенов)
Из этого следует, что определение стейблкоина в настоящем Регламенте является более широким по сравнению с положениями европейского регламента MiCA и гонконгского Закона о стейблкоинах.
Кроме того, в статье 4 настоящего Регламента четко закреплен перечень токенов, исключенных из сферы регулирования стейблкоинов.
1. Освобождение на основе типа токена: токены, предназначенные для программ поощрения, или балльные токены, обращающиеся исключительно внутри определенной экосистемы (например, токены программ лояльности супермаркетов), не подпадают под действие настоящего Регламента.
2. Освобождение на основе использования токена: стейблкоины, резервный фонд которых составляет менее 500 000 дирхамов, а общее количество держателей не превышает 100 человек, также исключаются из регулирования.
В отличие от детализированной модели многоуровневого регулирования в регламенте MiCA ЕС, подход к регулированию стейблкоинов в настоящем Регламенте является более лаконичным.
Стоит отметить, что настоящий Регламент, помимо регулирования эмитентов стейблкоинов, также охватывает сопутствующие операции, такие как обмен, кастодиальное хранение и перевод токенов. В последующих разделах основное внимание будет уделено нормативным требованиям именно к эмитентам.
b.发行人的准入门槛
Для получения лицензии эмитенты стейблкоинов должны соответствовать следующим требованиям к заявке:
Требование к юридической форме (Legal Form Requirement):
Заявитель должен представлять собой юридическое лицо, зарегистрированное в ОАЭ, и получить разрешение или пройти регистрацию в Центральном банке ОАЭ.
Требование к начальному капиталу (Initial Capital Requirements);
Необходимые информация и документы (Necessary Documents and Information).
c.币值稳定机制与储备资产的维持
Во-первых, эмитенты стейблкоинов обязаны внедрить эффективную и надежную систему для защиты и управления резервными активами, которая гарантирует:
-
Использование резервных активов допускается исключительно в предусмотренных целях;
-
Защиту резервных активов от операционных и иных смежных рисков;
-
В любой ситуации резервные активы надежно защищены от претензий иных кредиторов эмитента.
Во-вторых, эмитенты стейблкоинов обязаны хранить резервные активы в виде денежных средств на отдельных депозитных счетах в целях обеспечения их обособленности и безопасности. Указанные депозитные счета должны быть специально предназначены exclusively для хранения резервов эмитентов стейблкоинов.
Наконец, в настоящем Регламенте также установлены четкие требования к содержанию и управлению резервными активами:
Стоимость резервных активов эмитента стейблкоинов должна как минимум соответствовать совокупной номинальной стоимости в фиатной валюте (Fiat Currency Face Value) стейблкоинов в обращении, то есть требуется полное резервирование. Данное положение аналогично нормам ЕС и Гонконга.
Выпуск стейблкоинов должен точно фиксировать и проверять движения резервных активов, а регулярная сверка данных системы учета с фактическими резервами обеспечит соответствие балансовой стоимости резервов их реальной рыночной оценке.
Эмитенты стейблкоинов обязаны привлекать внешние аудиторские команды для проведения ежемесячных аудитов и гарантировать независимость этих команд —— отсутствие прямых связей с эмитентом стейблкоинов. Независимые сторонние аудиторы подтвердят, что стоимость резервов не ниже номинала фиатной валюты стейблкоинов в обращении. Из этого следует, что требования к аудиту резервов в данном Регламенте достаточно строги. На сегодняшний день крупнейший эмитент USDT компания Tether проводит лишь квартальный аудит, что не соответствует уровню прозрачности аудита, требуемого настоящим Регламентом.
Эмитенты стейблкоинов обязаны выстроить эффективные внутренние процедуры контроля для защиты резервных активов от рисков нецелевого использования, мошенничества, хищений и прочих угроз.
d.流通环节的合规要求
Регламент раскрывает вопросы соблюдения нормативов на этапе обращения стейблкоинов преимущественно через следующие аспекты:
【Стейблкоины признаются исключительно инструментом платежа, прибыльные стейблкоины не допускаются】
Во-первых, Настоящий Регламент прямо запрещает выплату клиентам каких-либо процентов или иных льгот, зависящих от времени владения токеном. Иными словами, стейблкоин допускается использовать исключительно как чистый платежный инструмент без каких-либо инвестиционных или сберегательных функций. Следовательно, в рамках данного регулирования стейблкоины с механикой начисления дохода (такие как токен USDY от Ondo) категорически не поддерживаются. Данная норма согласуется с преобладающими регуляторными позициями в других юрисдикциях.
【Беспрепятственное право на выкуп стейблкоинов】
Во-вторых, держатели стейблкоинов вправе в любое время беспрепятственно выкупать свои токены в подлежащую соответствующую фиатную валюту. Эмитенты стейблкоинов обязаны четко прописать в пользовательских соглашениях условия выкупа и сборы, связанные с данной процедурой. При этом взимание любых необоснованных комиссий сверх фактических затрат строго запрещено.
【Требования противодействия отмыванию денег и финансированию терроризма (ПОД/ФТ)】
Эмитенты стейблкоинов, являющиеся субъектами ПОД/ФТ, обязаны соблюдать применимое законодательство ОАЭ в области борьбы с отмыванием денег и терроризмом, а также разрабатывать и внедрять комплексные внутренние стратегии поведению POД/ФТ и меры внутреннего контроля.
Как правило, обязательства по ПОД/ФТ для эмитентов стейблкоинов напрямую базируются на действующих национальных нормах. Например, в Гонконге эмитенты обязаны следовать местному Закону о ПОД. По сути, это означает интеграцию эмитентов в общую систему национального регулирования ПОД/ФТ для осуществления совместного надзора.
【Защита данных и персональных сведений пользователей】
Эмитенты стейблкоинов обязаны разработать внутреннюю политику для защиты и сохранения собираемых персональных данных пользователей. Тем не менее, раскрытие указанных данных возможно в определенных случаях следующим организациям:
-
Центральный банк ОАЭ;
-
Иные регулирующие органы, одобренные Центральным банком;
-
Суды;
-
Иные государственные ведомства, имеющие законные полномочия доступа.
三、新加坡
1、监管进程
В декабре 2019 года власти Сингапура внедрили «Закон о платежных услугах» (Payment Services Act), который закрепил определения поставщика платежных услуг (Payment Services Provider), пороги входа, типы необходимых лицензий и иные соответствующие правила.
Валютное управление Сингапура (Monetary Authority of Singapore, далее — MAS) в декабре 2022 года опубликовало проект «Рамки регулирования стейблкоинов» (Stablecoin Regulatory Framework) и запустило процесс общественного обсуждения. Менее чем через год, 15 августа 2023 года MAS официально выпустила итоговые «Рамки регулирования стейблкоинов», которые распространяются исключительно на однодолларовые стейблкоины (Single-Currency Stablecoins, SCS), выпущенные в Сингапуре и привязанные к сингапурскому dollar (SGD) или валютам стран G10.
2、规范文件
-
«Закон о платежных услугах» (Payment Services Act)
-
«Рамки регулирования стейблкоинов» (Stablecoin Regulatory Framework)
«Рамки регулирования стейблкоинов» выступают в качестве дополнения к «Закону о платежных услугах», детализируя требования по соблюдению нормативов для эмитентов стейблкоинов.
3、监管部门
Регулированием занимается Валютное управление Сингапура (MAS), которое ответственно за выдачу разрешений на выпуск стейблкоинов и осуществляет compliance-надзор.
4、监管框架核心内
a.稳定币的定义
Статья 2 «Закона о платежных услугах» дает следующее определение платежному токену (Payment Token):
(1) Выражается в виде единиц;
(2) Не номинируется ни в какой валюте, и его эмитент не привязывает его стоимость ни к какой валюте;
(3) Является или предназначено стать средством обмена, принимаемым общественностью или её частью для оплаты товаров или услуг, либо погашения долгов;
(4) Может передаваться, храниться или торговаться в электронной форме.
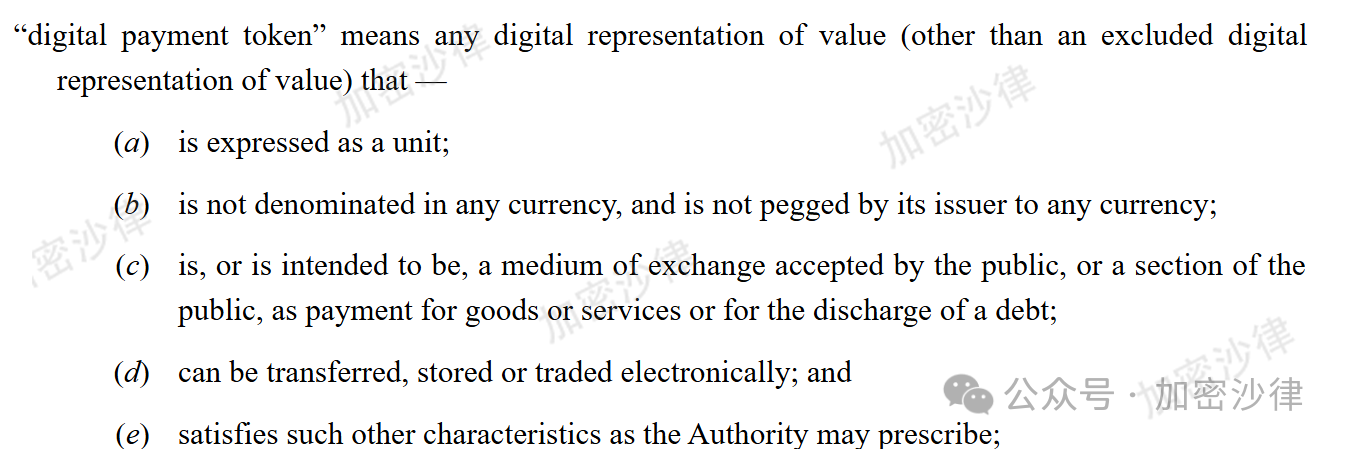
(На изображении выше приведен оригинальный текст статьи 2 Закона о платежных услугах, определяющий цифровой платежный токен)
Точно так же, для сохранения текстовой связности и терминологического единообразия, далее по тексту выражение «платежный токен» будет заменяться на «стейблкоин».
При этом опубликованные впоследствии «Рамки регулирования стейблкоинов» устанавливают еще более строгое определение, охватывая исключительно однодолларовые стейблкоины (Single-Currency Stablecoins), выпущенные в Сингапуре и привязанные к сингапурскому dollar (SGD) или валютам G10.
b.发行人的准入门槛
Для получения лицензии от MAS эмитенты стейблкоинов должны выполнить три основных условия:
-
Требование к базовому капиталу (Base Capital Requirement): Собственный капитал эмитента стейблкоинов должен составлять не менее 50% от годовых операционных расходов либо 1 млн сингапурских долларов.
-
Требование к ограничениям деятельности (Business Restriction Requirement): Эмитент стейблкоинов не имеет права осуществлять иные виды бизнеса, такие как торговля, управление активами, стейкинг или кредитование, а также прямо владеть долями в других юридических лицах.
-
Требование к платежеспособности: Объем ликвидных активов должен покрывать потребности в обычных процедурах вывода средств или составлять более 50% от годовых операционных расходов.
c.币值稳定机制与储备资产的维持
Что касается управления и поддержания резервных активов стейблкоинов, MAS установила следующие нормативы:
Во-первых, резервные активы эмитента стейблкоинов могут формироваться исключительно из активов с крайне низким уровнем риска и высокой ликвидностью: наличных средств, их эквивалентов, а также облигаций с остаточным сроком погашения не более трех месяцев.
Эмитентами данных активов обязательно должны являться: суверенные правительства, центральные банки либо международные институты с кредитным рейтингом AA- и выше.
Отсюда видно, что MAS накладывает на резервные активы эмитентов стейблкоинов чрезвычайно строгие и детализированные ограничения. Данный факт резко контрастирует с регуляторной базой ОАЭ, где не предусмотрено четких ограничений на состав резервов эмитентов.
Во-вторых, эмитенты стейблкоинов обязаны создавать специальные фонды и открывать обособленные счета для жесткого разделения собственного капитала и резервных активов.
Наконец, ежедневная рыночная стоимость резервных активов эмитента стейблкоинов должна превышать объем обращенных стейблкоинов, гарантируя их полное покрытие.
d.流通环节的合规要求
Эмитенты стейблкоинов несут законодательную обязанность по выкупу. Держатели стейблкоинов обладают полным правом свободного выкупа, при этом эмитент обязан выкупить токены у своих держателей в течение пяти рабочих дней по их номинальной стоимости.
Мнение исключительно автора данной статьи и не представляет собой консультацию или юридическое заключение по конкретным вопросам.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News