


Эволюция модели токеномики: после утраты эффективности аирдропов начинается возрождение обратного выкупа токенов.
Автор: Stacy Muur и Binance Research
Подготовка: Феликс, PANews
12 июня Binance Research опубликовало отчет об эволюции токеномических моделей. В последнее время крипто-KOL Stacy Muur подготовила его краткую версию. Данная статья представляет собой расширенный обзор этих 10 ключевых выводов на основе сокращенной версии для формирования полной картины. Ниже приведены подробные материалы.
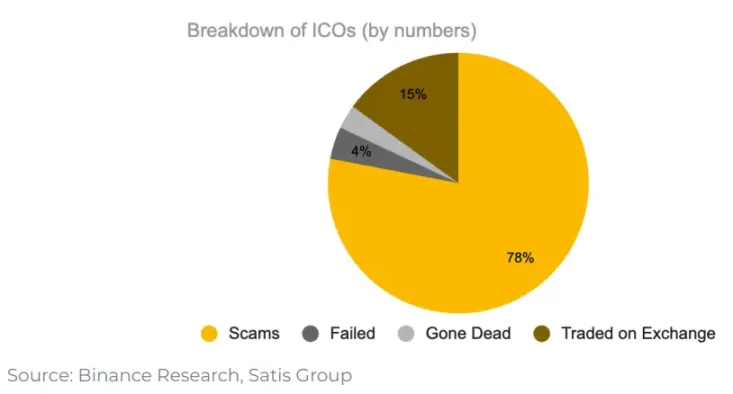
1. Эпоха ICO: лишь 15% проектов смогли получить листинг на биржах
В эпоху ICO только 15% проектов смогли попасть в листинг бирж. Из них 78% оказались откровенным мошенничеством. Остальные либо потерпели крах, либо сошли с дистанции.
ICO продемонстрировал сильный спрос розничных инвесторов на участие в финансировании стартапов. Это новый канал привлечения капитала, работающий по принципу свободного рынка——без разрешений и посредников. Хотя многие проекты не увенчались успехом, они проложили путь вперед, сделав оставшихся инвесторов более искушенными и осторожными при выборе компаний для инвестиций. Это в конечном итоге привело к созданию более устойчивых проектов, таких как Aave, 0x, Filecoin и Cosmos.
Ключевые выводы:
-
Инцентивная дилемма для основателей создала проблемы с мотивацией, что может тормозить развитие протоколов
-
ICO также привлекла волну разработчиков, вдохновленных высоким интересом розничных инвесторов, хотя не все проекты были рассчитаны на долгосрочную устойчивость
-
В целом, ICO стал новым способом формирования капитала, открытым для всех, и продемонстрировал сильную заинтересованность розничных инвесторов в участии в финансировании стартапов
2. Преимущества майнинга ликвидности в стимулировании роста протоколов
Майнинг ликвидности стартовал в июле 2019 года с проекта Synthetix, после чего эта модель быстро стала популярной в сфере DeFi. Compound Finance углубила концепцию майнинга ликвидности, наделив свои токены функциями управления. Платформа агрегирования доходности Yearn Finance заимствовала идеи управления и майнинга ликвидности, развивая и модернизируя их. Подобно Synthetix и Compound, токен YFI используется для направления ликвидности через майнинг и предоставляет владельцам право голоса в управлении протоколом. Yearn Finance также использует майнинг ликвидности в качестве механизма справедливого запуска.
3. Идея использования управления в качестве функции токена не сработала
Однако идея рассматривать управление как утилита токена не привела к устойчивому спросу на сам токен. Например, после аирдропа Uniswap только 1% кошельков с UNI увеличил позиции, а большинство получателей распродали токены. 98% кошельков вообще никогда не участвовали в процессе управления (голосовании).
Несмотря на благие намерения этих экспериментов, направленных на справедливое и целевое распределение токенов, права управления в конечном итоге не дали держателям достаточных оснований для длительного удержания активов.
Ключевые выводы:
-
Майнинг ликвидности стал первой итерацией распределения токенов, вознаграждающей пользователей протокола, которая позже была опробована как способ справедливого распределения.
-
Трайстэйк-аирдропы также были внедрены как еще одна форма распределения токенов, направленная на вознаграждение органического использования протокола и достижение более широкого распространения среди участников управления.
-
Права управления стали первой формой полезности токена, позволяя держателям участвовать в принятии решений на уровне протокола. Однако, учитывая рефлексивность рынков при падении цен, управление не смогло обеспечить долгосрочный спрос.
4. Попытка разделить спекулятивный спрос и нативную экономику через многомодельные токены оказалась сложно реализуемой
Новизна майнинга ликвидности вышла далеко за пределы лета DeFi. Возможность бесплатно использовать токены протокола в качестве инструмента доступа к ресурсам обеспечила быстрый успех веб3-игры Axie Infinity и сети DePIN Helium. Ни Axie Infinity, ни Helium не использовали однофиновую модель, отдав предпочтение двухфиновой структуре для разделения спекулятивного спроса и утилитарного использования. Один токен служил для накопления ценности, другой — для взаимодействия с сетью. Тем не менее, в обоих случаях это разграничение оказалось неработающим. Спекулянты массово скупали «неправильные» токены, механизмы стимулирования нарушались, ценность разрушалась. В итоге оба проекта вернулись к упрощенным моделям.
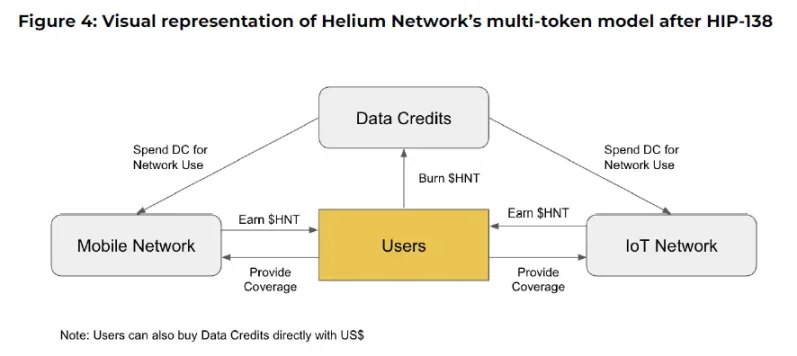
Ключевые выводы:
-
Концепция майнинга ликвидности получила дальнейшее расширение, став инструментом стимулирования для других применений, таких как игры и DePIN.
-
Идея разделения спекулятивного спроса и нативной экономики с помощью многомодельных токенов оказалась сложной в реализации, часто заканчиваясь неудачей из-за отсутствия утилитарности у одного из токенов.
-
Токеномика является процессом итераций: интересы и потребности стейкхолдеров проясняются только после того, как продукт привлекает внимание.
5. Приток частного финансирования: смещение фокуса на борьбу за оценку
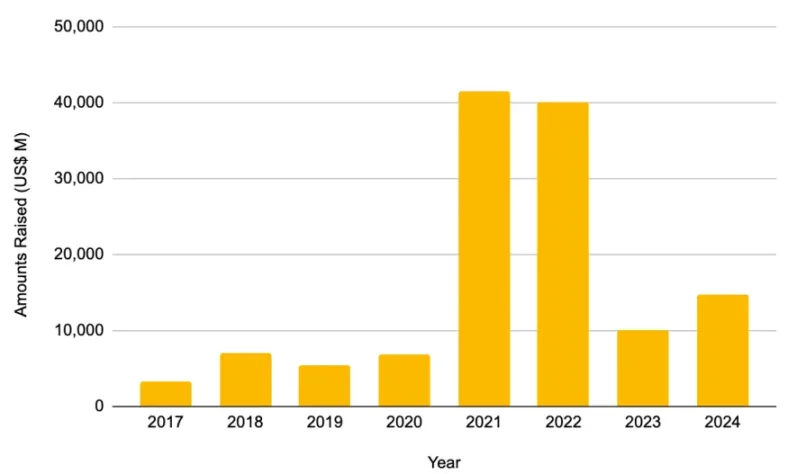
2021–2022 годы стали свидетелями взрывного роста частного размещения: было собрано 41,46 млрд и 40,12 млрд долларов соответственно. Если взглянуть под другим углом, объем финансирования только в 2021 году оказался почти вдвое больше совокупного объема за 2017–2020 годы (22,6 млрд долларов). После этого подобная динамика роста больше не повторялась.
Чтобы вместить приток капитала, проекты начали проводить большее количество раундов финансирования, чтобы привлечь больше инвесторов и растянуть график развития. Учитывая увеличение числа раундов до TGE, инвесторы частных размещений обычно соглашались на продление периодов блокировки токенов, что снижает долю свободно обращающегося предложения на момент выпуска. В сочетании с аирдропами и наградами за бонусы это могло привести к искусственному завышению метрик, что помогало стартовать с высокой FDV. Приватное финансирование непреднамеренно сместило фокус с утилитарности токенов на оптимизацию оценки проекта.
6. После снятия снапшотов для аирдропов активность на мостах L2 платформ снижается
Тем не менее, после завершения аирдропов обычно наблюдается спад протокольных метрик (см. рисунок ниже), а также снижение рыночной капитализации. Это сформировало негативное отношение к распространенной за последние пару лет модели выпуска с «низкой обращаемой подачей и высокой FDV».

Активность на мостах снижается сразу после объявления о завершении сбора снапшотов на всех известных L2-платформах
7. Токены с высокой обращаемой подачей и низкой FDV демонстрируют лучшую производительность после листинга
По сравнению с анализом, проведенным в мае 2024 года (серый цвет), обращаемая подача недавно выпущенных токенов (желтый цвет) стабильно растет. Это означает, что пользователи могут «голосовать своими кошельками», отказываясь от токенов с неблагоприятной токеномикой. Следовательно, проектам приходится адаптироваться под запросы сообщества, что приводит к формированию более здоровой доли обращаемого предложения во всех выпусках.
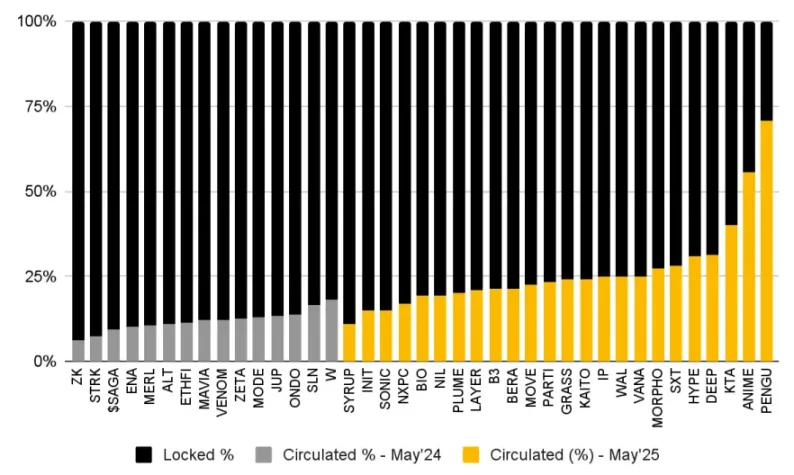
Обращаемая подача недавних выпусков демонстрирует восходящий тренд по сравнению с прошлым годом
Аналогично, сравнение недавних выпусков с предыдущими данными показывает снижение полностью разводненной оценки стоимости на момент эмиссии. Средняя FDV недавно выпущенных токенов составляет 1,94 млрд долларов, тогда как в предыдущем анализе этот показатель достигал в среднем 5,5 млрд долларов.
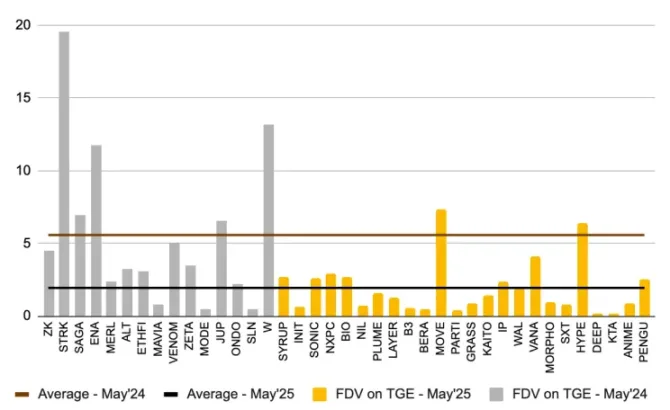
Средняя FDV недавних TGE снизилась более чем на 50% по сравнению с показателями годовой давности
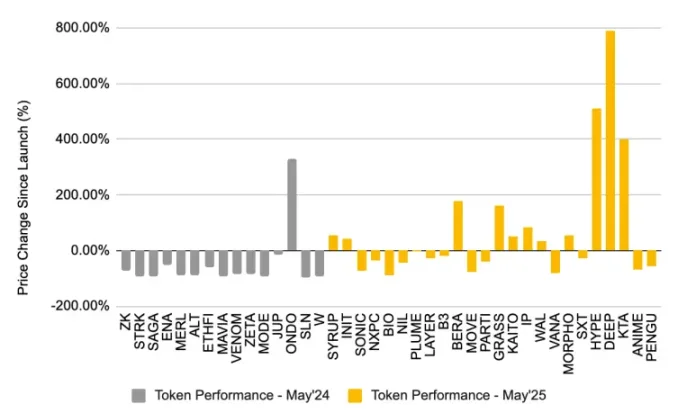
Токены, выпущенные недавно с большей обращаемой подачей и меньшей FDV, демонстрируют более сильную ценовую динамику по сравнению с активами, проанализированными в мае 2024 года (см. рисунок ниже).
8. Возрождение программ обратного выкупа токенов
В 2025 году программы обратного выкупа токенов набирают обороты. Такие проекты, как Aave, dYdX, Jupiter и Hyperliquid, внедрили аналогичные инициативы по покупке и уничтожению токенов на открытом рынке за счет доходов протокола.
Проекты, успешно реализующие обратный выкуп, следует рассматривать как позитивный сигнал, так как осуществить его способны только финансово устойчивые команды. На практике многие криптопроекты так и не нашли продукт-маркет фит, а те, кто нашел, продолжают искать оптимальные способы стимулирования органического спроса на свой токен. Выкуп может выступать переходным инструментом, позволяя проекту сосредоточиться на росте, избегая при этом колебаний цены токена.
9. Hyperliquid возглавляет тренд обратного выкупа
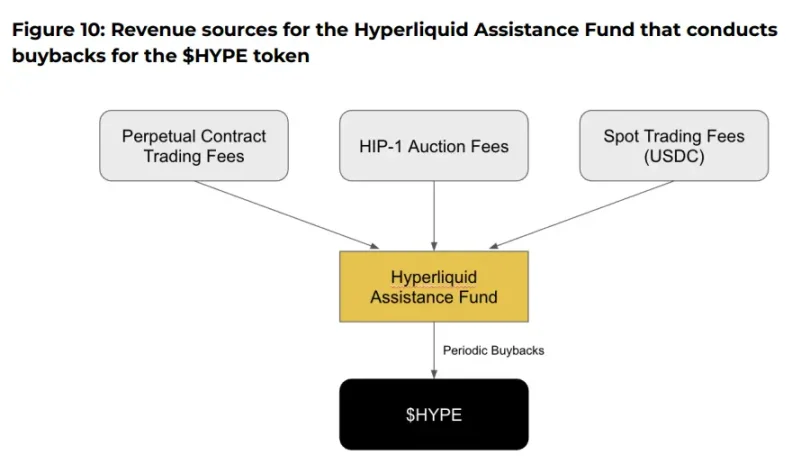
На данный момент Hyperliquid задает стандарты в области обратного выкупа, уничтожив токенов $HYPE на сумму свыше 8 млн долларов. Уникальность Hyperliquid заключается в том, что выкуп является неотъемлемой частью ее токеномики. 54% комиссий за фьючерсную торговлю, спотовую торговлю и аукционы HIP-1 направляются исключительно на выкуп токенов. По состоянию на 28 мая 2025 года фонд Hyperliquid Assistance Fund владел 23 635 530,65 токенами $HYPE общей стоимостью около 786 млн долларов.
Однако, поскольку доходность не поступает к держателям токенов, выкуп лишь поддерживает цену. Критики отмечают, что эти средства можно было бы направить с большей эффективностью, кроме как на искусственное создание дефицита. Например, Hyperliquid могла бы распределять комиссионные доходы в USDC, генерируемые торговлей, в качестве наград стейкерам $HYPE. В таком случае связь между токеном $HYPE и ростом протокола (а также комиссиями) станет гораздо теснее. Токены с распределением дохода позволяют лучше согласовывать механизмы стимулирования.
10. Движение ICM остается преимущественно спекулятивным, выпущенные токены во многом напоминают мемкоины
Believe является новым участником движения ICM, позволяющим пользователям легко создавать токены в блокчейне Solana путем публикации поста в определенном формате на платформе X (например, «$TICKER + @launchcoin»), что автоматически активирует развертывание токена через модель bondig curve.
Такая упрощенная процедура позволяет создателям контента и основателям выпускать токены без необходимости технических знаний или преодоления традиционных барьеров финансирования. Затем платформа равномерно разделяет торговые комиссии между создателем и самой платформой. Токены, достигающие рыночной капитализации в 100 тыс. долларов, переносятся в более глубокие пулы ликвидности на таких площадках, как Meteora.
С тех пор Launchcoin пережил стремительный рост: по состоянию на 29 мая 2025 года было выпущено более 27 495 токенов с общим объемом торгов 3,4 млрд долларов. Несмотря на пока небольшой размер выборки, потенциал торговых комиссий в качестве прямого дохода создателей колоссален, что позволяет основателям финансировать разработку без разбавления долей. В пиковые моменты ежедневные торговые комиссии платформы Believe превышали 7 млн долларов, из которых 50% уходили создателям. Для сравнения, ежедневные комиссии Virtuals в пике составляли всего 350 тыс. долларов.
Тем не менее, сегодня движение ICM по-прежнему сильно спекулятивно, и выпущенные активы во многом напоминают мемкоины. Из-за разрешения любой аудитории на подобных платформах только на Believe было выпущено более 27 тысяч видов токенов, что привело к перенасыщению рынка, размытию ликвидности и отвлечению внимания инвесторов от легитимных стартапов. К прочим проблемам относятся скрапер-боты (снайперы), что подчеркивает технические вызовы, способные помешать успеху честных проектов.
В целом, движение ICM имеет много общего с эпохой ICO. Оно сохраняет ту же идеологию — предоставление возможностей для привлечения капитала каждому, но предлагает основателям значительно более высокий уровень доступности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Binance Research








