От шока Никсона до закона GENIUS: цифровая эволюция долларовой гегемонии
Источник: The GENIUS Stablecoin Play
Подготовка&перевод: Lenaxin, ChainCatcher
15 августа 1971 года президент Никсон представил пакет экономических мер: отказ от привязки доллара к золоту, заморозку заработных плат и цен, а также введение дополнительного импортного тарифа в размере 10%. «Я поручил министру финансов принять необходимые меры для защиты доллара от атак спекулянтов». Эта декларация, изменившая мировую валютную систему и впоследствии получившая название речи о «шоке Никсона», в момент своего принятия оценивалась скорее негативно, чем позитивно.
На этой неделе Сенат США подавляющим большинством голосов (68 против 30) принял закон «GENIUS» о стейблкоинах, что стало ключевым шагом на пути к созданию первой комплексной регуляторной архитектуры для цифрового доллара в США. В отличие от экстренных мер Никсона по поспешному отказу от золотого стандарта, данное законодательство формирует взвешенную и продуманную валютную инфраструктуру цифровой эпохи. По прогнозам Citigroup, текущий рынок стейблкоинов объемом 250 млрд долларов может вырасти до 3,7 трлн долларов к 2030 году в бычьем сценарии.
Закон еще должен пройти голосование в Палате представителей и получить подпись президента. В данном материале мы подробно разберем:
-
Как данный закон изменит финансовую систему?
-
Почему Tether сталкивается с угрозой существования?
-
Переживает ли США действительно переломный момент в мировой валютной системе?
Схема цифрового доллара
Закон «GENIUS» устанавливает четкие границы для рынка цифровых валют. В отличие от ранее разрозненного регулирования криптовалют, документ определяет конкретные стандарты:
Его основные требования просты: эмитент стейблкоина обязан поддерживать резервы в объеме 1:1, состоящие из долларов, краткосрочных казначейских облигаций со сроком погашения до 93 дней или ликвидных активов равной стоимости, а также подлежать обязательному ежемесячному аудиту с публичным раскрытием данных. Стейблкоины, генерирующие процентный доход, запрещены.
Эмитировать платежные стейблкоины смогут лишь три категории организаций: дочерние компании банков с федеральной страховкой, одобренные Офисом контролера валют США небанковские эмитенты федерального образца или штаты, соответствующие федеральным стандартам. Иностранным эмитентам предоставляется трехлетний переходный период; лица, не выполнившие требования, будут полностью отстранены от работы на рынке США.
Квалифицируя стейблкоины как «цифровые деньги», а не особые криптоактивы, закон переводит их из статуса хаотичных экспериментов в категорию легальной финансовой инфраструктуры за счет ежемесячного раскрытия резервов, уголовной ответственности за ложные заявления и соблюдения требований Закона о банковской тайне. Эти меры легализуют статус цифрового доллара и системно вытесняют неквалифицированных участников.
Ужесточение конкуренции
Для крупнейшего в мире эмитента стейблкоинов Tether законопроект «GENIUS» звучит как ультиматум с точными сроками в виде трехлетнего отсчета. Компания-эмитент USDT, владеющая 62% доли на рынке стейблкоинов, столкнется с наиболее серьезными вызовами — что вполне подтверждает рыночный принцип: чем больше лидер, тем сильнее давление.
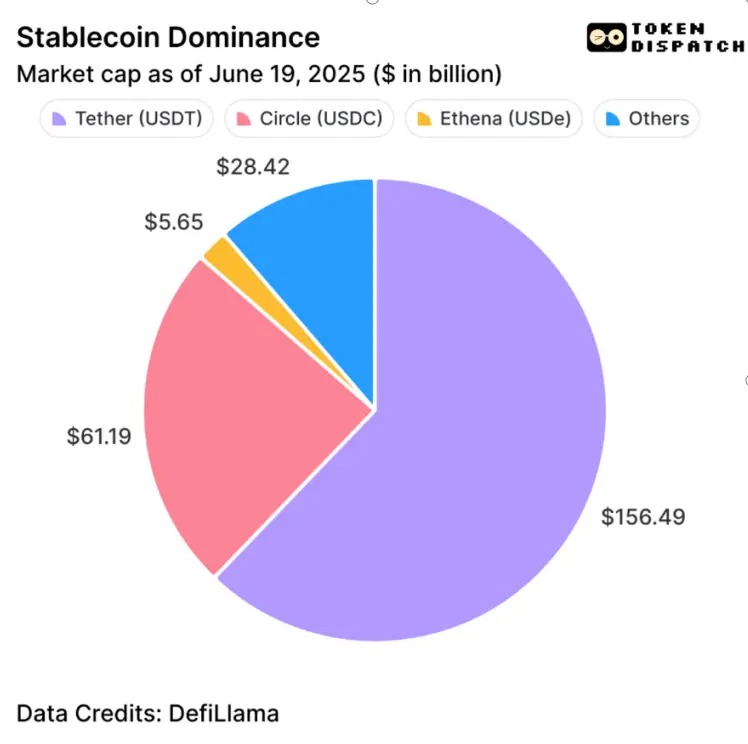
Текущая структура резервов Tether не соответствует требованиям закона: согласно официальному сайту, лишь 81,5% USDT обеспечено денежными средствами и краткосрочными депозитами, что не достигает стандарта ликвидных активов в соотношении 1:1. Ее итальянская аудиторская компания BDO также не соответствует квалификационным требованиям американской PCAOB, поэтому потребуется полная перестройка системы аудита.
Хотя ее руководитель заверил во внедрении соответствующих продуктов, бизнес-модель Tether, основанная на высокодоходных инвестициях, напрямую противоречит запретам нового закона. В течение трехлетнего переходного периода USDT потеряет институциональную поддержку банков, платежных провайдеров и корпоративных финансовых департаментов, а спектр применения токена будет постепенно сокращаться.
Выпуская USDC, компания Circle повысила котировки на 35% после одобрения закона, увеличив капитализацию в 5 раз относительно цены размещения. Пользуясь преимуществами присутствия в США, соблюдением нормативных требований и сетью партнерских связей с банками, она извлекает выгоду из новых правил. Недавнее подключение Shopify к платежной сети USDC лишь подчеркивает динамику ее расширения.
Баланс между безопасностью и инновациями
Наиболее дискуссионным положением закона «GENIUS» стал полный запрет на стейблкоины с процентным доходом, что отражает глубокие выводы Конгресса из кризисов деривативных рычагов в криптосфере. Его базовая идея заключается в том, что платежный инструмент не должен обладать инвестиционными характеристиками. Когда стейблкоин начинает приносить доход, он приближается по природе к банковскому депозиту или ценной бумаге, где традиционная банковская система контролирует подобные системные риски посредством механизмов страхования вкладов и достаточности капитала.
Это окажет прямое воздействие на протоколы децентрализованных финансов (DeFi), зависящие от стейблкоинов с процентным доходом. Закон прямо исключает из зоны регулирования «ценные бумаги, выпущенные инвестиционными компаниями» и «депозиты», что означает: пользователи, ищущие доходность, смогут перейти исключительно к токенизированным банковским депозитам или регулируемым инвестиционным продуктам.
Однако эти шаги сопровождаются спорами. Несмотря на то что пользователи несут альтернативные издержки от удержания бездоходных активов, сами эмитенты стейблкоинов сохраняют возможность получать прибыль через инвестирование в доходные инструменты. Такой компромисс обеспечивает институциональное доверие, превышающее стоимость потери доходов в секторе DeFi: прозрачность ежемесячных резервов, обязательное соблюдение требований по противодействию отмыванию денег (AML) и мониторинг транзакций превращают стейблкоины из маргинальных экспериментов криптоиндустрии в полноценную финансовую инфраструктуру.
Сегодня крупные банки могут воспринимать квалифицированные стейблкоины как настоящие денежные эквиваленты, корпоративные казначейства смогут безопасно их хранить, а платежные сервисы — интегрировать их на основе соответствия банковским стандартам. Подобное институциональное признание способно кардинально изменить всю финансовую экосистему.
Инфраструктура для масштабного внедрения
Закон «GENIUS» создает основу для регулирования интеграции стейблкоинов в мейнстрим-финансы, опираясь на два столпа: защиту средств на хранении (custody) и ясность регуляторных требований.
Рамки custody требуют от квалифицированных хранителей изоляции клиентских активов, запрета смешивания средств и гарантии приоритета расчетов при банкротстве, тем самым распространяя защиту традиционного финансового сектора на цифровые активы.
-
Для розничных пользователей закон сохраняет право на самостоятельное хранение, одновременно требуя от провайдеров достижения банковского уровня стандартов, благодаря чему лицензированные кошельки со стейблкоинами получают защиту, сопоставимую с банковскими счетами.
-
В сфере корпоративного применения межстрановые расчеты могут сокращаться до минут, платежи цепочки поставок становятся программируемыми, а управление ликвидностью перестает зависеть от выходных дней. Розничные клиенты также получат возможность быстрых трансграничных переводов без высоких комиссий.
Закон также обязывает оценивать стандарты интероперабельности, обеспечивая беспрепятственное обращение стейблкоинов между платформами и предотвращая фрагментацию регулирования, которая могла бы затормозить инновации.
Вызовы внедрения
Несмотря на поддержку закона обеими партиями, его практическая реализация столкнется с рядом сложностей:
1. Затраты на соответствие нормам изменят расстановку сил на рынке. Требования ежемесячного аудита, сложного управления резервами и непрерывной регуляторной отчетности фактически создают высокий барьер для входа. Крупные эмитенты легко справятся с этим за счет масштаба, тогда как средние и мелкие проекты могут быть вынуждены уйти с рынка из-за резкого роста операционных расходов.
2. Трансграничные трения затруднят глобальное применение. Европейские компании, использующие привязанные к доллару стейблкоины, могут столкнуться с проблемами конвертации валют и валютными рисками. Хейко Никс, руководитель глобального управления денежными потоками и платежей Siemens, отметил в интервью Bloomberg, что именно это вынудило компанию выбрать токенизированные банковские депозиты.
3. Запрет на доходность может спровоцировать отток инноваций за рубеж. Если другие юрисдикции разрешат стейблкоины с процентным доходом, США, защищая финансовую стабильность, рискуют потерять технологическое лидерство. Протоколы DeFi, зависящие от таких токенов и не находящие законных альтернатив, столкнутся с обвалом активности.
4. Координация между штатами и федеральным центром добавит новую переменную. Закон позволяет эмитентам с капитализацией менее 10 млрд долларов выбирать региональные регуляторные режимы при условии доказательств «существенного сходства» стандартов федеральным требованиям. Штаты должны самостоятельно предоставлять сертификаты соответствия, однако министр финансов обладает правом вето на сертификацию, что заставит неохотно работающих эмитентов переходить под федеральный контроль.
Мнение Token Dispatch
Республиканцы контролируют Палату представителей в соотношении 220 против 212 мест, поэтому утверждение законопроекта практически гарантировано, однако его внедрение потребует от США мастерства в балансировании инноваций и контроля. Данный закон способен переформатировать картину валютного суверенитета цифровой эпохи. Подобно тому как «шок Никсона» в 1971 году спорными шагами закрыл золотой стандарт, сейчас законопроект «GENIUS» может открыть новую эру цифрового доллара. Его базовый механизм прост: обязательное обеспечение всех квалифицированных стейблкоинов долларами или казначейскими облигациями США трансформирует мировой спрос на них в прямую зависимость от долларовой системы.
Закон содержит уникальное взаимное положение о «существенном сходстве»: субъекты, соблюдающие нормы, допускаются на рынок США, остальные остаются за его пределами. Парадоксально, но технология, изначально созданная для обхода централизованного регулирования, стала инструментом укрепления гегемонии доллара. Приверженцы криптоортодоксии теперь вынуждены столкнуться с этим институциональным противоречием.
Традиционные финансовые институты воспринимают этот шаг как переломный момент интеграции цифровых активов в мейнстрим-экономику, а рост акций Circle на 35% подтверждает выбор капитала: четкий регуляторный каркас всегда привлекает больше ресурсов, чем стихийно растущие рынки. Столкнувшись с реальностью регулирования, рынок уже проголосовал своими деньгами.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News