Infini уходит, а U-карты приходят в упадок? Взгляд на финал и перспективы криптоплатежей
Автор: Web3 фермер Frank
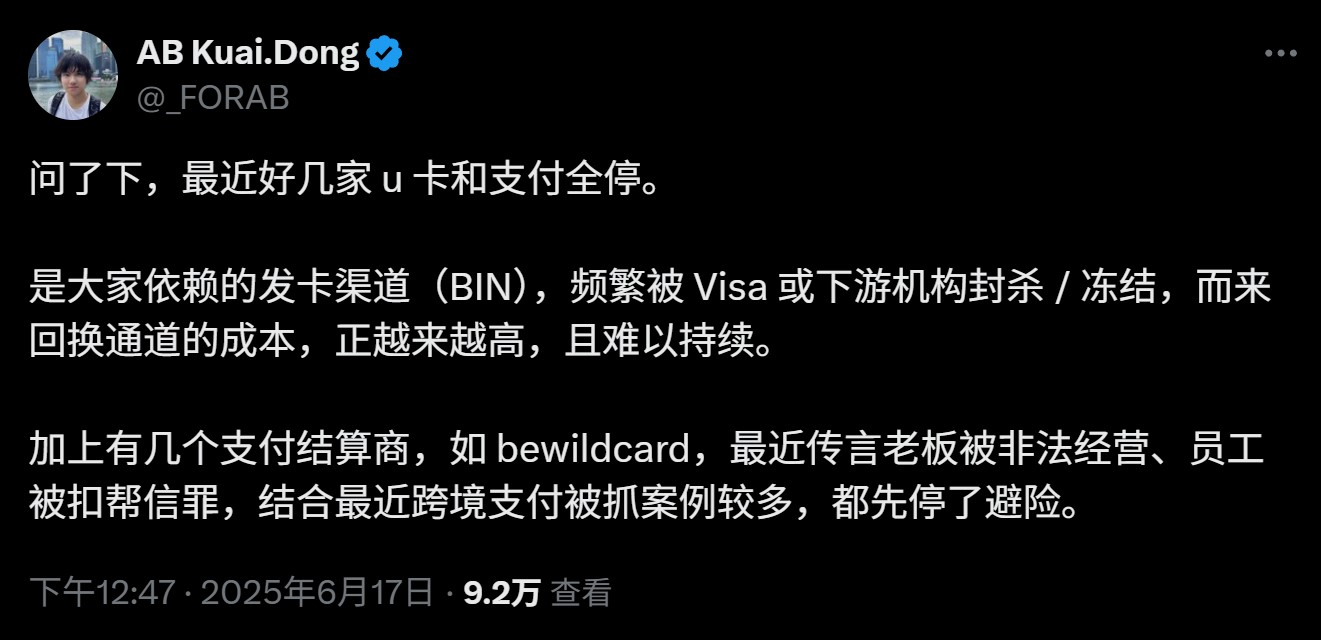
17 июня Infini внезапно объявил о полном прекращении всех услуг серии Card.
Яркий проект в текущей волне популярности U-карт, Infini, даже столкнувшись с недавним кризисом в виде кражи около 50 млн долларов, всё ещё не закрывал сервисы, но теперь добровольно уходит с рынка. Объяснение сооснователя Infini @0xsexybanana достаточно показательно:
«Высочайшие расходы на соблюдение нормативных требований, минимальная маржинальность, тяжёлые операционные нагрузки… Мы изменили стратегию и отказались от направления по выпуску B2C-карт»
Это отражает реальное положение дел в этой бизнес-модели — большие затраты на комплаенс, микромаржа, высокие риски, ведь начиная с прошлого года нарратив PayFi постоянно получал мощный импульс, особенно в первой половине этого года, когда проекты U-карт массово запускались, а рынок кипел от энтузиазма, до внезапного ухода Infini.
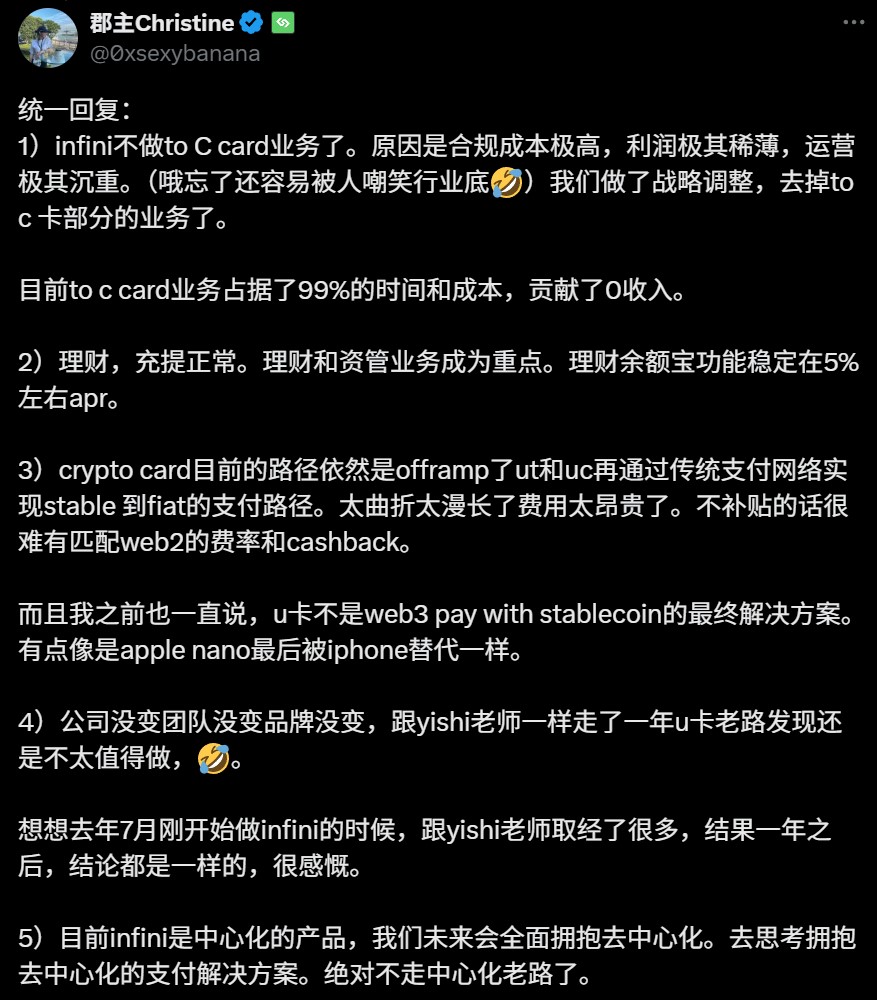
Источник: @0xsexybanana
У этого возникает закономерный вопрос: действительно ли U-карты — это выгодное дело?
U-карты никогда не были выгодным бизнесом
Прежде чем обсуждать проблему U-карт, необходимо чётко определить базовый прецедент: то, что сейчас ставится под сомнение на рынке, — это не направление «потребление криптовалют», а жизнеспособность операционной модели U-карт, которая сильно зависит от посредников традиционных финансов.
Если говорить просто, с момента широкого распространения термина «U-карта» он почти всегда относился к конкретной бизнес-модели:
От ранних Dupay до поздних OneKey Card и Infini, по сути, все они представляют собой зарубежные предоплачные потребительские карты. Проекты Web3 получают авторизацию у партнёрских финансовых учреждений и платёжных ассоциаций (таких как Mastercard, Visa), а затем упаковывают это в «внебиржевые решения для потребления», доступные пользователям криптоактивов.
Функционально эта модель, объединяя сторонних посредников для прохождения этапа покупок, обменивает стейблкоины и другие активы на фиатные валюты, такие как доллар США, и пополняет ими предоплаченную карту. Это действительно значительно упрощает задачу для пользователей Web3, которые хотят «потратить криптоактивы напрямую», являясь удобным решением в сценариях вывода средств (Off-Ramp) и представляя собой переходный продукт конкретного исторического этапа для интеграции криптоактивов в существующие карточные платёжные системы.
Однако в коммерческом плане это крайне хрупкая бизнес-модель, потому что ключевой узел операционной модели «U-карт» заключается в том, что её экономическая модель критически зависит от лицензий и стабильности сторонних организаций.
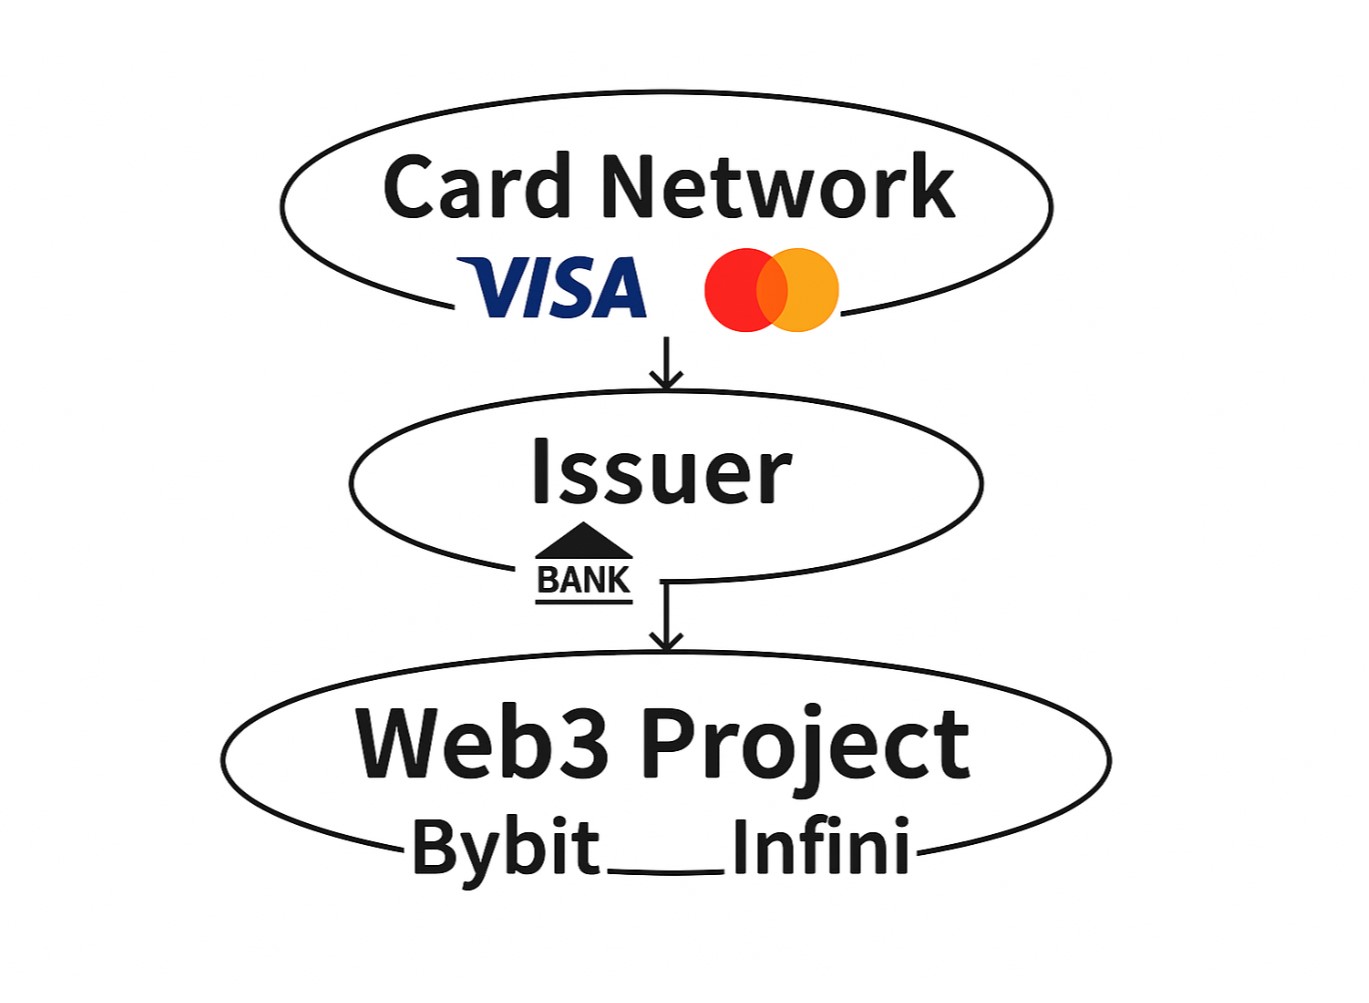
На примере типичной логики выпуска U-карт на рынке: их обычно совместно выпускают командные фонды Web3 и традиционные финансовые учреждения (банки и другие эмитенты), образуя трёхуровневую архитектуру «Платёжная ассоциация — Эмитент карт — Проект Web3»:
-
Уровень платёжных ассоциаций (например, Visa, Mastercard): контролирует ресурсы BIN-номеров и доступ к системам клиринга;
-
Эмитенты первого уровня (например, лицензированные финансовые институты DCS, Fiat24): отвечают за соответствие нормативным требованиям, взаимодействие с регуляторами, эскроу-счета и исполнение риск-менеджмента;
-
Команды проектов Web3 (например, Infini, Bybit): занимаются упаковкой продукта на фронтенде, привлечением трафика и маркетинговыми операциями, но по сути являются лишь «операторами второго уровня», арендующими лицензии;
Хотя эта трёхуровневая структура выглядит чётко разделённой по обязанностям, команда проекта фактически находится в самом конце экосистемы, где права минимальны, ответственность максимальна, а риски самые высокие. Не имея переговорной силы перед платёжными ассоциациями и эмитентами карт, при малейшем вопросе относительно происхождения средств пользователя или выявлении подозрительных операций (отмытие денег, мошенничество), даже без прямых нарушений банк-эмитент или платёжная ассоциация могут аннулировать карты или заблокировать счета, руководствуясь принципом «осторожности в управлении рисками».
Более реалистичная проблема заключается в том, что бизнес-модель U-карт изначально подвержена высоким рискам злоупотребления со стороны мошеннических групп, при этом проекты не имеют внутренних потоков денежных средств (например, комиссий за торговлю), как биржи, служащих буфером, а вместо этого напрямую несут потенциальные убытки конечных пользователей и регуляторные обязательства.
В такой модели, при возникновении инцидентов на уровне регуляций, платёжные ассоциации и банки высшего звена обычно перекладывают все штрафы по AML (противодействию отмыванию денег) на проект, от лёгкого списания обеспечения до прямого разрыва сотрудничества — тогда как посредники и платёжные шлюзы просто взимают сервисные комиссии и транзитные сборы, полностью избегая реальных рисков, что и объясняет, почему большинство проектов U-карт не выживают дольше полутора-двух лет.
Поэтому слова основателя Infini о том, что «99% времени и затрат дают нулевую выручку», не являются преувеличением: в этой цепочке основная прибыль действительно остаётся у банков-эмитентов, а проекты выживают лишь на микромарже, для реальной прибыльности требуются огромные объёмы транзакций, привлечение активов и высокочастотные сценарии потребления, однако одновременно с этим затраты на комплаенс и техническую поддержку растут экспоненциально по мере расширения бизнеса.
К тому же это утверждение подразумевает одно важное условие — постоянную позицию проекта в конце цепочки поставок. Ограниченный статус «оператора второго уровня» не позволяет вмешиваться в верхние уровни. Это также доказывает, что невозможность поддержания жизнеспособности U-карт, таких как Infini, — это не отраслевая неизбежность, а вопрос выбора пути:
Проектам, стремящимся преодолеть прибыльный bottleneck, необходимо двигаться вверх: интегрироваться в систему счетов, углубляться в уровень комплаенса, а не полагаться исключительно на вторичные, третичные или четвёртичные возможности, предоставляемые такими BIN-спонсорами, как Interlace.
Фактически, проекты, которые продолжают предлагать аналогичные услуги на сегодняшний день, уже не являются чисто U-картами, построенными на схеме «приток трафика из блокчейна + внешняя интеграция». Возьмём SafePal, imToken и TokenPocket: за всеми тремя стоит швейцарский банк Fiat24, можно сказать, у них общее происхождение, различается лишь путь интеграции и стратегия точек входа:
-
SafePal сочетает обслуживание персональных банковских счетов + услуги совместной Mastercard-карты, разместив банковский сервис на главной странице первого уровня входа;
-
imToken, выступая партнёром Fiat24, делает основной упор на услуги Mastercard. По функционалу он скрывает сервис банковского счёта по сравнению с SafePal, но также помещает «карту» в зону первого уровня входа;
-
TokenPocket идёт ещё более скрытным путём: точка входа в услугу спрятана на втором уровне входа, основное предложение также сосредоточено на Mastercard-сервисах, а для систем Android требуется скачивать версию из Google Play для активации;
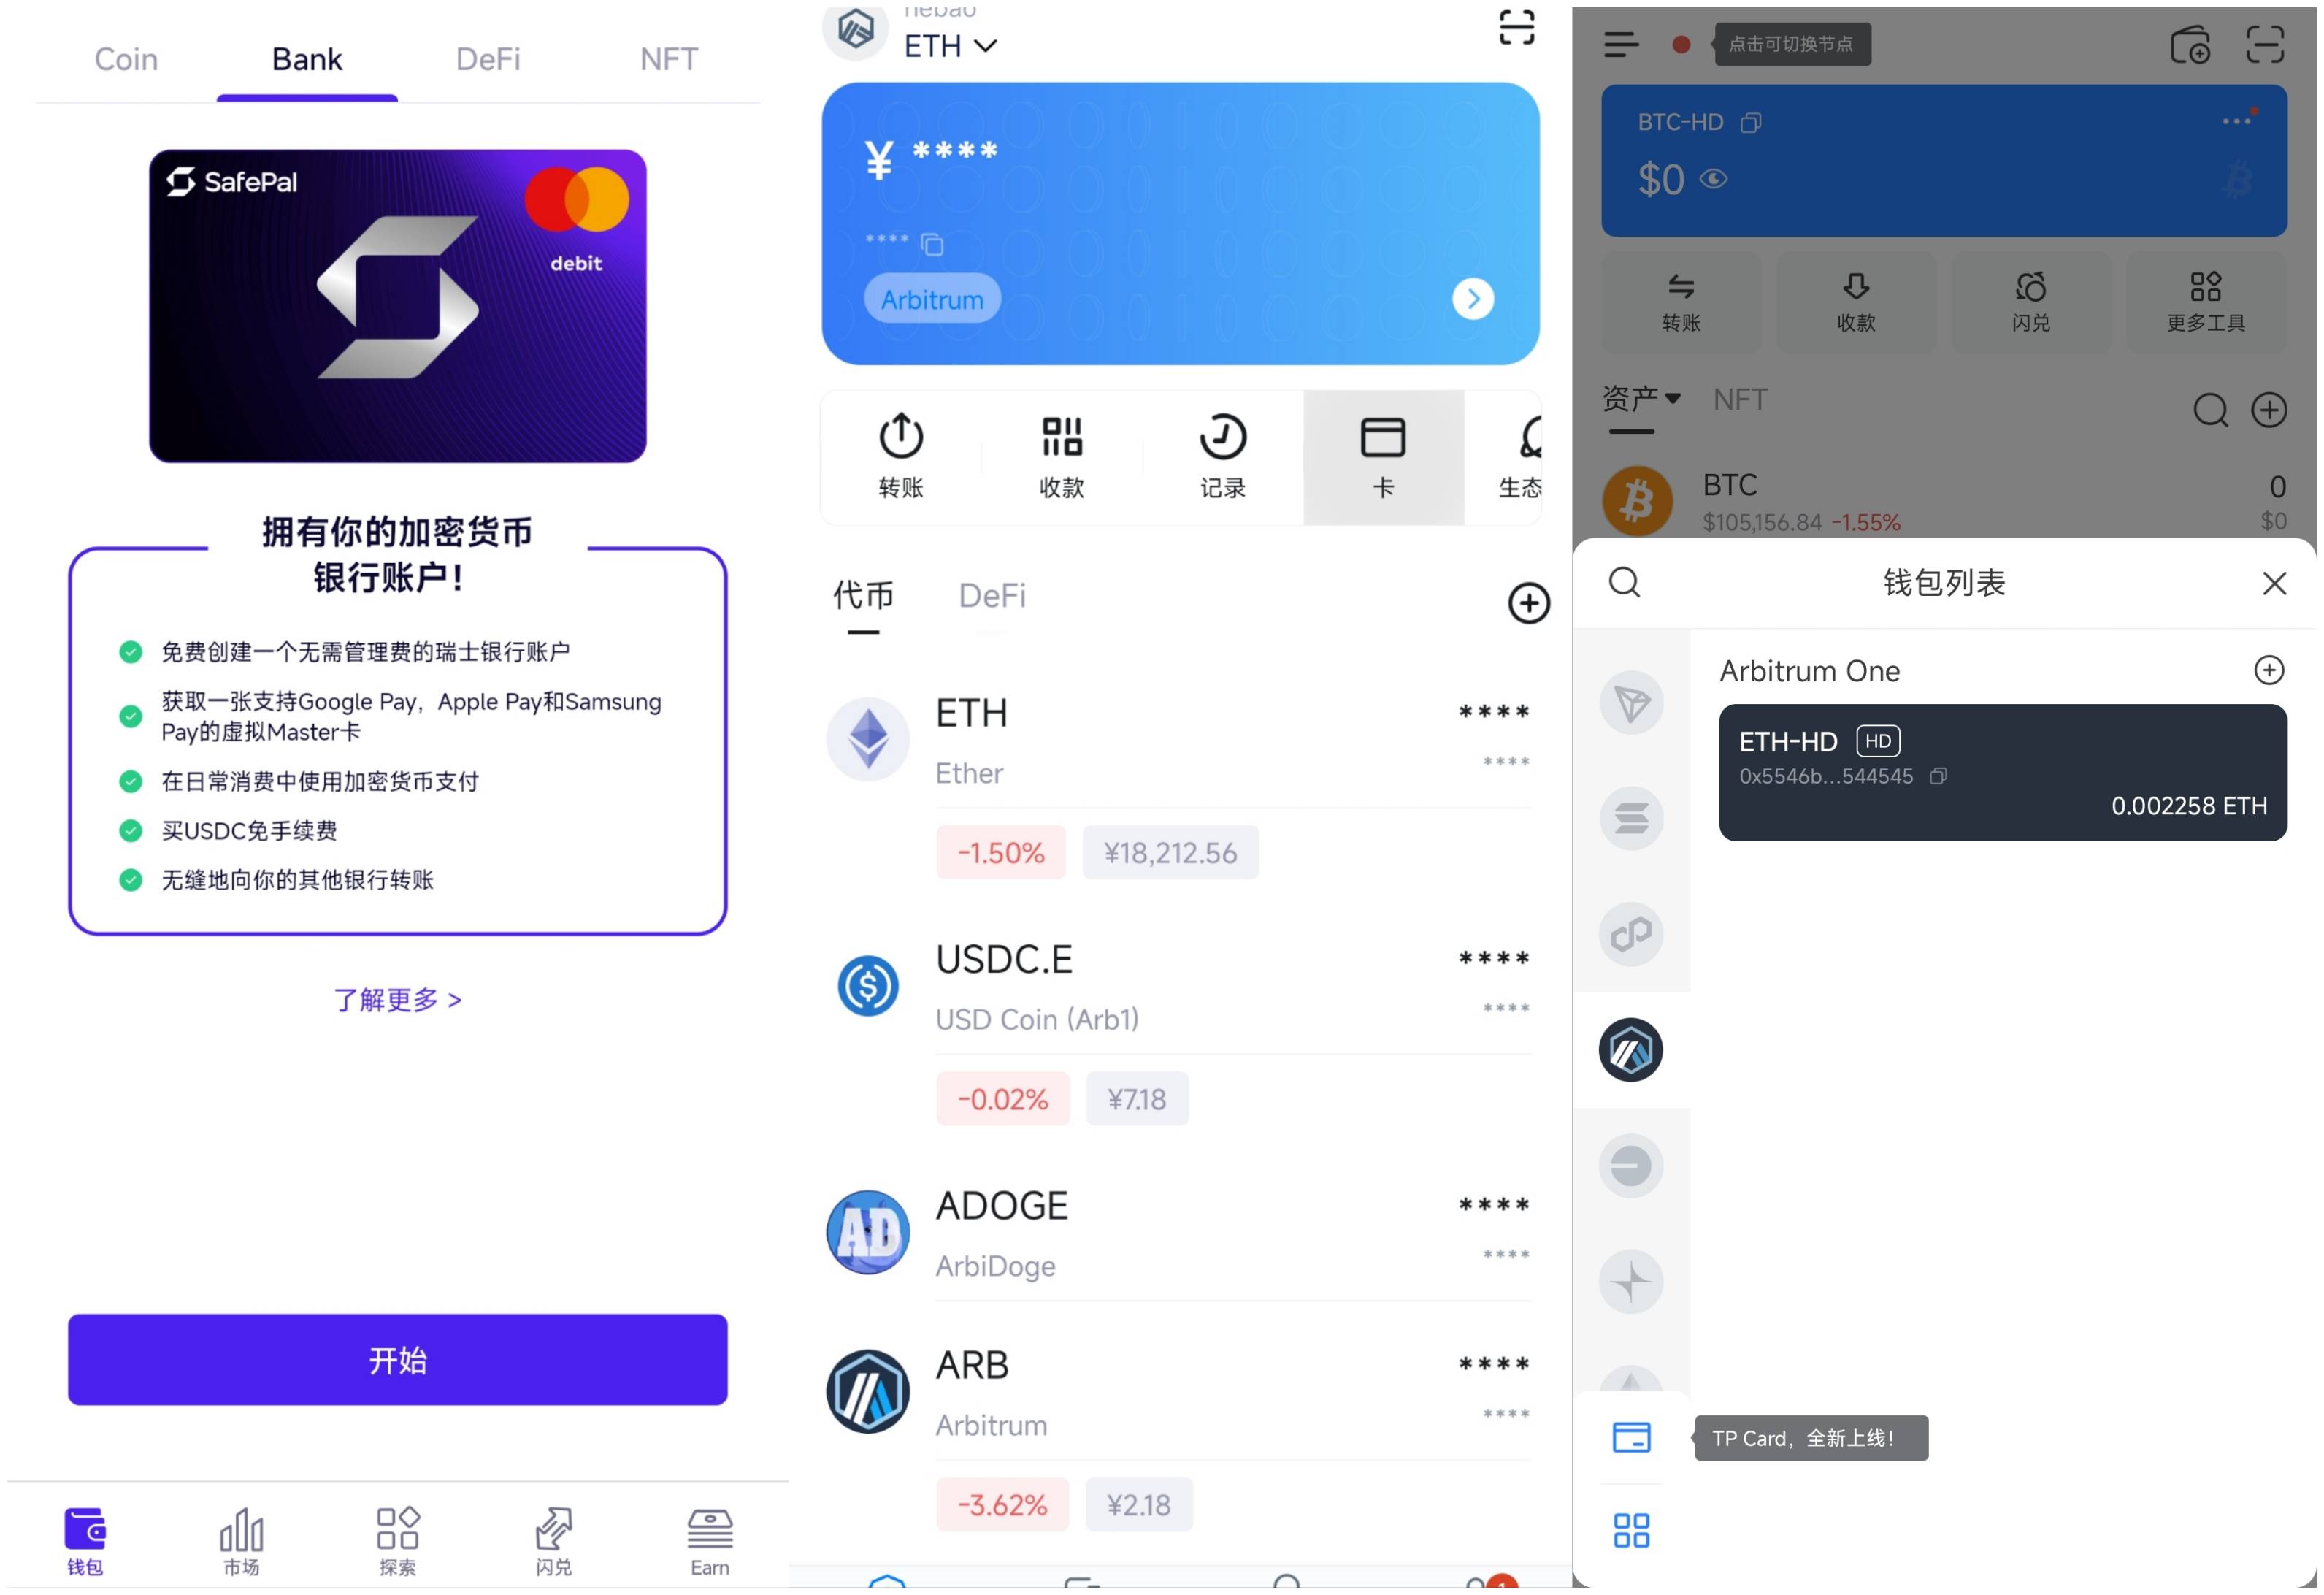
Слева направо соответственно: страница SafePal «Bank», вход в имToken Card, вход в TP Card
Особенно выделяется тот факт, что SafePal, осуществив стратегические инвестиции в Fiat24, напрямую выходит на уровни выпуска карт и управления счетами, перестав быть простым «перекупщиком» в конце цепочки. Фундаментальное сокращение трения и расходов на промежуточных этапах позволяет вернуть эту выгоду пользователям, предлагая такие льготы, как отсутствие платы за открытие счёта и нулевые комиссии за ввод/вывод средств.
Однако для кошельков и бирж подобные U-картные услуги изначально не являются основным бизнесом, а скорее представляют собой дополнительный бонус к услугам custody/non-custody в Web3 — они привлекают трафик, повышают долгосрочную лояльность пользователей и увеличивают последующий AUM. В этом контексте краткосрочное отсутствие прибыли или даже убытки вполне приемлемы.
Поэтому сегодня основными игроками, использующими этот инструмент как дополнение для повышения лояльности и привязки к активам, практически повсеместно выступают кошельки и биржи. К первым относятся SafePal, imToken, TokenPocket, Bitget Wallet, ко вторым — ведущие биржи, такие как Bybit и Bitget.
Как отмечалось ранее в статье «Хаос эпохи криптоплатежных карт: бизнес-модель, которую трудно поддерживать?», Web3-кошельки обладают врождёнными способностями управления криптоактивами и являются идеальной платформой для PayFi-услуг, одновременно позволяя строить более длительную структуру коэффициентов вовлечённости с точки зрения привлечения трафика, AUM и привязки пользователей; то же самое верно и для бирж.
В конечном итоге, в таком финансовом прикладном сценарии с жёстким регулированием, строгим комплаенсом и низкой доходностью попытка продвигать продукт только через организацию мероприятий и субсидии для начинающих Web3-команд, не имеющих собственной мощной пользовательской базы и глубокого понимания фундаментальных финансовых процессов, является крайне трудоёмкой задачей, что и является коренной причиной, по которой Infini в конечном итоге решил отказаться от потребительских U-карт, сосредоточившись на управленческих сервисах и B2B-направлении.
От Crypto к TradFi — это перспективный бизнес
Действительно ли U-карты абсолютно бесполезны?
Нет.
Как указано выше, на своём историческом этапе появления U-карты действительно выполнили свою миссию: помогло глобальным пользователям криптоактивов быстро конвертировать on-chain активы в офлайн-покупки, минуя сложную процедуру вывода фиата, позволив криптоактивам проникнуть в реальную экономику через форму предоплаченных карт.
Как быстрый канал вывода средств (Off-Ramp), соединяющий ранние криптопользователи с повседневными покупками, хотя U-карты в высокой степени зависят от традиционной финансовой инфраструктуры (Visa, Mastercard) и не являются легкоприбыльным делом, они удовлетворяют реально существующий спрос пользователей.
Для сравнения, она больше похожа на услуги заказа еды по телефону до повсеместного распространения Meituan и Ele.me: это определённый прогресс в пользовательском опыте, но всё ещё продукт, сшитый в рамках старой системы, не обладающий достаточной масштабируемостью и структурной стабильностью, поэтому в конечном итоге он注定 будет заменён более оптимальными решениями.
Интересно, что почти одновременно с объявлением Infini о закрытии, рано утром 18 июня по пекинскому времени, Сенат США большинством голосов 68 против 30 принял законопроект GENIUS, считающийся вехой в легислативном регулировании криптоплатежей. С высокой вероятностью данный законопроект пройдет палату представителей при президенте Трампе и будет официально подписан.
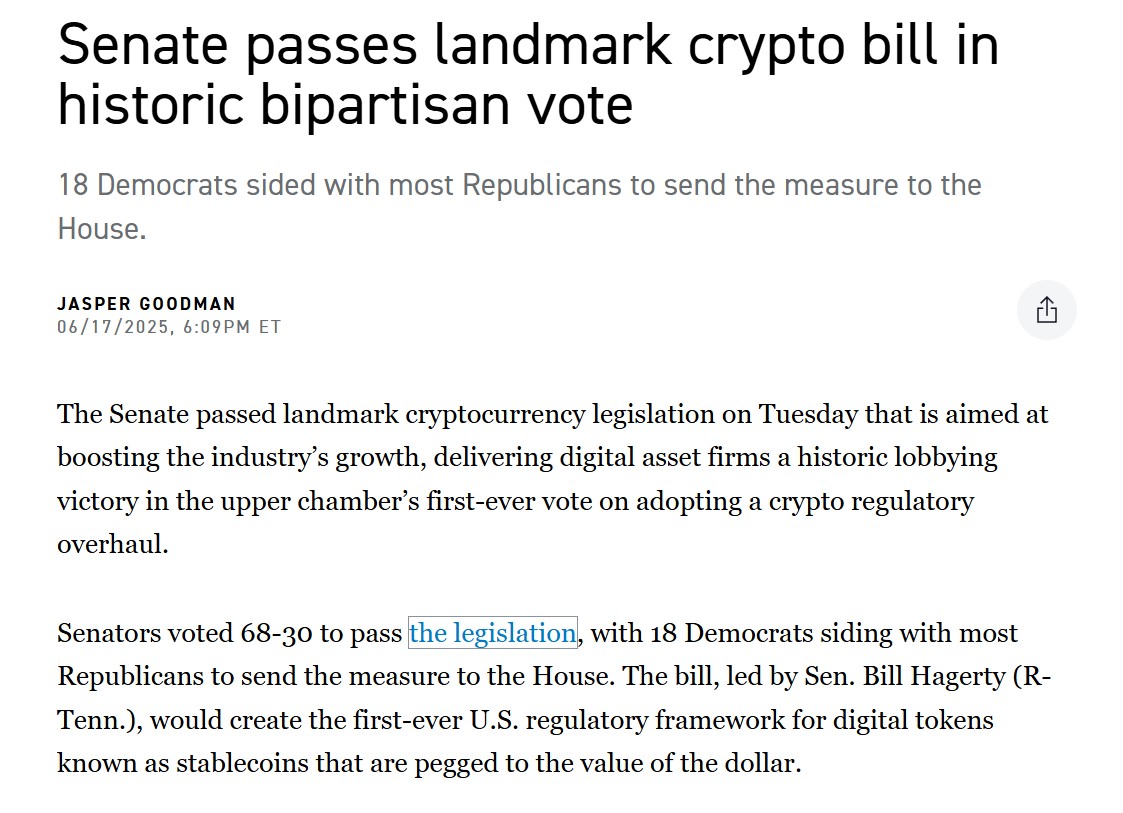
Источник:Politico
Это означает, что стейблкоины и стейблкоин-платежи вступают в период переформатирования с большим акцентом на комплаенс и институционализацию. Эпоха «диких западных законов» подходит к концу, открывается новое окно возможностей для PayFi.
И поэтому,настоящий вопрос заключается в следующем: какие именно финансовые шлюзы на самом деле нужны криптопользователям?
Ответом может стать не одна U-карта, а система финансового счёта, соответствующая нормативным требованиям, стабильная и обладающая масштабируемостью — которая позволит не только тратить USDT («U»), но и обеспечить двусторонний оборот между «on-chain» и «off-chain», создавая истинное замкнутое движение активов.
Иными словами,U-карты неизбежно будут заменены лицензированными банками с регуляторной квалификацией и системами риск-менеджмента. Традиционные финансовые институты станут гораздо активнее интегрироваться в цепочки платежей и сценарии использования Web3, обеспечивая комплаенс и связывая весь контур от кошелька пользователя до приёма платежей merchant’ами и операций ввода/вывода активов через банковские счета, платежные шлюзы и расчетные системы.
Именно этим путём следуют на сегодня основные кошельки, такие как SafePal, imToken и TokenPocket. Перестав делать ставку на карту как главный продукт, они сотрудничают с лицензированным банком Fiat24, фокусируясь на комплаенсе счетов и операциях ввода/вывода средств, чтобы проложить финансовый шлюз от Crypto к TradFi, где карта выступает лишь вспомогательным инструментом.
Являясь полноправным членом MasterCard, Fiat24 может обходить посреднические сервисы и напрямую взаимодействовать с центральными банками (ЕЦБ) и платёжными ассоциациями, что позволяет достичь низких затрат на выпуск карт и комиссий за транзакции. Его лицензия финансового посредника, выданная швейцарским FINMA, также позволяет пользователям открывать регулируемые банковские счета на своё имя, обеспечивая легальный обмен между стейблкоинами и фиатными валютами. Это явное преимущество на верхнем уровне цепи по сравнению с такими игроками, как Infini.
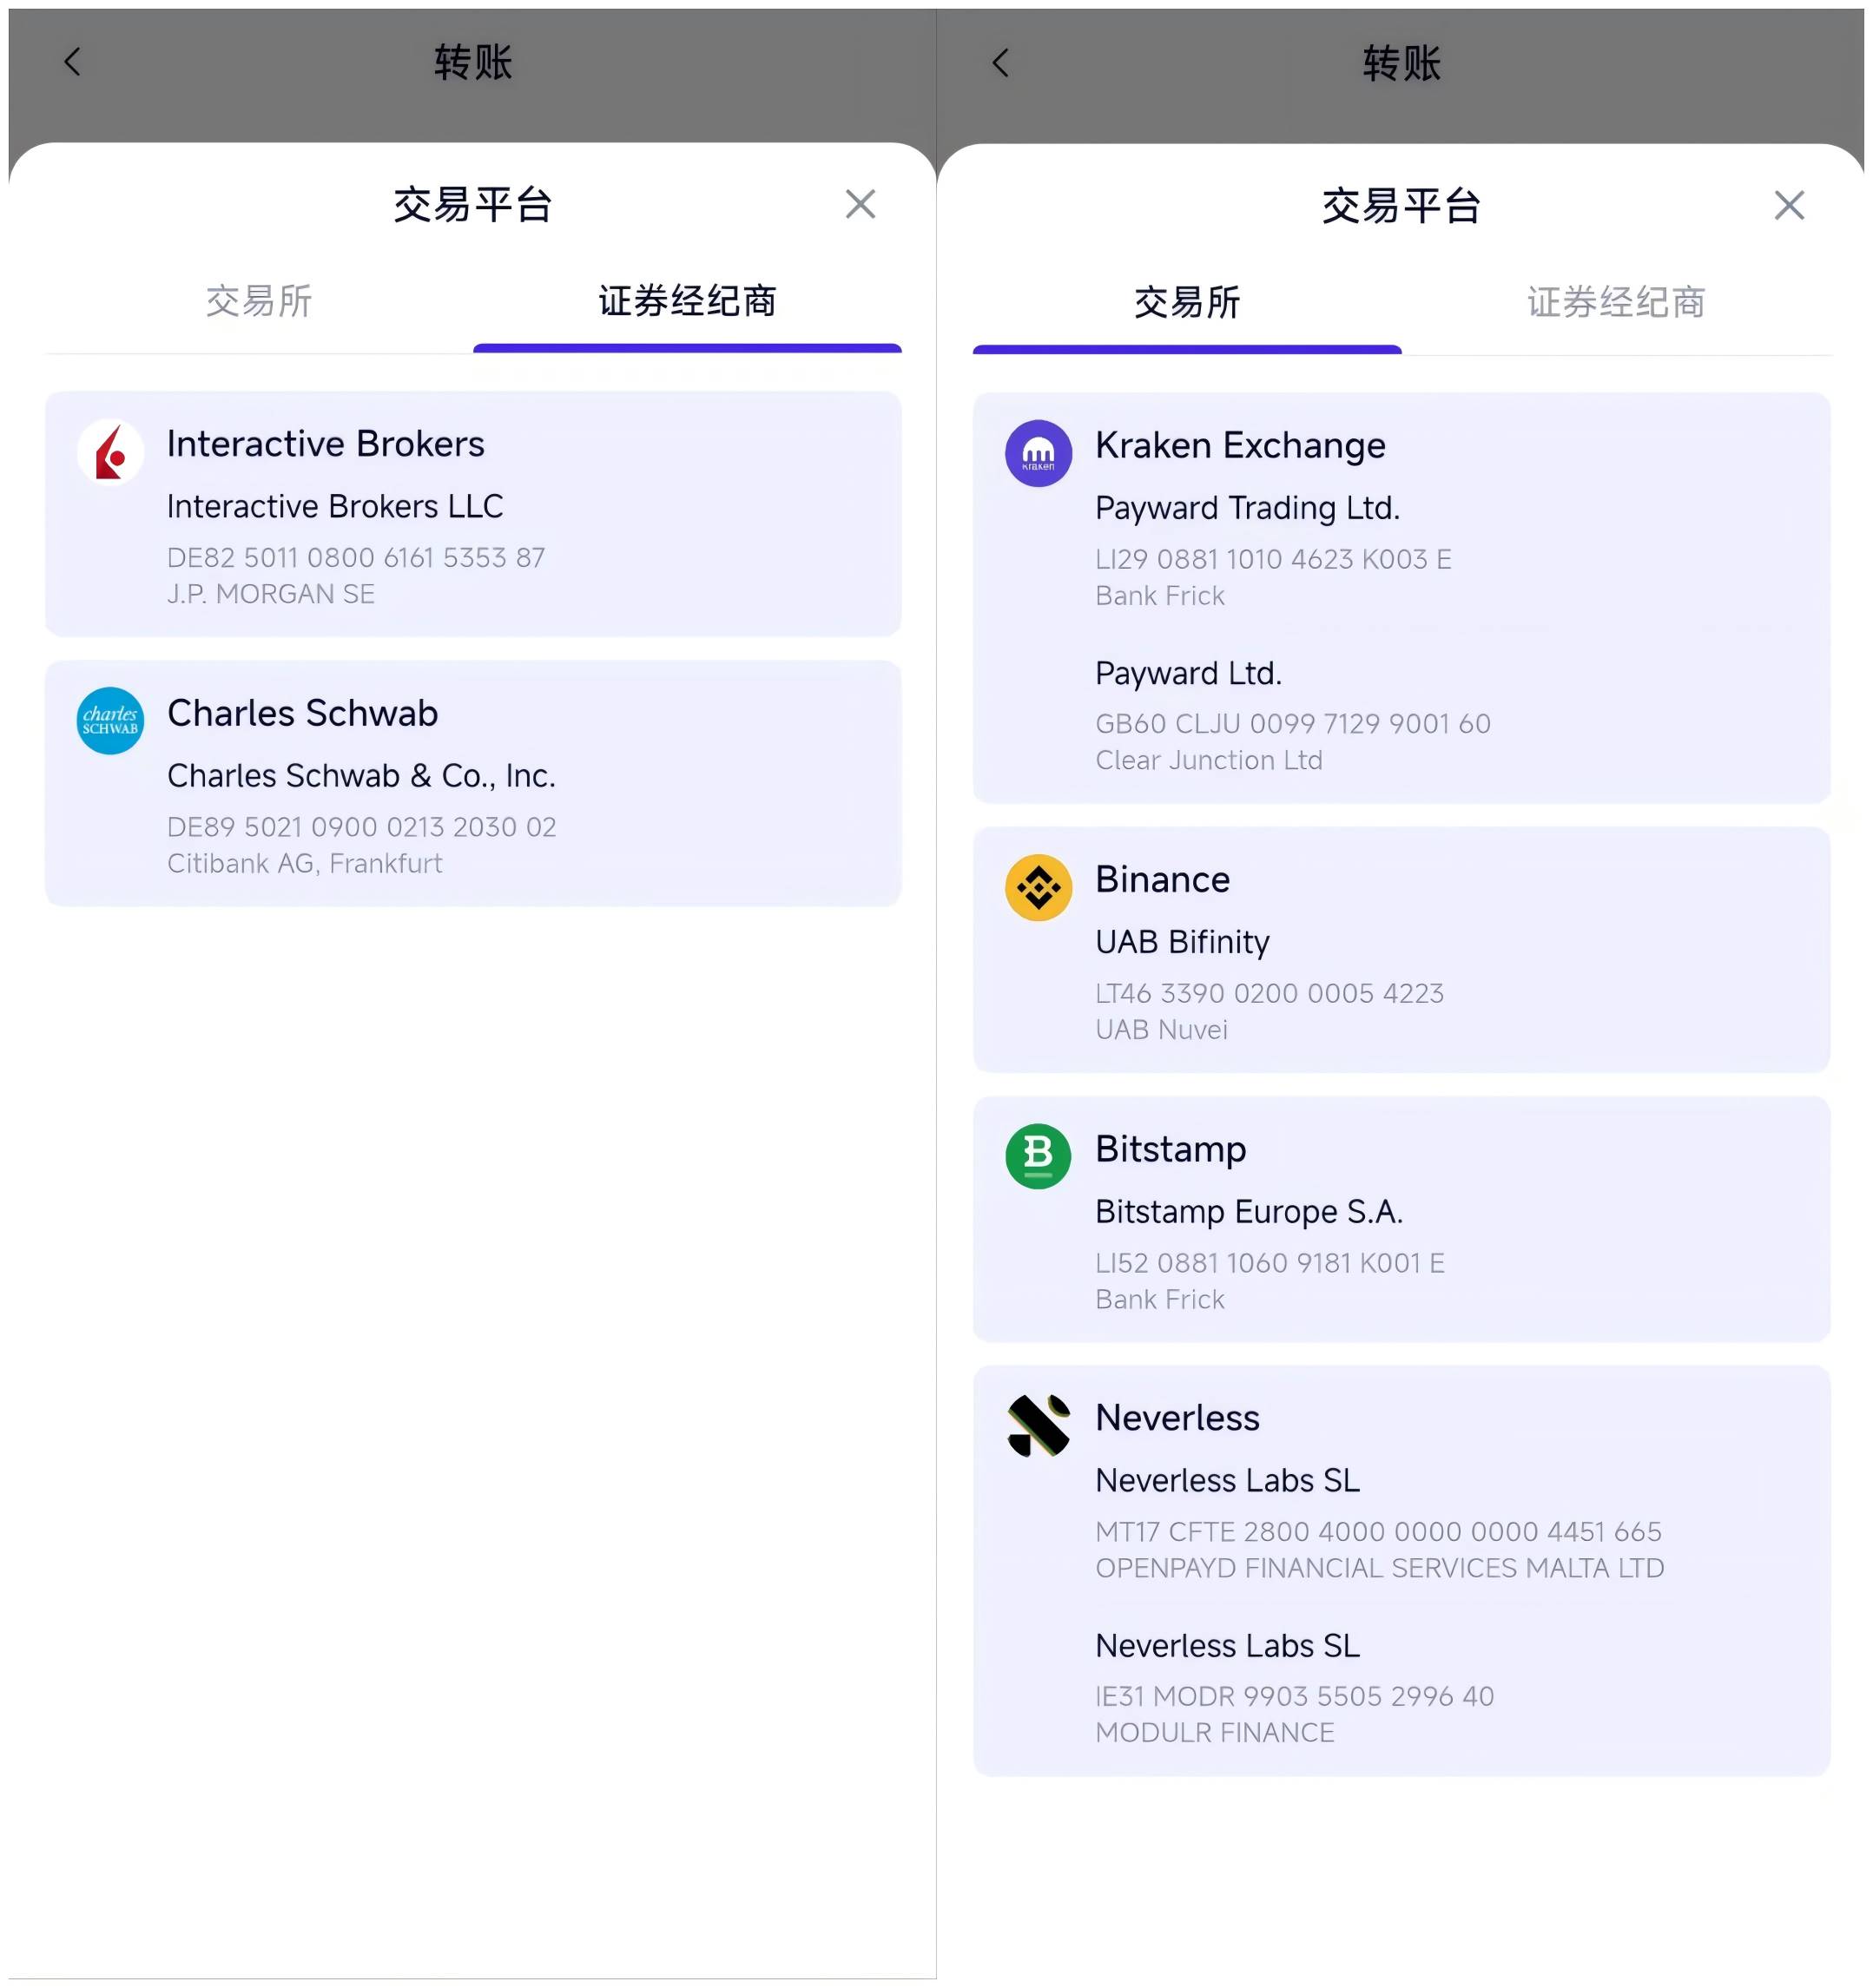
Услуги ввода/вывода средств брокерских компаний и CEX, поддерживаемые сервисом SafePal «Bank»
Возьмем для примера банковский сервис SafePal: он ещё в 2023 году сделал стратегические инвестиции в Fiat24. С точки зрения бизнес-структуры, ему не нужно действовать как «вторичный перекупщик», арендуя лицензии, а принципиальное отличие от чистого картного бизнеса, такого как у Infini, заключается в прямом контроле над системой счетов и ресурсами выпуска карт, что преодолевает ограничения «оператора второго уровня» и позволяет найти лучший баланс между затратами и управлением рисками.
Например, льготные тарифы, предлагаемые SafePal сообществу (бесплатный ввод/вывод средств, отсутствие платы за открытие счёта и карты), являются структурным ценовым преимуществом, недоступным для большинства проектов, всё ещё находящихся на стадии «аутсорсингового выпуска карт».
Кроме того, банковская система счетов на базе Fiat24 позволяет не только поддерживать повседневные покупки по карте, но и интегрирует ключевые сценарии полного замыкания контура funds между on-chain и off-chain:
-
Ввод/вывод средств в брокерские компании: Пользователи могут конвертировать криптоактивы в евро, осуществлять переводы по системе SEPA на счета основных брокеров, таких как Interactive Brokers (IBKR), Charles Schwab и Tiger Brokers, реализуя междоменное распределение on-chain активов;
-
Ввод/вывод средств через каналы CEX: Поддерживаются переводы на биржи, принимающие евро, такие как Kraken и Bitstamp, или обратный вывод средств на личные банковские счета, что позволяет избежать рисков серого OTC-рынка, завершить пути ввода/вывода между криптовалютой и фиатом, обеспечивая прозрачную и легальную цепочку движения средств;
-
Возврат off-chain капитала: Используя таких провайдеров международных платежей, как Wise, пользователи могут косвенно переводить евро обратно на местные банковские счета или в Alipay и WeChat, обеспечивая замкнутое движение активов от blockchain к локальной финансовой системе.
Весь этот комплекс маршрутов далеко превосходит традиционное представление об использовании U-карт как «сделал покупку и забыл», обладая реальной атрибутивностью счетов, комплаенс-возможностями и масштабируемостью сервиса.
От U-карты к счету, а затем к будущему «стейблкоин-платежу»
С точки зрения бизнес-логики, модель «карта + счет» явно обладает большей структурной устойчивостью и потенциалом роста, где лицензированные банки управляют счетами и регуляторными требованиями, а Web3-кошельки сосредотачиваются на ончейн-входах для активов и пользовательском интерфейсе, формируя коллаборативную структуру с четким разделением обязанностей и взаимным дополнением, что гораздо более устойчиво, чем изолированный картный бизнес, продвигаемый одними лишь проектами.
Я всегда считал, что Crypto и TradFi никогда не были противоположностями, а представляют собой процесс ускоренного сближения и взаимного усиления. Ведь TradFi специализируется на комплаенсе, архитектуре счетов и системах риск-менеджмента, в то время как Crypto имеет естественные преимущества в открытости активов, программируемости и бескомпромиссном исполнении.
Поэтому до полной трансформации будущих платежных систем наиболее надежным, прагматичным и устойчивым путем остается доминирование лицензированных финансовых институтов в сфере compliance счетов и расчетных систем, тогда как Web3-проекты концентрируются на on-chain входах и операциях с активами. Это формирует оптимальную комбинацию комплаенса и гибкости.
Эта модель представляет собой решение, актуальное в настоящем времени. Хотя она未必 приносит сверхприбыль, она обладает исключительной структурной устойчивостью и является наиболее применимой на данном этапе PayFi-решением. Именно этот путь выбирают SafePal, imToken и другие: сотрудничая с Fiat24, они предоставляют реально работающие IBAN-счета, платежные карты Mastercard, каналы SEPA, а также легальные возможности ввода/вывода средств для брокеров и CEX, реализуя замкнутый цикл движения активов между on-chain и off-chain.
Если удлинить временную шкалу, конечной формой PayFi, вероятно, станет сеть онлайн-платежей, которая полностью обойдет Visa/Mastercard:
-
Mерчанты принимают платежи в стейблкоинах, больше не конвертируя их в фиат;
-
Пользователи инициируют транзакции напрямую из кошелька, средства находятся в самохранении, расчеты происходят в блокчейне;
-
На стороне бэкенда всё поддерживается регулятивным стейблкоинами и сетью расчетных систем, без необходимости в каналах Visa / Mastercard или SWIFT.
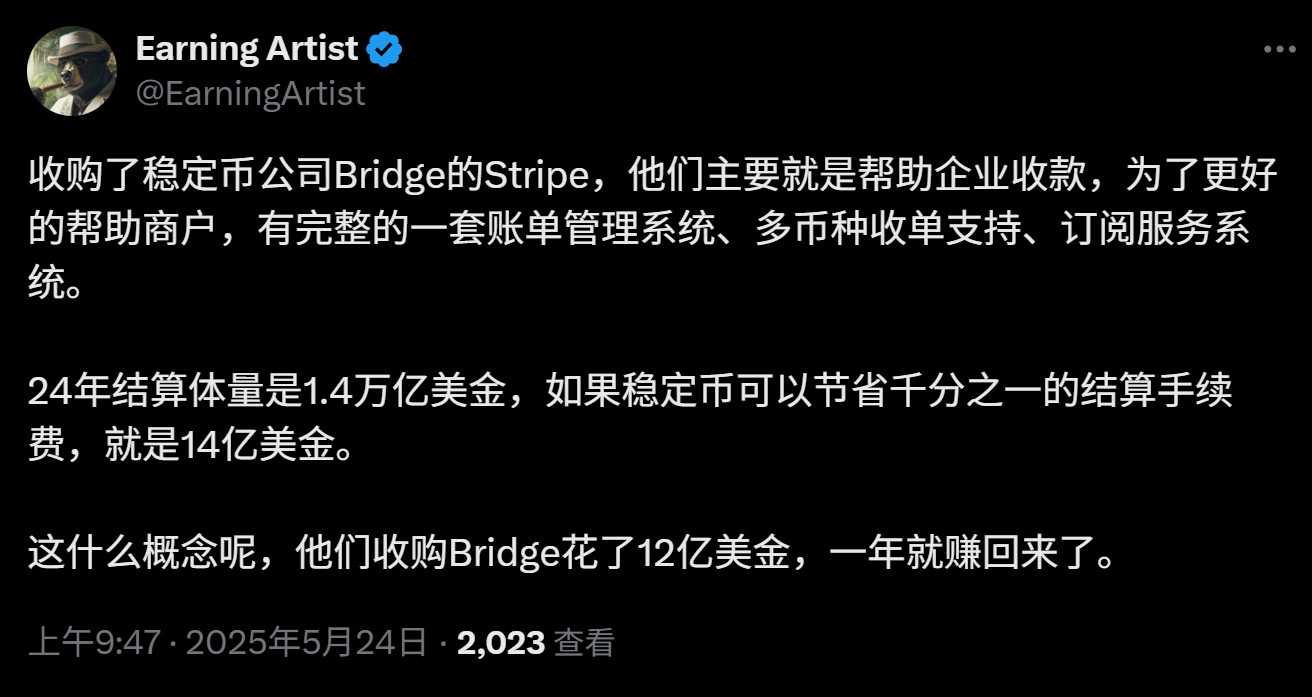
По факту, этот тренд уже набирает обороты: от запуска Circle платформ Programmable Wallets и CCTP (кроссчейновая клиринговая сеть для USDC) до приобретения глобального платежного гиганта Stripe провайдера API стейблкоинов Bridge в ноябре прошлого года за 1,1 млрд долларов — всё это попытки соединить ончейн-счета, активы стейблкоинов и мерчантайзинговые терминалы сбора платежей, обходя традиционные платежные звенья с банками-эмитентами и платёжными ассоциациями.
Это также демонстрирует, что гиганты традиционных платежных сетей давно перестали «подозревать крипто», а активно интегрируют on-chain возможности, сближаясь со структурой Web3-счетов и сетями расчета по стейблкоинам. Именно эта система, как ожидается, сможет по-настоящему обойти узкие места высоких затрат и низкой эффективности традиционных платежных систем, возможно даже превзойдя существующие кроссбордерные решения вроде Airwallex и Wise по стоимости и пользовательскому опыту, став следующей генерацией мировой платежной инфраструктуры.
Но это вопрос будущего.
Очевидно, что U-карты принадлежат «прошедшему времени истории», текущая модель合规ных банковских счетов (например, SafePal/Fiat24) — это «настоящее время», а сети ончейн-расчета стейблкоинами — это истинное «будущее время».
В конечном итоге, только те, кто сможет пройти через эволюционный путь этих трех уровней структуры, получат право занять место в следующей волне трансформации платежных парадигм.
Заключение
Таким образом, уход Infini — это лишь естественный финал для переходного продукта типа U-карт, который изначально обречен на замену.
Мы можем рассматривать его как пробное подключение Web3-мира к реальному миру в период, когда каналы комплаенса еще не были четко очерчены. Он в определенной степени выполнил свою историческую миссию «позволить криптоактивам тратиться».
Однако по мере прояснения регуляторных границ и роста статуса стейблкоинов запросы пользователей смещаются от простого «можно платить картой» к «можно свободно оборачивать, инвестировать и формировать замкнутый цикл», что требует реального построения фундаментальных возможностей, особенно синергии между Crypto и TradFi.
Новая партия PayFi уже разыгрывается не на картах.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Farm_Web3