


30 американских публичных компаний подхватили «эффект MicroStrategy»: компании со средней и малой капитализацией становятся основой крипторезервов, а их акции вырастают в среднем максимум на 438%
Автор: Нэнси
В то время как традиционные практики в криптосфере, такие как ребрендинг, обратный выкуп и сжигание токенов, постепенно утрачивают свою эффективность, на первый план выходит модель «криптоакций», построенная на активных капиталовложениях, которая уже становится новым нарративным драйвером для криптопроектов.
От финансовой сферы до технологий, от здравоохранения до развлечений — всё больше публичных компаний следуют пути Strategy, включая криптоактивы, такие как BTC, ETH, SOL и TRX, в свои балансы, запуская капитальную игру по переоценке стоимости. PANews в данной статье проанализировала данные о 30 американских публичных компаниях, официально объявивших о планах создания крипторезервов.
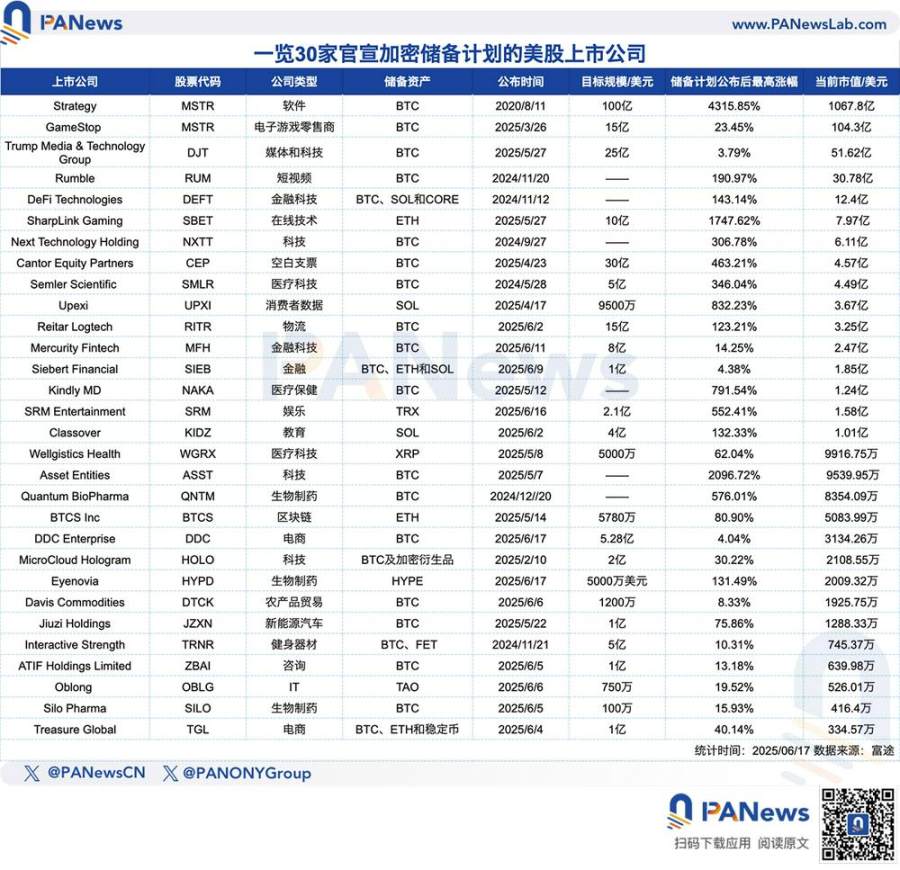
От финансовой стратегии к логике оценки: компании со средней и низкой капитализацией коллективно воспроизводят «эффект Strategy»
Будучи пионером стратегии криптоакций, Strategy ещё в августе 2020 года первой включила биткоин в свой баланс. Тогда этот смелый шаг воспринимался как альтернативный финансовый эксперимент. Однако пять лет спустя нишевая стратегия трансформировалась в главный нарратив, которому стремятся следовать компании из разных отраслей. Всё больше предприятий, особенно тех, что торгуются на биржах со средней или низкой капитализацией, начинают формировать резервы в виде криптоактивов, пытаясь перестроить логику своей рыночной оценки через комбинацию «крипторезервы + рычаги финансового рынка».
Среди 30 рассмотренных американских публичных компаний, помимо технологических и финтех-представителей, таких как Strategy, BTCS и DeFi Technologies, криптоактивы начинают включаться в портфели традиционных отраслей: здравоохранения, биотехнологий, электронной коммерции, образования, производства электромобилей, торговли сельхозпродукцией и развлечений.
У большинства таких компаний наблюдаются общие проблемы: слабая динамика основного бизнеса, стагнация оценки и недостаток ликвидности. Примеры включают SharpLink Gaming, Semler Scientific, Kindly MD, Quantum BioPharma и Silo Pharma. На фоне исчерпания традиционных путей размещение криптоактивов становится не только финансовой стратегией, но и попыткой переписать нарратив на рынке капитала. Так, SharpLink Gaming недавно граничила с исключением с листинга из-за невыполнения показателей. После объявления в конце 2024 года о переходе на Ethereum в качестве основного резервного актива компания оперативно привлекла кредитное соглашение на сумму 425 млн долларов. Интерес рынка резко вырос, капитализация взлетела с 2 млн до десятков миллионов долларов, а логика оценки полностью изменилась.
При этом структура крипторезервов по-прежнему определяется биткоином как абсолютной базой. Согласно данным, около 20 публичных компаний прямо указали BTC в своём списке активов, включая Strategy, GameStop, Trump Media, Rumble, Next Technology Holding и Cantor Equity. Ethereum постепенно стал второй по популярности резервной валютой: его выбрали BTCS, Treasure Global, SharpLink Gaming и другие. Некоторые корпорации предпочитают диверсифицированный подход, формируя смешанные криптопортфели из BTC, ETH и других токенов (как DeFi Technologies, Siebert Financial, Interactive Strength), балансируя между устойчивостью к рискам и потенциалом спекулятивного интереса.
С точки зрения временнóй динамики: хотя Strategy начала копить биткоины ещё в 2020 году, в последующие годы она оставалась практически единственным последователем. Лишь в четвёртом квартале 2024 года, после того как цена BTC снова достигла высоких отметок, а акции Strategy существенно подорожали, доходность модели криптоакций взлетела, запустив волну массового формирования крипторезервов.
Капитализация подавляющего большинства этих компаний составляет от 100 до 1000 млн долларов, тогда как цели по накоплению резервов варьируются от нескольких миллионов до десятков миллиардов. Например, целевой объём запасов Strategy достигает 10 млрд долларов, Cantor Equity — 3 млрд, Trump Media — 2,5 млрд. Примечательно, что у ряда фирм заявленные резервы многократно превышают их текущую рыночную стоимость, создавая выраженный эффект финансового рычага. Хотя это подогревает спекулятивный интерес инвесторов, оно же значительно повышает риски перегрева и обесценивания оценочных мультипликаторов.
В динамике котировок большинство компаний пережили краткосрочный взлёт после анонса резервных планов: средняя максимальная прибавка составила 438,53%. Лидеры роста включают Strategy (до 4315,85% с момента первого объявления), Asset Entities (2096,72%), SharpLink Gaming (1747,62%) и Kindly MD (791,54%). Тем не менее, бумаги ряда фирм, таких как SIEB, SILO и DTCK, показали минимальную волатильность, что свидетельствует о недоверии рынка к их способности реализовывать планы и достоверности текущего нарратива.
Помимо самого факта резервирования, рыночный эффект усугубляется стратегической поддержкой со стороны криптогигантов или известных фондов. Так, SharpLink Gaming заключила стратегическое партнёрство с ConsenSys, получив одобрение экосистемы Ethereum. Cantor Equity Partners объединилась с Twenty One Capital для реализации стратегии запасов BTC при поддержке Tether, SoftBank и Брендана Литника (сына министра торговли США). SRM Entertainment планирует сделать TRX основным резервом и объявила о поддержке со стороны основателя TRON Джастина Сун. Интересно, что по объёму торгов 17 июня эта компания временно обошла Alibaba и Tencent. Подобная интеграция криптоподдержки даёт предприятиям влияние в экосистеме, выходящее за рамки простой финансовой настройки, и усиливает связь между их блокчейн-активами и рынком капитала.
Наблюдается чёткий тренд: публичные компании больше не ограничиваются лишь BTC и ETH, начиная приобретать такие перспективные активы, как XRP, SOL, TRON и HYPE. В будущем лоббирование криптопроектами участия в формировании резервных фондов или поиск публичных компаний для партнёрства может стать новой отраслевой нормой.
В целом, массовый вход публичных компаний в сегмент крипторезервов выглядит на поверхности как признание ценности цифровых активов, но по факту отражает умение грамотно использовать механизмы фондового рынка. В условиях слабых финансовых показателей и ограничений по капитализации подобная игра в «криптоакции» позволяет существенно пересмотреть логику оценки бизнеса. В краткосрочной перспективе это открывает новые каналы финансирования и нарративные возможности для фирм со средней и низкой капитализацией. В долгосрочном плане устойчивость этой тенденции будет зависеть от трёх факторов: способности поддерживать резервную структуру, реального прироста стоимости активов и прозрачности ончейн-операций.
Разделывают торт публичных компаний? Рыночные риски и споры о манипуляциях идут бок о бок
По мере быстрого распространения практики включения криптоактивов в корпоративные балансы, рынок охватили масштабные дискуссии о вопросах управления рисками, возможных манипуляциях и необходимости адаптации нормативной базы.
Защитник идеи биткоина и генеральный директор Bitcoin Magazine Дэвид Бэйли рассматривает эту волну как парадигмальный сдвиг в структуре капитала. Он открыто заявляет: «Каждый раз, когда наш резервный фонд биткоинов попадает в индекс, оттуда исключают традиционную компанию без криптоактивов. Простите, но ваша ликвидность теперь — это ликвидность биткоина. Или присоединяйтесь, или вымывайтесь.»
Генеральный директор Blockstream Адам Бэк также предупреждает: «Резервные компании, аккумулирующие биткоин, постоянно откусывают кусок от пирога традиционных публичных компаний. Если вы проигнорируете крупнейшую арбитражную возможность этого века, перераспределение капитала в итоге оставит вас позади. Речь уже давно не идёт просто о „варианте на выбор“.»
Партнер по управлению Dragonfly Хасиб Куриши считает, что в каждом рыночном цикле основатели проектов следуют за потоком ликвидности. Предыдущая фаза характеризовалась бума IPO токенов из-за аномальной активности криптофондового рынка; нынешний цикл смещает фокус на интеграцию токенов в традиционные акции (по аналогии с финансовыми компаниями). Он отмечает, что спекулятивный капитал редко задерживается надолго, поэтому модель «финтех-компаний» вряд ли станет конечной, однако ожидает, что тренд продлится ещё 1–2 года до угасания интереса.
Что касается риск-менеджмента в компаниях с крипторезервами, генеральный директор Strategy Майкл Сейлор рекомендует: «Публикация доказательств резервов в блокчейне — не самая лучшая идея». Он объясняет, что раскрытие адресов кошельков создаёт долгосрочные риски отслеживания для институционалов. Без публикации данных о долгах, заверенных аудитом Big Four, информация исключительно о запасах теряет смысл.
Основатель Binance Чанпэн Чжао (CZ) также подчеркнул в соцсетях: «Эти компании принимают риски. Риски принимает каждая корпорация. Риск — это не бинарное состояние вроде 0 или 1. Это спектр от 0 до 100. Нашедши правильный баланс, вы получите оптимальное соотношение риска к инвестиционной доходности (risk/ROI). Риском можно и нужно управлять. Отсутствие принятия рисков само по себе является риском.»
В ходе одной из сессий вопросов и ответов генеральный директор Coinbase Брайн Армстронг признался, что ранее рассматривал возможность выделения до 80% баланса на покупку биткоина, но в итоге отказался от агрессивного плана «во избежание разрушения бизнеса». Он пояснил, что на ранних этапах резкое падение цены BTC могло бы сократить денежный поток компании с 18 месяцев до 10, что заблокировало бы развитие и привлечение средств. При этом он уточнил, что Coinbase действительно хранит часть активов в биткоине на своем балансе: сейчас около 25% чистой кассы инвестировано в криптовалюту. «Мы не собираемся вкладывать 80%, на мой взгляд, это слишком опасно.»
Касательно решений многих небольших публичных компаний направлять значительные средства на закупку альткоинов, глава департамента цифровых активов VanEck Мэттью Зигель отмечает: заявления о покупке токенов (таких как XRP и SOL) на сотни миллионов долларов часто служат лишь инструментом накачки акций малокапитализированных фирм, многие из которых торгуются на Nasdaq. «Это зачастую попытки инсайдеров накрутить цену для последующей распродажи. Если капитализация мизерная и нет информации о новых инвесторах, я расцениваю подобные схемы как мошенничество.»
В новом отчёте цифровой банк Sygnum предупредил о рисках экспансии такой леверажной модели: постоянная докупка биткоинов через выпуск облигаций и другие формы кредитного плеча, практикуемая Strategy и другими, отдаляет бизнес от традиционных финансовых стратегий. Это снижает пригодность BTC в качестве резервного актива для центробанков, а чрезмерная концентрация holdings способна уменьшить рыночную ликвидность и усилить ценовую волатильность, что снизит аппетит центральных банков и крупных институтов к подобным конфигурациям.
Ранний сторонник биткоина Макс Кайзер также скептически относится к новым финансовым компаниям, копирующим маршрут Strategy, утверждая, что они ещё не прошли проверку истинным медвежьим рынком. Он подчёркивает: «Сейлор никогда не продавал биткоин во время затяжных спадов, напротив, он наращивал позиции. Истинными верующими в биткоин-резервы могут считаться лишь те корпорации, которые сохраняют свои позиции неизменными даже в самые тяжёлые периоды рынка.»
В конечном счёте, криптоактивы переходят из статуса простых резервов в ранг стратегических направлений, но итоговый успех или провал любого предприятия в этом поле всегда определяет рынок.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 PANews













