Криптокарты на базе USDT терпят жесткий откат
Автор: TechFlow
Когда-то невероятно популярный рынок криптовалютных платежных карт (U-карт) сегодня столкнулся со стагнацией.
17 июня соосновательница Infini Кристина опубликовала пост в X, объявив о прекращении обслуживания розничных криптоU-карт, а также подробно объяснив причины такого решения:
Высокие затраты на комплаенс, мизерная прибыль и тяжелое операционное бремя.
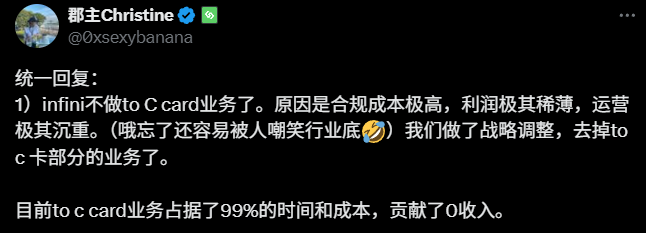
Она призналась, что направление B2C поглощает 99% времени и ресурсов компании, практически не принося финансового вклада. Данное объявление знаменует стратегический уход Infini из розничного рынка карт с переориентацией на управление активами и корпоративные услуги (B2B).
Но еще год или два назад U-карты считались прорывным инновационным продуктом на стыке криптоиндустрии и традиционных финансов.
Благодаря возможности прямых трат стейблкоинами, такими как USDT и USDC, U-карты быстро набрали аудиторию среди криптоэнтузиастов; в то время ChatGPT только набирал обороты, многие желали воспользоваться подписками, но упирались в отсутствие зарубежных банковских карт для оплат. Таким образом, U-карты стали новым платежным шлюзом на волне ИИ-бума.
Вывод средств и доступ к ChatGPT: первое отражало стремление криптоиндустрии к безопасности каналов вывода, второе — активировало совершенно новые платежные сценарии.
Однако сейчас, по мере развития отрасли, обе эти потребности уже не являются строго обязательными для U-карт. По мере того как все больше проектов U-карт сворачивают деятельность, степень трудности ведения этого бизнеса становится всё очевиднее.
Не уникальный случай
Уход Infini не является изолированным инцидентом.
Из открытых источников можно извлечь немало примеров частичного или полного прекращения функционирования проектов U-карт. Наиболее показательные из них:
-
В сентябре 2024 года OneKey анонсировала приостановку новых регистраций и пополнений баланса, а 31 января 2025 года официально прекратила услугу U-карт. Хотя официальные представители не привели детальных причин, в отрасли подозревают, что это связано с разрывом связей с поставщиками платежных инфраструктур или усилением давления регулирующих органов;
-
В декабре 2023 года Binance прекратил эмиссию карт в Европейском экономическом пространстве, а в августе 2023 года завершил партнерство в ряде регионов Латинской Америки и на Ближнем Востоке. Эти шаги рассматриваются как реакция на ужесточение локального законодательства;
-
Вернемся к 2018 году: одна из крупнейших мировых платежных сетей Visa из-за проблем с соблюдением нормативных требований расторгла договор с WaveCrest. Последняя выступала в роли посредника, предоставлявшего услуги эмиссии и платежной обработки для криптокарт, отвечавшего за интеграцию U-карт в сеть Visa. Внезапный уход Visa напрямую парализовал возможности WaveCrest обслуживать своих клиентов, включая таких провайдеров U-карт, как Bitwala и Cryptopay.
Все эти кейсы указывают на один факт: бизнес криптовалютных карт в глобальном масштабе страдает от системных проблем.
Зависимость от внешних поставщиков и растущие издержки
С точки зрения конечного потребителя, U-карта — предельно простой продукт: получил и используй. От пользователя требуется лишь сравнить размер комиссий и скрытых издержек.
Однако со стороны оператора платформы корень проблемы кроется в сложной архитектуре цепочки поставок и колоссальном давлении на финансовые показатели.
Прежде всего, работа U-карт построена на взаимодействии множества сторон: пользователь пополняет баланс стейблкоинами (например, USDT), платформа выводит средства в фиат через off-ramp-шлюзы, а платежная сеть (Visa, Mastercard) совместно с эмитирующим банком проводит клиринг.
При этом внешнее звено — в первую очередь платежные сети и банки — находится вне влияния криптоиндустрии. Это превращает U-карту в «придаток» традиционной финансовой системы, лишая её какой-либо переговорной силы.
Так откуда берется такое множество брендов U-карт?
Биржи выпускают карты, кошельки выпускают карты, платежные стартапы тоже выпускают карты… Разве любая компания может выпустить криптоплатежную карту?
Когда пользователь видит карту с логотипом той или иной криптобиржи и знаком VISA, за фасадом скрывается партнёрская модель между лицом, заказывающим выпуск карт, и технологическим провайдером.
Например, за картой Coinbase VISA изначально стоял технологический провайдер Marqeta, который обеспечивал выпуск криптодебетовых карт и предоставлял пользователям услуги авторизации транзакций в реальном времени и мгновенной конвертации средств;
Именно благодаря присутствию роли «технологического провайдера» процесс выпуска криптоплатежных карт стал довольно прозрачным.
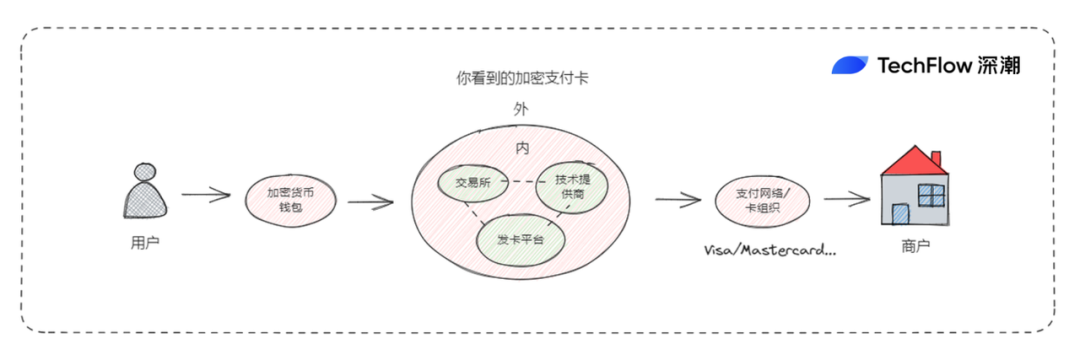
Технологические провайдеры предоставляют сервис, функционально аналогичный“выпуск карт как услуга”: поставляя организациям необходимую технологию безопасности, платежные движки и клиентские интерфейсы, они поддерживают выпуск криптокарт, конвертацию валют и проведение расчетов.
А сторона, запрашивающая эмиссию, должна лишь подключиться к API или SaaS-решению провайдера для выпуска и управления криптокредитными/дебетовыми картами.
Кроме того, услуга «выпуск карт как услуга» от технологических партнеров включает авторизацию транзакций, конвертацию средств, мониторинг операций и риск-менеджмент, помогая эмитентам автоматизировать процессы и повышать операционную эффективность.
(Более детально о данной схеме читайте в наших прошлых публикациях: Гонка за выпуском карт: бизнес-модель криптовалютных платежных карт за кулисами)
То есть карта в вашем кошельке на самом деле является результатом тесного взаимодействия эмитента, техпровайдера, банков и платежных сетей.
Одновременно это означает, что каждый участник цепочки забирает свою комиссионную долю. Всем хочется получить часть пирога, и эмитентам/бренд-операторам, находящимся ближе к низу этой цепочки, достается совсем небольшая маржа.
Доход U-карт генерируется преимущественно из торговых комиссий, однако взносы платежных сетей в размере 1–3%, дополнительные расходы на конвертацию стейблкоинов и плата за ведение банковских счетов моментально съедают всю прибыль от бизнеса.
Доходы не покрывают расходы, но главная беда в том, что постоянные издержки невозможно обрезать.
Поддержка инфраструктуры U-карт — тяжелый труд. Техническое сопровождение требует обработки транзакций в реальном времени и гарантии кибербезопасности, клиентский отдел обязан обрабатывать запросы на возвраты и консультировать пользователей — например, заявленные Infini 10 рабочих дней на возврат средств требуют отдельной строки бюджета на персонал и оперативное реагирование.
Для обычных пользователей отдельные платежи могут вызывать технические затруднения в разных сценариях, однако операторы проекта U-карт обязаны оперативно решать эти персонализированные вопросы. Поскольку цепочка поставок слишком длинная, любые сбои на стороне техпровайдера или платежной организации, приводящие к приостановке сервиса, неизбежно приводят к тому, что сам проект оказывается под раздачу.
Регуляторные риски
Кроме того, жизнеспособность U-карт сковывается жесткими регламентами. KYC и AML (противодействие легализации преступных доходов) являются базовым фильтром, а выход на рынки Северной Америки и Европы требует регистрации в американском FinCEN и строгого следования европейскому регламенту MiCA, что многократно усложняет задачу.
Сам USDT исторически является активом, предпочитаемым для серых схем (включая отмывание денег и быстрые переводы распределителей), что изначально диктует необходимость выделять значительные ресурсы на контроль рисков.
Что касается наиболее агрессивных рисков: когда компании, развивающие бизнес U-карт, выбирают модель «регистрация за рубежом, штат сотрудников работает в Китае», учитывая специфику законодательства в отношении криптоиндустрии, подобная структура автоматически генерирует серьезные правовые риски.
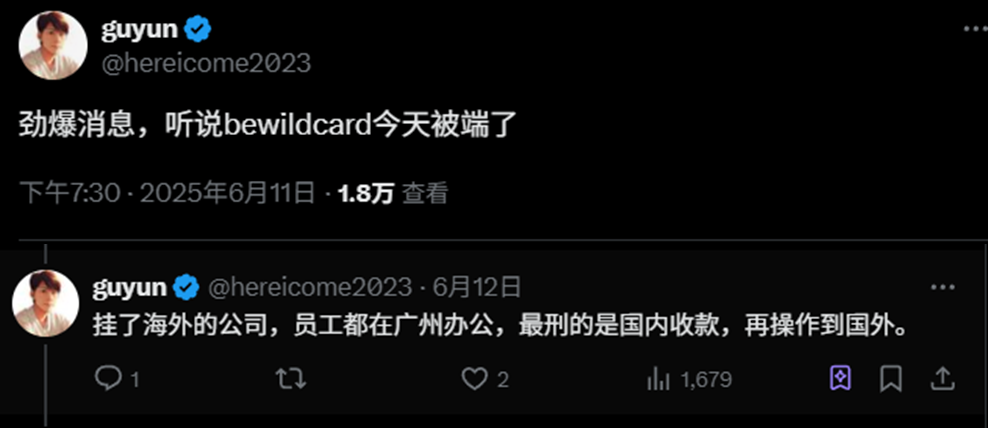
В последнее время в соцсетях также появлялись слухи о принудительном закрытии отдельных направлений U-карт. Нам не известна достоверность этих сведений и детали происшедшего, но один факт остается неоспоримым:
Затраты ресурсов на соблюдение локальных нормативных требований в бизнесе U-карт, а также сопутствующие риски, на порядок превышают угрозы многих ончейн-проектов. Иногда причина кризиса кроется не в самом инструменте, а в объемах вовлеченных средств, кругах пользователей и ужесточающемся информационном поле, способных мгновенно нанести урон репутации бренда.
Работа на пределе возможностей без видимой прибыли, постоянная головная боль вместо дохода — именно такова общая участь большинства платежных проектов, пытающихся запустить собственные U-карты.
В текущих реалиях бизнес U-карт, пожалуй, гораздо более рентабелен для централизованных бирж (CEX). CEX и не ставят целью генерировать прибыль непосредственно от выпуска карт. При условии, что основная трейдинговая деятельность приносит достаточно доходов, использование U-карт для повышения лояльности аудитории и позиционирования их как премиального сервисного преимущества будет оптимальной стратегией.
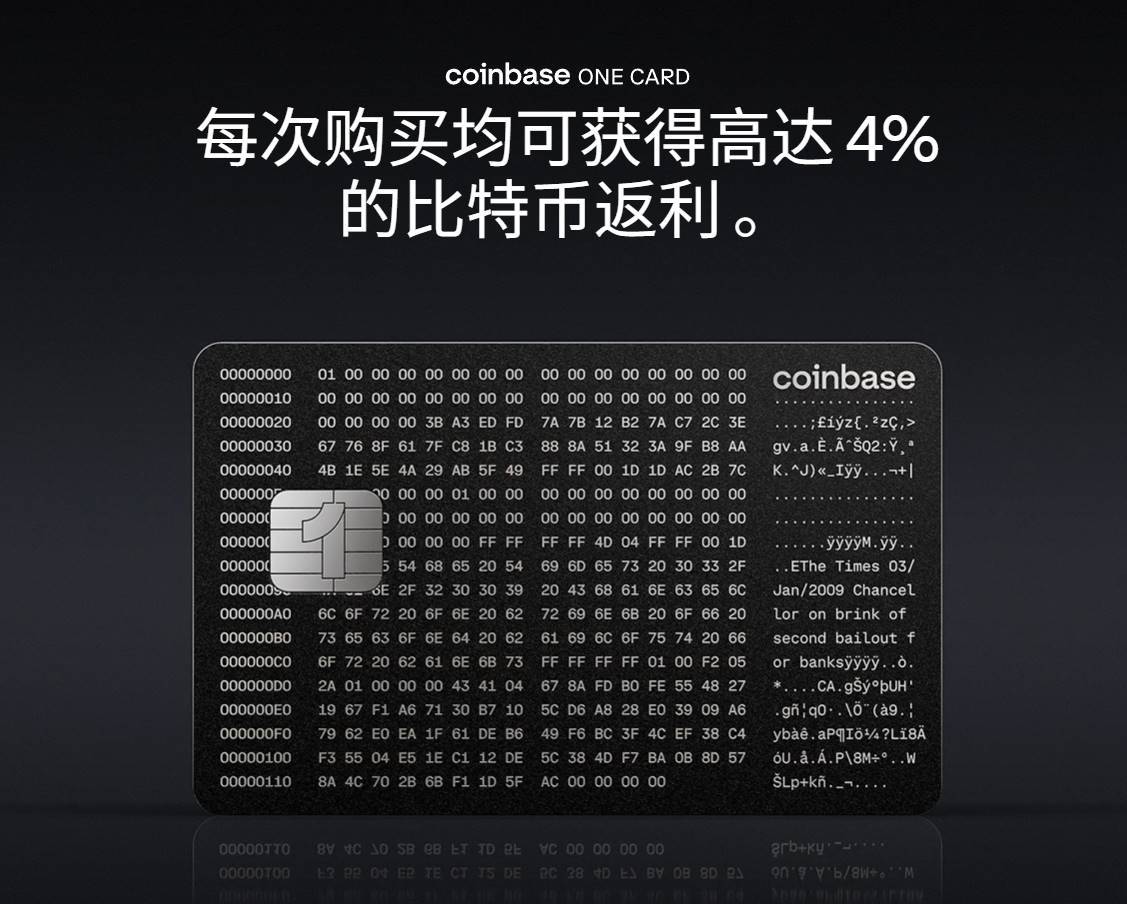
Например, Bybit и Bitget продолжают поддерживать свои версии U-карт, а на конференции State of Crypto стало известно, что Coinbase планирует выпустить карту Coinbase One Card осенью 2025 года: пользователи будут получать до 4% биткоином в виде кэшбэка за каждую покупку, выпуск обеспечен инфраструктурой American Express.
Эмиссию карт действительно стремятся запустить все, но финальный успех всегда будет определяться наличием合规-ресурсов и качеством риск-менеджмента. Судя по текущей динамике, ниша криптовалютных карт постепенно консолидируется в руках узкого круга лидеров отрасли.
От придатка к самостоятельности
С одной стороны, криптоиндустрия испытывает трудности при выходе в традиционный бизнес, с другой — классические финансовые институты активно осваивают направления, связанные с цифровыми активами, что становится устойчивым трендом.
Будь то стейблкоины, RWA или недавний ажиотаж вокруг публичных компаний в США, инвестирующих в криптоактивы, традиционные финансы, опираясь на накопленную базу капитала и комплаенс, активно переживают процесс интеграции и извлекают прибыль из криптоэкосистемы;
В то же время развитие самой криптоиндустрии, помимо чисто криптогенных активов, ориентированных на торговлю и оферные (on-chain) инструменты, при попытках интегрироваться во внешний мир всё сильнее ощущает зависимость от внешних контроллеров.
Сложности бизнеса U-карт по сути обнажают неудобное положение всей криптоиндустрии при взаимодействии с традиционной финансовой системой. Будучи «придатком» legacy-финансов, криптоиндустрия так и не смогла отхватить рычаги управления в платежном сегменте.
Возможно, снижение зависимости от фиатных конвертаций, инициирование платежей напрямую из кошелька и проведение сверок через блокчейн для мгновенных переводов в обход старых платежных сетей полностью соответствуют первоначальному видению крипто-технологий, но в реалиях compliance и рыночной экономики этот путь кажется излишне утопичным.
Если же ради освобождения от зависимости в традиционном бизнесе предпринимать попытки монополизировать производственную цепочку, закупая банки, платежные шлюзы и технологических провайдеров, это, безусловно, взвинтит себестоимость, особенно на фоне неопределенного спроса на использование физических носителей.
Глубже погружаясь в противоречия, выявленные через призму бизнеса U-карт, становится ясно, что они характерны не только для платежного сектора, а пронизывают весь процесс экспансии криптоиндустрии во внешний мир.
Пока инновации и медиа-шум могут удерживаться исключительно на внутренней криптопочве, шанс для независимого выхода в мейнстрим, принадлежащий независимым игрокам, всё ещё не настал.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow