


Infini Card внезапно объявил о закрытии, возможно, из-за регуляторного давления. Является ли бизнес с U-картами всё ещё выгодным?
Автор: Ушоу Блокчейн
Данный материал составлен на основе открытых источников, не отражает позицию «Ушоу Блокчейн» и не является инвестиционной рекомендацией. Просим читателей строго соблюдать законодательство страны проживания и не участвовать в незаконной финансовой деятельности.
В начале июня основатели Infini еще давали интервью, продвигая U-карты, но всего через несколько дней внезапно объявили о прекращении обслуживания, что вызвало бурные обсуждения:
17 июня днем Infini неожиданно опубликовала заявление о принятии решения об остановке сервиса Infiniti Card. Начиная с сегодняшнего дня карты Global, Lite и Tech полностью приостанавливают работу и прием новых заявок. Приносим искренние извинения за доставленные неудобства. Основные функции, такие как пополнение, вывод средств и заработок Earn, продолжают работать без изменений, ваши средства находятся под надежной защитой. Для оперативного урегулирования данной ситуации мы автоматически вернем реальную плату за выпуск карты (за вычетом любых примененных скидок) на баланс вашего аккаунта Infini. Средства поступят в течение 10 рабочих дней, никаких действий от вас не требуется. Уже инициированные возвраты будут перечислены на ваш аккаунт Infini, их обработка займет от 5–21 рабочих дней. Безопасность ваших денежных средств не пострадает.
Соучредитель Infini (прозвище Цзюньчжу) поясняет: Infini отказывается от направления toC-карт. Это связано с чрезвычайно высокими расходами на соответствие регуляторным требованиям, ничтожно низкой маржинальностью и тяжелой операционной нагрузкой. Сегодня направление toC-карт поглощает 99% времени и бюджета, генерируя нулевой доход. В приоритете теперь управление капиталом и инвестиционные продукты. Текущая модель работы криптокарт по-прежнему предполагает оффрамп USDT и USDC с последующей конвертацией стейблкоинов в фиат через традиционные платежные сети. Это слишком запутанный, длительный и дорогостоящий процесс. Без масштабных дотаций невозможно предложить ставки и кэшбэк, сопоставимые с Web2-продуктами. U-карты не являются финальным ответом на потребности Web3-платежей стейблкоинами. На текущий момент Infini — это централизованный продукт, однако в будущем компания полностью сделает ставку на децентрализацию, исследуя и внедряя децентрализованные платежные протоколы. Мы ни при каких обстоятельствах не пойдем по старому централизованному пути.
Цзюньчжу также поделилась, что при создании U-карт они перенимали опыт у OneKey, и в итоге судьба продукта оказалась схожей с историей OneKey. Аппаратный кошельник OneKey ранее тоже запускал U-карту, но впоследствии также внезапно приостановил сервис.
По поводу прекращения обслуживания высказывались предположения о его связи с недавним инцидентом вокруг WildCard. WildCard — это платформа, специализирующаяся на предоставлении услуг виртуальных кредитных карт, позволяющая пользователям легко регистрироваться и оплачивать зарубежные сервисы. Платформа была особенно оптимизирована для работы с OpenAI, включая автоматическую регистрацию и обновление подписки ChatGPT Plus. Согласно слухам, данный проект попал под проверку регулирующих органов.
Основатель Infini Кристиан в ходе последней трансляции Space рассказал об особенностях карты Infini, среди которых: карта всегда была ориентирована на обычных пользователей и розничных трейдеров. Именно ради этого она и создавалась. В отличие от криптокарт бирж, ориентированных на VIP-клиентов, наша карта разработана для массового потребителя и отличается дружелюбностью и практичностью. Сама по себе криптокарта — действительно «неблагодарный» продукт, но мы неизменно ставили во главу угла удобство пользователей. Прозрачные и крайне конкурентные тарифы. В частности, на базовой валюте в долларах США комиссия за транзакции составляет всего 0,1%, что является одним из самых низких показателей на рынке. В дальнейшем мы планируем продолжить оптимизацию для дальнейшего снижения издержек и сохранения долгосрочного ценового преимущества. Наиболее уникальная особенность заключается в наличии функции генерации дохода на остаток по карте. На рынке такое встретишь редко. Многие пользователи держат на карте определенную сумму в USDT для повседневных трат, а мы предоставляем доходность от ликвидных продуктов, чтобы компенсировать издержки при конвертации. Эти доходы формируются благодаря стратегиям, которые мы разрабатываем и которые демонстрируют отличные результаты на практике. Некоторые из них представляют собой уникальные алгоритмы, недоступные на других DeFi-платформах, и мы готовы открыть их доступ всем пользователям.
Пользователь @knowyourself518 отметил в X (Twitter), что в сфере U-карт расследование, инициированное внутренним доносом, может обернуться штрафами, несопоставимо превышающими стоимость лицензии; одно крупное взыскание способно обрушить бизнес. Если добавить к этому прозрачность ончейн-потребления средств (например, необходимость подтверждения источников поступления), расходы на комплаенс возрастают экспоненциально. Факты злоупотребления U-картами со стороны мошеннических схем встречаются постоянно, однако платформы лишены «кормовой базы» в виде комиссий за деривативные контракты, свойственной биржам, и вынуждены напрямую принимать на себя риски розничных клиентов, что при длительной эксплуатации неизбежно приводит к проблемам.
Еще более суровая реальность такова: карточные ассоциации и банки-апстрим полностью перекладывают штрафы за нарушения AML на эмитента карт. В лучшем случае списывают гарантийный взнос до нуля, в худшем — — аннулируют лицензию, тогда как посредники просто собирают свою комиссию. Покупка банка бесполезна: если карточной ассоциации не нравится эмитент, штрафовать будут именно банк; за неплатеж последует исключение из сетей Visa/Mastercard, поэтому покупка банка не решает корень проблемы. Реальные затраты пользователей значительно превышают заявленные 1–2% комиссии: плата за выпуск, потери при обмене валюты, издержки при пополнении… без субсидий средние реальные ставки по отрасли составляют 3–5%. С учетом ценового преимущества гигантов традиционных карт (Visa/MC), генерирующих огромные обороты, U-карты абсолютно неконкурентоспособны в сегменте мелких покупок. Без крупных субсидий обычный потребитель просто не подпишется на этот продукт. Криптокарта — низкодоходный проект, требующий колоссальных объемов транзакций и депозитов для достижения прибыли, а также очень ресурсоемкий. Однако с ростом масштабов бизнеса расходы на комплаенс и операционную деятельность стремительно увеличиваются. Таким образом, ключевым фактором остается возможность выхода на крупные объемы, оптимально с синергией с основным профилем компании.
Примечательно, что картовые ассоциации, банки высшего звена и платежные провайдеры извлекают выгоду из комиссий и штрафов, тогда как все операционные риски (управленческие кризисы, регуляторные взыскания, убытки от мошенничества) полностью перекладываются на стартапы. По сути, это превращается в азартную игру, где комплаенс-арбитражеры используют венчурный капитал Web3. Следовательно, U-карты — невыгодный бизнес. Платежный сектор сам по себе не отличается высокой доходностью, а регулируемые финансовые услуги для конечных потребителей тем более неподъемны для молодых команд.
Несмотря на окончательный уход Infini, направление U-карт остается крайне привлекательным для инвесторов. Так, 14 марта 2025 года RedotPay анонсировала успешное закрытие раунда финансирования серии A на $40 млн. Раунд возглавил Lightspeed VC. После обязательства вложить средства в декабре 2024 года значительные суммы предоставили HSG и Galaxy Ventures. В финансировании также приняли участие DST Global Partners, Accel, Vertex Ventures (венчурная фирма с поддержкой Temasek) и другие инвесторы.
На конференции State of Crypto в июне Coinbase объявила о партнерстве с American Express для выпуска премиальной кредитной карты «Coinbase One Card», которая предусматривает вознаграждения за покупки в биткоинах и бонусы за стейкинг. Параллельно компания объединяет усилия с Shopify и Stripe для расширения экосистемы платежей в USDC, обеспечивая переход стейблкоинов из блокчейна в сферу реальных физических покупок.
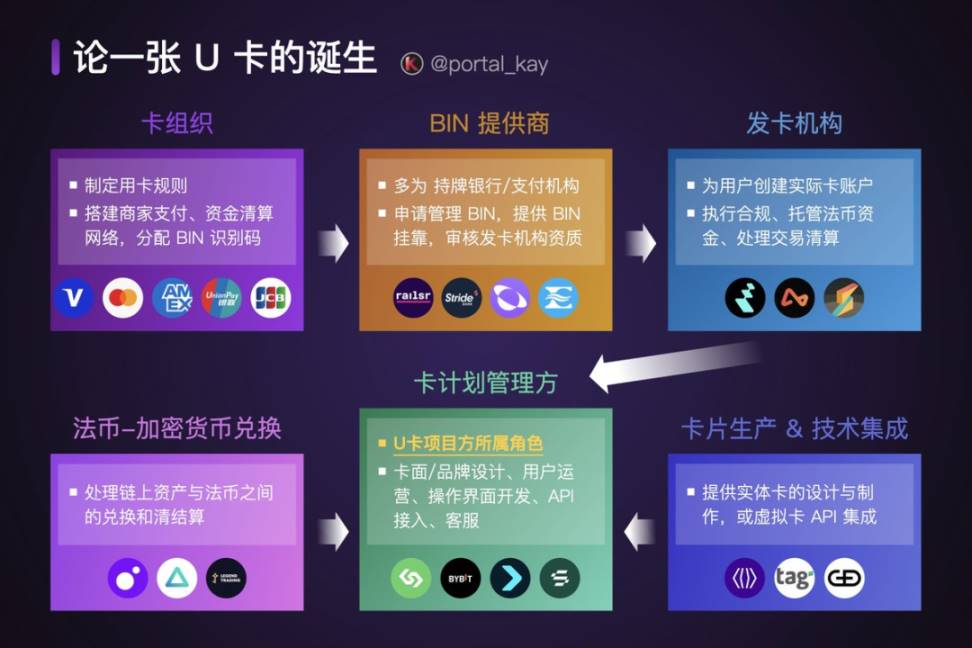
@portal_kay ранее детально разобрал процесс создания U-карты, включающий картовую ассоциацию, провайдера BIN, эмитента карт, оператора карт-программы, конвертер фиат/криптовалюта, производителя карт и технологического интегратора. В экосистеме U-карт (виртуальных кредитных карт или платежных инструментов) взаимодействие по цепочке поставок строится на четком разделении ролей и охватывает следующие звенья: Картовые ассоциации (например, Visa, MasterCard) находятся на самом верхнем уровне, устанавливают правила, построили глобальную сеть расчетов и выделяют лицензированным финансовым учреждениям банковские идентификационные номера (BIN) (первые 6 цифр номера карты). Провайдеры BIN (например, Evolve Bank, Railsr) представляют собой лицензированные банки или платежные организации, отвечающие за подачу и управление BIN, оценку квалификации партнеров, предоставление проектам возможности подключиться к эмиссии карт, а также содействие соблюдению нормативных требований и расчетам. Эмитенты карт (например, REAP, Airwallex) открывают счета пользователей, выполняют процедуры KYC/KYT, хранят фиатные средства и обрабатывают расчеты по транзакциям, обычно не оперируя непосредственно криптоактивами. Операторы карт-программ (например, Bybit Card, Bitget Card) выступают ядром проектов U-карт: отвечают за дизайн продуктов, управление аудиторией, разработку API и стратегии риск-менеджмента, взаимодействуют с эмитентами по вопросам KYC и координируют маркетинговые кампании с картовыми ассоциациями. Конвертеры фиат/криптовалют (например, MoonPay, Circle) осуществляют обмен цифровых активов на фиат внутри блокчейна, например, преобразуя пополнение USDT в доллары США и размещая их на эскроу-счетах. Наконец, производители карт и технологические интеграторы (например, IDEMIA, G+D) обеспечивают физическое производство носителей или интеграцию API для виртуальных карт, поддерживают привязку к электронным кошелькам, таким как Google Pay и Apple Pay, а современные BaaS-компании предоставляют комплексные решения на базе SDK. Все участники тесно сотрудничают, формируя прочную основу для операционной и комплаенс-деятельности в сфере U-карт.
Риски комплаенса остаются главным препятствием для U-карт. FinTax указывает на необходимость учитывать ряд юридических рисков при использовании таких карт. Например, в странах с жестким валютным контролем, хотя U-карты и не устанавливают личных лимитов на ввод/вывод стейблкоинов, вывод средств за рубеж, превышающий установленные квоты, все равно нарушает валютное законодательство. При обнаружении такого факта органы валютного контроля могут наложить административный штраф, а в ряде случаев дело может перейти в уголовную плоскость. Кроме того, правовой статус криптовалюты во многих юрисдикциях остается неопределенным, а некоторые государства полностью запрещают ее использование. В таких ситуациях совершение сделок через криптокарты также может быть признано противоправным деянием. Поэтому перед использованием U-карт пользователям следует изучить базовые требования к комплаенсу в своей стране или регионе. Более того, категорически недопустимо использовать подобные карты для совершения правонарушений. Например, если пользователь осуществляет высокочастотные и крупносуммовые транзакции либо помогает третьим лицам обналичивать средства, такие действия квалифицируются как незаконная предпринимательская деятельность или отмывание денег, что влечет за собой уголовное преследование.
Благодаря поддержке анонимности или ослабленным требованиям к идентификации личности, некоторые пользователи пытаются использовать U-карты для уклонения от налогов, например, скрывая источники дохода для уменьшения налоговой базы. Однако на практике подобный подход абсолютно неэффективен. Во-первых, несмотря на определенный уровень анонимности большинства U-карт, они все равно функционируют поверх международных платежных систем (Visa, MasterCard и др.). Данные системы ведут подробный учет каждой транзакции, фиксируя сумму, информацию о мерчанте и временные метки. Следовательно, налоговые органы вполне способны отслеживать движение средств через эти записи. Во-вторых, при трансграничных переводах налоговые службы могут применять инструменты мониторинга валютных операций и межбанковского обмена информацией для прослеживания движения капитала. Поскольку многие страны ратифицировали соглашения об автоматическом обмене налоговой информацией (CRS, Common Reporting Standard), трансграничные потоки капитала стали максимально прозрачными. Благодаря этим механизмам налоговые инспекторы получают доступ к данным, связанным с U-картами. В-третьих, в процессе реальной эксплуатации платежные провайдеры могут ужесточить требования к идентификации личности при проведении крупных сумм. Если пользователь активно перемещает крупные средства, платформа вправе запросить дополнительные документы, подтверждающие законность происхождения активов. Таким образом, попытка уклониться от уплаты налогов через U-карты не принесет желаемого результата и, наоборот, может спровоцировать выездную налоговую проверку и наложение санкций.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 吴说区块链






