Хаотичная эпоха криптоплатежных карт: бизнес-модель, которую трудно поддерживать?
Автор: Web3 фермер Frank
Сколько сейчас у вас на руках «U-карт»?
От ранних Dupay, OneKey Card до карт, выпущенных биржами Bitget и Bybit, далее к сервисам криптоплатёжных карт Infini, Morph и SafePal, и даже Coinbase, MetaMask также вошли в игру. В этом году криптоплатёжные карты (U-карты), нацеленные на нарратив PayFi, почти стали стандартом для проектов Web3.
В условиях новой волны захвата рынка различными игроками, рекламные твиты и обзоры различных U-карт заполнили информационное пространство, напоминая времена, когда улицы были заполнены разноцветными арендованными велосипедами. Изобилие вариантов сместило фокус рынка с простой доступности на сравнение по таким параметрам, как порог регистрации/использования, комиссии и другие, в попытке найти «короля соотношения цены и качества» в «море карт».
Однако, если взглянуть на это в долгосрочной перспективе, станет ясно, что внешнее процветание сектора U-карт не может скрыть его фундаментальной хрупкости. Проще говоря, жизненный цикл U-карты иногда может быть даже короче, чем у некоторых мем-коинов: случаев скама, закрытия, замены карт бесчисленное множество, и большинство игроков рынка криптоплатёжных карт из предыдущей волны уже исчезли.
Причина проста: безопасность и соответствие нормативным требованиям всегда остаются мечом Дамокла, висящим над всеми U-картами. Помимо высокой зависимости от готовности каналовых банков соблюдать нормативные требования в отношении криптобизнеса, сами U-карты имеют врожденные архитектурные дефекты —— права на хранение пула средств находятся у поставщика услуг, что является огромным испытанием для операционных возможностей и морального уровня. Если проблемы возникнут у банка-партнера или у поставщика услуг, пользователи могут стать невиновными пушечным мясом…
Что касается нынешней «битвы ста кланов», то базовые затраты на комиссии у U-карт в основном схожи, пользовательский опыт часто зависит от субсидий, высоких процентных ставок и других мер, но эти краткосрочные стимулы явно не могут создать настоящую долгосрочную конкурентоспособность. Как только субсидии сократятся, перед лицом однородных услуг потребления с привязкой карты пользователям будет сложно сохранить долгосрочную лояльность к какому-либо бренду.
Поэтому, по мере того как традиционная модель U-карт постепенно выявляет свой потолок, некоторые сервисы криптоплатёжных карт начинают проявлять новые переменные, предпринимая интересные попытки в таких измерениях, как управление капиталом, банковские счета и т.д.:
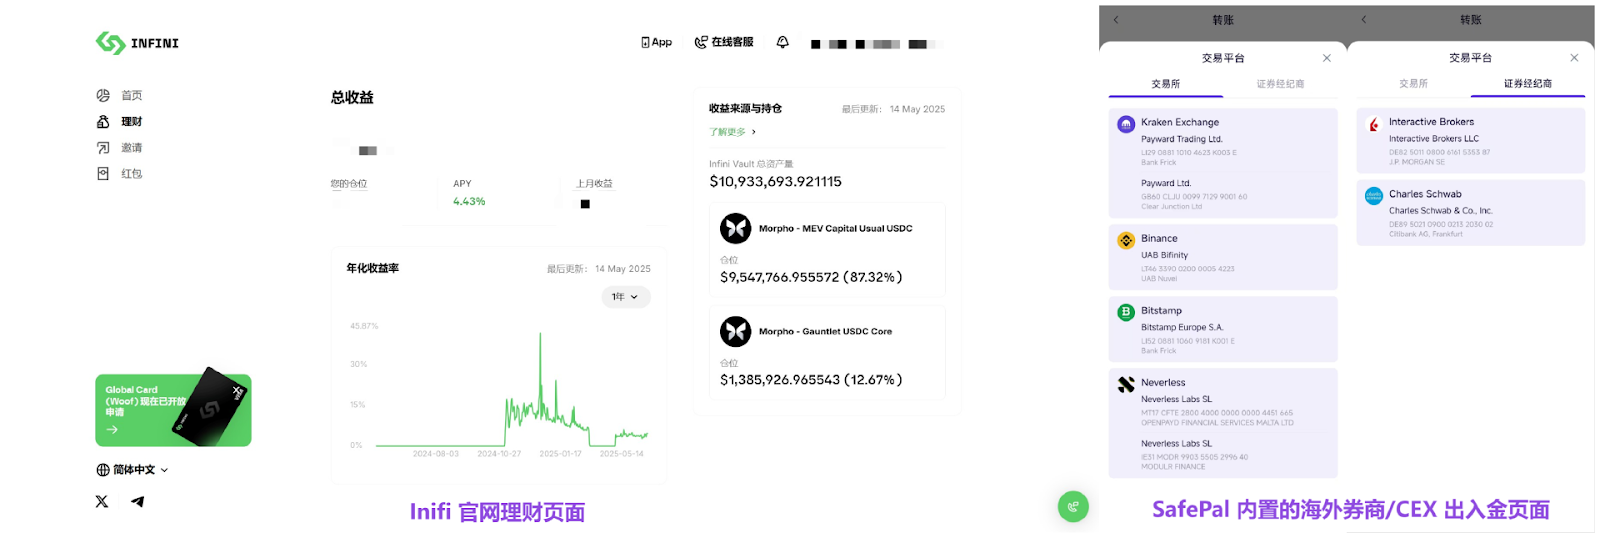
Например, форма «карта + управление капиталом» от звездного проекта Infini, предоставляя пользователям доход от хранения криптоактивов через конфигурацию DeFi в цепи; форма «карта + банковский счет» от известного кошелька SafePal позволяет пользователям реально владеть личным именным швейцарским банковским счетом, обеспечивая опыт ввода/вывода средств для зарубежных брокеров/CEX в рамках евро/швейцарского франка.
Объективно говоря, смогут ли будущие более широкие сервисы «карта+» действительно пережить цикл и стать исключением, пока требует дальнейшей проверки рынком, но можно утверждать, что только те проекты криптоплатёжных карт, которые смогут достичь баланса в безопасности, соответствии нормативным требованиям и пользовательском опыте, возможно, смогут разрушить проклятие «короткой жизни» в эту «эпоху хаоса».
Криптоплатёжные карты: трудно назвать «вечнозелёным деревом»
Почему U-карты смогли из нишевого сектора превратиться в «лакомый кусок», за который все борются?
За этим стоят всего две основные причины.
Во-первых, на фоне (пишется как «медвежий рынок», публикуется как «бычий рынок», а когда вы читаете этот текст, когда?) криптоплатёжная карта является хорошим бизнесом, который зарабатывает и на шумихе, и на трафике: она не только имеет четкую модель прибыли и стабильный денежный поток, но и может значительно повысить активность пользователей и вовлеченность сообщества.
Ведь одна из самых больших болевых точек для игроков Web3, особенно игроков из материкового Китая, заключается в вводе/выводе средств: как напрямую использовать имеющиеся криптоактивы для повседневных платежей, как легально и удобно конвертировать имеющийся фиат в криптоактивы —— это всегда было сценарием использования с высоким спросом.
Поэтому для проектов Web3, которым срочно нужно расширить границы бизнеса, независимо от того, были ли они изначально сильно связаны с сектором PayFi, почти все готовы войти в этот сектор, что также делает U-карту редким «бизнесом с определенностью» и лучшим каналом для расширения бизнеса в глазах многих проектов Web3.
Во-вторых, помимо рыночного спроса, низкий порог входа для выпуска криптоплатёжных карт также является важным фактором, привлекающим многие проекты. Они обычно выпускаются в сотрудничестве между проектами Web3 (например, упомянутые в начале Infini, Bybit) и традиционными финансовыми учреждениями (банки и другие эмитенты карт), представляя трехуровневую архитектуру «карточная организация - эмитент карт - проект Web3».
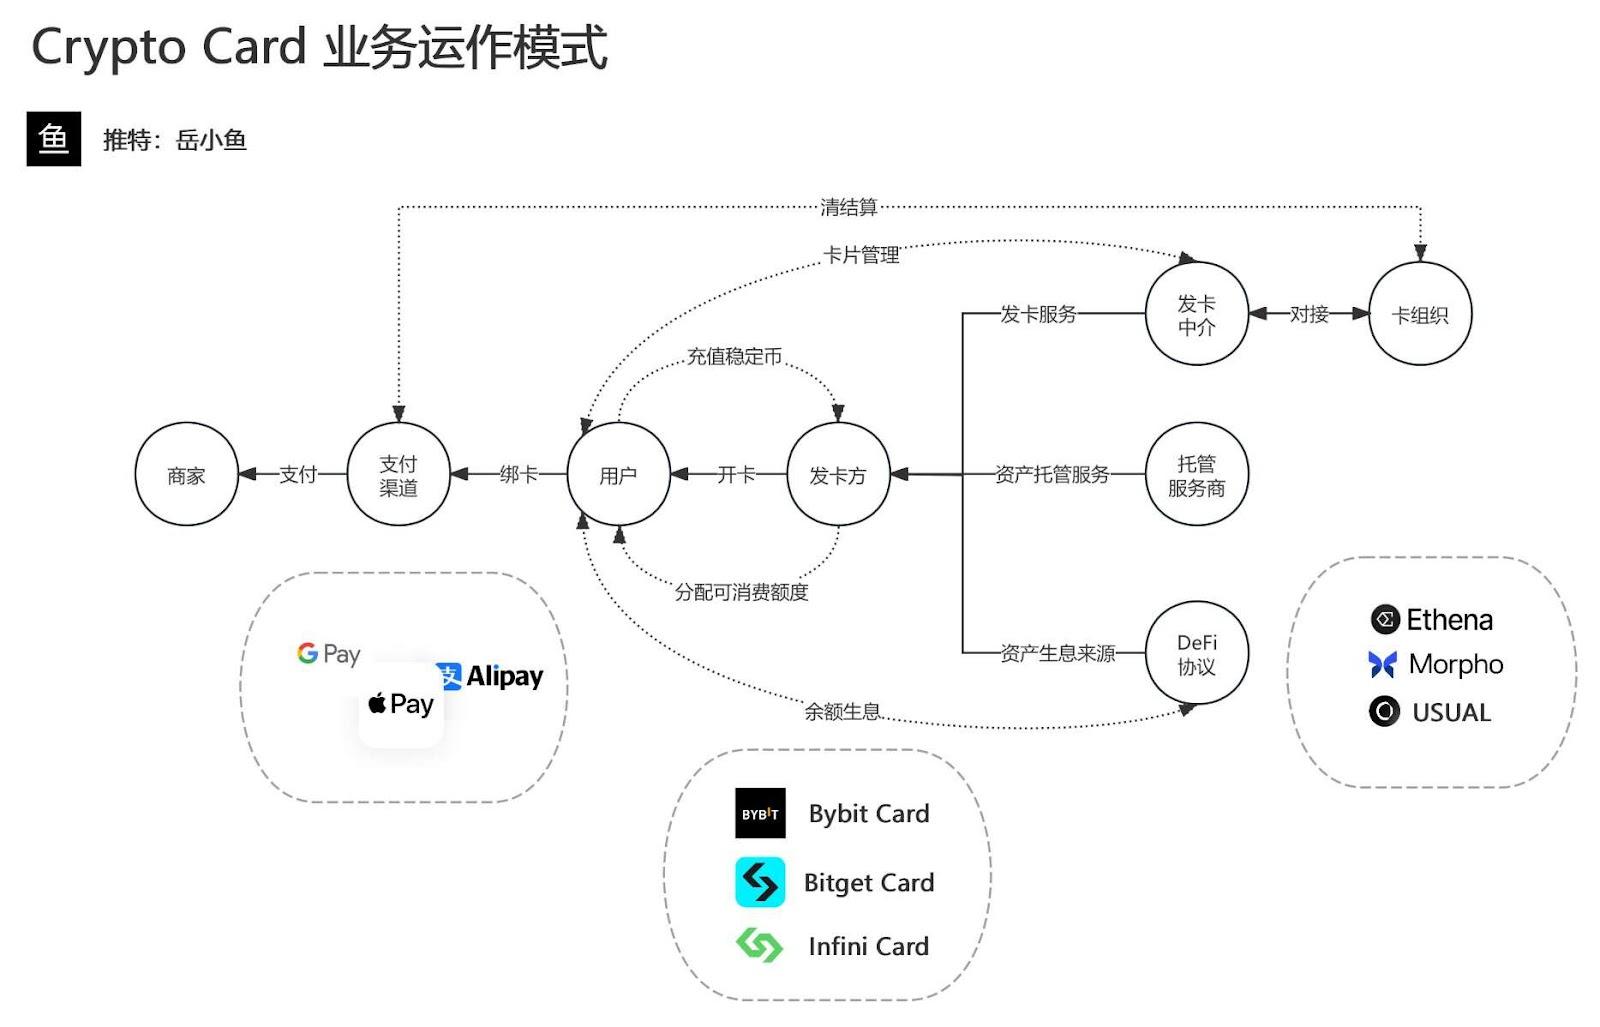
Источник:@yuexiaoyu111
Возьмем в качестве примера распространенную на рынке U-карту Mastercard:
-
Карточная организация: это Mastercard, распределенные диапазоны BIN карт (первые шесть цифр банковской карты) являются ключевым ресурсом платежной системы, напрямую авторизуются карточной организацией первичным эмитентам карт (например, лицензированным банкам, учреждениям электронных денег);
-
Первичный эмитент карт: такие лицензированные финансовые учреждения, как банк DCS (DeCard) в Сингапуре, отвечают за хранение средств и управление BIN карт на уровне соответствия нормам;
-
Проект Web3: как вторичный эмитент карт, они не могут напрямую получить BIN карт, могут только через сотрудничество с первичными учреждениями получить авторизацию на техническом уровне, отвечают за дизайн продукта и операционную деятельность на стороне пользователя;
Среди них первичный эмитент карт играет ключевую роль во всей цепи, отвечает за взаимодействие с карточной организацией, владеет данными о потреблении, обрабатывает вопросы управления рисками, такие как заморозка, блокировка карт и т.д., проект Web3 же фокусируется на построении бренда и операционной деятельности пользователей, строя бизнес-модель конверсии трафика.
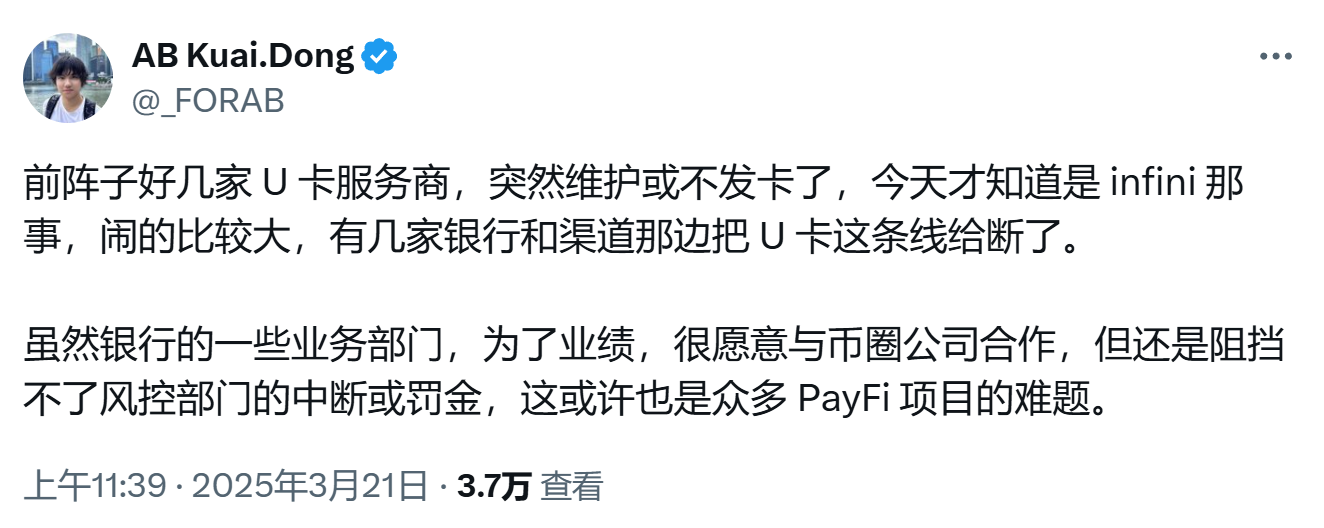
Однако точка риска также заключается в этом: если вторичный эмитент карт будет сообщен о наличии нарушений (например, отмывание денег, неясное направление средств и т.д.), карточная организация или регулирующие органы могут напрямую наказать, даже если прямых нарушений нет, некоторые банки также могут из-за регуляторного давления или соображений контроля рисков сократить канал сотрудничества.
Это приводит к тому, что соответствующие сервисы U-карт随时 сталкиваются с риском закрытия, что также объясняет, почему среди многих появившихся проектов «U-карт» тех, кто может продержаться полтора года или около того, крайне мало.
Конечно, есть еще более глубокая проблема —— это риск безопасности средств, потому что в этой архитектуре большинство U-карт по сути являются предоплаченными картами с сначала пополнением, потом потреблением, пользователь сначала пополняет средства проекту, получая только «лимит потребления» на основе записи пополнения, а не независимое хранение реальных активов.
Это ничем не отличается от знакомых нам фитнес-карт, карт пополнения супермаркетов. Например, предположим, вы оформили карту хранения стоимости за 5000 юаней в каком-то фитнес-центре, средства напрямую поступают на банковский счет фитнес-центра, фитнес-центр обещает, что каждое потребление будет вычитаться из лимита карты, но на карте нет независимо хранящихся 5000 юаней наличными, а вместе со средствами пополнения других членов они составляют один «пул средств»
Тогда фитнес-центр может использовать деньги из этого пула средств для оплаты аренды, покупки оборудования или даже инвестирования в другие филиалы, но если однажды фитнес-центр обанкротится из-за плохого управления или владелец сбежит с деньгами, лимит вашей карты превратится в «бумажку», потому что вы никогда действительно не владели «принадлежащими вам 5000 юанями», а только имели «требование» к фитнес-центру.
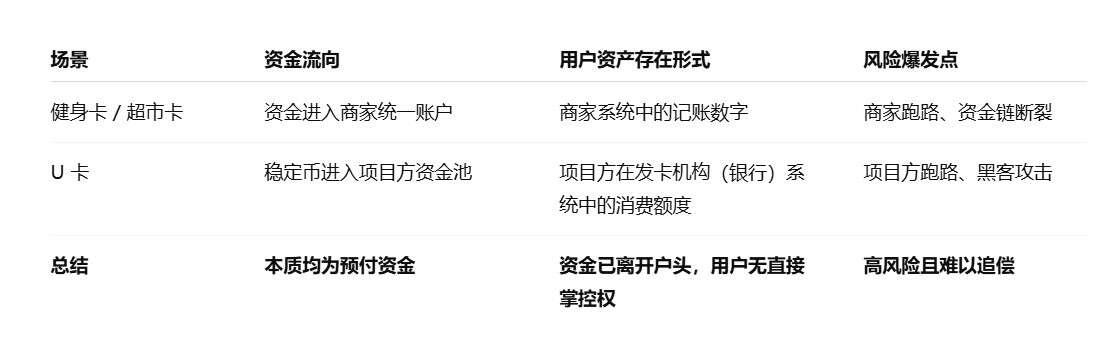
С U-картой аналогично: вы пополняете 100 USDT/USDC, напрямую переводя их в единый пул средств в цепи, контролируемый вторичным эмитентом карт, а «лимит в фиате» U-карты, полученный каждым пользователем, является только под счетом компании, открытым проектом в эмитенте карт согласно ситуации пополнения, используется только для расчетных платежей, на карте нет фактических депозитов в фиате —— вы можете использовать для потребления, но не можете осуществлять свободные переводы.
Другими словами, криптоактивы, пополненные пользователем, в основном напрямую поступают на счет проекта в цепи, а не в настоящую банковскую систему, соответствующая фиатная сторона не открывает одноименный счет независимо для пользователя, а только распределяет лимит потребления через единый счет, а ваш «лимит» по сути является просто набором цифр, сможет ли он быть реализован, полностью зависит от способности платформы выживать и готовности выполнять обязательства.
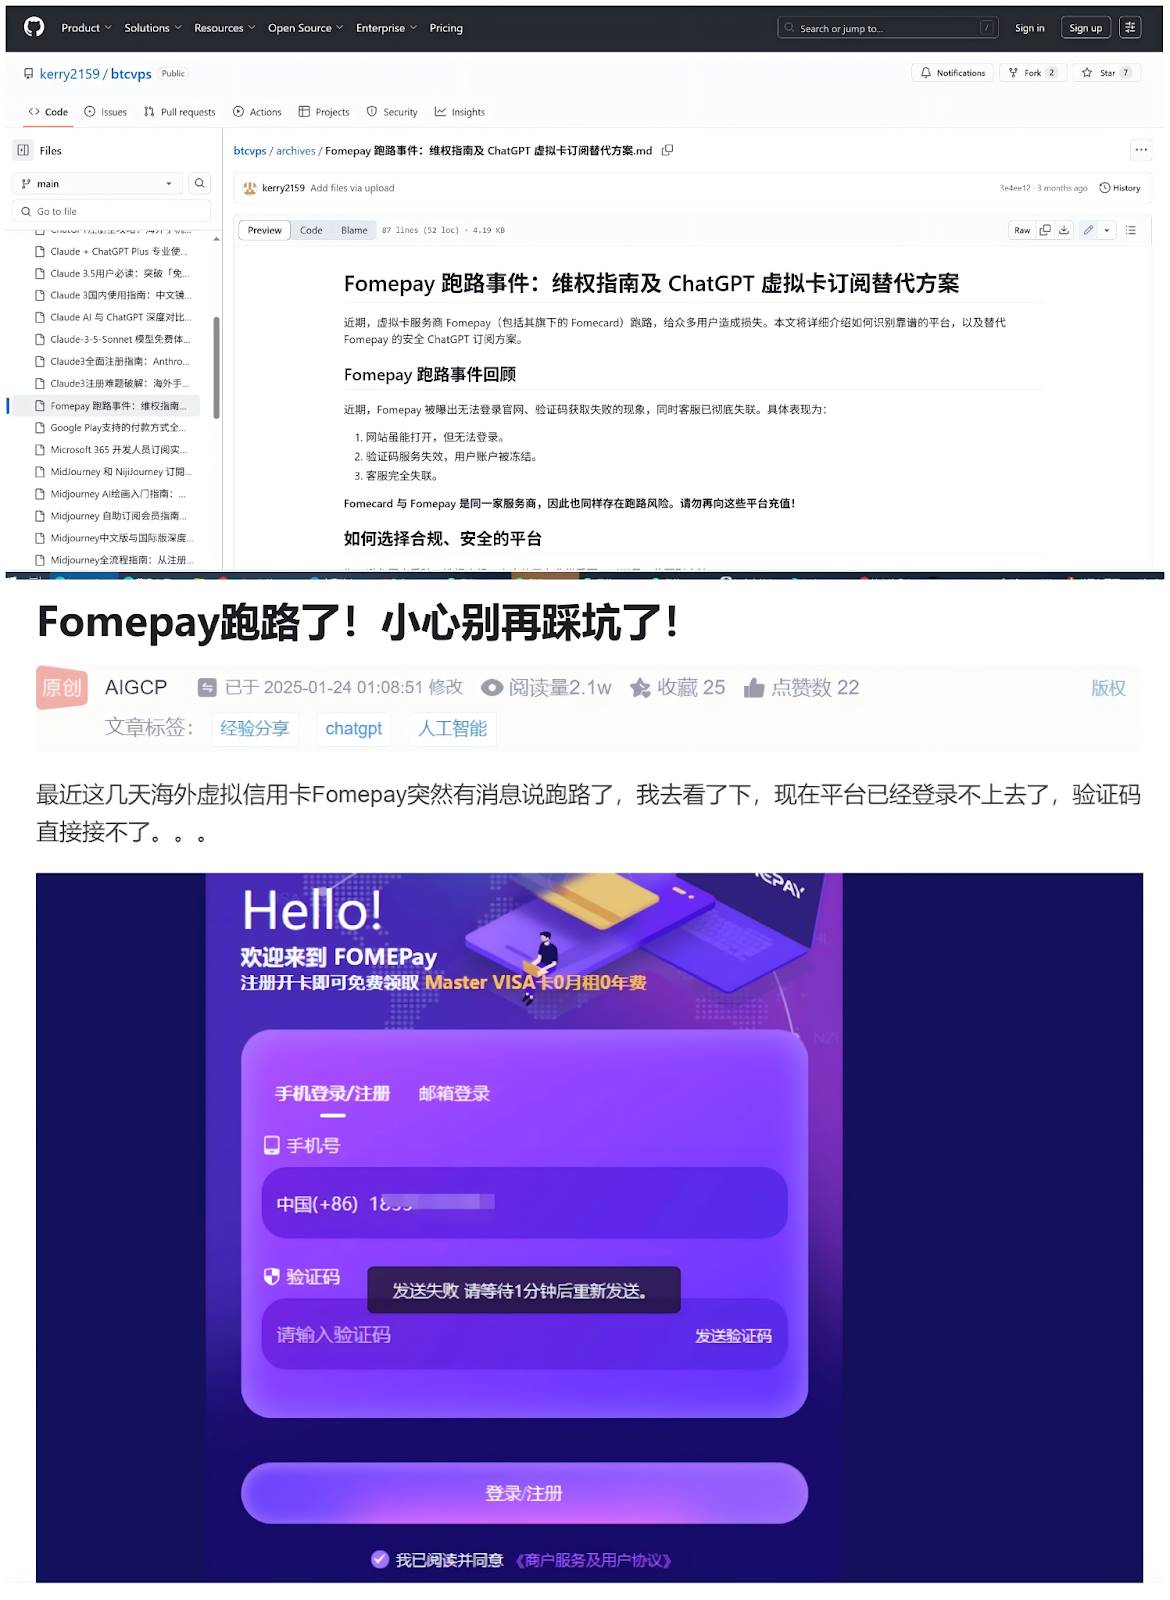
Эта модель означает, что безопасность и стабильность всей системы почти полностью зависят от морального уровня и способности управления рисками проекта.
Когда осевшие средства пользователей достигают определенного масштаба, если у проекта возникнет моральный риск (например, нецелевое использование средств, побег с деньгами) или отказ управления рисками (разрыв цепочки средств, хакерские атаки, неспособность справиться с массовым набегом на вклады), активы пользователей столкнутся с риском потери и даже невозврата (случаи побега U-карт в интернете бесконечны).
В настоящее время на рынке, будь то продукты U-карт, выпущенные биржами, или криптоплатёжные карты проектов с звездной репутацией, большинство относятся к предоплаченным картам, поэтому трудно сделать их долгосрочным бизнесом. Конечно, U-карты, выпущенные платформами с хорошей репутацией и способностью соответствовать нормам, могут в определенной степени снизить риски.
Сервисы «Карта+»: новая переменная криптоплатёжных карт?
Именно поэтому все больше проектов больше не удовлетворяются единым сервисом U-карт, а активно ищут трансформацию в направлении с большей финансовой атрибуцией и долгосрочной ценностью.
Например, Bitget и SafePal, инвестируя в крипто-дружелюбные банки с финансовыми лицензиями (например, DCS, Fiat24), больше не фокусируются на простом бизнесе «U-карт», а приступают к развертыванию комплексной финансовой сервисной системы «карта + банковский счет», выходя за рамки категории единого потребительского инструмента.
Возьмем SafePal в качестве примера: в начале 2024 года было раскрыто стратегическое инвестирование в швейцарский банк соответствующий нормам Fiat24, и в конце прошлого года официально запущены личные швейцарские банковские счета и сервис совместной карты Mastercard, ориентированные в том числе на пользователей материкового Китая. Автор также протестировал и испытал эту форму сервиса «выше U-карты».
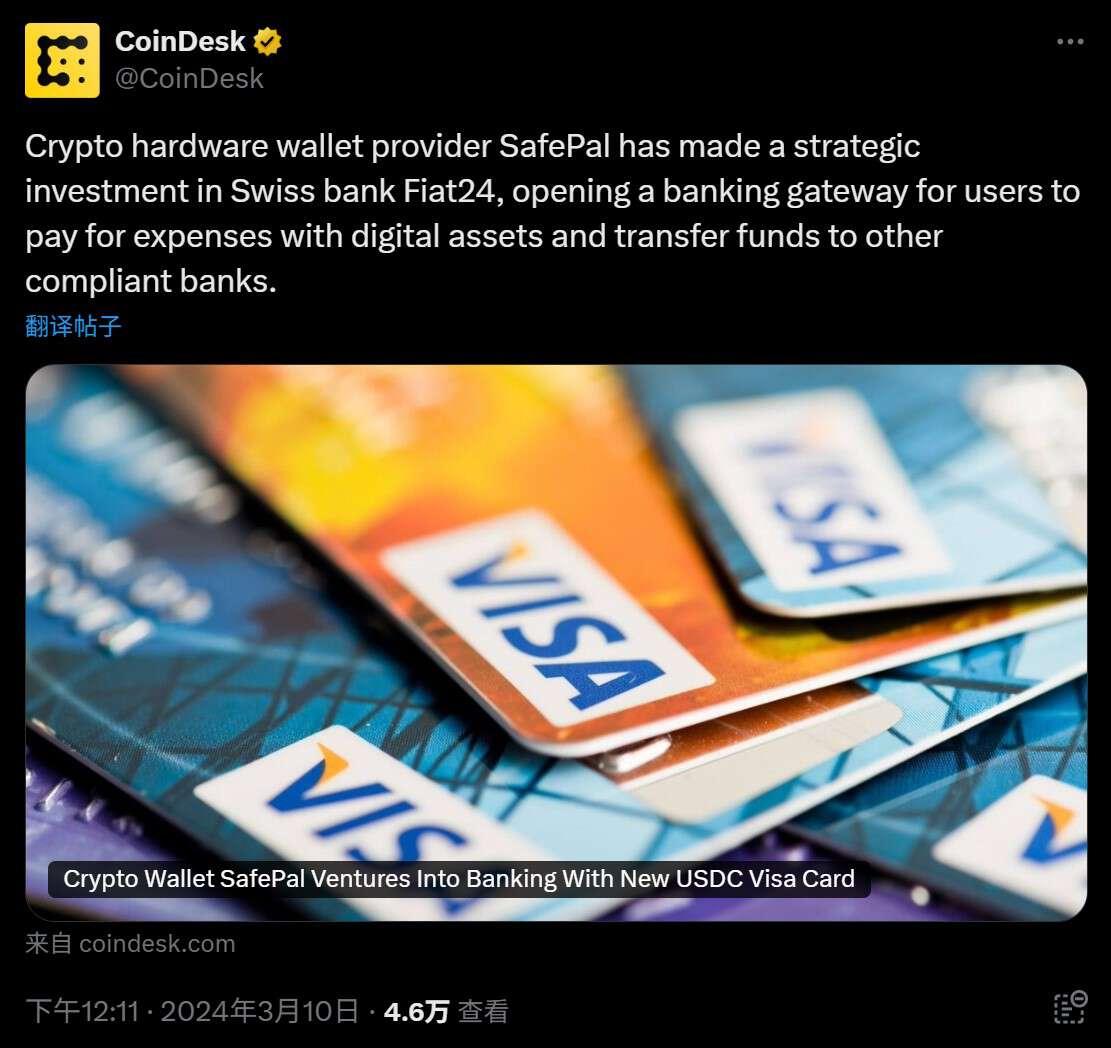
Проще говоря, наибольшее преимущество этой модели «не U-карта» заключается в том, что она фундаментально решает проблему безопасности средств, существующую в традиционных U-картах —— пользователь напрямую владеет одноименным банковским счетом, средства поступают в реальную банковскую систему, а не хранятся в пуле средств проекта, эффективно снижая риски побега, набега на вклады и выполнения обязательств.
Даже в экстремальных случаях, если сам проект Web3 возникнет проблемы, пользователь все еще может независимо вывести средства через банковскую систему. Эта независимость и безопасность средств несравнимы с традиционной моделью U-карт.
Что еще важнее, эта модель открывает более широкие каналы ввода/вывода средств, в некотором смысле реализуя бесшовное соединение мира TradFi и Crypto: все еще возьмем в качестве примера сервис банковских счетов SafePal & Fiat24, пользователь не только может через личный банковский счет завершить свободный ввод/вывод средств для зарубежных брокеров (например, Interactive Brokers, Charles Schwab) и CEX, но также может через каналы, такие как Wise (евро SEPA перевод), перевести средства обратно в Alipay/WeChat или внутренние банки, реализуя замкнутый цикл ликвидности активов в цепи и вне цепи (Дополнительное чтение «Практическое руководство SafePal: переводы, ввод/вывод средств брокеры/CEX, полное руководство по соединению Crypto и TradFi»).
По сравнению с этим, большинство продуктов U-карт все еще остаются на стадии конкуренции субсидий и комиссий. Возьмем Bybit в качестве примера: они привлекают пользователей стратегией высокого процента кэшбэка, но кэшбэк 10% или даже выше означает, что конкуренция комиссий приближается к пределу. Как только субсидии сократятся, однородный опыт продукта не сможет удержать пользователей, не говоря уже о построении настоящей лояльности бренду.
Это структурное противоречие делает большинство чистых U-карт обреченными на трудности в преодолении цикла, и более широкая модель «карта + банковский счет», возможно, является направлением прорыва для немногих проектов.
Автор также систематизировал продукты криптоплатёжных карт с хорошей репутацией на текущем рынке, проведя грубое сравнение по порогу открытия счета в процессе фактического использования, структуре затрат и функциональности соответствия нормам:
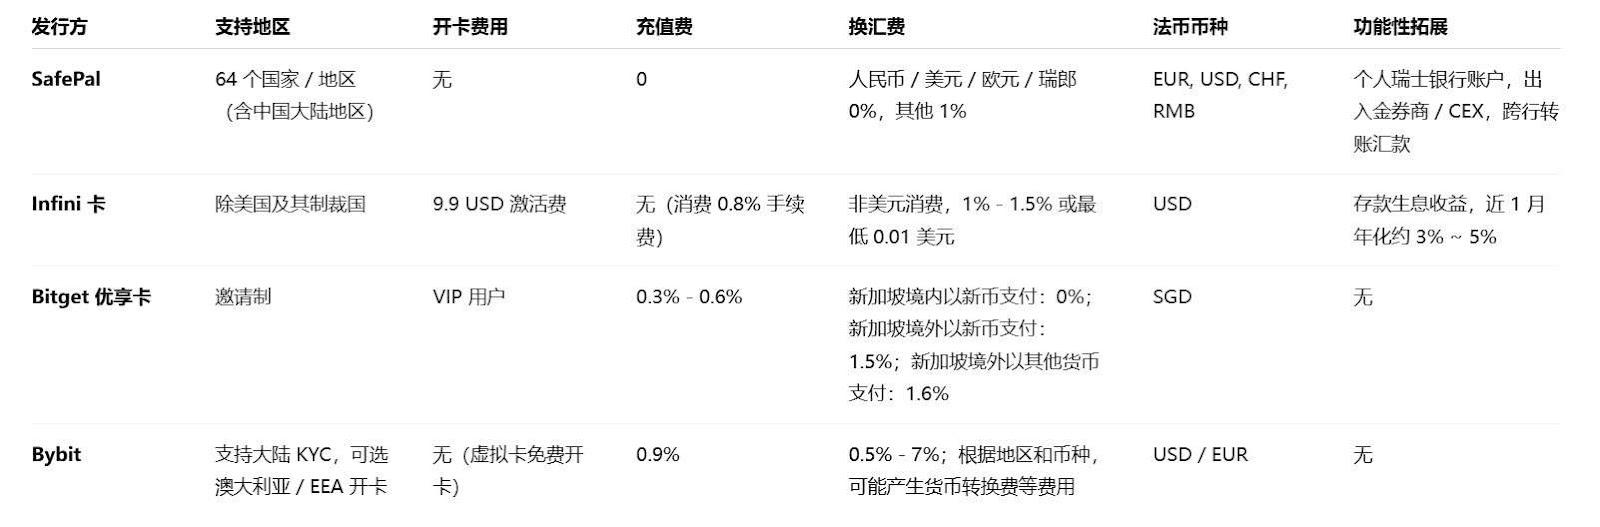
Из этого сравнения можно интуитивно увидеть, что в настоящее время модель «карта + банковский счет», используемая SafePal, имеет значительные преимущества в безопасности средств, комиссиях и функциональности, особенно в поддержке соответствия нормам и фактических сценариев ввода/вывода средств, строя конкурентный барьер, который трудно просто скопировать.
На поверхности криптоплатёжные карты соревнуются в субсидиях комиссий, на самом деле соревнуются в том, кто может овладеть действительно редкими ресурсами соответствия нормам и финансовой инфраструктурой. Только игроки, владеющие лицензиями и ресурсами банковского уровня, возможно, смогут улыбнуться последними в эпоху хаоса.
Новая кривая нарратива от «U-карты» к «карте + банковский счет»
С начала 2025 года платежи Web3 в некотором смысле встретили свою точку поворота нарратива.
Самое большое отличие заключается в том, что в прошлом весь сектор в основном фокусировался на решениях криптоплатежей для обслуживания предприятий 2B, теперь все больше ведущих институтов начинают进军 сценарии потребления 2C. Самый представительный кейс —— это новый OKX Pay от OKX, также напрямую входящий на личный платежный рынок, используя свои преимущества трафика и экосистемы для борьбы за массовый рынок.
С точки зрения тенденции развития, выбывание модели «чистая U-карта» —— лишь вопрос времени. Рынок постепенно эволюционирует от единого платежного инструмента к инструменту комплексного управления активами. Ведь U-карта реализует только «доступ к потребительскому терминалу», но не может построить полный экологический замкнутый цикл обращения средств —— например, когда пользователю нужно перевести средства для ввода в Interactive Brokers, 99% U-карт могут только молчать.
Поэтому, превышая простую позицию потребительской карты, интегрируя функции сбережений, инвестиций, переводов и т.д., можно захватить новую кривую нарратива.
Как и способ игры SafePal & Fiat24, позволяющий пользователям напрямую вводить средства в Interactive Brokers для торговли акциями через евро-счет, также может используя инструменты, такие как Wise, свободно переводить средства в Alipay, реализуя свободное движение средств в цепи и вне цепи, делая Crypto кошелек обладающим способностью почти полнофункционального коммерческого банковского счета.
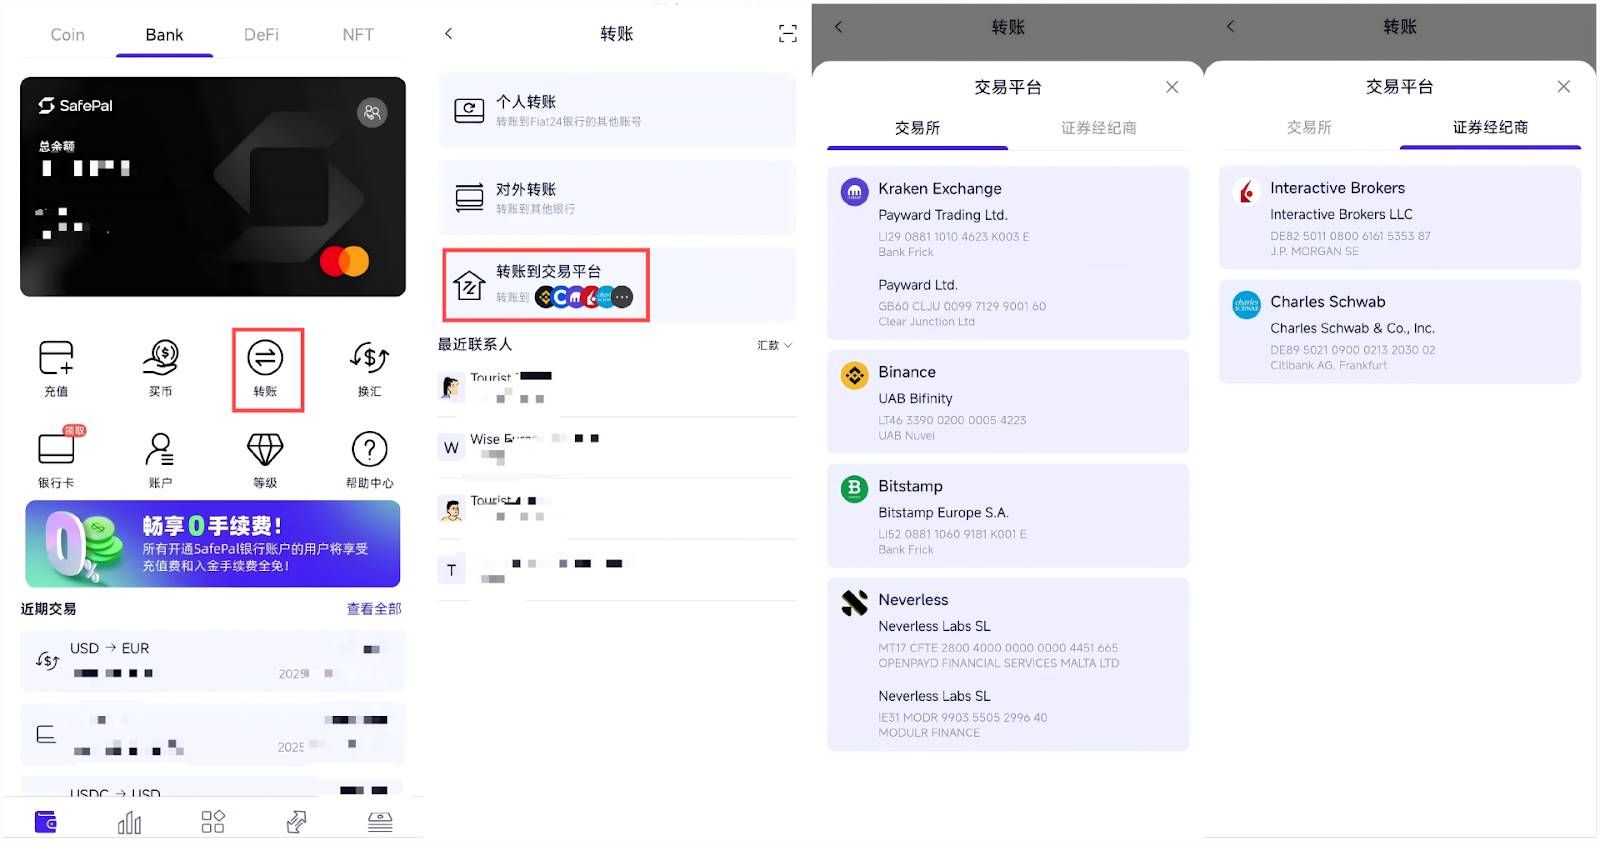
С этой точки зрения, кошелек Web3 естественно обладает способностью управления криптоактивами, сам являясь наиболее идеальным носителем сервиса PayFi. Это также фундаментальная причина, почему OKX Pay и SafePal и другие ускоряют продвижение модели «карта + банковский счет». Они пытаются предоставить новый опыт управления активами, интегрирующий удобство виртуальной карты, безопасность соответствующего нормам банковского счета и децентрализованные характеристики:
Пользователи могут наслаждаться децентрализованными характеристиками через некастодиальный кошелек, также могут использовать сети Visa и Mastercard для глобальных потребительских платежей, одновременно могут наслаждаться финансовыми сервисами, близкими к традиционным банкам (переводы, денежные переводы, ввод/вывод средств), все еще сохраняя гибкость криптоактивов.
В будущем, когда криптоактивы дальше интегрируются в глобальную финансовую систему, эта модель, возможно, является окончательным решением, которое действительно может реализовать рост пользователей в большом масштабе.
А эволюция от «U-карты» к «карте + банковский счет» уже ясно показала путь прорыва криптоплатёжных карт —— найти новую кривую нарратива, перейти от единого потребительского инструмента к комплексному входу управления активами.
Будущая конкуренция будет не в том, кто дает больше кэшбэка, а в том, кто действительно сможет соединить последний километр между Crypto и TradFi. Этот рынок в конечном итоге принадлежит долгосрочным идеалистам, которые могут строить финансовую инфраструктуру и обладают ресурсами соответствия нормам, а не игрокам трафика для краткосрочного арбитража.
В заключение
Возвращаясь к изначальному вопросу: могут ли криптоплатёжные карты стать устойчивым бизнесом?
Так называемая «короткая жизнь» по сути отражает эндогенные дефекты бизнес-модели —— чрезмерная зависимость от драйва субсидий, отсутствие рва соответствия нормам и настоящей пользовательской вовлеченности. Когда субсидии отступят, регулирование ужесточится, эта看似 оживленная игра естественно пойдет к финалу.
Но это не означает, что история на этом закончится.
Другими словами, «короткая жизнь» не обязательно является судьбой, но чтобы стать «вечнозелёным», необходимо заново рассказать набор новых бизнес-принципов, соответствующих финансовой сущности и способных преодолеть цикл.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Farm_Web3