


Рост цепей для приложений: станет ли L1 дешёвым товаром?
Автор: Arcana, Исследовательский институт криптоиндустрии
Перевод: Лютун Сяо Deep
Редакционный комментарий: Теория о «толстом приложении» предполагает, что по мере того как стоимость пространства блоков стремится к нулю, L1-сети переходят от статуса монополий к товарным активам, а ценность смещается с уровня базовых протоколов (таких как Ethereum, Solana) на уровень приложений. Успешные приложения посредством вертикальной интеграции, контроля потоков заказов и захвата MEV увеличивают доходы, становясь суверенными прикладными цепочками (appchains). Рынок переоценивает L1/L2, и будущими победителями станут приложения, максимально приближенные к спросу и ориентированные на практическую полезность, а не сети, гоняющиеся за высокими показателями TPS.
Ниже представлен оригинальный текст (некоторые фрагменты были адаптированы для улучшения читабельности):
Этап развития криптоинфраструктуры входит в эпоху постпредельных издержек. Подобно пропускной способности канала и вычислительной мощности, цена за пространство блоков быстро будет стремиться к нулю. Живыми останутся лишь те сети, которые смогут:
-
Демонстрировать рост сегодня за счет субсидий;
-
Генерировать доход без инфляционного давления завтра;
-
Предоставлять инфраструктуру, которую приложениям сложно легко скопировать или заменить.
Но в новых реалиях L1 перестали быть монополистами, определяемыми ранним преимуществом или нативной экосистемой. Вместо этого они стали товаром——взаимозаменяемыми инструментами для участия в экономических активностях, конкурирующими на основе производительности, интероперабельности и стоимости.
Их ценность теперь зависит от того, насколько успешно они интегрируются в рабочие процессы приложений и предоставляют незаменимые услуги, которые невозможно аутсорсить. Премия за протокол, ранее обеспечивавшая высокие оценки, угасает, уступая место спросу на реальную функциональность и производительность. Текущая рыночная переоценка многих L1/L2 именно это и отражает.
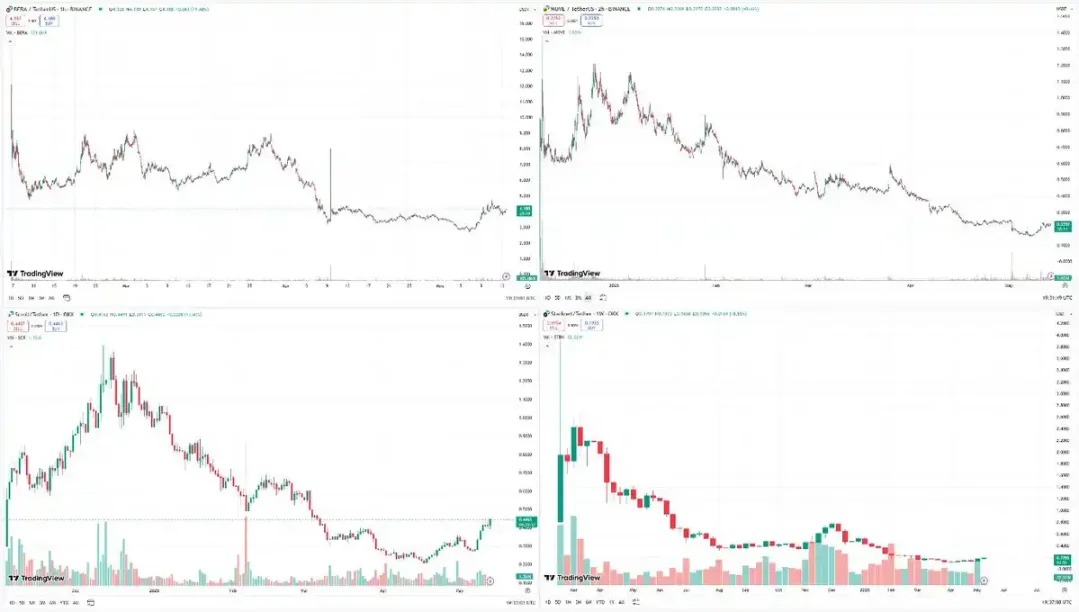
На диаграмме представлены: BERA, MOVE, SCR, STRK
Сломалась ли гипотеза о «толстом протоколе»?
В 2016 году Джоэль Монегро предложил концепцию «толстого протокола», утверждая, что в криптосети большая часть ценности концентрируется на уровне базовых протоколов (таких как Ethereum, Solana), а не на уровне приложений. Это радикально отличается от модели Web2, где основная ценность захватывалась приложениями вроде Facebook, Google и Amazon, тогда как такие протоколы, как HTTP и TCP/IP, становились товаром.
За прошедшие восемь лет эта гипотеза действительно была верна. Об этом свидетельствуют колоссальные различия в мультипликаторах стоимости и выручки между инфраструктурой и приложениями. В среднем оценки торговых сделок с приложениями относительно их доходов по-прежнему значительно уступают аналогичным показателям для инфраструктуры.
При такой модели криптоинфраструктура привлекала значительный объем средств и венчурных инвестиций. По факту это стало настолько распространенным явлением, что основатели и разработчики получали практически прямой стимул запускать очередную альтернативную L1 или универсальный Rollup, зная, что венчурный капитал поддержит проект в любой момент.
В своем недавнем отчете я упоминал, что доступность данных (DA) коммерциализируется и неизбежно движется к нулевой стоимости. Используя ту же логику, можно предположить, что все компоненты стека инфраструктуры в конечном итоге также будут коммерциализированы и обесценены. Почему так происходит?
1. Гипотеза о «толстом приложении»: проекты понимают, что могут захватить большую ценность, став суверенными «прикладными цепочками» и осуществив вертикальную интеграцию всего стека.
2. Секвенсинг, специфичный для приложений: приложения могут контролировать порядок обработки своих транзакций и процессы включения в блоки. Это альтернативный путь для проектов, не желающих создавать прикладную цепочку с нуля.
Гипотеза о «толстом приложении»
Концепция «толстого приложения» гласит, что успешные криптопроекты смогут захватить больше ценности, чем лежащие в их основе протоколы блокчейна. Причина банальна: приложения представляют собой коммерческие структуры, чья главная цель — максимизация дохода.
Самыми успешными проектами в индустрии являются те, кто стабильно генерирует выручку: pumpfun, Hyperliquid, Jupiter и Uniswap. Что у них общего? Доход от комиссий. Эти коммерческие структуры вполне правомерно стремятся контролировать свои потоки заказов и процесс захвата MEV, а во многих случаях и вовсе становиться суверенными прикладными цепочками.
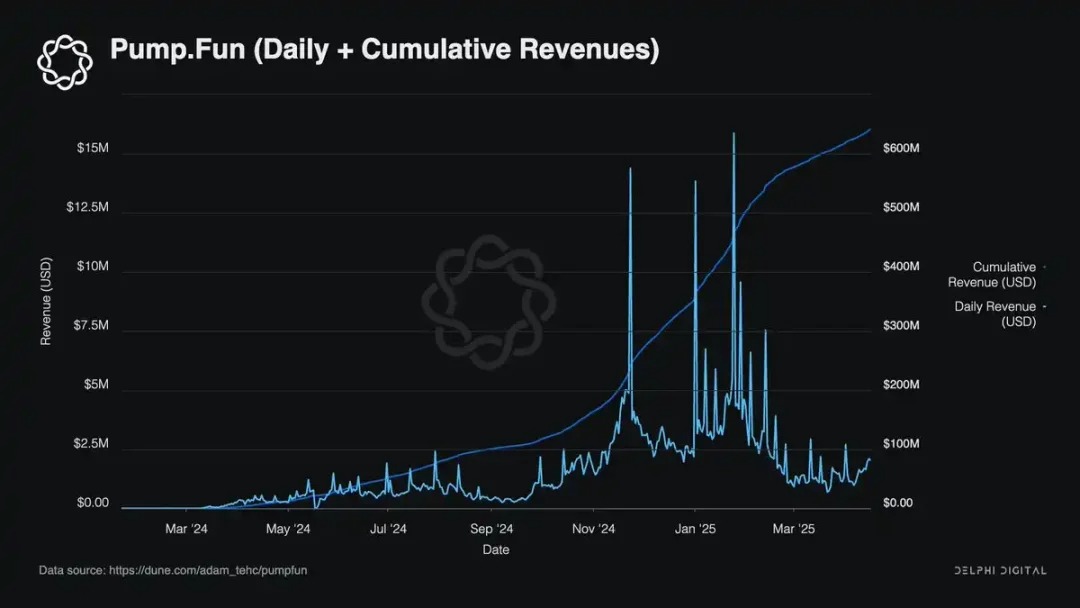
Вертикальная интеграция кажется наиболее рентабельным направлением для проектов, стремящихся предотвратить утечку ценности. По мере роста масштабов приложений упущенная выгода от отказа от такого пути будет только увеличиваться. Это хорошо для самих приложений, но плохо для нижележащей инфраструктуры, такой как Ethereum. Мы уже наблюдаем явные признаки этой тенденции в Unichain и JupNet.
Что останется на уровне протокола?
В отношении будущей способности базового уровня протоколов аккумулировать ценность существуют две точки зрения:
1. Базовые комиссии и плата за транзакции со временем будут стремиться к нулю. MEV, оставшись единственным источником дохода, будет абстрагирован приложениями, стремящимися интернализировать всю ценность. Уровень протоколов (например, Ethereum, Solana) будет оставаться слоем расчетов, поставляющим ценность, но не способным её захватывать——подобно HTTP и TCP/IP.
2. Дешевое пространство блоков приведет к росту спроса и взрывному появлению приложений. Объем торгов увеличится, чтобы компенсировать низкие базовые комиссии, и ценность снова начнет накапливаться на уровне протоколов.
Давайте разберем первый сценарий:
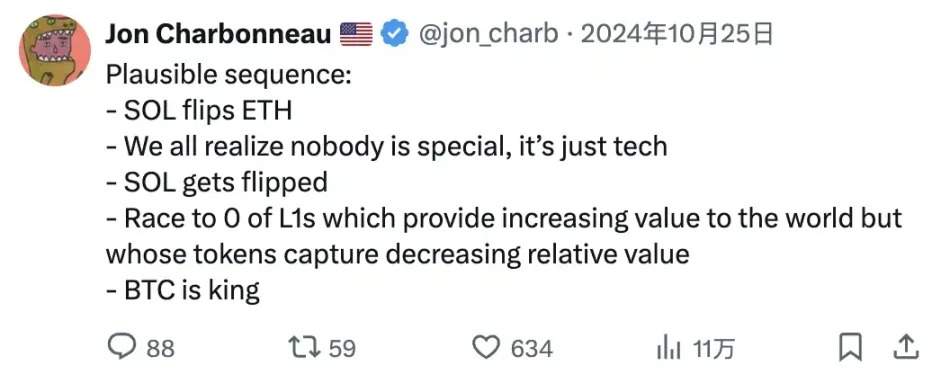
Возможная последовательность событий:· Превосходство сети SOL над ETH· Осознание сообщества, что ничего по сути не является уникальным, речь идет лишь о технологиях· Превосходство SOL другой сетью· Ценность L1-сетей продолжает расширяться, принося миру больше пользы, но относительная доля ценности, фиксируемая их токенами, снижается· Биткоин (BTC) становится абсолютным лидером
Эта позиция базируется на предположении о полной коммерциализации инфраструктуры. Независимо от стоимости доступности данных, комиссий или вычислений, все компоненты стека будут постепенно обесцениваться до нуля. Дешевое и избыточное пространство блоков в слоях Rollup и DA подрывает монопольное положение Ethereum в обработке транзакций.
Механизм включения данных на основе blob (EIP-4844) разделяет выполнение задач и расчеты, а выбор L2-решений в пользу альтернативных DA-сервисов привел к дальнейшему снижению остаточной ценности на этапах секвенсинга и хранения данных за последний год.
Однако главным подтверждением этой тенденции служит снижение доли MEV, захваченной предложенцами блоков L1. В 2024 году большинство MEV было изъято исследователями (searchers) и ретрансляторами через такие системы, как Flashbots, а не валидаторами Ethereum. На данный момент 90% блоков Ethereum предлагаются через MEV-Boost, и значительная часть из них обрабатывается через связанные с Flashbots ретрансляторы.
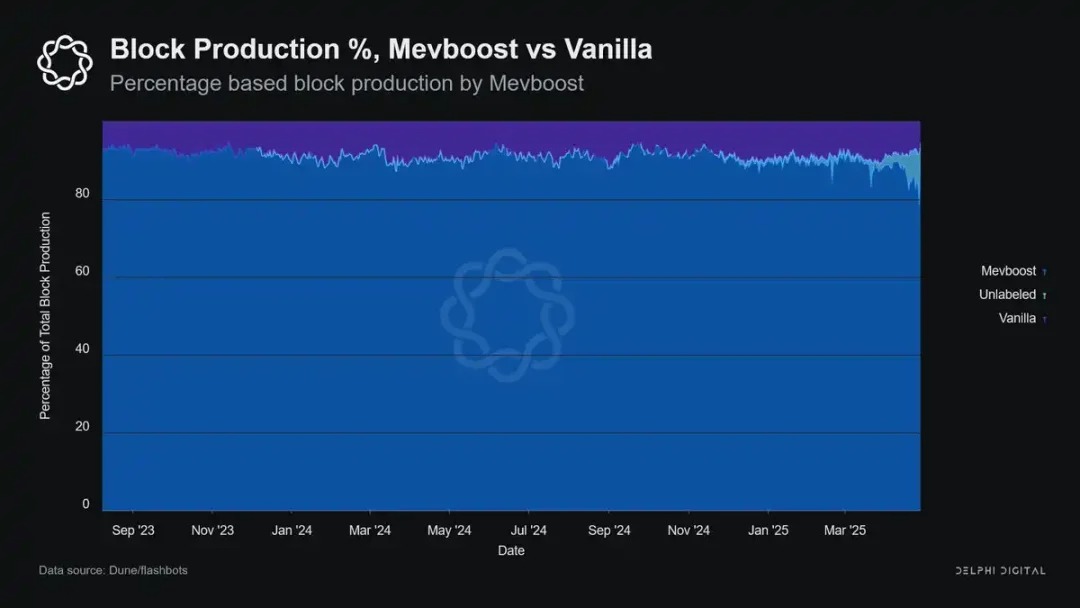
Это еще не учитывает проекты вроде CoW Swap, использующие сеть решателей (solvers) для офчейн-обработки согласования и исполнения, полностью избегая публичных мемпулов и сопутствующего им MEV.
Второй сценарий сильно опирается на резкий рост спроса и объема транзакций благодаря почти нулевым комиссиям. Он предполагает, что изобилие дешевого пространства блоков стимулирует потребление, а не вызывает дефляционные эффекты.
Так же как снижение стоимости вычислений породило интернет-бум, падение комиссий за транзакции откроет двери новым категориям приложений и сценариям использования. Ключевая аналогия здесь заключается в том, что универсальные слои вычислений и координации больше схожи с AWS или Linux, чем с HTTP. Ethereum и Solana выполняют не просто функцию «расчетов» транзакций, а обеспечивают координацию крупных программируемых состояний.
По мере роста нагрузки и снижения барьеров по стоимости этот слой доверенных вычислений становится только ценнее, а не дешевле. Низкие комиссии не обнуляют ценность, а расширяют адресуемый рынок пространства блоков.
-
Низкие комиссии > Рост сетевого спроса
-
Рост сетевого спроса > Общий доход от комиссий
Оценка токенов——что это значит для моих инвестиций?
Если резюмировать одной мыслью: распределение капитала изменится так, что многие, привыкшие к условиям с 2016/2017 годов, могут запутаться.
К несчастью, гипотеза о «толстом протоколе» навязала иллюзию премии за L1, искусственно поддерживаемой субсидиями фондов на сотни миллионов долларов. Однако сейчас мы находимся на изгибе кривой распределения ценности: рост доходов приложений по сравнению с уровнем протокола очевиден.
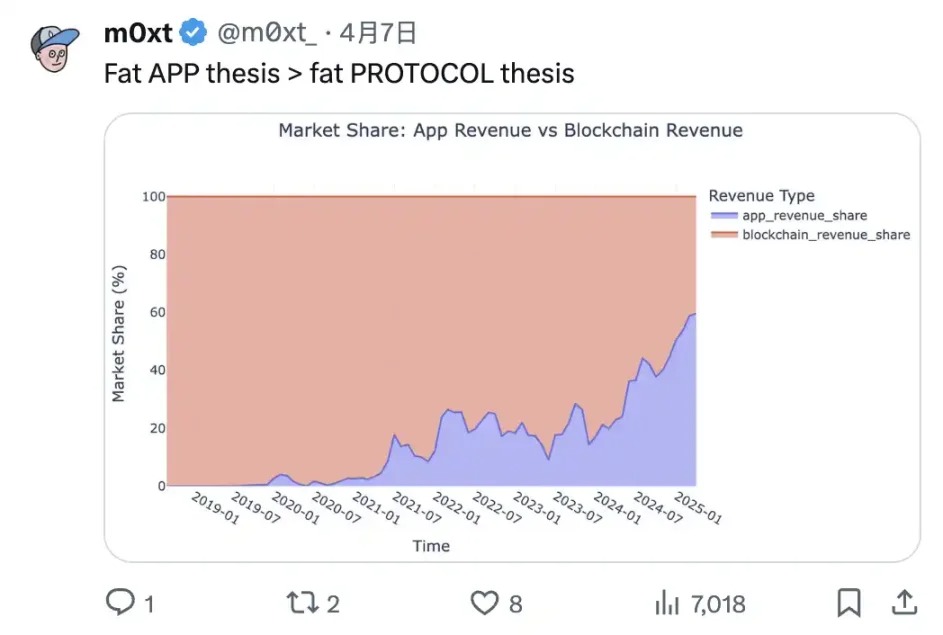
«Толстое приложение» > «Толстый протокол»
В вопросах оценки L1 мы чрезмерно эксплуатировали нарративы, из-за чего эти токены после TGE больше не способны удерживать цену. Сбор сотен миллионов долларов и предварительная оценка в миллиард долларов перед запуском главной сети стали нормой для L1/L2. Общая тенденция большинства новых протоколов такова: цена растет только вниз.
Это не означает, что инфраструктура потеряет свою значимость; знаки зрелости рынка очевидны. Тем не менее, рынок торговли L1/L2 исчерпан. Этому способствует атмосфера с низкой циркулирующей эмиссией и высокой полно разводненной капитализацией (FDV). Полная разводненная капитализация новых L1-сетей на несколько порядков превышает показатели предыдущего цикла. Monad, Bera и Story Protocol собрали средства с семизначной суммой до запуска, тогда как Solana привлекла всего 45 миллионов долларов (включая публичную продажу токенов).
Следующий цикл не возглавят гонки сетей к показателю 100 000 TPS. Им движимы будут сфокусированные и композитные приложения, делающие ставку на фактическое использование, а не на архитектуру, на устойчивость, а не на спекулятивный хайп. Победителями станут те проекты, которые расположены ближе всего к источникам реального спроса.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Delphi Digital





