IOSG|Отделение и независимость: переосмысление тезиса о прикладных блокчейнах
Автор: Jiawei @IOSG
Три года назад мы писали статью об аппчейнах по причине того, что dYdX объявила о миграции своего децентрализованного деривативного протокола с StarkEx L2 на блокчейн Cosmos, выпустив версию v4 в качестве независимой блокчейн-сети на базе Cosmos SDK и консенсуса Tendermint.
В 2022 году аппчейны были относительно нишевым технологическим решением. По мере перехода в 2025 год с выходом всё большего числа аппчейнов, особенно Unichain и HyperEVM, конкурентный ландшафт рынка незаметно трансформируется, вокруг них формируется отдельный тренд. Исходя из этого контекста, в данной статье мы рассмотрим наш тезис об аппчейнах.
Выбор Uniswap и Hyperliquid
Источник: Unichain
Концепция Unichain возникла очень рано. Еще в 2022 году основатель Nascent Дэн Элицер опубликовал статью The Inevitability of UNIchain, отметив, что масштаб, бренд, структура ликвидности протокола Uniswap, а также потребность в производительности и захвате ценности указывают на неизбежность запуска Unichain. С тех пор дискуссии о Unichain не утихают.
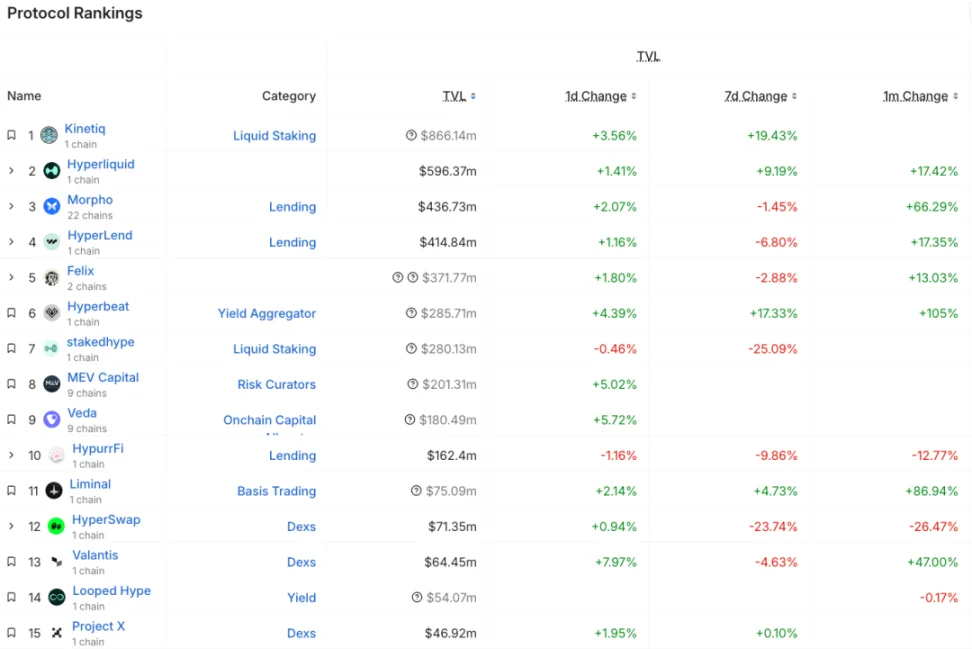
Unichain официально запустился в феврале этого года; уже более 100 приложений и провайдеров инфраструктуры строятся на нем. Текущий TVL составляет около 1 миллиарда долларов, занимая пятое место среди множества L2. В будущем будут представлены Flashblocks с временем блока 200 мс и сеть валидации Unichain.
Источник: DeFiLlama
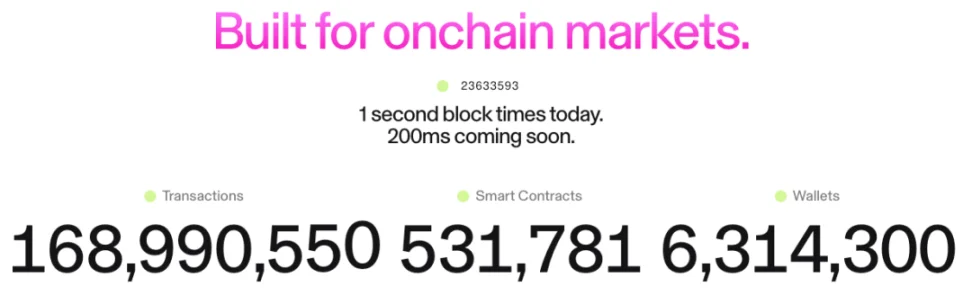
Hyperliquid, позиционирующий себя как перп-биржа, очевидно, с самого первого дня испытывал потребность в аппчейне и глубокой кастомизации. Помимо основного продукта, Hyperliquid также выпустил HyperEVM, который, как и HyperCore, защищен механизмом консенсуса HyperBFT.
Иными словами, помимо собственного мощного продукта для торговли перпетуальными контрактами, Hyperliquid также исследует возможности построения экосистемы. В экосистеме HyperEVM уже зарегистрирован TVL свыше 2 миллиардов долларов, и там начинают появляться новые проекты.
Судя по развитию Unichain и HyperEVM, можно наглядно выделить два момента:
Конкурентный ландшафт L1/L2 начинает дифференцироваться. Совокупный TVL экосистем Unichain и HyperEVM превышает 3 миллиарда долларов. Эти активы ранее должны были оставаться на универсальных L1/L2, таких как Ethereum или Arbitrum. Создание собственных цепочек ведущими приложениями напрямую привело к оттоку ключевых источников ценности этих платформ: TVL, объема торгов, комиссий и MEV.
Ранее L1/L2 и такие приложения, как Uniswap и Hyperliquid, находились в симбиотических отношениях: приложения приносили платформе активность и пользователей, а платформы обеспечивали безопасность и инфраструктуру для приложений. Теперь Unichain и HyperEVM сами стали слоем платформы, вступив в прямую конкуренцию с другими L1/L2. Они борются не только за пользователей и ликвидность, но и за разработчиков, приглашая другие проекты строиться на своих чейнах, что кардинально меняет конкурентную среду.
Путь расширения Unichain и HyperEVM радикально отличается от современного пути L1/L2. Последние обычно сначала создают инфраструктуру, а затем привлекают разработчиков стимулами. Модель же Unichain и HyperEVM — «продукт прежде всего»: они изначально обладают подтвержденным рынком основным продуктом с огромной пользовательской базой и узнаваемым брендом, после чего выстраивают вокруг него экосистему и сетевые эффекты.
Такой путь отличается большей эффективностью и устойчивостью. Им не нужно «покупать» экосистему через высокие стимулирования разработчиков, а скорее «привлекать» ее благодаря сетевым эффектам и техническим преимуществам своего ядра. Разработчики выбирают построение проектов на HyperEVM из-за наличия высокочастотных трейдеров и реальных сценариев использования, а не из-за абстрактных обещаний вознаградений. Очевидно, что это более органичная и устойчивая модель роста.
Что изменилось за последние три года?
Источник: zeeve
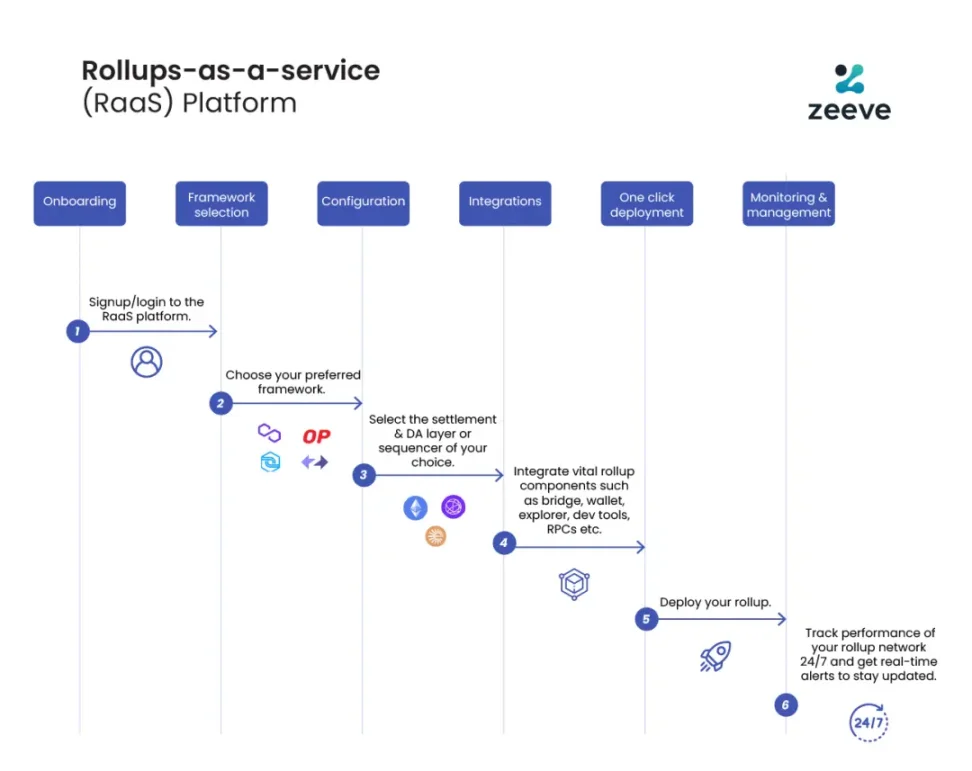
Во-первых, зрелость технологического стека и совершенствование провайдеров сторонних услуг. Три года назад для создания аппчейна команде требовалось владеть всеми аспектами блокчейн-технологий. Однако с развитием и взрослением сервисов RaaS (Rollup-as-a-Service), таких как OP Stack, Arbitrum Orbit и AltLayer, разработчики могут, подобно выбору облачных сервисов, собирать различные модульные компоненты по запросу — от исполнения транзакций и доступности данных до расчетов и интероперабельности. Это колоссально снизило инженерную сложность и первоначальные капитальные затраты на создание аппчейна. Бизнес-модель сместилась от самостоятельного построения инфраструктуры к покупке готовых решений, обеспечив гибкость и реализуемость инноваций на уровне приложений.
Во-вторых, бренд и восприятие пользователями. Мы все знаем, что внимание — scarce ресурс. Пользователи часто лояльны именно к бренду приложения, а не к базовой технологической инфраструктуре: пользователи обращаются к Uniswap ради качества продукта, а не потому, что он работает на Ethereum. С широким распространением мультичейн-кошельков и дальнейшим улучшением UX использование различных сетей для пользователей становится практически незаметным — их точками контакта выступают в первую очередь кошелек и само приложение. Когда приложение создает собственную цепь, активы, личность и паттерны поведения пользователей накапливаются внутри экосистемы приложения, порождая мощные сетевые эффекты.
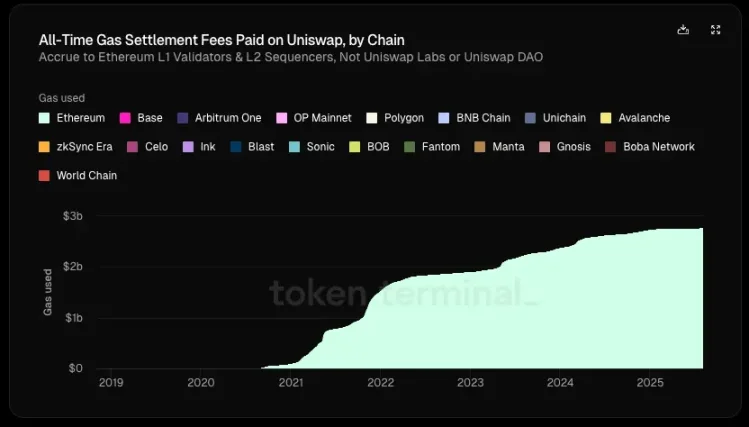
Источник: Token Terminal
И самое главное — постепенно проявляется стремление приложений к экономическому суверенитету. В традиционной архитектуре L1/L2 наблюдается четкая тенденция к потоку ценности «сверху вниз»:
-
Слой приложений создает ценность (торговля в Uniswap, кредитование в Aave)
-
Пользователи платят комиссии за использование приложений (application fees + gas fee), часть которых идет протоколу, а часть — LP или другим участникам
-
Из этих расходов 100% комиссий за gas идут валидаторам L1 или секвенсорам L2
-
MEV распределяется между искателями, билдерами и валидаторами в разных пропорциях
-
В итоге токены L1 захватывают остальную ценность (кроме app fee) через стейкинг
В этой цепи слой приложений, создающий наибольшую ценность, захватывает наименьшую ее часть.
Согласно данным Token Terminal, из общих 6,4 миллиардов долларов ценностного создания Uniswap (включая доход LP, gas fee и прочее), доля, достающаяся протоколу, разработчикам, инвесторам с правом собственности и держателям токенов, составляет менее 1%. С момента запуска Uniswap сгенерировал для Ethereum 2,7 миллиарда долларов доходов в виде gas fees, что приблизительно равно 20% от всех сборов за расчеты, собираемых Ethereum.
А что будет, если у приложения будет своя собственная цепь?
Они смогут забирать gas fees себе, используя собственный токен в качестве gas token; внутренне интегрировать MEV, минимизируя вредоносное MEV за счет контроля секвенсора и возвращая полезное MEV пользователям; либо настраивать модели комиссий, реализуя более сложные структуры тарификации и так далее.
Таким образом, стремление к внутренней интеграции ценности становится идеальным выбором для приложений. Когда переговорная сила приложения становится достаточно велика, оно закономерно потребует большего экономического выигрыша. Следовательно, качественные приложения слабо зависят от базовых сетей, тогда как базовые сети сильно зависят от качественных приложений.
Резюме
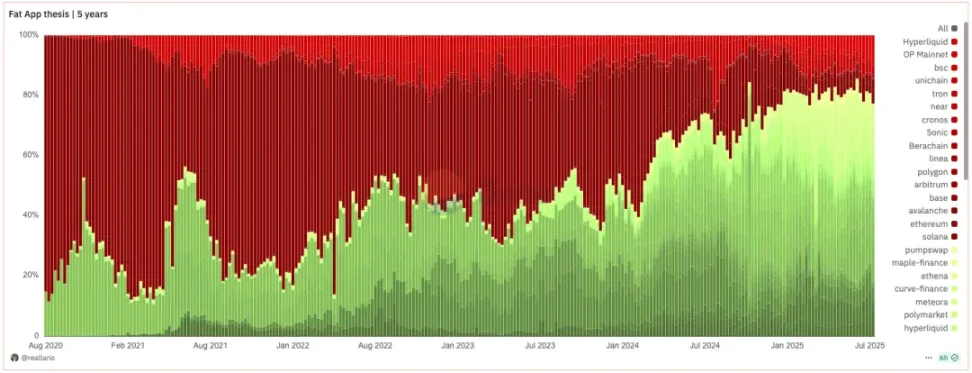
Источник: Dune@reallario
На приведенном выше графике грубо сопоставлены доходы протоколов (красный) и приложений (зеленый) с 2020 года по настоящее время. Мы отчетливо видим постепенный рост доли ценности, захватываемой приложениями, которая в этом году достигла примерно 80%. Это может в некоторой степени опровергнуть известную теорию Джоэла Монегро о «толстых протоколах и тонких приложениях».
Мы наблюдаем парадигмальный сдвиг от теории «толстых протоколов» к теории «толстых приложений». Если оглянуться на логику оценки проектов в криптопространстве прошлого, она была сосредоточена в основном на «технологических прорывах» и продвижении базовой инфраструктуры. В будущем она будет поэтапно смещаться к методам ценообразования, ориентированным на бренд, трафик и способность захватывать ценность. Если приложения смогут легко создавать собственные цепи на базе модульных сервисов, традиционная модель «аренды» (rent-seeking) L1 окажется под угрозой. Подобно тому, как появление SaaS снизило рыночную силу традиционных ПО-гигантов, зрелость модульной инфраструктуры также подрывает монопольное положение L1.
Рыночная капитализация ведущих приложений в будущем неизбежно превысит капитализацию большинства L1. Логика оценки L1 изменится с прежней «захвата общей ценности экосистемы» на роль стабильного и безопасного децентрализованного «провайдера инфраструктурных услуг». Их оценка будет ближе к общественным благам, генерирующим стабильный денежный поток, а не к «монопольным» гигантам, способным захватывать большую часть ценности экосистемы. Таким образом, оценочный пузырь L1 будет в определенной степени сжат. Самим L1 потребуется переосмыслить свое позиционирование.
Касательно аппчейнов наша позиция такова: благодаря наличию бренда, проникновения в сознание пользователей и высококастомизируемым возможностям on-chain, аппчейны способны гораздо эффективнее аккумулировать долгосрочную пользовательскую ценность. В эпоху «толстых приложений» эти проекты смогут не только захватывать созданные ими прямые ценности, но и строить собственные блокчейны вокруг самих приложений, дополнительно монетизируя внешние ресурсы и захватывая ценность инфраструктуры — они одновременно являются и продуктом, и платформой; обслуживают как конечных пользователей, так и других разработчиков. Помимо экономического суверенитета, топовые приложения будут стремиться к иным формам суверенитета: праву принятия решений об обновлениях протокола, контролю над порядком транзакций и сопротивлению цензуре, а также владению пользовательскими данными и прочее.
Разумеется, данная статья фокусируется на контексте топовых приложений, таких как Uniswap и Hyperliquid, которые уже запустили свои аппчейны. Развитие аппчейнов находится на ранней стадии (доля TVL Uniswap на Ethereum по-прежнему составляет 71,4%). Протоколы вроде Aave, оперирующие обернутыми активами и залоговыми инструментами, сильно зависящие от композабельности внутри одной цепи, также плохо подходят для формата аппчейн. Относительно этого, перп-биржи, нуждающиеся во внешних данных лишь в виде оракулов, напротив, лучше соответствуют формату аппчейн. Кроме того, аппчейны не являются оптимальным выбором для приложений среднего и нижнего звена, здесь требуется индивидуальная оценка. Данный вопрос выходит за рамки данной статьи, поэтому подробно на нем останавливаться не будем.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures