Отчёт Outlier Ventures о финансировании за 1 квартал 2025 года: L1 и инфраструктура по-прежнему в приоритете, VC ищут «стабильности»
Автор: Robert Osborne
Перевод: TechFlow
Обзор
-
В первом квартале 2025 года объем финансирования в сфере Web3 оставался стабильным: всего было привлечено 7,7 млрд долларов, что почти соответствует рекордному четвертому кварталу 2024 года (7,9 млрд долларов). Однако количество сделок снизилось на 34%, достигнув минимального уровня с третьего квартала 2023 года.
-
Единовременное финансирование Binance в размере 2 млрд долларов составило более четверти всего капитала за квартал. Если не учитывать эту сделку, реальная активность рынка составила около 5,7 млрд долларов, что в целом соответствует среднему уровню 2024 года.
-
Стратегические раунды финансирования доминировали на рынке: 102 сделки привлекли 2,5 млрд долларов, продолжая тенденцию участия суверенных фондов и фондов экосистем в поддержке крупной инфраструктуры и проектов Layer 1.
-
На ранних этапах финансирования наблюдается разделение: объем раундов Seed опустился до минимума за два года (4,4 млн долларов), в то время как раунды Pre-seed остались сильными (2,9 млн долларов). Раунды Серия A по-прежнему испытывают давление: завершено всего 27 сделок, однако средний размер финансирования вырос до 15,6 млн долларов.
-
Картина по категориям демонстрирует сочетание分散ности и фокусировки. Категория Networks заняла первое место (благодаря Binance), в то время как Data, Wallets и Consumer Infra показали высокий медианный объем финансирования. Developer Tooling привлек наибольшее количество инвесторов, но размеры раундов были меньше, что указывает на его роль “длинного хвоста” в инфраструктуре.
-
Token-финансирование уверенно восстановилось: 96 публичных и частных продаж собрали 1,6 млрд долларов, что стало лучшим показателем квартала с 2022 года. Знаковыми案例 стали World Liberty (590 млн долларов) и TON (400 млн долларов).
Обзор рынка: концентрация капитала важнее количества сделок
Финансирование Web3 в первом квартале 2025 года продемонстрировало уникальный контраст: хотя общее развертывание капитала оставался высоким (7,7 млрд долларов), почти достигнув рекордных 7,9 млрд долларов в четвертом квартале 2024 года — количество сделок резко упало, составив всего 603. Что это значит? Инвесторы вкладывают большие суммы в меньшее количество компаний, отдавая приоритет концентрации капитала, а не широкому分散рению.
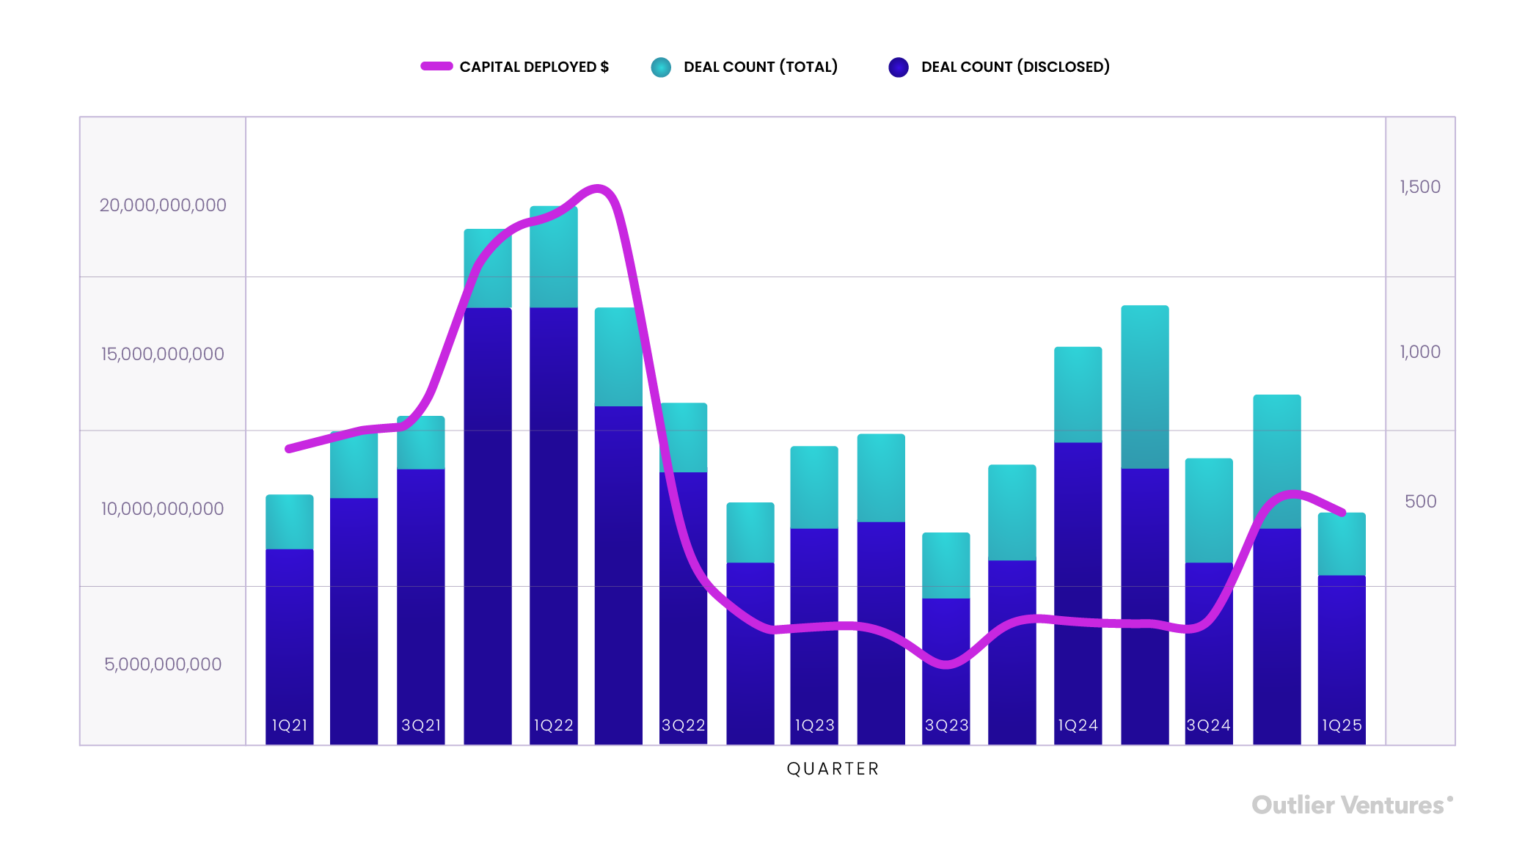
Рисунок 1: Количество сделок и привлеченные средства в Web3 поквартально, с 1 квартала 2021 года по 1 квартал 2025 года
Источник: Outlier Ventures, Messari
Это явление дифференциации подчеркивает продолжающуюся корректировку стратегий инвесторов. По мере восстановления ликвидности на рынке и улучшения общих настроений венчурные компании, похоже, делают большие ставки на “лидеров категорий” (category winners) и созревшие инфраструктурные проекты, а не分散ряют капитал среди высокорисковых проектов ранней стадии “длинного хвоста”. Как и в четвертом квартале 2024 года, большая часть средств流向лась на поздние этапы финансирования и проекты, определяющие экосистему, которые обычно обладают сильным рыночным тяговым усилием, поддержкой известных инвесторов или готовыми Token-стратегиями для выхода на рынок. (Чтобы глубже понять этот переход от потребительских проектов к инфраструктурным, см. нашу предыдущую аналитическую статью: «Все, что вы знали о финансировании Web3, неверно».)
Однако общая сумма финансирования в 7,7 млрд долларов скрывает реальную картину. Финансирование Binance в размере 2 млрд долларов — возглавленное базирующейся в ОАЭ компанией MGX Capital и названное крупнейшим частным крипто-финансированием на сегодняшний день — составило более 25% всего развертывания капитала за квартал. Если исключить этот уникальный案例, общая сумма финансирования за первый квартал 2025 года снизится до примерно 5,7 млрд долларов, что ближе к общему уровню 2024 года (который до четвертого квартала 2024 года был ниже 4 млрд долларов). Это указывает на относительную преемственность интереса инвесторов, а не на внезапный всплеск финансовой активности.
Даже исключая это аномальное значение, развертывание капитала демонстрирует устойчивость. Раунды роста на поздних стадиях в инфраструктуре и сферах, связанных с AI, продолжают привлекать внимание. Раунд Серия C Phantom в размере 150 млн долларов, финансирование Flowdesk в размере 91,8 млн долларов, а также раунд расширения LayerZero в размере 50 млн долларов показывают, что группа созревших инфраструктурных компаний консолидирует долю рынка и движется к масштабированию доходов.
Этапы финансирования: доминирование стратегического капитала
Данные о финансировании за первый квартал 2025 года, разбитые по этапам раундов, вновь подчеркивают ключевую тему: доминирование стратегического капитала.
Стратегические раунды составили лишь 18% от общего количества сделок, но привлекли более 32% развертывания капитала, всего 2,5 млрд долларов, распределенных по 102 сделкам. Это продолжает тенденцию, которую мы наблюдали в конце 2024 года: гиганты криптоиндустрии, эко-фонды и субъекты с суверенной поддержкой активно вмешиваются, осуществляя целевые инвестиции с высокой убежденностью, которые часто тесно связаны с интересами на уровне государств, институтов или протоколов. Такие раунды финансирования обычно сосредоточены в сфере Layer 1 (блокчейнов первого уровня), протоколов промежуточного слоя и Token-инфраструктуры — движущей силой развертывания капитала является не только возврат на инвестиции (ROI), но и глубокое совпадение интересов и целей.
В отличие от этого, финансирование на ранних стадиях остается分散ренным. Раунды Pre-seed и Seed составили почти четверть (24%) от общего количества сделок, но привлекли лишь 6% развертывания капитала. Средний размер раунда Pre-seed составил около 2,6 млн долларов; раунды Seed — в среднем 4 млн долларов, что значительно ниже медианного объема финансирования 2024 года. Это указывает на сжатие оценок или на то, что инвесторы вкладывают меньшие суммы, одновременно ужесточая условия для основателей. Это также означает возвращение “настоящей комплексной проверки” (due diligence): основатели должны доказывать рыночное тяговое усилие, а не просто полагаться на видение для получения поддержки капитала.
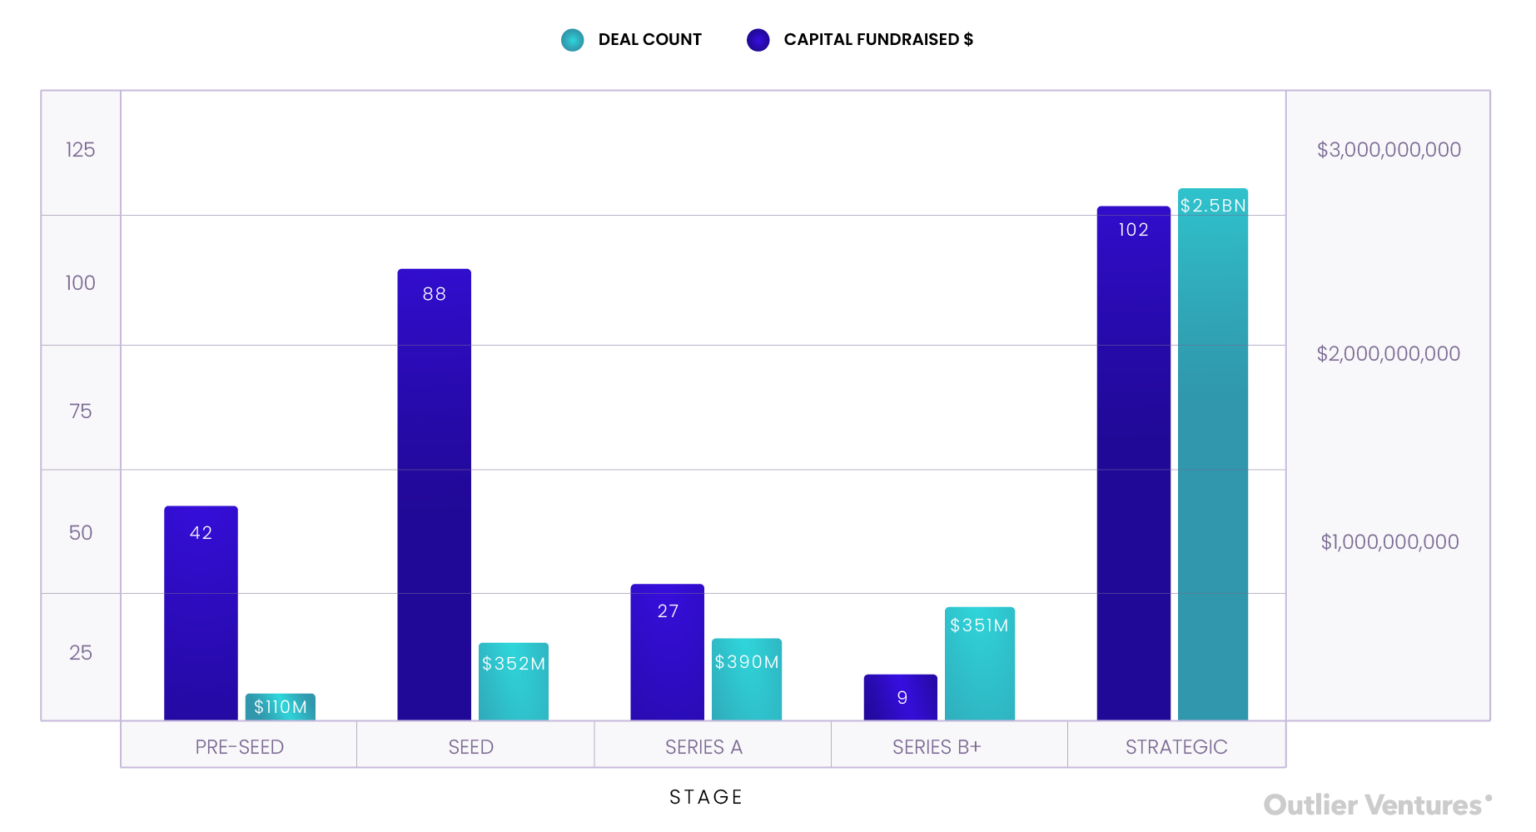
Диаграмма 2: Количество сделок и привлеченные средства с этапа Pre-seed до Серия B+ и стратегических раундов в первом квартале 2025 года. Дальнейший анализ Token-активности представлен ниже
Источник: Outlier Ventures, Messari
Раунды Серия A по-прежнему испытывают давление. В этом квартале было зафиксировано всего 27 сделок Серия A, что составляет менее 5% от общего количества сделок, но они привлекли 392 млн долларов, при среднем размере раунда около 14,5 млн долларов. Инвесторы, похоже, полностью пропускают раунды Серия A, предпочитая входить на этапе Seed подобно опционам, или ждут выхода на этапы Серия B и выше, где риски ниже, а Token-стратегии яснее.
Инвестиции на поздних стадиях показывают стабильность. На этапе Серия B и выше было завершено всего 9 сделок, но они привлекли 531 млн долларов, при среднем размере раунда почти 59 млн долларов. Эти компании обычно обладают проверенными бизнес-моделями и Token-механикой, готовы к листингу на биржах или управлению казначейством. Во многих случаях эти сделки уже не являются венчурными инвестициями в традиционном смысле, а скорее напоминают пред-Private Equity сделки на стадии роста.
В целом, данные по этапам финансирования подтверждают более широкую точку зрения: рынок финансирования становится дифференцированным не только между потребительскими и инфраструктурными проектами, но и между ранними экспериментальными этапами и поздними инвестициями с высокой убежденностью. Промежуточный этап — раунды Серия A — является именно тем местом, где исчезает аппетит к риску и куда капитал сейчас наименее склонен流向ить.
Если количество сделок отражает настроения рынка, а развертывание капитала раскрывает инвестиционную убежденность, то медиана финансирования воплощает переговорную способность основателей. В первом квартале 2025 года эта переговорная способность постепенно уходит от команд на этапе Seed.
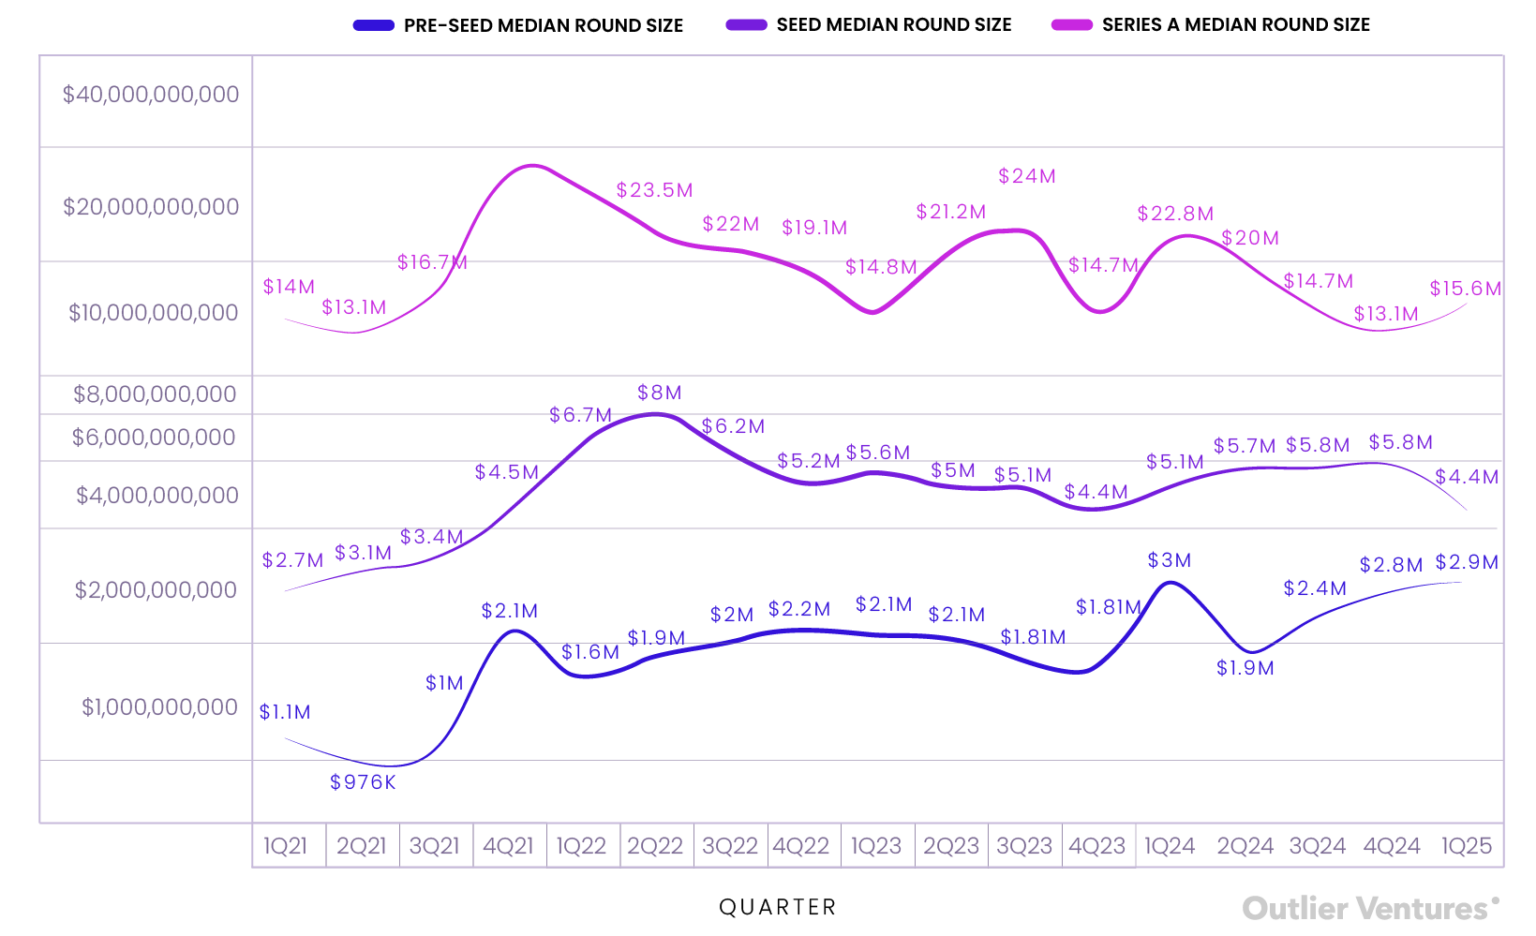
Диаграмма 3: Изменение медианы финансирования на этапах Pre-seed, Seed и Серия A с 1 квартала 2021 года по 1 квартал 2025 года
Источник: Outlier Ventures, Messari
Медиана финансирования Pre-seed достигла 2,9 млн долларов, почти сравнявшись с пиком первого квартала 2024 года и приблизившись к утроенному среднему значению 2021 года. Это знаменует собой тихое возвращение уверенности на самых ранних этапах. Акселераторы, эко-фонды и ангельские синдикаты, похоже, по-прежнему предпочитают ранние инвестиции с опциональностью, особенно проекты, основанные на нарративах с высокой убежденностью, таких как децентрализованные физические инфраструктурные сети (DePIN), нативная инфраструктура AI и инструменты ончейн-агентов (onchain agent tooling). Для основателей это по-прежнему этап, наиболее благоприятный для капитала.
Однако раунды Seed столкнулись с ударом. Медиана финансирования упала до 4,4 млн долларов, снизившись по сравнению с предыдущим кварталом (более 5,8 млн долларов) и достигнув минимального уровня с четвертого квартала 2022 года. Это сильный сигнал о том, что промежуточный этап сокращается. Инвесторы уменьшают размеры чеков, ужесточают условия или напрямую обходят этот этап, если у проекта нет четких ключевых показателей или возможностей дистрибуции. Модель “распыления и масштабирования” (spray-and-scale), очевидно, ушла в прошлое.
Раунды Серия A немного восстановились, медиана достигла 15,6 млн долларов, что выше циклического минимума предыдущего квартала (13,2 млн долларов). Тем не менее, это все еще jauh ниже пиков начала 2021 и 2022 годов, когда медиана часто превышала 30 млн долларов. Что еще важнее, количество сделок на этом этапе крайне мало (всего 27), что подчеркивает избирательность рынка. Эти раунды Серия A не являются пустой формальностью — они оцениваются как мини-Серия B и подходят только для тех компаний, которые уже имеют доход, рыночное тяговое усилие и исполняемую Token-стратегию.
Проще говоря, “эффект гантели” сохраняется: капитал流向ит на этап идеи и этап рыночного тягового усилия, но промежуточный этап отвергается. Это не зима финансирования, а переоценка и балансировка ожиданий основателей.
Направление капитала: ключевые моменты по категориям
На уровне категорий первый квартал 2025 года продолжил подчеркивать分散ренность развертывания капитала и дифференциацию энтузиазма инвесторов.
Как и ожидалось, сфера Networks заняла первое место в списке с медианой финансирования 45,1 млн долларов, что значительно influenced стратегическим финансированием Binance в размере 2 млрд долларов. Но даже без учета этого аномального значения 243 инвестиционные сделки в этой категории указывают на высокий интерес институциональных аллокаторов, стратегических фондов и сторонников экосистем к публичным блокчейнам Layer 1 и проектам масштабирования. Сетевая инфраструктура остается “тяжелым городом” для потока капитала, областью, где инвесторы хотят продемонстрировать серьезность намерений.
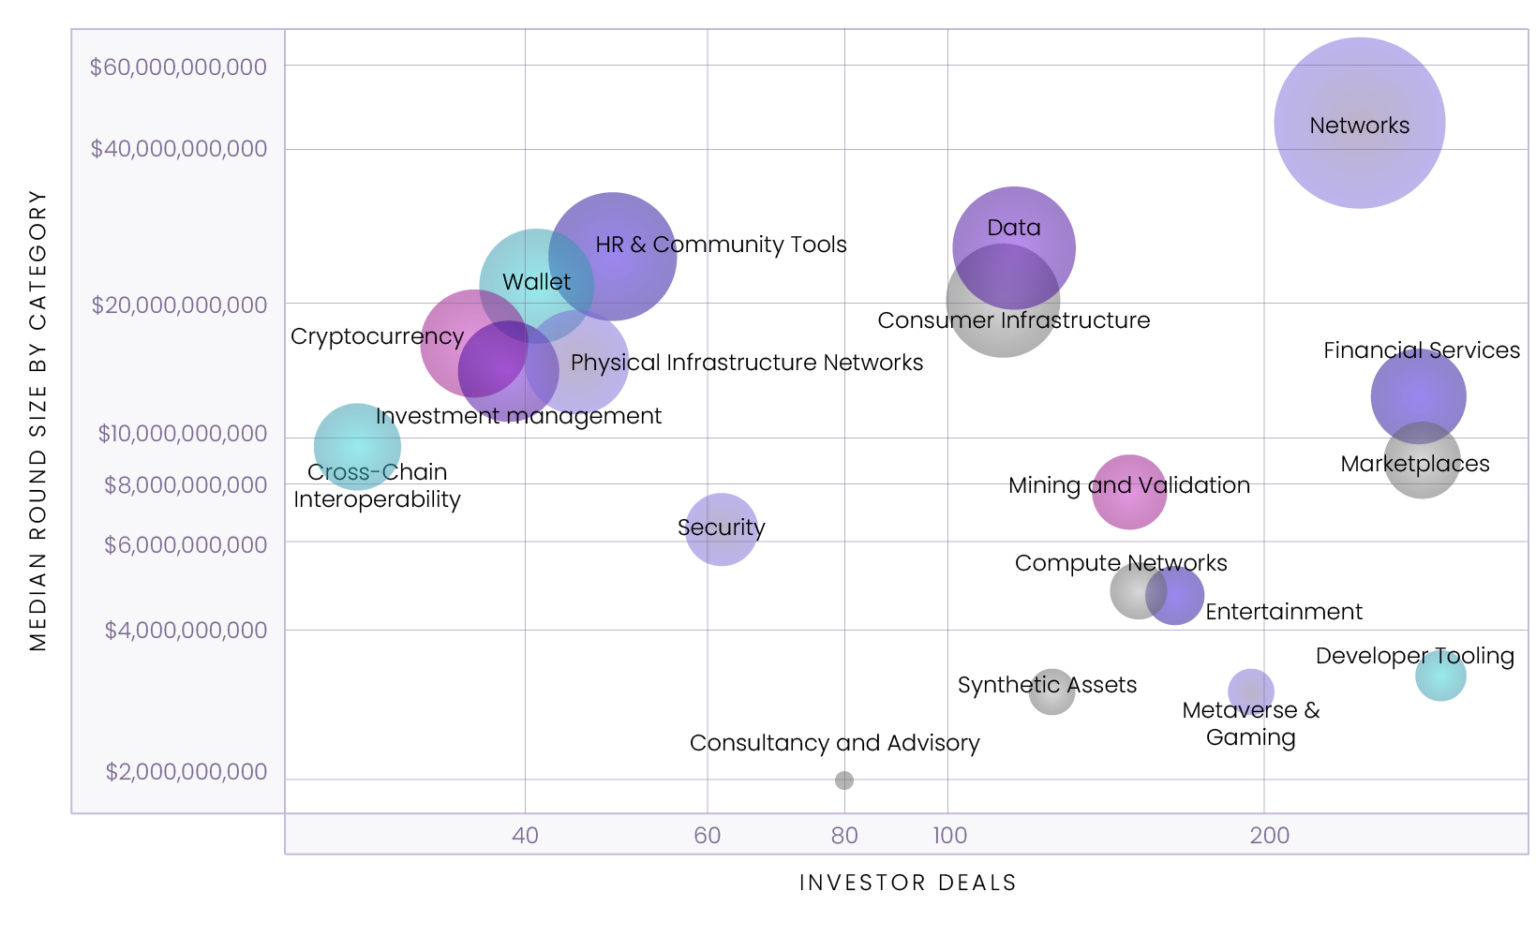
Диаграмма 4: Средний этап финансирования и размер раунда по категориям в первом квартале 2025 года
Источник: Outlier Ventures, Messari
Примечание: “Инвесторские сделки” относятся к общему количеству участий инвесторов в категории, а не к количеству уникальных инвесторов. Если инвестор участвовал в трех финансированиях, это считается тремя инвесторскими сделками.
Developer Tooling привлек наибольшее количество участий инвесторов, всего 290 инвесторских сделок, но медиана финансирования составила всего 3,1 млн долларов. Этот контраст подчеркивает роль инструментов разработчика как “длинного хвоста” инфраструктуры: высокий интерес, низкий риск и модульный потенциал. Это обычно сделки меньшего размера и более быстрые — управляемые инженерами, согласованные с протоколами, иногда поддерживаемые грантами.
На потребительской стороне сферы Metaverse и Gaming зафиксировали 193 инвесторские сделки при медиане финансирования всего 2,9 млн долларов, что отражает переход от инвестиций, насыщенных контентом, к инвестициям в “инфраструктуру для развлечений” (infra-for-fun). Сфера Entertainment также демонстрирует похожую модель — медиана финансирования 4,65 млн долларов, всего 164 инвесторские сделки — вновь указывая на то, что венчурные компании (VCs) все еще заинтересованы в ориентированных на аудиторию проектах Web3, но относятся к ним осторожно.
Сферы Marketplaces и Financial Services также привлекли внимание высоким участием инвесторов, 279 и 277 инвесторских сделок соответственно, но различались по капиталоемкости. Медиана финансирования в сфере Marketplaces составила 9 млн долларов, что указывает на новый интерес к торговой инфраструктуре и токенизированному бизнесу. Медиана финансирования в сфере Financial Services составила 11,98 млн долларов, что делает ее одной из самых высокооплачиваемых потребительских категорий в этом квартале.
В инфраструктурных категориях Consumer Infrastructure (19,3 млн долларов), Wallets (20,7 млн долларов) и Data (24,3 млн долларов) показали высокую медиану финансирования и умеренное участие инвесторов, что указывает на то, что, хотя эти области не пользуются таким вниманием, как Networks или Compute, они выигрывают от возвращения к основам: пользовательский опыт (UX), компонуемость (composability) и ликвидность данных (data liquidity).
С другой стороны, сферы Consultancy & Advisory, а также News & Information имели низкую медиану финансирования (около 2 млн долларов) и количество инвесторов — этим категориям трудно обосновать перспективы масштаба венчурного капитала, возможно, они вытесняются финансированием общественных благ или нативными моделями монетизации.
“Средневесные” выделяющиеся категории квартала — Cross-Chain Interoperability (9,7 млн долларов), Security (6,4 млн долларов) и Compute Networks (4,8 млн долларов) — отражают то, что технические, малоизвестные слои инфраструктуры по-прежнему получают важную поддержку. Эти категории больше не являются передним краем, а стали ожидаемой частью технического стека.
Сильное восстановление Token-финансирования: стратегические частные и публичные продажи идут рука об руку
В первом квартале 2025 года Token-финансирование продемонстрировало явный разворот тренда 2024 года: высокоценные, высокорисковые частные продажи уверенно вернулись, одновременно крупные публичные продажи снова набрали обороты.
В этом квартале состоялось 69 публичных продаж токенов на общую сумму 798 млн долларов,其中 World Liberty Financial лидировала с объемом финансирования 590 млн долларов, заняв почти 74% от общей суммы публичного Token-финансирования за квартал. В то же время, частные продажи токенов собрали 771 млн долларов всего через 27 сделок, во главе с финансированием TON Foundation (400 млн долларов). В целом, общий объем Token-финансирования в первом квартале достиг 1,6 млрд долларов, что значительно превышает уровень любого квартала 2024 года.
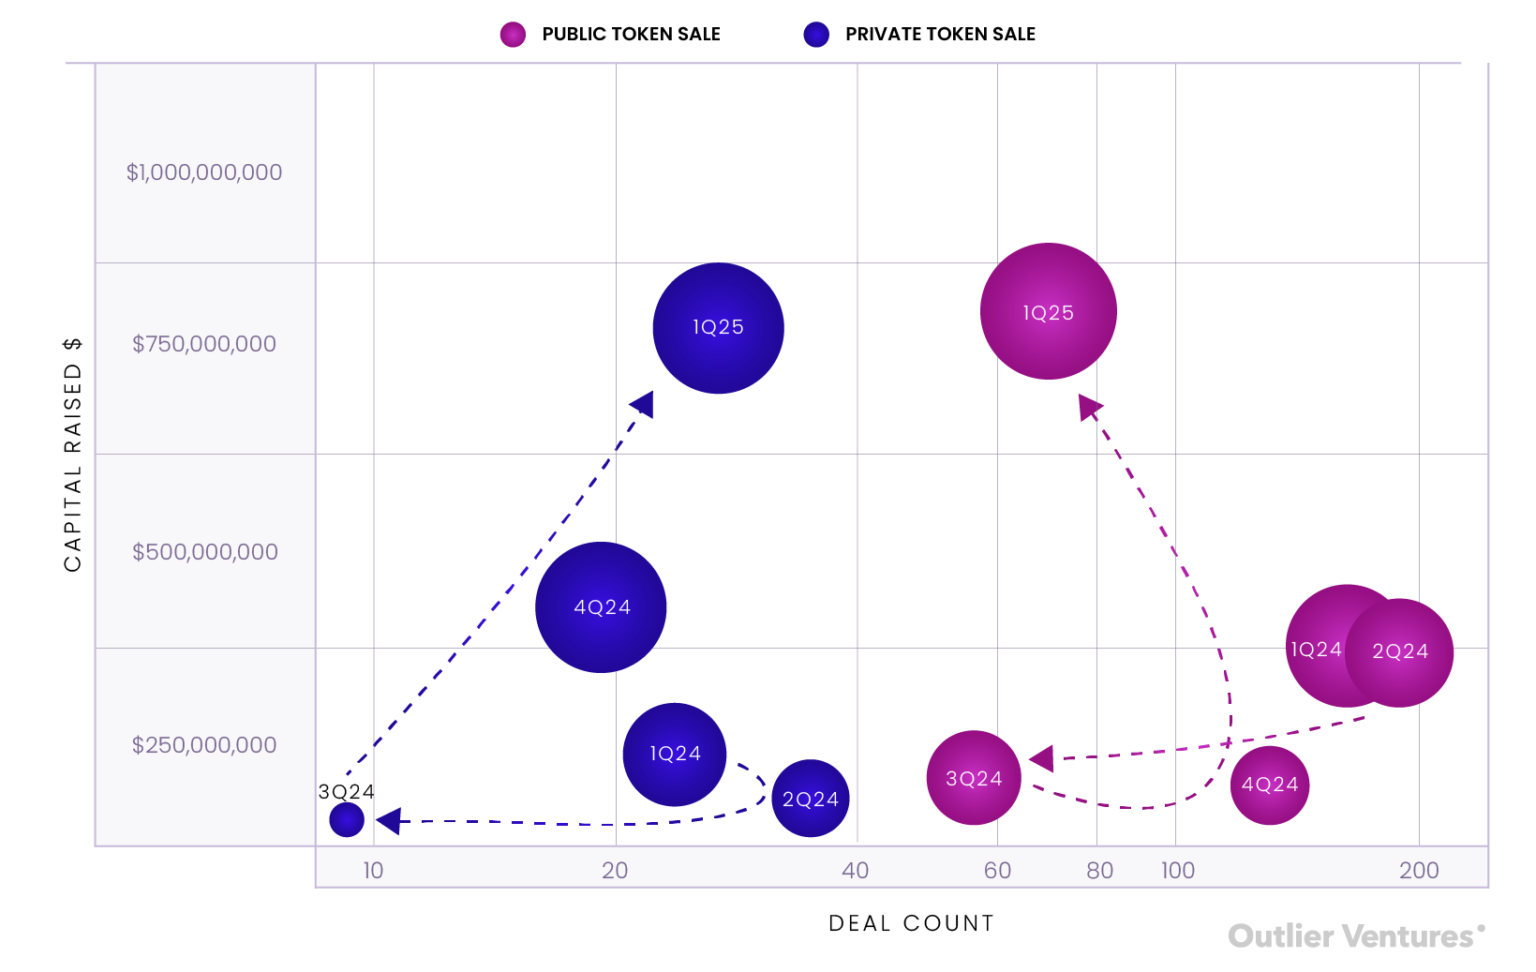
Диаграмма 5: Сравнение частных и публичных продаж токенов по сумме привлеченных средств и количеству сделок с 2022 по 2024 год
Источник: Outlier Ventures, Messari
Сравнение с прошлым годом: в первом квартале 2024 года количество сделок публичных продаж значительно превышало частные (163 против 24), но общий объем привлеченных средств был меньше (296 млн долларов против 140 млн долларов). Тогда рынок склонялся к выпускам с ликвидностью, участию розничных инвесторов и токеномике, управляемой сообществом. Первый квартал 2025 года показывает другой конец маятника рынка: централизованное, институционально управляемое распределение токенов вновь заняло доминирующее положение — это既是 сигнал роста уверенности рынка, так и отражение предпочтения контроля, механизмов блокировки и внебиржевого ценообразования.
Самое примечательное — это не только абсолютный рост, но и структурные изменения: публичные продажи теперь составляют менее 60% от общего количества сделок Token-финансирования, но привлекли лишь немного больше средств, чем частные — несмотря на то, что количество сделок публичных продаж более чем в два раза превышает частные. Эта разница в капитале на сделку раскрывает сдвиг на рынке.
Сделки с частными токенами вновь стали популярными, они стали крупнее, глубже и стратегичнее. Эти сделки больше не являются обычными первоначальными выпусками на DEX (IDOs) или машинами для хайпа быстрого запуска, а представляют собой важные布局 для формирования экосистемы — тесно связанные с казначействами L1, миссиями фондов или трансграничными потоками капитала.
В то же время, публичные продажи кажутся перекошенными в верхнюю часть. Исключая финансирование World Liberty, средний объем остальных 68 публичных раундов составил всего 3 млн долларов — это указывает на то, что, хотя доступ на рынок расширяется, массовый розничный спрос по-прежнему сосредоточен на немногих проектах с высоким уровнем доверия и бренда.
Итоговые размышления: навигация по дифференцированному рынку
Первый квартал 2025 года подтвердил ощущения многих инсайдеров: это не медвежий рынок, а более сфокусированный рынок. Капитал не исчез, он стал более разборчивым, более стратегическим, и чаще склонен поддерживать строительство инфраструктуры, реальные результаты и долгосрочные нарративы.
Этот квартал также знаменует возвращение здоровой двухтрековой динамики: частные раунды для стратегического контроля, публичные раунды для создания имиджа рынка и ликвидности. Впервые за более чем год частные и публичные раунды процветают одновременно.
Для основателей путь стал ясен: вам не нужно “ловить момент на рынке”, вам нужно создавать то, что “неизбежно произойдет”.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Outlier Ventures