


Политика дерегулирования стимулирует нарратив RWA рынка акций США: возможности и вызовы токенизированных акций
Автор: @Web3_Mario
Аннотация: По мере того как политика Трампа постепенно реализуется — возвращение производства через тарифы, намеренный взрыв пузырей на фондовом рынке, вынуждающий ФРС снижать ставки и вливать ликвидность, а также дерегулирование, способствующее финансовым инновациям и ускорению развития индустрии, — этот комплекс мер реально меняет рынок. В частности, сектор RWA, выигрывающий от политики дерегулирования, привлекает все больше внимания криптоиндустрии. В данной статье рассматриваются возможности и вызовы токенизированных акций.
Обзор истории развития токенизированных акций
На самом деле, токенизированные акции — это не новая концепция. Попытки STO начались еще с 2017 года. Так называемый STO (Security Token Offering, выпуск токенов ценных бумаг) представляет собой способ привлечения финансирования в сфере криптовалют, суть которого заключается в оцифровке прав традиционных финансовых ценных бумаг и размещении их в блокчейне,从而实现 токенизации активов через технологию блокчейн. Это сочетает соответствие требованиям традиционных ценных бумаг и эффективность технологии блокчейн. Являясь важной категорией ценных бумаг, токенизированные акции являются наиболее заметным сценарием применения в области STO.
До появления STO основным способом финансирования в сфере блокчейна было ICO (Initial Coin Offering, первичное размещение монет). Быстрый рост ICO обусловлен удобством смарт-контрактов Ethereum, однако большинство выпущенных проектами токенов не представляли прав на реальные активы и не имели регулирования, что приводило к частым случаям мошенничества и исчезновения проектов.
В 2017 году американская SEC (Комиссия по ценным бумагам и биржам) выпустила заявление по событию DAO, указав, что некоторые токены могут относиться к ценным бумагам и должны регулироваться Законом о ценных бумагах 1933 года. Это стало точкой официального зарождения концепции STO. В 2018 году STO как концепция «соответствующего требованиям ICO» постепенно стала популярной и начала привлекать внимание индустрии. Однако из-за отсутствия единых стандартов, низкой ликвидности вторичного рынка и высоких затрат на комплаенс развитие рынка было медленным.
С наступлением лета DeFi 2020 года некоторые проекты начали пробовать децентрализованные решения, создавая через смарт-контракты деривативы, привязанные к ценам акций, что позволяло инвесторам в блокчейне напрямую инвестировать на традиционный фондовый рынок без сложных процедур KYC. Эта парадигма обычно называется моделью синтетических активов; она не предполагает прямого владения американскими акциями, а торговля не требует доверия централизованным учреждениям, позволяя обходить дорогие регуляторные и юридические издержки.的代表性项目包括 Synthetix 和 Terra 生态的 Mirror Protocol。
В этих проектах маркет-мейкеры могли предоставлять избыточный криптозалог, минтить ончейн-синтетические американские акции и обеспечивать рыночную ликвидность, тогда как трейдеры могли напрямую торговать этими активами на вторичном рынке в DEX, получая ценовую экспозицию на привязанные акции. Следует помнить, что в то время самой популярной акцией на американском рынке была Tesla, а не Nvidia, как в предыдущем цикле. Поэтому большинство проектов использовали в своих слоганах возможность прямой торговли TSLA в блокчейне.
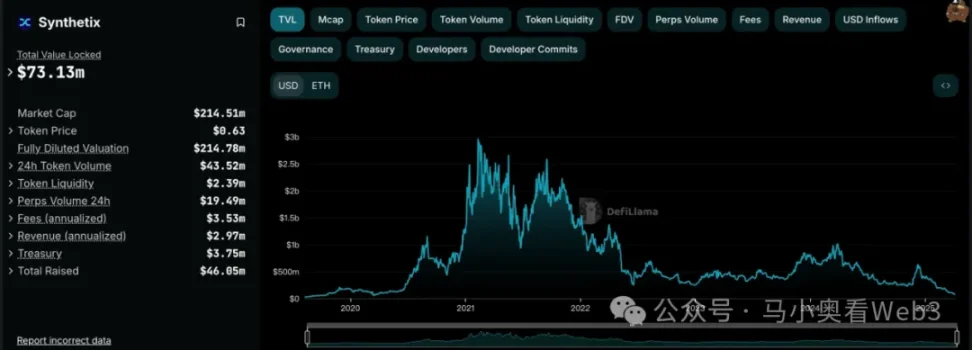
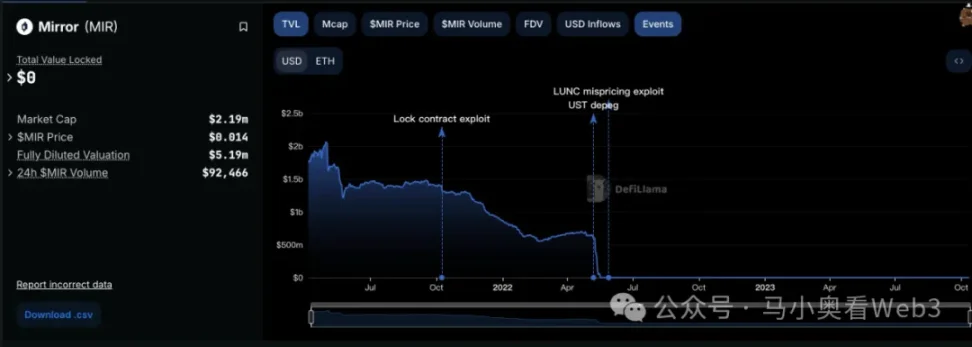
Однако, судя по итоговому развитию рынка, объем торгов синтетическими американскими акциями в блокчейне оставлял желать лучшего. Например, для sTSLA на Synthetix, учитывая минт и выкуп на первичном рынке, общее累计 ончейн-транзакций составило всего 798 раз. Впоследствии большинство проектов заявили, что из-за регуляторных соображений они удаляют синтетические активы американских акций и переключаются на другие сценарии использования, но основная причина, скорее всего, заключалась в том, что они не нашли PMF и не смогли создать устойчивую бизнес-модель. Поскольку предпосылкой бизнес-логики синтетических активов является наличие большого спроса на ончейн-торговлю, привлекающего маркет-мейкеров минтить активы на первичном рынке и делать рынок на вторичном рынке для заработка комиссий. Если такого спроса нет, маркет-мейкеры не только не могут получать доход от синтетических активов, но и вынуждены нести экспозицию риска шорта привязанных американских акций, что приводит к дальнейшему сокращению ликвидности.
Помимо модели синтетических активов, некоторые известные CEX также пробовали модель централизованного кастодиального хранения, чтобы предоставить крипто-трейдерам возможность торговать американскими акциями. В этой модели сторонние финансовые учреждения или биржи хранят реальные акции и создают торгуемые активы напрямую в CEX. Типичными примерами являются FTX и Binance. FTX 29 октября 2020 года запустила сервис торговли токенизированными акциями, сотрудничая с немецкой финансовой компанией CM-Equity AG и швейцарской Digital Assets AG, позволяя пользователям не из США и из ограниченных регионов торговать токенами, привязанными к акциям американских публичных компаний, таким как Facebook, Netflix, Tesla, Amazon и др. В апреле 2021 года Binance также начала предоставлять сервис торговли токенизированными акциями, первой запущенной акцией была Tesla (TSLA).
Однако в то время регуляторная среда была не очень благоприятной, и ключевыми инициаторами были CEX, что означало формирование прямых конкурентных отношений с традиционными торговыми площадками, такими как Nasdaq, что, естественно, вызвало значительное давление. Объем торгов токенизированными акциями FTX достиг исторического максимума в 4-м квартале 2021 года. При этом объем торгов в октябре 2021 года составил 94 млн долларов, но после банкротства в ноябре 2022 года ее сервис торговли токенизированными акциями прекратил работу. Binance же всего через три месяца после запуска этого бизнеса также из-за регуляторного давления в июле 2021 года объявила о прекращении сервиса торговли токенизированными акциями.
Впоследствии, с переходом рынка в стадию медвежьего рынка, развитие этого сектора также一度 вошло в состояние застоя. До избрания Трампа, чья финансовая политика дерегулирования принесла изменения в регуляторную среду, что вновь вызвало интерес рынка к токенизированным акциям, однако теперь у него появилось новое название — RWA. Эта парадигма подчеркивает введение через комплаенс-архитектуру соответствующих требованиям эмитентов для выпуска в блокчейне токенов, обеспеченных реальными мировыми активами 1:1, причем создание, торговля, выкуп токенов, а также управление залоговыми активами строго выполняются в соответствии с регуляторными требованиями.
Текущее состояние рынка акций RWA
Далее мы рассмотрим текущее состояние рынка акций RWA. В целом, этот рынок находится на ранней стадии и все еще ориентирован преимущественно на американские акции. Согласно данным RWA.xyz, общий объем выпуска на текущем рынке акций RWA достиг $445.40M, но стоит отметить, что $429.84M объема выпуска приходится на актив EXOD. Это ончейн-акция, выпущенная Exodus Movement, Inc., компанией-разработчиком программного обеспечения, специализирующейся на кошельках для самостоятельного хранения криптовалюты. Компания основана в 2015 году, штаб-квартира находится в штате Небраска, США. Акции компании листируются на NYSE America, и пользователям разрешено переносить свои обыкновенные акции класса A в блокчейн Algorand для управления. Пользователи могут напрямую видеть цену этих ончейн-активов в Exodus Wallet, в настоящее время общая рыночная капитализация компании составляет $1.5B.
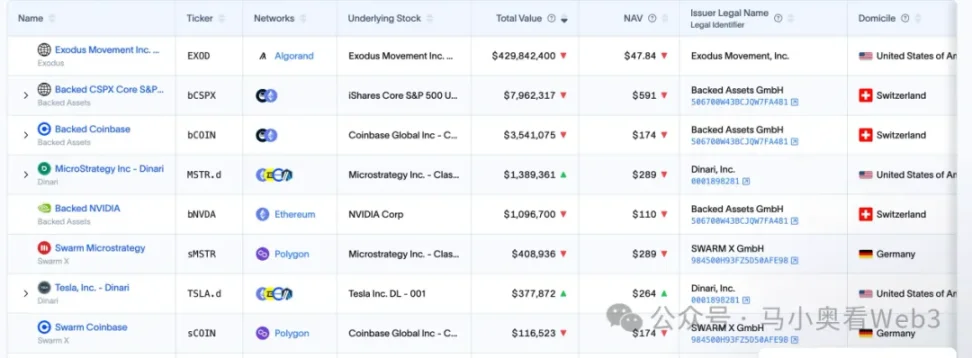
Компания также стала единственной в США компанией, токенизировавшей свои обыкновенные акции в блокчейне. Но стоит отметить, что ончейн-EXOD является лишь цифровым идентификатором ее акций в блокчейне и сам по себе не включает права голоса, управления, экономические или другие права,同时 этот токен также не может напрямую торговаться и обращаться в блокчейне.
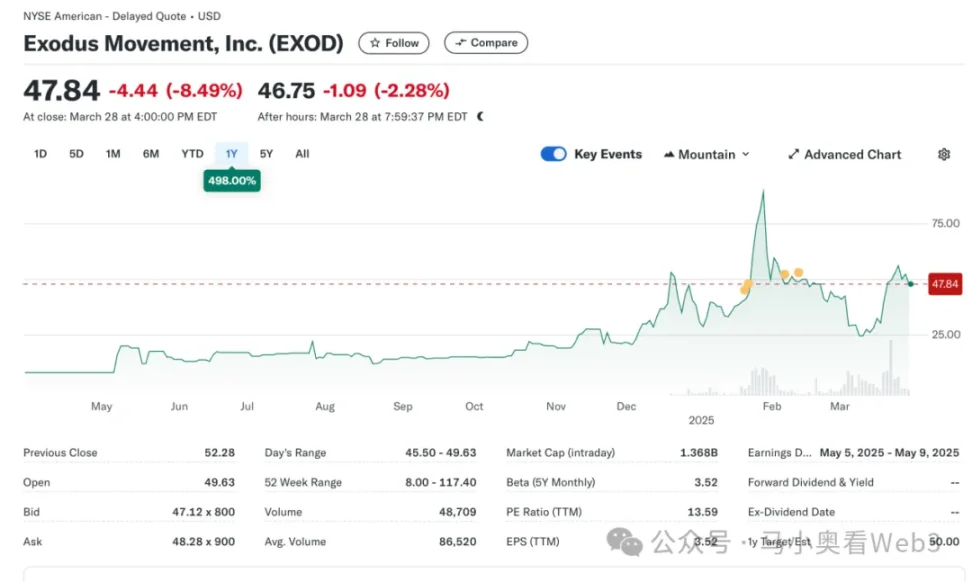
Это событие имеет определенное знаковое значение,标志着 SEC явно изменила свое отношение к ончейн-активам акций。На самом деле, попытки Exodus выпустить ончейн-акции были непростыми. В мае 2024 года Exodus впервые подала заявку на токенизацию обыкновенных акций, но поскольку в то время регуляторная политика SEC еще не изменилась, план размещения в блокчейне был первоначально отклонен. Однако затем, в декабре 2024 года, после постоянного совершенствования технического решения, мер комплаенса и раскрытия информации, Exodus最终 получила одобрение SEC и успешно完成了 токенизацию обыкновенных акций и размещение в блокчейне。Это событие также вызвало ажиотаж на рынке вокруг акций компании, цена достигла исторического максимума.
Помимо этого, остальная доля рынка объемом около $16M в основном принадлежит проекту под названием Backed Finance. Это швейцарская компания, которая через комплаенс-архитектуру позволяет пользователям, прошедшим KYC, через ее официальный первичный рынок оплачивать USDC для минта ончейн-токенов акций. После получения криптоактивов Backed обменивает их на доллары и покупает акции COIN на вторичном рынке (в промежутке может быть некоторая задержка из-за времени работы фондового рынка). После успешной покупки акции управляются швейцарским банком-кастодианом, после чего 1:1 минтится токен bSTOCK и отправляется пользователю. Процесс выкупа противоположен. Гарантия безопасности резервных активов обеспечивается аудиторской компанией под названием Network Firm, которая регулярно публикует подтверждение резервов. Ончейн-инвесторы могут напрямую покупать такие ончейн-активы акций через DEX, такие как Balancer. Помимо этого, Backed не предоставляет держателям токенов акций права собственности на базовые активы или любые другие дополнительные права, включая права голоса. И только пользователи, прошедшие KYC, могут выкупать USDC на первичном рынке.
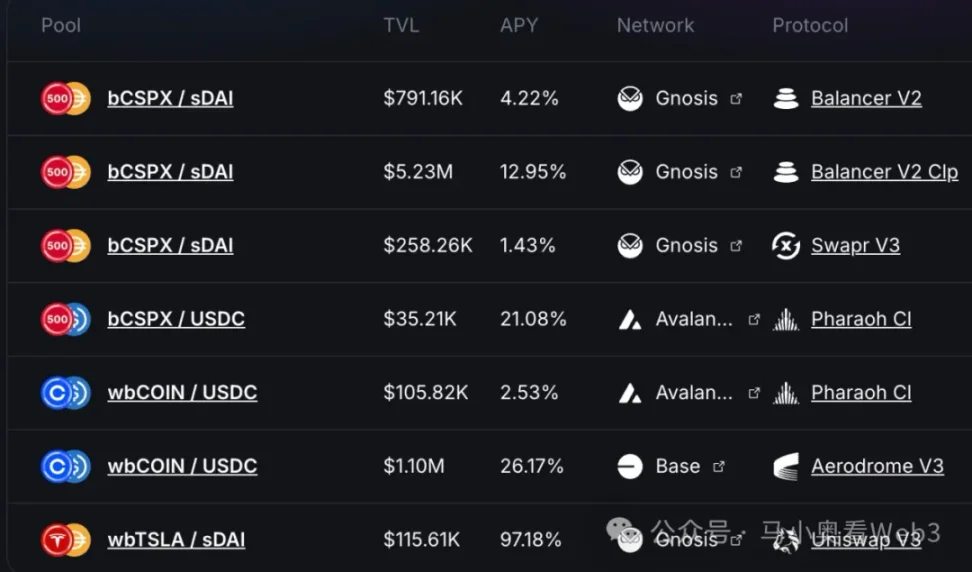
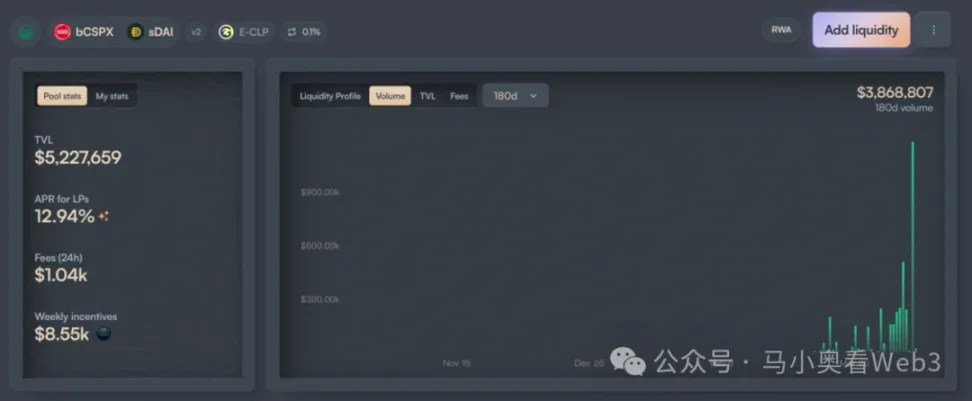
С точки зрения объема выпуска, adoption Backed в основном сосредоточен на двух активах: CSPX и COIN, при этом объем выпуска первого составляет около $10M, второго — около $3M. Что касается ончейн-ликвидности, то она в основном сосредоточена в двух цепочках: Gnosis и Base, где ликвидность bCSPX составляет около $6M, а wbCOIN — около $1M. Что касается объема торгов, то он не очень высок. Например, для крупнейшего пула ликвидности bCSPX, с момента развертывания 21 февраля 2025 года,累计 объем торгов составил около $3.8M, а累计 количество транзакций — около 400 раз.
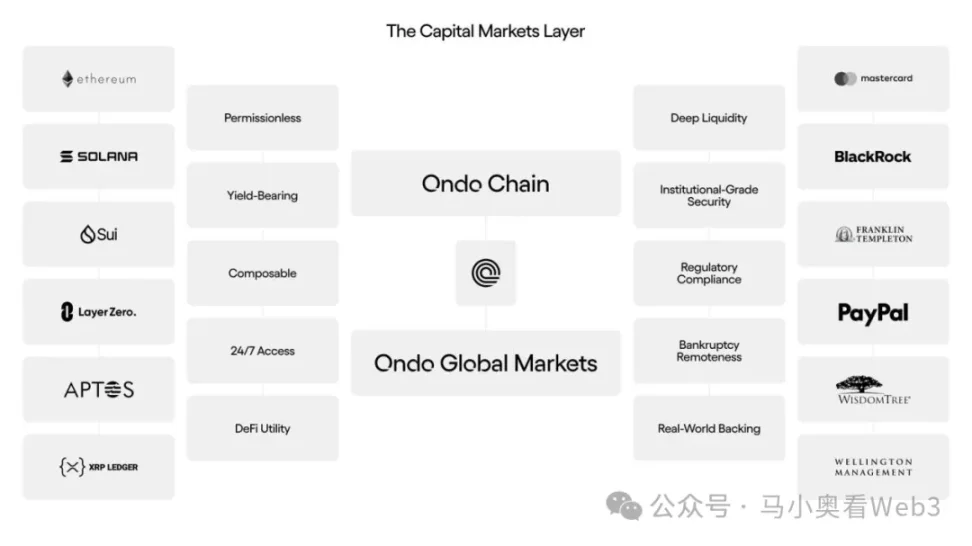
Еще одним заслуживающим внимания движением является прогресс Ondo Finance. Поскольку Ondo 6 февраля 2025 года объявила о своей общей стратегии Ondo chain и Ondo Global Markets, токенизированные акции являются ключевыми торговыми активами в Ondo Global Markets. Возможно,拥有 более широких ресурсов TradFi и лучшего технического бэкграунда Ondo сможет ускорить развитие этого сектора, однако это еще предстоит наблюдать.
Возможности и вызовы для акций RWA
Далее мы обсудим возможности и вызовы для акций RWA. Обычно рынок считает, что акции RWA обладают следующими тремя преимуществами:
-
Торговая платформа 24/7: Благодаря техническим характеристикам блокчейна, он обладает свойством круглосуточной работы. Это позволяет торговле токенизированными акциями избавиться от ограничений по времени торговли традиционных бирж, в полной мере挖掘潜在的交易需求。На примере Nasdaq, хотя в настоящее время уже реализована возможность торговли 24 часа за счет расширения торгов до и после основной сессии, но обычное время торговли ограничено будними днями. Если же напрямую разработать торговую платформу на основе блокчейна, это позволит реализовать круглосуточную торговлю с较低成本。
-
Низкозатратный доступ к американским активам для пользователей не из США: С массовым внедрением платежных стейблкоинов, для пользователей не из США появляется возможность напрямую использовать стейблкоины для торговли американскими активами, не неся затрат на комиссии и время, связанных с трансграничными и межбанковскими переводами. Предположим, китайский инвестор торгует американскими акциями через Tiger Brokers, не учитывая затраты на обмен валюты, комиссия за трансграничный перевод составляет около 0,1%, кроме того, расчет по трансграничному переводу обычно занимает 1-3 рабочих дня. Если же торговать через ончейн-каналы, то можно избежать этих двух частей затрат.
-
Потенциал финансовых инноваций благодаря компонуемости: Благодаря программируемости, токенизированные акции смогут拥抱 DeFi-экосистему, что даст им больший потенциал для ончейн-финансовых инноваций. Например, сценарии ончейн-кредитования и т.д.
Однако автор считает, что текущие токенизированные акции все еще сталкиваются с двумя аспектами неопределенности:
-
Скорость продвижения регуляторной политики: На примере случаев EXOD и Backed мы знаем, что текущая регуляторная политика еще не может хорошо решить проблему «равных прав у акций и токенов», то есть покупка токенизированных акций и реальных акций имеет одинаковые права на юридическом уровне, например, права управления и т.д. Это ограничивает многие торговые сценарии, например, слияния и поглощения компаний через вторичный рынок. И合规使用场景 для токенизированных акций еще не ясны, что в определенной степени также препятствует шагам финансовых инноваций. Поэтому их прогресс очень зависит от скорости продвижения регуляторной политики, учитывая, что основные цели администрации Трампа в настоящее время все еще находятся на этапе возвращения производства, график может继续 сдвинуться.
-
Развитие уровня принятия стейблкоинов: Судя по прошлому развитию, основными целевыми пользователями токенизированных акций, вероятно, являются не крипто-нативные пользователи, а традиционные инвесторы в американские акции не из США. Для этой группы пользователей值得关注 вопрос, становится ли уровень принятия стейблкоинов все выше, и это будет тесно связано с политикой других стран в отношении стейблкоинов. Например, для китайских инвесторов, по сравнению с обычными официальными каналами обмена валюты, получение стейблкоинов через рынок OTC требует премии около 0,3%~1%, что также значительно выше затрат на инвестирование в американские акции через традиционные каналы.
Поэтому, обобщая вышесказанное, в краткосрочной перспективе автор считает, что у акций RWA есть следующие две рыночные возможности:
Для публичных компаний можно,参考案例 EXOD, выпустить ончейн-токены акций. Хотя в краткосрочной перспективе еще не видно太多 реальных сценариев использования, но по крайней мере潜在金融创新能力 может заставить инвесторов готовыми给予 компании более высокую оценку стоимости. Например, для некоторых компаний, которые могут предоставлять услуги по управлению ончейн-активами, можно через этот метод превратить статус инвесторов в пользователей продукта, и превратить акции,持有的 инвесторами, в AUM компании, тем самым повышая потенциал роста бизнеса компании.
Для токенизированных американских акций с высокими дивидендами, некоторые доходные DeFi-протоколы станут потенциальными пользователями. С разворотом рыночных настроений, доходность большинства ончейн-нативных сценариев реальной доходности значительно снизится, и подобным доходным DeFi-протоколам, таким как Ethena, для повышения общей доходности и усиления рыночной конкурентоспособности, потребуется постоянно искать другие сценарии реальной доходности. Конкретно参考例子 размещения Ethena в BUIDL. Акции с высокими дивидендами обычно относятся к зрелым отраслям, модель прибыли компании стабильна, денежный поток充裕, они способны持续 распределять прибыль акционерам, и большинство из них обладают характеристиками низкой волатильности и сильной устойчивости к экономическим циклам, инвестиционные риски также более контролируемы. Поэтому, если удастся выпустить некоторые голубые фишки с высокими дивидендами, возможно, они будут приняты доходными DeFi-протоколами.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @web3_mario














