Обзор Neutrl: вы вносите стейблкоины, а мы помогаем вам шортить VC-токены.
Автор: Алекс Лю, Foresight News
Neutrl, протокол стейблкоинов
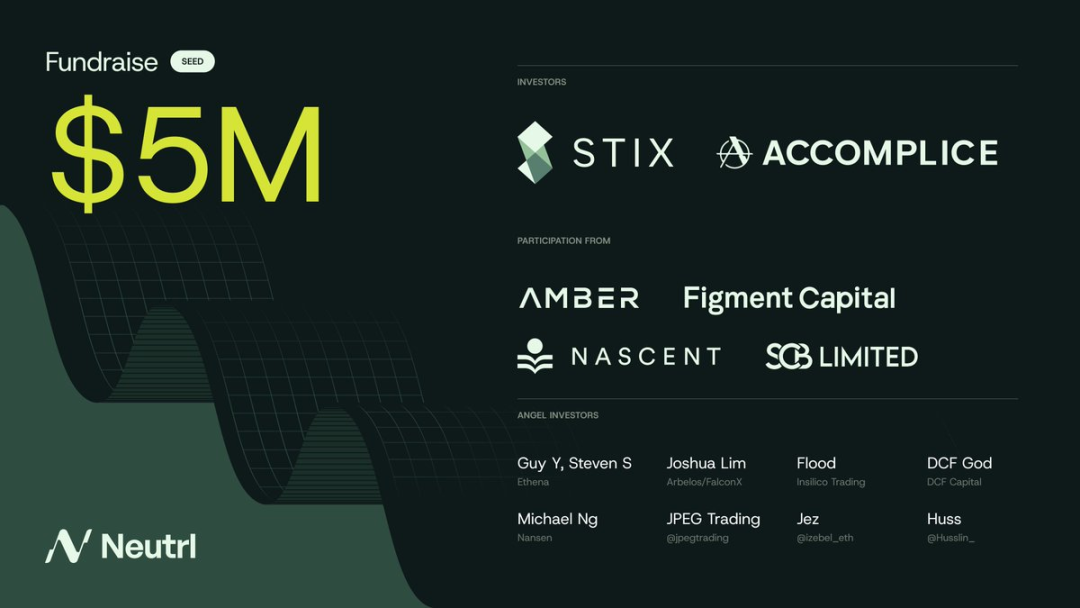
17 апреля проект синтетического долларового стейблкоина Neutrl объявил о завершении посевного раунда финансирования в размере 5 миллионов долларов. Раунд возглавили рынок частных размещений цифровых активов STIX и венчурная компания Accomplice. В числе ангельских инвесторов участвовали Amber Group, SCB Limited, Figment Capital, Nascent, а также основатель Ethena Гай Янг и деривативный трейдер Arbelos Markets (недавно приобретенной FalconX) Джошуа Лим и другие.
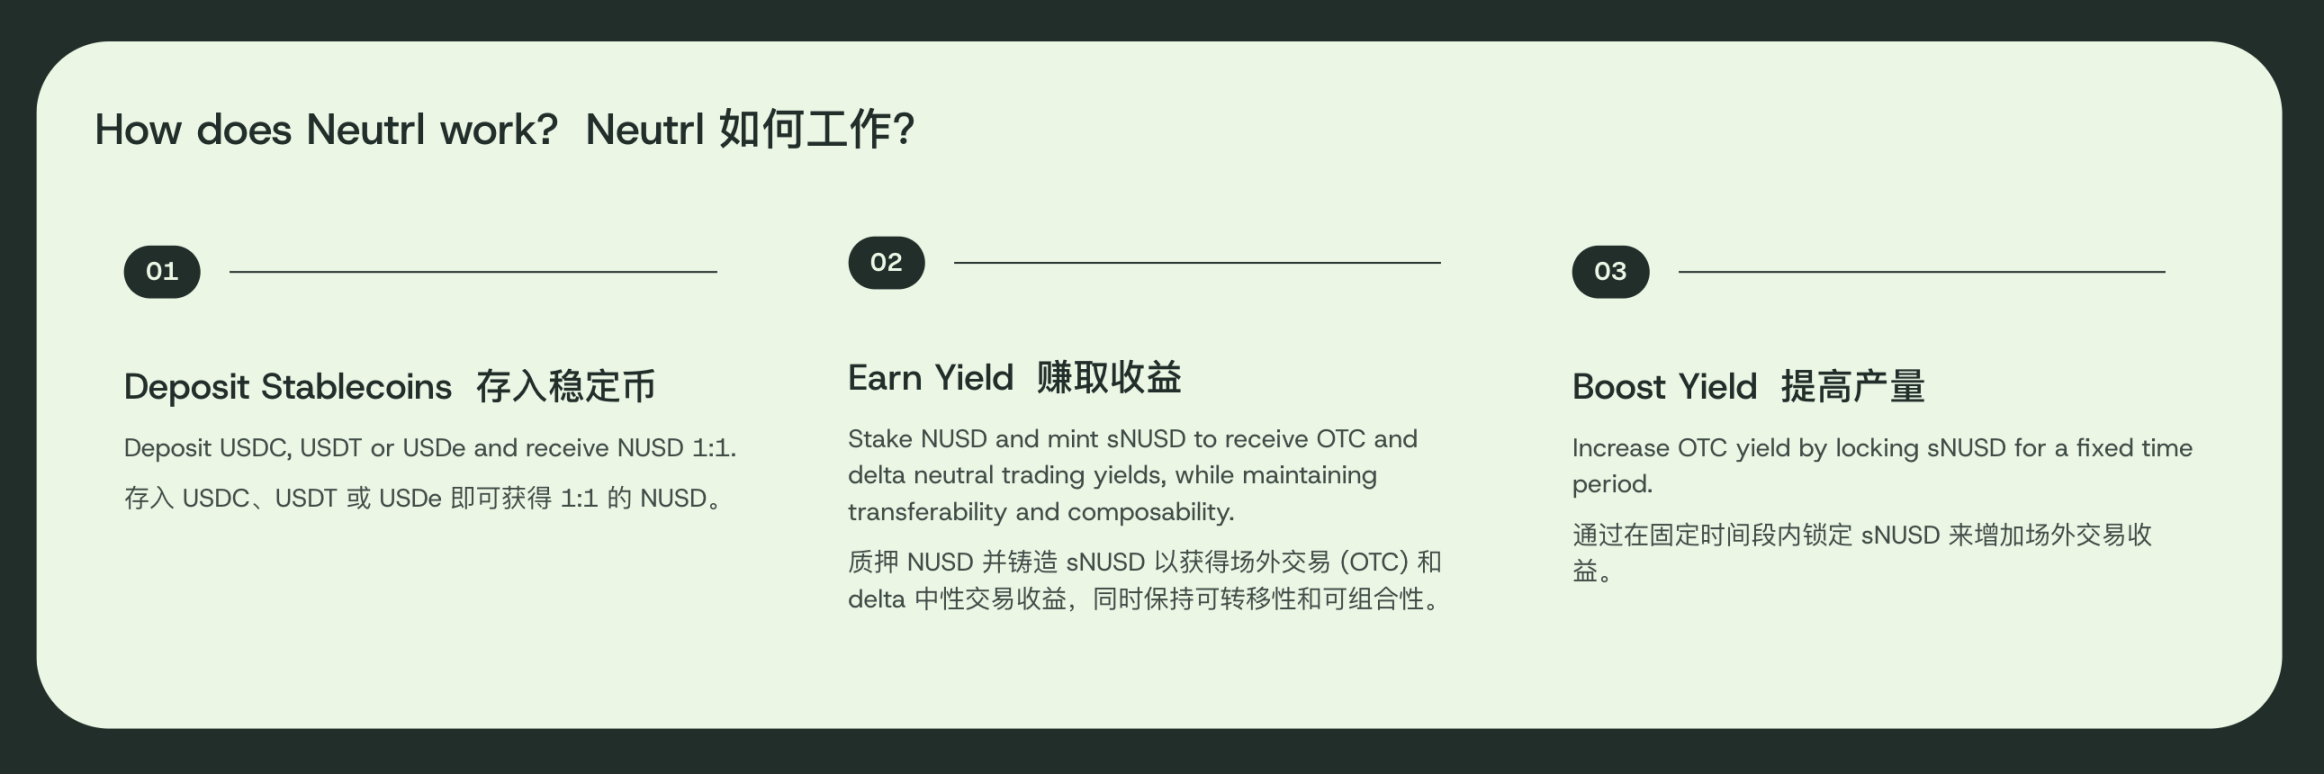
Модель продукта Neutrl похожа на лидера направления Ethena: есть синтетический стейблкоин NUSD, привязанный к доллару США в соотношении 1:1, и приносящий доход процентный актив sNUSD, которые соответствуют USDe и sUSDe. Разница заключается в источнике дохода: доход Ethena поступает от арбитража ставок финансирования на рынке криптобессрочных контрактов, тогда как источник дохода Neutrl более агрессивен: арбитраж дисконтов токенов на OTC-рынке.
Источник дохода: арбитраж дисконтов на OTC-рынке
Институциональные инвесторы, такие как VC (венчурный капитал), могут получить токены проектов по заниженной стоимости, недоступной для розничных инвесторов, и эти токены также имеют более жесткие условия разблокировки. Как правило, токены имеют период блокировки от полугода до года и линейный период высвобождения от двух до четырех лет.
Не хватает денежного потока, но токены еще не разблокированы? Боитесь, что к моменту разблокировки стоимость токенов значительно упадет? Просто хотите быстро обналичить активы, уйти и наслаждаться жизнью на яхте и вилле? OTC (Over The Counter, внебиржевая торговля) предоставляет такую возможность: продажа еще не разблокированных токенов заранее со скидкой. Размер дисконта зависит от качества проекта и условий разблокировки, но обычно он довольно высок. Например, если токены разблокируются через год, текущий OTC-дисконт может составлять более 50%.
Neutrl использует активы, внесенные пользователями, для покупки дисконтированных заблокированных токенов VC, одновременно открывая короткие позиции на контрактах на эквивалентное количество токенов для хеджирования с целью достижения нейтрального риска (доход не связан с колебаниями цены токена).
Для примера: покупка токенов с разблокировкой через 1 год со скидкой 60% перед крахом токена OM проекта Mantra, предположим, куплено на 400 000 долларов. Одновременно используется контракт для шорта токенов OM на 1 000 000 долларов. Без учета ставок финансирования по контрактам и других сложных факторов, это эквивалентно фиксации дохода в размере 600 000 долларов через 1 год.
Даже если сейчас токен OM за одну ночь обвалился на 90%, стоимость купленных на OTC токенов на 400 000 долларов приблизится к нулю, но короткая позиция принесет прибыль в 900 000 долларов, и закрытие позиции лишь ускорит реализацию прибыли. Если бы OM не обвалился, а через год вырос на 50%, короткая позиция потеряла бы 500 000 долларов, но стоимость разблокированных токенов составила бы 1 500 000 долларов, так что прибыль в 600 000 долларов зафиксирована.
Потенциальные риски: это «стейблкоин»?
Эта стратегия кажется идеальной, но есть проблемы. Почему VC не хеджируют эти позиции самостоятельно через шорт, а предпочитают продавать со скидкой?
Во-первых, нельзя исключать, что некоторые VC действительно так поступают. Но на самом деле от VC обычно требуется раскрывать LP и инвесторам информацию о том, в какие проекты они инвестировали и на что используются средства. Шорт собственных позиций инвестиционными учреждениями может нанести ущерб репутации. Во-вторых, VC могут владеть более 10% токенов проекта, рынок контрактов не может поглотить такой объем коротких позиций, поэтому приходится выбирать продажу со скидкой.
Кроме того, такая стратегия сталкивается с двумя основными рисками: аномалии ставок финансирования и значительный рост цены токена.
Что касается ставок финансирования: если слишком много людей играют на понижение, сторона шорта будет постоянно платить ставку финансирования стороне лонга. В крайних случаях при максимально отрицательной ставке дневная ставка финансирования может достигать 10% от капитала. Для циклов блокировки OTC, которые длятся год или даже четыре года, выплачиваемые ставки финансирования могут превысить доход от OTC-дисконта. Конечно, в условиях бычьего рынка положительная ставка также может принести дополнительный доход.
А если цена токена значительно вырастет, более чем в два раза, потребуется «бесконечная маржа», чтобы продержаться до разблокировки OTC-токенов и реализовать прибыль, иначе короткая позиция будет ликвидирована в процессе, цена токена впоследствии снова упадет, и останется только фактический убыток от шорта. Не каждый сможет зашортить плавное падение «W» и «MOVE», если зашортить «TIA» и быть ликвидированным в процессе, в итоге это не окупится.
Заключение
В основе Neutrl лежит арбитраж стратегий с высоким риском, они могут быть более профессиональными в управлении рисками, чем обычные инвесторы, но потенциальные риски все же нельзя игнорировать.
Этот арбитражный фонд с высоким риском привлекает депозиты пользователей под именем стейблкоина, что кажется не совсем правильным, необходимо больше акцентировать внимание на рисках. Но Ethena по сути также является арбитражным фондом в оболочке стейблкоина, без Ethena и Neutrl розничным инвесторам трудно получить доступ к доходности стратегий, стоящих за ними, что также является инновацией и прогрессом в области CeDeFi, открывая для пользователей больше вариантов дохода.
Neutrl еще не официально запущен, в настоящее время можно перейти на официальный сайт и подать заявку в Waitlist для раннего доступа.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Foresight News