


Истина за данными: потребительские приложения против инфраструктуры — битва за капитал
Оригинал:Роберт Осборн, Outlier Ventures
Перевод: Yuliya, PANews
Существует множество заблуждений относительно финансирования Web3. В отрасли затяжная борьба между инфраструктурными проектами и проектами, ориентированными на потребителей, стала одним из самых длительных обсуждений. Согласно посту главного маркетингового директора Aztec Network Клэр Кард в X, инфраструктурные проекты в индустрии Web3, похоже, получают чрезмерное предпочтение.
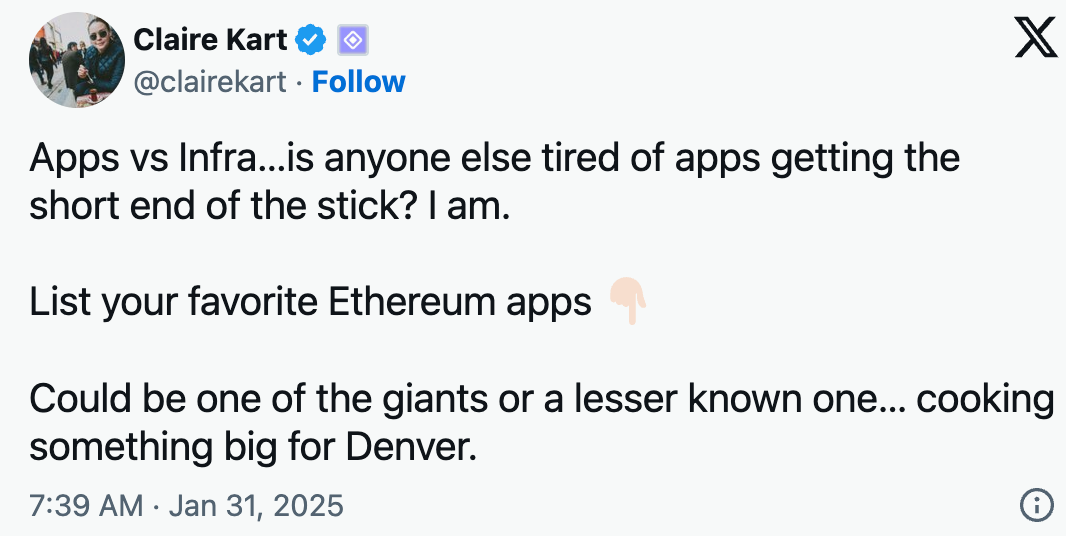
Рисунок 1: Главный маркетинговый директор Aztec Network Клэр Кард
Но все часто бывает не так, как кажется на первый взгляд. Что, если наше предыдущее представление о предпочтениях венчурных инвесторов ошибочно? Что, если на самом деле проекты для потребителей являются сторонами, получающими больше выгоды?
Финансирование Web3: определение проблемы
В сфере венчурного капитала распространенное мнение заключается в том, что инфраструктурные проекты пользуются высоким вниманием инвесторов, и “инфраструктура”, кажется, доминирует на рынке венчурных инвестиций, что приводит к нехватке финансирования для потребительских проектов.
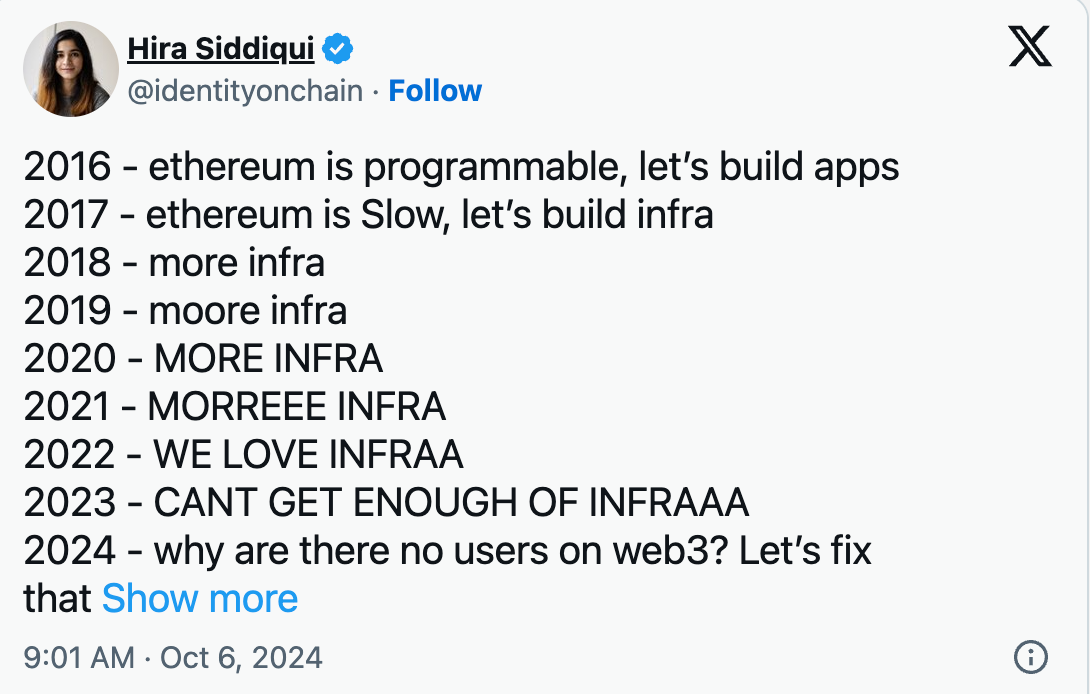
Рисунок 2: Основатель Plurality Network Хира Сиддики
В этой дискуссии прежде всего необходимо определить основные понятия. Возможно, споры и трения между сторонами частично обусловлены путаницей между “потребительскими проектами” и “инфраструктурными проектами”. Ниже приведены определения этих двух категорий проектов.
-
Потребительские проекты: Эти проекты направлены на непосредственное взаимодействие с конечными пользователями, предоставляя инструменты, услуги или платформы, удовлетворяющие личные или розничные потребности. Потребительские проекты обычно фокусируются на улучшении пользовательского опыта, предоставлении финансовых услуг, содействии развлечениям, усилении вовлеченности сообщества и т.д. Конечные пользователи являются основной потребительской базой этих проектов. Эти решения обычно более удобны в использовании, приоритизируют немедленные потребности отдельных лиц или предприятий и не требуют от пользователей глубоких технических знаний.
-
Инфраструктурные проекты: Эти проекты являются основой децентрализованных систем, фокусируясь на построении ключевых технических уровней, поддерживающих безопасные, масштабируемые и совместимые сети. Они включают протоколы блокчейна, системы валидации, межсетевую совместимость и другие технологии, поддерживающие работу других приложений и сервисов. Глубокая инфраструктура часто невидима для конечных пользователей, но критически важна для производительности и надежности всей системы. Эти проекты в основном ориентированы на разработчиков, операторов узлов и лиц, ответственных за обслуживание и расширение систем блокчейна.
Согласно данным о сборе средств от Messari, классификация отраслевых проектов не требует переопределения и может быть напрямую применена к существующей структуре.
Проекты потребительских приложений включают: консалтинговые и advisory услуги, криптовалюты, данные, развлечения, финансовые услуги, управление, инструменты для HR и сообществ, управление инвестициями, рынки, метавселенные и игры, новости и информация, безопасность, синтетические активы, а также кошельки.
Инфраструктурные проекты включают: сети и веб-сервисы, инструменты для узлов, межсетевая совместимость, сети, сети физической инфраструктуры, вычислительные сети, майнинг и валидация, инструменты для разработчиков, а также потребительская инфраструктура.
Следует особо отметить, что границы категории “потребительская инфраструктура” довольно размыты. Это框架, поддерживающее приложения, ориентированные на пользователей, но не обязательно видимое напрямую. Для целей данной статьи “потребительская инфраструктура” будет рассматриваться как инфраструктурный проект.
Значение спора
Почему эта дискуссия так важна? Почему основатели и инвесторы чувствуют необходимость провести четкую границу в этом вопросе? Недавно Боккаччо из Blockworks, Майк Дудас из 6th Man Ventures и Хасиб Куреши из Dragonfly кратко обсудили эту проблему на панельной дискуссии на конференции DAS в Нью-Йорке в 2025 году, но краткого обмена мнениями между тремя участниками было недостаточно для решения этого вопроса.
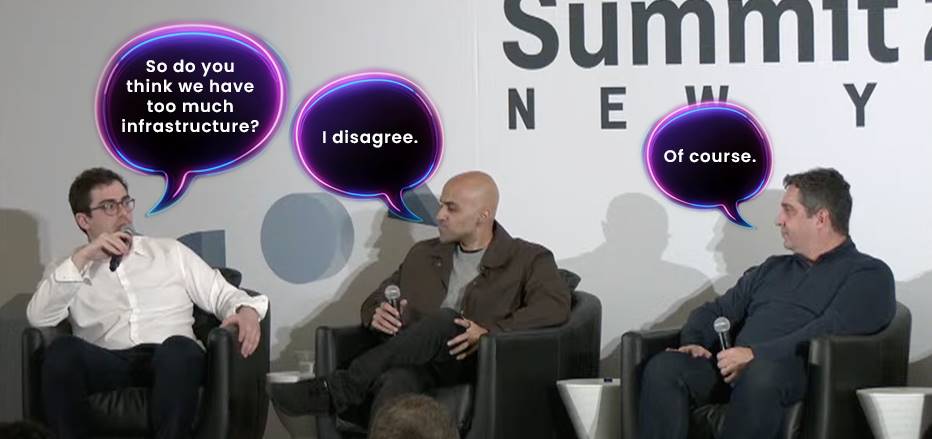
Рисунок 3:Нью-Йоркский саммит по цифровым активам, “Остается ли венчурный капитал важным?”, Боккаччо (слева), Хасиб Куреши (в центре), Майк Дудас (справа).
Сторонники инфраструктуры считают, что они являются “невидимыми архитекторами” ончейн-будущего, и прежде чем позволить потребителям двигаться вперед на высокой скорости, необходимо сначала проложить цифровые железные дороги. Без достаточной масштабируемости для应对 всплесков трафика и без строгой защиты безопасности для предотвращения атак и уязвимостей массовое внедрение останется лишь пустыми разговорами. Как сказал Хасиб Куреши на панельной дискуссии: “Построили ли мы уже блокчейн? Это окончательная форма? Если мы хотим, чтобы публичные блокчейны использовали более 10 миллионов человек, то мы еще не закончили”.
Рисунок 4: Антонио Пальма
Инвестиции в исследования и разработки направлены на упрощение процесса создания, уменьшение трений для создателей следующего dApp и, в конечном итоге, достижение широкого взаимодействия блокчейна с пользователями. Это не просто краткосрочная ставка, а долгосрочный план: строительство инфраструктуры для прокладки пути бесперебойной доставки мощных потребительских dApp.
С другой стороны, сторонники потребительских проектов критикуют существующую систему за сильное смещение в сторону инфраструктурных проектов, даже самые успешные потребительские приложения考虑转向 инфраструктурную сферу: Uniswap строит модульную框架 AMM, Coinbase запустила свой собственный L2, и даже такие социальные приложения, как Farcaster, начинают позиционировать себя как социальные протоколы.
Рисунок 5: Сооснователь JokeRaceДэвид Фелпс
Как сказал Майк Дудас на панельной дискуссии, структура текущего рынка означает, что инфраструктурные проекты в глазах венчурных инвесторов по умолчанию являются “любимчиками”, несмотря на то, что ликвидность, фактически вовлеченная в эти проекты, не высока.
Таким образом, сторонники потребительских проектов считают, что роль венчурного капитала представляет собой искусственное искажение рынка: если больше капитала будет направлено на потребительские приложения, то массовое внедрение станет возможным. Громоздкие кошельки и сложные интерфейсы являются наибольшими барьерами для входа, делая самые мощные блокчейны практически невидимыми для широкой публики. То, что действительно может двигать рынок, — это “киллер-приложения”. Хотя эффективная и безопасная инфраструктура критически важна, если сиденья неудобны, а впечатление от поездки плохое, никто не захочет покупать билет.
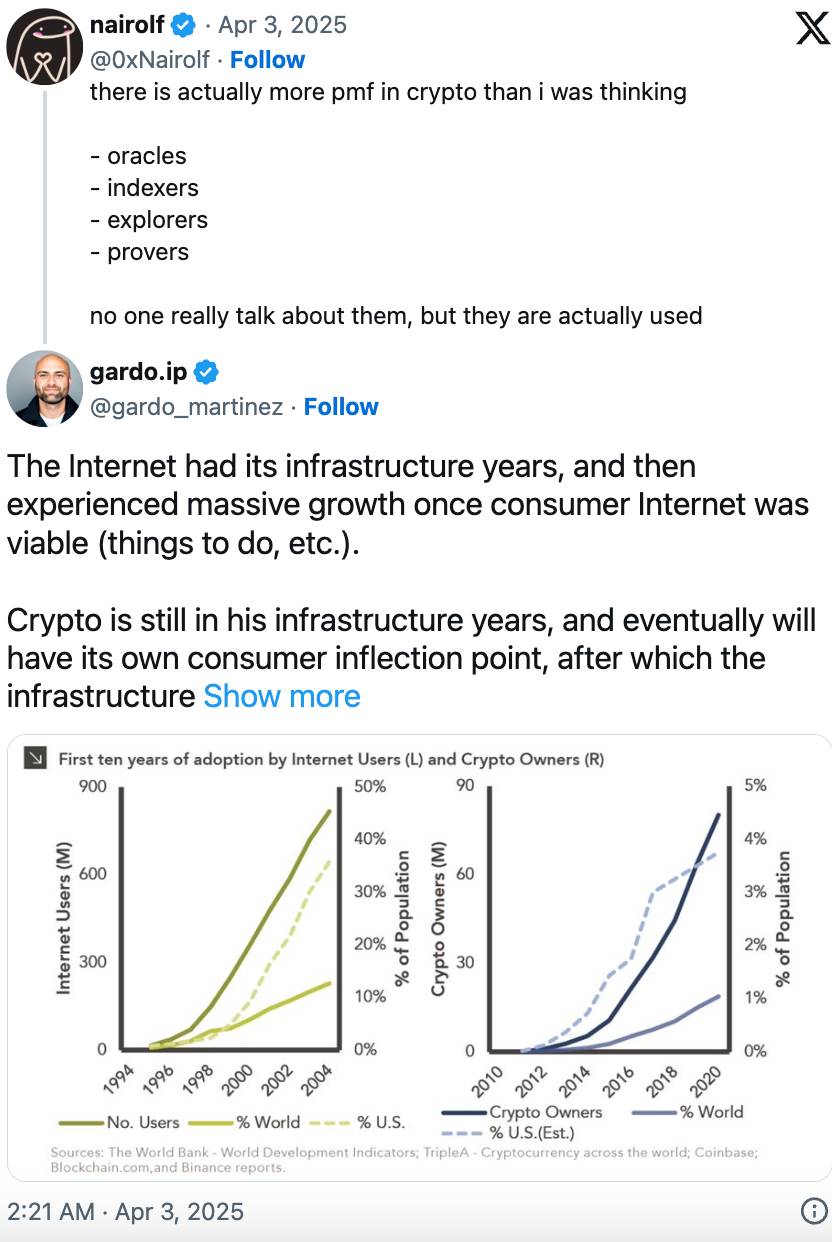
Рисунок 6: Старший менеджер по продукту Story Protocol Гардо Мартинес
Структура финансирования в сфере Web3 всегда доминировалась общим предположением: инфраструктурные проекты заслуживают большей капитальной поддержки. Логика, стоящая за этой точкой зрения, заключается в том, что Web3 все еще находится на ранней стадии развития, базовая инфраструктура еще не полностью созрела, поэтому внимание рынка к инфраструктурным проектам будет выше, чем к приложениям, ориентированным на потребителей.
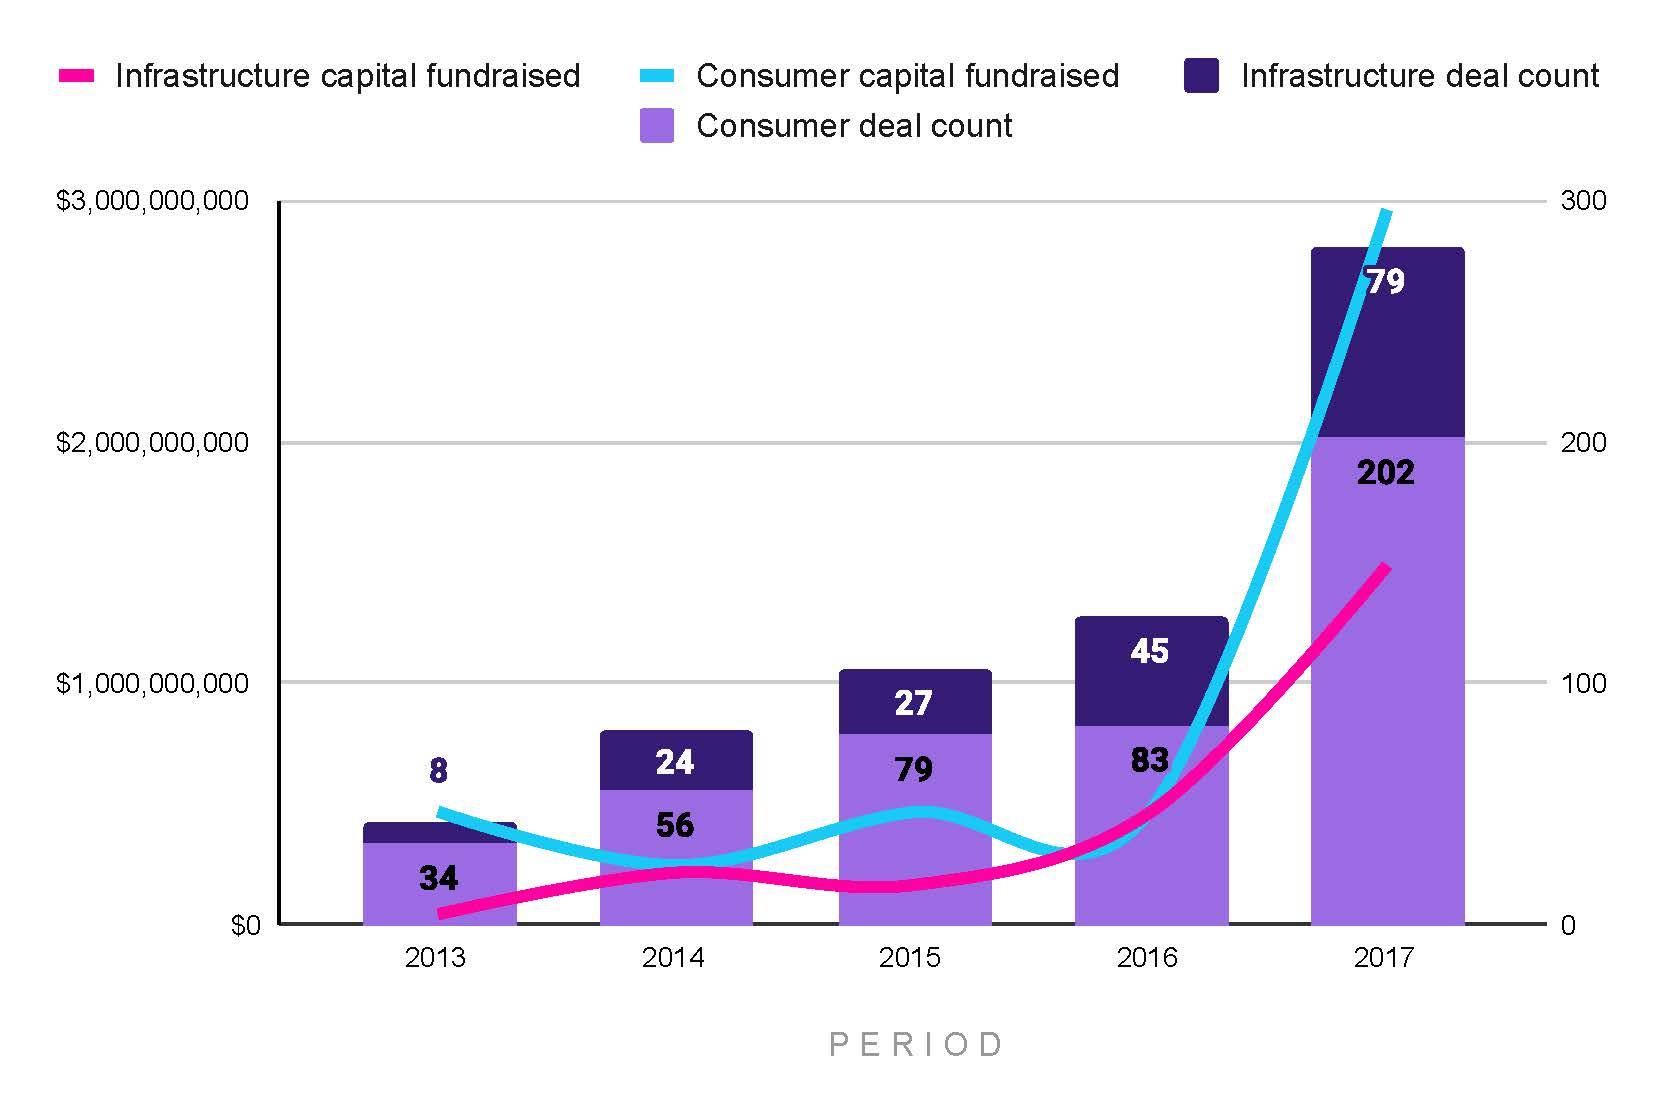
Рисунок 7: Объем финансирования и количество сделок на различных этапах для потребительских и инфраструктурных проектов с 2013 по 2017 год
Однако ранние данные выявляют другую тенденцию (см. Рисунок 7). Начиная с 2013 года, с 2013 по 2017 год, 72% сделок по финансированию пришли на потребительские проекты, в то время как инфраструктурные проекты составили лишь 33% от общей суммы привлеченных средств. Несмотря на то, что в 2014 и 2016 годах общие суммы финансирования двух категорий проектов一度 выравнивались, количество потребительских проектов, успешно привлечших финансирование в те годы, все равно было больше, что видно, что инфраструктурные проекты, хотя и имели меньше раундов финансирования, но сумма за раунд была больше (см. Рисунок 12). К 2017 году потребительские проекты снова заняли доминирующее положение в венчурных инвестициях Web3.
В целом, капиталовложения в этот период по сравнению с масштабами последующих лет были каплей в море и не могли构成核心支撑 экосистемы Web3. Именно из-за ограниченной выборки данных анализ этого этапа был вынесен за рамки основного论述. С 2018 по 2024 год в отрасль хлынул большой капитал, и ранний интерес венчурных инвесторов по сравнению с этим был merely каплей в море.
Тем не менее, эти предварительные данные все же вызывают некоторые ключевые вопросы: действительно ли инфраструктурные проекты получили больше финансовой поддержки, чем потребительские проекты? Не построено ли восприятие людей на ошибочной предпосылке?
Существует ли предпочтение потребительских проектов?
При просмотре данных о финансировании Web3 за период с 2018 по 2024 год тенденция дополнительного внимания к инфраструктурным проектам появилась лишь недавно, наоборот, потребительские приложения пользовались большим предпочтением инвесторов.
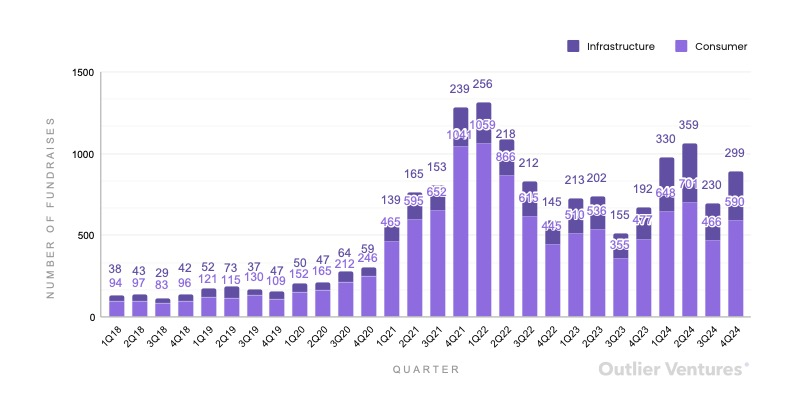
Рисунок 8: Общее количество проектов финансирования по категориям инфраструктуры и потребительских товаров в квартальном разрезе с 2018 по 2024 год
С 2018 по 2024 год потребительские приложения составили 74% всех сделок по финансированию. Даже в 2023 и 2024 годах потребительские приложения все еще составляли 68% всех сделок по финансированию (см. Рисунок 8).
Однако с точки зрения общей суммы привлеченных средств судьба инфраструктурных проектов изменилась. С 2018 по 2020 год инфраструктурные проекты отставали от потребительских приложений, лишь 11% капитала flowed в инфраструктурные проекты. В 2021 году эта тенденция начала меняться, хотя потребительские проекты все еще занимали большую долю финансирования. В 2021 и 2022 годах инфраструктурные проекты составили 19% капитала финансирования, в то время как в 2023 и 2024 годах эта доля достигла 25% и 43% соответственно (см. Рисунок 9). Фактически, с четвертого квартала 2023 года по второй квартал 2024 года инфраструктурные проекты превзошли потребительские проекты по общей сумме привлеченных средств.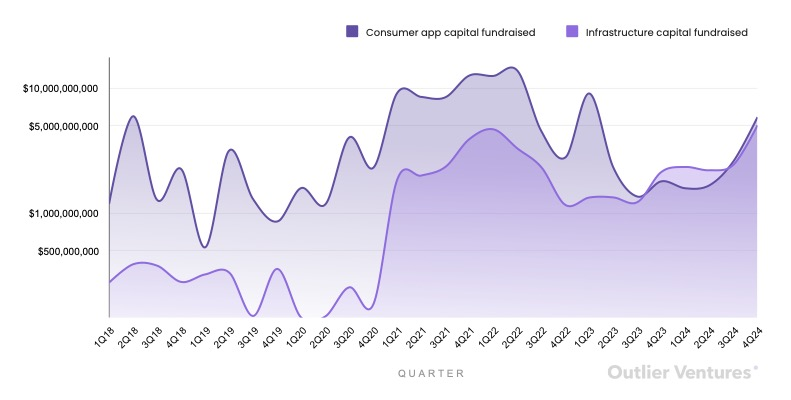
Рисунок 9: Общая сумма финансирования потребительских и инфраструктурных проектов по кварталам с 2018 по 2024 год
Еще одним заслуживающим внимания измерением является участие инвесторов. Несмотря на мнение, что большинство инвесторов предпочитают инфраструктурные инвестиции, данные с 2018 по 2024 год показывают, что количество участников инвесторов в потребительских проектах всегда было выше. Особенно в период с 2021 по 2022 год 79% сделок инвесторов пришлись на потребительские проекты (см. Рисунок 10).
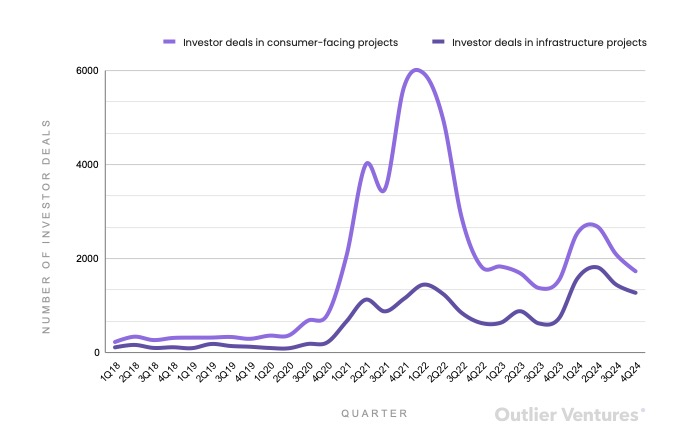
Рисунок 10: Общее количество сделок инвесторов по категориям потребительских и инфраструктурных проектов в квартальном разрезе с 2018 по 2024 год
Хотя приток капитала в потребительские проекты в начале пандемии несколько отставал, это соответствует обычному циклу финансирования в 6-9 месяцев. Блокировки из-за пандемии побудили людей перенаправить внимание и располагаемый доход в онлайн, что вызвало бум потребительских приложений Web3.
Однако этот бум оказался недолговечным. Обвал рынка во втором квартале 2022 года общепризнанно был вызван крахом Terra/Luna в мае. После отвязки UST рыночная стоимость мгновенно испарилась более чем на 40 миллиардов долларов, что вызвало цепную реакцию. Крупные фонды, такие как Three Arrows Capital и Celsius,相继 обрушились, уязвимость системы DeFi была暴露无遗. Наложение макроэкономического давления, такого как рост инфляции, повышение процентных ставок и сжатие ликвидности, привело весь крипторынок в кризис. Банкротство FTX в ноябре 2022 года еще больше усугубило крах доверия рынка.
С точки зрения венчурного капитала, восстановление крипторынка в конце 2023 года и в 2024 году не синхронно передалось на рынок VC. Причина заключается в том, что рынок все еще находился в стадии “похмелья” после потребительского бума во время пандемии. Инвестиционная отдача за период с четвертого квартала 2020 года по четвертый квартал 2023 года не оправдала ожиданий, выявив преждевременность потребительских инвестиций и незрелость крипто-VС. Хотя количество сделок инвесторов в потребительских проектах все еще лидировало, разрыв между инфраструктурными и потребительскими проектами значительно сузился. В 2024 году инфраструктурные проекты составили 40% количества сделок инвесторов.
Это не уникальное явление для Web3. В период с 2020 по 2021 год большой капитал хлынул на традиционный рынок VC. Инвестор в частный капитал “@carrynointerest” указал, что неправильное распределение капитала на этом этапе приведет к долгосрочной волне неудач VC. Отсутствие выходов через M&A, рост процентных ставок и падение оценок программного обеспечения превратили大量 VC-поддерживаемые предприятия в компании-“сироты” или “зомби”.
Если сравнить общую сумму финансирования Web3 с количеством традиционных VC-единорогов, тенденции обоих高度相似 (см. Рисунок 11). Как показано на Рисунках 8, 9, 10 и 12, потребительские проекты长期占据 долю капитала и сделок. Неудачи VC в сфере Web3 по сути являются неудачами потребительских проектов. Исходя из этого понимания, инвесторы должны сместить фокус на инфраструктуру.
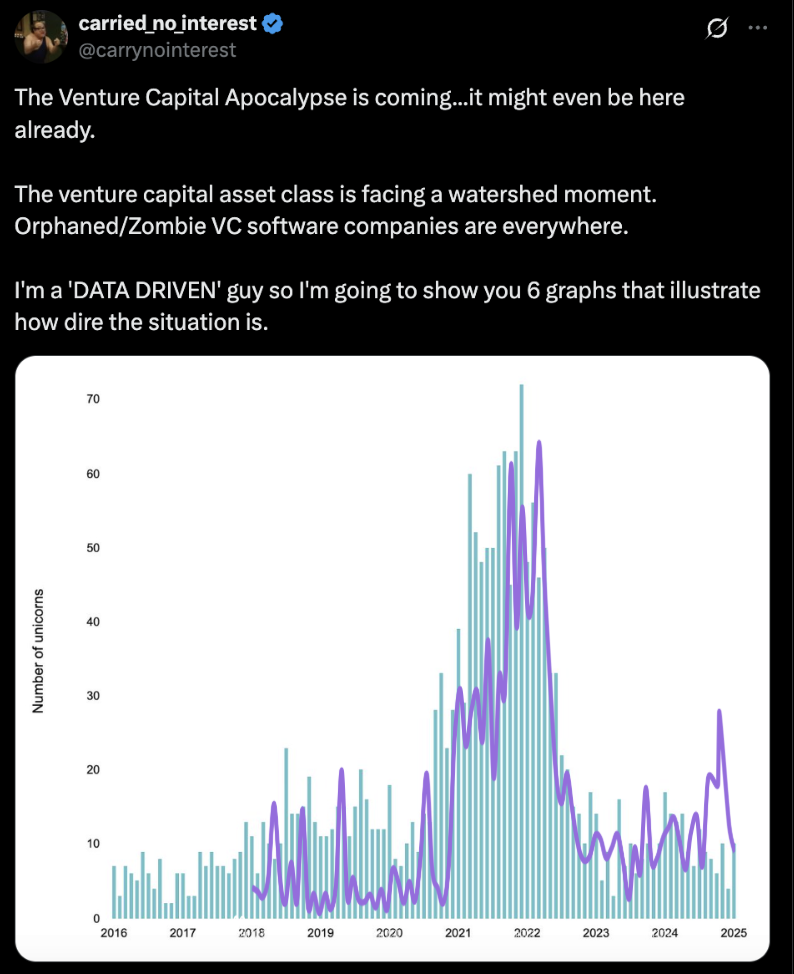
Рисунок 11: Количество стартапов-единорогов в период с 2016 по 2025 год и общая сумма средств, привлеченных потребительскими и инфраструктурными проектами Web3
Но в реальности степень корректировки распределения капитала в сторону потребительских проектов все еще ограничена. Это тесно связано с механизмом финансирования Web3. В отличие от традиционного акционерного капитала, механизм финансирования на основе токенов позволяет частично выйти из проекта еще до его реализации, позволяя инвесторам получать определенную отдачу даже面对 неудачные проекты.
Кроме того, поскольку инфраструктурные проекты Web3 имеют более длительный цикл разработки, более высокие требования к безопасности протокола и токеномике, они часто используют более длительные механизмы блокировки и разблокировки. Их токены обычно играют ключевую роль в работе сети (например, стейкинг или управление), поэтому необходимо избегать краткосрочной концентрации разблокировки. В отличие от них, потребительские проекты追求 скорость рынка, рост пользователей и раннюю ликвидность, часто проектируя более короткие циклы блокировки, чтобы быстро захватить рыночный ажиотаж и спекулятивный спрос.
Это структурное различие brings циклический эффект капитала: ранняя ликвидность, принесенная определенным потребительским проектом, будет подпитывать следующий проект, тем самым持续推动 инвестиции в этот сектор, а также буферизирует удар от неудач. Именно поэтому рынок Web3 VC в определенной степени избежал резкой коррекции, experienced традиционным VC.
В качестве дополнительного индикатора можно объединить общую сумму финансирования с количеством раундов финансирования, чтобы рассчитать медианный размер раунда для потребительских и инфраструктурных проектов, и结合 количество сделок инвесторов, чтобы описать пути финансирования обоих (см. Рисунок 12).
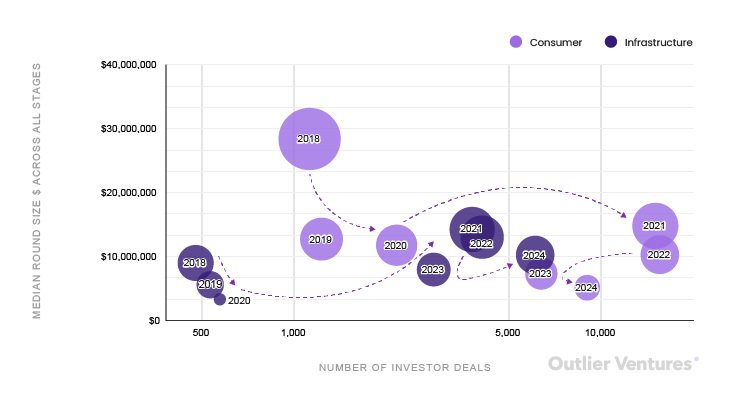
Рисунок 12: Медиана раундов финансирования на различных этапах для потребительских и инфраструктурных проектов и соответствующее годовое количество сделок инвесторов с 2018 по 2024 год
-
С 2018 по 2020 год потребительские проекты доминировали на рынке. В 2021 году медианный размер финансирования двух категорий проектов впервые приблизился (14,8 млн долларов для потребительских и 14,2 млн долларов для инфраструктурных), но количество сделок инвесторов в потребительских проектах все еще было в четыре раза больше, чем в инфраструктурных.
-
С 2022 года медианный раунд инфраструктуры впервые превзошел потребительский (13 млн долларов против 11 млн долларов) и продолжался до 2024 года.
-
В 2024 году медианный размер финансирования инфраструктурных проектов был в два раза больше, чем у потребительских проектов.
Несмотря на不断提升规模 финансирования инфраструктуры, количество сделок инвесторов в потребительских проектах все еще保持领先. В 2024 году количество сделок инвесторов в этой категории проектов было на 50% больше, чем в инфраструктурных. Это показывает, что потребительские проекты разнообразны и все еще привлекательны (см. Рисунки 9 и 10).
Индекс склонности к риску
Для более систематического измерения предпочтений венчурного капитала в исследовании был введен “Индекс склонности к риску” (см. Рисунок 13), который интегрирует долю капитала, долю количества сделок и долю инвесторов, диапазон баллов от 0 до 1, 0,5 является нейтральным значением. Веса трех индикаторов соответственно: доля капитала 50%, количество сделок 30%, доля инвесторов 20%. Среди них доля капитала является самым сильным сигналом, представляющим высокую должную проверку и сильные ожидания; количество сделок отражает широту рынка, но размер单笔规模 различается значительно; количество инвесторов раскрывает рыночную активность, хотя отношение сигнал/шум низкое.
На данный момент индекс еще не показал ситуацию, когда балл инфраструктурных проектов выше, чем у потребительских проектов. Ближе всего это было в первом квартале 2024 года, когда инфраструктура набрала 0,48 балла. По сути, этот индекс можно рассматривать как барометр уверенности VC.
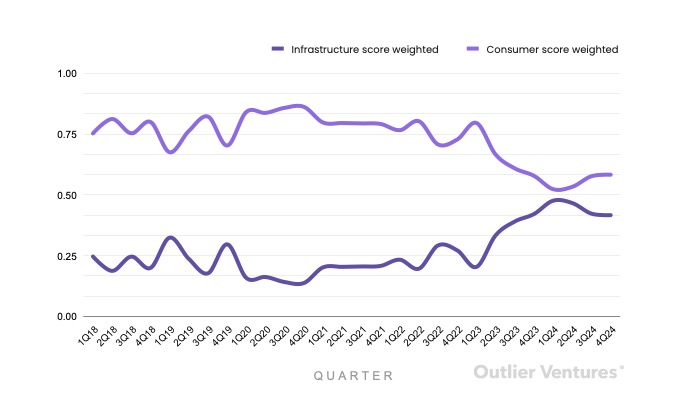
Рисунок 13: Баллы склонности к риску
Переосмысление распределения капитала в финансировании Web3
Относительно пропорции финансирования потребительских и инфраструктурных проектов нет “правильного” ответа, потому что это зависит от зрелости рынка,阶段性 потребностей и изменений окружающей среды. В新兴技术 экосистемах, таких как Web3, естественно, что инфраструктурные проекты привлекают большой капитал на начальном этапе. Инфраструктурный слой требует более длительного времени для строительства, и обычно существует динамика “победитель получает все”, что делает масштабные集中ные инвестиции разумным выбором. Инфраструктура может разблокировать масштаб, производительность и безопасность, все это является предпосылкой для достижения массового внедрения потребителями. В этом контексте предпочтение венчурного капитала инфраструктуре кажется разумным.
Однако данные рассказывают другую историю. Венчурный капитал всегда благоприятствовал потребительским проектам, рынок вел себя так, как будто проблемы инфраструктуры уже решены, по крайней мере, на данный момент.
Это несоответствие вызывает важные вопросы. Не слишком ли рано отрасль переключила внимание на потребительские приложения, не充分 протестировав инфраструктуру? Не слишком ли мы сосредоточились на краткосрочной ликвидности в распределении капитала, игнорируя долгосрочную устойчивость? Или, возможно, мы недооценили существующую зрелость инфраструктуры, вместо этого игнорируя уровень пользовательского опыта, который будет двигать массовое внедрение?
Это не бинарный выбор, и в Web3 распределение капитала должно отражать реальную зрелость экосистемы, а не то состояние, в котором мы хотим ее видеть. Путь вперед заключается не в предпочтении одной стороны, а в перекалибровке уверенности и реальности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Outlier Ventures





