


После серии резких обвалов американских акций постепенно проявляются сигналы разворота
Краткое резюме: short squeeze, сезонные факторы, дно настроений, ребалансировка пенсионных фондов, постоянные покупки розничными инвесторами, готовые денежные средства могут спровоцировать отскок
Данные торгового деска Goldman Sachs по состоянию на 20 марта:
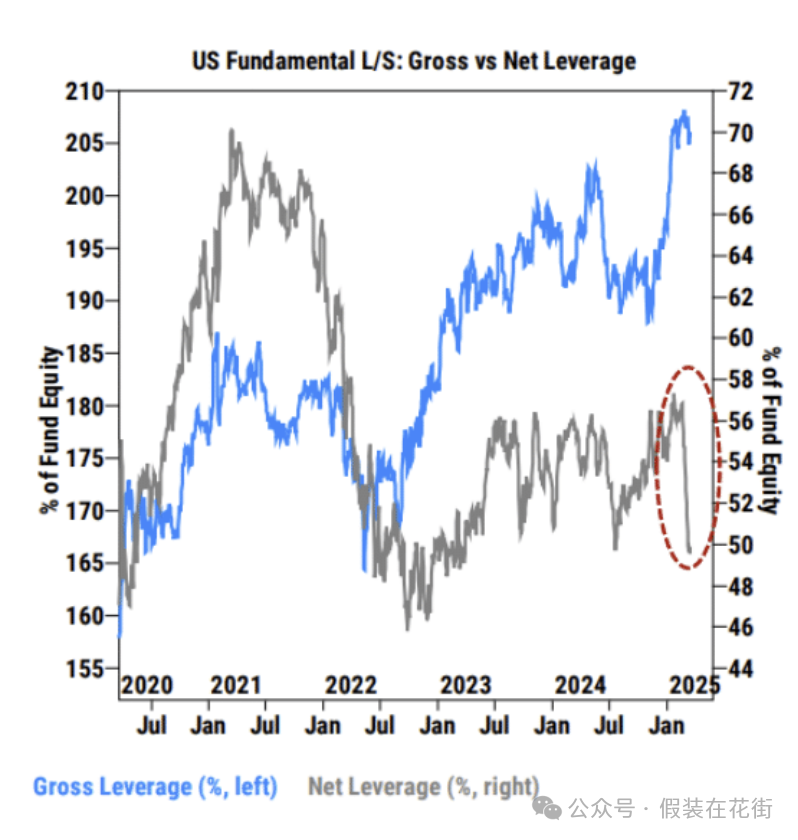
Чистый коэффициент левериджа хедж-фондов США по фундаментальным показателям (серая линия на графике выше) резко упал до двухлетнего минимума 75,8%;
Но общий коэффициент левериджа (синяя линия на графике выше) все еще высок и составляет 289,4%, что является максимальным уровнем за пять лет, очевидно, из-за роста коротких позиций;
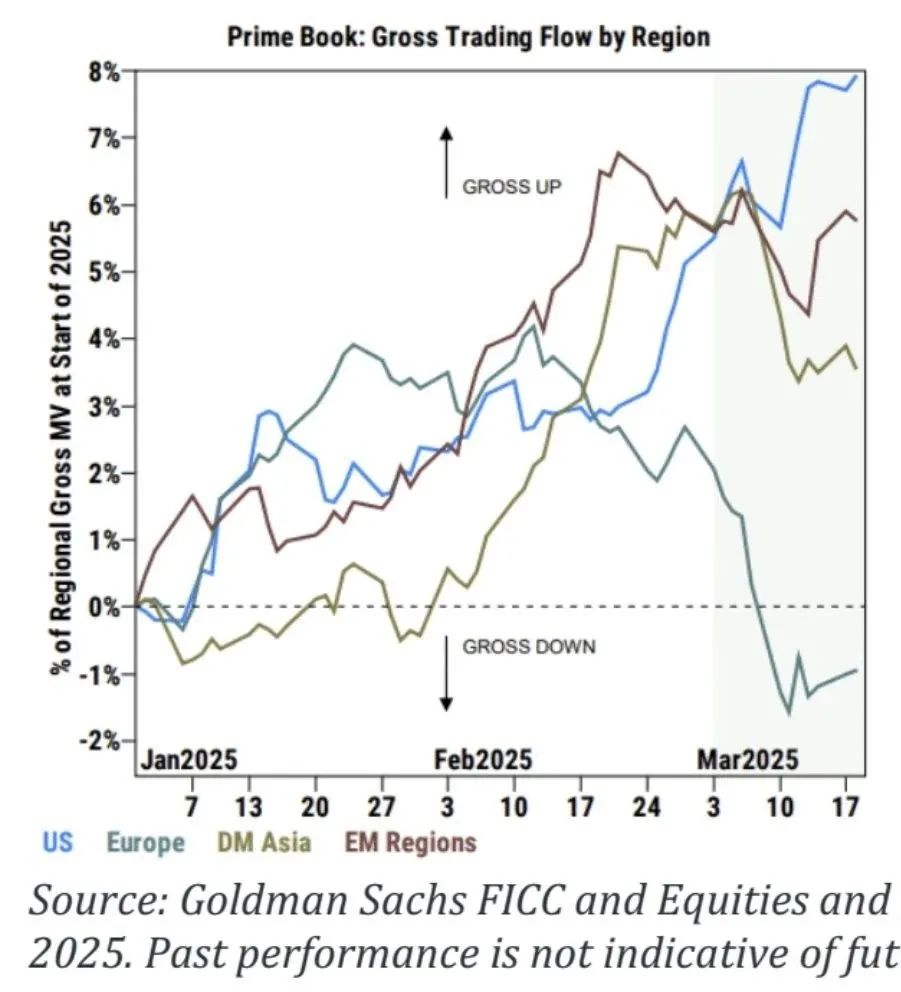
График выше показывает, что общий коэффициент левериджа фондов в марте значительно вырос в США на 2,5%, в то время как в остальном мире происходило снижение левериджа;
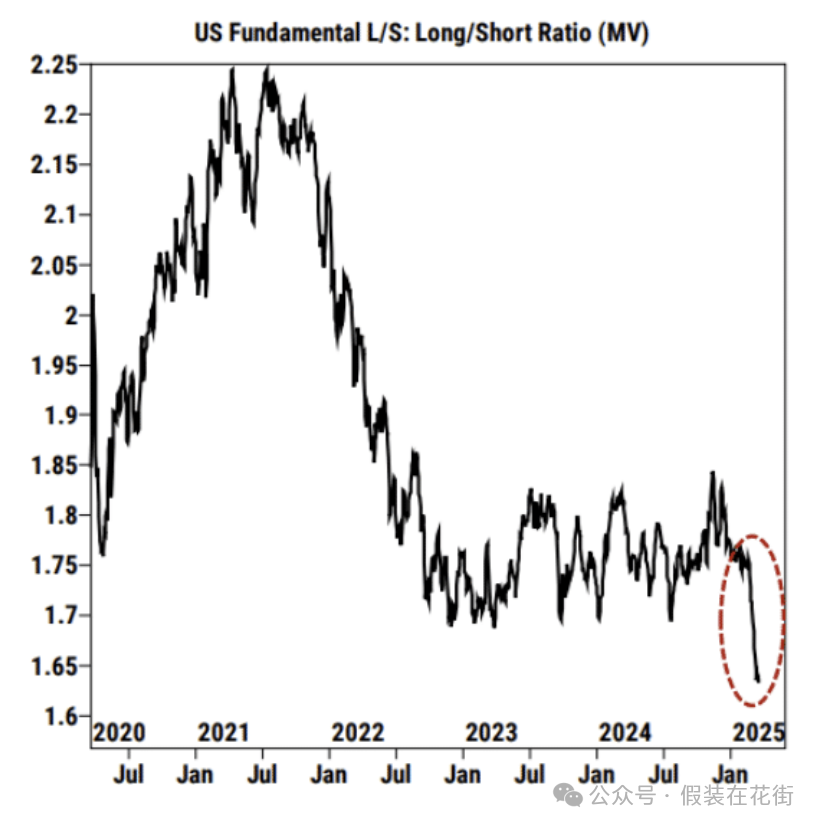
Соотношение длинных/коротких позиций (по рыночной капитализации) упало до минимального уровня за более чем пять лет — 1,64;
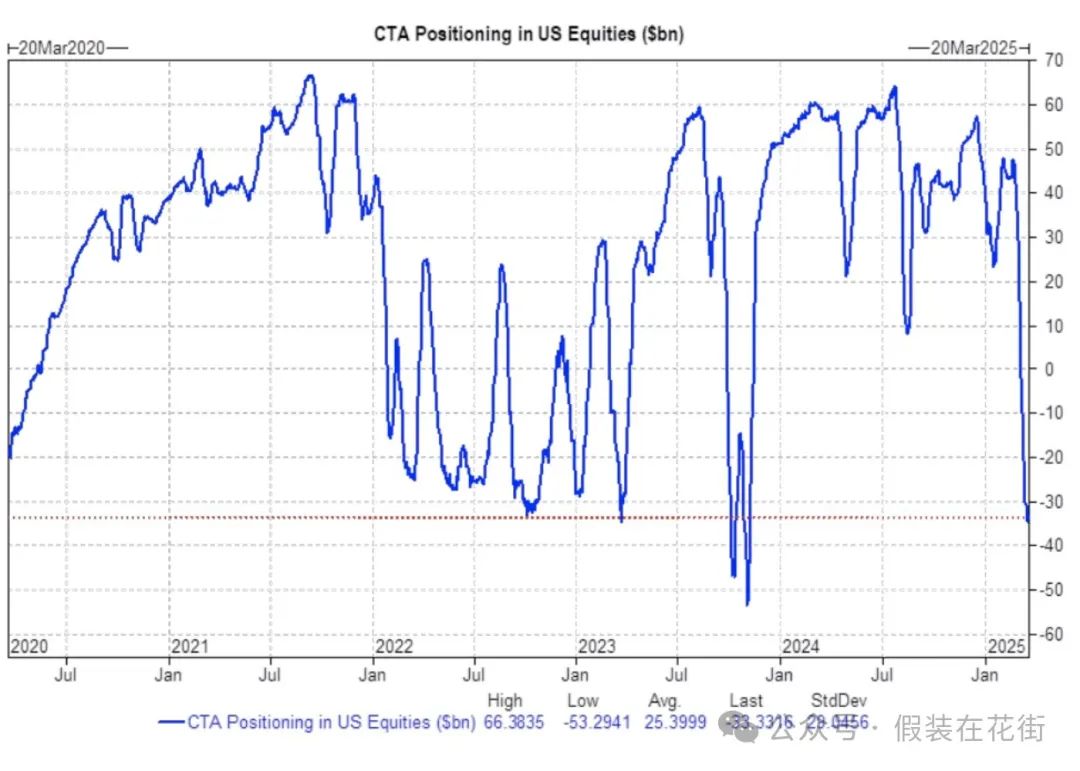 Средства CTA впервые за полтора года вышли в нетто-шорт по акциям США;
Вышеизложенное показывает, что высокий леверидж уже несколько снизился, но перед введением тарифов все еще есть пространство для снижения левериджа, мы близки к развороту.
Рост общего коэффициента левериджа обусловлен увеличением леверидженных коротких позиций, это может быть хорошим знаком, данные показывают, что хедж-фонды не желают слишком сильно сокращать длинные позиции, а полагаются на хеджирование леверидженными короткими позициями с внешним финансированием, когда на рынке возникает аномальная волатильность, финансирующая сторона может выставить margin call, что приведет к вынужденному закрытию коротких позиций или продаже других активов для пополнения маржи, то есть вероятность short squeeze значительно возрастает, если капиталы выберут второй вариант, то есть продажу других активов, это может усилить аномальную волатильность рынка.
Но обратите внимание, это не означает неизбежного роста, а говорит о том, что если рост произойдет, ему будет способствовать short squeeze.
Настроения рынка упали до дна, рынок вернулся в среду “хорошие новости — это хорошие новости”, возможно потепление настроений:
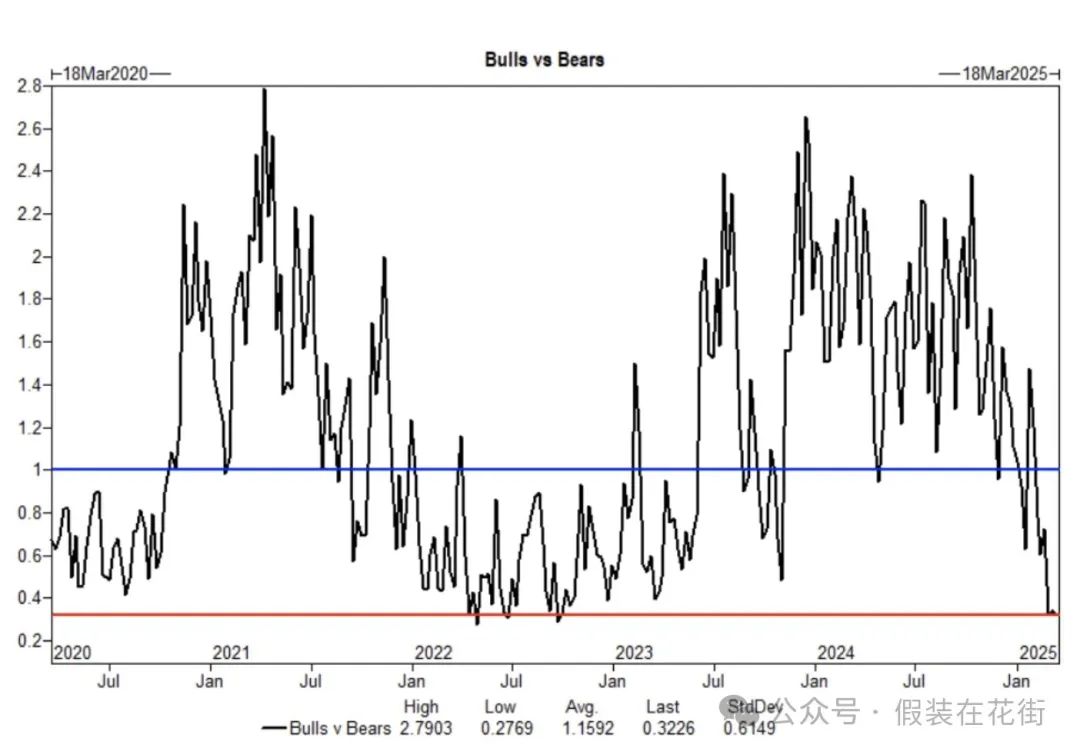
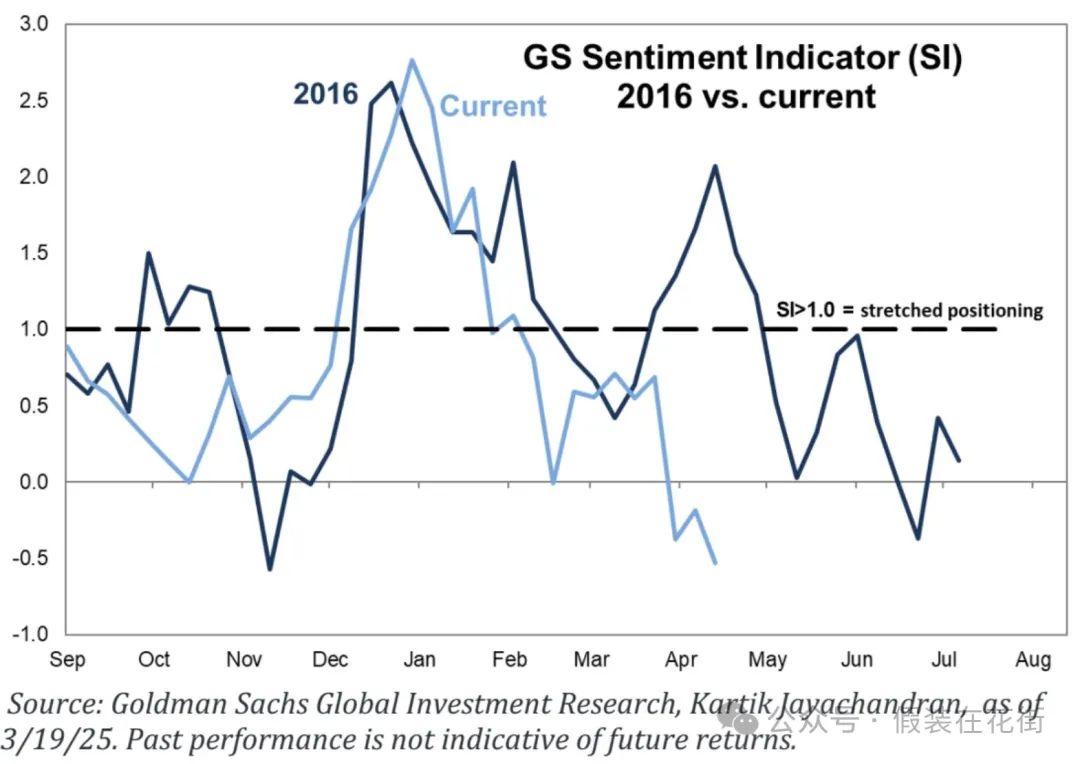
Сезонные негативные факторы подходят к концу:
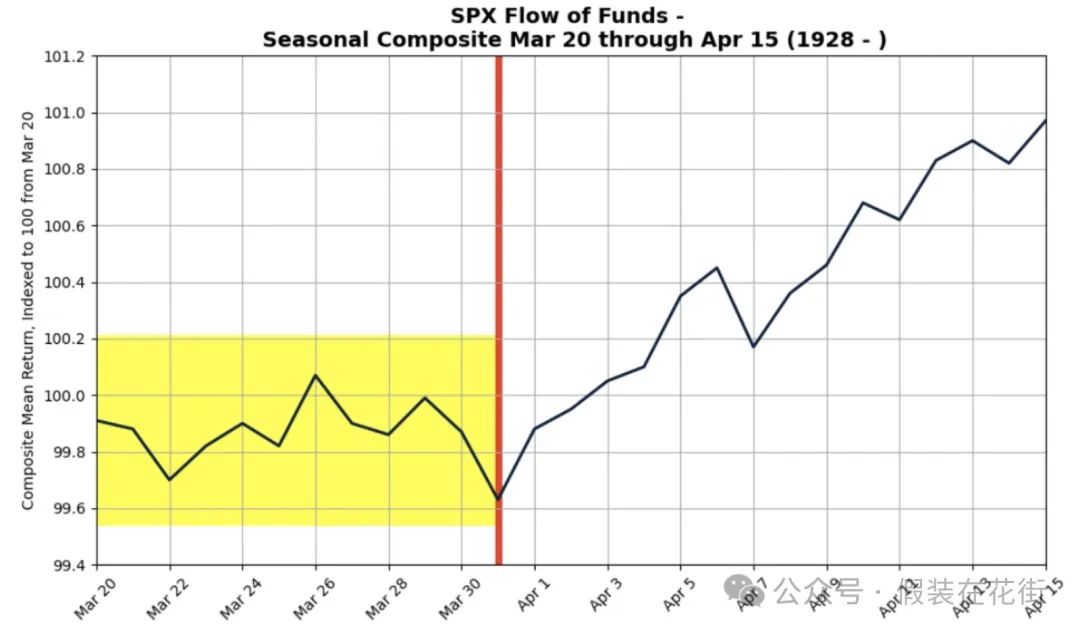
Согласно данным с 1928 года, вторая половина марта обычно отличается высокой волатильностью, и этот год не является исключением.
Но индекс S&P 500 в период с 20 марта по 15 апреля в среднем рос на 0,92%, а в период с конца марта по 15 апреля в среднем рос на 1,1%.
Это указывает на потенциал сезонного отскока в апреле, но масштаб ограничен. После 2 апреля, если не произойдет крупных неожиданных событий, рынок может стабилизироваться.
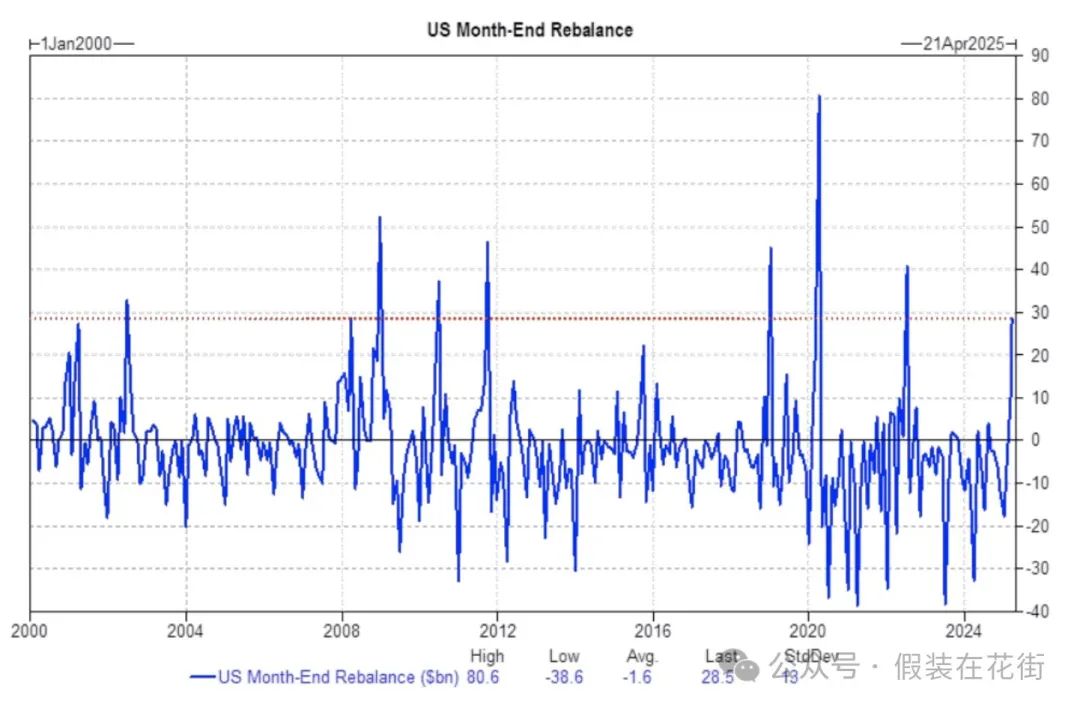
Ожидается, что американские пенсионные фонды купят американские акции на 29 миллиардов долларов в конце квартала, что находится на 89-м процентиле оценочных абсолютных значений за последние 3 года и на 91-м процентиле с января 2000 года. Этот шаг может обеспечить некоторую поддержку рынку:
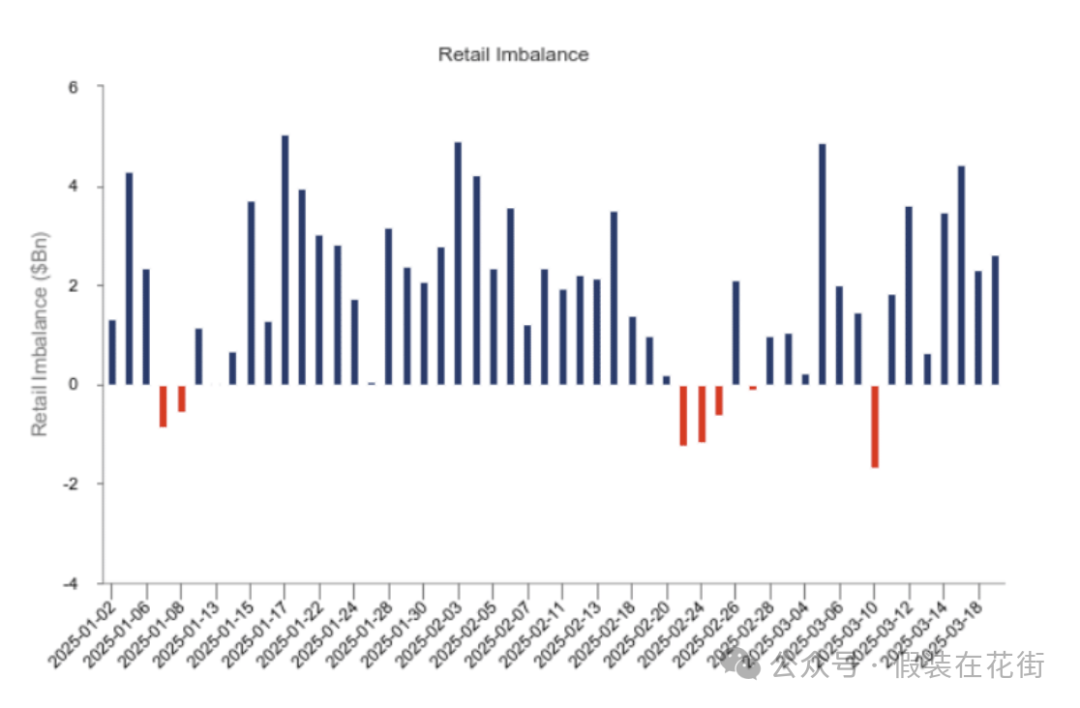
Несмотря на волатильность рынка, уровень участия розничных инвесторов остается стабильным, с начала 2025 года розничные инвесторы фиксировали чистые продажи только в 7 торговых дней, совокупный объем чистых покупок достиг 1,56 трлн долларов.
Кроме того, объем активов фондов денежного рынка (MMFs) продолжает расти, в США достигнув 8,4 трлн долларов, эти средства представляют собой денежные резервы розничных и других инвесторов, как только настроения рынка улучшатся или появятся инвестиционные возможности, эти средства могут быстро превратиться в покупательную силу на фондовом рынке.
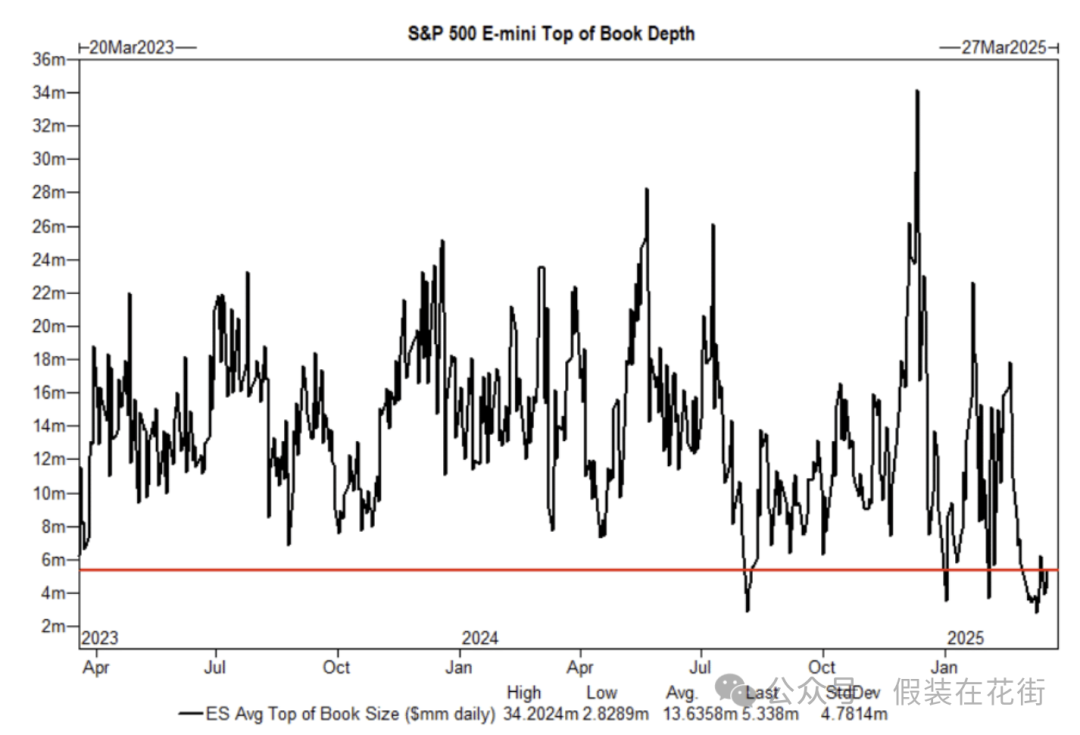
Ликвидность рынка все еще низкая, что также является причиной высокой внутридневной волатильности, следует учитывать риски:
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News













