В среду CPI «Охлаждение ≠ Безопасность», пик тарифного шока проявится через 3–6 месяцев
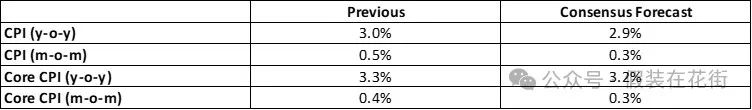
Данные по ИПЦ США за февраль будут опубликованы в эту среду, консенсус-прогноз рынка: инфляция может немного снизиться.
Но даже если данные соответствуют прогнозу (общий ИПЦ м/м +0.3%, базовый +0.3%), годовая инфляция все еще высока на уровне 3.9%, что почти вдвое превышает цель ФРС, далеко не время для оптимизма.
Нам нужно увидеть снижение м/м до 0.2 или ниже, чтобы рынок мог спокойно занимать длинные позиции, но следует опасаться шумов в данных (например, колебания цен на энергоносители); если фактические данные окажутся выше прогноза, рынок может вновь продемонстрировать резкое падение.
Во-вторых, необходимо обратить внимание на отложенное влияние тарифов:
-
В начале февраля США ввели дополнительные 10% тарифы на импортные товары из Китая, касающиеся мебели (32% импорта), одежды (26%), электроники (21%).
-
Это приведет к тому, что инфляция по основным товарам (кроме подержанных автомобилей) в феврале, как ожидается, вырастет до 0.2% (в январе было -0.1%), наиболее заметно это может отразиться на товарах для образования, цены м/м +2.8% (в январе всего 0.1%); некоторые компании могут заранее создавать запасы, что вызовет краткосрочные колебания цен, но это не устойчиво.
Будущий риск заключается в том, что данные по импорту обычно запаздывают на 1-2 месяца, даже если текущие данные не отражают соответствующее влияние, ИПЦ в марте-апреле, скорее всего, столкнется со вторым ударом.
Поскольку средняя доставка морем из Китая в США занимает 25-35 дней, товары, отправленные после 1 февраля, прибудут в порт только в начале марта; затем потребуется 1-2 недели для таможенного оформления, новые тарифные издержки начнут учитываться в затратах оптовиков с середины-конца марта; американские ритейлеры сейчас продают в основном запасы 4-го квартала 2023 года (без тарифных издержек), новые закупленные товары с повышенными тарифами поступят в конечную продажу только с апреля.
Поэтому настоящим испытанием станет ИПЦ начиная с марта-апреля
1. Товары для дома: рост оптовых затрат в марте, розница может скорректировать цены в апреле-мае (ожидается м/м +0.3%-0.5%);
2. Одежда: рост затрат на весеннюю одежду на 5%-8%, компонент ИПЦ по одежде в апреле может стать положительным м/м;
3. Потребительская электроника: мобильные телефоны, компьютерные аксессуары подорожают на 3%-5% с марта (например, зарядные устройства Anker уже объявили о повышении цен в апреле).
Историческая справка: уроки тарифной войны 2018 года
В июле 2018 года США ввели дополнительные 25% тарифы на товары из Китая на сумму 34 миллиарда долларов, влияние тарифов на ИПЦ обычно достигает максимума через 2 квартала после вступления политики в силу.
-
Рост ИПЦ запаздывал на 3 месяца: ИПЦ на одежду в октябре 2018 года резко вырос м/м на 0.5% (предыдущее значение 0.1%);
-
Пик запаздывал на 6 месяцев: ИПЦ на товары для дома в январе 2019 года вырос г/г до 3.2% (до тарифов 1.5%).
Поэтому, если рынок сосредоточится только на данных за февраль и посчитает, что “худшее время прошло”, это может заложить основу для ошибочной оценки; это утверждение обусловлено тем, что недавно доходность облигаций снижалась слишком быстро, спрос на защитные активы со стороны фондового рынка размыл инфляционные ожидания, ожидания снижения ставок остаются в районе 2 раз, поэтому ситуация с обычными данными по инфляции в некоторой степени уже учтена рынком. Если на этот раз данные соответствуют прогнозу, а ожидания снижения ставок на процентном рынке не изменятся, можно считать, что рынок недооценил риск возобновления инфляции.
Если к тому времени инфляция по основным товарам в марте вырастет выше 0.4% (высокая вероятность), это может спровоцировать ФРС пересмотреть вывод о том, что “инфляция под контролем”, ожидания снижения ставок в 2025 году могут вновь полностью исчезнуть.
Кроме того, ранее опубликованные данные по почасовой оплате труда в несельскохозяйственном секторе за январь показали рост г/г +4.3%, затраты на рабочую силу в компаниях сферы услуг остаются высокими, что может вынудить повысить цены, возникнет ли риск спирали “зарплата-инфляция”, это также прогресс, за которым нужно следить помимо тарифов.
Высокочастотные данные, которые можно отслеживать:
1. Индекс цен на импорт США (публикуется 15 марта): напрямую отражает тарифные издержки;
2. Телефонные конференции по отчетности ритейлеров (например, Walmart, Best Buy раскроют в апреле): обратить внимание на заявления руководства по поводу повышения цен.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News