


Возможности и риски: глубокий анализ результатов рынка акций США за 4-й квартал 2024 года и прогноз на 2025 год
Автор: Jinze, Притворяясь на Уолл-стрит
Отчетность компаний S&P 500 за 2024 год уже опубликована на 97%, ситуация практически прояснилась, сегодня давайте заранее проанализируем для вас ситуацию с прибылью и потенциальные моменты для внимания инвесторов.
Общая прибыль в четвертом квартале выросла на 18,2% в годовом исчислении, это самый высокий квартальный рост прибыли с 2021 года. Темпы роста выручки составили 5,3%, что ниже темпов роста прибыли, что отражает рост маржи прибыли компаний, это очень здоровый признак. (В этой статье мы сосредоточимся на прибыли, которая больше влияет на оценку, поэтому проигнорируем выручку)
Рыночные аномалии
Для начала рассмотрим аномальное явление —— цифры выручки хороши, но реакция рынка негативна.
Прибыль большинства компаний превзошла ожидания, но сюрпризы по выручке оказались скромнее:
● EPS (прибыль на акцию) 75% компаний превысил прогнозы аналитиков, что немного ниже среднего значения за последние 5 лет (77%);
● Доля компаний с выручкой выше ожидаемой составила лишь 63%, что значительно ниже среднего значения за 5 лет (69%);
Аномальная реакция рынка:
● Отсутствие премии за позитивные сюрпризы: среднее изменение акций компаний с превышением ожиданий составило 0%, что ниже среднего значения за 5 лет (+1,0%).
● Усиление наказания за негатив: акции компаний, не достигших ожиданий, в среднем упали на 2,6%, что выше среднего значения за 5 лет (-2,3%).
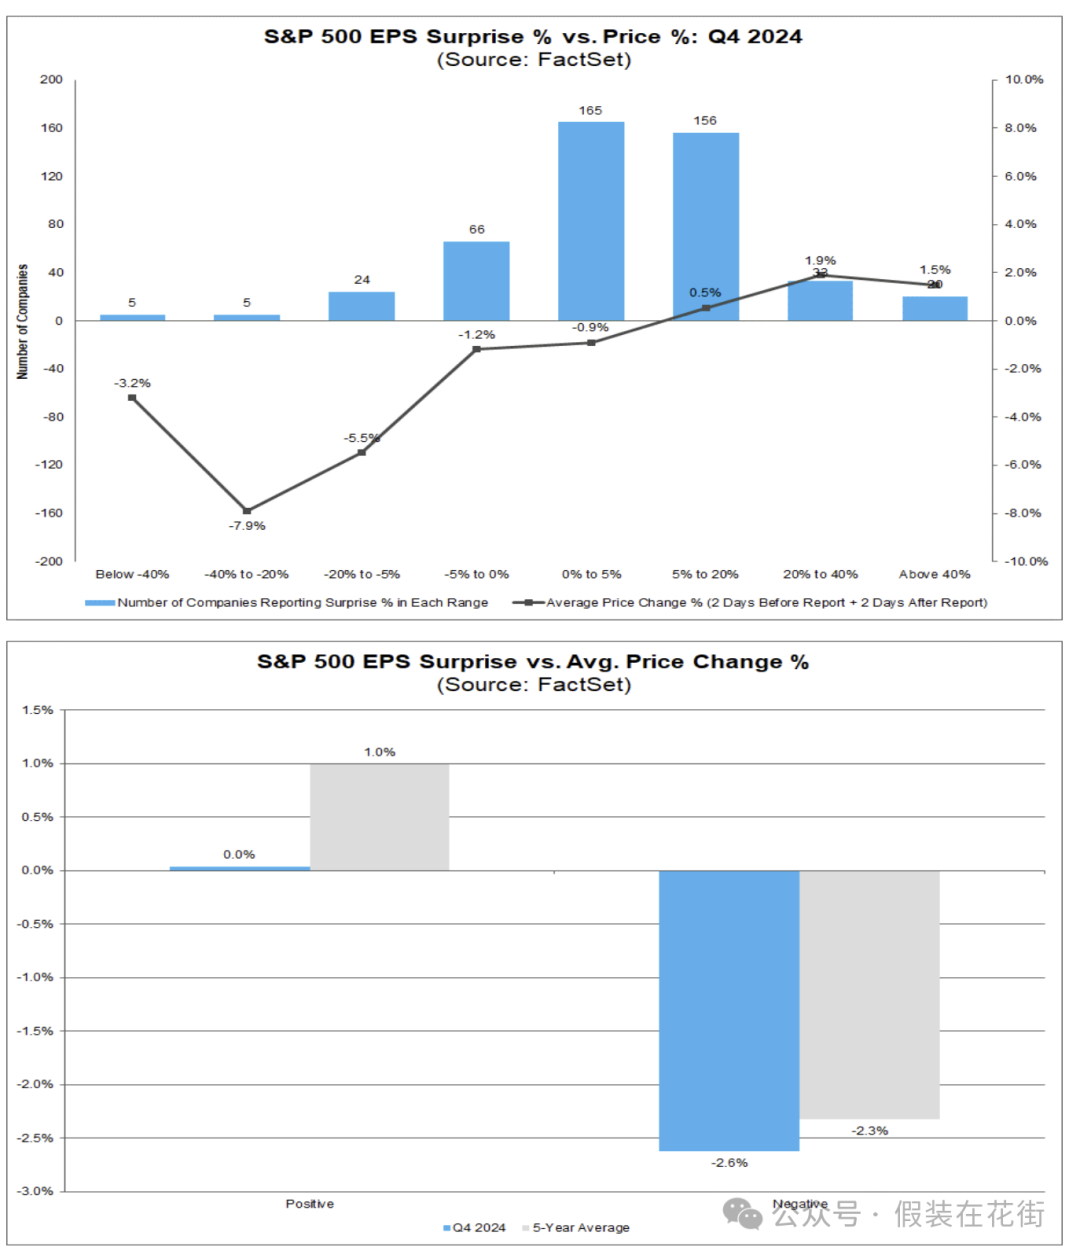
Это означает, что в настоящее время инвесторы занимают выжидательную позицию по отношению к хорошим новостям, но чрезвычайно чувствительны к плохим. Очевидно, это связано с тем, что рынок ранее уже заранее переварил оптимистичные ожидания, оценка акций находится на высоком уровне, и в условиях недостаточных маржинальных (сюрпризных)利好 фиксация прибыли становится лучшим выбором.
В настоящее время два сектора роста, технологии и потребительские товары циклического спроса, пользуются высокой премией к оценке (форвардный P/E около 26~27 раз), что является самым высоким среди всех отраслей, что показывает, что инвесторы возлагают большие надежды на высокий рост их прибыли в ближайшие несколько лет. Однако высокие ожидания также означают, что一旦 рост не оправдает ожиданий, оценка может быстро сжаться (ситуация, произошедшая в последние недели).
Например, недавно рынок вновь обеспокоился тем, что крупные инвестиции/отдача от ИИ технологических компаний не оправдают ожиданий, высокие цены на акции столкнутся с давлением переоценки вниз. В последнее время рынок уже проявил карательную реакцию на недостижение ожиданий (акции компаний с прибылью ниже ожиданий в среднем -2,6%), что предупреждает нас быть格外 осторожными с секторами с завышенной оценкой.一旦基本面 и ожидания出现 “рассогласование”,幅度 коррекции секторов с высокой оценкой может быть глубокой.
Темпы роста прибыли в целом хороши, за исключением энергетики
Десять из одиннадцати секторов S&P показали рост прибыли в годовом исчислении, при этом темпы роста шести секторов достигли двузначных чисел.
● Финансовый сектор выиграл от эффекта базы в банковском деле, годовой增幅 вырвался вперед (+56%).
● Темпы роста прибыли секторов услуг связи и товаров циклического спроса также достигли около 30% и 27% соответственно.
● Сектор информационных технологий вырос примерно на 17,6% в годовом исчислении под руководством прибыли крупных технологических компаний.
● Оборонительные отрасли, такие как коммунальные услуги и здравоохранение, также зафиксировали двузначный рост (около 10%~16%).
● Единственным исключением стал сектор энергетики, из-за высокой базы прошлого года и снижения цен на сырьевые товары прибыль снизилась примерно на 26% в годовом исчислении.

Здесь следует отметить, что аномально высокий рост финансового сектора имеет разовые факторы, в основном прибыль банковского сектора резко выросла на 216% в годовом исчислении, из-за разовых расходов, таких как специальные оценочные сборы FDIC в прошлом году, прибыль была низкой, в этом году база ниже, рост аномально выдающийся. Если исключить банковский сектор, темпы роста прибыли финансового сектора резко снизятся с 55,9% до 25,3% (все еще очень высоко).
Но в целом макроэкономическая среда очень благоприятна для финансового сектора, расширение чистой процентной маржи, бычий рынок акций, высокий потребительский энтузиазм приводят к сильному спросу на кредиты, на финансовом треке только прибыль страхования сокращается, из-за общеизвестного роста страховых выплат, вызванных стихийными бедствиями.
Ситуация с “сюрпризами” прибыли (снижение маржинальных сюрпризов)
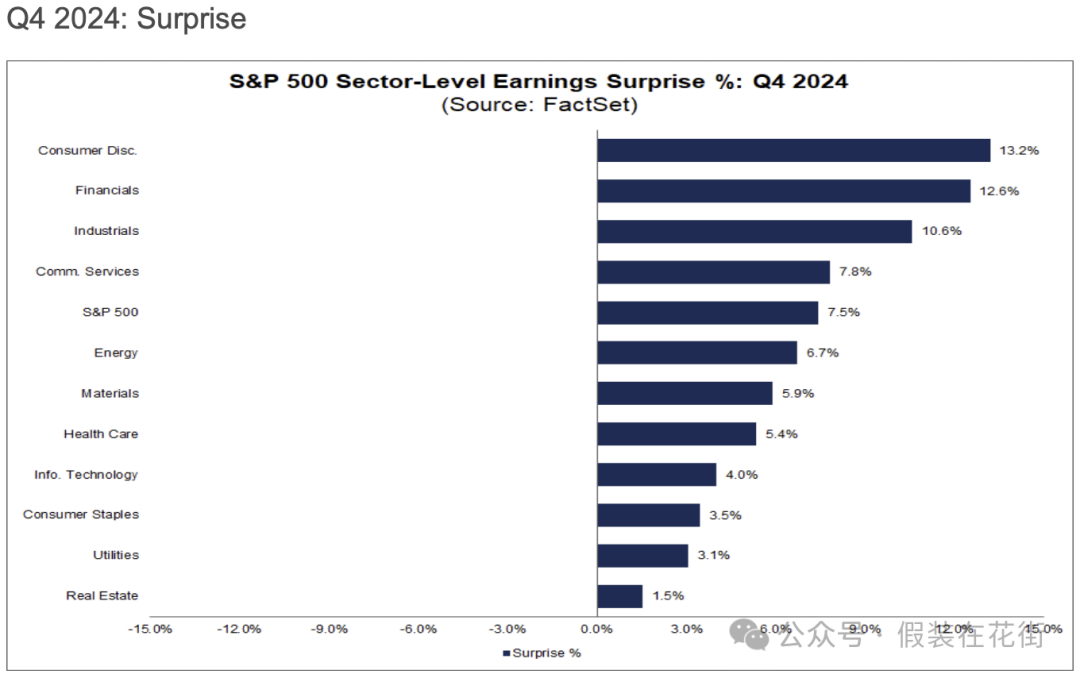
● Отрасль с самым сильным сюрпризом по прибыли: сектор товаров циклического спроса зафиксировал сюрприз EPS +13,2% (фактическая прибыль превысила ожидания на 13,2%), занимая первое место среди всех отраслей.
Результаты многих компаний в этом секторе впечатляют, например, Amazon (Amazon.com)** заработная плата на акцию в четвертом квартале $1,86, что значительно выше ожидаемых $1,49, Norwegian Cruise Line ($0,26 vs. $0,11), Wynn Resorts ($2,42 vs. $1,34).
● Общая прибыль финансового сектора превысила прогноз на 12,6%, представительные компании, такие как Berkshire Hathaway ($6,74 vs $4,62) и Goldman Sachs ($11,95 vs $8,21), Morgan Stanley ($2,22 vs. $1,70).
● Размер сюрприза EPS промышленного сектора составил около +10,6%, среди них прибыль Uber резко выросла ($3,21 факт vs $0,50 ожидание), Axon ($2,08 vs. $1,40), GE Aerospace ($1,32 vs. $1,04), Southwest Airlines ($0,56 vs. $0,46) и другие показали впечатляющие результаты.
● Сектор услуг связи также показал отличные результаты, общая прибыль превысила ожидания примерно на 7,8%, среди них лидеры компаний, такие как Disney ($1,76 vs $1,45) и Meta ($8,02 vs $6,76), также показали результаты, значительно превышающие ожидания.
● Отстающие сектора: доля компаний сектора недвижимости и коммунальных услуг с прибылью выше ожиданий составила лишь около 53%, что значительно ниже среднего уровня

Уровень оценки
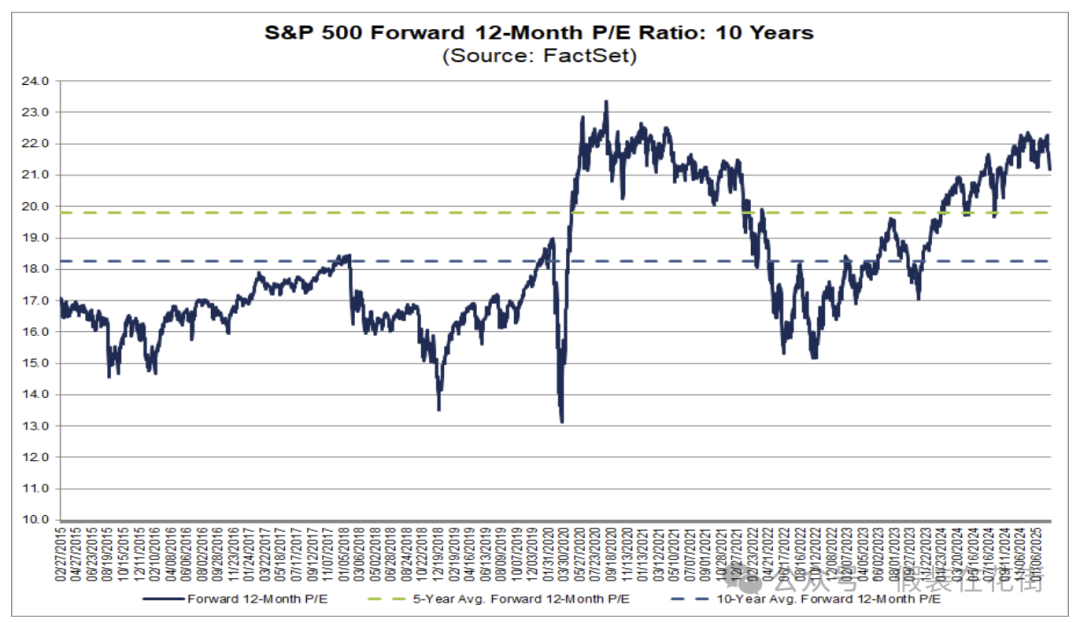
Последний форвардный P/E (коэффициент цена/прибыль) за 12 месяцев для индекса S&P 500 составляет около 21,2 раза, что выше среднего за 5 лет (19,8 раза), а также выше среднего за 10 лет (18,3 раза).
Однако по сравнению с концом прошлого года форвардный P/E индекса немного снизился с 21,5 раза, это с одной стороны связано с падением цены индекса с начала этого года, с другой стороны,同期 прогнозы будущей прибыли были повышены на 1,1%, рост прибыли переварил часть оценки.
Недавняя коррекция может найти поддержку на историческом среднем уровне между 18,3~19,8 раза, что соответствует уровню SP500 4964~5371 (учитывая цену закрытия 4 марта 5778, безопасность входа постепенно повышается после падения общего рынка еще на 7,5%)
На отраслевом уровне уровни оценки различных отраслей дифференцированы:
-
Форвардный P/E секторов Информационные технологии (около 26,7 раза) и Товары циклического спроса (около 26,5 раза) в настоящее время самый высокий, что отражает высокую премию ожиданий инвесторов к их будущему росту;
-
В соответствии с этим, форвардный P/E сектора энергетики составляет всего около 14,2 раза, самый низкий среди всех секторов.
-
Другие, такие как финансовый сектор, оценка умеренная (около 16 раз), защитные сектора, такие как коммунальные услуги, здравоохранение, в диапазоне 17~18 раз.
-
В целом, текущая оценка большинства отраслей выше их исторического среднего значения, необходимо непрерывный рост будущей прибыли для переваривания текущих цен.
На графике ниже синие столбцы показывают текущий форвардный P/E, зеленые и серые столбцы представляют исторический уровень этого сектора, текущая оценка绝大多数 отраслей (синие столбцы) выше их исторического среднего.

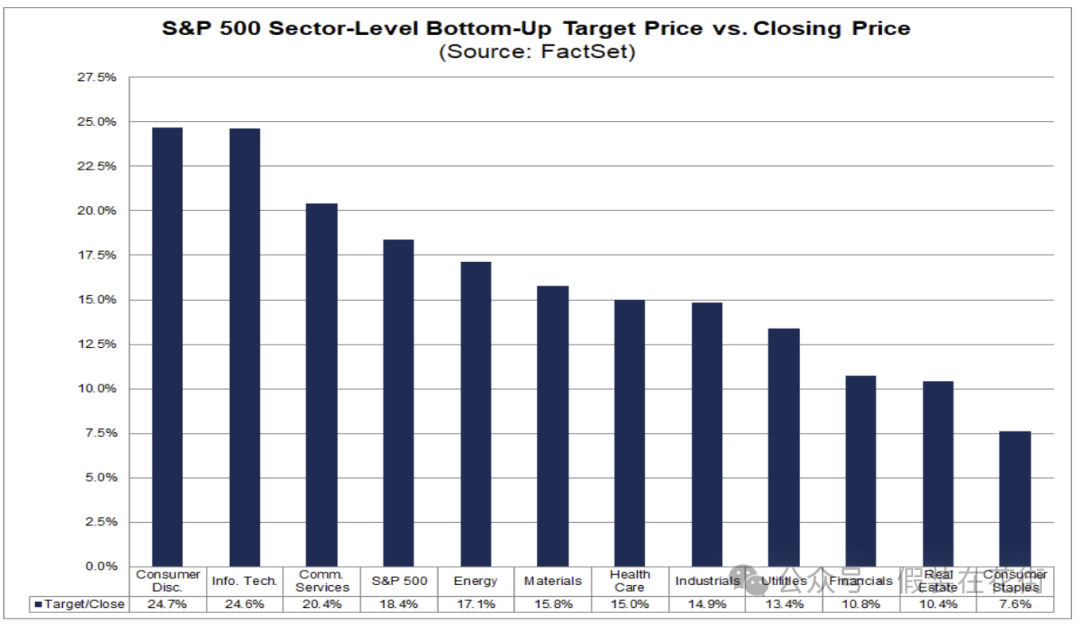
Аналитики сейчас устанавливают целевую цену для S&P 500 на уровне 6938, цена закрытия в конце февраля (5861) имеет пространство для роста на 18,4%, среди них Потребительские услуги (+24,7%), Технологии (+24,6%) лидируют, Товары первой необходимости (+7,6%) ожидания самые слабые
Изменения маржи прибыли
Улучшение чистой маржи прибыли подтверждает высокое качество прибыли компаний и даже экономики США.
Чистая маржа прибыли индекса S&P 500 в четвертом квартале выросла до 12,6%, что выше 12,2% в предыдущем квартале, а также значительно выше 11,3% в аналогичном периоде прошлого года.
Маржа прибыли большинства отраслей расширилась в годовом исчислении, чистая маржа финансового сектора резко выросла с 13,4% в аналогичном периоде прошлого года до 19,5%, это отрасль с самым большим ростом.
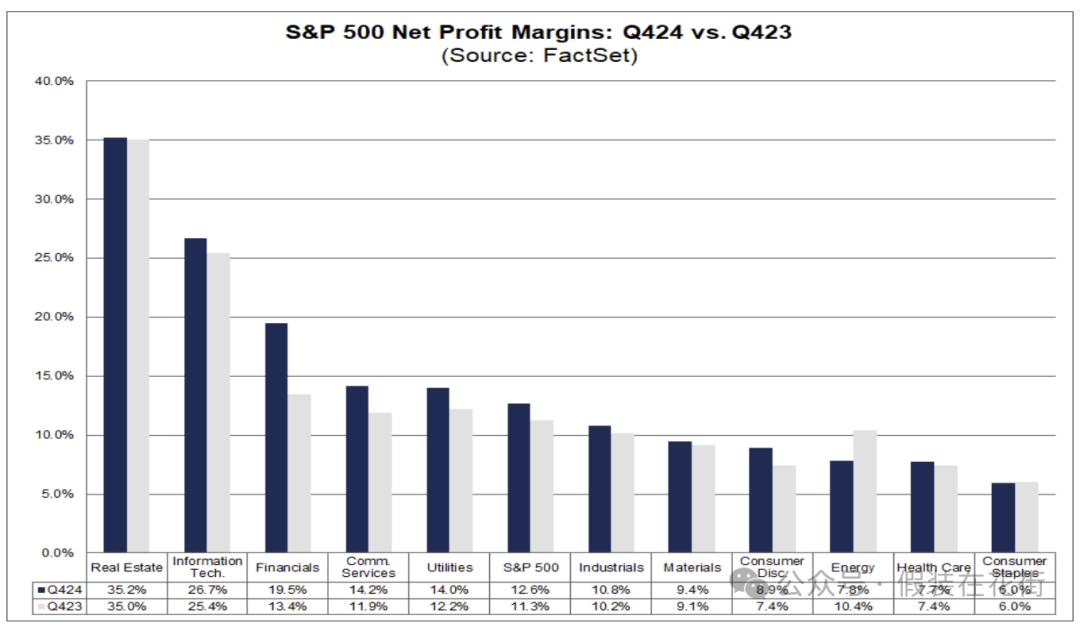
Отрасли услуг связи, товаров циклического спроса и другие также продемонстрировали заметное улучшение маржи (например, услуги связи выросли с 11,1% до около 14,2%).
С другой стороны, чистая маржа отрасли товаров первой необходимости (повседневное потребление) составила всего 6,0%, что持平 с аналогичным периодом прошлого года, без какого-либо улучшения.
Чистая маржа сектора энергетики снизилась с 10,4% в прошлом году до 7,8%, это единственная отрасль, показавшая снижение в годовом исчислении.
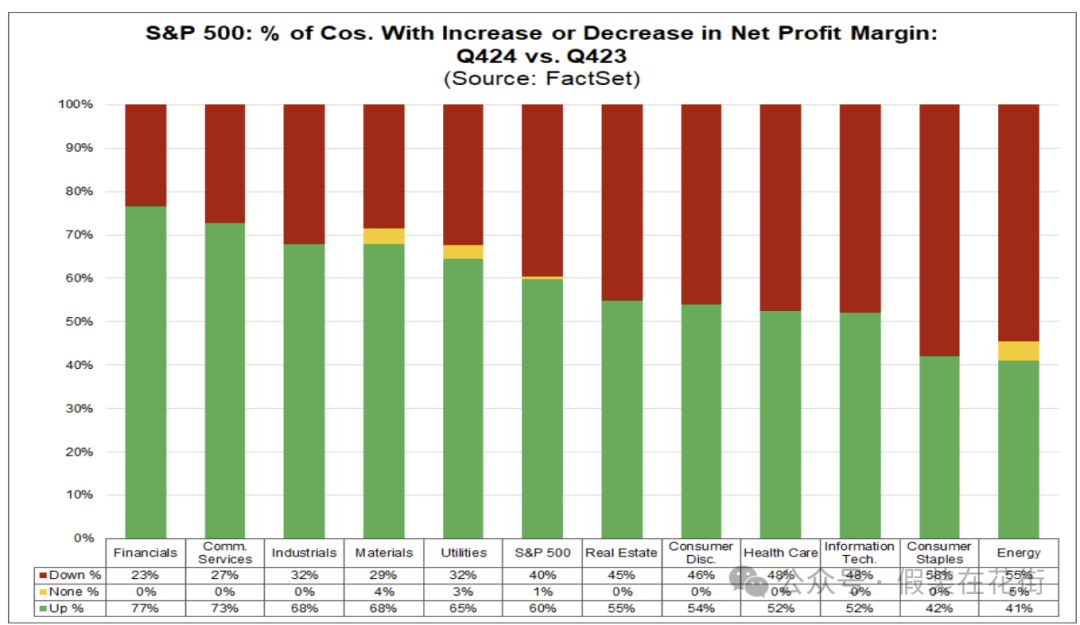
60% компаний S&P 500 сообщили о росте маржи прибыли, 40% сообщили о снижении маржи прибыли, в основном сосредоточены в отраслях товаров первой необходимости и энергетики.
Несмотря на то, что чистая маржа шести секторов все еще ниже их 5-летнего среднего значения (например, чистая маржа отрасли здравоохранения 7,7%, ниже их пятилетнего среднего 9,6%), но общий тренд позитивный: компании через повышение цен, снижение затрат и другие меры в этом квартале в целом повысили прибыльность.
Это повышение маржи закладывает более прочную основу для будущего роста прибыли, долгосрочные инвесторы должны в приоритете рассматривать отрасли и компании с ростом маржи и ценовой властью.
Изменения в прогнозах на 2025 год
В настоящее время рынок в целом ожидает, что темпы роста прибыли индекса S&P 500 останутся высокими в 2025 и 2026 годах.
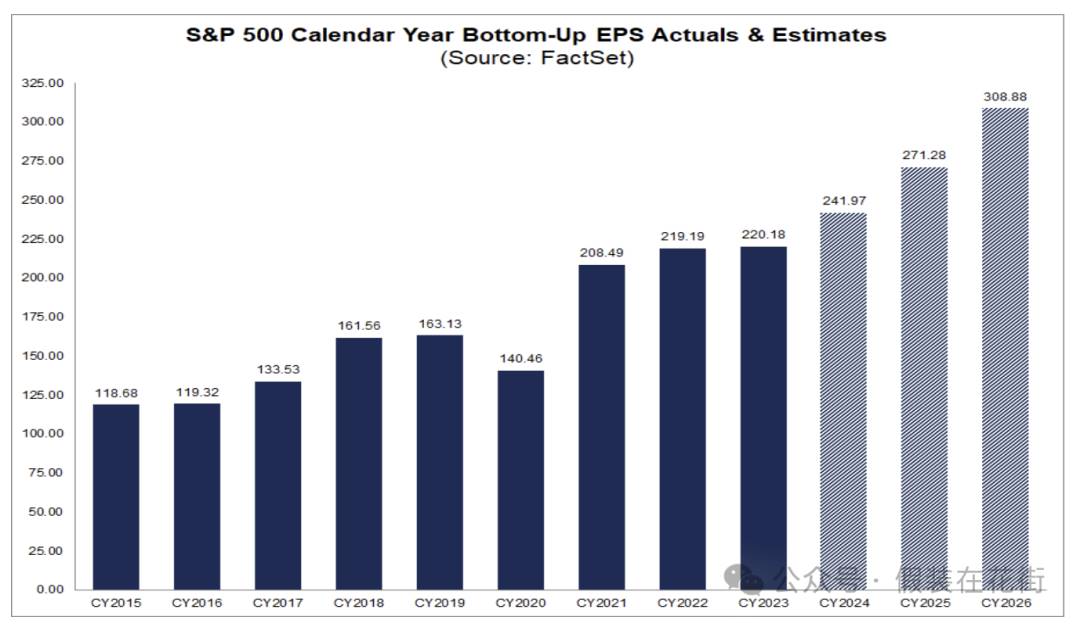
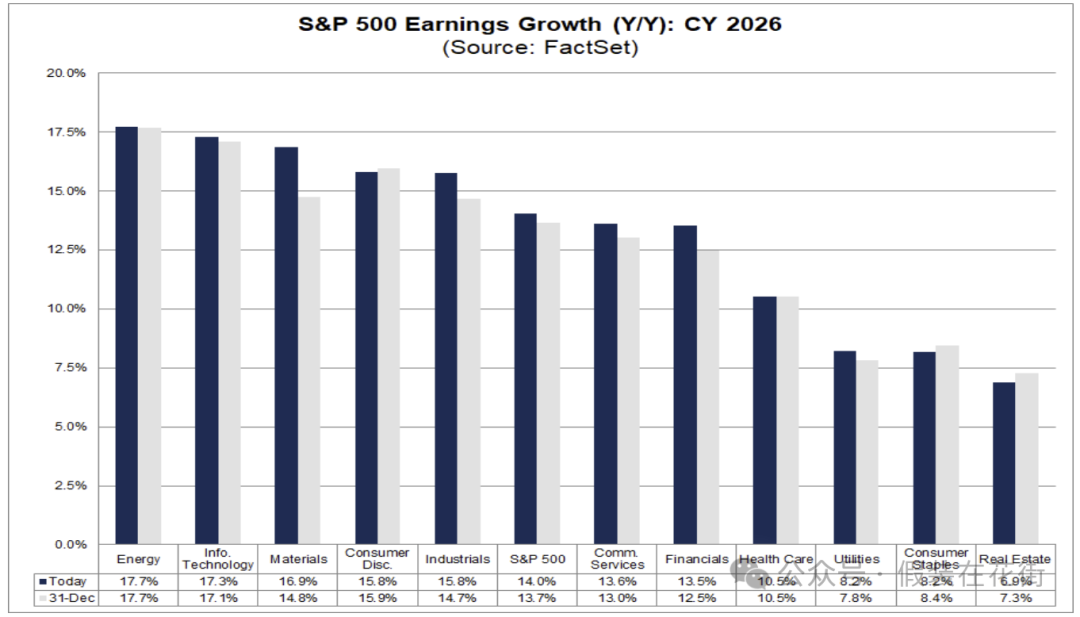
Согласно консенсус-прогнозу аналитиков, темпы роста прибыли компаний S&P 500 вырастут с 10,4% в 2024 году до около 12% в 2025 году, в 2026 году еще вырастут до около 14%.
Следует отметить, что эти прогнозы роста предполагают, что макроэкономика избежит рецессии и сохранит умеренное расширение, в противном случае прогнозы могут быть снижены.
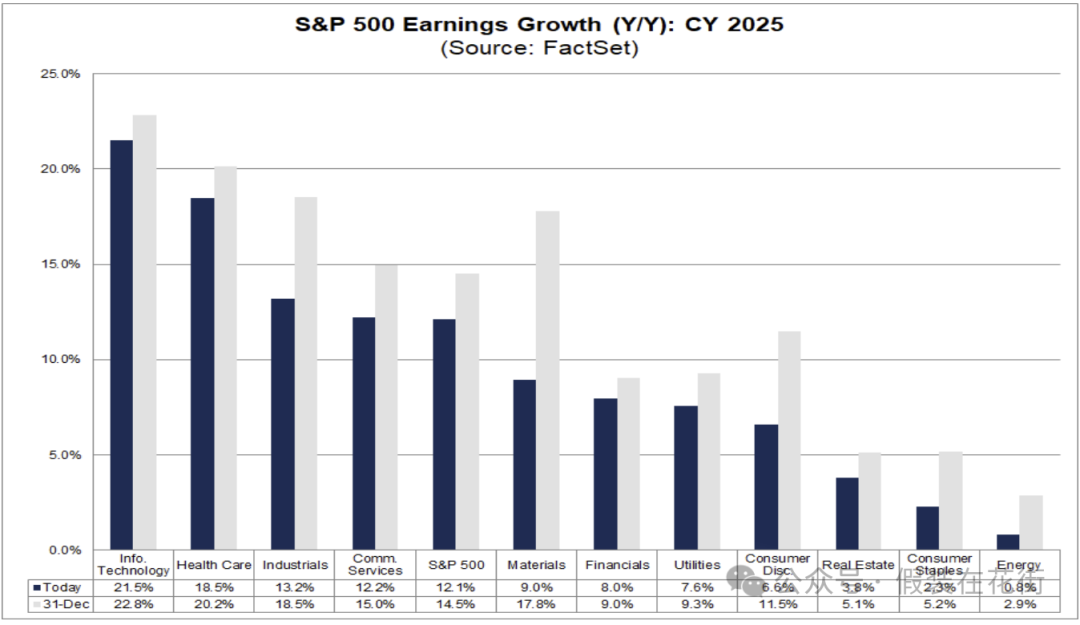
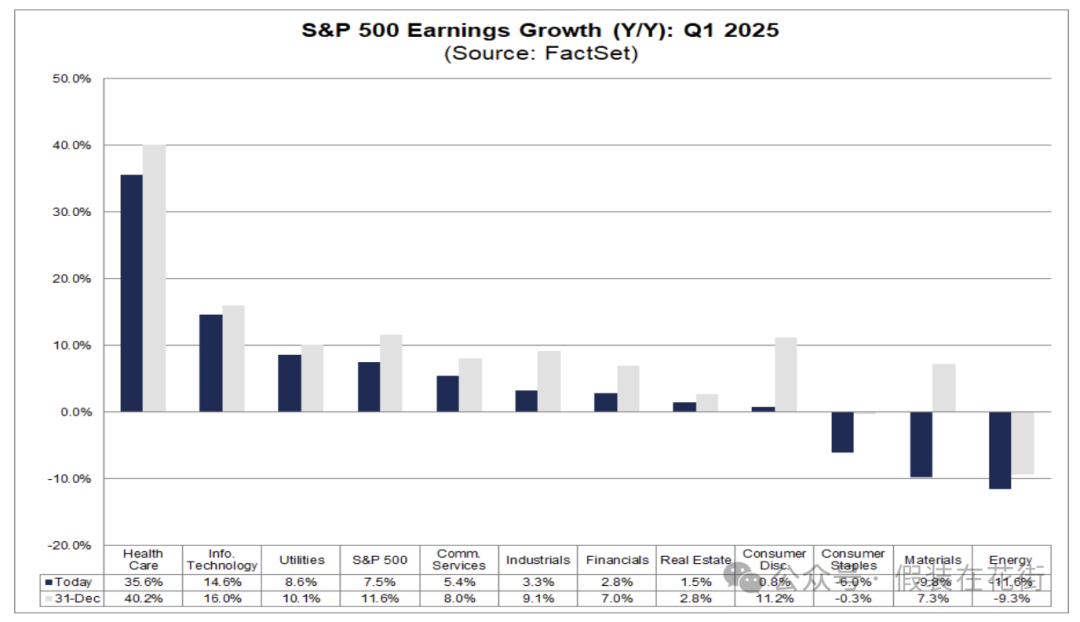
В 2025 году аналитики наиболее оптимистичны в отношении отраслей: ИТ +21,5%, Здравоохранение +18,5%, Промышленность +13,2. Среди них прогнозы по сравнению с концом прошлого года были снижены, снижение относительно большое в сырьевых материалах, товарах первой необходимости, товарах циклического спроса:
Но следует отметить, что несмотря на благоприятные перспективы на год, прогноз прибыли S&P 500 на первый квартал 2025 года особенно низок, недавно опубликованные компаниями руководства по результатам 1 квартала снизились на 3,5%,幅度 снижения превысила средний уровень за 5, 10 и 15 лет.
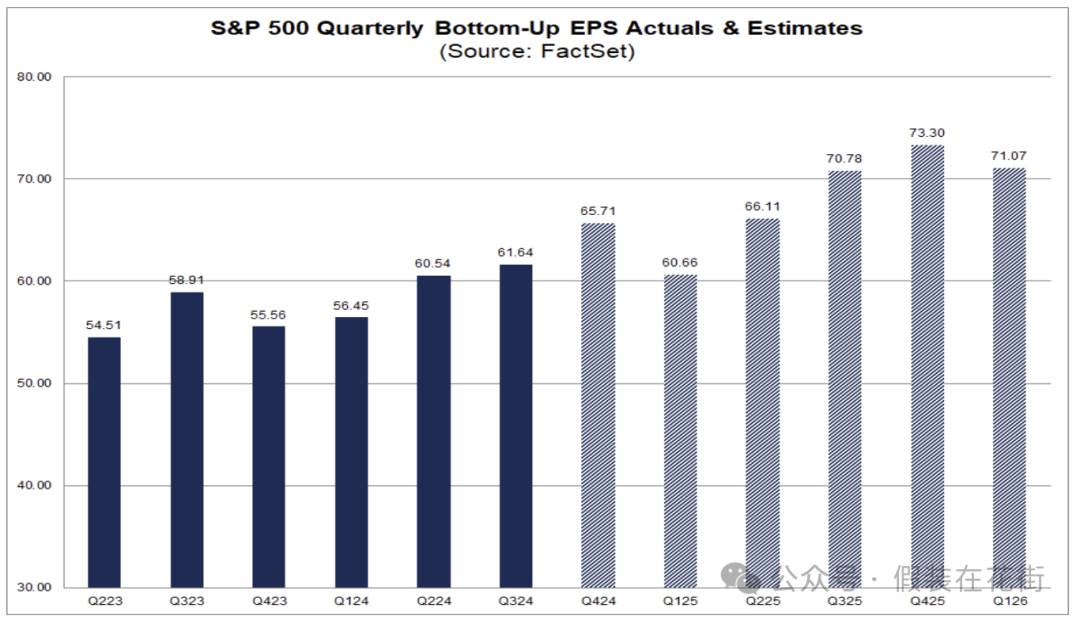
Помимо сезонных действий, когда компании в начале года любят намеренно снижать рыночные ожидания для последующего “превышения ожиданий”, опасения рынка по поводу инфляции и тарифов, особенно那些 компаний, зависящих от международных рынков или каналов производства/закупок, значительное снижение в отраслях материалов и потребления, кажется, подтверждает это:
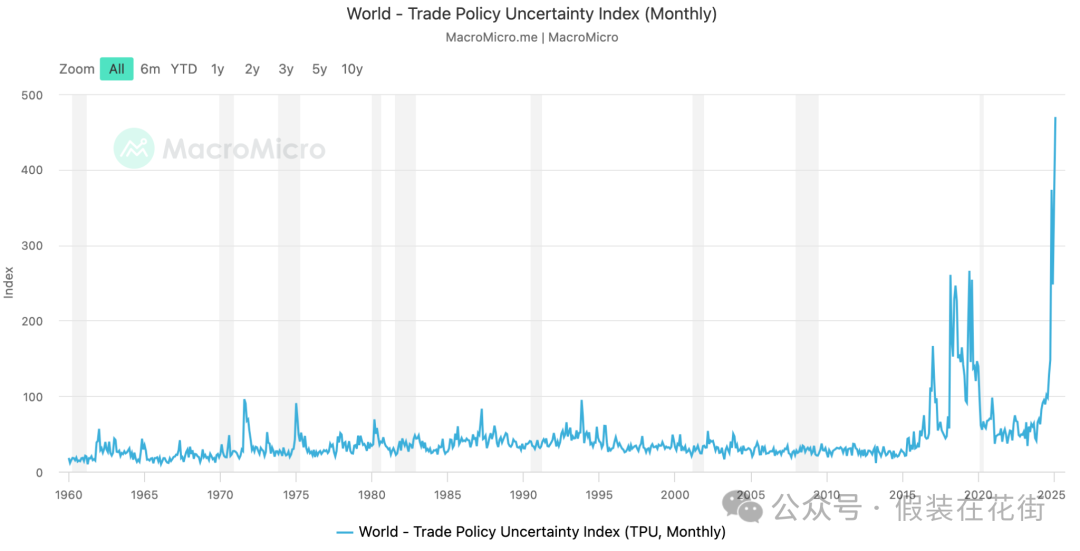
Более высокие тарифы не только напрямую увеличивают издержки компаний, но и делают перспективы цепочки поставок и спроса полными неопределенности. Многие эксперты опасаются, что一旦 между основными экономиками вспыхнет новый раунд тарифной мести, прибыль компаний столкнется с существенным ударом. Эта макроуровневая напряженная атмосфера в первом квартале выросла до исторического максимума:
По сравнению с этим аналитики гораздо более оптимистичны в отношении прогнозов на 2026 год, недавнее повышение неопределенности не/пока не поколебало долгосрочную уверенность рынка:
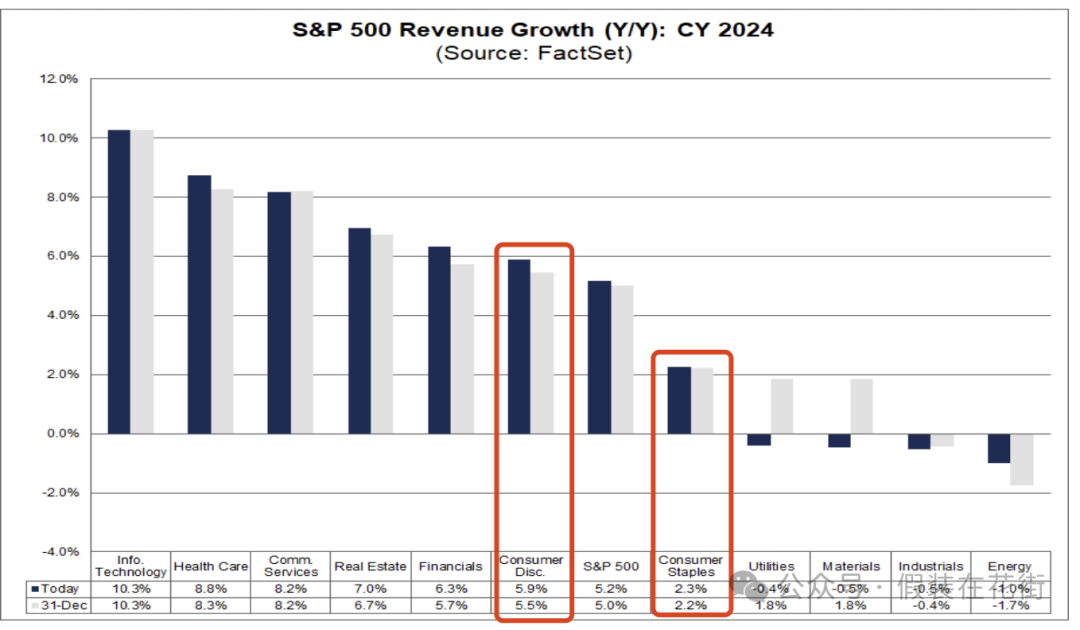
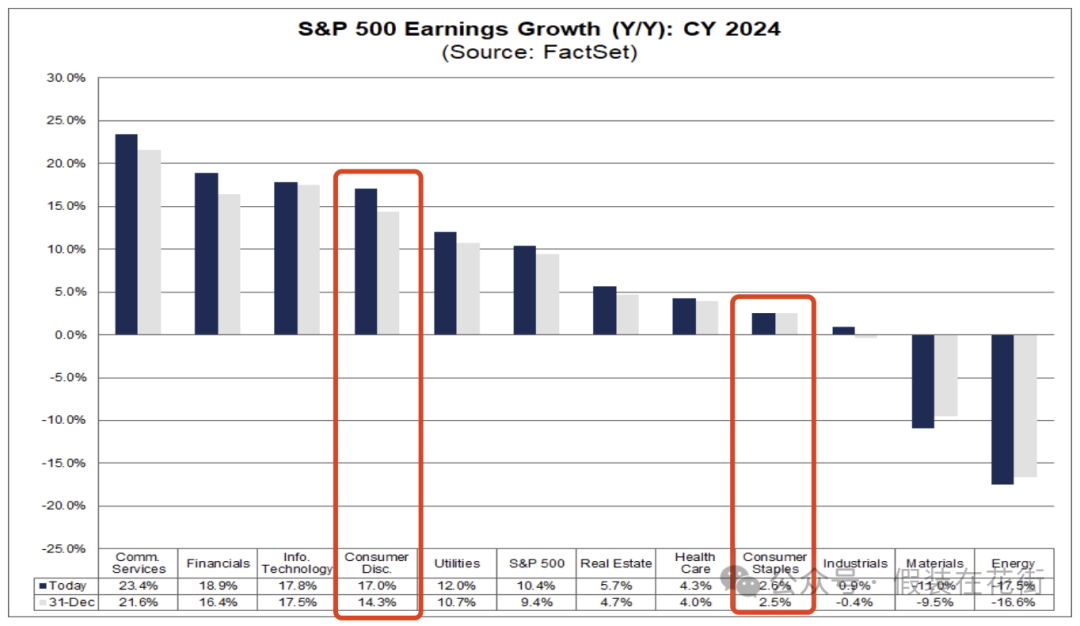
Противоречивая картина: стагнация товаров первой необходимости, сильный рост товаров циклического спроса
Данные финансовой отчетности за прошлый год показывают, что сектор товаров первой необходимости (например, продукты питания, напитки и товары для дома) стагнирует, в то время как сектор товаров циклического спроса (например, автомобили, предметы роскоши и развлечения) показывает сильные результаты.
Выручка отрасли за год: циклические 5,9% против товаров первой необходимости 2,3%
Сравнение темпов роста прибыли: циклические 17% против товаров первой необходимости 2,6%
Наблюдение за отдельными акциями также позволяет лучше понять ситуацию, например: Pepsi выросла всего на около 0,42% в годовом исчислении, Coca-Cola выросла на 3%, P&G выросла всего на 2%, Johnson & Johnson выросла всего на 4,3%.
Я считаю, что основными причинами этого расхождения могут быть две
1. Разрыв в доходах приводит к дифференциации структуры потребления:
Более состоятельные семьи выиграли от роста фондового рынка и недвижимости, чистые активы выросли, потребительская воля сильнее, что заставляет их вкладывать больше в предметы роскоши, путешествия, развлечения и другие товары циклического спроса,推动了 туризм, отдых и другие отрасли. Например, Royal Caribbean Cruises, DraftKings и другие компании показали отличные результаты в 2023 году, именно потому, что потребители переключили больше расходов на путешествия и развлечения.
В то же время семьи с низкими доходами сокращают необязательные расходы под давлением инфляции и долга. Низкодоходные группы более экономны в предметах первой необходимости, под давлением инфляции纷纷 покупают дисконтные товары: в области повседневных necessities, таких как продукты питания, чистящие средства, потребители склонны выбирать более дешевые собственные бренды вместо известных брендов. Это ограничивает пространство для повышения цен компаний сектора товаров первой необходимости, поэтому, несмотря на то, что темпы роста заработной платы в США в 2024 году опередили инфляцию, boosting реальный располагаемый доход потребителей, но потребители начали “покупать меньше, покупать дешевле”, продажи предметов первой необходимости трудно оживить.
Данные розничных продаж США за 2024 год показывают, что расходы семей с высокими доходами значительно выросли, после корректировки на инфляцию их потребление товаров выросло почти на 17% по сравнению с периодом до пандемии, семьи с низкими доходами выросли всего на 7,9%.
Таким образом, инфляция, подавляя спрос на нижнем уровне, в то же время экономический рост высвобождает спрос на верхнем уровне, макроэкономическая среда в целом благоприятна для товаров циклического спроса, относительно тормозит товары первой необходимости.
2. Прибыльность компаний и ценовая стратегия:
Рост прибыли компаний сектора товаров первой необходимости ограничен ограниченной ценовой властью. В начале инфляции эти компании повышали прибыль за счет роста цен, но к 2024 году, с ростом потребительского сопротивления, пространство для повышения цен компаний первой необходимости сузилось. Например, объем продаж General Mills в первой половине 2024 финансового года снизился на 3%, хотя за счет повышения цен на 4% едва удалось сделать выручку рост на 1%, но пришлось снизить прогноз роста выручки за весь год до 1% или持平. Это показывает, что “компенсация объема ценой” компаний первой необходимости трудно устойчива, сокращение объема продаж почти抵消ло выгоду от повышения цен. Давление затрат и промо-конкуренция делают их маржу прибыли стагнирующей, рост прибыли陷入 стагнации.
По сравнению с этим, компании сектора товаров циклического спроса имеют большую эластичность прибыли. Оживление спроса в 2024 году позволило многим компаниям сектора товаров циклического спроса восстановить ценовую власть или реализовать экономию масштаба. Например, Amazon в 4 квартале реализовал прибыль на акцию $1,86, что значительно выше $1,00 в аналогичном периоде прошлого года, значительно превысив ожидания. Не только Amazon, другие отрасли в секторе также в целом благоприятны: например, прибыль комплексной розничной торговли резко выросла на 87% в годовом исчислении, автомобильная отрасль выросла на 13%. Выручка сектора товаров циклического спроса в 4 квартале выросла на около 6% в годовом исчислении, но прибыль резко выросла на 26% —— это означает, что компании успешно передали затраты и повысили маржу прибыли. Многие компании сектора товаров циклического спроса через повышение цен или контроль затрат расширили прибыль на единицу. Даже в чувствительных к цене областях, восстановление потребления принесло эффект операционного левериджа (например, круизы, авиация перешли от убытков к прибыли), общая маржа прибыли заметно улучшилась.
Инвестиционные выводы
◆ Скорректируйте ожидания доходности, сосредоточьтесь на денежном потоке: После двух лет подряд высокой доходности 20%+, будущий рост американских акций может стать умеренным. Оценка уже на высоком уровне, трудно再现 такой большой рост, driven расширением оценки, как в последние два года. Инвесторы должны снизить ожидания общего роста индекса на 2025 год, больше关注 рост прибыли и дивиденды и другие “эндогенные” доходы, доходность рынка больше будет зависеть от того, смогут ли компании реализовать двузначные прогнозы роста прибыли Уолл-стрит.
В этом году неопределенность политики высока, особенно краткосрочные политики Трампа, негативные для экономики, все довольно реализуются, например
Тарифы, увольнения, сокращение расходов, разобщение, вытеснение низкоквалифицированной рабочей силы и тому подобное;
А меры поддержки роста в основном остаются на уровне слов или продвигаются медленно:
Например, дальнейшее снижение корпоративного налога, освобождение от налога определенных доходов (например, чаевые, сверхурочные), или даже общее снижение个人所得税; только отрасли энергетики и технологий немного расслабили политику,利好 для общей экономики ограничено;
Необходимо подождать реализации большего количества благоприятных мер, чтобы逆转 краткосрочные ожидания рецессии рынка.
В противном случае, если оценка продолжит сжиматься,抵消 с ростом прибыли, фондовый рынок может появиться нулевая доходность или отрицательная доходность. Поэтому инвесторы должны быть психологически готовы: осторожно оптимистичны, не чрезмерно依赖 инерции бычьего рынка, готовы к более长周期持有 для ожидания реализации прибыли. В то же время,注意 структуру доходности, от追求资本利得转向兼顾 дивидендный доход, получать стабильный денежный поток на колеблющемся рынке.
Возможности и риски по конкретным отраслям
◆ Сектор коммунальных услуг – краткосрочное давление на результаты и чувствительность к процентным ставкам. Как защитный сектор с высокими дивидендами, коммунальные услуги чрезвычайно чувствительны к изменениям процентных ставок. В текущей среде, где процентные ставки有望 снижаются, их дивидендная привлекательность может восстановиться. Но если процентные ставки进一步上行或 ожидания спроса на ИИ охладятся, могут выдержать двойное давление.
◆ Сектор товаров первой необходимости – стагнация роста, отсутствие драйверов роста. Рост прибыли отрасли потребительских товаров первой необходимости (например, продукты питания, товары повседневного спроса) в основном стагнирует, прибыль в четвертом квартале немного снизилась в годовом исчислении около -1% и маржа прибыли не улучшилась (осталась на 6,0%). Доля компаний этого сектора, получивших рейтинг “Покупать” от аналитиков, самая низкая среди всех отраслей (около 41%). Под давлением инфляции, тарифов, увольнений, компании первой необходимости сталкиваются с трудностями передачи затрат, перспективы роста неясны, пространство прибыли ограничено. Но если в будущем экономика явно замедлится или даже появятся признаки рецессии, их стабильный денежный поток и антициклические характеристики обеспечат защиту от снижения. В то же время, после текущей коррекции оценки, дивидендная доходность некоторых лидеров относительно привлекательна, подходит для долгосрочной защиты от холодной зимы.
◆ Финансовый сектор – высокий рост прибыли и значительное увеличение маржи, оценка сектора всего около 16 раз форвардный P/E, относительно низкий среди всех отраслей.只要基本面 не слишком плох, в сочетании с относительно низкой оценкой, делает финансовый сектор привлекательным в долгосрочной перспективе даже при небольшом снижении процентных ставок.
◆ Сектор информационных технологий – крупные технологические компании, вероятно, продолжат лидировать в росте прибыли, сюрпризные результаты чиповых и программных гигантов, таких как NVIDIA, Microsoft и других, обеспечивают поддержку отрасли. Несмотря на то, что текущая оценка находится на высоком уровне (около 26,7 раз форвардной прибыли), но технологическая отрасль обладает высоким качеством прибыли и рвом, в долгосрочной перспективе тренды цифровой трансформации, искусственного интеллекта и другие будут продолжать驱动 рост сектора. Размещение качественных технологических лидеров на низких уровнях во время коррекции может стать источником долгосрочной доходности.
◆ Сектор здравоохранения – стабилизация результатов защитного сектора. Прибыль отрасли здравоохранения в четвертом квартале восстановила двузначный рост, 82% компаний выручка превысила ожидания. Крупные фармацевтические и компании медицинского оборудования выиграли от восстановления спроса и ослабления доллара, прибыль улучшилась. Хотя чистая маржа сектора (7,7%) все еще ниже исторического уровня, но жесткость медицинского спроса делает их прибыль относительно стабильной, способность сопротивляться экономическому циклу сильна. В периоды рыночной волатильности, здравоохранение как защитная конфигурация может обеспечить стабильную доходность, в долгосрочном инвестиционном портфеле стоит сохранить определенный вес.
◆ Сектор потребительских товаров циклического спроса – апгрейд потребления является долгосрочным трендом, высокая эластичность прибыли. Прибыль отрасли товаров циклического спроса в четвертом квартале резко выросла на 27% в годовом исчислении, это сильное восстановление в течение нескольких кварталов подряд. Восстановление потребительских расходов в области путешествий, развлечений, предметов роскоши и других drove результаты круизных компаний, казино-курортов и брендовых ритейлеров превысить ожидания (например, сюрпризы прибыли Norwegian Cruise Line, Wynn Resorts и других превысили 80%). Хотя форвардный P/E этого сектора高达 более 26 раз, но只要 экономическая среда стабильна, тренды занятости и доходов благоприятны, высокий рост有望 частично переварить высокую оценку.
Качественные акции сектора товаров циклического спроса в долгосрочной перспективе все еще обладают потенциалом для получения сверхдоходности, но необходимо внимательно отслеживать потребительскую уверенность и макроэкономическую среду, как и технологические акции, несмотря на недавнюю коррекцию, но долгосрочный взгляд благоприятен. Учитывая, что если ФРС начнет снижать процентные ставки во второй половине 2025 года, крупные потребления, такие как автомобили, обустройство дома, могут встретить отскок.
Но нужно быть осторожным, может ли высокий рост товаров циклического спроса продолжаться, зависит от финансового здоровья потребителей: в настоящее время избыточные сбережения американских потребителей значительно снизились, возобновление погашения студенческих кредитов, взлет процентных ставок по кредитным картам и другие факторы могут ослабить часть потребительского спроса в 2025 году. Поэтому также следует внимательно отслеживать признаки потребительской слабости и умеренно сохранить конфигурацию товаров первой необходимости для хеджирования потенциальных рисков.
◆ Сектор промышленности и материалов – циклические отрасли проявляют устойчивость. Ожидалось, что прибыль промышленного сектора в четвертом квартале снизится, но фактически реализовала небольшой положительный рост (+2,7%, ожидание было -3,3%), что показывает, что экономическая устойчивость превысила ожидания. Контроль затрат и улучшение спроса部分 промышленных компаний (например, в области авиации, производства) принесли сюрпризы прибыли. В отрасли материалов, маржа прибыли выросла в годовом исчислении (10,2%, выше 8,3% в прошлом году) также показывает, что давление в цепочке производства ослабло. Если в будущем экономика мягко приземлится, и тарифы не эскалируют, эти циклические акции могут иметь пространство для двойного роста оценки и результатов. В настоящее время оценка секторов промышленности и материалов не высока (форвардный P/E около 18 раз), предоставляет потенциальные возможности для восстановления стоимости.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News













