Глубокий анализ текущей рыночной ситуации: результат резонанса опасений рынка из-за кражи крупных средств и миграции ликвидности в условиях геополитического противостояния великих держав
Автор:@Web3_Mario
Аннотация: В последние дни рынок криптовалют пережил значительную коррекцию. Информация на рынке хаотична, и вдобавок к этому непрерывно накладываются негативные новости о крупных хакерских атаках в криптоиндустрии, что затрудняет понимание недавних рыночных тенденций в краткосрочной перспективе.
По этому поводу у автора есть некоторые мнения, которыми он надеется поделиться и обсудить с вами. Я считаю, что есть две основные причины текущей коррекции на рынке криптовалют:
Во-первых, с микроэкономической точки зрения, последовательные хакерские атаки вызвали обеспокоенность традиционного капитала, усилилось настроение избегания риска.
Во-вторых, с макроэкономической точки зрения, неделя открытого исходного кода DeepSeek еще больше развеяла пузырь ИИ в США, наложившись на фактическое направление политики администрации Трампа, с одной стороны, вызвала опасения рынка по поводу стагфляции в США, с другой стороны, открыла переоценку рискованных активов Китая.
Микроуровень: Последовательные потери огромных объемов капитала вызвали обеспокоенность традиционного капитала краткосрочными тенденциями криптовалют, усилилось настроение избегания риска
Полагаю, все еще помнят инциденты со взломом Bybit на прошлой неделе и недавний инцидент с Infini, обсуждений было много, поэтому здесь не будем повторяться. Здесь немного подробнее обсудим влияние потерянных средств на эти две компании и на отрасль в целом. Во-первых, для Bybit сумма в 1,5 млрд долларов, хотя по масштабам примерно равна ее чистой прибыли за год, для компании, находящейся на стадии расширения, это绝对不是 маленькая сумма. Обычно компаниям достаточно иметь денежные резервы на 3 месяца до года. Учитывая, что бизнес бирж относится к отраслям с высоким денежным потоком, их денежные резервы, вероятно, ближе к левой границе этого диапазона. Тогда давайте посмотрим на финансовый отчет Coinbase за 2024 год, чтобы сделать некоторые предварительные выводы. Общая выручка Coinbase за 2024 год выросла более чем в два раза по сравнению с предыдущим годом, достигнув 6,564 млрд долларов, чистая прибыль составила 2,6 млрд долларов, а что касается расходов, то общие операционные расходы за 2024 год составили 4,3 млрд долларов.
Тогда, ссылаясь на данные, раскрытые Coinbase, и учитывая, что Bybit currently находится на стадии расширения и контроль расходов будет более агрессивным, оценка резервов денежного потока Bybit примерно в 700–1000 млн долларов является более уместной. Тогда потеря пользовательских средств в размере 1,5 млрд долларов, очевидно, не может быть покрыта только за счет собственных средств. В это время потребуются такие методы, как займы, акционерное финансирование или вливание капитала акционерами, чтобы пережить этот кризис. Но независимо от модели, учитывая скрытые опасения по поводу слабого роста рынка криптовалют в 2025 году, стоимость капитала, вероятно, будет немалой, что, очевидно, также создаст определенное бремя для будущего расширения предприятия.
Конечно, сегодня появилась новость, что основная уязвимость атаки находится в Safe, а не в самой Bybit, тогда, возможно, есть определенный стимул вернуть часть потерь. Но важным фактором, беспокоящим криптоиндустрию, является несовершенная правовая база, поэтому соответствующий судебный процесс обязательно будет долгим и затратным. Вернуть потери,恐怕, будет нелегким делом. Что касается Infini, очевидно, потеря 50 млн долларов является непосильным бременем для стартапа, но, похоже, основатель обладает значительными ресурсами, и пережить трудности за счет вливания капитала действительно редкий случай.
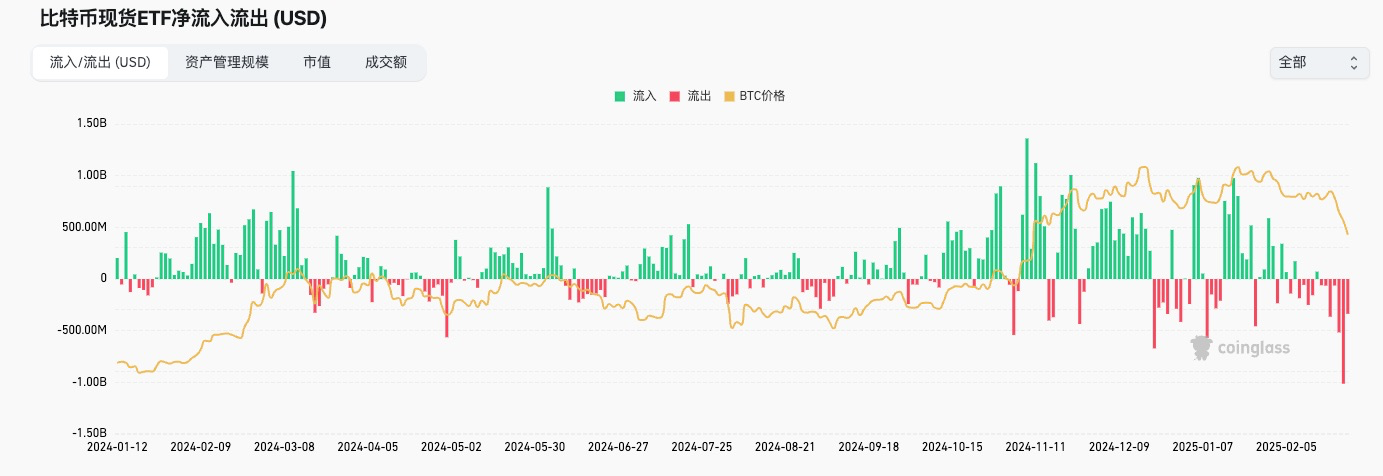
И эти два последовательных случая крупных потерь для трейдеров криптокруга, уже привыкших к высоким рискам, кажутся обыденностью, но очевидно, они поколебали доверие традиционного капитала. Конкретно из ситуации с потоками средств BTC ETF видно, что атака с 21-го числа, очевидно, вызвала значительный отток средств. Это представляет собой негативное влияние данного события на традиционных инвесторов. Если опасения сосредоточены на том, будет ли это препятствовать процессу разработки благоприятной для регулирования правовой базы, то это серьезное дело. Поэтому можно сказать, что инциденты со взломом на микроуровне являются спусковым крючком, вызвавшим текущую коррекцию.
Макроуровень: Усиление геополитического соперничества великих держав, неделя открытого исходного кода DeepSeek реконструирует конкурентный ландшафт сферы ИИ, а также миграция ликвидности на фоне резонанса входа рискованных активов Китая в стадию переоценки
Тогда давайте рассмотрим некоторые влияния на макроуровне, вывод в краткосрочной перспективе, очевидно, неблагоприятен для крипторынка. Фактически, после некоторого времени наблюдения, направление политики администрации Трампа стало довольно ясным, а именно: через стратегическое сокращение, обмен пространства на время, завершение внутренней интеграции и реструктуризации промышленности, чтобы США могли получить способность к реиндустриализации, потому что технологии и производственные мощности являются наиболее ключевыми факторами в соперничестве великих держав. А самым важным фактором для достижения этой цели являются “деньги”, а “деньги” в основном отражаются в фискальной ситуации США, способности к финансированию и реальной покупательной способности доллара, и отношения между этими тремя точками взаимодополняющи, поэтому наблюдение за изменениями в соответствующем процессе не так просто, но под микроскопом мы все еще можем выделить некоторые ключевые проблемы:
1. Проблема бюджетного дефицита США;
2. Риск стагфляции в США;
3. Тренд силы доллара США;
Сначала рассмотрим первый пункт, проблему бюджетного дефицита США. Эта проблема уже много анализировалась в предыдущих статьях. Проще говоря, основная причина текущей проблемы бюджетного дефицита США восходит к чрезвычайным законам об экономическом стимулировании правительства Байдена для борьбы с пандемией, а также к корректировке структуры выпуска облигаций США Министерством финансов во главе с Йеллен, создавая инверсию процентных ставок через чрезмерный выпуск краткосрочных облигаций, тем самым изымая богатство в глобальном масштабе. Конкретные причины заключаются в том, что чрезмерный выпуск краткосрочных облигаций压低ит цены на краткосрочные казначейские облигации США на стороне предложения,进而 повысит доходность краткосрочных казначейских облигаций США, а повышение доходности краткосрочных казначейских облигаций США естественно привлечет回流 доллара в США, потому что можно享受 сверхприбыль без риска без потери временных затрат. Это соблазн очень велик,这也是 почему капитал во главе с Баффетом выбрал массово продавать рискованные активы в предыдущем цикле, увеличивая денежные резервы. И это в краткосрочной перспективе создало огромное давление на курсы валют других суверенных государств. И чтобы избежать чрезмерного обесценивания валюты, центральные банки различных стран были вынуждены выбрасывать краткосрочные облигации по дисконтированной цене с убытком, превращая бумажные убытки в реальные, чтобы вернуть ликвидность доллара и стабилизировать курс валют. В целом, это стратегия глобального изъятия, особенно针对一些新兴国家、贸易顺差国。Однако у этого есть одна проблема: структура долга США приведет к резкому увеличению давления на погашение долга в краткосрочной перспективе, потому что краткосрочные облигации должны погашаться с процентами при наступлении срока. Это источник кризиса долга, вызванного текущим бюджетным дефицитом США, можно также сказать, это мина, оставленная демократами для Трампа.
А наибольшее влияние кризиса долга заключается в влиянии на кредитоспособность США, тем самым снижая их способность к финансированию. Другими словами, правительству США нужно платить более высокие проценты, чтобы финансироваться через государственные облигации, что в целом повышает нейтральную процентную ставку американского общества. Эта процентная ставка не может контролироваться денежно-кредитной политикой ФРС, а повышенная нейтральная процентная ставка создает огромное давление на деятельность предприятий, что又造成 остановку экономического роста, а остановка экономического роста через рынок труда передастся обычным людям,进而 вызывая сокращение инвестиций и потребления. Это отрицательная обратная связь, вызывающая экономический спад.
И центр наблюдения за этой основной линией фокусируется на том, как администрация Трампа重塑财政纪律 правительства США, решая проблему бюджетного дефицита. Конкретная涉及到的 политика — это Департамент эффективности DOGE во главе с Маском, процесс сокращения расходов правительства США и увольнения излишнего персонала, а также влияние на экономику в процессе. На данный момент видно, что сила внутренней интеграции Трампа в этом цикле очень велика, реформы вошли в глубокие воды. Здесь не будем подробно отслеживать прогресс, автор только представит некоторую свою логику наблюдения.
1. Обращать внимание на агрессивность продвижения политики Департамента эффективности, например, слишком резкое сокращение и увольнение неизбежно вызовет опасения по поводу экономических перспектив в краткосрочной перспективе, что обычно неблагоприятно для рискованных активов.
2. Обращать внимание на реакцию макроэкономических показателей на его политику, например, данные по занятости, данные ВВП.
3. Обращать внимание на процесс продвижения политики снижения налогов.
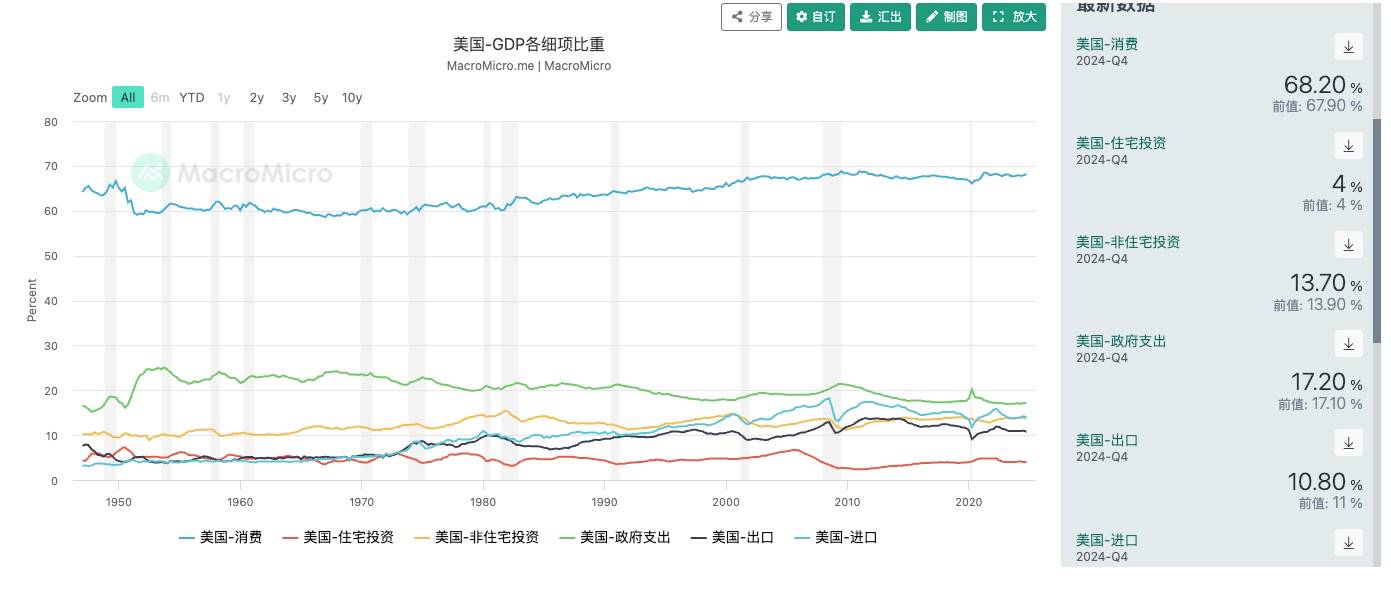
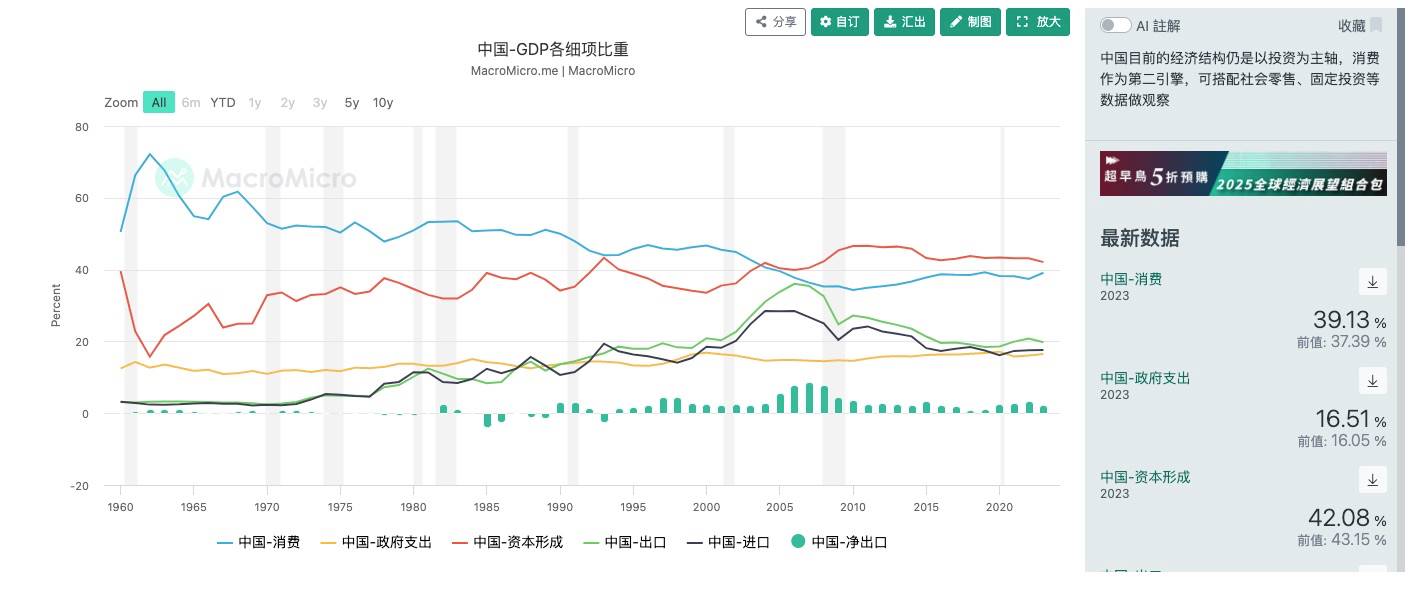
Мы не должны недооценивать влияние государственных расходов и государственных служащих на экономику США. Обычно мы считаем, что доля государственных расходов Китая一定比美国高, но на самом деле это ошибочное впечатление. Доля государственных расходов США в ВВП составляет 17,2%, а в Китае — 16,51%, и государственные расходы обычно через мультипликатор цепочки поставок передаются во всю экономическую систему. Различия в структуре сторон в основном отражаются в том, что доля потребления в ВВП США очень высока, а доля импорта и экспорта в структуре ВВП Китая выше. Это представляет два разных подхода к стимулированию экономики. Для США расширение внешнего спроса и увеличение экспорта является средством стимулирования экономики, а для Китая внутренний спрос все еще имеет большой потенциал для разработки.
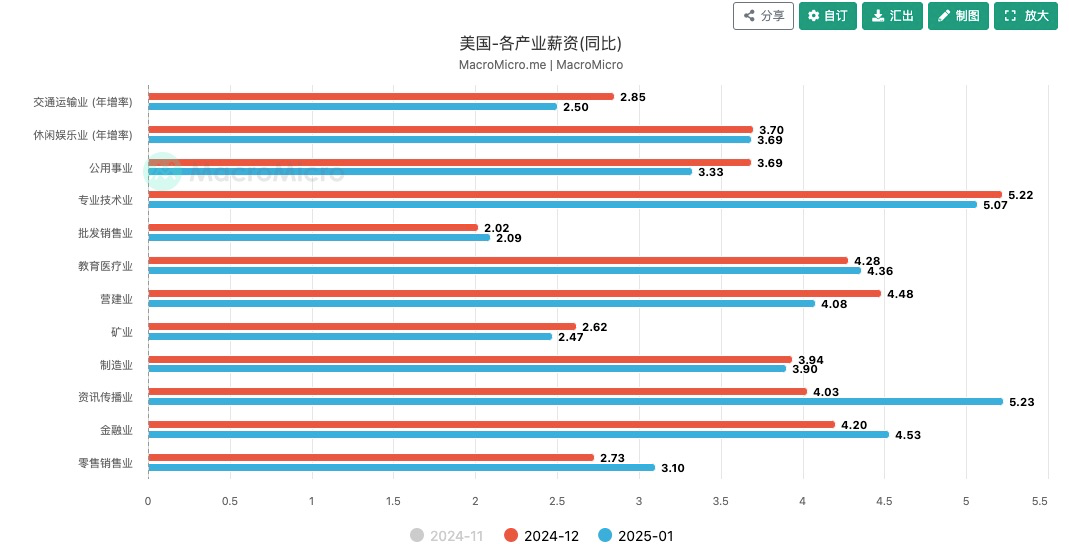
Что касается потребления, то же самое. На этом графике мы видим, что уровень заработной платы государственных ведомств не низок по сравнению со всей цепочкой поставок, а сокращение излишнего персонала в правительстве также ударяет по экономическому росту США на стороне потребления. Поэтому слишком агрессивное продвижение политики обязательно вызовет панику по поводу экономического спада. Некоторые вещи, если делать их медленно, будут успешными, но это также должно соответствовать ритму общего продвижения политики администрации Трампа. Что касается продвижения политики снижения налогов, на данный момент видно, что фокус Трампа еще не здесь, поэтому скрытые опасения по поводу сокращения доходов в краткосрочной перспективе, кажется, еще не очевидны, но также нужно保持警惕.
Во-вторых, это опасения по поводу проблемы стагфляции в США. Так называемая стагфляция指的是 остановка экономического роста的同时 усиление инфляции, что неприемлемо для общества с точки зрения индекса страданий. А проблема стагфляции, помимо только что упомянутого влияния сокращения государственных расходов на экономический рост, имеет еще несколько важных точек внимания:
1. Как DeepSeek进一步冲击 сферу ИИ.
2. Ситуация продвижения суверенного фонда США.
3. Влияние тарифной политики и геополитических конфликтов на инфляцию.
Среди них автор считает, что наиболее значительным влиянием в краткосрочной перспективе является первый пункт. Друзьям, интересующимся технологиями, может быть известно, что неделя открытого исходного кода DeepSeek, множество результатов极其震撼, но все указывают на одну точку: потребность ИИ в вычислительных мощностях значительно снизилась. Это позволяет понять причину, по которой фондовый рынок США мог保持 стабильным в течение предыдущего цикла повышения ставок: огромная нарративная сфера ИИ и монополия США на上下游 сферы ИИ. Рынок给予相关股美国 AI 板块以极高的估值, естественно, с оптимизмом относится к новому циклу экономического роста США, driven by ИИ. Однако все это будет перевернуто DeepSeek, и наибольшее冲击 DeepSeek заключается в двух аспектах. Один аспект заключается на стороне затрат, то есть значительное снижение требований к вычислительным мощностям, что приводит к значительному откату потенциала роста业绩 провайдеров вычислительных мощностей во главе с Nvidia. Второй аспект — через средства открытого исходного кода打破了 монополию США на алгоритмы下游 ИИ,进而打压了 оценку провайдеров алгоритмов во главе с OpenAI. И этот冲击 только начинается, еще нужно посмотреть, как США ИИ отреагирует в то время, но в краткосрочной перспективе уже проявился откат оценки акций США ИИ и возврат оценки китайских технологических акций.
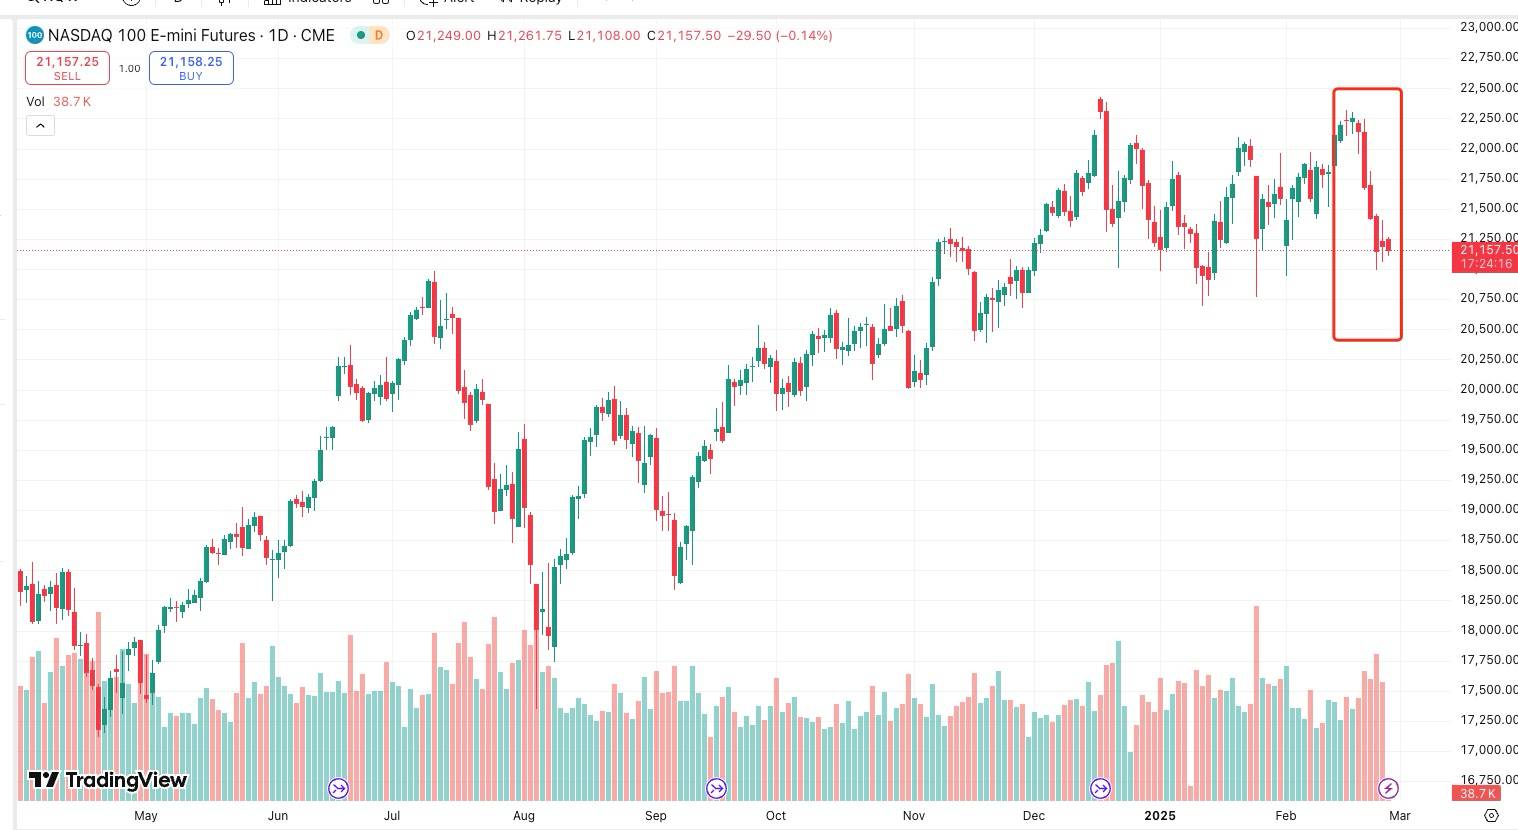
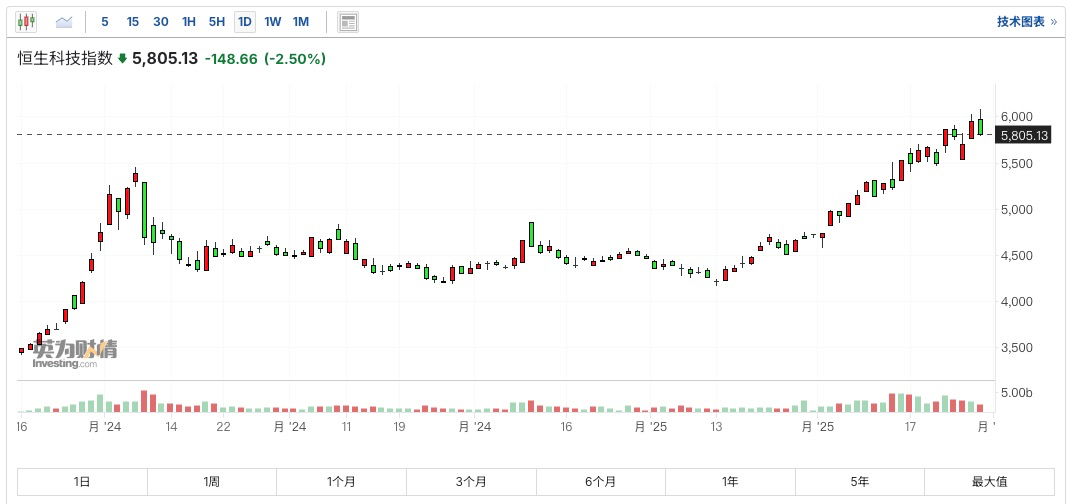
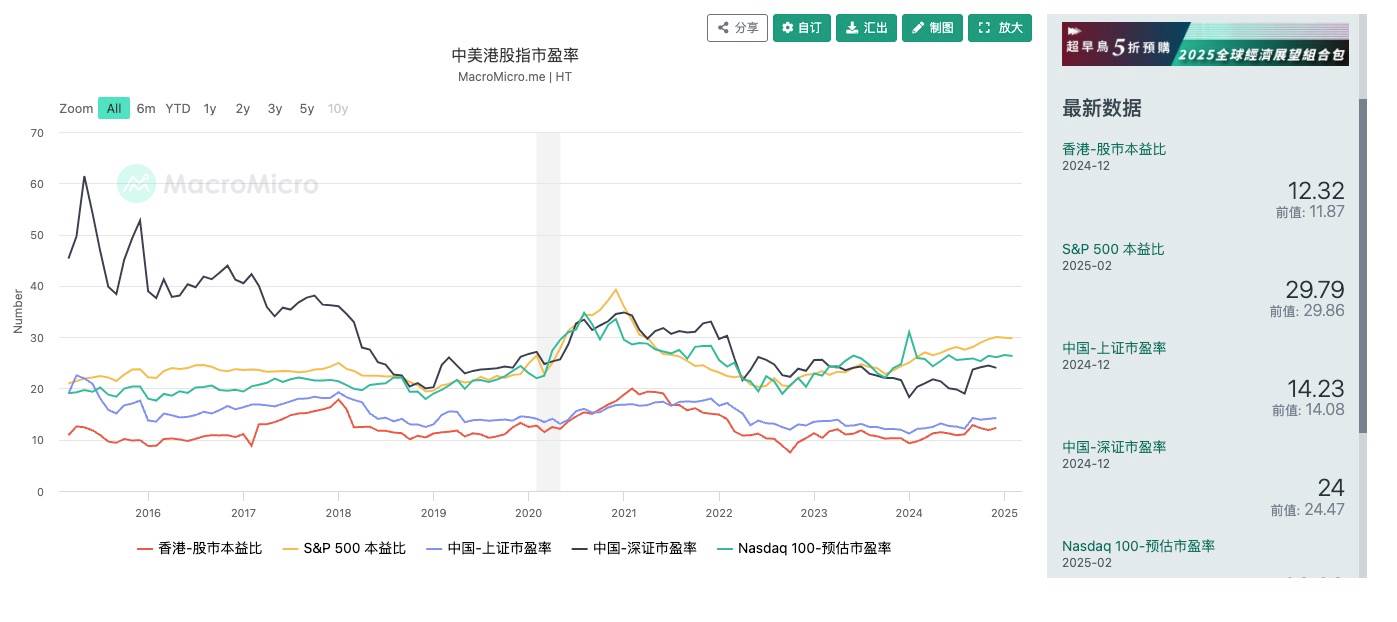
Фактически в течение очень длительного периода времени США через средства подавления общественного мнения подавляли оценку китайских предприятий, фактически заставляя их находиться в состоянии недооценки. А受益于宏大 нарративу модернизации производства Китая, brought by DeepSeek, и относительно мягкому отношению политики Трампа по вопросам Китая, снизившему геополитические риски, оценки предприятий Китая и США出现了回归. И согласно отчету CICC, рост гонконгских акций в этом цикле в основном benefited от资金 с юга, то есть притока капитала с континентальной стороны, а также притока пассивного капитала из-за рубежа. А активные фонды из-за рубежа, ограниченные запретом Трампа на инвестиции в китайские предприятия, не показали очевидных изменений. Но наблюдение за ликвидностью также очень важно, ведь есть много средств, чтобы обойти прямые инвестиции и享受红利 этого возврата оценки китайских предприятий, например, инвестирование в фондовые рынки с высокой корреляцией, такие как Сингапур и т.д. Что касается изменений в потоках средств, их легче идентифицировать по курсу гонконгского доллара. Мы знаем, что гонконгский доллар и доллар США имеют систему валютного совета, то есть курс гонконгского доллара к доллару США будет стабилен между 7,75 и 7,85. Поэтому, когда гонконгский доллар càng逼近 7,75, это указывает на усиление желания иностранных инвесторов инвестировать в гонконгские акции.

Второй пункт, заслуживающий внимания, — это ситуация строительства суверенного фонда богатства США. Мы знаем, что суверенный фонд богатства является хорошим дополнением к государственным источникам доходов для любого суверенного государства, особенно для стран с торговым профицитом,拥有大量 долларов. В рейтинге десяти крупнейших суверенных фондов богатства мира Китай имеет 3, Ближний Восток 4, Сингапур 2, а первое место занимает Глобальный пенсионный фонд правительства Норвегии,其资产总规模约在 1,55 трлн долларов. А под влиянием конституционных рамок федерального правительства США создание суверенного фонда богатства США фактически довольно затруднительно, потому что федеральное правительство может получать только прямые налоги, источники доходов довольно ограничены, а США в настоящее время также переживают затруднительное положение бюджетного дефицита. Однако Трамп, кажется,指示 Министерству финансов создать суверенный фонд богатства масштабом в трлн долларов, что, естественно, также является средством смягчения бюджетного дефицита. Однако проблема здесь заключается в том, откуда деньги и во что инвестировать?
На данный момент, согласно словам нового министра финансов США Бессента, кажется, надеются重新定价 золотые резервы США, чтобы предоставить ликвидность в размере 750 млрд долларов для суверенного фонда. Причина этого заключается в том, что согласно Разделу 31, Статья 5117 Кодекса США, текущая установленная стоимость 8133 метрических тонн золота правительства США все еще составляет 42,22 доллара/унция. Если рассчитать по текущей рыночной цене 2920 долларов/унция, у правительства США есть нереализованная прибыль в размере 750 млрд долларов. Поэтому через изменение закона можно получить дополнительную ликвидность. Это, нужно сказать, умный подход. Но если это будет принято, доллары США, используемые для инвестиций или смягчения давления долга и т.д., неизбежно будут exchanged за продажу золота, что неизбежно повлияет на тренд золота.
Что касается того, во что инвестировать, автор считает, что вероятность высока, что это будет围绕 цели возврата производственных мощностей в США. Поэтому влияние на биткоин,恐怕, ограничено. В предыдущей статье автор уже проанализировал стоимость биткоина относительно США в краткосрочной и среднесрочной перспективе: стать объектом экономического страхования. Это建立在 том, что США имеют достаточное право ценообразования на этот актив. Но в краткосрочной перспективе экономика не показала очевидного спада, поэтому это не является основной осью политики Трампа, а важным инструментом для преодоления периода болезненной адаптации реформ.
Наконец, что касается тарифов, опасения по поводу тарифов фактически были хорошо смягчены. На данный момент видно, что тарифная политика является скорее козырем для переговоров Трампа, а не необходимым выбором. Это видно из пропорции сбора тарифов против Китая. Трамп все еще довольно сдержан, это, естественно, учитывает влияние высоких тарифов на внутреннюю инфляцию. Следующим шагом автору интересно посмотреть на тарифы против Европы и что США могут получить взамен. Конечно, автор выражает обеспокоенность процессом восстановления независимости ЕС. Изъятие Европы для восстановления собственной силы — это первый шаг США в участии в этом геополитическом соперничестве великих держав. Что касается риска инфляции, хотя ИПЦ растет несколько месяцев подряд, но учитывая, что в целом он все еще находится на контролируемом уровне,加之 смягчение тарифной политики Трампа, риск на данный момент, кажется, не велик.
Наконец, поговорим о тренде доллара США. Это очень ключевой вопрос, требующий постоянного наблюдения. Фактически, споры о силе или слабости доллара США в новый срок Трампа продолжаются. Здесь есть выступления некоторых ключевых фигур, которые значительно повлияли на рынок. Например, недавно назначенный экономический советник Трампа, нынешний глава экономического мозгового центра Белого дома Стивен Милан заявил, что США нужен слабый доллар для стимулирования экспорта и продвижения внутренней реиндустриализации. А после создания паники на рынке министр финансов США Бессент 7 февраля в интервью вышел успокоить рынок, заявив, что в настоящее время США будут продолжать политику “сильного доллара”, просто юань немного слишком недооценен.
Фактически это很有趣的事情. Давайте посмотрим, что такое влияние сильного или слабого доллара на США? Во-первых, сильный доллар имеет два основных влияния. Во-первых, что касается цен на активы. С укреплением доллара активы, номинированные в долларах, будут表现 лучше. Для правительства США это в основном благоприятно для казначейских облигаций США, акций американских глобальных компаний и т.д., то есть повышает энтузиазм рынка покупать казначейские облигации США. Во-вторых, в промышленном аспекте покупательная способность доллара усиливается, что благоприятно для снижения затрат глобальных компаний США, но подавляет конкурентоспособность отечественных промышленных товаров на международном рынке, неблагоприятно для внутренней индустриализации. А влияние слабого доллара прямо противоположно. Учитывая общую концепцию политики Трампа, она建立在 через возврат промышленности, повышение производственных мощностей,进而 повышение конкурентоспособности в геополитическом соперничестве великих держав. Тогда кажется, что политика слабого доллара является правильным решением. Но здесь есть проблема: слабый доллар приведет к обесцениванию активов, номинированных в долларах. Учитывая текущую уязвимость экономики США и давление финансирования, слишком быстрая политика слабого доллара приведет к тому, что США не смогут пережить период болезненной адаптации, вызванный реформами.
Здесь есть代表性事件, чтобы проиллюстрировать это давление. В годовом письме акционерам Баффета 25 февраля было特别 указано недовольство проблемой бюджетного дефицита США, и это, очевидно, усугубило опасения рынка. Мы знаем, что стратегия распределения активов Баффета в течение очень длительного периода в последнее время заключается в выборе ликвидации переоцененных рискованных активов США, обменивая их на больше денежных резервов для配置 краткосрочных казначейских облигаций США, одновременно搭配一些配置 пяти крупных торговых домов Японии. Однако это, очевидно, также является средством арбитража процентных ставок. Здесь не нужно подробно рассказывать. Я хочу сказать, что观点 Баффета имеет сильное влияние на рынке. Для капитала, сверхконфигурированного в долларах, естественно, будет единое опасение — реальная покупательная способность доллара, то есть опасения по поводу обесценивания доллара. Поэтому давление,承接 слишком быстрого входа в канал обесценивания, очень велико.
Но в любом случае, обмен пространства на время, медленное урегулирование долга станет выбором как Китая, так и США. И тренд доллара США, вероятно, выйдет из паттерна сначала сильный, потом слабый. Изменения активов, номинированных в долларах, также будут двигаться в соответствии с этим циклом. И криптовалюты также являются одним из активов, затронутых в этой волне.
Наконец, хочу谈谈 авторское看法 о возможно рынке криптовалют. Я считаю, что в текущем рынке слишком много неопределенных факторов, поэтому индивидуальные инвесторы могут выбрать стратегию штанги, усиливая антихрупкость инвестиционного портфеля. С одной стороны,配置 голубые фишки криптовалют или участвовать в некоторых доходах DeFi с较低 риском, с другой стороны,小仓位逢低配置一些高波动标的. А что касается краткосрочного тренда рынка, наложение множества неблагоприятных факторов, действительно, вызвало определенное ценовое давление, но, кажется, также не видно очевидных структурных рисков. Поэтому, если рынок из-за паники вызывает чрезмерный откат, соответствующее построение позиции также不失为一种 выбор.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @web3_mario