Финансирование с двойной движущей силой «сообщество + VC» может стать новой парадигмой.
Автор: Kevin, исследователь в Movemaker
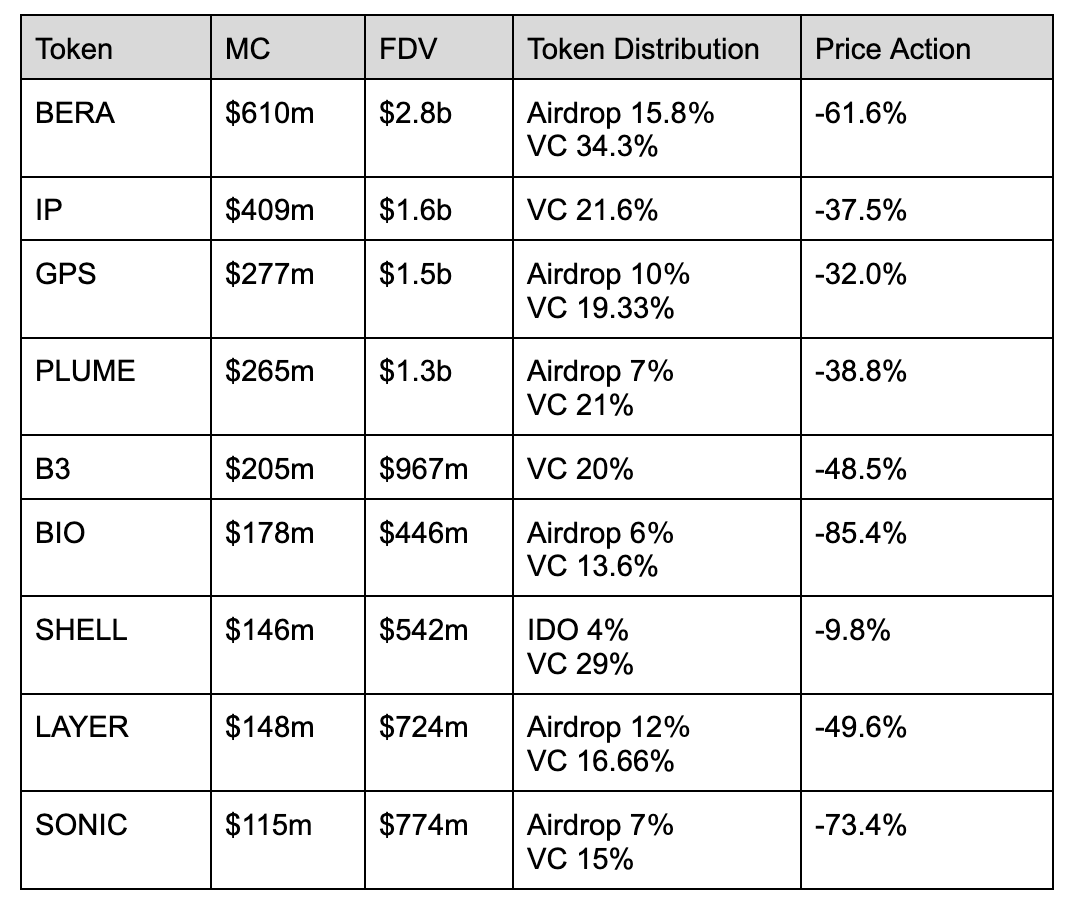
Доля VC в вышеупомянутых проектах обычно составляет от 10% до 30%, что мало изменилось по сравнению с предыдущим циклом. Большинство проектов выбирают распределение токенов среди сообщества через аирдропы, считая это разумным способом распределения. Однако на самом деле пользователи не держат токены долго после получения аирдропа, а склонны сразу продавать их. Это происходит потому, что в сознании пользователей проект часто скрывает большое количество токенов в аирдропе, поэтому после TGE давление продаж на рынке огромно. Концентрация токенов не благоприятствует эффективности аирдропов. В последние несколько лет это явление существовало постоянно, и способы распределения токенов мало изменились. По динамике цены токенов видно, что цена VC-токенов очень плохая, после выпуска токены часто входят в тренд одностороннего падения.
Среди них $SHELL немного отличается. Он распределяет 4% токенов через IDO, и рыночная капитализация IDO проекта составляет всего 20 миллионов долларов, что выделяет его среди многих VC-токенов. Кроме того, Soon и Pump Fun выбрали распределение более 50% общего предложения токенов через fair launch, комбинируя это с крупным сбором средств сообществом с участием нескольких VC и KOL. Такой способ уступки сообществу может быть легче принят, при этом доходы от сбора средств сообществом могут быть заблокированы заранее. Хотя проект больше не持有大量 токенов, он может выкупать позиции на рынке через маркетмейкинг, что не только посылает сообществу положительный сигнал, но и позволяет выкупить токены по более низкой цене.
Конец пузыря Memecoin: отток ликвидности и крах рыночной структуры
Переход от рыночного баланса, где основными субъектами были билдеры, движимые VC, к чистой модели создания пузырей через выпуск токенов “pump”, приводит к тому, что эти токены не могут избежать ситуации игры с нулевой суммой, в конечном итоге обогащая лишь немногих, в то время как большинство розничных инвесторов скорее всего уйдут с убытками. Это явление усилит разрушение первичной и вторичной структуры рынка, и восстановление или накопление токенов может занять больше времени.
Атмосфера на рынке Memecoin упала до минимума. Когда розничные инвесторы постепенно осознают, что суть Memecoin все еще не может脱离 контроля организованных групп——включая DEX, капитал, маркетмейкеров, VC, KOL и знаменитостей, выпуск Memecoin полностью потерял справедливость. Краткосрочные серьезные убытки быстро повлияют на психологические ожидания пользователей, эта стратегия выпуска токенов близка к завершению этапа.
За последние более чем год розничные инвесторы получили относительно наибольшую прибыль на треке Memecoin. Хотя нарратив Agent продвигал рыночную ажиотаж через культуру инноваций открытого сообщества, факты показали, что эта волна ажиотажа AI Agent не изменила суть Memecoin. Большое количество индивидуальных разработчиков Web2 и проектов-оболочек Web3 быстро захватили рынок, что привело к появлению большого количества проектов AI Memecoin, прикрытых “ценностным инвестированием”.
Токены, движимые сообществом, контролируются организованными группами и используются для “быстрого прохождения” через злонамеренное манипулирование ценами. Это оказывает серьезное негативное влияние на долгосрочное развитие проекта. Бывшие проекты Memecoin смягчали давление продаж токенов через религиозную веру или поддержку меньшинств и реализовывали приемлемый для пользователей процесс выхода из проекта через манипуляции маркетмейкеров.
Однако, когда сообщество Memecoin больше не прикрывается религией или меньшинствами, это означает, что чувствительность рынка снизилась. Розничные инвесторы все еще ожидают возможности разбогатеть за одну ночь, они渴望 найти токены с определенностью и надеются на появление проектов с глубокой ликвидностью сразу после открытия, что именно является смертельным ударом организованных групп по розничным инвесторам. Более крупные ставки означают более богатую прибыль, эта прибыль начала привлекать внимание команд из вне индустрии. После того как эти команды получили прибыль, они больше не будут использовать стейблкоины для покупки криптовалют, потому что у них нет веры в Биткоин. Уведенная ликвидность навсегда покинет рынок криптовалют.
Спираль смерти VC-токенов: ловушка инерции и удушение ликвидности на фоне консенсуса на короткую позицию
Стратегия предыдущего цикла уже не работает, но все еще большое количество проектов по инерции используют ту же стратегию. **Выпуск небольшой доли токенов для VC и высокий контроль, заставляющий розничных инвесторов покупать на бирже. Эта стратегия уже не работает, но инерционное мышление мешает проектам и VC легко меняться.** Наибольший недостаток VC-токенов в том, что невозможно получить преимущество на раннем этапе при TGE. То есть пользователи больше не ожидают получить идеальную прибыль через покупку при выпуске токенов, потому что пользователи считают, что проект и биржа держат большое количество токенов, создавая неравное положение для обеих сторон. При этом в этом цикле доходность VC значительно снизилась, поэтому объем инвестиций VC также начал падать, плюс пользователи не хотят покупать на бирже, выпуск VC-токенов сталкивается с огромными трудностями.
Для VC-проектов или бирж прямой листинг может быть не лучшим выбором. Ликвидность, withdrawn командами токенов знаменитостей или политических токенов из индустрии, не была влита в другие токены, такие как Эфириум, SOL или другие альткоины. Поэтому, как только VC-токен листится на бирже, ставка по фьючерсам быстро становится -2%. У команды не будет мотивации поднимать цену, потому что цель листинга уже достигнута; биржа также не будет поднимать цену, потому что шорт новых токенов стал рыночным консенсусом.
Когда выпуск токенов сразу входит в тренд одностороннего падения, чем чаще это явление происходит, тем больше укрепляется восприятие пользователей рынка,进而出现“劣币驱逐良币”的情况。Предположим, в следующем TGE вероятность того, что проект сразу после выпуска токенов начнет дамп, составляет 70%, а желающих поддерживать рынок через маркетмейкинг — 30%. Под влиянием последовательно появляющихся проектов с дампом, розничные инвесторы начнут мстительно шортить, даже зная, что риск шорта сразу после выпуска токенов крайне велик. Когда ситуация шорта на фьючерсном рынке достигнет экстремума, проекты и биржи также будут вынуждены присоединиться к шорту, чтобы компенсировать целевую прибыль, которую невозможно реализовать через дамп. Когда 30% команд увидят эту ситуацию, даже если они готовы к маркетмейкингу, они не захотят承受 такую огромную спред между фьючерсами и спотом для подъема цены. Поэтому вероятность того, что проекты сразу после выпуска токенов начнут дамп,将进一步上升,и команд, создающих эффект обогащения после выпуска токенов, станет меньше.
Нежелание терять контроль над токенами приводит к тому, что большое количество VC-токенов при TGE не имеет никакого прогресса или инноваций по сравнению с четырьмя годами назад. Инерционное мышление связывает VC и проекты сильнее, чем можно представить. Из-за分散 ликвидности проекта, длительного цикла разблокировки VC и постоянной смены проектов и VC, несмотря на то, что этот способ TGE всегда имел проблемы, VC и проекты проявляют безразличие. Большое количество проектов могут быть созданы впервые, и сталкиваясь с трудностями, с которыми они не сталкивались ранее, они склонны к ошибке выжившего, считая, что могут создать другую ценность.
Сдвиг парадигмы двойного драйва: прозрачная игра on-chain ломает тупик ценообразования VC-токенов
Почему выбран двойной драйв VC+ сообщество? Чистый VC-драйв увеличит ошибку ценообразования между пользователями и проектами, что не благоприятствует раннему ценовому表现 токенов; а модель полного fair launch легко может быть злонамеренно манипулирована организованными группами позади, теряя большое количество дешевых токенов, цена проходит цикл взлетов и падений за один день, что является разрушительным ударом для последующего развития проекта.
Только комбинация обоих позволяет VC войти на раннем этапе создания проекта, предоставляя проекту разумные ресурсы и план развития, снижая потребность команды в финансировании на раннем этапе разработки, избегая худшего结局 потери всех токенов через fair launch и получения только низкой определенности回报。
За последний год все больше команд обнаруживают, что традиционная модель финансирования становится неэффективной —套路 выпуска небольшой доли для VC, высокого контроля и ожидания подъема цены после листинга больше не устойчива. Карманы VC收紧, розничные инвесторы отказываются покупать, пороги листинга на крупных биржах повышаются, под тройным давлением набирает силу новая игра, более адаптированная к медвежьему рынку: объединение头部 KOL и небольшого количества VC, продвижение проекта через большой процент выпуска сообществом и холодный старт с низкой капитализацией.
Проекты, представленные Soon и Pump Fun, открывают новый путь через “большой процент выпуска сообществом” — объединяя поддержку头部 KOL, распределяя 40%-60% токенов напрямую сообществу, запуская проект при оценке всего в 10 миллионов долларов, реализуя финансирование в несколько миллионов долларов. Эта модель строит консенсус FOMO через влияние KOL, фиксируя прибыль заранее, одновременно обменивая высокую ликвидность на глубину рынка. Хотя отказываются от краткосрочного преимущества контроля, но могут выкупить токены по низкой цене черезкомплайенс маркетмейкинг механизм во время медвежьего рынка. По сути, это сдвиг парадигмы структуры власти: от игры в горячую картошку,主导 VC (инstitutions покупают - листинг на бирже - розница покупает), к прозрачной игре ценообразования консенсуса сообщества, проекты и сообщество формируют новые симбиотические отношения в премии ликвидности.
Недавно Myshell можно рассматривать как прорывную попытку между BNB и проектом. Его 4% токенов выпущено через IDO, рыночная капитализация IDO составляет всего 20 миллионов долларов. Для участия в IDO пользователи должны купить BNB и操作 через кошелек биржи, все транзакции будут напрямую записаны в цепи. Этот механизм приносит новых пользователей кошельку, одновременно позволяя им получить справедливые возможности в более прозрачной среде. Для Myshell, через操作 маркетмейкеров, чтобы обеспечить разумный рост цены. Без достаточной поддержки рынка цена токенов не может维持 в здоровом диапазоне. С развитием проекта, от низкой капитализации к высокой капитализации постепенный переход, и ликвидность постоянно усиливается, проект постепенно получает признание рынка. Противоречие между проектом и VC заключается в прозрачности. Когда проект выпускает токены через IDO, больше не зависит от листинга на бирже, это может решить противоречие между обеими сторонами в прозрачности. Процесс разблокировки токенов в цепи становится более прозрачным, гарантируя, что прошлые конфликты интересов эффективно решены. С другой стороны, дилемма, с которой сталкиваются традиционные CEX, заключается в том, что после выпуска токенов часто происходит обвал цены, что приводит к постепенному снижению объема торгов на бирже, а через прозрачность данных в цепи, биржа и участники рынка могут более точно оценить реальную ситуацию проекта.
Можно сказать, что основное противоречие между пользователями и проектами заключается в ценообразовании и справедливости. Цель fair launch или IDO — удовлетворить ожидания пользователей по ценообразованию токенов. Коренная проблема VC-токенов заключается в отсутствии покупок после листинга на бирже, ценообразование и ожидания являются основными причинами. Точка прорыва заключается в проектах и биржах. Только через справедливый способ уступки токенов сообществу и непрерывное продвижение строительства технической дорожной карты можно реализовать рост ценности проекта.
Как децентрализованная сообщественная организация, Movemaker получила поддержку в виде финансирования и ресурсов на сумму в несколько миллионов долларов от фонда Aptos. Movemaker будет иметь право самостоятельного принятия решений,旨在 эффективно реагировать на потребности разработчиков и строителей экосистемы в китайскоязычном регионе, продвигая дальнейшее расширение Aptos в глобальной сфере Web3. Movemaker будет率先 строить экосистему Aptos через способ двойного драйва сообщество+VC, включая DeFi, глубокую комбинацию искусственного интеллекта и блокчейна, инновационные платежи и стейблкоины и RWA.
О Movemaker
Movemaker является первой официальной сообщественной организацией, авторизованной фондом Aptos и совместно инициированной Ankaa и BlockBooster,专注于 продвижение строительства и развития экосистемы Aptos в китайскоязычном регионе. Как официальный представитель Aptos в китайскоязычном регионе, Movemaker стремится через соединение разработчиков, пользователей, капитала и многочисленных партнеров экосистемы создать разнообразную, открытую, процветающую экосистему Aptos.
Отказ от ответственности: Эта статья/блог предоставляется только для справки, представляет личное мнение автора и не представляет позицию BlockBooster. Эта статья не предназначена для предоставления: (i) инвестиционных советов или рекомендаций по инвестициям; (ii) предложения или solicitation покупки, продажи илиудержание цифровых активов; или (iii) финансовых, бухгалтерских, юридических или налоговых советов. Удержание цифровых активов, включая стейблкоины и NFT, крайне рискованно, цены сильно колеблются и даже могут стать ничего не стоящими. Вы должны тщательно рассмотреть, подходит ли вамторговлю или удержание цифровых активов в соответствии с вашим финансовым положением. В случае вопросов по конкретным ситуациям, проконсультируйтесь с вашим юридическим, налоговым или инвестиционнымконсультантом。Информация, предоставленная в этой статье (включая рыночные данные и статистическую информацию, если есть), предоставляется только для общей справки. Присоставлении этих данных и графиков было уделено разумное внимание, но не несет ответственности за любые фактические ошибки или упущения, выраженные в них.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @MovemakerCN