Криптоплатежные каналы: суперпроводник для платежей
Автор: Дмитрий Берензон
Перевод: Уилл Аванг
Время перешло в 2025 год, и блокчейн постепенно формирует экосистему финансовых платежей, параллельную традиционной банковской системе. Через криптоплатежные каналы прошло более 200 млрд долларов в объеме стейблкоинов, а оборот стейблкоинов в 2024 году достиг 56,2 трлн долларов. По адаптированным данным Visa, которые лучше подходят для оценки именно платежного сектора, этот показатель практически сопоставим с годовым оборотом Mastercard. Согласно методологии отчета ARK Invest, в 2024 году годовой объем транзакций со стейблкоинами составил 15,6 трлн долларов, что примерно на 119% превышает показатели Visa и на 200% — показатели Mastercard.
Независимо от этого, массовое распространение и принятие криптоплатежей уже является неоспоримым фактом, ярким примером чего служит приобретение компанией Stripe провайдера услуг со стейблкоинами Bridge за $1,1 млрд. Как заявил генеральный директор Stripe Патрик Коллисон, криптоплатежные каналы — это сверхпроводники в мире платежей. Они составляют основу параллельной финансовой системы, обеспечивающей более быстрые сроки расчетов, снижение комиссий и возможности бесшовной трансграничной работы. Эта идея созревала десять лет, но сегодня мы видим, как сотни компаний прилагают усилия, чтобы воплотить её в жизнь. В ближайшие десять лет криптоканалы станут ядром финансовых инноваций, подстегивая экономический рост во всем мире.
Ранее в нескольких материалах о платежах Web3 мы рассказывали об архитектуре криптоплатежной системы Web3, построенной на блокчейн-инфраструктуре:
-
Исследование по платёжным решениям Web3: стратегия технологических гигантов может изменить текущую структуру криптовалютного рынка, где объясняется архитектура платежей Web3 и стратегии лидеров рынка на 2023 год;
-
Исследование по платёжным решениям Web3: от электронных денег к токенизированным валютам и будущему PayFi, системный обзор эволюции платежей Web3 от электронных денег к токенизированным валютам/цифровому доллару и будущих тенденций. Дополнительно рекомендуем ознакомиться с Экономическим отчетом Circle USDC 2025: цифровой доллар в экономике интернета ценностей.
-
Исследование по платёжным решениям Web3: как стейблкоины будут развиваться в 2025 году, подробный анализ с точки зрения рынка стейблкоинов.
Дальнейшие материалы будут рассматривать региональные рынки криптоплатежей в глобальном контексте. Действительно, разные логические парадигмы — оптимизация эффективности финансов в Северном полушарии против хранения стоимости и защиты от инфляции в Южном — создают ситуацию, когда каждый преследует свои цели. Кроме того, поскольку платежи и валюты переходят в блокчейн, ключевой тенденцией станет интеграция криптоплатежей с DeFi для максимизации их утилитарности. Это направление, которое мы называем PayFi или DeFi 2.0. Будем рады обсудить, следите за обновлениями.
Задач, которые необходимо решить, все еще предостаточно, как отмечает Кевин в своем списке:
-
рынок транзакций: $16 трлн
-
торговое финансирование: $89 трлн
-
международные переводы: $4 трлн (предфинансирование)
-
средняя комиссия за международный перевод приближается к 7%
-
сроки зачисления: 3–5 рабочих дней
-
1,4 млрд человек не имеют банковских счетов
Именно поэтому мы подготовили перевод статьи Дмитрия Берензона «Cryptorails: Сверхпроводники для платежей». Материал предлагает целостный взгляд на то, как блокчейн-каналы могут повысить эффективность традиционных платежных систем, демонстрируя практические сценарии использования и давая прогнозы на будущее. Статья заслуживает пристального внимания.
В 2009 году, выпуская биткоин, Сатоши Накамото envisionировал использование криптографических сетей для платежей, позволяя деньгам свободно перемещаться по интернету подобно информации. Хотя направление было верным, тогдашние технологии, экономические модели и экосистемы не позволяли коммерциализировать эту идею.
Перенесемся в 2025 год: мы становимся свидетелями слияния ряда ключевых инноваций и достижений, делающих эту мечту реальностью. Стейблкоины получили широкое распространение среди потребителей и бизнеса, маркетмейкеры и внебиржевые площадки теперь легко держат стейблкоины в своих балансах, приложения DeFi создали мощную финансовую инфраструктуру в блокчейне, по всему миру действует множество легальных фиатных шлюзов, блокчейн-пространство стало быстрее и дешевле, встроенные кошельки упростили пользовательский опыт, а четкие регуляторные рамки снизили уровень неопределенности.
Сегодня у нас есть возможность создать компании платежного нового поколения, использующие силу «криптоканалов» для достижения лучших показателей юнит-экономики по сравнению с традиционными финансовыми системами, ограниченными многими рентоориентированными посредниками и устаревшей инфраструктурой. Эти криптоканалы формируют основу параллельной финансовой системы, работающей круглосуточно в режиме реального времени и имеющей глобальный масштаб.
В данной статье Дмитрий Берензон:
-
объясняет ключевые компоненты традиционной финансовой системы;
-
описывает основные текущие сценарии использования криптоканалов;
-
обсуждает барьеры и трудности для дальнейшего внедрения;
-
делится прогнозами относительно рыночных перспектив через пять лет.
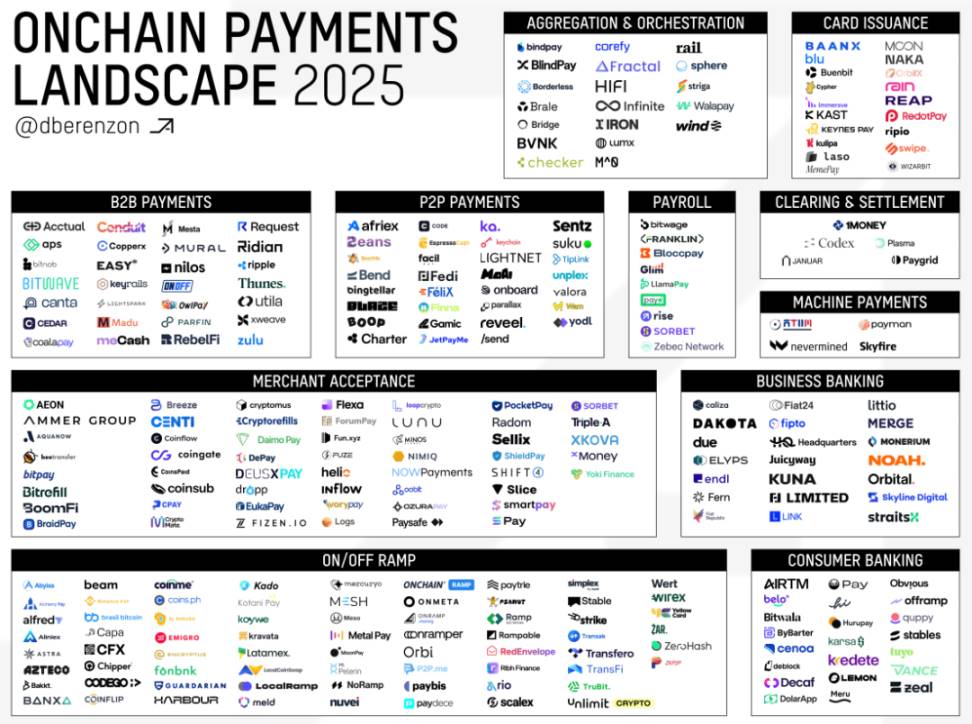
Для лучшего понимания масштаба отрасли стоит отметить, что компаний, оперирующих в этом пространстве, гораздо больше, чем можно представить —— на момент написания этой статьи их около 280:
1. Существующие платежные каналы
Чтобы понять важность криптоканалов, прежде всего необходимо разобраться в ключевых концепциях существующих платежных каналов, а также в сложной структуре рынка и архитектуре систем, в которых они работают. Если вы уже знакомы с этими сведениями, смело можете перейти к следующему разделу.
1.1 Сетевые операторы карт (Card Networks)
Несмотря на сложную топологию сетей карточных платежных систем, ключевые участники картхолдерских операций остаются неизменными на протяжении последних 70 лет. По сути, оплата картой включает четыре основных субъекта:
-
Торговец
-
Держатель карты
-
Банк-эмитент
-
Банк-эквайер
Первые два очевидны, но последние два требуют пояснений.
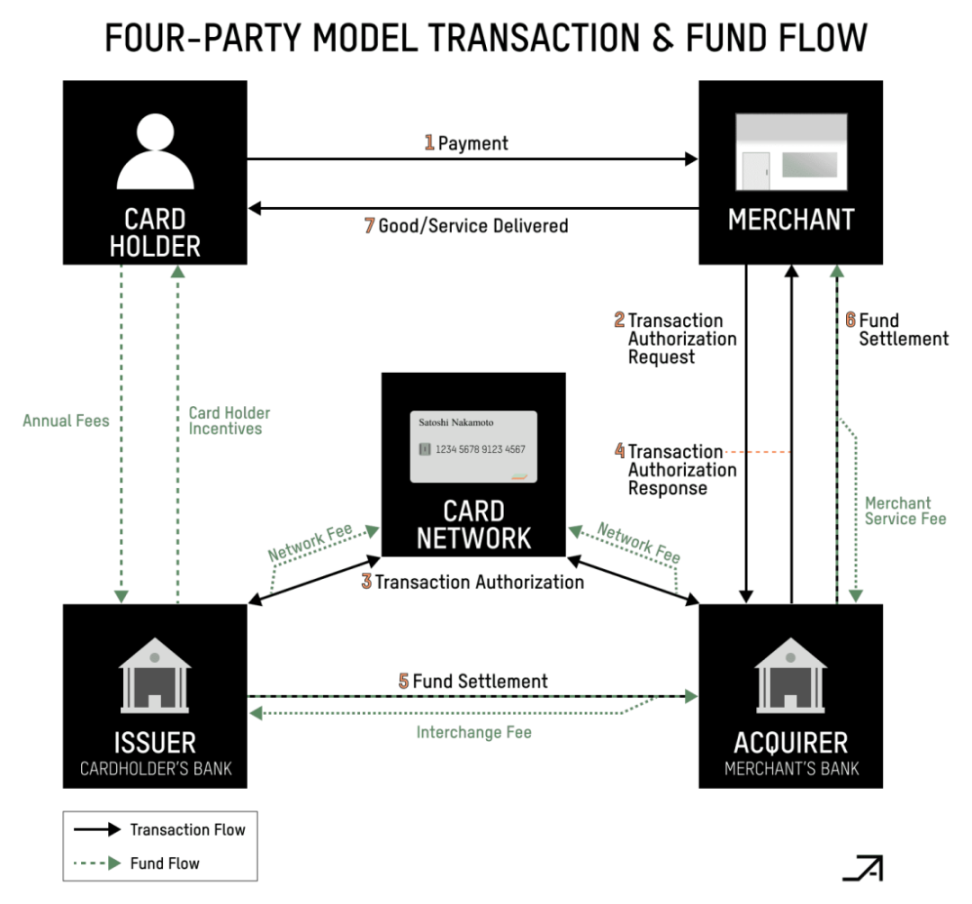
Банк-эмитент или эмитент выдает клиенту кредитную или дебетовую карту и авторизует транзакции. При поступлении запроса банк проверяет баланс счета, доступный лимит кредитования и другие факторы для принятия решения об одобрении. По кредитным картам фактически происходит заем средств у выпускающего учреждения, тогда как с дебетовых карт средства списываются напрямую со счета владельца.
Если торговец хочет принимать оплату картами, ему требуется банк-эквайер (Acquirer) (банк, платежный процессор, шлюз или независимая торговая организация), являющийся авторизованным участником сетевой системы. Термин «эквайер» отражает его роль по сбору средств от имени продавца и обеспечению их поступления на счет торговой точки.
Сами картовые сети обеспечивают маршрутизацию и устанавливают правила проведения операций. Они связывают банки-эквайеры с банками-эмитентами, выполняют функции клиринга, регламентируют участие сторон и определяют размер комиссий. ISO 8583 остается основным международным стандартом, определяющим структуру и обмен данными платежных транзакций (авторизация, расчет, возврат) между участниками сети. В рамках сети эмитенты и эквайры выступают в роли дистрибьюторов: первые стремятся выпустить как можно больше карт конечным пользователям, вторые — интегрировать терминалы и платежные шлюзы у продавцов, чтобы расширить зоны приема оплаты.
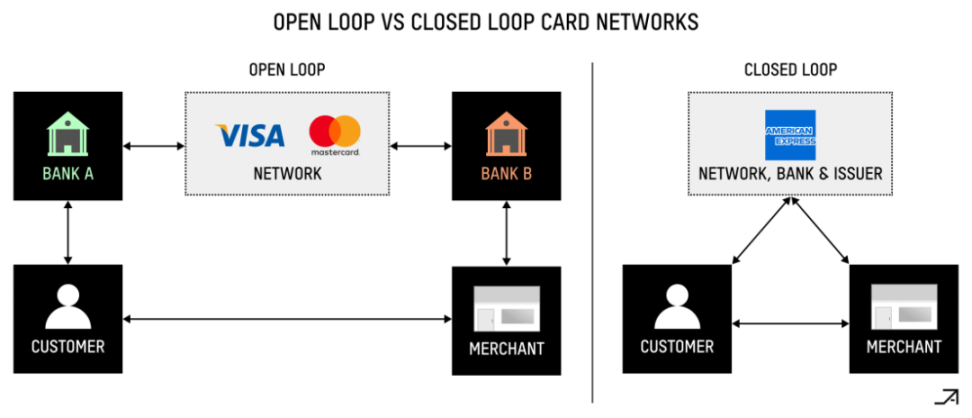
Кроме того, картовые сети делятся на два типа: «открытые» и «закрытые». К открытым сетям относятся Visa и Mastercard, где задействованы множественные стороны: банки-эмитенты, банки-эквайеры и сама сеть. Сети обеспечивают коммуникацию и маршрутизацию транзакций, выступая скорее как площадка, полагающаяся на финансовые институты для эмиссии карт и обслуживания клиентов. Выпуск карт для открытых сетей разрешен исключительно банкам. Каждая карта имеет идентификационный код банка (BIN), присвоенный Visa. Небанковским структурам, таким как PayFacs, требуется привлечение «BIN-спонсоров» для эмиссии карт или обработки транзакций.
В отличие от них, закрытая сеть American Express функционирует по принципу вертикальной интеграции: одна компания контролирует весь цикл — обычно она самостоятельно выпускает карты, выступает в роли банка и предоставляет эквайринг. Главная особенность закрытых систем заключается в большем контроле над процессом и более высокой доходности, однако это достигается за счет ограничения числа торговых точек. Открытые системы, напротив, предлагают широкое покрытие ценой делегирования части контроля и распределения доходов между участниками.
Источник: Arvy
Экономическая модель платежей крайне сложна и включает многоуровневую комиссионную структуру. Интерчейндж-комиссии (Interchange Fees) — это часть затрат на транзакцию, которую взимают банки-эмитенты за предоставление доступа своим клиентам. Формально платит эквайер, но эти издержки invariably переносятся на продавца. Сетевые операторы обычно устанавливают размеры этих комиссий, которые составляют большую долю общих затрат на прием карт. Размер варьируется в зависимости от региона и типа сделки. Например, в США потребительские комиссии по кредитным картам колеблются от ~1,2% до ~3%, тогда как в ЕС установлен потолок на уровне 0,3%. Помимо этого, существуют сетевые комиссии (Scheme Fees), которые назначаются платёжными системами для компенсации расходов на соединение эмитентов и эквайеров, а также функцию «маршрутизатора» для обеспечения точного движения транзакций и денежных потоков. Также расчетные комиссии (Settlement Fees) выплачиваются банку-эквайеру, обычно в виде процента от суммы или объема транзакции.
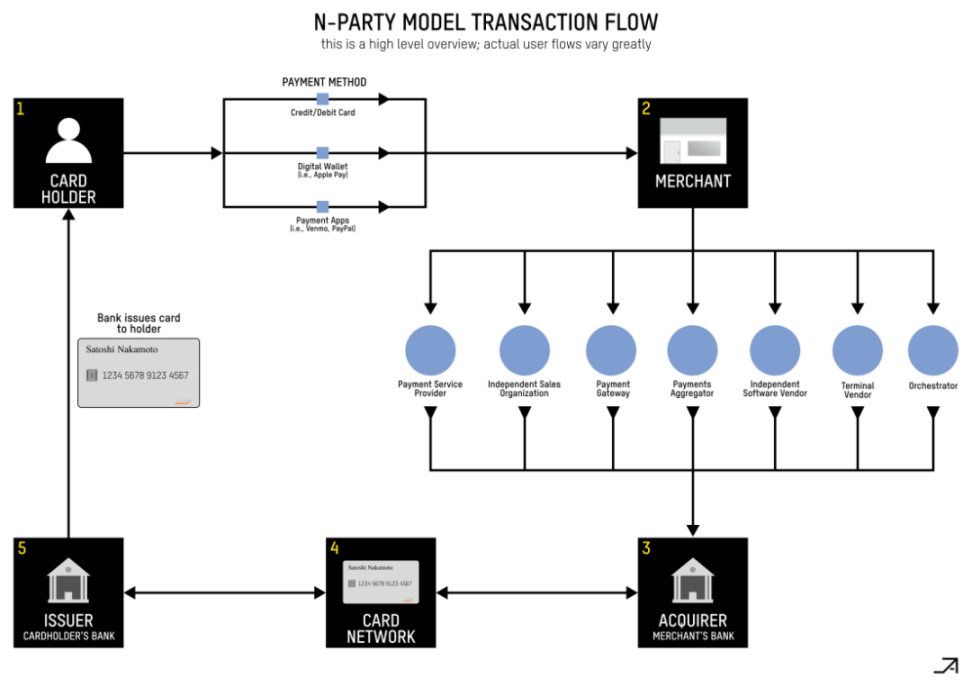
Несмотря на то, что эти субъекты являются главными в цепочке создания стоимости, реальная рыночная структура на практике выглядит значительно сложнее:
Источник: 22nd
В приведенной выше схеме можно выделить несколько дополнительных ключевых участников:
-
Платежный шлюз (Payment Gateway) шифрует и передает платежную информацию, соединяет платежных процессоров и банки-эквайеры для авторизации, а также в режиме реального времени сообщает предприятиям об одобрении или отказе в транзакции.
-
Платежный процессор (Payment Processor) обрабатывает платежи от имени банка-эквайера. Он перенаправляет данные транзакции от шлюза банку-эквайеру, который через картовую сеть связывается с банком-эмитентом для получения авторизации. Процессор получает ответ об авторизации и отправляет его обратно в шлюз для завершения операции. Он также занимается расчетами, то есть процессом фактического зачисления средств на счет продавца. Обычно предприятия отправляют пакет авторизованных транзакций платежному процессору, который передает их банку-эквайеру для инициирования перевода средств от эмитента на счет торгоца.
-
Платежный агрегатор (Payment Facilitator) или Поставщик платежных услуг (Payment Service Provider) появился благодаря пионерам вроде PayPal и Square около 2010 года и представляет собой своего рода мини-процессора между продавцами и банками-эквайерами. Объединяя множество мелких торговых точек в своей системе, он эффективно работает как агрегатор для достижения эффекта масштаба и упрощает операции, управляя денежными потоками, обрабатывая транзакции и обеспечивая безопасность платежей. PayFacs хранят прямые ID торговых точек у картовых сетей и берут на себя ответственность за онбординг, соблюдение нормативных требований (например, AML) и андеррайтинг в отношении сотрудничающих с ними продавцов.
-
Оркестрационная платформа (Orchestration Platform) — это слой промежуточного ПО, который упрощает и оптимизирует платежный процесс для продавцов. Подключаясь к множеству процессоров, шлюзов и банков-эквайеров через единый API, она повышает процент успешных транзакций, снижает затраты и улучшает производительность за счет интеллектуальной маршрутизации платежей в зависимости от геолокации, структуры комиссий и других факторов.
1.2 Автоматизированная клиринговая палата (ACH)
Автоматизированная клиринговая палата (ACH) является одной из крупнейших платежных сетей в США, принадлежащей фактически использующим её банкам. Изначально созданная в 1970-х годах, она получила широкое распространение, когда правительство США начало использовать её для выплат социальных пособий, что стимулировало банки по всей стране присоединяться к сети. Сегодня она широко применяется для расчета по зарплатам, оплаты счетов и B2B-транзакций.
В сети ACH существуют в основном два типа операций: переводы и списания. Когда сотрудник получает заработную плату или оплачивает счет онлайн через банковский счет, он использует сеть ACH. Процесс вовлекает несколько участников: компанию или лицо, инициирующее платеж (Originator), их банк (ODFI), банк получателя (RDFI) и оператора, управляющего всеми транзакциями. В рамках процесса ACH Originator направляет транзакцию в ODFI, тот отправляет её оператору ACH, который затем роутит операцию на RDFI. В конце дня оператор рассчитывает чистые расчетные сальдо для своих банков-участников (фактический клиринг осуществляет Федеральная резервная система).
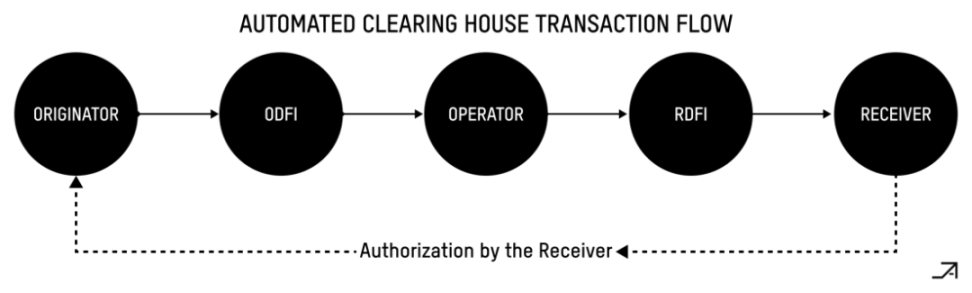
Источник: Payment Systems in the United States: A Guide for Payment Professionals
Одним из важнейших аспектов работы ACH является управление рисками. Когда компания инициирует платеж по ACH, её банк (ODFI) несет ответственность за обеспечение законности всех операций. Это особенно критично при списаниях — представьте ситуацию, если кто-то несанкционированно использует данные вашего счета. Во избежание мошенничества регулирующие нормы позволяют подавать претензии в течение 60 дней после получения выписки, а такие компании, как PayPal, разработали надежные методы верификации, например, совершение тестовых микродепозитов для подтверждения права собственности на счет.
Система ACH постоянно модернизируется под запросы современного рынка. В 2015 году был запущен «Same-Day ACH», позволяющий ускорить обработку платежей. Тем не менее, он по-прежнему полагается на пакетную обработку (Batch Processing), а не на мгновенные переводы (Real-Time Transfer), и имеет ограничения. Например,单笔 сумма не может превышать 25 000 долларов, и сервис не подходит для международных переводов.
1.3 Банковский перевод (Wire)
Банковские переводы лежат в основе обработки крупных платежей. В США двумя основными системами являются Fedwire и CHIPS. Эти платформы обслуживают срочные, гарантированные транзакции с немедленным расчетом, такие как сделки с ценными бумагами, крупные коммерческие контракты и покупки недвижимости. После исполнения wire-переводы обычно являются необратимыми и не могут быть отменены без согласия получателя. В отличие от обычных платежных сетей, работающих с пакетными операциями, современные wire-переводы используют систему реального времени погашения сальдо (Real-Time Gross Settlement, RTGS), означающую, что каждая транзакция рассчитывается индивидуально в момент совершения. Это критически важное свойство: учитывая объемы в сотни миллиардов долларов ежедневно, использование традиционного сетевого расчета сопряжено с неприемлемыми рисками для банков.
Fedwire является системой RTGS, позволяющей участвующим финансовым институтам отправлять и получать внутридневные денежные переводы. Когда предприятие инициирует wire-перевод, его банк проверяет запрос, списывает средства со счета и передает сообщение в Fedwire. Федеральный резервный банк немедленно списывает деньги со счета отправителя и Зачисляет их на счет получателя, после чего последний зачисляет средства конечному бенефициару. Система работает в рабочие дни с 21:00 предыдущего дня до 19:00 по восточному времени, выходными и федеральными праздниками система закрыта.
CHIPS, принадлежащий крупным американским банкам через Clearing House, представляет собой частную альтернативу Fedwire, но меньшего масштаба, обслуживающую лишь узкий круг крупных игроков.
В отличие от подхода RTGS в Fedwire, CHIPS использует систему нетто-расчетов (Netting Settlement),这意味着 эта система позволяет консолидировать multiple payments между одними и теми же контрагентами. Например, если Алиса хочет отправить Бобу 10 млн долларов, а Боб хочет отправить Алисе 2 млн, CHIPS объединит эти суммы в один платеж от Боба к Алисе в размере 8 млн. Хотя это означает, что расчеты в CHIPS занимают больше времени, чем в системах реального времени, большинство платежей все равно закрываются в пределах одного дня.
В качестве дополнения к этим системам, SWIFT на самом деле не является платежной системой, а представляет собой глобальную информационную сеть для финансовых институтов. Это совместная организация, принадлежащая ее участникам, акционерами которой являются представители более 11 000 организаций. SWIFT позволяет банкам и брокерским компаниям по всему миру обмениваться структурированными безопасными данными, значительная часть которых запускает платежные транзакции через различные сети. По данным Statrys, обработка перевода через SWIFT занимает около 18 часов.
В стандартном процессе отправитель средств инструктирует свой банк совершить wire-перевод в пользу получателя. Ниже приведена упрощенная схема, когда оба банка принадлежат одной сети проводки.
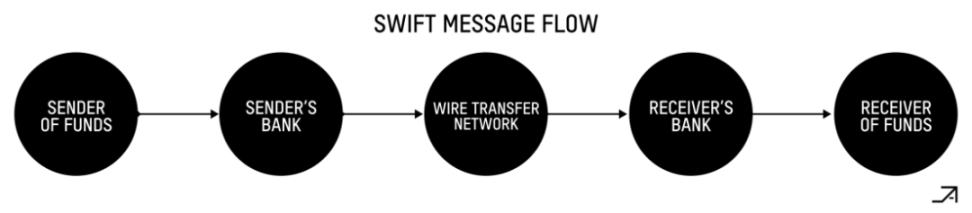
Источник: Payment Systems in the United States: A Guide for Payment Professionals
В более сложных случаях, особенно при трансграничных платежах, транзакции проходят через сеть корреспондентских банков (Correspondent Banking Relationship), где координация обычно осуществляется через SWIFT.
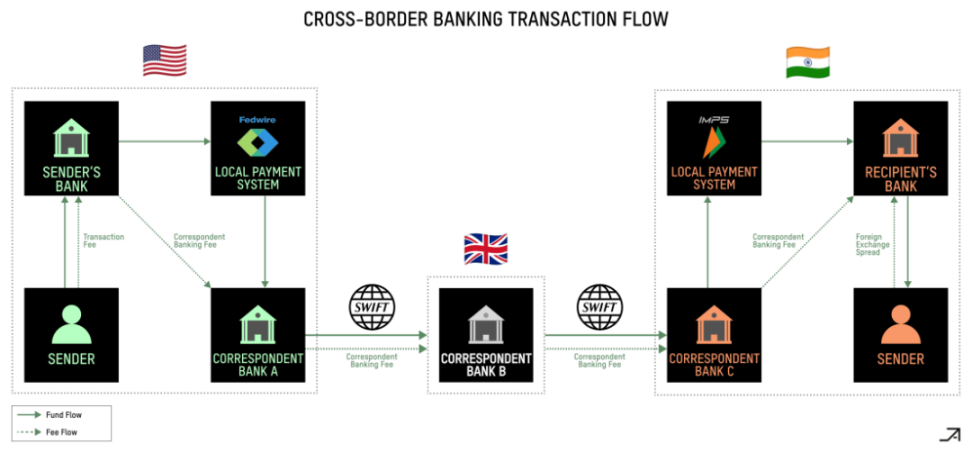
Источник: Matt Brown
2. Реальные сценарии использования
Теперь, имея базовое представление о традиционных каналах, обратим внимание на преимущества криптоплатежных систем.
Криптоплатежи наиболее эффективны там, где доступен ограниченный доступ к традиционным долларам при высоком спросе на них. Речь идет о регионах, где доллар используется для сохранения капитала или замены банковской системы, но отсутствует легкий доступ к обычным долларовым расчетным счетам. Чаще всего это страны с нестабильной экономикой, высокой инфляцией, строгим валютным контролем или слабо развитой банковской инфраструктурой: Аргентина, Венесуэла, Нигерия, Турция, Украина. Кроме того, доллар объективно превосходит многие другие валюты как средство сбережения стоимости, и потребители и предприятия предпочитают использовать его, так как он легко обращается как средство обмена или конвертируется в местную фиатную валюту в точках продаж.
Преимущества криптоканалов наиболее ярко проявляются в глобализированных платежных средах, поскольку блокчейн-сети не привязаны к национальным границам и используют существующий интернет, обеспечивая глобальный охват. По данным Всемирного банка, в мире currently работают 92 национальные системы RTGS, которыми управляют соответствующие центральные банки. Они идеально подходят для внутренних расчетов, но не могут «общаться» друг с другом. Криптоплатежные каналы могут выступать связующим звеном между этими системами или расширять их охват на страны, где подобные системы отсутствуют.
Криптоплатежи также оптимальны для переводов со средним или высоким уровнем срочности. Сюда входят трансграничные выплаты поставщикам и гуманитарная помощь. Это особенно полезно в условиях низкой эффективности корреспондентских банковских сетей. Например, несмотря на географическую близость, перевод денег из Мексики в США на самом деле сложнее и дороже, чем из Гонконга. Даже на развитых коридорах, таких как США — Европа, платежи часто проходят через четыре и более корреспондентских банка.
Напротив, для внутренних сделок в странах с высоким уровнем развития (особенно где высока доля использования карт или есть работающие системы instant-payments) криптоканалы обладают меньшей привлекательностью. Например, внутренние платежи в Европе беспрепятственно осуществляются через SEPA, а стабильность евро устраняет необходимость в альтернативах в долларах.
2.1 Прием платежей мерчантами (Merchant Acceptance)
Прием криптовалют продавцами делится на два сценария: фронтенд-интеграция и бэкенд-интеграция. В первом случае торговец принимает криптовалюту напрямую как способ оплаты от клиента. Это один из самых старых use-case'ов, но исторически объем здесь оставался низким из-за малого количества держателей криптоактивов и желающих тратить их, а также ограниченного выбора полезных вариантов для тех, кто владел ими. Сейчас ситуация меняется: растет число людей, держащих криптоактивы (включая стейблкоины), увеличивается число продавцов, принимающих их для привлечения новой аудитории и увеличения продаж.
Географически основной объем приходится на бизнесы, продающие товары потребителям в странах раннего крипто-адоптера, таких как Китай, Вьетнам и Индия. Со стороны продавцов основной спрос генерируют онлайн-казино, розничные брокеры, компании в сфере товаров роскоши и контента, а также платформы real-money gaming и лотерей, ориентированные на рынки Emerging Markets, Web2 и Web3.
Процесс «фронтенд»-приема обычно выглядит так:
-
PSP создает кошелек для продавца после прохождения KYC/KYB;
-
пользователь переводит криптовалюту на кошелек PSP;
-
PSP конвертирует крипту в фиат через поставщиков ликвидности или эмитентов стейблкоинов и зачисляет средства на местный банковский счет продавца, иногда используя других лицензированных партнеров.
Главным барьером для этого use-case'а остается психологический фактор: криптовалюта до сих пор кажется многим нереальной. Необходимо преодолеть разрыв между двумя типами пользователей: теми, кто вообще не задумывается о природе актива и воспринимает его как магию интернета, и прагматиками, предпочитающими традиционные банковские депозиты.
Кроме того, в США потребители редко переключаются на криптоплатежи, поскольку кэшбеки по кредиткам (1%–5%) напрямую субсидируют покупки. Попытки убедить продавцов продвигать криптоплатежи как замену картам пока терпят неудачу. Хотя снижение интерчейндж-комиссий выгодно для бизнеса, потребителям это не интересно. Криптообменник Coins.ph запустился в 2012 году, но потерпел крах именно из-за невозможности запустить consumer-side adoption loop. Проще говоря, побудить потребителей заменить карточный платеж криптоактивами сложно, так как для них платеж уже «бесплатен», поэтому ценностное предложение должно формироваться на уровне пользователя.
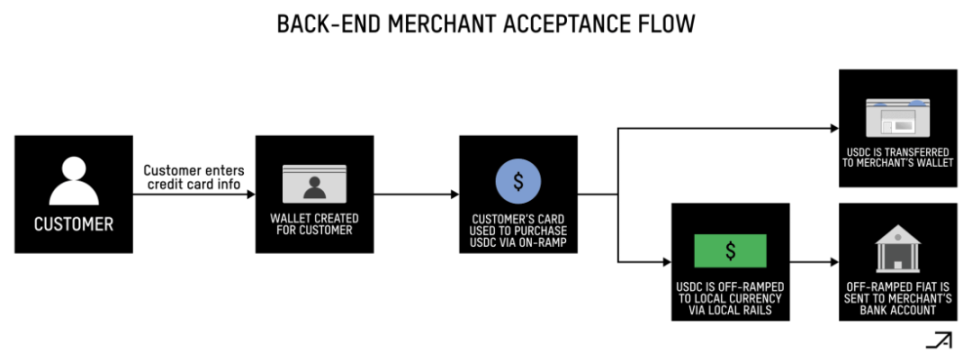
При бэкенд-подходе криптоканалы предоставляют продавцам более быстрые сроки расчетов и немедленный доступ к ликвидности. Расчеты по Visa и Mastercard могут занимать 2–3 дня, American Express — 5 дней, международные расчеты — еще дольше (например, до 30 дней в Бразилии). В некоторых моделях (например, маркетплейсы вроде Uber) продавцы должны предварительно пополнять расчетные счета для покрытия платежей до получения финансирования.
Вместо этого, средства можно направить через криптоплатежный канал: пользователь оплачивает картой, средства переходят в on-chain пространство и автоматически зачисляются на счет продавца в местной фиатной валюте. Помимо улучшения оборотного капитала за счет сокращения кассового разрыва, продавцы получают возможность свободно и мгновенно конвертировать цифровые доллары в доходные инструменты, такие как токенизированные гособлигации США.
Конкретно «бэкенд»-процесс приема может выглядеть следующим образом:
-
пользователь вводит данные карты для оплаты;
-
PSP создает кошелек и финансирует его через вход в традиционную платежную систему;
-
оплата картой покупает USDC, который переводится с кошелька клиента на кошелек продавца;
-
PSP по желанию проводит локальный перевод T+0 (в тот же день) на банковский счет продавца;
-
PSP обычно получает средства от банка-эквайера в T+1 или T+2.
2.2 Дебетовые карты
Возможность прямой привязки дебетовых карт к некастодиальным смарт-контрактным кошелькам создала неожиданную, но невероятно мощную связь между blockchain space и реальным миром, стимулируя органический рост Adoption среди разных сегментов пользователей. В развивающихся экономиках эти карты становятся главным инструментом потребительских расходов, активно вытесняя традиционные банки. Примечательно, что даже в странах со стабильной валютой пользователи используют их для накопления долларовых депозитов, избегая комиссий FX при покупке. Лица с высоким капиталом всё чаще применяют такие крипто-дебетки для удобного глобального расходования USDC.
Дебетовые карты обладают преимуществами перед кредитными по двум причинам: меньшее количество регуляторных ограничений (например, MCC 6051 полностью блокируется в Пакистане и Бангладеш из-за жесткого валютного контроля) и сниженный риск мошенничества, поскольку возвраты settled crypto-транзакций не порождают серьезных chargeback-рисков, характерных для кредитных карт.
В долгосрочной перспективе карты, привязанные к криптокошелькам для мобильных платежей, могут стать лучшим средством борьбы с фродом, поскольку смартфоны обеспечивают биометрическую верификацию: сканирование лица, подтверждение расхода и загрузка кошелька с банковского счета.
2.3 Международные переводы (Remittance)
Ремиттансы представляют собой переводы средств мигрантами, работающими за рубежом, на родину. По данным Всемирного банка, общий объем глобальных ремиттансов в 2023 году составил около $656 млрд, что сопоставимо с ВВП Бельгии.
Традиционные системы дорогостоящи, مما приводит к тому, что получатели получают меньше денег. В среднем комиссия за трансграничный перевод составляет 6,4% от суммы, но она сильно варьируется: от 2,2% при переводе из Малайзии в Индию (для крупных коридоров, таких как США — Индия, она еще ниже) до 47,6% при переводе из Турции в Болгарию. Банковские комиссии обычно самые высокие (~12%), тогда как средние сборы операторов вроде MoneyGram составляют 5,5%.

Источник: World Bank
Криптоплатежи предлагают более быстрый и дешевый способ отправки денег за границу. Рынок таких сервисов напрямую зависит от общего объема индустрии ремиттансов, где крупнейшими коридорами являются США — Латинская Америка (Мексика, Аргентина, Бразилия), США — Индия и США — Филиппины. Важным драйвером роста здесь выступают non-custodial embedded wallets, обеспечивающие UX уровня Web2.
Процесс перевода через крипто-каналу может выглядеть так:
-
отправитель вносит средства через банковский счет, дебетовую/кредитную карту или напрямую in-on-chain адрес к PSP; если у него нет кошелька, PSP создает его;
-
PSP конвертирует USDT/USDC в местную валюту получателя напрямую или через маркетмейкеров/OTC-партнеров;
-
PSP переводит фиат на счет получателя напрямую из своего синдикального счета или через локальный платежный шлюз; либо PSP сначала генерирует некастодиальный кошелек для получения средств и дает пользователю выбор хранить их on-chain;
-
в большинстве случаев получателю необходимо пройти KYC для активации входящего перевода.
Тем не менее, путь маркетинга крипто-реммиттансовых проектов остается сложным. Одна проблема — необходимость мотивировать пользователей уйти от традиционных операторов, что дорого стоит. Другая — большинство транзакций внутри приложений Web2 уже бесплатны, поэтому одни лишь местные переводы не могут победить сетевые эффекты существующих платформ. Наконец, хотя сам блокчейн-этап работает отлично, вам все равно нужно взаимодействовать с традиционными банками на «последней миле», поэтому из-за издержек и трения вывода/ввода клиенты могут столкнуться с теми же или худшими проблемами. Особенно большой маржинальностью обладают платежные шлюзы для конвертации в местный фиат и выплаты наличными через мобильные терминалы или киоски.
2.4 P2P/B2B платежи (B2B Payments)
Трансграничные (XB) B2B-платежи являются одним из самых перспективных use-case'ов из-за низкой эффективности традиционных систем. Оплата через корреспондентские банки может занимать недели, в крайних случаях — еще дольше: один основатель рассказал, что отправка платежа поставщику из Африки в Азию заняла 2,5 месяца. Другой пример: трансграничный платеж между соседями, Ганой и Нигерией, может длиться неделями с комиссиями до 10%.
Кроме того, трансграничные расчеты для PSP слишком медленны и дороги. Компании вроде Stripe могут выплачивать международным продавцам до одной недели и обязаны замораживать средства для покрытия рисков фрода и chargebacks. Сокращение цикла оборота высвобождает огромный объем оборотного капитала.
B2B XB-платежи смогли достичь значительного прогресса благодаря криптоканалам, в первую очередь потому, что для бизнеса комиссии важнее, чем для потребителей. Снижение транзакционных издержек на 0,5%–1% кажется малым, но на больших объемах, особенно для компаний с тонкой маржой, это существенная экономия. Скорость также критична: оплата за часы вместо дней или недель оказывает колоссальное влияние на cash flow бизнеса. Кроме того, в отличие от потребителей, ожидающих seamless experience, B2B клиенты более толерантны к усложненному UX и чуть более громоздким процессам.
Размер рынка трансграничных платежей огромен — оценки варьируются, но, по данным McKinsey, доходность рынка XB-платежей в 2022 году составила около $240 млрд при объеме транзакций ~$150 трлн. Тем не менее, построить устойчивый бизнес все еще трудно. Хотя «стейблкоин-сандвич» (конвертация в стейблкоин и обратно) работает быстрее, он дорог, так как стоимость on/off-ramp по обоим краям съедает маржу, часто делая юнит-экономику неработающей. Некоторые компании пытаются решить это созданием внутренних трейдинг-комнат, но это требует огромных балансов и сложно масштабируется. Кроме того, база B2B-клиентов растет медленно из-за опасений вокруг регулирования и рисков, требуя значительных образовательных усилий.
Тем не менее, по мере внедрения законодательства о стейблкоинах, открывающего двери для корпоративного владения цифровым долларом, расходы на FX могут резко упасть в течение ближайших двух лет. Благодаря увеличению числа легальных on/off-ramp-провайдеров и эмитентов с прямыми банковскими отношениями, они смогут предлагать оптовые курсы FX интернет-масштаба.
2.4.1 Платежи XB поставщикам (XB Supplier Payments)
Для B2B-платежей большинство трансграничных транзакций связаны с импортерами, покупающими товары у поставщиков. Покупатели обычно находятся в США, Латинской Америке или Европе, а поставщики — в Африке или Азии. Локальные платежные каналы в этих регионах слаборазвиты, что затрудняет поиск банков-партнеров. Криптоплатежи также помогают решить конкретные болевые точки. Например, в Бразилии невозможно оплатить миллионы долларов через традиционные каналы, что блокирует международную торговлю. Известные компании, такие как SpaceX, уже используют крипто-платежи для этих целей.
2.4.2 XB дебиторская задолженность (XB Receivables)
Компаниям с глобальной клиентской базой часто сложно своевременно собирать выручку. Они сотрудничают с несколькими PSP в разных юрисдикциях, но скорость поступления средств может затягиваться на дни или недели в зависимости от региона. Криптоплатежи ускоряют этот процесс по сравнению с SWIFT вплоть до T+0.
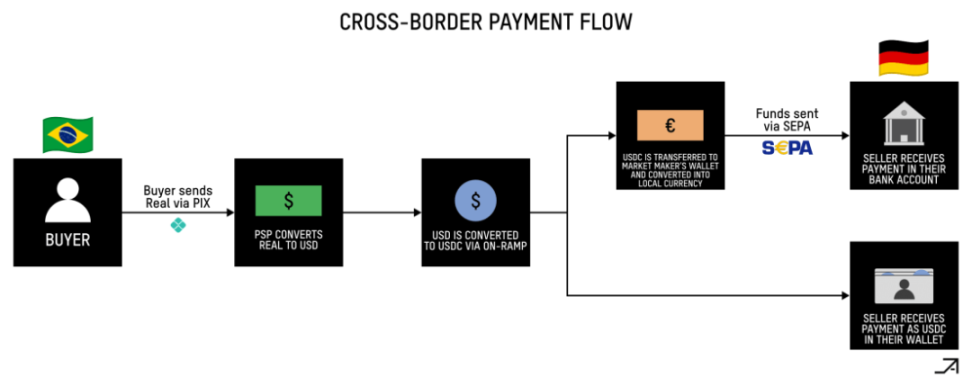
Пример процесса оплаты за товары от бразильского импортера немецкому экспортеру:
-
покупатель переводит реалы (BRL) продавцу через PIX в PSP;
-
PSP конвертирует BRL в USD, затем в USDC;
-
PSP переводит USDC на кошелек продавца;
-
если продавец хочет фиат, PSP перенаправляет USDC маркетмейкеру или OTC-бюро для конвертации;
-
если у продавца есть лицензия/счет, PSP переводит средства через локальный канал, иначе привлекается локальный партнер.
2.4.3 Корпоративные казначейства (Treasury Operations)
Компании также могут использовать криптоплатежные каналы для оптимизации казначейских операций и ускорения глобальной экспансии. Они могут держать остаток в долларах и использовать локальные on/off-ramp для снижения валютных рисков и быстрого выхода на новые рынки, даже если местные банки отказываются предоставлять поддержку. Дополнительно криптоканалы служат внутренним инструментом репатриации и ребалансировки средств между странами присутствия.
2.4.4 Выплаты иностранной помощи (Foreign Aid Disbursement)
Еще одним распространенным B2B use-case'ом являются срочные платежи, где криптоканалы доставляют средства получателю значительно быстрее. Пример — гуманитарная помощь: НПО используют криптоплатежи для перевода средств локальным агентам-экспортерам, которые распределяют средства среди отдельных благополучателей. Это особенно эффективно в экономиках с ослабленной банковской системой и государственным аппаратом. В странах вроде Южного Судана, где ЦБ коллапсировал, локальные платежи могут занимать более месяца. Но при наличии смартфона и подключения к интернету существуют механизмы доставки цифровых активов в страну, где граждане могут конвертировать их в фиат и обратно.
Процесс выплаты в этом сценарии может выглядеть так:
-
НПО финансирует PSP;
-
PSP инициирует банковский перевод OTC-партнеру;
-
OTC-партнер конвертирует фиат в USDC и переводит на кошелек локального партнера;
-
локальный партнер получает USDC через P2P-трейдеров.
2.5 Заработные платы (Payroll)
Одним из самых перспективных ранних сегментов Adoption со стороны потребителей являются фрилансеры и контрактники, особенно в развивающихся экономиках. Ценностное предложение для этих пользователей заключается в том, что большая часть средств достигает их карманов в обход посредников, причем выплата производится в цифровых долларах. Этот use-case также выгоден для организатора выплат, особенно для крипто-нативных компаний (например, бирж), которые уже держат значительную долю капитала в криптовалютах.
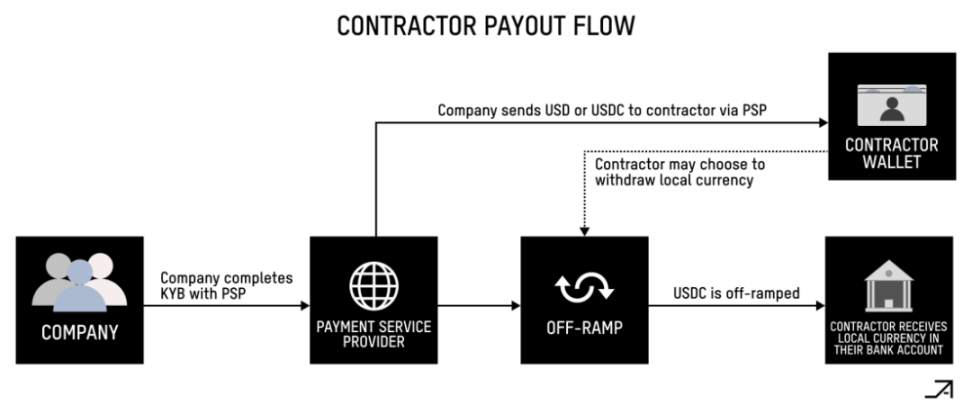
Процесс оплаты подрядчиков обычно выглядит так:
-
компания проходит KYB/KYC с PSP;
-
компания переводит доллары на PSP или USDC на привязанный кошелек подрядчика;
-
подрядчик решает, оставить ли средства в криптоформате или вывести на банковский счет; PSP обычно имеет Master Services Agreements с несколькими лицензированными OTC-партнерами для локальных выплат в соответствующих юрисдикциях.
2.6 Фиатные шлюзы (On/Off-ramps)
Рынок on/off-ramp чрезвычайно конкурентен. Многие ранние попытки не смогли масштабироваться, но за последние годы отрасль созрела, и множество компаний вышли на устойчивую эксплуатацию, предлагая глобальные локальные платежные каналы. Хотя on/off-ramp могут работать как самостоятельный продукт (например, просто покупка криптоактивов), они arguably являются критически важным компонентом в bundled-payment процессах.
Построение on/off-ramp обычно включает три элемента: получение необходимых лицензий (VASP, MTL, MSB), обеспечение доступа к локальным платежным каналам через местных банков-партнеров или PSP, а также подключение маркетмейкеров или OTC-бюро для получения ликвидности.
Изначально биржи доминировали на рынке ввода средств, но сейчас всё больше liquidity providers (от небольших форекс- и OTC-бюро до крупных фирм вроде Cumberland и FalconX) предоставляют собственные on/off-ramp решения. Такие компании способны обрабатывать до $100 млн ежедневного объема, поэтому риск исчерпания ликвидности горячих активов минимален. Некоторые команды отдают предпочтение им из-за возможности фиксировать спред, что помогает контролировать рентабельность.
Из-за сложностей с лицензированием, ликвидностью и оркестрацией нефункциональная часть on/off-ramp обычно сложнее американской. Это особенно заметно в Латинской Америке и Африке, где десятки валют и платежных методов. Например, на Филиппинах можно использовать PDAX (крупнейшая локальная биржа), но в Кении требуется комбинация Clixpesa, Fronbank и Pritium в зависимости от метода оплаты.
Kanals P2P зависят от сети «агентов» — местных физических лиц, менял и малых предприятий (супермаркеты, аптеки), которые предоставляют ликвидность в фиате и стейблкоинах. Такие агенты особенно распространены в Африке, где многие уже торгуют мобильными деньгами через MPesa. Их главный мотиватор — экономическая выгода: они зарабатывают на транзакционных сборах и FX-спреде. Фактически, для жителей стран с высокой инфляцией, таких как Венесуэла и Нигерия, статус агента прибыльнее традиционных работ курьера или курьера на delivery-сервисах. Работать можно удаленно со смартфона, имея только банковский счет и мобильный кошелек. Система невероятно гибка: она поддерживает десятки локальных методов оплаты без формальных лицензий или интеграций, так как переводы происходят напрямую между личными банковскими счетами.
Важно отметить, что FX-курсы на P2P-каналах обычно более конкурентоспособны. Например, Центральный банк Хартума (Судан) взимает до 25% на FX, тогда как локальные крипто-P2P рампсы предлагают 8%–9% — фактически рыночный курс, навязанный банками. Аналогично, P2P-каналы обеспечивают FX на ~7% дешевле банковских котировок в Гане и Венесуэле. В странах с избытком предложения доллара спреды минимальны. Кроме того, лучшие рынки для P2P-каналов — это экономики с высокой инфляцией, высокой проникновением смартфонов, слабыми институтами прав собственности и нечеткими регуляторными рамками, где традиционные финансовые институты игнорируют крипто, что создает питательную среду для self-custody и P2P.
Процесс оплаты через P2P-вход может выглядеть так:
-
пользователь выбирает или автоматически определяет контрагента/«агента» с USDT (обычно хранимыми P2P-платформой);
-
пользователь переводит фиат агенту через локальный платежный канал;
-
агент подтверждает получение и отправляет USDT пользователю.
С точки зрения структуры рынка, большинство on/off-ramp commoditized, клиентская лояльность низкая, так как пользователи выбирают наименьшую цену. Для поддержания конкурентоспособности локальным провайдерам необходимо расширять покрытие, оптимизировать топ-коридоры и находить лучших партнеров. В долгосрочной перспективе мы можем увидеть консолидацию на уровне 2–3 on/off-ramp на страну, обладающих полным лицензированием, поддержкой всех локальных методов и максимальной ликвидностью. В среднесрочной перспективе агрегаторы окажут огромную услугу: локальные провайдеры обычно быстрее и дешевле, а комбинирование вариантов обеспечит лучшую цену и completion rate для потребителей. Если им удастся эффективно оптимизировать и роутить платежи среди сотен партнеров, они смогут избежать полной комподитизации. То же касается оркестрационных платформ, включающих дополнительные сервисы: compliance, выбор PSP, банков-партнеров и эмиссию карт.
Хорошая новость для потребителей заключается в том, что комиссии могут стремиться к нулю. Мы уже видим это на Coinbase, где мгновенный обмен USD на USDC стоит 0 долларов. В долгосрочной перспективе большинство эмитентов стейблкоинов будут предлагать такие услуги крупным кошелькам и финтехам,進一步压缩费用.
3. Регуляторное соответствие и лицензии
Получение регуляторных лицензий — болезненный, но необходимый шаг для масштабирования применения криптоплатежей. У стартапов есть два пути: сотрудничество с уже лицензированными юрлицами или самостоятельное получение лицензий. Партнерство с лицензированным игроком позволяет избежать высоких затрат и длительного ожидания, но снижает маржинальность, так как значительная часть дохода уходит партнёру. Либо стартап может выбрать path independent licensing с предварительными инвестициями (от сотен тысяч до миллионов долларов). Этот путь требует месяцев или лет (один проект сообщил о затратах 2 лет), но позволяет напрямую предлагать пользователям более полные продукты.
Хотя во многих юрисдикциях существуют устоявшиеся процедуры лицензирования, достижение глобального покрытия крайне сложно, а иногда и невозможно, поскольку каждый регион имеет уникальные законы о трансграничной передаче денег, требующие более 100 лицензий для полного охвата. Только в США проекту необходимы MTL в каждом штате, BitLicense в Нью-Йорке и регистрация MSB в FinCEN. Получение всех MTL может стоить от $500 тыс. до $2 млн и занять до года. Требования в других странах не менее запутанны. Важно, что некастодиальные стартапы, не контактирующие с денежными потоками, часто могут обойти требование немедленного лицензирования и быстрее выйти на рынок.
4. Трудности и вызовы
Продвижение новых способов оплаты всегда сложно из-за проблемы «курицы и яйца»: либо нужно добиться массовой Adoption среди потребителей, что заставит продавцов принять метод, либо вовлечь продавцов, что подтолкнет потребителей. Например, до расцвета Uber в 2012 году кредитные карты в Латинской Америке были нишевым продуктом; все хотели карту, чтобы пользоваться Uber, так как это было безопаснее и (изначально) дешевле такси. Это дало старт другим On-Demand приложениям (например, Rappi), так как люди получили смартфоны и карты. Возник положительный цикл: больше крутых приложений = больше спроса на карты.
То же самое относится к массовому потребительскому Adoption криптоплатежей. Пока мы не наблюдали use-case'ов, где оплата стейблкоинами была бы критически выгодной или абсолютно необходимой, хотя дебетовые карты и реммиттансовые приложения сближают нас с этим моментом. Если P2P-приложения смогут открыть совершенно новое поведение в сети, они получат шанс — микроплатежи и Creator economy payouts выглядят перспективными кандидатами. Это в целом применимо к потребительским приложениям: они не внедряются без поэтапного улучшения функционала относительно текущего состояния.
В сфере on/off-ramp остаются проблемы:
-
Высокий процент отказов: те, кто пробовал вводить средства через карту, знают эту фрустрацию.
-
Барьеры UX: ранние энтузиасты готовы страдать ради биржевых активов, но большинству нужна нативная интеграция в приложениях. Для этого нужны бесшовные апгрейды in-app, желательно через Apple Pay.
-
Высокая стоимость: fees за подключение все еще очень высоки — в зависимости от провайдера и региона могут достигать 5%–10%.
-
Нестабильное качество: надежность и комплаенс все еще сильно различаются, особенно по нерубликовым валютам.
Есть нераскрытый вопрос конфиденциальности. Пока для частных лиц и компаний privacy не является острой проблемой,一旦 криптоплатежи станут основным коммерческим механизмом, это всплывет. Злоумышленники начнут отслеживать платежи физлиц, корпораций и государств по публичным ключам, что повлечет серьезные негативные последствия. Одним из краткосрочных решений является «privacy by opacity» — генерация нового кошелька для каждой необходимости in/outbound транзакции.
Кроме того, установление банковских отношений зачастую самая трудная часть из-за той же дилеммы курицы и яйца. Банки принимают вас, когда видят транзакции и прибыль, но для получения транзакций вам нужен банк. Сейчас лишь 4–6 региональных банков США поддерживают крипто-фирмы, причем внутренние compliance-лимиты некоторых уже исчерпаны. Частично это связано с тем, что крипто-платежи до сих пор классифицируются как «высокорисковая деятельность» наравне с марихуаной,成人 контентом и онлайн-гэмблингом.
Причина заключается в том, что комплаенс-стандарты криптоиндустрии еще не достигли уровня традиционных платежных компаний. Сюда входят AML/KYC, Travel Rule, скрининг OFAC, политики кибербезопасности и защиты потребителей. Более сложная задача — нативно встроить compliance в криптоплатежи, вместо reliance на off-chain solutions. Универсальный Currency Address от Lightspark предлагает творческое решение через облегчение обмена данными о compliance между участвующими организациями.
5. Прогнозы на будущее
Со стороны потребителей мы сейчас на этапе, когда определенные группы начинают принимать стейблкоины, особенно фрилансеры, контрактники и remote workers. Используя сети карточных платежных систем, мы даем потребителям exposure в долларах и способность к повседневным расходам, удовлетворяя спрос развивающихся экономик на USD. Проще говоря, дебетовые карты и embedded wallets стали «мостами», выводящими криптоактивы в формат, интуитивно понятный массовому потребителю. В корпоративном секторе мы находимся на самой ранней стадии mainstream Adoption. Компании массово используют стейблкоины, и этот показатель существенно вырастет в ближайшие десять лет.
Учитывая все вышеизложенное, вот мои 20 прогнозов относительно состояния отрасли через 5 лет:
-
Объем платежей через криптоканалы составит 200–500 млрд долларов ежегодно, в основном за счет B2B-платежей.
-
В мире будет запущено более 30 новых банков, нативно работающих с криптоплатежными каналами.
-
Финтехы будут соревноваться за релевантность, а десятки крипто-нативных компаний приобретутся.
-
Некоторые крипто-компании (возможно, эмитенты стейблкоинов) купят struggling fintechs и банки, пострадавшие от высоких CAC и операционных издержек.
-
Появятся около трех блокчейн-сетей (L1 и L2), масштабирующихся с архитектурой, специально разработанной для платежей. Такие сети будут концептуально схожи с Ripple, но с разумным tech stack, экономической моделью и GTM-стратегией.
-
80% онлайн-продавцов будут принимать криптовалюту в качестве средства оплаты, либо расширяя ассортимент через существующие PSP, либо используя нативные крипто-процессоры для улучшения опыта.
-
Карточные сети расширят покрытие до ~240 стран и регионов (сейчас около 210), используя стейблкоины как решение для последней мили.
-
Большая часть объема переводов по 15 глобальным коридорам будет проходить через криптоплатежные каналы.
-
Ончейн-примитивы конфиденциальности будут наконец приняты на企業が и государственном уровне движима теми, кто использует крипто-каналы, а не консьюмерами.
-
10% всех выплат иностранной помощи будут отправлены через криптоплатежные каналы.
-
Структура рынка on/off-ramp кристаллизуется: в каждой стране 2–3 провайдера захватят большинство объемов и партнерств.
-
Число провайдеров ликвидности P2P сравнится с количеством курьеров доставки еды в их странах. По мере роста объемов agent-работа станет экономически жизнеспособной и останется как минимум на 5%–10% дешевле банковских FX-котировок.
-
>10 млн remote workers, фрилансеров и контрактников получат компенсацию через крипто-каналы (напрямую в стейблкоинах или локальном фиате).
-
99% AI-agent commerce (agent-to-agent, agent-to-human, human-to-agent) будет обрабатываться ончейн через крипто-каналы.
-
>25 известных банков в США будут поддерживать operating companies в крипто-каналах, устранив bottlenecks, усугубленные operational friction.
-
Финансовые институты попробуют выпустить собственные стейблкоины для содействия глобальным instantaneous settlements.
-
Независимые приложения «Crypto Venmo» не станут популярными из-за слишком узкого user persona, но крупные мессенджеры вроде Telegram интегрируют крипто-каналы и начнут использовать их для P2P-платежей и remittance.
-
Ломбарды и кредитные организации начнут осуществлять сборы и выплаты через крипто-каналы для улучшения своего working capital за счет уменьшения stranded capital during transit.
-
Несколько non-USD стейблкоинов начнут大规模но tokenize, породив on-chain FX рынки.
-
ЦБДВ (CBDC) останутся на экспериментальной стадии из-за бюрократии и не достигнут коммерческого масштаба.
6. Заключение
Как заявил генеральный директор Stripe Патрик Коллисон, криптоплатежные каналы — это сверхпроводники в мире платежей. Они составляют основу параллельной финансовой системы, обеспечивающей более быстрые сроки расчетов, снижение комиссий и возможности бесшовной трансграничной работы. Эта идея созревала десять лет, но сегодня мы видим, как сотни компаний прилагают усилия, чтобы воплотить её в жизнь. В ближайшие десять лет криптоканалы станут ядром финансовых инноваций, подстегивая экономический рост во всем мире.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @paragraph_xyz