После промежуточных выборов в США южнокорейцы впали в полное смятение.
Автор: Гэ Лун
Результаты промежуточных выборов в США подведены: «синяя волна» демократов захватила обе палаты Конгресса, а также нежданно-негаданно завоевала кресла губернаторов в таких ключевых регионах для центров обработки данных по искусственному интеллекту, как Техас и Джорджия.
Отрасли мировых вычислительных мощностей для ИИ рухнули на глазах, акции чипов на NASDAQ обливаются кровью, упал японский индекс Nikkei, не избежали падения и фондовые рынки материкового Китая и Гонконга.
Однако интересно то, что после обвала реакции правительств разных стран оказались совершенно разного уровня. Когда падают другие рынки, срочные совещания не проводятся, и высокопоставленные чиновники не выступают с заявлениями.
Только Южная Корея: вице-премьер одновременно министр финансов экстренно созвал совещание по рынку, председатель финансового комитета прибыл на встречу, а заместитель управляющего Банком Кореи присутствовал в качестве приглашенного лица. По итогам заседания было объявлено об освобождении от обязанности поддерживать гарантийный коэффициент маржинального кредитования брокеров на уровне 140% на срок три месяца.
В тот же день биржа Южной Кореи активировала механизм circuit breaker в виде «sidecar», приостановив алгоритмические ордера на продажу. Почему же Южная Корея оказалась в таком паническом состоянии?
Жертвы маржинальных позиций и угроза давки на рынке
Давайте посмотрим на цифры. Согласно данным KOSCOM, аффилированного с корейской фондовой биржей, всего за месяц перед обвалом (с 6 октября по 5 ноября) частные инвесторы Южной Кореи приобрели на net Samsung Electronics на сумму 5,83 трлн южнокорейских вонов, а на net SK Hynix — на 3,36 трлн вонов.
Эти показатели занимают первое и второе места среди всех акций и ETF, торгующихся на биржах Южной Кореи. Обратите внимание на временной период: это не погоня за трендом в начале года на фоне ажиотажа вокруг ИИ, а попытка купить на дне накануне катастрофы.
В тот день, 5 ноября, индекс KOSPI уже упал на 5,28 %, но розничные инвесторы всё ещё лезли в рынок. На открытии следующего дня KOSPI буквально проломил отметку в 5000 пунктов.
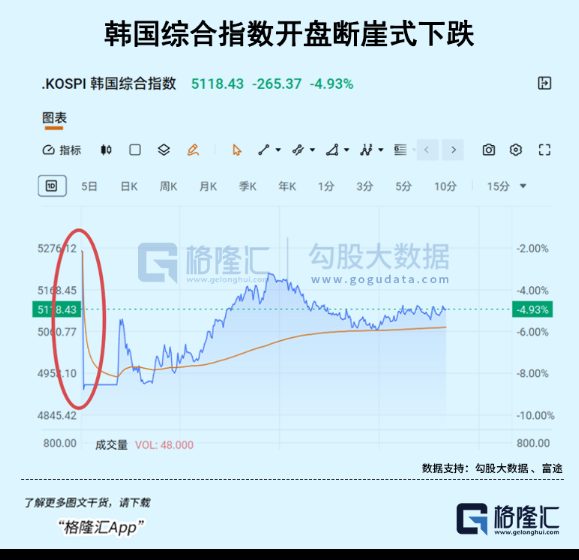
Рис.: Динамика обрушения рынка с начала торгов корейского композитного индекса
Какова природа этих средств? Корейские СМИ использовали собственное выражение: «армия муравьев». Под этим кроется значительный объем заёмных денег.
Розничные инвесторы Южной Кореи всемирно известны своим агрессивным использованием рычагов: ETF с плечом на отдельные акции являются их самым удобным инструментом. Еще в июле этого года Управление финансовой комиссии Южной Кореи было вынуждено вмешаться: порог обеспечения для ETF с плечом по одной акции был единожды повышен со 10 млн до 30 млн вонов, вывод новых продуктов остановлен, рекламная деятельность запрещена.
В августе меры ужесточились: новым инвесторам, желающим торговать ETF с плечом, предписано пройти симуляцию в течение 5 дней суммарно 5 часов, иначе открытие счета не допускается. То, что регуляторы уже в июле оказались столь на взводе, свидетельствует: размеры маржинальных позиций розничных инвесторов достигли уровней, пугающих даже официальные органы.
Данные Исследовательского центра рынков капитала Южной Кореи говорят еще яснее: по состоянию на середину июня накопленный чистый объем покупок розничными инвесторами ETF с плечом на отдельную акцию достиг 8,2 трлн вонов, что составляет 60 % от активов, находящихся под управлением подобных продуктов. Иными словами, 60 % средств в ETF с плечом принадлежат рознице.
Затем в ходе июльской волны падений объемы управления под 14 ETF с плечом, отслеживающими Samsung и Hynix, напрямую сократились с 15,9 трлн вонов в конце июня до 9,3 трлн вонов, испарившись на 41 %. За четыре ведущих продукта менее чем за две недели потеря стоимости составила 8,8 трлн вонов. Это уже не коррекция, это живое погребение маржинальных позиций.
Над розничными инвесторами есть ещё один слой. Национальная пенсия Южной Кореи (NPS), третий по величине в мире суверенный пенсионный фонд, хранящий пенсии граждан. Насколько сильно она концентрируется в акциях Samsung и Hynix?
По состоянию на 15 октября рыночная стоимость портфеля из 287 публичных компаний, в которых NPS владеет более 5 % акций, упала с 515 трлн вонов в конце июня до 333 трлн вонов, уменьшившись на 182 трлн вонов или на 35 %.
Индекс KOSPI едва 22 июня обновил исторический максимум закрытия на отметке 9114 пунктов, а к середине октября он уже потерял 39 %. Портфель NPS нес убытки на всем пути вниз с высоких уровней, выбраться не удалось.
Таким образом, перед правительством Южной Кореи сложилась ситуация: миллионы розничных инвесторов с плечом залетели вверх по высоким ценам, государственный пенсионный фонд оказался глубоко заблокирован в той же корзине акций, а несколько отдельных ценных бумаг занимают половину капитализации KOSPI.
В этот момент пришла новость из США: демократы планируют ограничить электроснабжение центров обработки данных и замедлить процедуры одобрения, расширение вычислительных мощностей для ИИ может затормозиться, котировки перестали держать нагрузку, начав негативную цепную реакцию. Если эту цепную реакцию вовремя не прервать, начинается массовый отток ликвидности. Освобождение правительства Южной Кореи брокеров от обязанности поддерживать коэффициент обеспечения именно направлено на разрыв этого цикла.
Хрупкий курс и зависимость от иностранного капитала
Фондовый рынок Южной Кореи по своей природе выступает не только как финансовая площадка, но и как усилитель общественных настроений. О масштабах «всеобщего трейдинга» в этой стране знают во всём мире.
В этом году, точно угадав модный тренд на ИИ-чипы памяти, миллионы простых южнокорейцев положили на две национальные акции накопления за долгие годы — зарплатные средства, суммы на свадьбы и даже займы.
Однако подобные настроения в политической логике Республики Корея несут чрезвычайно высокий уровень риска. Политики там лучше всех понимают: крах биржи спровоцирует цунами общественного мнения, которое будет куда более непосредственным, чем любой внешнеполитический кризис.
Есть ещё один аспект: корейский воон. Южная Корея — небольшая открытая экономика, а валюта не является защитной. В моменты роста глобального страха инвестиции из корейского рынка уходят быстрее всех: одновременно распродаются воны, покупаются доллары, курс обрушивается.
Страна практически полностью зависит от импорта энергоносителей и сырья: обесценение воны немедленно разгоняет импортную инфляцию. Комбинация падающего рынка, девальвирующейся валюты и растущих цен смертельна для экономики такого масштаба.
Сюда добавляется ещё один слой логики — важность иностранного капитала для рынка акций Южной Кореи. По состоянию на июнь 2026 года доля иностранных инвестиций в общей капитализации составляет около 37,8–38,9 %, из которых примерно 42 % приходится на американских инвесторов.
Доля иностранного капитала в акциях ключевых технологических компаний, таких как Samsung Electronics и SK Hynix, длительное время превышала 60 %. Даже в начале августа она составляла порядка 46,70 % и 50,84 % соответственно, опустившись до более низких значений лишь к началу октября.
На уровне объемов торговли эта зависимость усиливается максимально. По состоянию на 14 октября чистый объем продаж иностранными инвесторами на основной площадке композитного индекса KOSPI в текущем году достиг около 203,7 трлн вонов, из них только на Samsung Electronics и SK Hynix пришлось чистых продаж на сумму свыше 100 трлн вонов.
Внутренних финансовых ресурсов страны недостаточно: без поддержки иностранного капитала трудно было бы наблюдать такой безумный рост первой половины года. Но если капитал может войти, он сможет и выйти; акции Южной Корея для него — лишь площадка для арбитража, далеко не конечный пункт назначения.
Проще говоря, розничные инвесторы и институциональные участники проявляют значительно большую нерасторопность по сравнению с иностранным капиталом: последние умеют аккуратно заходить на понижениях, тогда как первые часто запрыгивают в поезд только после его старта, чтобы затем оказаться теми, кто принимает на себя позиции уходящих крупных игроков.
Поэтому заявления чиновников Южной Кореи адресованы не только рознице, но и иностранному капиталу: «Не бегите, фундаментальные факторы в порядке, мы обеспечим поддержку».
Зависимость от полупроводников и глубокое структурное расслоение
В конечном счете, промежуточные выборы в США стали лишь спичкой, а причиной неконтролируемого пожара стала структура корейской экономики.
Сравните: у Японии есть автомобильная промышленность, прецизионные механизмы и торговые дома; при падении индекса TOPIX崩溃 Toyota и Sony не упадут вместе; у Америки огромный внутренний спрос и технологическая экосистема: даже падение NASDAQ не приводит к одновременному обрушению акций Apple, Microsoft, Google и Meta.
А как обстоят дела в Корее? Не потому, что там нет других отраслей, но зависимость от полупроводников слишком велика.
В 2025 году объем экспорта полупроводников из Южной Кореи составил 173,4 млрд долларов США, что составило 24,4 % от общего экспорта. В январе 2026 года доля полупроводникового экспорта впервые преодолела отметку в 30 %, достигнув 31,2 %. К маю этот показатель резко подскочил до 42,3 %, установив исторический максимум. В начале октября экспортная доля чипов приблизилась к 47 %.
Иначе говоря, экспортный рост держится исключительно на чипах, в то время как по остальным товарным категориям наблюдается общая тенденция к сокращению. Детальная статистика показывает: в структуре экспорта полупроводников 75 % составляют микросхемы памяти, 20 % — системные чипы, 5 % — пластины и комплектующие.
Приведу еще одну цифру — вклад в прирост ВВП. В третьем квартале 2026 года реальный рост ВВП Южной Кореи составил 1,0 % к предыдущему кварталу, почти втрое превысив прогноз центрального банка. Компьютеры и электронное оборудование, включая полупроводники, обеспечили около половины прироста ВВП.
Половина однолетнего экономического роста государства приходится на одну отрасль. Продукция этой отрасли крайне узко ориентирована на чипы памяти, крупнейшие клиенты сосредоточены среди техногигантов США, а спрос напрямую привязан к циклам капитальных расходов в сфере ИИ.
Данные Morgan Stanley показывают: в экспорте Южной Кореи в США доля автомобилей снизилась с 36 % в 2024 году до 13 %, тогда как доля полупроводников выросла с 10 % до 28 %. Аналитики банка прямо называют корейский экспорт в Америку опережающим индикатором инвестиций в ИИ в США: поставки из Кореи опережают показатели инвестиций США в оборудование на один-два месяца.
Чем крепче такая интеграция, тем сильнее колебания в Корее при каждом изменении курса политики США.
Меры по спасению рынка не способны остановить структурные боли
Все сталкиваются с политическим встречным ветром, биржи сильно падают. Но обратите внимание: на других рынках снижение идёт, торговля продолжается, хеджирование работает.
Только в Корее после падения вице-премьер созывает совещания, регулятор оглашает заявления, биржа принудительно приостанавливает работу платформ, брокерам приказывают не закрывать позиции. Это уже не спасение рынка, это тушение пожара.
Результат чрезмерной ставки на единую экспортную отрасль таков: когда американцы чихают, кореяне болеют тяжелыми осложнениями. Тем более что на этот раз США не просто чихнули, а нанесли жесткий удар по самому главному органу инфраструктуры ИИ. Скажите, если Корее нечего нервничать, то кому вообще можно спокойным быть?
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News