


IOSG | «Эффект выборов» Биткоина: политический катализатор или совпадение с циклом халвинга?
Автор: Darko | IOSG Ventures
С 1950 года в США прошло 19 промежуточных выборов. По нашим подсчетам, через год после каждого из них индекс S&P 500 торговался выше уровня дня голосования. Биткоин прошел через 3 полных цикла промежуточных выборов, и через год его цена также оказывалась выше, однако после каждого голосования на протяжении нескольких недель наблюдалось падение.
В день голосования 3 ноября этого года позиции двух рынков заметно различались. Акции США находились близко к историческим максимумам, а биткоин все еще восстанавливался после предыдущего крупного распродажа. Исходя из исторических данных, можно с определенной долей оптимизма оценивать перспективы обоих активов через год, но динамика на промежуточном этапе может сильно отличаться.
Тем не менее, степень применимости этих исторических данных к 2026 году остается под вопросом. В год, предшествующий прошлым промежуточным выборам, медианное максимальное отклонение акций США составляло 16%, тогда как в этом году оно составило лишь около 9%, то есть объём падения, подлежащий восстановлению, изначально был небольшим. Для биткоина доступно всего три выборки, к тому же каждый промежуточный приходился на период от двух до двух с половиной лет после халвинга, что приводит к пересечению циклов и затрудняет оценку степени влияния самих выборов на рост.
Ключевые тезисы
- Акции США: Исторически результаты после промежуточных выборов были весьма сильными, но перед выборами в этом году рынок демонстрировал большую силу, чем обычно. Поэтому напрямую предполагать воспроизведение средних исторических показателей роста было бы некорректно.
- Биткоин: Годовая доходность по трем полным циклам была положительной, но во всех случаях активам сначала предстояло преодолеть дополнительное падение. Одних трех выборок недостаточно для подтверждения наличия надежного «выборочного эффекта».
- Политика: Контроль над конгрессом повлияет на законодательство и регулирование криптоиндустрии. Однако ключевыми факторами, определяющими направление рынка, остаются корпоративная прибыль, процентные ставки и потоки капитала.
Акции США: историческая динамика впечатляет, но стартовая позиция в этом году отличается
В период с 1950 по 2022 год состоялось 19 промежуточных выборов. В течение 12 месяцев после каждого из них индекс S&P 500 показывал рост: средняя доходность составила 15,1%, медианная — 14,5%. Даже в самый слабый период прирост составил 1,1%.
Для сравнения: в годы без промежуточных выборов, если рассматривать старт с начала ноября, средняя доходность за последующий год составляет 7,2%, при этом рост фиксируется примерно в 70% случаев.
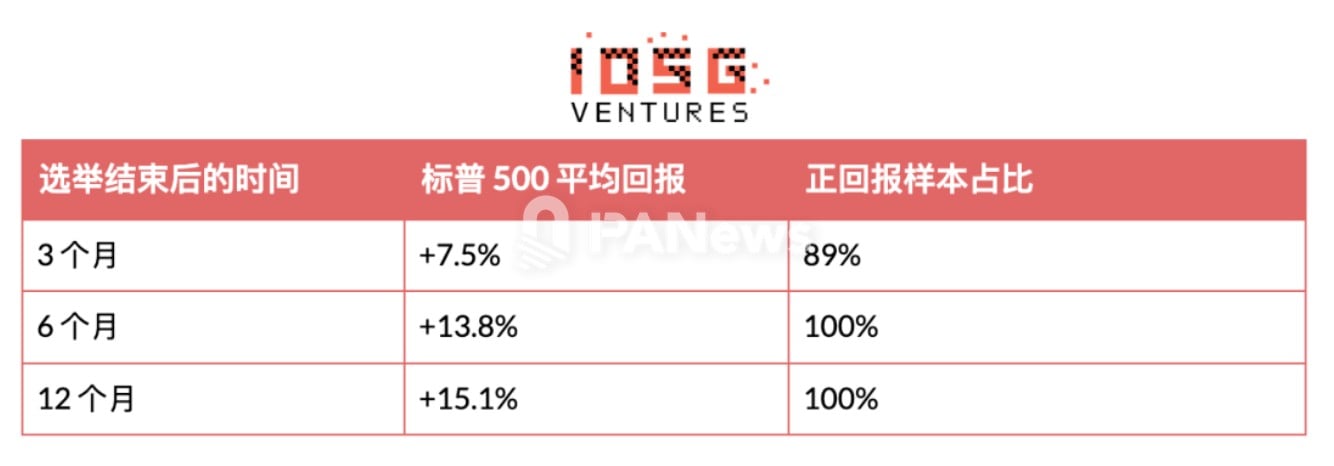
Источник: IOSG, расчеты на основе ежедневных цен закрытия
Исторические падения преимущественно происходили до самих выборов. В год, предшествующий промежуточным выборам, медианное максимальное отклонение рынка составляло 16%. В заданном шестимесячном окне наблюдения вокруг дня голосования низшая точка рынка фиксировалась до дня голосования в 17 из 19 случаев.
Рост часто начинается ещё до завершения голосования. Анализ BlackRock показывает, что исторически американские акции традиционно начинают расти примерно за месяц до промежуточных выборов по мере прояснения результатов. В конце октября текущего года прогнозные рынки оценивали вероятность контроля Демократической партией Палаты представителей примерно в 93%, а Сената — в 68%. Это означает, что scenario разделения власти между президентом и конгрессом уже широко заложен в ожидания рынка и вряд ли станет неожиданностью в день выборов.
Это не означает, что все последствия политики уже отражены в ценах, однако результат, соответствующий ожиданиям, вероятно, вызовет меньшую немедленную реакцию рынка по сравнению с неожиданным исходом. Таким образом, день голосования может служить временным ориентиром для отслеживания динамики, но вовсе не обязательно становится её поворотной точкой.
Стартовая позиция рынка в этом году также отличается. В конце октября индекс S&P 500 находился всего в ~3% от исторического максимума закрытия, установленного 6 октября, при этом максимальное отклонение за предшествующий год составляло около 9%. Иными словами, рынку предстоит восстановить совсем немного позиций.
Исторически пять промежуточных выборов одновременно удовлетворяли двум условиям: рост до выборов более 10% и отклонение менее 10%. Они состоялись в 1954, 1958, 1986, 2006 и 2014 годах. Доходность в随后的 год варьировалась от 1,1% до 33,2%, медиана составила 6,7%.
Этот широкий диапазон заслуживает большего внимания, чем кажущиеся точными медианные значения. Данные кейсы показывают, что на сильном рынке после выборов возможна дальнейшая поддержка тренда, однако этого недостаточно для формирования надежных целевых показателей доходности на 2027 год.
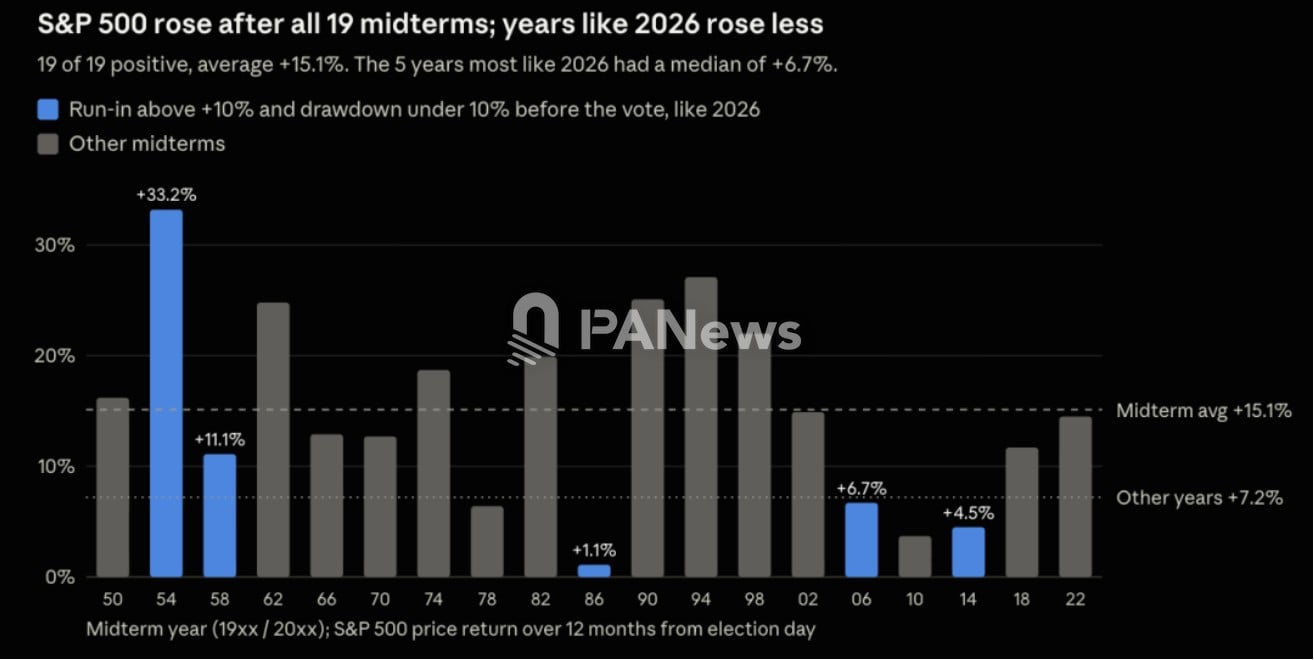
Рис. 1. Доходность индекса S&P 500 в течение 12 месяцев после прошлых промежуточных выборов. Синими столбцами выделены пять исторических примеров, удовлетворяющих условию «значительный рост до выборов, неглубокое отклонение», для сравнения с 2026 годом.
Исторический опыт склоняется в сторону оптимизма, однако следующая волна роста всё ещё будет нуждаться в поддержке со стороны корпоративной прибыли и процентной среды.
Биткоин: рост через год не гарантирует легкости процесса восстановления
История биткоина короче, а процесс удержания актива испытывает больше сложностей.
В рамках трёх полных циклов промежуточных выборов (2014, 2018 и 2022 годы) BTC несколько недель падал после дня голосования, однако через год его цена оказывалась выше уровня выборов. Падение 2022 года длилось недолго, и уже через три месяца после выборов BTC зафиксировал рост. Краткосрочные показатели по всем трём циклам значительно различались.
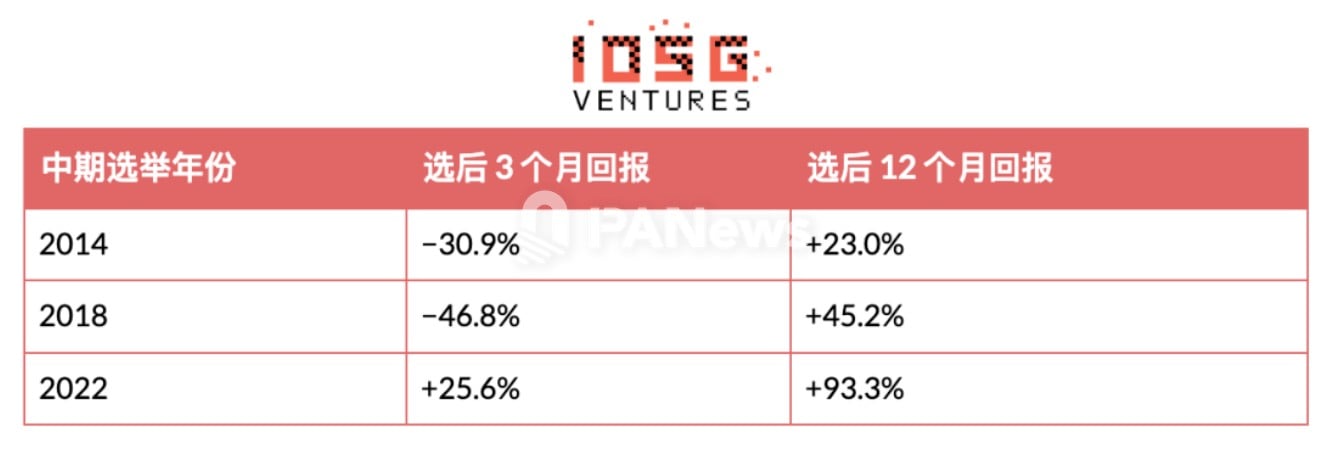
IOSG, расчеты на основе данных CoinMetrics BTC PriceUSD
Исследования Binance указывают, что средняя доходность биткоина в течение года после промежуточных выборов составляет около 54%, что практически совпадает со средней величиной 53,8% в наших выборках. Однако сама траектория роста не менее важна: медианная доходность через три месяца после выборов составляет около −31%, а через двенадцать — около +45%. Даже если инвесторы в итоге верно спрогнозируют направление восстановления, им, возможно, придётся пережить значительные убытки до начала роста.
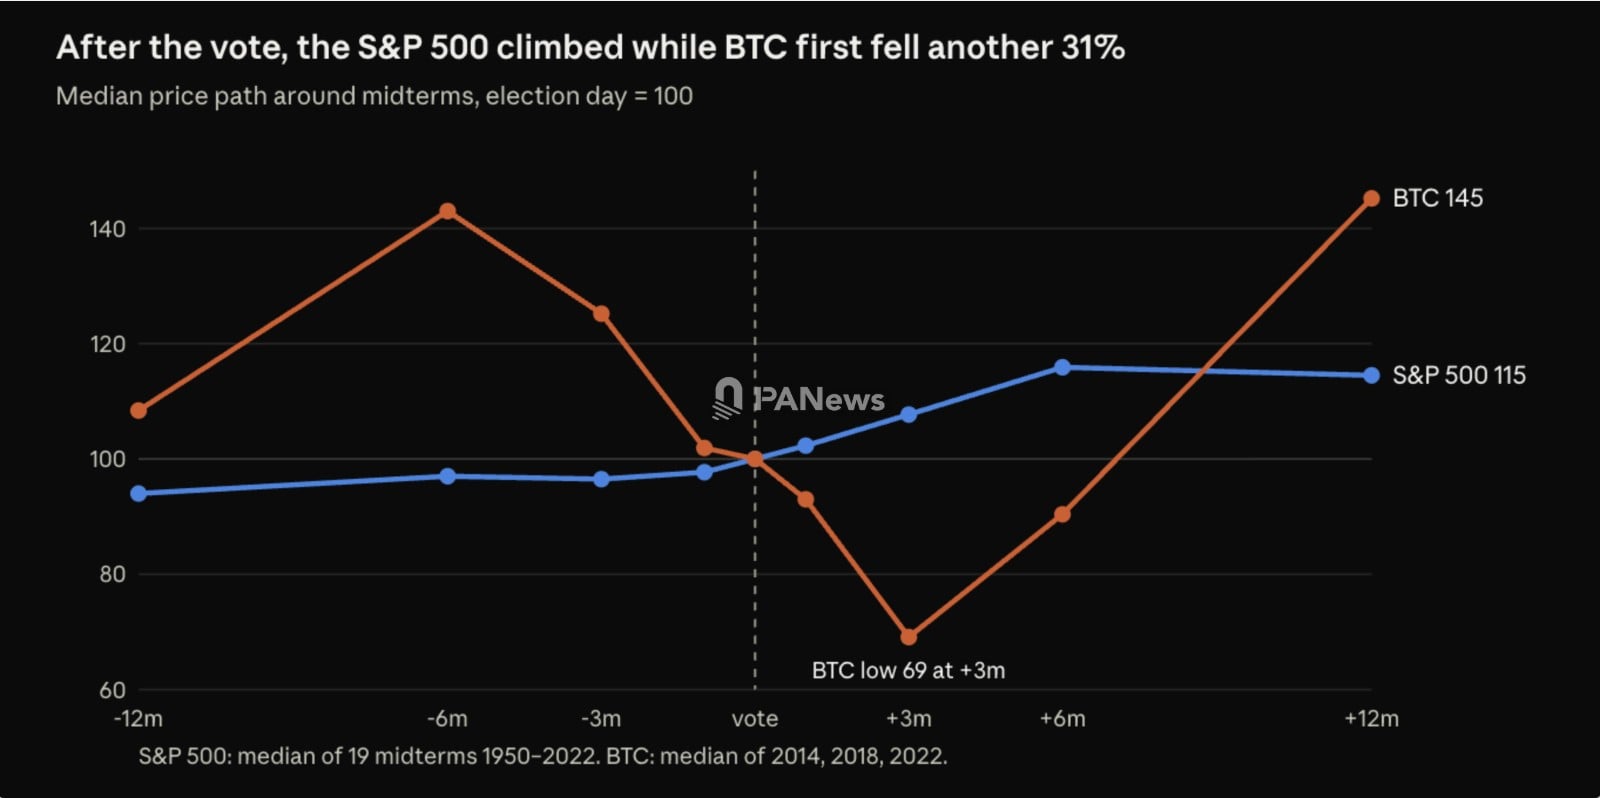
Рис. 2. Медианная динамика до и после промежуточных выборов. Базисом является день голосования, значение индекса установлено равным 100. Выборка S&P 500 охватывает 19 выборов периода 1950–2022 гг.; выборка биткоина охватывает три выборов периода 2014–2022 гг. Линии на графике соединяют только выбранные временные точки и не представляют собой прогноз.
Тем не менее, этих выборок недостаточно для изоляции влияния самих выборов. Каждый промежуточный приходился ровно на период от двух до двух с половиной лет после халвинга биткоина и совпадал с фазами медвежьего рынка. Выборы в ноябре 2026 года также произойдут примерно через два с половиной года после халвинга апреля 2024 года.
Из-за наличия лишь трёх образцов и перекрытия двух циклов невозможно определить, оказали ли выборы какое-либо существенное влияние на эту закономерность.
Также не следует использовать медианную кривую в качестве ценового прогноза. Она агрегирует результаты разных годов и не отражает полноценную динамику, которую фактически переживали инвесторы в каком-либо одном цикле. Механическое экстраполирование этой кривой на текущие цены создаст лишь ложное ощущение точности, которое данные не подтверждают.
По мере входа на рынок спотовых ETF и средств корпоративных казначейств структура инвесторов биткоина претерпела изменения. Эти каналы способны генерировать спрос, но также могут транслировать давление отчуждения, финансирования и изменение рискованности настроений на рынок.
Настоятельно стоит запомнить одно: оптимизм относительно показателей будущего года вполне совместим с наличием пространства для дальнейшего снижения в краткосрочной перспективе. Что касается сроков завершения падения, исторические выборки ответа не дают.
Какие изменения принесут выборы криптоиндустрии?
Для криптоиндустрии наиболее прямое влияние elections заключается в политике. На фоне общего рыночного ожидания разделения власти между президентом и конгрессом заслуживает большего внимания вопрос о том, как новый конгресс скорректирует законодательство, регуляторный надзор и кадровые назначения в регуляторах.
Прогресс законопроекта CLARITY демонстрирует данную неопределённость. 15 сентября Сенат не поддержал процедурное предложение о прекращении прений и продолжении рассмотрения документа при голосовании 49 против 50. После этого Сенат внес новое предложение о повторном рассмотрении, из-за чего законопроект в настоящее время заморожен, однако шансы на его перезапуск полностью не исчерпаны. До завершения осеннего рецессa Сенат не проводил второго голосования, поэтому единственным оставшимся окном для действующего конгресса становится «период хромой утки» — межэлекторальный период после выборов, но до инаугурации нового состава конгресса.
Новый конгресс определит председателей комитетов, приоритеты законодательной работы и конкретные условия для будущих переговоров.
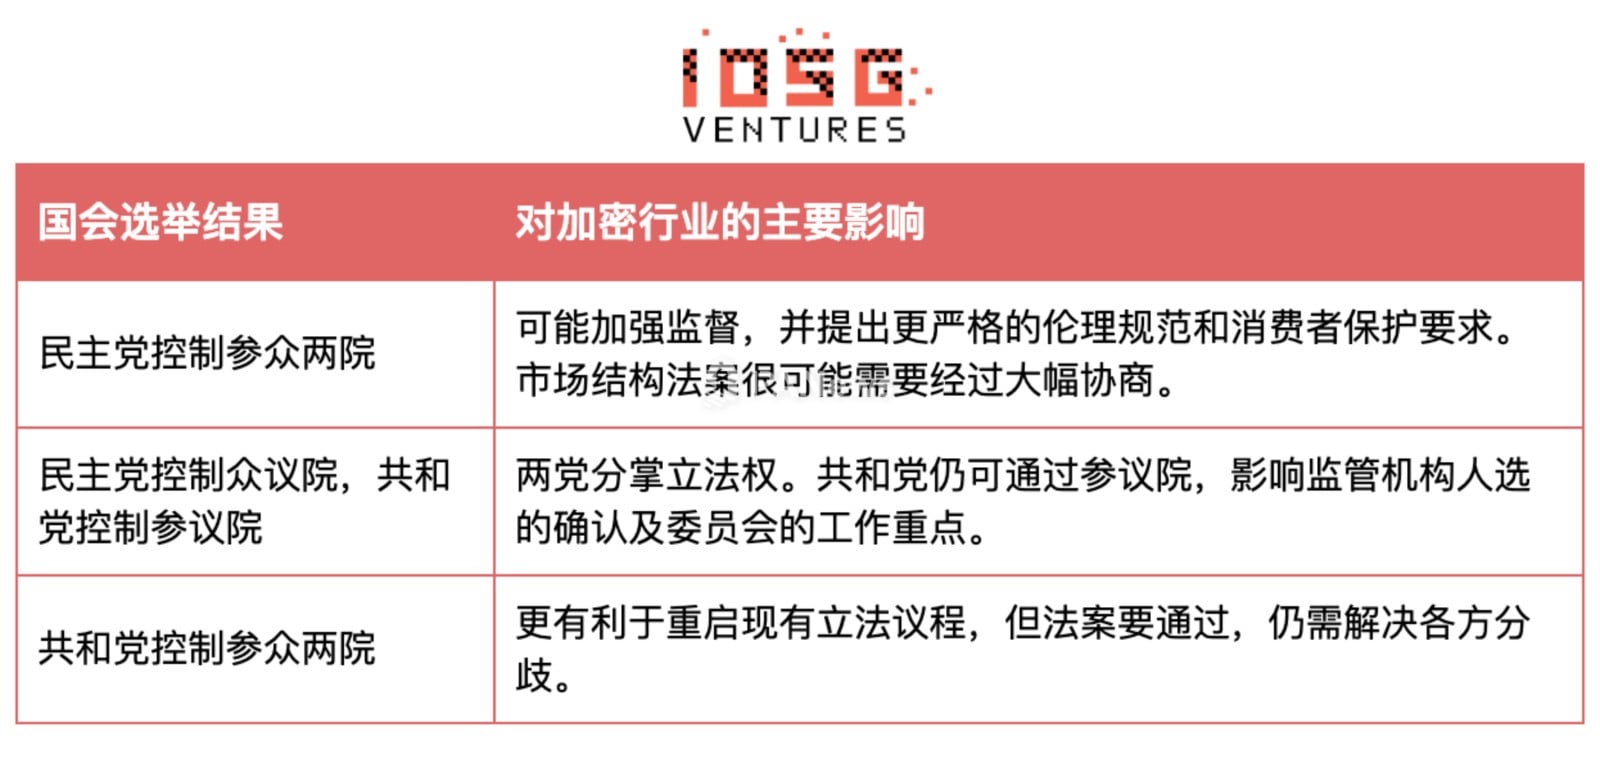
Представленный материал является сценарным анализом и не служит прогнозом законодательных итогов
Сохранение контроля над Сенатом Республиканской партией, вероятно, способствовало бы продвижению благоприятных для отрасли политических мер, однако это не гарантирует принятия законов. Аналогично, контроль Демократической партии над Конгрессом не исключает возможности законодательного сотрудничества между партиями.
Параллельно органы регулирования продолжают действовать в рамках существующих полномочий. Утверждение правил и выпуск руководящих указаний сотрудников могут помочь решить ряд конкретных вопросов, но их область применения и долговечность, вероятно, не смогут сравниться с официальной законодательной базой.
Один и тот же результат выборов может по-разному повлиять на рынок акций США и криптоиндустрию через различные каналы. При разделении власти между президентом и конгрессом планы увеличения государственных расходов могут столкнуться с ограничениями, что частично снимет давление повышения доходностей облигаций и поддержит оценки акций. Однако для криптокомпаний законодательный тупик способен продлить период неопределённости относительно правил структуры рынка.
В результате может наблюдаться расхождение мнений: финансовые рынки могут приветствовать сдержанные расходы бюджета, тогда как криптоиндустрия испытает разочарование из-за затяжного отсутствия стабильной правовой базы. Безусловно, ни один из этих сценариев не является неизбежным; даже в случае конгрессионного тупика исполнительная власть и регуляторы могут инициировать изменения политики.
Какие факторы смогут поддержать продолжение роста рынка в 2027 году?
Мой базовый сценарий предполагает: перспективы рынка акций США в целом оптимистичны, однако сам процесс роста будет сопряжён с volatility; краткосрочная динамика биткоина оценивается сложнее. Данный вывод сделан с учётом исторического контекста и не является прямым экстраполированием данных прошлого.
Для рынка акций устойчивый рост корпоративной прибыли и снятие давления со стороны доходностей облигаций послужат катализаторами дальнейшего движения вверх. Расширение волны роста с технологических гигантов на большее число компаний повысит убедительность восстановления. Напротив, сохранение высокой инфляции или неудовлетворительные результаты прибылей независимо от того, какая партия контролирует конгресс, будут подрывать основания для долгосрочной бычьей стратегии.
Относительно биткоина я буду отслеживать способность спотовых ETF продолжать привлекать капитал, улучшение ликвидности и способность актива удерживать достигнутые уровни в условиях ослабления общего рынка. Если наблюдается продолжающийся отток средств либо повторное наращивание давления финансирования, преждевременно делать выводы о формировании дна медвежьего рынка.
Особого внимания заслуживают три изменения:
- Заседание ФРС 8–9 декабря: Федеральная резервная система 28 октября сохранила ставку на уровне 3,75%–4,00%, двое членов совета выступили против, и рынок начал закладывать возможность повышения ставки в декабре. Обновленные экономические прогнозы помогут оценить, снижается ли давление со стороны доходностей облигаций.
- Расширение охвата прибыли и роста: сможет ли рост прибылей и котировок распространиться с компаний, возглавляющих индексы, на большее число эмитентов.
- Движение капитала биткоина: удастся ли институциональному спросу оставаться стабильным на протяжении нескольких недель подряд, а не проявляться исключительно в отдельные торговые дни.
Итоги выборов необходимо анализировать в связке с этими показателями, а не заменять ими их.
Заключение
Наиболее убедительный факт исторических данных заключается в высокой согласованности долгосрочного роста рынка акций США после промежуточных выборов. Однако следует учитывать, что фондовый рынок перед голосованием в 2026 году уже продемонстрировал достаточно мощную динамику.
Уроки, которые дает биткоин, иные: во всех трёх полных циклах цена через год оказывалась выше, но инвесторы неизменно сталкивались с дополнительным снижением. Это помогает понимать риски удержания актива, но этого недостаточно для однозначных прогнозов относительно следующего цикла.
Выборы 3 ноября окажут влияние на будущую политическую среду. Способность рынка продолжить восстановление в 2027 году в конечном счете будет зависеть от последующих корпоративных прибылей, ликвидности и потоков капитала.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures














