Аналитический отчет Galaxy: медвежий рынок биткоина нашел дно в июне, «быстрые» деньги полностью вышли, давление продаж старых монет снизилось вдвое — сейчас самое время увеличивать позиции и удерживать их.
Автор: Алекс Торн (глава глобальных исследований Galaxy)
Адаптация: TechFlow
Введение TechFlow: Когда рынок циклично колеблется между ажиотажем и стагнацией, истинные макроэкономические стратегические переломы часто незаметно формируются на дне безразличия. В данном подробном исследовательском отчете Алекс Торн, глава глобальных исследований Galaxy, на основе многомерных данных доказывает, почему именно сейчас является оптимальным окном для покупки и долгосрочного удержания биткоина.
С технической точки зрения поддержка «железного дна» 200-недельной скользящей средней вновь выдержала проверку; после 44 недель затишья она снова отвоевала 50-недельную скользящую среднюю, образуя сильный резонанс с временным окном формирования дна четырехлетнего цикла халвинга;
Структура распределения монет и капитала: данные по фьючерсам CME и отчетности по форме 13F показывают, что значительная часть «быстрых денег», ранее двигаемых базисным арбитражем и макроспекуляциями, уже покинула рынок, тогда как суверенные фонды и долгосрочные альлокаторы капитала продолжают аккумулировать позиции, делая структуру владения после очищения от спекулятивной пены все более устойчивой;
Макроэкономический фундамент: федеральный долг США превысил отметку в $40,44 трлн, а годовые расходы на оплату процентов достигли $1,28 трлн. Экспансия суверенного долга и кредитное истощение инфраструктуры ИИ необратимо стимулируют структурную девальвацию фиатных валют;
Эмоциональный цикл: Уолл-стрит в третий раз попал в ловушку заблуждения «блокчейн, а не биткоин». Восторг по поводу стейблкоинов и токенизации активов привел к игнорированию фундаментальной ценности неподцензурного, независимого от государств нативного твердого актива.
История доказывает, что каждый раз расхождение между технологическим ажиотажем и холодным приемом актива порождает следующий грандиозный восходящий суперцикл биткоина.
Данное исследование изначально было направлено напрямую клиентам Galaxy Trading и Galaxy Asset Management 22 октября 2026 года. Обратите внимание, что все процитированные в данной статье данные и цены приведены на 22 октября 2026 года. Совершая сделки или инвестируя через Galaxy, вы получаете наиболее своевременные исследовательские материалы прямо в свой почтовый ящик.
Ключевые выводы
Вчера (четверг, 22 октября) биткоин торговался на уровне $81 391, снизившись на 3% по сравнению с закрытием среды на отметке $84 176. По цене четверга биткоин откатился на 35% от исторического максимума октября 2025 года, но вырос на 39% по сравнению с минимумом, зафиксированным 30 июня 2026 года. Мы считаем, что текущий медвежий рынок официально завершился в июне, и биткоин сейчас находится в фазе накопления капиталов, которая всегда предшествует началу очередного мощного восходящего тренда.
На техническом уровне надежная поддержка на 200-недельной скользящей средней успешно выдержана, а 50-недельная скользящая средняя успешно восстановлена на протяжении пяти недель подряд. На 916-й день цикла халвинга биткоин благополучно миновал типичное временное окно, в котором традиционно формировалось дно предыдущих циклов.
Структура позиций указывает на то, что давление продаж практически исчерпано: базисные арбитражеры и макроспекулянты, шедшие в лонг со дня рекордных максимумов октября 2025 года, сократили свои позиции по ETF и фьючерсам более чем наполовину, тогда как остальные долгосрочные держатели предпочли твердо держать монеты. На фоне этого мировые фондовые рынки торгуются вблизи исторических максимумов, а биткоину достаточно вырасти всего на 53%, чтобы вернуть свои исторические пики.
Фундаментальная логика становится все сильнее: для суверенного государства с доходностью гособлигаций на уровне 5% и ежегодным дефицитом бюджета в $2 трлн вероятность целенаправленной девальвации фиатных валют в среднесрочной перспективе продолжает расти. Шортить акции и твердые активы сегодня — значит делать ставку на фиатные деньги, что является единственной лишшенной логики позицией в текущих макроусловиях. Кроме того, рыночные настроения в третий раз склонились в сторону лозунга «блокчейн, а не биткоин», и каждый подобный перекос в прошлом безошибочно ознаменовывал формирование исторического дна цикла.
Наш вывод абсолютно ясен: мы убеждены, что текущий момент представляет собой крайне привлекательное стратегическое окно для покупки и долгосрочного удержания биткоина.
В конце прошлого месяца я принял участие в Korea Blockchain Week, блестящем отраслевом мероприятии, которое ярко продемонстрировало огромный и постоянно растущий интерес корейского рынка к цифровым активам. Несмотря на высокий уровень вовлеченности участников, ключевой повесткой всей конференции стала одна центральная тема: глубокая интеграция цифровых активов с традиционными финансовыми рынками.
Конференция включала десятки круглых столов, посвященных токенизации, реальным активам (RWA), стейблкоинам и модернизации платежной инфраструктуры. Я вошел в число немногих участников панелей, посвященных исключительно рынку биткоина и криптоактивов. Это напомнило мне конференцию Consensus в Нью-Йорке 2018 года, когда зал был переполнен профессионалами в костюмах из трех крупнейших консалтинговых компаний, горячо обсуждавшими «корпоративный блокчейн» вроде R3 Corda и IBM Hyperledger. После вершинного обвала 2017 года маятник настроений тогда так же резко качнулся в сторону менее угрозного и внешне более «зрелого» понятия «технология блокчейн», оставив позади сам биткоин и криптовалюты. Еще раньше, в 2015–2016 годах (другое глубокое дно медвежьего цикла), с моей перспективы работы в Fidelity Investments на рынке также витали совершенно идентичные настроения: никто не желал упоминать биткоин, но банкиры были в экстазе от «блокчейна». Социальный резонанс после инцидента Silk Road («биткоин — инструмент преступников») и стигматизация после краха пузыря ICO («криптовалюты — это мошенничество») наложились на очевидные преимущества эффективности базовой технологии, подтолкнув финансовые институты массово отвернуться от анонимных активов, цензуроустойчивости и permissionless-финансов, обратившись к более «социально одобряемым» комплаентным трансформациям. Биткоин и криптовалюты тогда явно не исчезли, но, как и сегодня, внимание общественности и капитала драматично сместилось от фундаментального духа децентрализации к концепции, которая куда менее разрушительна: технология обновления базового уровня традиционной финансовой системы.
Хотя попытки Уолл-стрит принять блокчейн в 2016 году и в период 2018–2019 гг. в итоге оказались малозначимыми, на этот раз ситуация наверняка изменится. Повсеместное принятие институционалами цифровых активов и блокчейн-технологий теперь бесспорно и с большой долей вероятности приведет к созданию системы финансов с радикально возросшей эффективностью. Даже при этом фундаментальную логику внегосударственной, неподцензурной твердой наличности категорически нельзя забывать, поскольку она никогда не угаснет самостоятельно.
Технический анализ: Дно сформировано, идет фаза накопления
Каждый медвежий рынок биткоина следует четкой и надежной карте: 200-недельная скользящая средняя служит прочным полом, а 50-недельная скользящая средняя — подавляющим потолком.
За неделю, завершившуюся 16 ноября 2025 года, цена монеты пробита 50-недельную скользящую среднюю и на протяжении ровно 44 недель находилась ниже нее. Минимум июня этого года проверил поддержку «пола» и успешно ее удержал: худшее еженедельное закрытие оказалось лишь на 4,7% ниже 200-недельной скользящей средней (для сравнения: в 2015 г. – 1,4%, в 2018 г. – 2,8%, а в 2022 г. – 32%). За неделю, закончившуюся 20 сентября 2026 года, цена вновь смогла закрепиться выше 50-недельной скользящей средней; к неделе, завершившейся 18 октября, она уже пятую неделю подряд закрывалась выше нее. В каждом полном медвежьем цикле начиная с 2011 года первое стабильное удержание над этим «потолком» происходило после нахождения абсолютного дна цикла (рис. 1). Четверговая спотовая цена $81 391 превышает эту среднюю на 6%, а откат со среды не несет существенной угрозы результату пробоя.
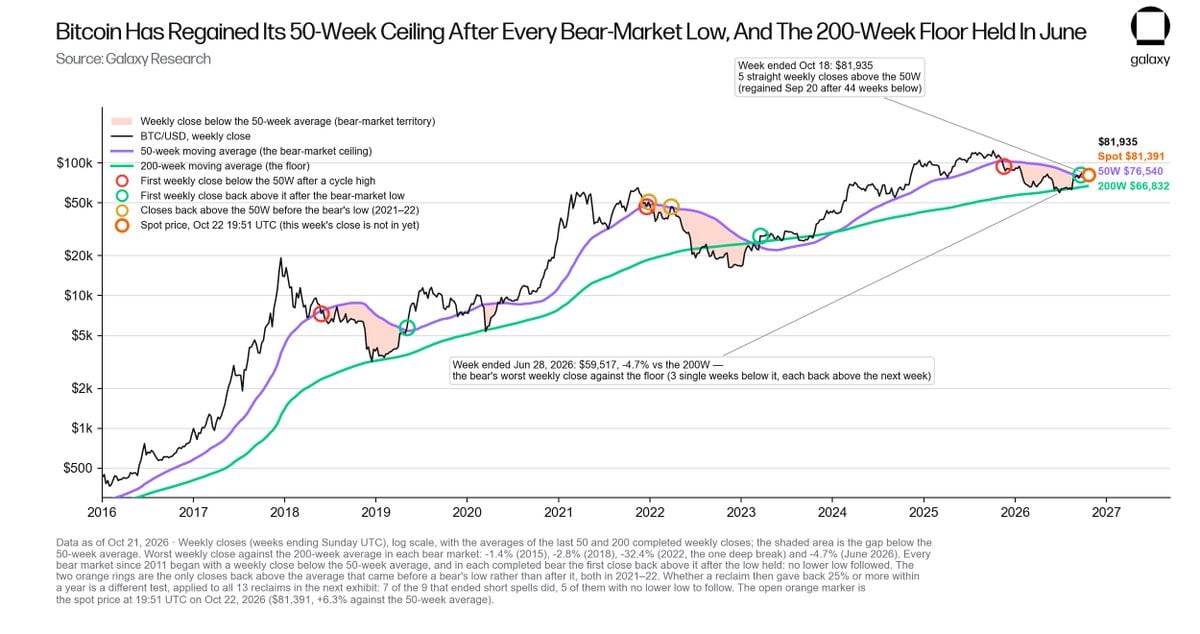
Рис. 1: Еженедельные цены закрытия биткоина относительно 50- и 200-недельных скользящих средних с 2016 года. Биткоин потерял поддержку 50-недельной скользящей средней в неделе, завершившейся 16 ноября 2025 года, в июне тестировал поддержку «пола» на 200-недельной средней (худшее закрытие недели имело отклонение -4,7%), а затем в неделе, завершившейся 20 сентября, вновь закрепился выше 50-недельной средней; к 18 октября она пробудила выше неё пять недель подряд. Пустые маркеры указывают на спотовую цену на 19:51 UTC 22 октября, которая на 6,3% превышает 50-недельную скользящую среднюю.
Какова вероятность нового сильного обвала после успешного возврата выше средних? Анализ 13 случаев возвращения выше этих уровней с 2011 года показывает, что ключевым фактором последующей динамики является длительность предыдущего периода нахождения ниже средней. Четыре случая, прервавшие периоды падения, длившиеся более 20 недель, демонстрируют крайне строгую закономерность: Во-первых, в течение следующего года еженедельные цены закрытия ни разу не опускались ниже уровня пробоя более чем на 8,4%. Во-вторых, через год цены взлетели соответственно на +1497%, +128%, +55% и +142%. В-третьих, во всех случаях новые исторические максимумы устанавливались в течение 33–83 недель. Среди остальных 9 случаев возврата, прервавших коррекции длительностью 14 недель или меньше, семь привели к повторному падению более чем на 25% в течение года. Возвращение в сентябре этого года прервало депрессию, длившуюся 44 недели (рис. 2), что придает данному историческому паттерну особую значимость.
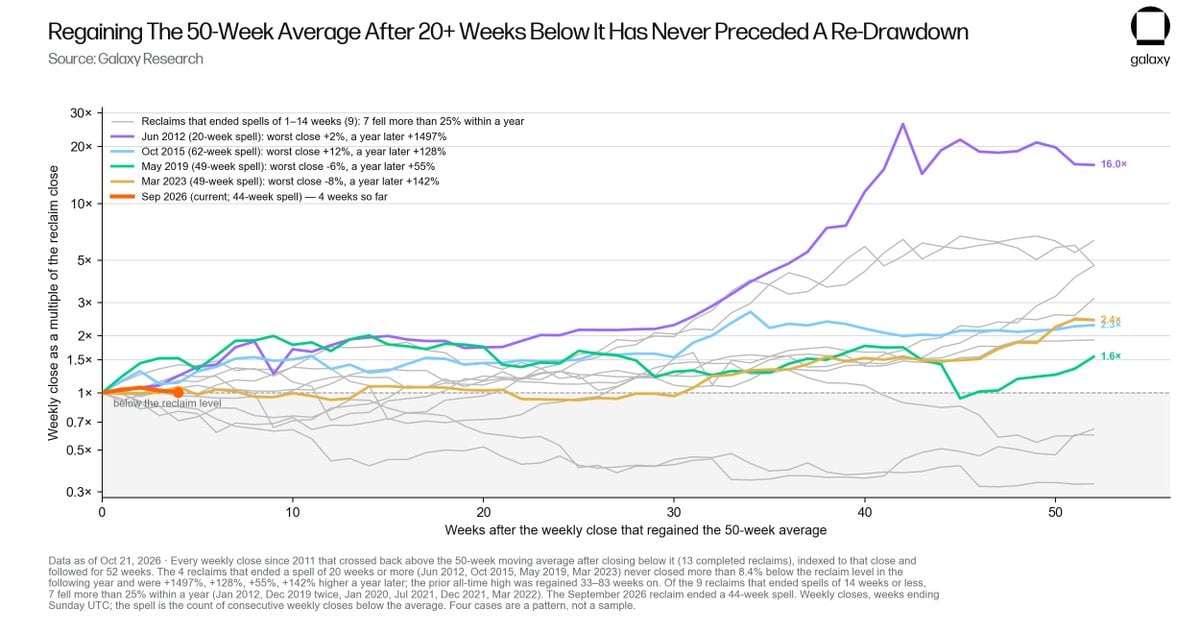
Рис. 2: Динамика после каждого возврата выше 50-недельной скользящей средней с 2011 года (база 100 на дату закрытия недели возврата, отслеживание в течение одного года). При возврате в 4 случаях, прервавших периоды падения продолжительностью 20 недель и более, последующие еженедельные закрытия не уходили ниже уровня пробоя более чем на 8,4%; среди 9 случаев возврата после более коротких периодов пробоя 7 привели к повторному падению более чем на 25% в течение года. Сентябрьский возврат прервал колебания ниже скользящей средней, длившиеся 44 недели.
Четырехлетний цикл халвинга также подтверждает данную оценку. В предыдущих трех полных циклах минимумы отмечались на 777-, 889- и 912-й дни после халвинга соответственно; текущий минимум данного цикла пришелся на 802-й день после халвинга, а вчера был зафиксирован 916-й день. Если экстраполировать от этой точки, рост от минимума до следующей вершины в прошлых циклах составлял 87x, 19x и 7,6x (мы не делаем конкретных прогнозов касательно снижения множителя каждый цикл, но направление движения цикла никогда не давало сбоев) (рис. 3).
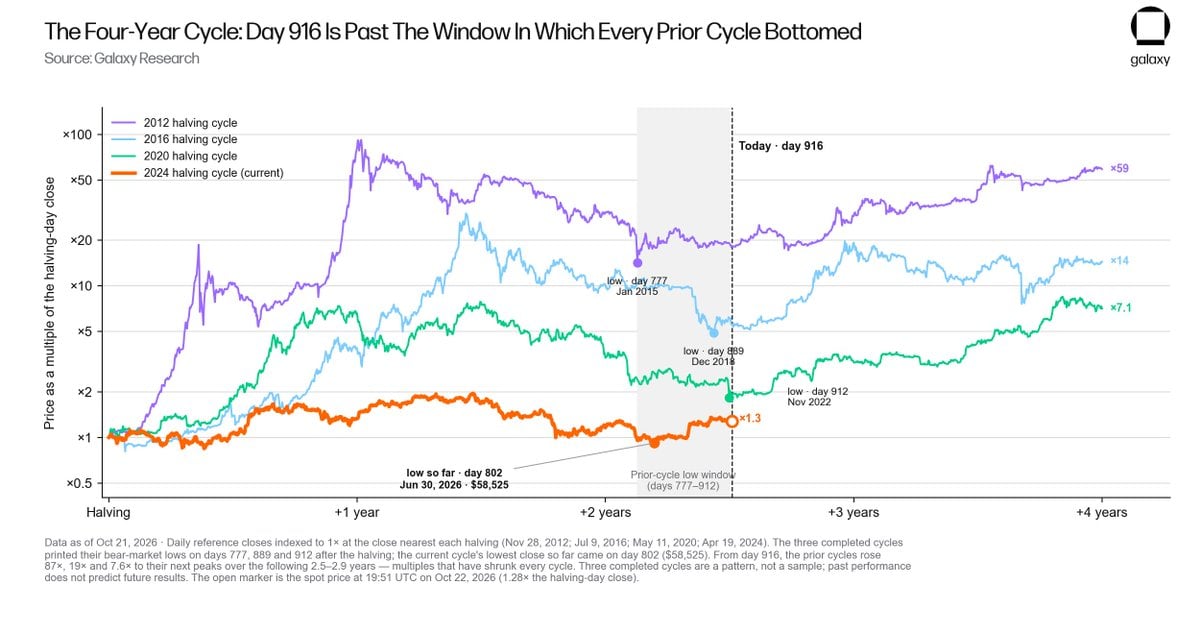
Рис. 3: Относительная динамика по каждому циклу халвинга (база — цена закрытия на день халвинга). Дна предыдущих трех полных циклов пришлись на 777-, 889- и 912-й дни после халвинга; вчера наступил 916-й день текущего цикла, при этом минимальная цена закрытия была зафиксирована на 802-й день. Пустые маркеры указывают на спотовую цену вчера.
Текущий медвежий рынок — самый мелкий откат за всю документальную историю (падение на -53% против -93%, -85%, -84% и -77% в предыдущих циклах) и первый в истории период, когда цена монеты никогда не опускалась ниже общего базового уровня затрат сети: коэффициент MVRV (Cap to Realized Value) достиг дна на отметке 1,10, тогда как в трех предыдущих крупных днах он снижался до 0,56, 0,69 и 0,75 соответственно. Средний уровень затрат удержателей монет, благодаря которому цена стабилизировалась и развернулась вверх от $58 525, составил $74 811; 19 августа цена закрытия впервые вернулась выше этого уровня затрат (рис. 4), когда сама линия затрат находилась на $69 268. По цене вчерашнего дня неонериальная прибыль этих держателей составляет около 9%, показатель SOPR (Spent Output Profit Ratio) равен лишь 1,009, что свидетельствует об отсутствии волны массовой фиксации прибыли — классическая характеристика фазы накопления.
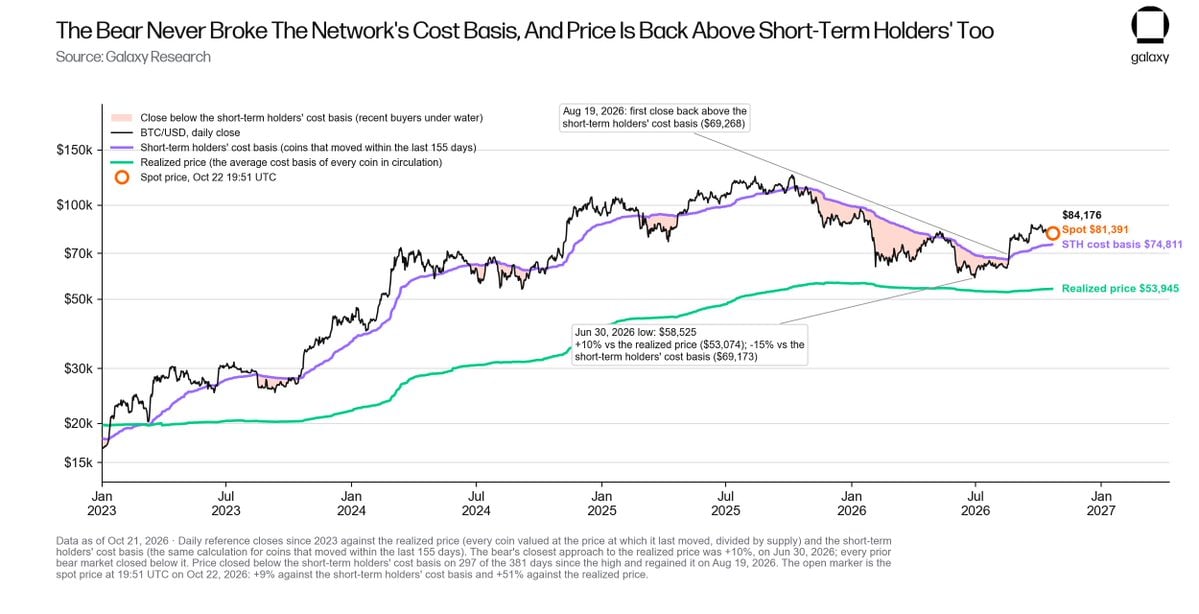
Рис. 4: Дневные цены закрытия с 2023 года относительно реализованной цены и базового уровня затрат коротких держателей. В ходе текущего медвежьего рынка цена отклонялась от реализации ближе, чем на 10%; цена закрытия вернулась выше линии затрат коротких держателей 19 августа, спотовая цена в четверг превышает данный базовый уровень примерно на 9%.
Параллельно с этим давление продавцов, сдерживавших вершину бычьего рынка 2025 года, стремительно слабеет. Объемы движимых монет старше 5 лет снижались темпами 67 тыс. BTC в месяц в 2024 году и 47 тыс. BTC в месяц в 2025 году. С октября 2024 года совокупный объем переведенных монет достиг 1,11 млн BTC — крупнейший в истории сброс древних монет за циклы, почти полностью поглощенный спотовыми ETF и публичными компаниями-казначествами цифровых активов (DAT). С началом 2026 года темпы распродаж снизились до 34 тыс. BTC в месяц, что составляет лишь половину от пикового показателя 2024 года (рис. 5).
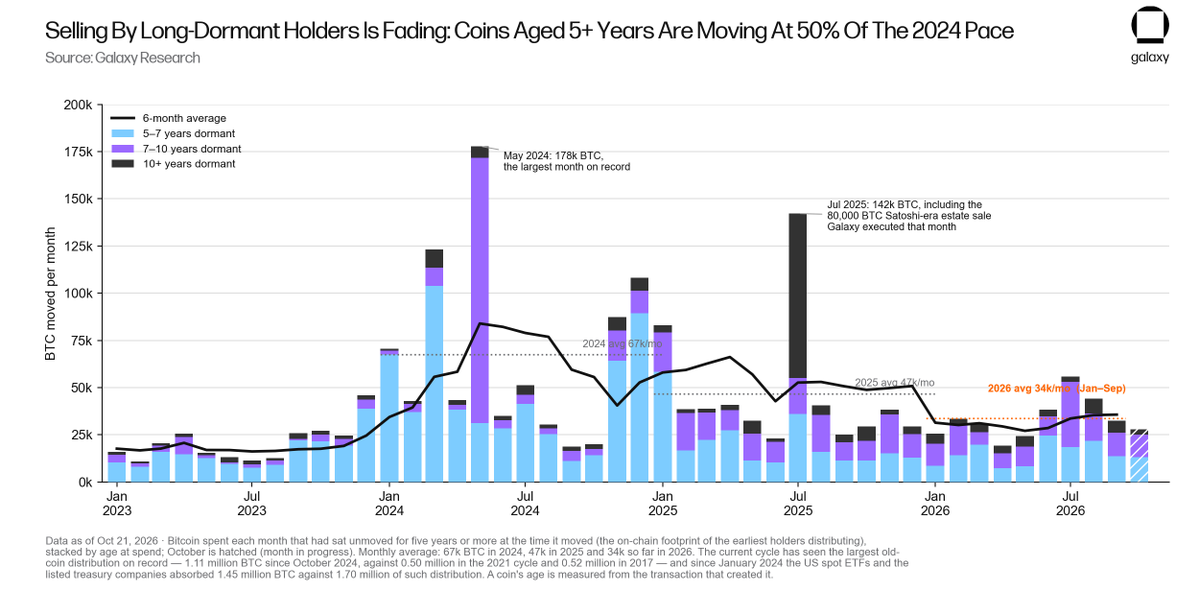
Рис. 5: Количество биткоинов, не менявших владельца свыше 5 лет, которые были потреблены в течение различных месяцев (распределено по возрасту кошельков на момент транзакции). Среднемесячный объем выбыл снизился с 67 тыс. BTC в 2024 году и 47 тыс. BTC в 2025 году до 34 тыс. BTC с начала 2026 года.
Структура капитала и позиций: Спекулятивные «быстрые деньги» уходят, долгосрочное ядро остается, другие активы уже завышены
Структура фьючерсного рынка четко демонстрирует, насколько низка доля макро-спекулятивных денежных потоков, находящихся в позициях по биткоину. Согласно данным CFTC о чистых позициях финансовых трейдеров (TFF), на пике исторических максимумов чистая лонг-позиция управляющих компаний на фьючерсах CME достигала 43,3 тыс. BTC, тогда как сейчас осталась лишь 18,4 тыс. BTC (снижение на -57%); чистая шорт-позиция леверидж-фондов (то есть короткие фьючерсные контракты, используемые для паритетного арбитража относительно спотовых ETF) также резко сократилась с 71,4 тыс. до 30,6 тыс. BTC; номинальный размер открытого интереса (OI) на весь рынок обрушился на 51% (рис. 6). Арбитражный спред, обеспечивавший щедрую доходность для указанных шорт-позиций, практически иссяк: за 30 дней до образования вершины среднегодовая ставка базиса ближних контрактов составляла 7,9%, превосходя доходность 3-месячных казначейских облигаций США на 3,9 процентного пункта; за период, завершившийся 21 октября, спред сузился до 4,8% годовых, превзойдя ОФЗ только на 0,6 процентного пункта (рис. 7). Хотя кривая форвардов еще оставляет лазейку для заработка (на закрытие 21 октября среднегодовые ставки базиса ноябрьских и декабрьских контрактов составляли около 6,3%–6,5%, превышая доходность казначейских бумаг примерно на 2 п.п. до вычета операционных расходов), арбитражеры базиса объективно не смогут собрать полную валовую прибыль. Комиссии ETF, ежемесячные затраты на ролинг и стоимость залога, заблокированного в клиринговых камарах, съедят добрую долю процента, оставляя в итоге лишь 1,5 п.п. чистой доходности сверх наличных; напротив, в месяц достижения исторического вершины аналогичная математическая модель позволяла оставлять около 3 п.п. избыточной чистой прибыли, а при доходности ближних контрактов на пике в 9,8% годовых отдача была еще выше. Как только длинные позиции по споту начнут использовать кредитное плечо через ставку SOFR с добавкой, дополнительные доходы от рычага окажутся ничтожно малы, а крошечный остаточный спред не способен компенсировать потенциальные хвостовые риски: например, в декабре 2022 года базис CME глубоко инвертировался до минус 31% годовых (рис. 7). Именно эта арифметическая инверсия доходности и риска заставила многостратегические хедж-фонды массово сворачивать позиции, а не волатильность самой цены монеты.
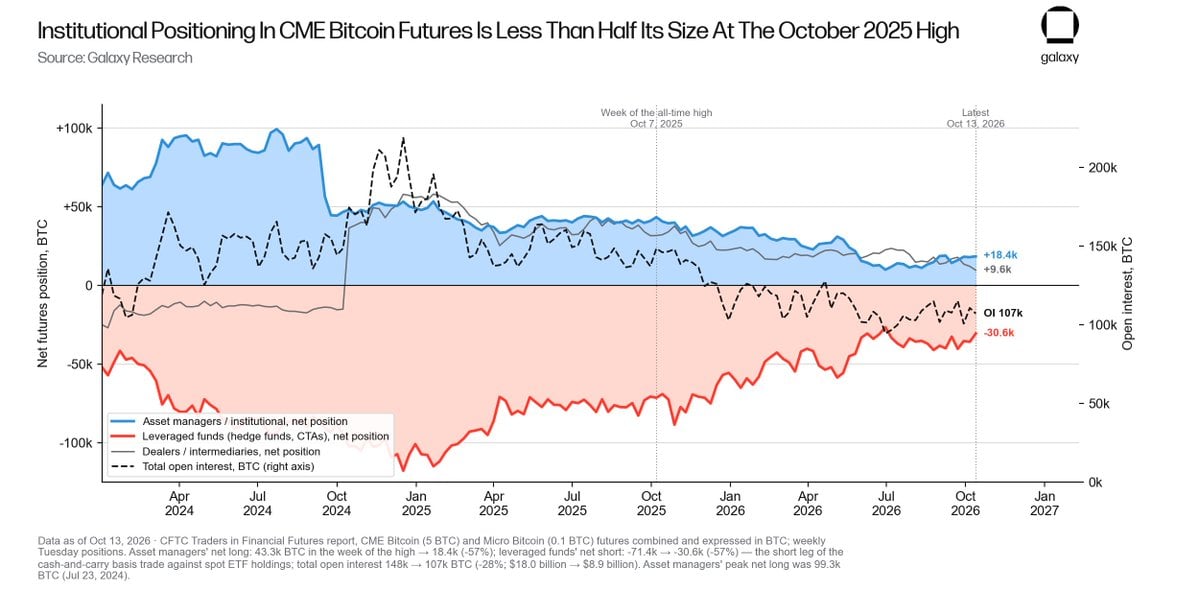
Рис. 6: Чистые позиции на фьючерсах CME по биткоину в разбивке по группам трейдеров (в BTC). Чистая позиция управляющих компаний сократилась на 57% относительно недели исторического максимума; чистая шорт-позиция леверидж-фондов также упала на 57%; открытый интерес в BTC снизился на 28%, а в долларовом выражении — на 51%.
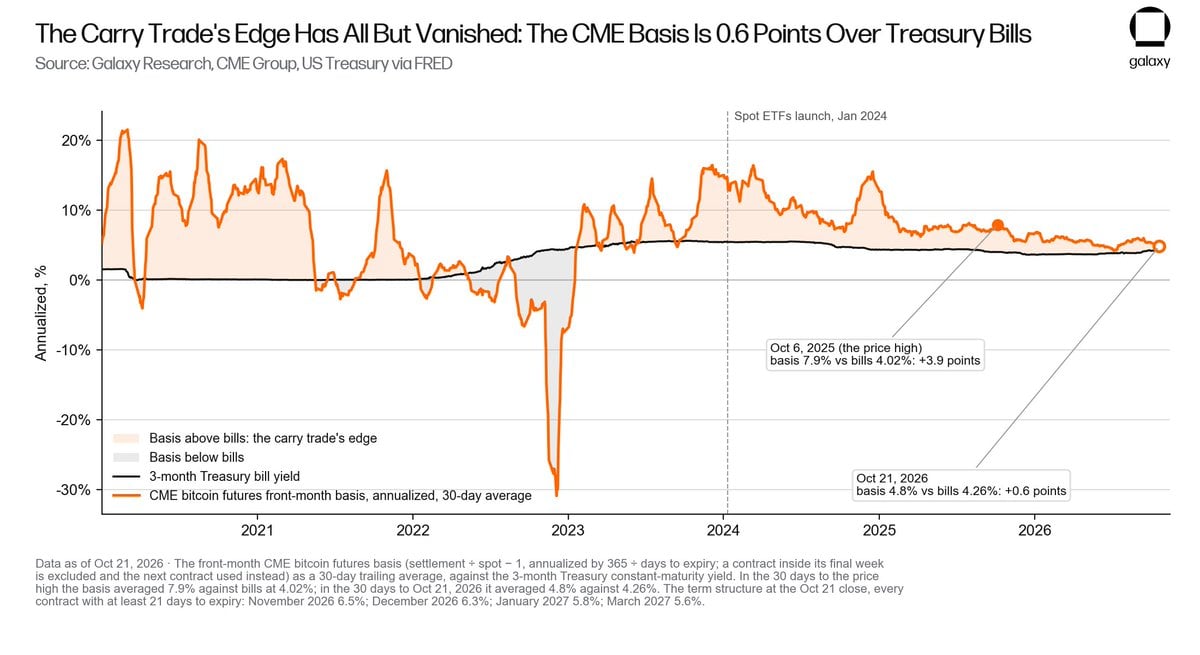
Рис. 7: Ближний базис CME с 2020 года (среднемесячная годовая) относительно доходности 3-месячных казначейских облигаций США; теневые зоны отражают зону избыточной доходности арбитража cash-and-carry над казначейскими бумагами. За 30 дней до вершины базис превышал казначейские бумаги на 3,9 п.п.; за последние 30 дней (до 21 октября) превышение составило лишь 0,6 п.п.
Ежеквартальная отчетность по форме 13F позволяет увидеть реальный портрет институциональных продавцов, которых составляют преимущественно базисные арбитражеры и макроспекулянты с короткими горизонтами. На конец последнего квартала перед достижением исторических максимумов (30 сентября 2025 года) отчетные учреждения совместно удерживали доли спотовых ETF, эквивалентные 355 тыс. BTC, однако к июню 2026 года этот показатель снизился до 307 тыс. BTC (сокращение на -14%). Уменьшение портфелей практически полностью обеспечено за счет многопрофильных фондов, использующих ETF для арбитража и торговли по импульсу, макро-хедж-фондов, кабинетов собственного базисного трейдинга и торговых счетов инвестиционных банков. Millennium Management, Brevan Howard, Goldman Sachs Group, Capula Management, Farallon Capital, D. E. Shaw, Schonfeld Strategic Advisors, Symmetry Investments и Tudor Investment Corp уменьшили свои позиции на величину от 29% до 100%, суммарно выведя 68 тыс. BTC. Эта цифра даже превышает общую чистую убыль на 48 тыс. BTC по всем 2200 отчетным учреждением в США, что означает, что остальные отчетные лица в целом увеличили свои позиции (Таблица 8). Платформы управления благосостоянием и суверенные фонды впитали сброс монет краткосрочными спекулянтами (Morgan Stanley Wealth Management, Mubadala Investment Company и Abu Dhabi Investment Authority увеличили доли; Horizon Kinetics избрала стратегию жесткого удержания); на фоне потери ценой половины стоимости (падении на 49%) невы Reporting база, состоящая из советов по управлению активами (RIAs), семейных офисов и VIP-клиентов, просела всего на 6,6% (Рис. 9). От пика до спада совокупные позиции всех спотовых ETF сократились всего на 11%, в то время как цена биткоина рухнула на 53%; с июняского минимума ETF накопили дополнительно 87 тыс. BTC нетто, тогда как шорт-позиции леверидж-фондов продолжают снижаться. Такое направление потоков явно указывает на покупку в направлении роста, а не на арбитражные денежные средства (Рис. 10).
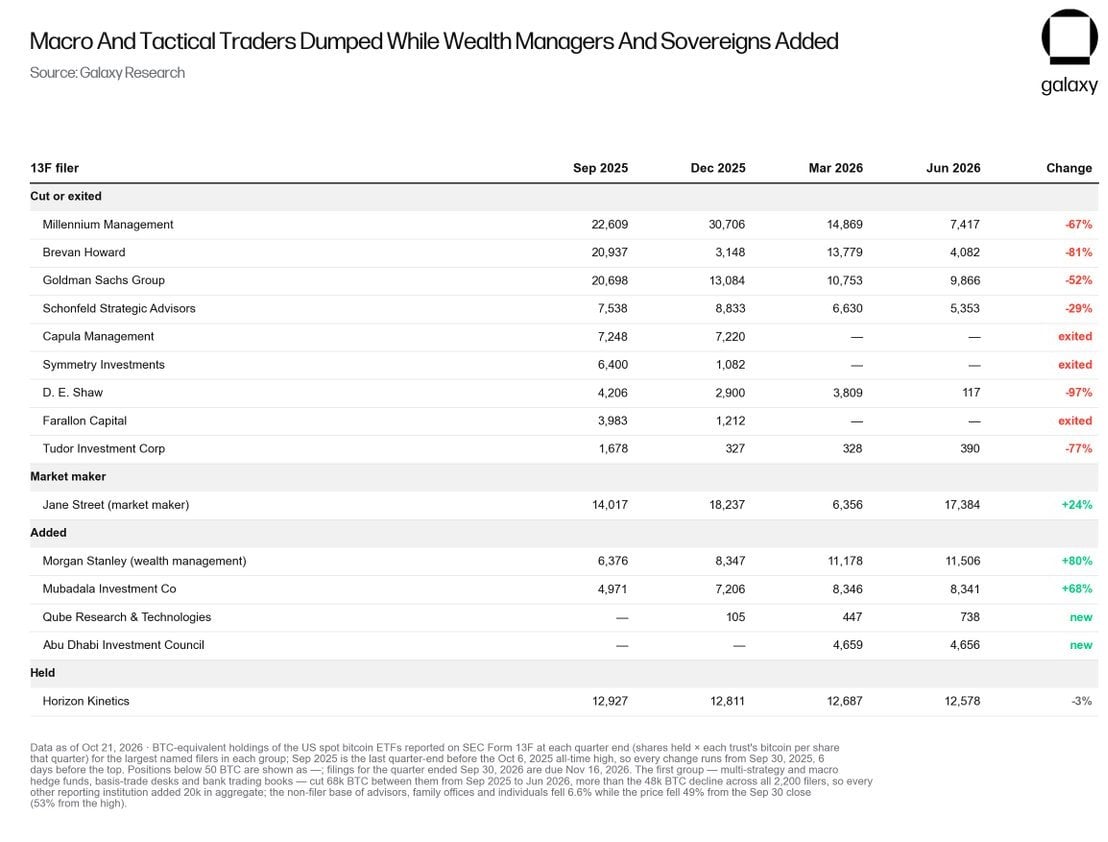
Таблица 8: Изменение позиций известных отчетных субъектов по форме 13F между концом III квартала 2025 года и II кварталом 2026 года. Первые 9 крупных хедж-фондов в группе снизили позиции на 68 тыс. BTC, что превышает совокупное снижение на 48 тыс. BTC среди всех отчетных лиц, указывая на то, что остальные субъекты формально добавили 20 тыс. BTC нетто.
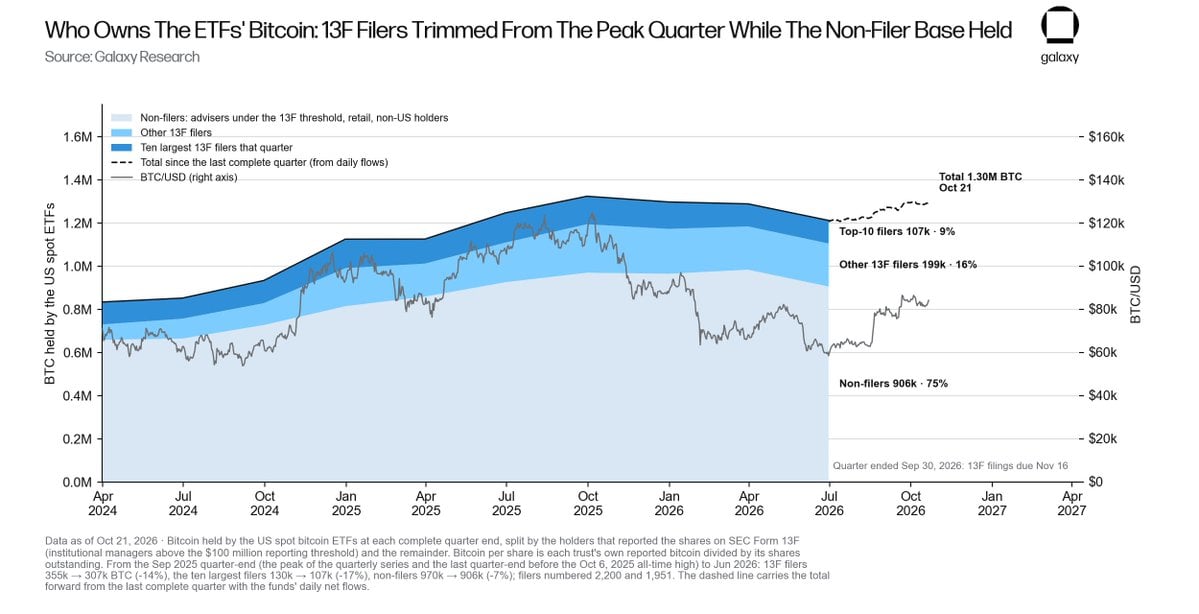
Рис. 9: Общий объем биткоина в спотовых ETF США на конец каждого полного квартала (разделяя отчетные формы 13F и прочие держатели). От III кв. 2025 до II кв. 2026 позиции отчетных форм 13F снизились на 14%, топ-10 субъектов уменьшили позиции на 17%; в процессе падения цены на 49% невы Reporting базовое хранение сократилось лишь на 6,6%.
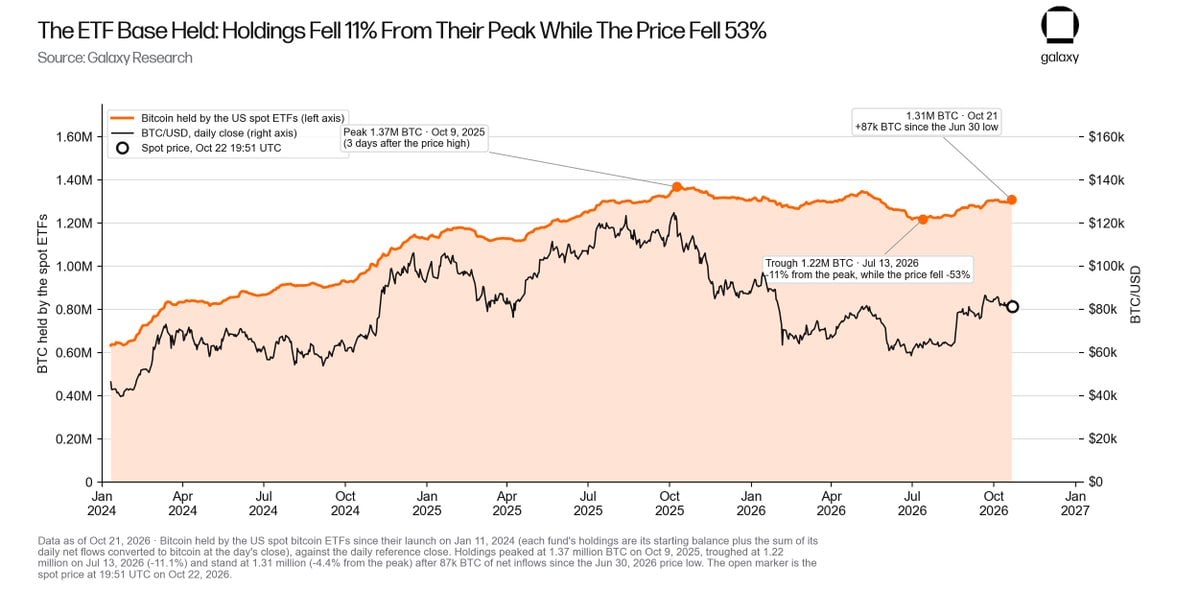
Рис. 10: Сравнение динамики объемов хранения биткоина в спотовых ETF США и цены монеты с момента запуска ETF. С пика 9 октября 2025 до минимума 13 июля объемы ETF снизились на 11%, в то время как цена монеты рухнула на 53%; с минимума в июне объемы ETF вновь увеличились на 87 тыс. BTC.
Это объясняет, почему большинство панических событий в этом году не вызвали массовых распродаж биткоина, а также создает чрезвычайно привлекательную логику относительной стоимости. Индекс S&P 500 сейчас отделяется от своего исторического максимума в 6 октября всего на 0,8%, индекс Nasdaq 100 — на 4,5%, а золото просело на 22% от январского пика. По цене закрытия в четверг биткоин ниже своего собственного исторического максимума на 35%, что означает необходимость роста всего на 53% для возврата в зону торгов годовой давности (Рис. 11). Единственным альтернативным активом для всех этих рискованных инструментов выступает наличность. Выбирая сегодня шорт акций и твердых активов, инвестор фактически делает ставку на фиатные деньги; однако эмитенты фиата давно провозгласили неизбежность их непрерывного размывания дефицитом бюджета в $2 трлн ежегодно и доходностью 10-летних Т-облигаций на уровне 5%. Именно поэтому данная позиция является единственной лишенной экономической логики на нынешнем глобальном макрофон.
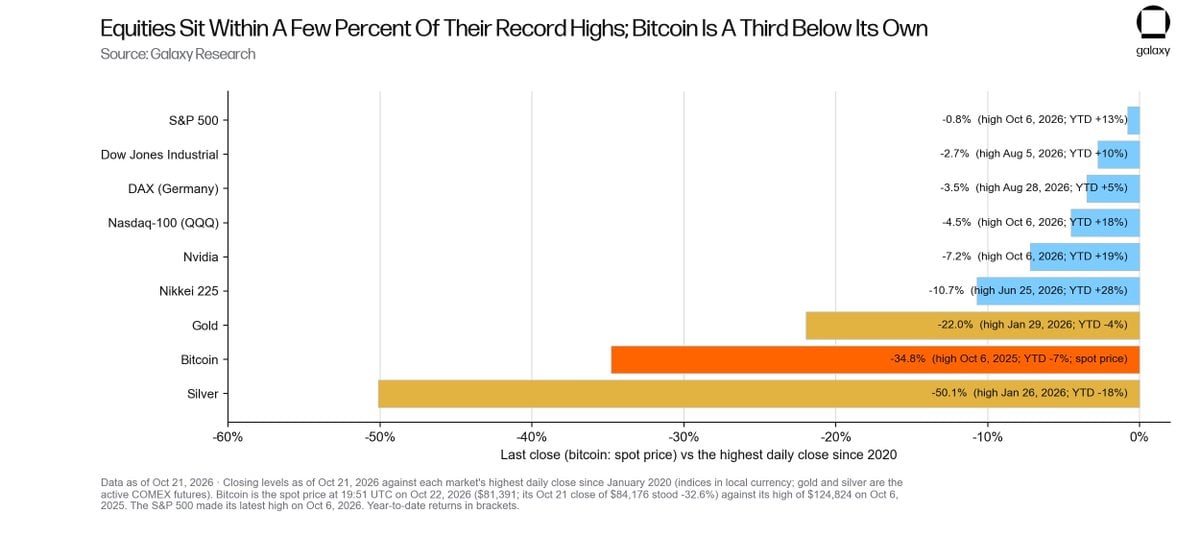
Рис. 11: Сравнение последних цен закрытия основных рынков с максимальными значениями с 2020 года (спотовая цена биткоина взята на 19:51 UTC 22 октября в размере $81 391). S&P 500 отделяется от исторического максимума в 6 октября лишь на 0,8%; цена биткоина все еще ниже собственного исторического максимума на 35%, располагая запас восстановления в 53%.
Фундаментальная логика: Аргументы в пользу девальвации фиата сильнее, чем на исторических вершинах
По состоянию на 20 октября 2026 года общий долг федерального правительства США возрос до $40,44 трлн, значительно расширившись по сравнению с $23,2 трлн в начале 2020 года; фин. год 2026 закрылся колоссальным дефицитом в $1,99 трлн, что составляет 6,2% ВВП, при этом годовые процентные выплаты правительства достигли $1,28 трлн (Рис. 12). Рынок долговых обязательств уже начинает требовать компенсацию за риск: 5 октября 2026 года доходность 10-летних облигаций США коснулась 5,31%, обновив максимум с 2007 года. Столкнувшись с инфляцией CPI в 3,7% и ростом М2 на 5,7%, ФРС в сентябре 2026 была вынуждена поднять базовую ставку до диапазона 3,75–4,00%. Суверенное правительство, обслуживающее $40 трлн долга под 5% одновременно с сохранением дефицита в 6% ВВП, испытывает нарастающее давление необходимости размывать долг посредством инфляции, причем исторические векторы неизменно ведут именно к этому сценарию. Каждый раз, когда возникают системные нагрузки на ликвидность, центрбанки вынуждены заново становиться покупателем последней инстанции, как это произошло во время пандемии 2020 года и банковского кризиса марта 2023 года.
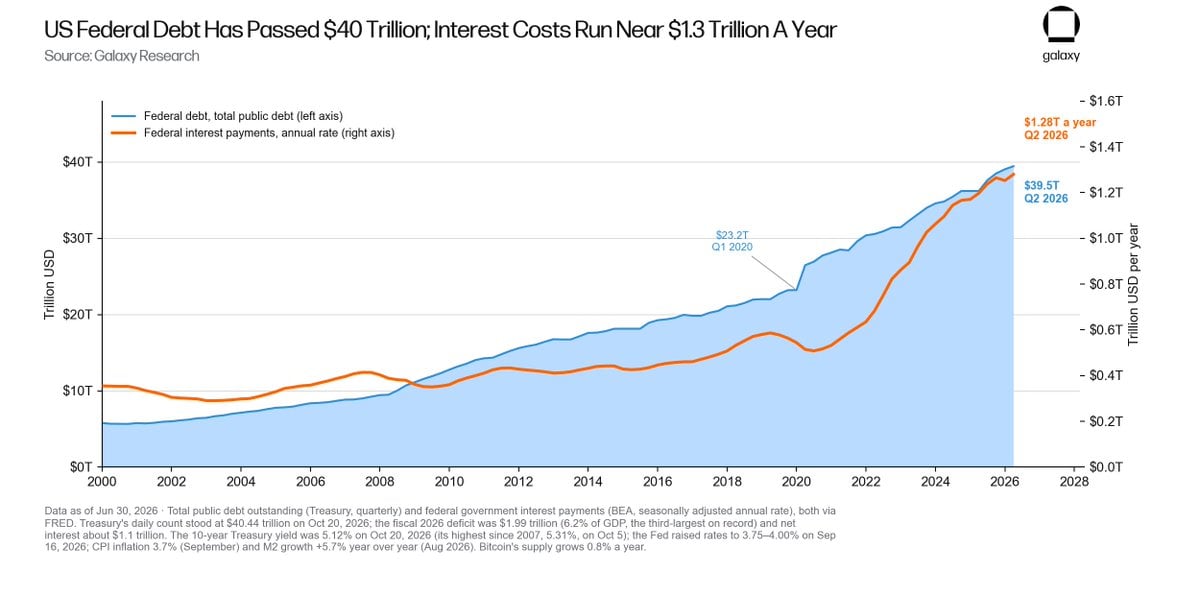
Рис. 12: Общая федеральная задолженность США и годовые затраты на проценты с 2000 года. Расходы на обслуживание федерального долга с начала 2020 года выросли в 2,4 раза.
Обычно рассматриваемая как глобальная технологическая гонка за капиталом с биткоином (стройка инфраструктуры ИИ), на самом деле функционирует как мощный двигатель девальвации валюты: Morgan Stanley прогнозирует, что в 2026 году объем долговых выпусков, связанных с ИИ, составит $570 млрд, а из примерно $1,5 трлн необходимых инвестиций в инфраструктуру к 2028 году критически потребуется внешнее финансирование. Если эти колоссальные инвестиции принесут ожидаемую отдачу, они обязательно будут сопровождаться масштабным кредитным расширением; если же инвестиции в итоге не окупились, долги неизбежно будут социализированы через систему. При любом раскладе предложение кредитных нот, претендующих на будущие богатства, будет катастрофически расширяться, что лишь дополнительно повысит внутреннюю ценность активов с фиксированным эмиссионным лимитом и независимостью от государства.
Вторая фундаментальная логика древнее любых процентных циклов: чем лучше развиваются технологии мониторинга, замораживания или изменения денежных потоков, тем синхронно возрастает спрос на валюту, которую невозможно заморозить, контролировать или изменить, в то время как ИИ делает затраты на тотальный аудит и слежку невероятно низкими. Будь то токенизированные банковские депозиты или централизованные стейблкоины, с самого проектирования они обладают возможностью мгновенной блокировки; биткоин остается единственным в мире крупномасштабным анимнимным активом без единого централизованного эмитента. По мере ускоренного перехода мировой финансовой системы к программируемым деньгам и тотальному надзору, спрос на идеальное средство защиты конечной точки будет только расти.
Эмоциональные циклы рынка: Маятник настроений в третий раз качнулся к лозунгу «Блокчейн, а не биткоин»
В предыдущих циклах мейнстрим традиционных финансов дважды страстно принимал базовые технологии, презирая при этом сам биткоин.
В 2015–2016 годах альянс R3, созданный ведущими международными банками, и знаменитая статья «Trust Machine» в The Economist сделали позицию «Блокчейн, а не биткоин» наиболее респектабельным консенсусом среди финансовой элиты. Тогда минимальная еженедельная цена закрытия биткоина составляла всего $231, а следующие вершины бычьего цикла были выше минимумов на колоссальные 83 раза.
В 2018–2019 годах дискурс трансформировался в «Блокчейн, а не криптовалюта». Проекты JPM Coin от JPMorgan и Libra от Facebook были представлены громко, в то время как биткоин, опустившись до отчаянного минимума в $3 195, воспринимался мэйнстримом как умирающий актив. Тем не менее, последующие вершины бычьего цикла превосходили данное дно еще в 20 раз.
Новая версия 2026 года звучит как «Стейблкоины и токенизация, а не биткоин»: крупнейшие банки активно тестируют токенизированные вклады, законопроект CLARITY столкнулся с препятствиями в процедуре завершения дебатов 15 сентября, а генеративный ИИ практически монополизирует нарратив роста всего рынка. Историческая закономерность говорит, что при столь крайних отклонениях маятника настроений биткоин обычно фиксируется в рамках одного года от минимума цикла (Рис. 13).
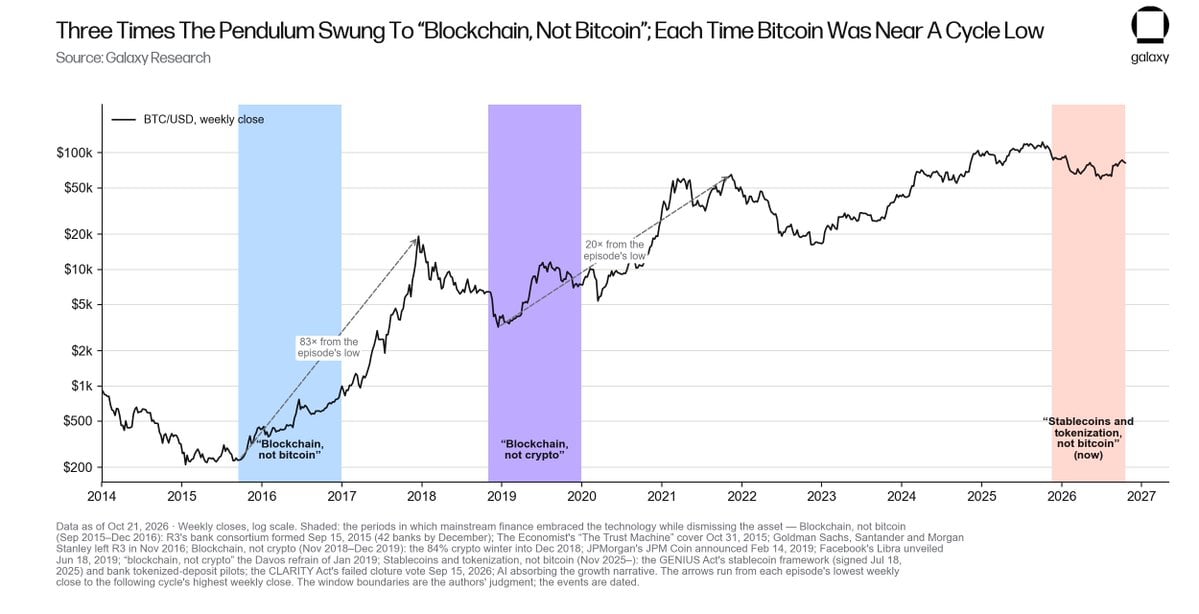
Рис. 13: Недельные графики цен исторических периодов, когда основные финансовые учреждения принимали технологию, отвергая нативные активы. В предыдущих двух волнах биткоин впоследствии сформировал абсолютные вершины цикла, превысившие дна в 83 и 20 раз соответственно.
Этот перекос 2026 года зеркально отображается в ончейн-данных: долларская ликвидность мигрировала в блокчейны колоссальными масштабами. С начала 2024 года объем циркулирующих стейблкоинов во всей сети вырос на 129%, достигнув огромных $304 млрд. В то же время цена ключевого актива, на который изначально ориентировались эти блокчейн-треки для обеспечения и расчетов — биткоина — все еще на треть ниже своего исторического максимума (Рис. 14). Это наглядно доказывает, что огромное количество «сухого пороха» (капиталов ожидания) просто осело внутри криптоэкосистемы в ожидании момента, совершенно не покидая рынок окончательно.
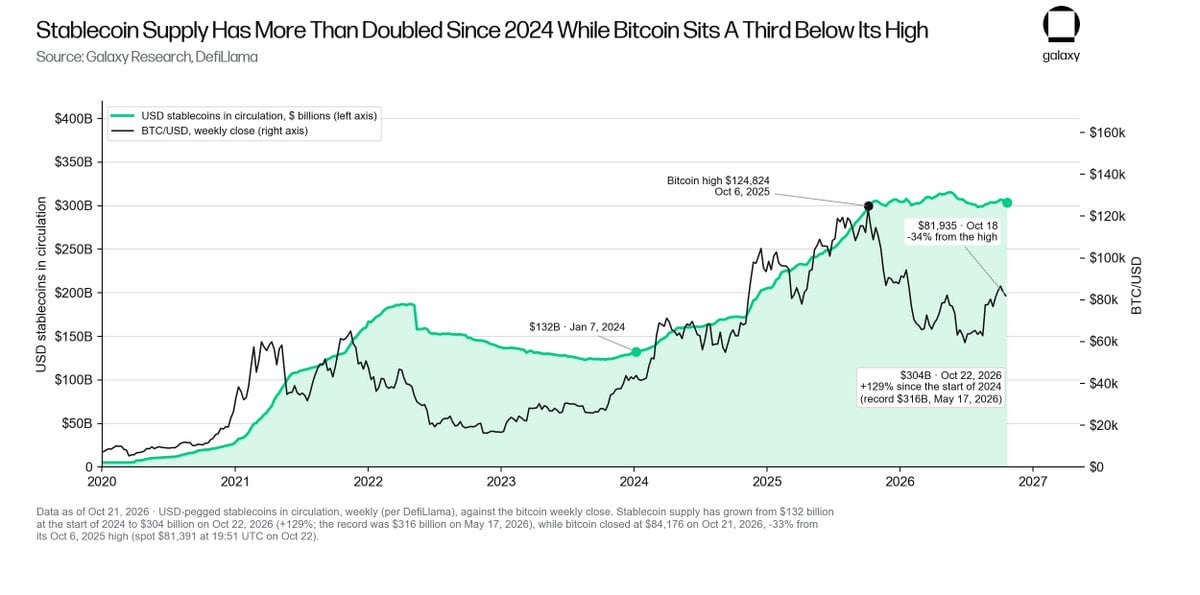
Рис. 14: Динамика предложения долларовых стейблкоинов (Источник: DefiLlama) относительно еженедельных цен закрытия биткоина. С начала 2024 года предложение стейблкоинов выросло на 129% до $304 млрд, в то время как цена биткоина все еще на 35% ниже исторического максимума.
Данные веб-поиска дополнительно подтверждают полную холодность рынка: 13 октября 2026 года индекс популярности Google по запросу «Bitcoin» рухнул до многолетней отметки; Индекс страха и жадности Alternative.me, достигавший высоты 71 в октябре 2025 года, понизился до экстремального нуля 5 в феврале 2026, а в июне при донотации цикла составил лишь 15; нетто-поток средств в спотовые ETF в этом месяце почти замер на нулевой плоскости. Однако в среде абсолютного равнодушия всего рынка биткоин тихо подскочил на 39% от дна. Это классический канун бычьего рынка: актив игнорируется большинством, недопродан институциями, но плавно набирает обороты вверх.
Потенциальные риски и механизмы смягчения
Риск отката: Биткоин может продолжать снижаться в любой момент. При резком падении глобальных традиционных рынков (например, из-за тревоги вокруг краха пузыря ИИ или внезапного геополитического конфликта) биткоин также может столкнуться со сжатием ликвидности и давлением откатов.Механизм смягчения: В 4 случаях последующего возвращения выше 50-недельной скользящей после длительного пробоя худшее еженедельное закрытие никогда не падало ниже уровня пробоя более чем на -8,4% (Рис. 2), а глубина каждого следующего медвежьего рынка исторически была заметно меньше предыдущего (Рис. 15). Триггер нашей линии предупреждения по риску: если еженедельная цена закрытия вновь упадет ниже 50-недельной скользящей ($76 540, что на 6% ниже спотовой цены вчера) и не сможет вернуться выше на протяжении месяца, это будет означать сбой паттерна восстановления. Кроме того, экстремально низкая концентрация макроспекулятивных капиталов в BTC значительно снизит сопутствующее воздействие коррекций традиционных рисковых активов на биткоин.
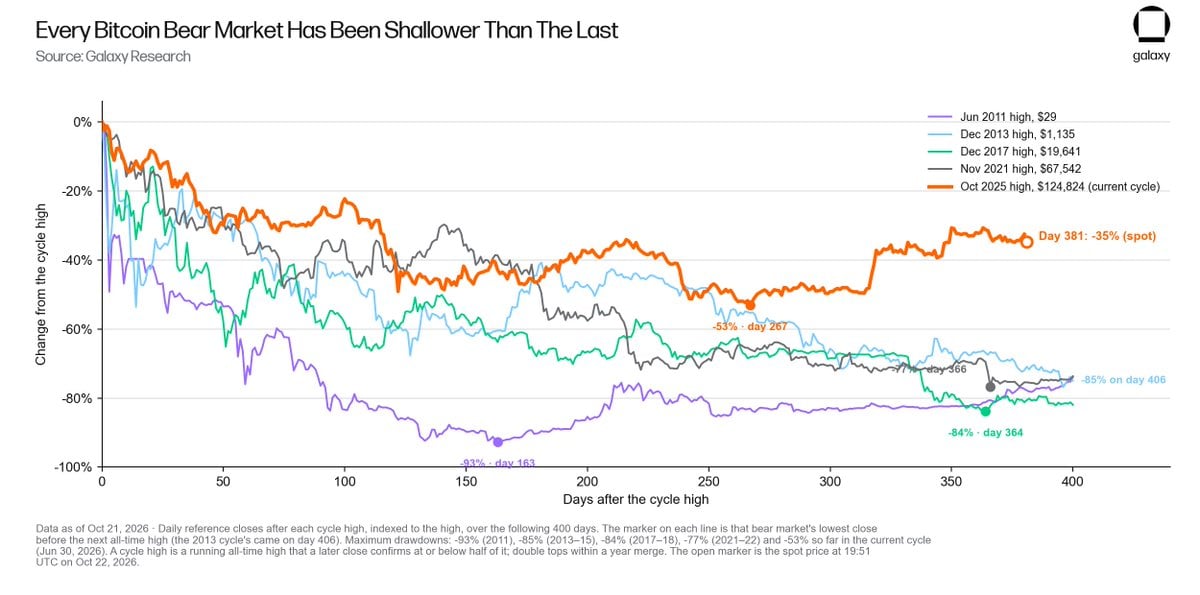
Рис. 15: Глубина откатов от исторических максимумов в рамках каждого цикла (за 400 дней). Максимальный откат в 53% данного цикла стал самым мелким за всю историю регистрации; к 381-му дню спотовая цена откатилась от исторического максимума на меньшие -35%.
Риски ИИ: Я считаю, что искусственный интеллект создает три возможных пути передачи рисков отрасли: Во-первых, конкуренция за ликвидность в виде вакуума капитала (индекс Nasdaq 100 вырос на 18% с начала года, в то время как биткоин просел на 7%); Во-вторых, автоматизированные кибератаки и сложный социнженерный обман, усиленный ИИ (в 2025 году объем украденных криптоактивов во всем интернет достиг $3,4 млрд, и лишь в третьем квартале 2026 года похищено на сумму около $1,1–1,3 млрд, включая атаку на Bitget стоимостью $387,5 млн, хищение ~$91 млн через каналы дистрибуции аппаратных кошельков Ledger с предустановленными бэкдорами, а также кражу 1837 BTC с 9218 адресов за счет эксплуатации уязвимостей энтропии seed-фраз Coldcard); В-третьих, цепная реакция ликвидации рисковых макроактивов из-за возможного раздувания пузыря ИИ.Механизмы смягчения: Ни одно из перечисленных инцидентов безопасности не поставило под угрозу протокольную безопасность самого биткоина; пострадали лишь централизованные биржи, третьесторонние вендоры, аппаратные устройства или сами конечные пользователи; строительство инфраструктуры ИИ критически зависит от долгового финансирования и налоговых льгот (в этом году выпущено около $570 млрд связанных с ИИ облигаций, а налоговая политика с июля 2025 года разрешает полное списание затрат на серверы и чипы в год покупки, что создаст оценочный бюджетный дефицит $3,63 трлн на горизонте десятилетия), что дополнительно усугубляет федеральный дефицит и делает активы с фиксированным предложением еще дороже; кроме того, ИИ не подрывает математические основы алгоритма хеширования SHA-256 или эллиптической криптографии. Даже если пузырь ИИ лопнет и надавит на рынок, ФРС в конечном итоге будет вынуждена снова открыть кран с ликвидностью, что лишь подтвердит и усилит базовую логику биткоина, а не опровергнет её.
Риски квантовых вычислений: В настоящее время 7,1 млн BTC (что составляет 35% от общего предложения) хранятся в выводах UTXO, чьи публичные ключи непосредственно раскрыты в цепи (Рис. 16). Однако на практике Квантового компьютера, способного реально взломать криптографию (CRQC), пока не существует: максимальный ключ эллиптической кривой, успешно взломанный на текущем квантовом оборудовании, имеет длину всего 15 бит, тогда как биткоин использует криптографическую стойкость 256 бит; новейший квантовый процессор Google обладает лишь 105 физическими кубитами, что далеко от как минимум 500 тысяч физических кубитов, необходимых для взлома, как указано в собственной научной работе Google в марте 2026 года. В специальном отчете Galaxy Research от марта 2026 года «Биткоин уверенно готовится к вызовам квантовой эпохи» четко указано: «Квантовые риски реальны и уже полностью осознаны индустрией; лучшие эксперты мира прилагают максимум усилий для подготовки защитных мер». Соответствующие разработчики получилиample funding: спецификация выходного типа BIP-360 с антиквантовыми свойствами официально слита в код еще в феврале 2026 года; фонд Bitcoin Quantum Readiness Initiative, основанный Galaxy, обязуется вложить до $5 млн; абиткоин Security Alliance из 9 отраслевых организаций (включая Galaxy) обязалась предоставить $15 млн в течение трех лет. Каждое традиционное банковское учреждение и финансовый институт сталкивается с одинаковым квантовым таймером обратного отсчета для своей базовой криптографии, тогда как решения биткоина по миграции, скорее всего, станут мировым образцом самых продвинутых и обеспеченных фондами систем.
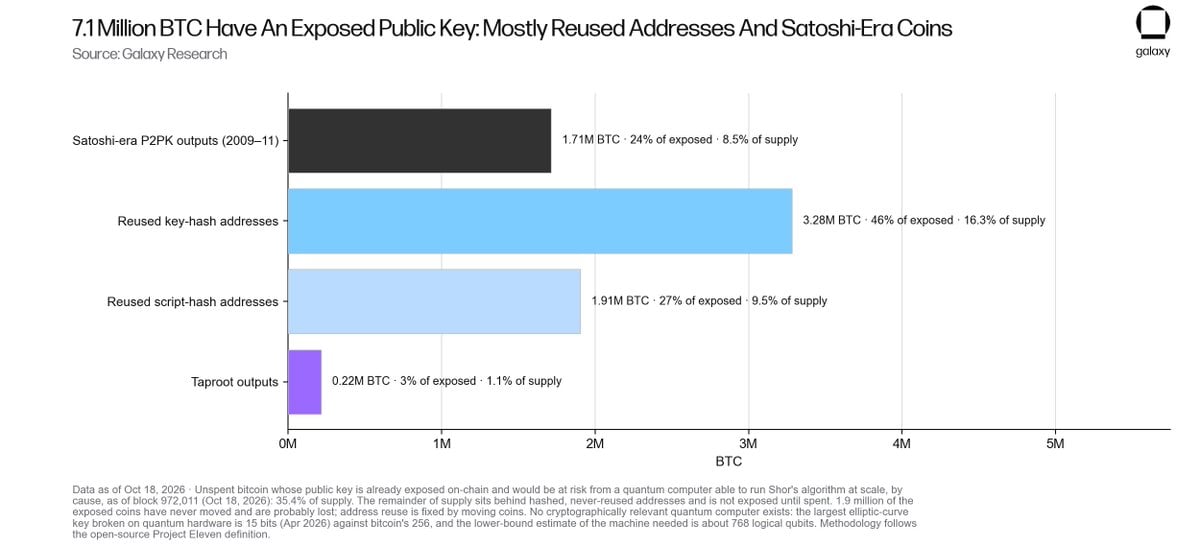
Рис. 16: Не потрёченные выходы биткоина (UTXO), чьи публичные ключи уже опубликованы в сети (разбитые по источникам). Общее количество в 7,1 млн BTC (35,4% всего сетевого предложения) имеют раскрытые ключи, из них 1,7 млн являются ранними выходами Pay-to-Public-Key (P2PK) со стороны Сатоши Накамото.
Какие сигналы могли бы перевернуть наш бычий тезис
Сигналами, способными опровергнуть нашу бычью позицию, могут стать: еженедельная цена закрытия упадет ниже 50-недельной скользящей ($76 540) и не сможет вернуться в течение месяца; совокупное хранение в спотовых ETF в США упадет ниже минимума в 1,22 млн BTC, зафиксированного 13 июля; появится реалистичный и достоверный план практических квантовых вычислений с расшифровкой кодов, имеющий конкретные сроки; либо произойдет внезапное и существенное улучшение состояния федерального бюджета США с резким сокращением дефицита. На практике ни один из этих сценариев пока не дает даже намека на реализацию.
Мы твердо верим, что основное дно цикла сформировано, давление продаж со всех сторон значительно ослабло, фундаментальная логика макроэкономической девальвации валюты стала крепче, чем когда-либо прежде, а поверхностные спекулянты, следующие толпе, практически покинули рынок. Всё это является основой нашей уверенной бычьей позиции на будущее биткоина.
Биткоин уже вполне доказал свою способность пробивать уровни не ниже $125 000, и у нас нет никаких оснований сомневаться в его возможности вновь отбить эту высоту; на самом деле, общая техно- и макро-картина сейчас весьма благоприятна.
Алекс Торн, глава глобальных исследований Galaxy
Нью-Йорк
22 октября 2026 года
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @galaxyhq