Помимо низкой обращаемости и высокой FDV: как выглядят более эффективные модели эмиссии токенов?
Авторы: Джош Ризман, Слейтер Сантер (GSR)
Перевод: TechFlow
TechFlow: Модель выпуска токенов с низким объемом обращения и завышенной оценкой поэтапно уходит в прошлое, на что указывает поведение рынка: медианный показатель падения за год превышает 80%. Исследование от GSR с помощью данных вскрывает первопричины этой проблемы и предлагает ряд практических альтернативных решений, которые окажутся полезны как для команд проектов, так и для ранних инвесторов.
Ключевые моменты
- Исследовательская команда GSR совместно с консультантами систематизировала каждый случай листинга токенов на основных биржах с 2013 года: более 2300 выпусков, охватывающие показатели эффективности каждого запуска, объем обращения, полностью разводненную капитализацию (FDV), сектора рынка и т.д.
- С эпохи ICO объемы обращающихся токенов при выпуске сократились вдвое. Медианный показатель оборачиваемости на момент листинга упал с 38% в 2017 году до 13% в 2020 году, после чего лишь частично восстановился.
- По мере роста оценочной стоимости выпуска медианный объем обращения стабильно снижается: для токенов с FDV ниже 10 млн долларов он составляет 97%, а для токенов с FDV свыше 1 млрд долларов — всего 14%.
- Наименьшую доходность демонстрируют выпуски стоимостью в миллиарды долларов. Для токенов с FDV свыше 1 млрд долларов, вышедших на рынок, медианная доходность через год составила −81%. Выпуски с оборачиваемостью ниже 20% обесценились примерно на 75% за год, тогда как выпуски с оборачиваемостью от 30% до 50% снизились лишь на 45%.
- Это перестало быть исключительно проблемой криптоиндустрии. Рынок акций также сместился в ту же сторону: компании дольше остаются приватными, инсайдеры накапливают активы до того, как они станут доступны широкой публике, а IPO с 2019 года регулярно отстают от рынка при расчете доходности за трехлетний горизонт удержания.
- GSR является активным участником первичных и вторичных рынков токенов. Наша деятельность включает маркетмейкинг и обеспечение ликвидности, консалтинг по эмиссии и листингу, а также предоставление услуг OTC-исполнения, исполнения крупных сделок и управления концентрированными позициями для фондов, команд и ранних инвесторов.
Реальность токенов с низким объемом обращения и высокой FDV неоднократно подтверждалась на практике. Токен, выходящий на рынок с высокой полностью разводненной рыночной стоимостью и ничтожно малой долей обращающегося предложения, может краткосрочно расти, но в долгосрочной перспективе неизбежно будет постоянно терять ценность. Тем не менее, нам хотелось бы глубже понять динамику этого процесса, как для наших клиентов, так и для нас самих: определяет ли оборачиваемость средний доход после листинга, существует ли корреляция с FDV, и как может выглядеть решение данной модели.
Совместно с консультационной командой исследовательский отдел GSR систематизировал каждый случай листинга на основных биржах с 2013 года — это первый подобный набор данных, охватывающий более 2300 выпусков токенов. Обнаруженная нами ситуация не вызывает оптимизма. Мы отслеживали абсолютно каждый запуск токена в истории, что означает включение в наш набор данных «мертвых» и делистнутых активов; следовательно, эти цифры не искажены эффектом выжившего. Медианный показатель листинга на бирже падает ниже цены размещения в течение 3 дней и теряет 50% к 90 дню. Очевидно, что недавние токенические выпуски разочаровывают покупателей. Почему данная структура неминуемо приводит к таким результатам, и каким должен быть оптимальный выпуск?
Оборот снизился вдвое, оценка нет
Эпоха ICO характеризовалась множеством проблем, но она выдавала токены широкой публике. В 2017 и 2018 годах медианный объем обращающихся токенов при первом листинге составлял от 38% до 41%. Когда ужесточение регулирования сместило фокус привлечения средств в сторону приватных продаж, модель изменилась на противоположную: оценку определяли раунды венчурного капитала, вместо публичных продаж начали доминировать программы реферальных баллов и эирдропы, и к 2020 году медианный оборот на момент листинга рухнул до отметки около 13%. С тех пор он восстановился лишь частично, оставаясь в большинстве лет на уровне 10–20%.
Однако анализ исключительно цифр оборота способен недооценить масштаб проблемы, поскольку оборачиваемость необходимо оценивать в связке с капитализацией. Освобождение 5% предложения токена общей стоимостью менее 50 млн долларов оказывает значительно меньшее влияние, чем освобождение 5% предложения токена стоимостью в миллиард долларов.

Медианный показатель оборота при листинге закономерно снижается по мере роста FDV выпуска: 97% для токенов ниже 10 млн долларов, 28% для диапазона 10 млн–100 млн долларов, 16% для 500 млн–1 млрд долларов и 13% свыше 1 млрд долларов. Чем выше оценка, тем тоньше объем обращения. Очевидно, это не совпадение, а уже укоренившаяся модель в нашей отрасли.
Почему эти выпуски теряют ценность
Пока обращается лишь небольшая часть предложения, даже умеренный спрос способен разогнать общую стоимость токена. Все участники эмиссии получают выгоду в первый день. Венчурные инвесторы фиксируют стоимость своих позиций по цене листинга, команды оценивают свои доли по той же цене, а биржа получает в портфель ключевой актив. Единственные контрагенты, чья выгода возрастает именно при изначально заниженной оценке токена, — это покупатели.
Затем приходит график разблокировки, и предложение, исключенное из текущего оборота, начинает поступать на рынок согласно заданному графику, сталкиваясь с ценовым уровнем, который был найден рынком лишь на основе крошечной части предложения. Для этого не нужно никого подводить к злонамеренным действиям. Сама архитектура гарантирует, что стимулы будут вести к одному и тому же результату.
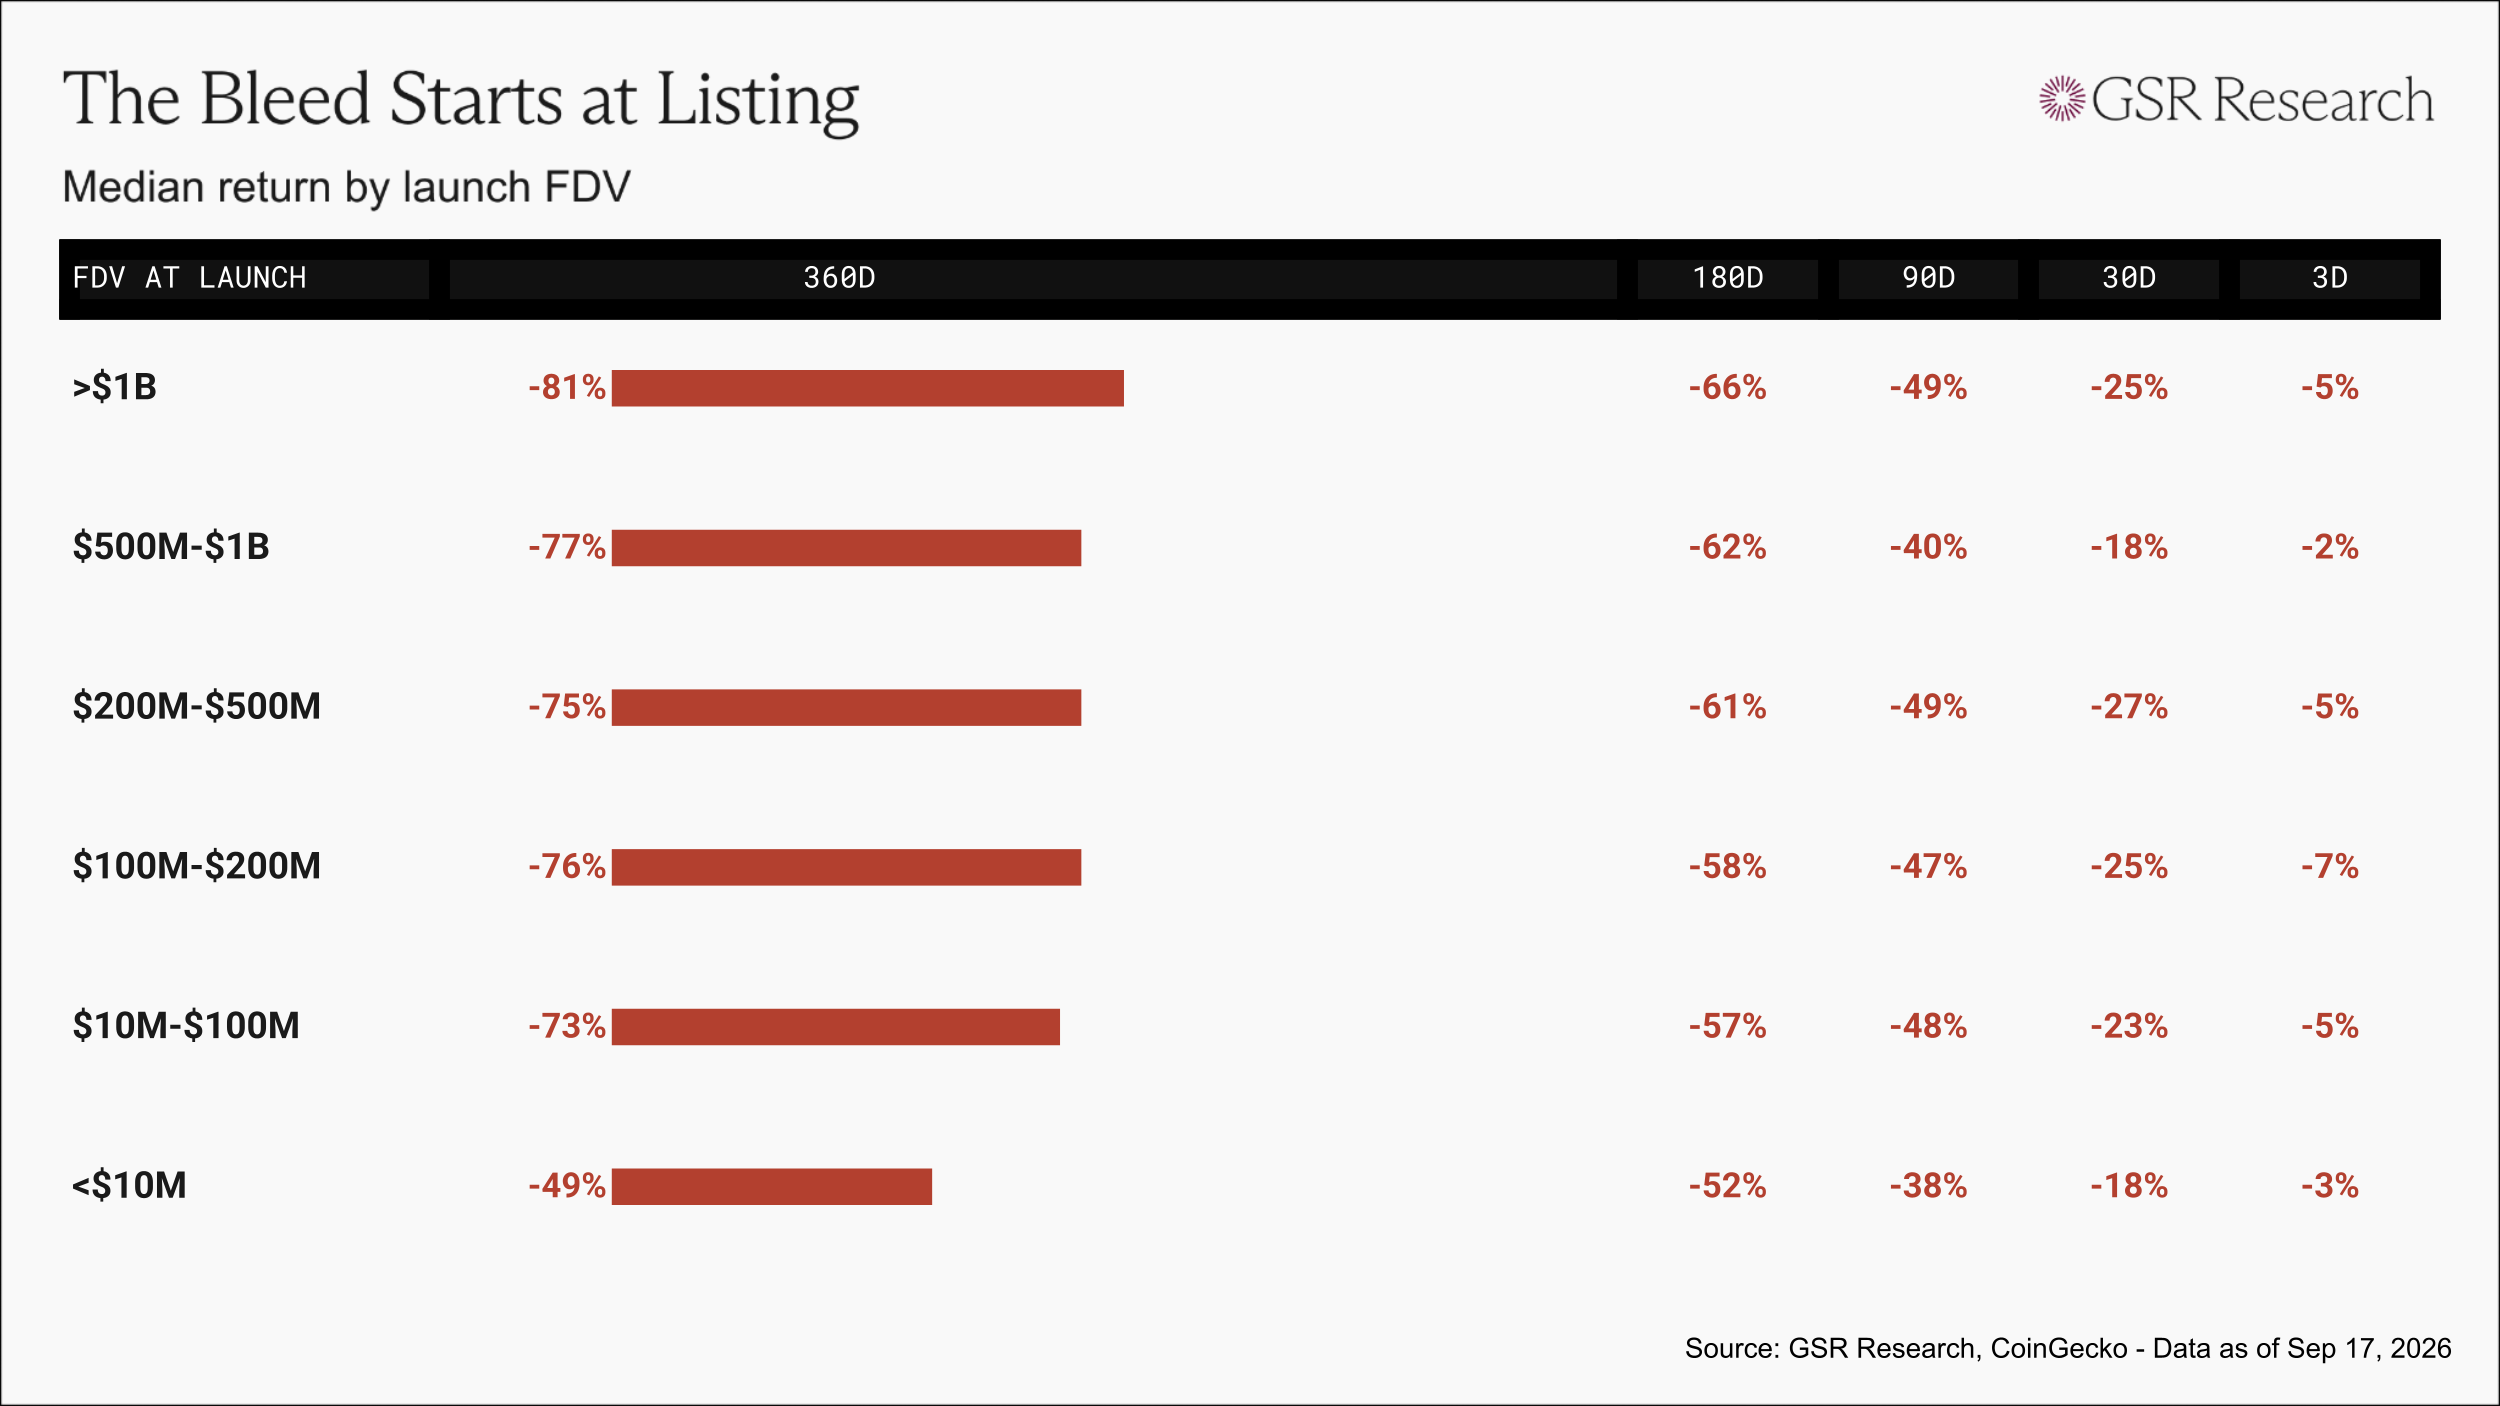
Согласно нашим данным, медианный показатель листинга опускается ниже цены размещения в течение 3 дней, теряет примерно пятую часть или четверть стоимости за месяц и почти наполовину падает к 90 дню. В проектах с FDV свыше 1 млрд долларов медианная вложенная сумма сокращается до 0,19 доллара спустя 360 дней после выпуска.
Фондовый рынок также сместился в ту же сторону
Модель с низким оборотом и высокой FDV традиционно считалась уникальной проблемой криптоиндустрии. Однако в последние годы публичный фондовый рынок также дрейфовал в схожем направлении: компании вроде SpaceX сохраняли статус частных в течение десятилетий, инсайдеры и поздние фонды накапливали акции при постоянно растущей оценке, чтобы в конечном итоге при выходе на биржу предложить широким инвесторам лишь небольшую долю бизнеса. При расчёте стратегии Buy & Hold на трехлетний срок, каждая группа IPO начиная с 2019 года демонстрировала отставание от рынка, причем результаты за последние несколько лет оказались одними из худших в истории.
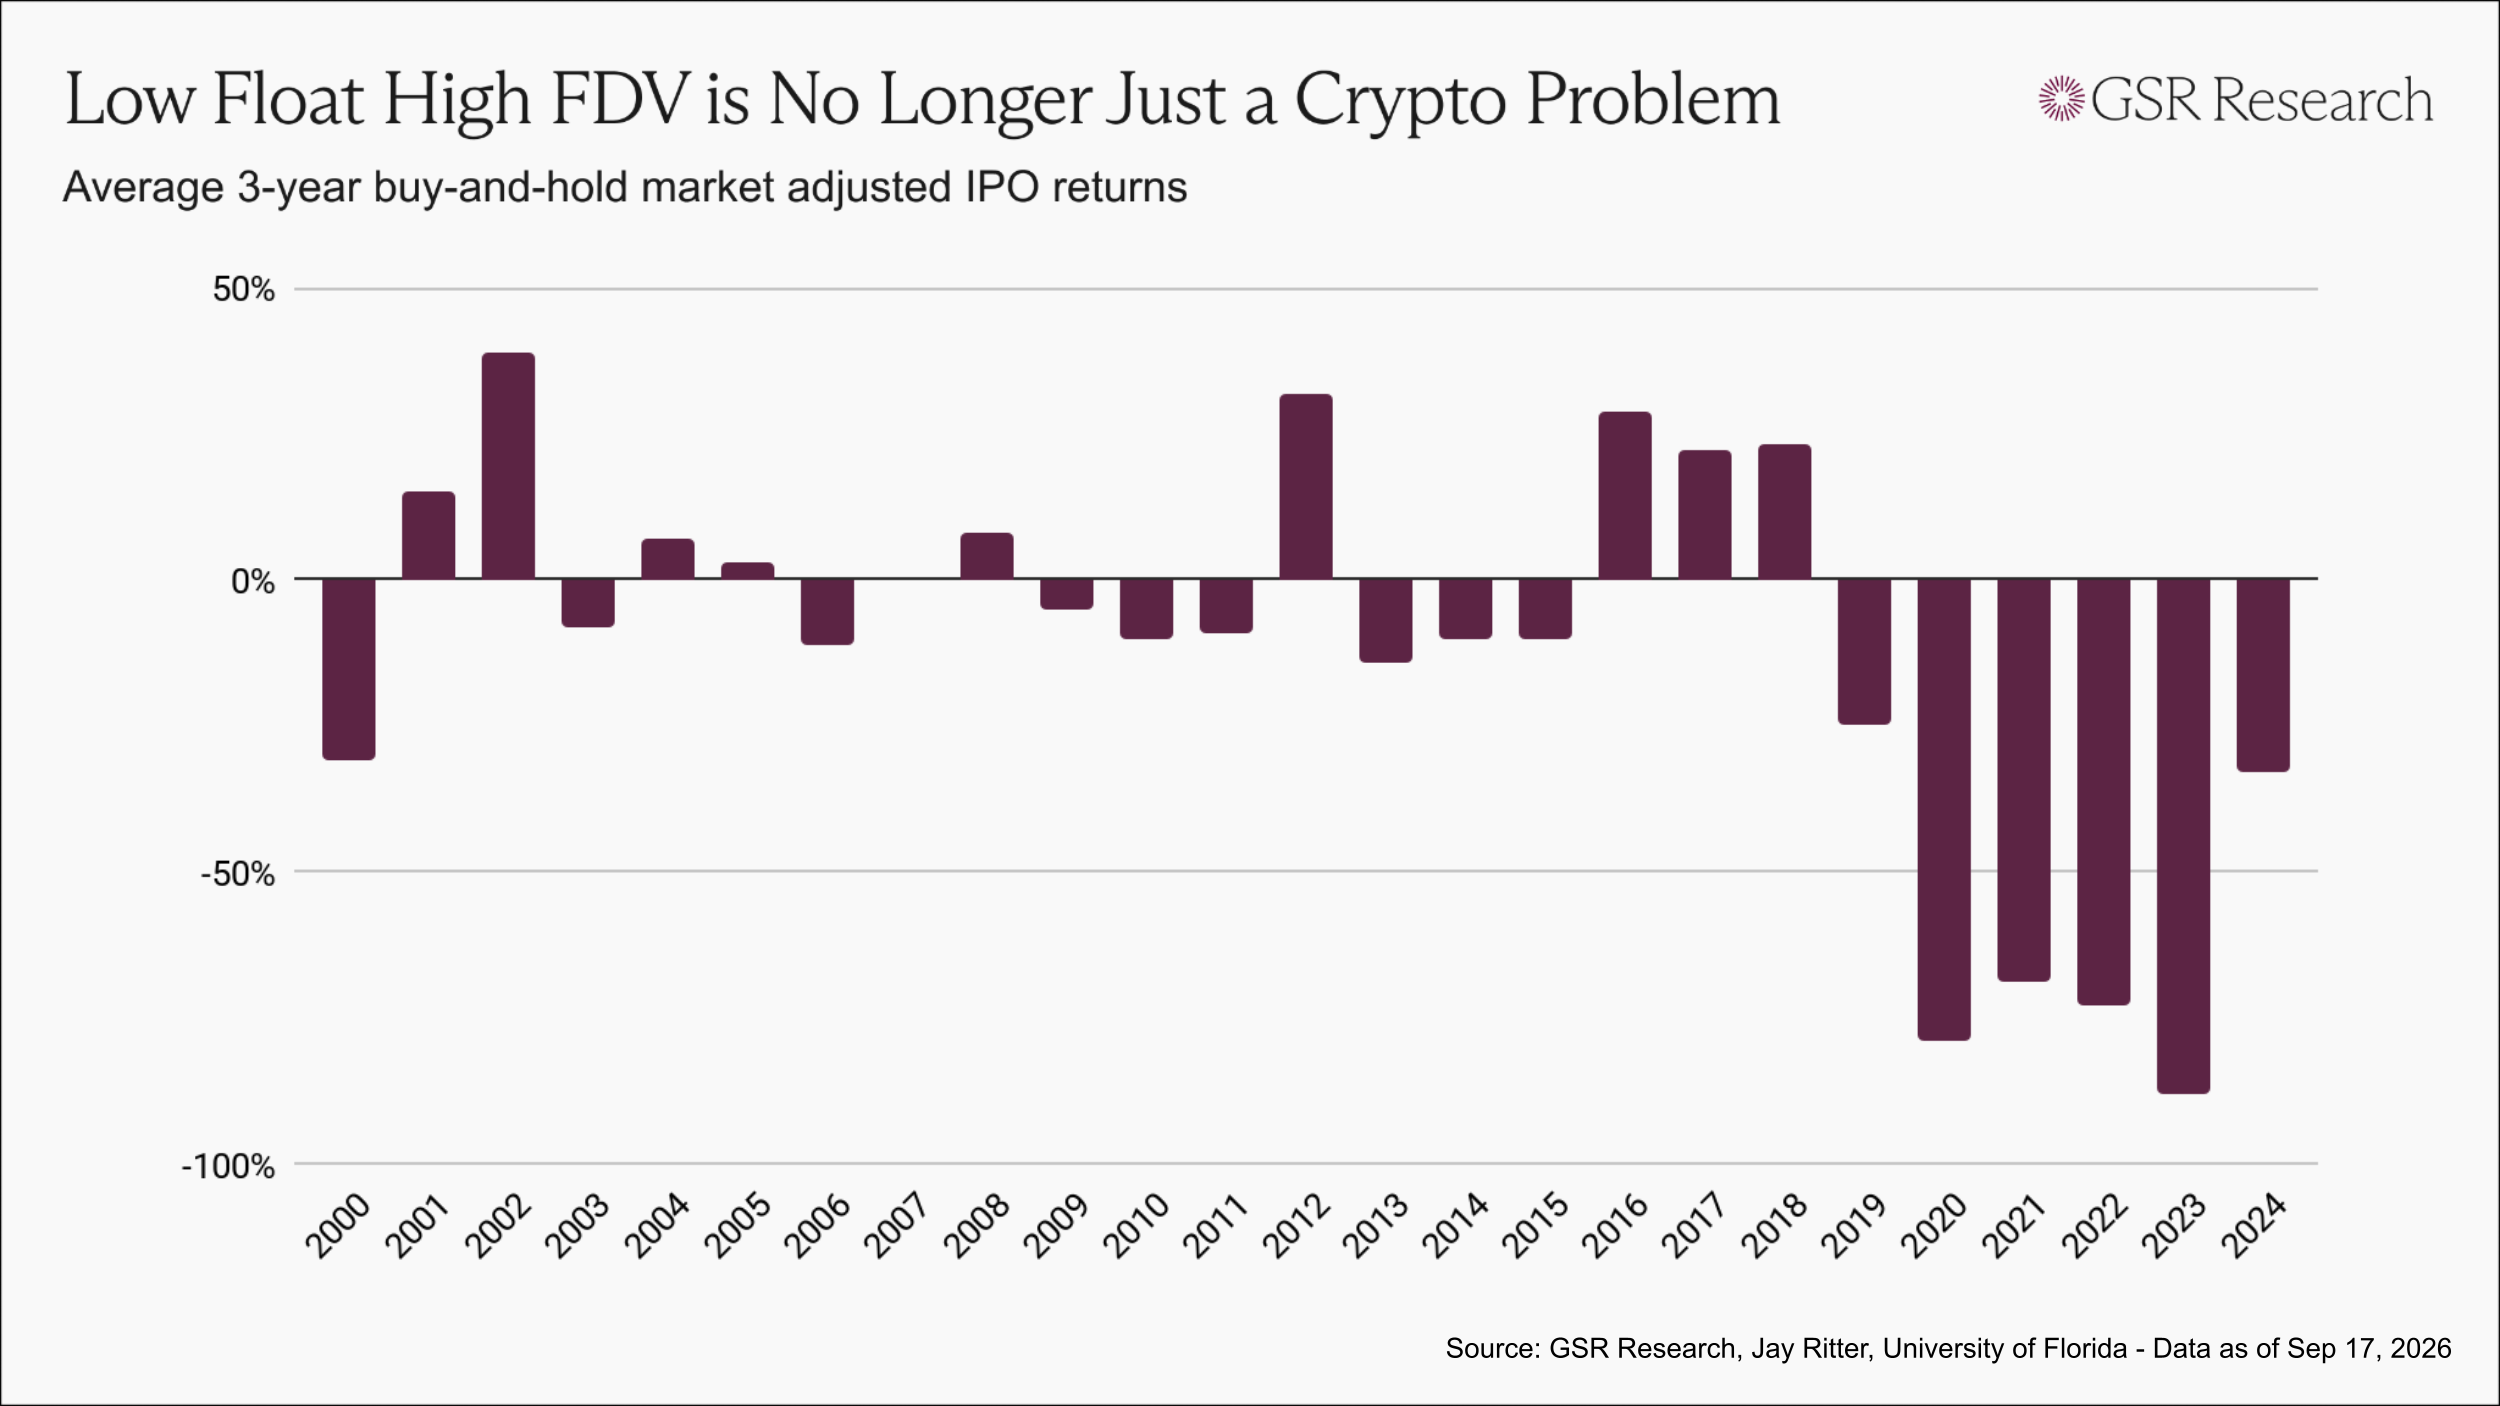
Проблема токенных эмиссий в криптопространстве — это по сути проблема современных первичных размещений акций, лишь с гораздо более быстрым графиком разблокировки и меньшей прозрачностью раскрытия информации.
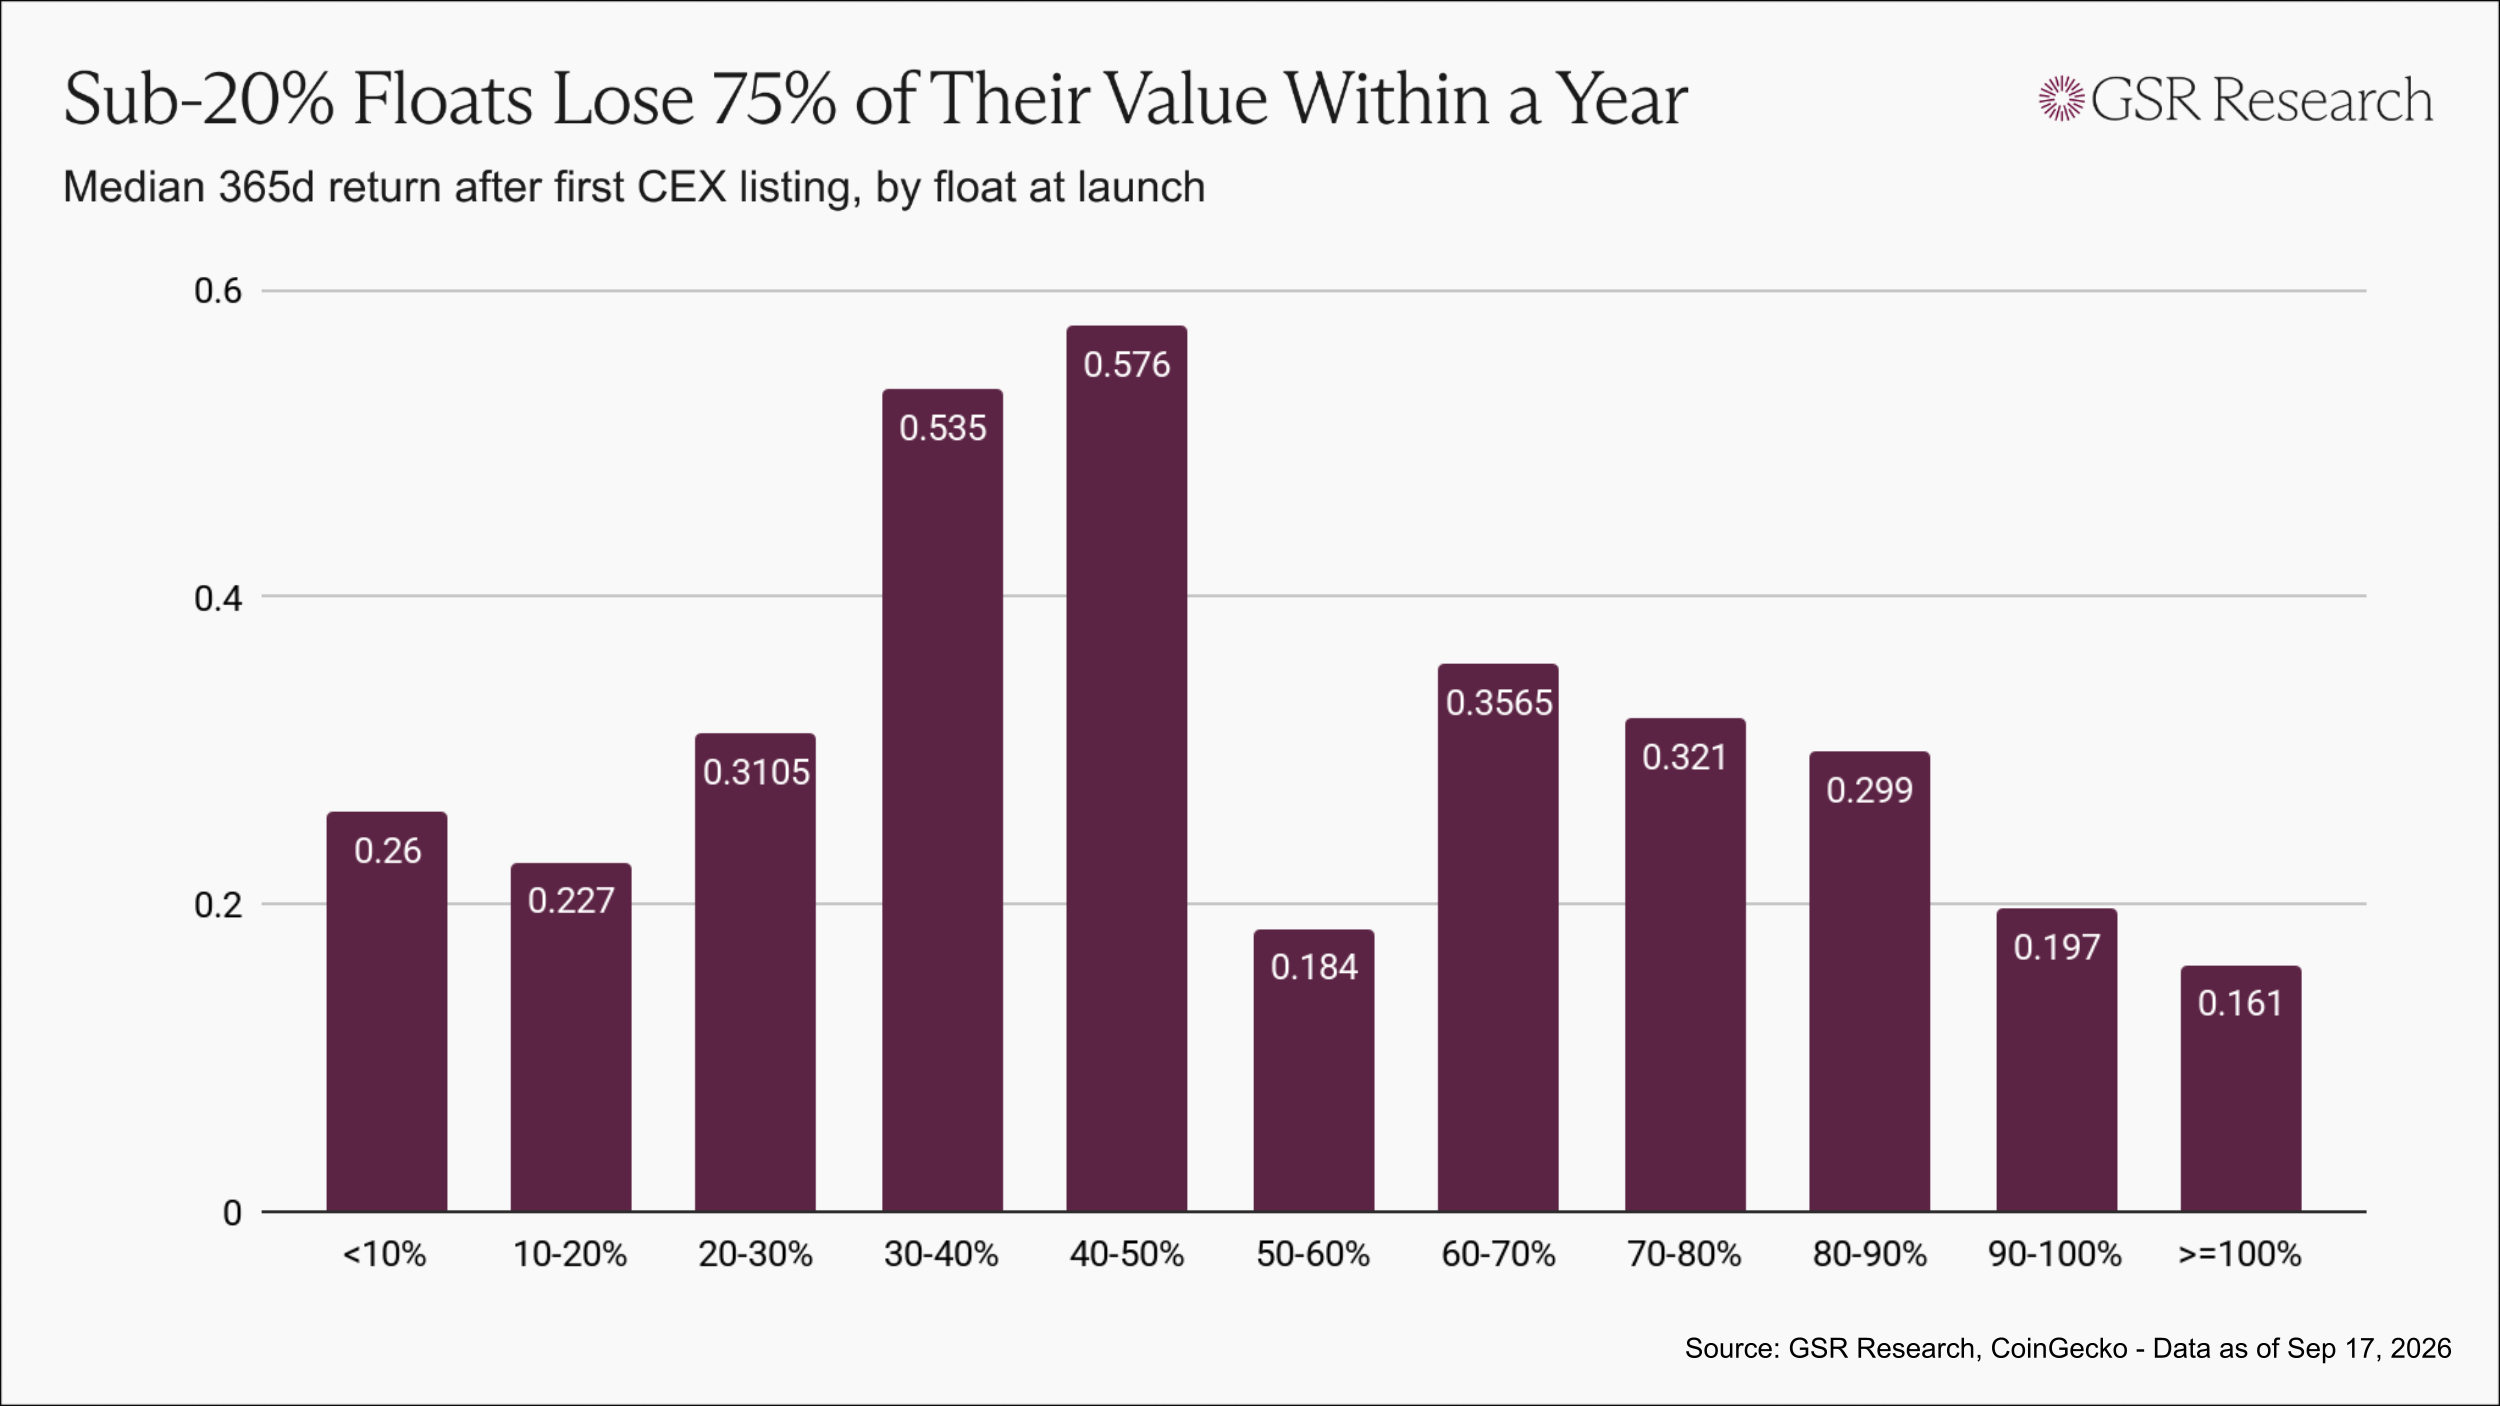
Внутри криптоиндустрии выпуски с оборачиваемостью ниже 20% сохраняют примерно 0,23–0,26 доллара на каждый вложенный доллар через год. Проекты с оборачиваемостью от 30% до 50% сохраняют около 0,55 доллара, что более чем вдвое превышает предыдущий показатель. Эта закономерность нарушается в верхнем сегменте, поскольку выпуски, близкие к полному обращению, в основном представлены низкокапитализированными токенами и мемами, однако в нише наиболее хайповых проектов выпуски с более широким распределением показывают лучшие результаты, чем те, что созданы искусственно дефицитными.
Как выглядит решение
Не существует единого универсального решения, и мы относимся с скепсисом ко всем, кто пытается навязать один единственный выход. Однако, исходя из нашего опыта участия в сотнях выпусков, очевидны конкретные рычаги воздействия.
Прежде всего, ценообразование при эмиссии должно приносить выгоду одновременно держателям и трейдерам. Устойчивые сообщества в этой индустрии формируются вокруг редких активов, где широкая публика может приобрести их на раннем этапе и по доступной цене. Проще говоря, если вы обеспечите прибыль своим холдерам, сообщество придет само собой. Напротив, продажа первого публичного аллоцирования по максимальной приватной оценке отталкивает публику, принуждая участников занять позиции, которые неизбежно приведут к разочарованию. Это также отпугнет трейдеров. Токен, который непрерывно проседает с первого дня, не оставляет трейдерам пространства для действий: отсутствует двухсторонняя ликвидность, нет стимула открывать краткосрочные сделки, а когда холдерам захочется выйти, покупателя просто не найдется. Эти две группы взаимодополняемы. Трейдеры обеспечивают необходимую ликвидность и волатильность, а держатели создают базу спроса, делающую торговлю осмысленной. Эмиссия, ориентированная исключительно на инсайдеров, потеряет обе группы. Проектам следует продавать токены комьюнити раньше и дешевле, а не рисковать подвергать публику опасности на пике цен впервые.
Во-вторых, необходимо обеспечивать достаточный объем обращения для максимально объективного ценообразования. Этот процент должен заметно превышать минимумы в 13–20%, наблюдавшиеся в период 2020–2022 годов, и всегда рассматриваться в привязке к капитализации, а не изолированно. Для справки: типичный IPO акции обычно выпускает в свободное обращение около 30%, а 50% считается крайне высоким показателем; в криптоиндустрии выпуск более половины предложения для главных активов при листинге встречается редко и часто бывает избыточным. Главная цель — сделать объем обращения достаточно большим, чтобы цена открытия имела экономический смысл.
Наконец, необходимо расширить круг участников и оптимизировать время их входа. Возможности для участия столь же важны, как и объем обращения. В последнее время набирают популярность платформы совместных инвестиций (co-investing), позволяющие мелкому капиталу участвовать на условиях венчурного финансирования, а также инструменты распределения по репутационным порогами для реальных пользователей, каналы публичных предложений, on-chain аукционы и справедливый выпуск с полным обращением. Каждый из этих механизмов имеет свои компромиссы. Однако все они движутся в верном направлении к более широкому вовлечению участников.
Кроме того, существенно улучшилась правовая и регуляторная среда. В Европе регламент MiCA уже позволяет эмитентам напрямую предлагать токены широкой публике. В США черновик законопроекта CLARITY предусматривает возможность прямого ограниченного сбыта розничным инвесторам. Если этот закон примет силу, аргумент о том, что законы о ценных бумагах вынуждают использовать модели приватного накопления, станет несостоятельным, и архитектура выпуска превратится из ограничения в выбор.
Как GSR может помочь
Каждый выпуск уникален. Стадия развития, сектор, юрисдикция, стратегия площадки, сообщество и дизайн графика разблокировки напрямую влияют на то, каким должен быть разумный объем обращения и оценка. Ответ для проекта в 50 млн долларов совершенно неприменим к проекту в 5 млрд долларов.
GSR сотрудничает с эмитентами токенов, фондами и инвесторами, предоставляя консультации по эмиссии и листингу, включая масштабы оборота, оценку, схему распределения и дизайн разблокировки, а также обеспечивая маркетмейкинг и услуги по предоставлению ликвидности на рынках листинга, выполняя OTC-сделки и операции крупным лотом для участников, управляющих концентрированными позициями или находящихся в процессе разблокировки.
Наша индустрия неизменно заново учится одному и тому же уроку. Долгосрочную базу держателей сформируют только те проекты, которые установят цену эмиссии так, чтобы публика могла заработать, выпустят достаточно предложения для честного ценообразования и позволят инсайдерам получать прибыль более медленными темпами: двигаться вместе с сообществом, а не бежать впереди него.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @GSR_io