Стратегия доходности стейблкоинов Morpho: один и тот же куратор, разница в доходности между 3.96% и 7.7%
Автор: Daii
Куратор стейблкоинов с активами под управлением в $2 млрд располагает рядом хранилищ. Самое консервативное из них приносило депонентам среднюю годовую доходность 3,96% за последние семь дней; второе хранилище того же куратора показало 5,09%, а пул, куда он поместил почти десять миллионов долларов, давал средние около 7,7% за аналогичный период.
Эти несколько дополнительных процентов — это не украденные средства, а плата за «отсутствие необходимости принимать решения самостоятельно» и «освобождение от прямого принятия на себя рисков залога»; дверь в этот пул по умолчанию закрыта на основном интерфейсе.
Это расхождение не исчезнет после окончания субсидий; оно будет постепенно выравниваться по мере того, как всё больше пользователей будут открывать эту дверь.

Рис. 1: Официальный список хранилищ Morpho. Поиск по запросу Steakhouse. Весь столбец Curator принадлежит одному и тому же куратору, в столбце APY доходности распределены от 15,74% до 3,71%.
1. Откуда именно берётся эта дополнительная прибыль
Начну с категоричного заявления: здесь нет эмиссии токенов, баллов или ожиданий аирдропов. Приведённые цифры представляют собой исключительно реальные процентные платежи, выплачиваемые заемщиками — это самый «чистый» тип дохода в данной системе. Именно благодаря этой чистоте доход не обнулится внезапно, как бывает со стартовыми субсидиями; но также именно потому, что он чистый, вы не получите его просто так.
В подобных безразрешительных (permissionless) кредитных системах перед депонентом стоят не две, а три дороги.
Первый вариант — стандартный путь: передать средства в консервативное хранилище, управляемое профессиональной командой. Команда выбирает для вас пулы, диверсифицирует риски, контролирует позиции и оперативно перемещает капитал в случае форс-мажора. Вы получаете усреднённую смешанную доходность, из которой уже вычтена комиссия команды за результат (performance fee), а также потери из-за части замороженных резервов, которые необходимо держать ликвидными для обеспечения мгновенного вывода средств.
Второй путь многие не осознают: та же самая команда обычно запускает ещё одно хранилище с более высоким уровнем риска. Тут тоже осуществляется контроль и диверсификация, но перечень возможных пулов расширен. В столбце Curators на Рисунке 1 указан один и тот же оператор, однако доходности варьируются от 3,71% до 15,74% — разница заключается не в том, кто лучше управляет деньгами, а в том, к каким активам разрешено прикасаться каждому конкретному хранилищу.
Третий путь предполагает прямое размещение средств в конкретном пуле. Без посредников, без комиссий за результат и без потерь на резервной ликвидности — вы получаете всю актуальную процентную ставку этого пула. Проблема лишь в том, что стандартный интерфейс обычно скрывает от вас вход на эту дорожку. Это сделано не по техническим ограничениям, а сознательно на уровне продукта для предотвращения случайных действий. Такое решение объективно защищает большинство пользователей, но ценой является автоматическое лишение права самостоятельно выбирать уровень риска.
Следовательно, суть данной разницы в ставках заключается не в скрытых комиссиях или украденных средствах. Это премия рынка за риск: вы добровольно принимаете на себя часть рисков залога, которую профессиональные команды предпочитают не включать в консервативные хранилища. Запомните это как единственную главную мысль статьи.
2. Показатель на поверхности — это не то, что вы реально получите
Это тот момент, где чаще всего теряются деньги из-за невнимательности к деталям, поэтому ему стоит посвятить отдельный абзац. И даже рассказывать подробно не придётся — сам официальный интерфейс всё объясняет.
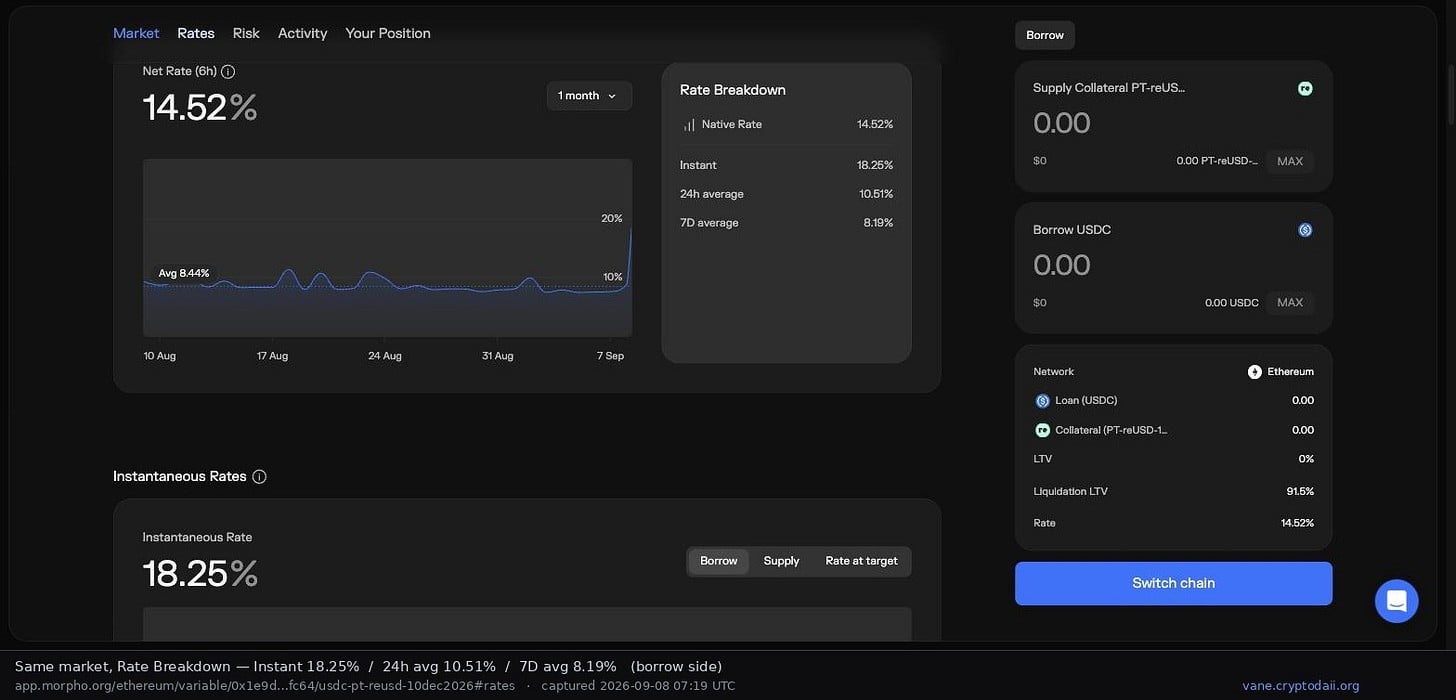
Рис. 2: Для одного и того же пула в один и тот же момент времени официальная страница отображает три различные метрики: мгновенная ставка 18,25%, средняя за 24 часа 10,51% и средняя за 7 дней 8,19%.
Эти три числа представляют собой три разных способа описания одного и того же пула в одну секунду. Если вы где-то встретите расчёт на основе 18,25%, автор ни в коем случае не фальсифицирует данные, он просто выбирает наиболее выгодную для себя метрику. В данном материале, от заголовка до подробного анализа чистой доходности, мы используем исключительно среднее значение за 7 дней, поскольку только этот показатель позволяет провести точную постфактум проверку.
Почему разница превышает в два раза? Процентная ставка таких пулов жёстко привязана к уровню утилизации: чем больше доля средств отдана в долг, тем выше ставка, причём после превышения целевого порога она растёт очень резко. В то же время, сразу после внесения ваших средств знаменатель увеличивается, текущий коэффициент утилизации падает, и ставка соответственно снижается. Другими словами, привлекательная цифра, которую вы видите в списке, рассчитывается для состояния пула ДО вашего входа; в момент совершения депозита она уже перестаёт быть актуальной. Чем крупнее ваш депозит, тем сильнее эффект понижения ставки.
Самый распространённый подводный камень выглядит так: в каком-либо пуле заявлена четырёхзначная годовая доходность, но если зайти внутрь, выясняется, что доступной для вывода ликвидности меньше одного доллара. Табло не врет, просто эта заявленная ставка никогда не была предназначена для тех, кто входит позже.
Поэтому перед входом в позицию важно не смотреть на рекламные цифры, а рассчитать влияние объёма именно вашего депозита на кривую доходности, чтобы узнать реальную итоговую ставку. Именно для этого я создал упомянутый инструмент, а конкретные методы расчёта приведены в разделе 6.2.
3. Когда эта дверь закроется
Структурный арбитраж не имеет жёсткой даты окончания, но дисбаланс обязательно сгладится. Три пути выравнивания в предполагаемой мной последовательности:
Во-первых, перегрузка пулов. Если всё больше людей начинают напрямую размещать средства в пулы, коэффициент утилизации распределяется шире, и ставки высокорентабельных пулов естественным образом приблизятся к показателям классических хранилищ. Это самый мягкий и гарантированный путь.
Во-вторых, интеграция в продуктовую среду. Когда-нибудь основной интерфейс откроет прямой вход для самостоятельного депозита или появятся удобные сторонние платформы, что снизит транзакционные издержки. Разница в ставках в таком случае быстро сократится вдвое или больше.
В-третьих, снижение комиссий. Управляющие структуры, стремясь удержать капитал, начнут сознательно занижать свои комиссии за результат, и первая исчезнет именно эта компонента вознаграждения.
Поэтому я рекомендую проводить аудит с недельной периодичностью, а не гнаться за дневными изменениями. Главная опасность заключается не в том, что возможность исчезнет завтра, а в том, что вы продолжите нести изначальные риски, сопряжённые с рисковой премией, даже когда сама спред-возможность уже будет полностью стёрта.
Три риска, которые необходимо принять заранее
Первый риск: потеря диверсификации и контроля. Профессиональная команда обеспечивала вам распределение средств, ежедневный мониторинг и экстренный вывод позиций при проблемах. Выбирая этот путь, вы остаётесь без их поддержки. Вы получаете концентрированное воздействие в рамках одного единственного пула. Это основная компенсация за дополнительную доходность.
Второй риск: выход из позиции может оказаться затруднительным. В примере данной статьи общий размер пула составляет около $83 млн, а непосредственная свободная ликвидность для мгновенного вывода — лишь $4,16 млн, что равно пяти процентам от общего объёма предоставленных средств. При попытке выйти, если займополучатели не возвращают долги, а другие пользователи также требуют вывода, вы окажетесь в общей очереди. Это не баг, это фундаментальная природа любых кредитных протоколов.
Третий риск: залоговые активы могут деградировать. Структурированные инструменты со сроком погашения, доходные стейблкоины и межсетевые обернутые активы подвержены уникальным рискам отклонения курса от пегирования (деанкоринга) и истечения сроков. Оракулы также могут давать сбои в условиях крайних рыночных колебаний. При возникновении плохих долгов убытки пропорционально распределяются между всеми поставщиками ликвидности, и вернуть полную сумму первоначального капитала будет невозможно.
Если все три пункта приняты — продолжайте чтение. Эта статья не является инвестиционной рекомендацией, не гарантирует безопасность и не обещает конкретных прибылей.
4. Открытый разбор: какой это протокол и что сделал я
Начну с обязательного раскрытия информации: инструмент Vane, упоминаемый ниже, мной разработан и самостоятельно развёрнут (https://vane.cryptodaii.org/). Я являюсь его автором, и он взимает небольшую комиссию с каждой транзакции. Это создаёт конфликт интересов. Тем не менее, в данном разделе я изложу информацию максимально подробно, чтобы вы могли выполнить все действия самостоятельно, вообще не прибегая к использованию моего инструмента.
Протокол — Morpho. Его рынки создаются без требования предварительных разрешений, любой пользователь способен открыть собственный пул, вследствие чего качество активов крайне неоднородно. Официальный интерфейс направляет депонентов преимущественно через хранилища кураторов; прямой путь предоставления ликвидности в конкретный рынок скрыт по умолчанию, хотя на уровне смарт-контрактов протокола он абсолютно открыт.
Все данные в статье взяты с официального интерфейса Morpho по состоянию на 08.09.2026. Каждая иллюстрация содержит исходный URL-адрес и точное время захвата экрана, по которым можно свериться в любое время. Если вы читаете материал спустя несколько дней, воспринимайте приведённые числа исключительно как демонстрацию метода, а не как актуальные котировки сегодняшнего дня.
Три уровня доходности, рассчитанные по методике среднего значения за 7 дней:
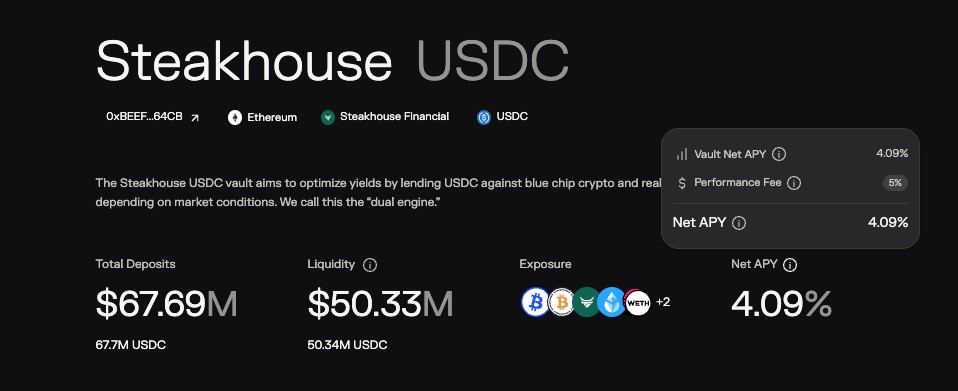
Рис. 3: Steakhouse USDC, куратор Steakhouse Financial, совокупный депозит $67,69 млн, комиссия за результат 5%. В столбце Returns страницы указана средняя годовая доходность за 7 дней на уровне 3,96% (крупная цифра на скриншоте — мгновенное значение).
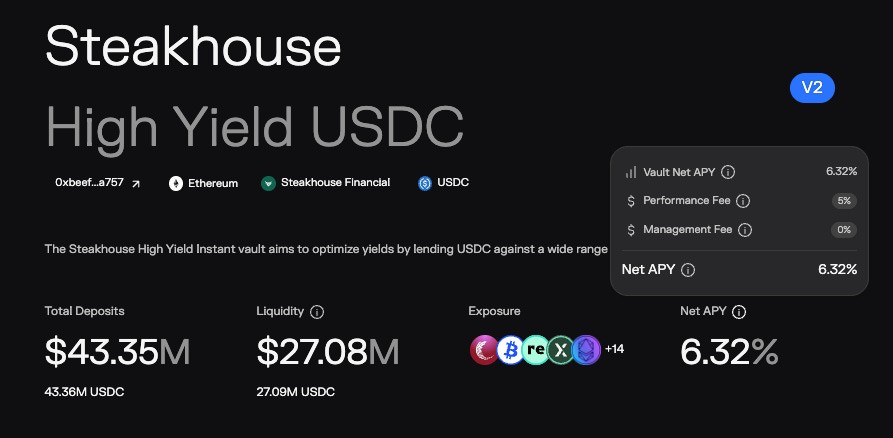
Рис. 4: steakhouse High Yield USDC от того же оператора (блокчейн Ethereum, объем депозитов $43,35 млн), средняя годовая доходность за 7 дней составляет 5,09% (большая цифра на изображении отражает мгновенный показатель).
Третий уровень предполагает прямое размещение в пул. Целью выступает направление USDC / PT-reUSD-10DEC2026 в сети Ethereum.
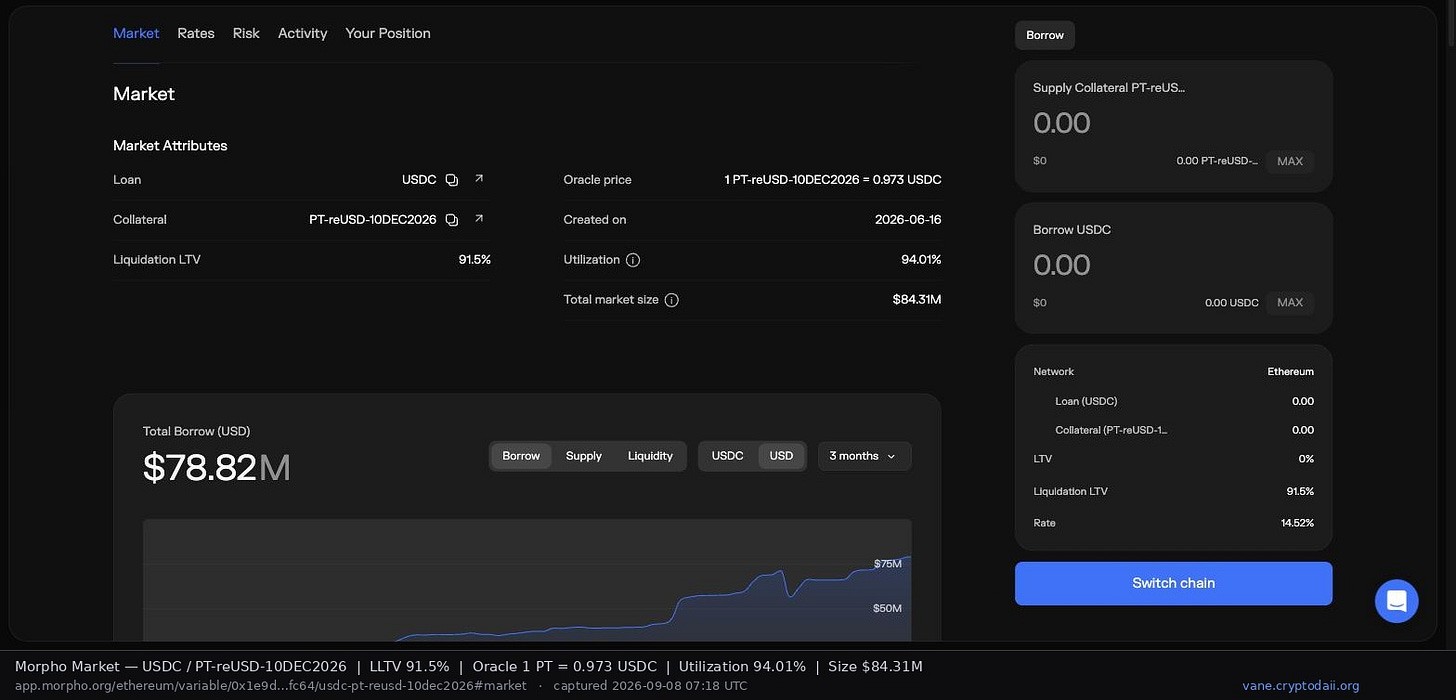
Рис. 5: Линия ликвидации 91,5%, цена залога по оракулу 1 единица = 0,973 USDC, дата создания пула 2026-06-16, коэффициент утилизации 94,01%, общая сумма $84,31 млн.
Среднее значение за 7 дней на стороне предложения (Supply) не отображается на странице напрямую, поэтому я детализирую расчёт: сторона займа (Borrow) показывает среднее за 7 дней равное 8,19% (см. Рис. 2), умноженное на коэффициент утилизации 94,01%. Поскольку сам рынок не взимает комиссию, итоговая доходность для поставщика ликвидности составляет примерно 7,7% за неделю. Вы можете проверить эти расчёты самостоятельно, полагаясь лишь на математику.
При сопоставлении трёх уровней получается следующая картина: консервативное хранилище даёт 3,96%, более агрессивное хранилище того же оператора — 5,09%, а прямое размещение в этом пуле приносит около 7,7%. С каждым повышением уровня дополнительный процент не даётся даром.
5. Применяемая мной методика отсева: проверяем, сколько готово рискнуть
Отсутствие предварительной фильтрации лежит в основе данного подхода, однако отсутствие сортировки не означает слепой ввод средств. Я не использую систему оценки, а применяю метод исключения — исключительно для отбраковки, а не для подтверждения надёжности. Наиболее эффективный сигнал таков: узнайте, какие проверенные хранилища кураторов уже выделили сюда реальный капитал.
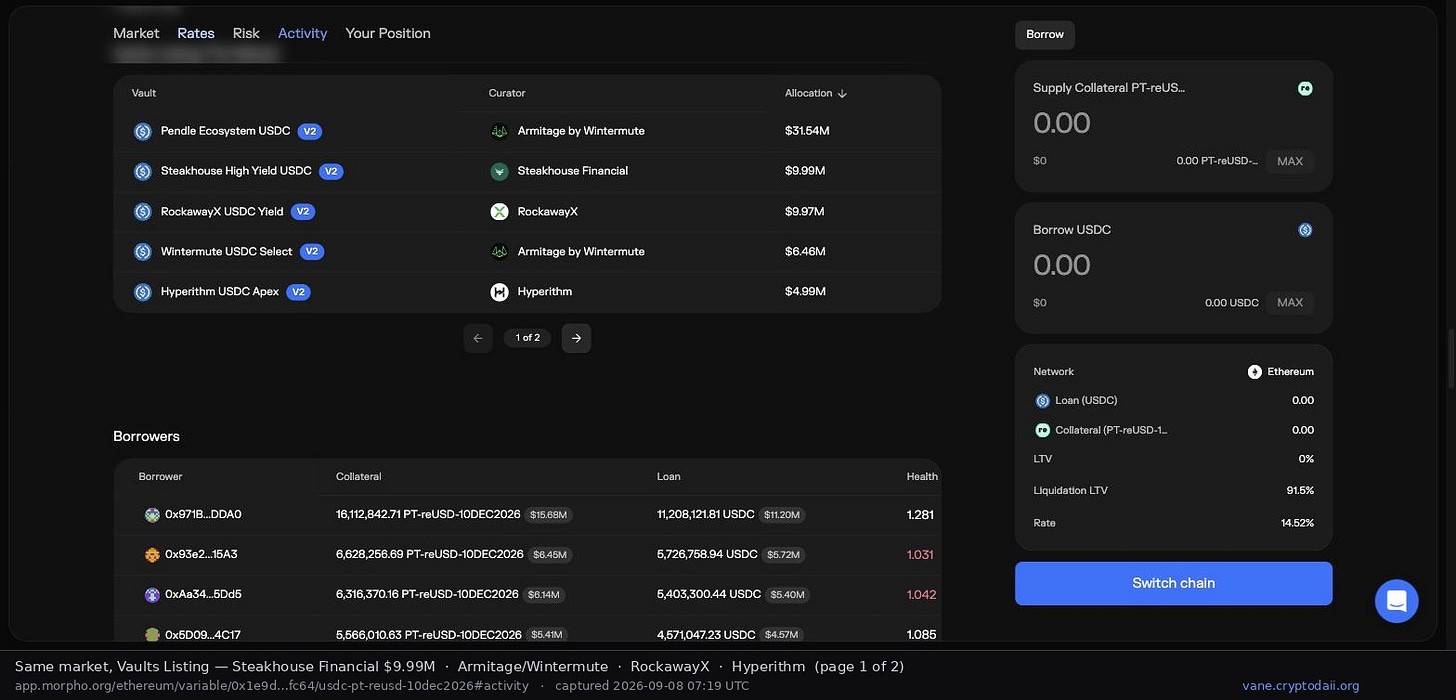
Рис. 6: Первая страница списка поставщиков ликвидности для данного пула. Два хранилища Armitage by Wintermute совместно разместили $38 млн, Steakhouse Financial — $9,99 млн, RockawayX — $9,97 млн, Hyperithm — $4,99 млн.
Этот скриншот одновременно подтверждает два факта. Во-первых, данный пул был независимо оценён как минимум шестью проверенными кураторами, которые решили направить сюда средства. Во-вторых — обратите внимание на вторую строку — консервативное хранилище из раздела 3, дающее 3,96%, и хранилище, направляющее $9,99 млн в пул с доходностью 7,7%, принадлежат совершенно одному и тому же оператору. Заголовок статьи написан не ради литературного эффекта.
Сравните с обратной ситуацией. В том же списке других рынков встречаются пулы с четырёхзначными заявленными процентными ставками, где в колонке Trusted By присутствует лишь один значок, доступной ликвидности для вывода меньше доллара, а сумма всех займов исчисляется десятками долларов. Дополнительные проценты в таких случаях практически всегда означают отсутствие поддержки со стороны профессиональных команд. Это главный практический критерий, который я рекомендую взять на вооружение. Помните: он служит лишь инструментом отбраковки. Шесть рекомендаций не гарантируют абсолютной безопасности, они свидетельствуют лишь о том, что пул рассмотрели шесть команд. Полное отсутствие тиков при высокой ставке — повод немедленно исключить такой вариант.
Существует ещё одна детальная, но крайне информативная метрика: посмотрите лимит выделения средств, установленный куратором для конкретного пула. В агрессивном хранилище с Рисунке 4 абсолютный предел для данного направления составляет $10 млн, и туда уже вложено $9,99 млн — позиция заполнена под завязку; при этом доля данного пула в общем портфеле оператора держится на уровне 23%. Профессиональная команда, которая готова вкладываться, но чётко ограничивает максимальный объём, ценнее той, что ставит на всё подряд. Вам нужно ориентироваться именно на верхний предел их стратегии, а не на минимальные показатели.
Помимо этого, я жестко исключаю следующие категории проектов: оракулы с единственным источником данных или возможностью апгрейда контракта; активы-залог с недостаточной рыночной глубиной на-chain, из-за чего невозможна их ликвидация; пулы с крошечным объёмом займов, указывающим на полное отсутствие реального спроса; а также позиции с критически низкой долей свободно выводимой ликвидности относительно всего объёма предложения. Последняя категория автоматически снижает оценку рассматриваемого пула в данной статье, поскольку показатель в 5% считается довольно узким.
Добавлю техническую деталь проверки данных: в настоящее время в Morpho функционируют два поколения хранилищ. На новых сетях преобладает второе поколение, где информация о кураторе привязана к отдельному параметру. Поиск исключительно по старому полю приводит к ложному выводу «без куратора». Мой собственный инструмент ранее столкнулся с этой проблемой и пропустил пул с реальным одобрением, сейчас ошибка исправлена. При написании собственных скриптов необходимо запрашивать оба поколения одновременно.
6. Пошаговое выполнение
6.1 Выбор пула и верификация параметров на месте
Сначала определите базовую валюту (первым опытом настоятельно рекомендуется использовать привычные крупные стейблкоины), затем пройдите отбор предложенных вариантов согласно принципу отсева из предыдущего раздела. После выбора обязательно, непосредственно перед отправкой транзакции, считайте пять ключевых характеристик пула (выдаваемая валюта, залоговый актив, оракул, процентная модель, линия ликвидации) напрямую из блокчейна в режиме реального времени и сравните их с теми, что отображаются на веб-интерфейсе.
Дополнительный риск: любые данные на экране имеют задержку или потенциальную рассинхронизацию. Пропуская этот шаг, вы рискуете перевести средства совсем не в тот пул, в который планировали. Мой инструмент принудительно выполняет прямое чтение параметров из сети и сверку перед каждым утверждением и пополнением баланса, блокируя операцию при несовпадении. При ручном вводе вам необходимо выполнить эту процедуру самостоятельно.
6.2 Расчёт реальной ставки вместо слепого доверия рекламе
Подставьте планируемый объём депозита в уравнение системы, рассчитайте новую долю утилизации и соответствующую ей процентную ставку, а затем сопоставьте её с текущим наблюдаемым значением.
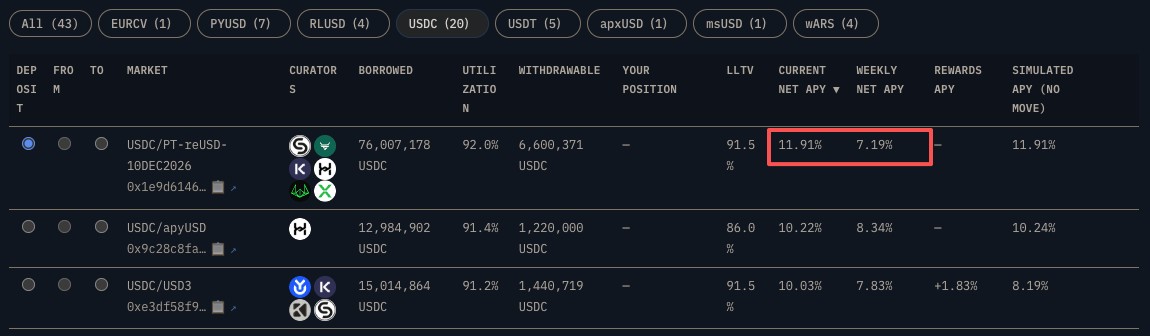
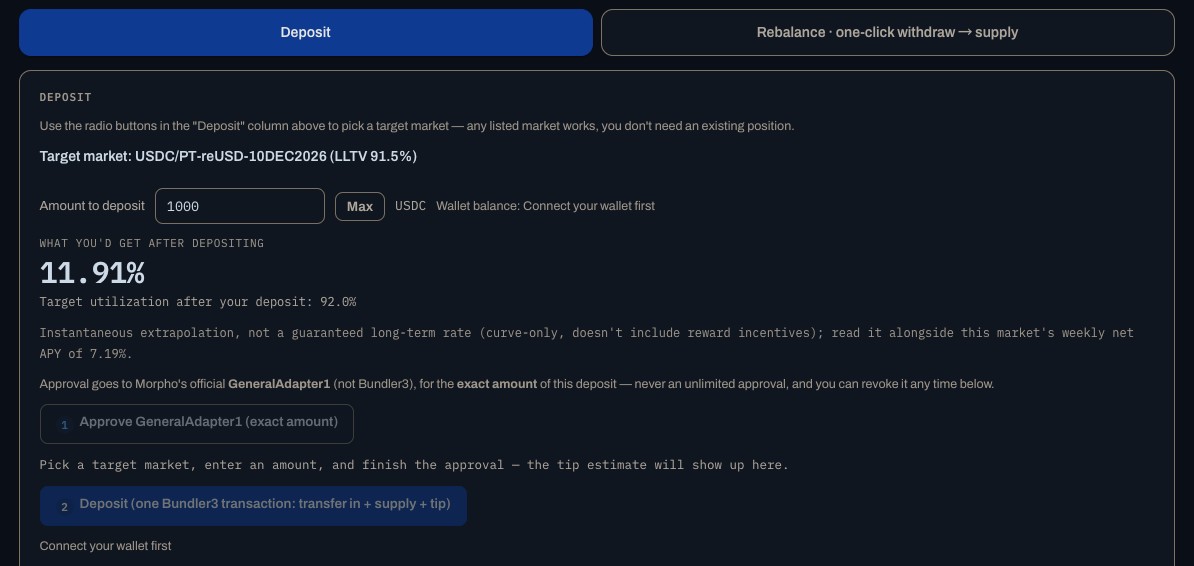
Рис. 7: Инструмент Vane предварительно рассчитывает итоговую годовую доходность и сравнивает её с опубликованной средней за неделю. При обнаружении критического расхождения выводится явное предупреждение.
Мои собственные правила интерпретации таковы: если по методике среднего значения за 7 дней новая ставка обеспечивает улучшение менее чем на два процентных пункта относительно текущей доходности, я воздерживаюсь от действий. Меньший разрыв не окупает сопутствующих комиссий и повышенных рисков. В примере данной статьи переход с 3,96% на 7,7% даёт рост в 3,7 п.п., что проходит мой фильтр, однако далее станет ясно, что формальное соответствие не всегда означает оптимальность сделки.
Дополнительный риск: представленное конечное значение является моментальной экстраполяцией, основанной на общедоступной процентной кривой. Оно не учитывает адаптацию ставок во времени и не обладает статусом официальных метрик протокола. Данный расчёт решает исключительно проблему искажённой рекламной информации, но не гарантирует долгосрочной сохранности полученного уровня прибыли.
6.3 Выполнение операции и фиксация условий выхода заранее
Процесс депонирования состоит из двух шагов: предоставление разрешения (approval) и перевод средств (deposit). Ключевой момент: субъектом разрешения должен выступать официальный адаптер протокола, а не сторонние кошельки, и сумма должна ограничиваться строго необходимым объёмом текущей операции, избегая бесконечных ограничений (infinite approval). Подобный подход гарантирует, что даже при компрометации интерфейса фронтенда ваши потери не превысят размер конкретной транзакции.
Впоследствии при ребалансировке между различными пулами имейте в виду: переключение требует единовременного полномочия, охватывающего всю вашу позицию в рамках данной сети. Область прав доступа значительно шире базового депозита, поэтому внимательно изучайте диалоговое окно подтверждения перед подписанием. Мой инструмент использует единственный безопасный адаптер, а также выводит на экран полный перечень официальных адресов смарт-контрактов выбранной сети вместе со ссылками на верифицированные списки для дословной проверки — это максимум доказательств прозрачности, к которому я могу прибегнуть. Доверяйте проверке контрактов, а не моим словам на словах.
Дополнительный риск: само по себе разрешение расширяет поверхность атаки. Триада самых частых финансовых потерь в данной сфере включает бесконечные разрешения, предоставление прав непроверенным смарт-контрактам и подписание операций в неверной сети.
7. Детализация чистой доходности: барьер входа оказался значительно ниже ожидаемого
Рассмотрим пример с депозитом в размере $10 000 в данном пуле. Фиксируем срок удержания позиции: дата истечения срока действия залогового актива установлена на 10 декабря 2026 года. Согласно правилам раздела рисков, необходимо забрать средства минимум за две недели до наступления момента. Таким образом, фактическое окно доступности составляет порядка двух с половиной месяцев; для учёта запаса прочности я принимаю расчётный период равным двум месяцам. Порядок вычислений строго регламентирован: сначала определяем ограничение по времени исходя из технических факторов, а затем оцениваем финансовую целесообразность, а не подбираем срок под красивую номинальную годовую доходность.
С точки зрения номинального дохода, рассчитанного по среднему показателю за 7 дней: прямое размещение в пул даёт около 7,7% годовых, что за два месяца составит приблизительно $128,3; тот же временной отрезок в консервативном хранилище с доходностью 3,96% принесёт около $66,0. Валовая разница составляет $62,3. Поскольку здесь отсутствует эмиссия дополнительных токенов для реализации, полностью устранена проблема их последующей продажи по невыгодным курсам — один из главных плюсов таких стратегий перед аирдроп-проектами.
Разделим расходы по четырём статьям, полностью раскрыв лежащие в основе допущения, чтобы вы могли заменить мои предположения на актуальные локальные значения.
1. Комиссия за газ. Полный цикл требует выполнения трёх ончейн-транзакций: предоставление права доступа (approval), внесение средств (deposit) и вывод (withdrawal). По данным Etherscan на 8 сентября 2026 года сеть Ethereum Mainnet функционировала при цене газа 0,051 gwei при котировке ETH около $2 470. Ориентируясь на фактические затраты при отправке запросов, одна операция обходится примерно в $0,3, а весь маршрут суммарно — в $0,9.
2. Компенсация разработки инструмента. Взимается по фиксированной доле от затрат на газ, при наличии минимальной пороговой суммы. Учитывая приведённый уровень стоимости газа, суммарная оплата за весь маршрут не превысит $0,3.
3. Проскальзывание. Специфика данных операций исключает стадию обмена валют, поэтому该项 расход равняется нулю.
4. Альтернативные издержки (альтернативная стоимость). Учтены внутри сравнения с базовым хранилищем, поэтому не дублируются в итоговом балансе.
Таким образом, общие операционные издержки составляют около $1,5, а чистая надбавка к прибыли достигает примерно $61.
Каков тогда минимально допустимый объём позиции? Дополнительная годовая доходность составляет 3,74 процентных пункта, что за два месяца конвертируется в 0,62% от вложенного капитала. Чтобы найти точку безубыточности, делим совокупные расходы на данный процентный множитель:
Соответственно, при сегодняшних фактических тарифах (общая стоимость маршрута около $1) порог входа определяется суммой около $160. Если цены на газ вернутся к отметке 10 gwei, необходимая минимальная база возрастет до ~$1 800; при возврате к 30 gwei потребуется капитал порядка $5 400 — цифра, которую я приводил в предыдущей версии публикации, но которая относилась к нереалистичным текущим рыночным условиям.
Иными словами, порог определяется исключительно текущими тарифами газа, а не спецификой самой сети. Популярное среди трейдеров убеждение в том, что «основная сеть слишком дорогая и выгодно действовать на L2 или альтернативных сетях», по состоянию на сентябрь 2026 года утратило смысл — Mainnet Ethereum сегодня существенно удешевил. Однако ситуация изменится в любой момент: отслеживать следует именно стоимость газа в минуту формирования транзакции, а не заучивать статичный долларовый эквивалент. Этот принцип формирует ключевой урок данного раздела, утерянный мною при поверхностных подсчётах ранее.
Вывод: при современных тарифах финансовые затраты больше не являются преградой, главное препятствие теперь заключено исключительно в уровне риска.
Позиция в размере $10 000 математически оправдана, однако заставлять вас сомневаться должны три фактора из раздела 3: низкий запас ликвидности в пределах 5%, концентрация риска в одном виде залога и полное отсутствие стороннего сопровождения вашей сделки.
Сначала оцените собственную готовность терпеть очереди на вывод и возможные негативные последствия, и только потом принимайтесь за расчёт экономической целесообразности. Инверсия этого порядка приведёт к ситуации, когда искусственное снижение транзакционных расходов заманит вас в структурно нежелательные активы.
8. Контрольные точки риска
8.1 Истечение срока залога (структурированные инструменты с таймстампом)
Залоговая база этого пула представлена основным токеном с явно установленным сроком обращения. Дата фиксации указана непосредственно в наименовании актива — 10 декабря 2026 года. По мере приближения этого рубежа динамика ценообразования претерпевает изменения, возможна экспансия дисконта, что кардинально меняет профиль рисков самого канала. Метод управления: вывести капитал не позднее чем за две недели до финальной даты, не пытаясь заработать на последних этапах.
8.2 Отклонение курсовой стоимости залога (деанкоринг)
Актуальный оракульный курс фиксирует соотношение 1 единица залога к 0,973 USDC, что изначально подразумевает определённую скидку, при пороге ликвидации на отметке 91,5%. Потеря пегирования данных инструментов не существует в теории — 25 августа в рамках данного направления уже произошла волна фактических ликвидаций.
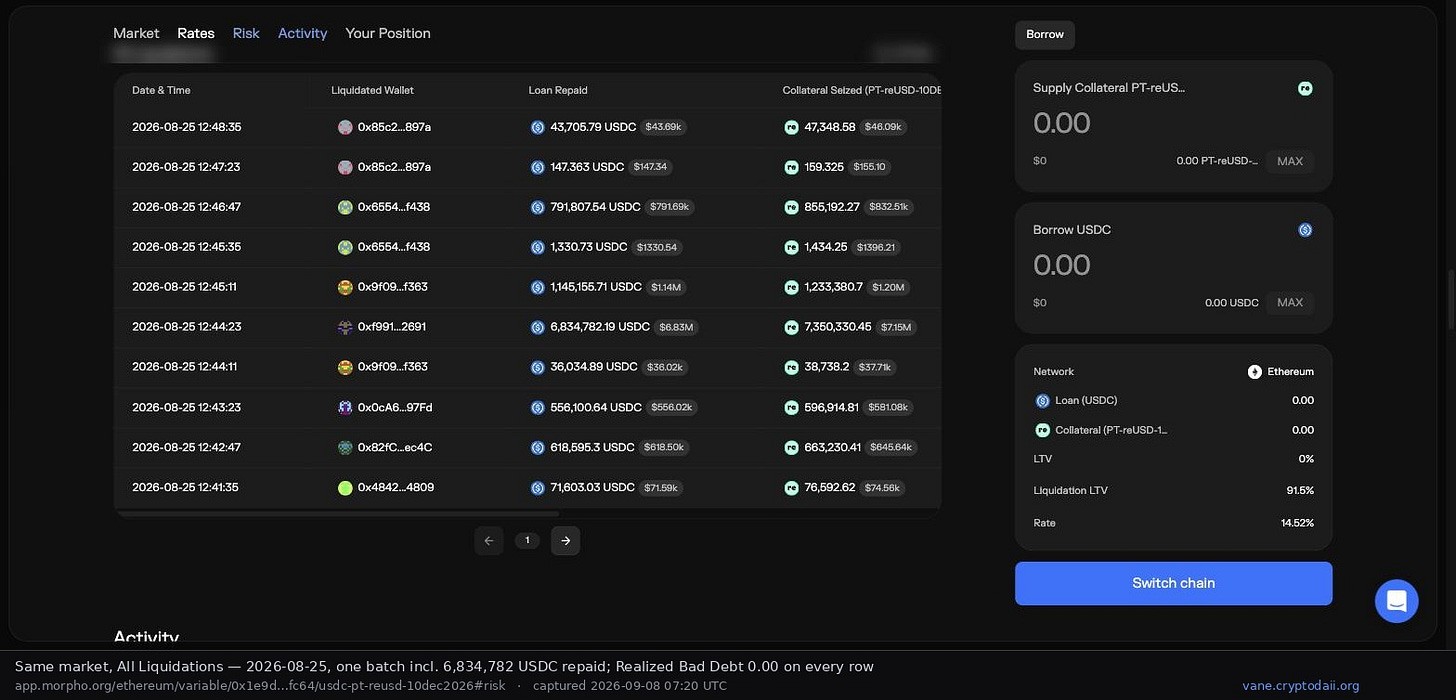
Рис. 8: Лог ликвидаций пула за 25 августа. Одна из партий покрытия составила $6,83 млн, реализованный объём проблемных долгов по каждой строке составил $0,00.
Приведённое изображение требует двусторонней оценки. Позитивный аспект заключается в работоспособности механизмов ликвидации: многомиллионные позиции были закрыты системно, без формирования неприкосновенного резерва под плохие долги. Негативный факт однозначно доказывает, что заложенные инструменты способны пробить критический уровень, причём скачкообразно. Стратегия реакции: использовать данные оракулов в качестве мониторинговых индикаторов и инициировать своевременный вывод средств при заметном расширении ценового разрыва.
8.3 Достижение максимальной утилизации и блокировка вывода
Текущий коэффициент утилизации достиг отметки 94%, успешно преодолев целевой ориентир на уровне 90%. Доступная для немедленного изъятия ликвидность исчерпана вплоть до 5% от всего массива предложения. Парадоксально, но именно высокий спрос генерирует красивые проценты на табло и одновременно становится причиной невозможности быстрого выхода: данные процессы неразрывны. Управление параметрами: рассматривать долю свободной ликвидности как жёсткий маркер. При пересечении вами заранее заданной границы начинайте формирование заявки на отмену приоритета заранее, избегайте ситуаций внезапной блокировки из-за плотного потока участников.
8.4 Сбои работы оракулов или внешнее манипулирование данными
Использование одиночных источников котировок, наличие функций обновления кода смарт-контрактов оракула и неясная структура владения контролями являются строгими основаниями для отказа от сделки. Любая реализация подобного вектора угроз ведёт к стопроцентной потере средств без промежуточных вариантов спасения. Решение проблемы: исключать подобные структуры на этапе фильтрации пулов (глава 6.1), игнорируя попытки реактивного реагирования.
9. Чёткие триггерные сигналы выхода до начала позиционирования
Во-первых, безусловный вывод капитала за две недели до истечения срока действия залога.
Во-вторых, снижение соотношения свободной ликвидности к общему объёму ниже установленного внутреннего предела (для меня установлено правило в 5%; рассматриваемый в тексте объект находится вплотную к этому барьеру) запускает процесс формирования очереди заявок.
В-третьих, стабилизация конечной ставки по расчёту 7-дневной медианы до уровня повышения не более чем на два процентных пункта относительно базового консервативного варианта — исчезновение премии при сохранении изначальных рисков делает дальнейшее удержание позиции экономически бессмысленным.
В-четвёртых, сокращение количества одобренных хранилищ кураторов, работающих с этим каналом, либо масштабный отток институциональных средств. Профессиональные участники получают сигналы о кризисах значительно быстрее розничных инвесторов.
В-пятых, масштаб вашей индивидуальной позиции становится настолько большим, что алгоритмическое подавление доходности приводит к выравниванию показателей с обычными хранилищами — вы несёте максимальную премию, но не получаете финансового отклика.
Правила дисциплины подтверждения остаются неизменными: детально просчитывайте план ликвидации перед открытием позиции. Забирайте первые 80% потенциальной выгоды, оставляя завершающую фазу остальным участникам рынка.
Данные и источники информации
Вся представленная статистика и графические материалы скопированы из официального клиентского приложения Morpho по адресу app.morpho.org в период захвата с 06:59 до 07:20 UTC 08.09.2026. Под каждым визуальным элементом размещены исходные гиперссылки и точная дата снятия копии, обеспечивая полную прозрачность для независимой верификации. Единым стандартом расчета доходности выступает усреднённая величина за неделю, краткосрочные мгновенные значения включаются исключительно для сравнительного контекста во второй главе.
- Хранилища: Steakhouse USDC (контракт 0xBEEF01735c132Ada46AA9aA4c54623cAA92A64CB, Ethereum v1, совокупные депозиты $67,79 млн, комиссия за результат 5%, 7-дневная средняя годовая доходность 3,96%, 30-дневная 3,93%, куратор Steakhouse Financial). Steakhouse High Yield USDC (контракт 0xbeeff2C5bF38f90e3482a8b19F12E5a6D2FCa757, Ethereum v2, совокупные депозиты $43,21 млн, комиссия за результат 5%, управляющая комиссия 0%, 7-дневная средняя 5,09%, 30-дневная 5,29%, куратор совпадает — Steakhouse Financial).
- Рынки: Ethereum USDC / PT-reUSD-10DEC2026, ID рынка 0x1e9d614631a7df0ec07fb05b2c8cb2491575fd1a63a33bf187a6afb295a4fc64, линия ликвидации 91,5%, дата инициализации 2026-06-16, контракт оракула 0x217d6DdCDB95112C51657F6270e8C079CFDB51f0, актуальный курс оракула 1 единица залога = 0,973 USDC (коррелирует с котировками DefiLlama), модель ставки 0x870aC11D48B15DB9a138Cf899d20F13F79Ba00BC, целевой коэффициент использования 90%, фактический уровень 94,01%, общая сумма $84,31 млн, общий объём задолженности $78,82 млн, свободная ликвидность $4,16 млн, штраф за ликвидацию 2,61%, реализованный объём просрочки 0,00. Ставки по стороне заимствования: мгновенная 18,25%, среднедневная за 24ч 10,51%, медианная за 7 дней 8,19%. Среднее предложение по методологии 7-дневной медианы рассчитано умножением ставки Borrow (8,19%) на текущую утилизацию, итог ~7,7%.
- Поставщики ликвидности по данному рынку (сортировка по размеру аллокации, первый слайд): Pendle Ecosystem USDC ($31,45 млн, куратор Armitage by Wintermute), Steakhouse High Yield USDC ($9,99 млн, Steakhouse Financial), RockawayX USDC Yield ($9,97 млн, RockawayX), Wintermute USDC Select ($6,46 млн, Armitage by Wintermute), Hyperithm USDC Apex ($4,99 млн, Hyperithm). Дальнейшие разделы включают Re Ecosystem Vault, Smokehouse USDC, Keyrock USDC и прочие проекты.
- Официальный реестр смарт-контрактов Morpho docs.morpho.org/get-started/resources/addresses. Собственная разработка — утилита vane.cryptodaii.org.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @yzdxs8