Отчёт Polymarket за первую половину 2026 года: высокочастотные трейдеры или суперпрогнозисты?
Автор: Surf
Ключевые выводы
Следующие выводы основаны на 787 млн уникальных сделок на международном рынке Polymarket за январь–июнь 2026 года, данных о 1 733 011 кошельках, а также на площадочных данных Polymarket US.
- Второй рынок Polymarket быстро набирает обороты: доля ежемесячного объема торгов регулируемого CFTC американского рынка по отношению к международному выросла с 5% в январе до 47% в июне, а в июле достигла 67%.
- Высокооборотистые категории являются двигателем комиссий: рынки спорта и криптоактивов обеспечили 98% от около $184 млн валовой комиссии международного рынка в первой половине года; при объеме торгов примерно вдвое меньше рынка спорта, криптовыручка составила $96,3 млн, превысив $83,5 млн спортивного рынка.
- Высокая асимметрия между количеством пользователей и объемом торгов: розничные кошельки составляют около 90% всех пользователей, но боты и профессиональные пользователи вместе генерируют около 80% объема taker-сделок; лишь 5,9% бот-кошельков совершили около двух третей всех сделок.
- Привлечение новых пользователей не сводится к ставкам на один вирусный проект: самый крупный рынок, привлёвший новичков в первой половине года, привнес менее 7 000 новых кошельков из общих ~1,13 млн; в любой отдельный месяц топ-15 таких рынков составляли всего 8–19% от общего числа новых кошельков месяца.
- Ни одна отдельная рыночная категория не обеспечивает значительного повышения уровня удержания платформы: из месячных активных кошельков в следующий месяц возвращаются около 51–57%, однако пользователи часто покидают изначально выбранную категорию, переключаясь на другие разделы платформы.
- Боты в целом зарабатывают, но медиана всё ещё в минусе: совокупный нетто-доход выборки ботов составил около $108 млн, прибыльными оказались лишь 27% кошельков; среди ~1,75 млн кошельков только 146 сохраняли положительный денежный поток шесть месяцев подряд.
Часть 1. Общий обзор двух рынков Polymarket
Polymarket US: формирование второго рынка
В первой половине 2026 года Polymarket фактически превратился в две отдельные торговой площадки, хотя дискуссии обычно фокусируются лишь на одной. Международный рынок для пользователей за пределами США продолжает работать на офчейн CLOB с расчетами в сети Polygon, показав односторонний объем торгов в $17,9 млрд за полгода; тем временем запущенный в конце 2025 года регулируемый CFTC Polymarket US увеличил долю своего ежемесячного объема относительно международного рынка с 5% в январе до 47% в июне, достигнув 67% в июле (около $2 млрд против $3 млрд).
Оба рынка делят бренд и базовый механизм лент заказов, но не разделяют сами ленты, базу пользователей или структуру доходов. Как и Kalshi, они используют офчейн сопоставление ордеров, централизованную книгу лимитных заявок и единую зависящую от цены формулу комиссии для тейкеров: fee = Θ·C·p(1−p). Разница заключается в расчётных трассах: международный рынок публикует все сделки для расчетов в сети Polygon, тогда как американский рынок использует частные контролируемые регистры.
Для корректного межплатформного сравнения необходимо привести метрики к единой методологии. Под volume в данной статье подразумевается реальный долларовый объём торгов на стороне тейкеров с однократным учётом; номинальные суммы и двусторонние подсчёты обычно опережают эти цифры в 2–3 раза. При пересчете данных июля по данной методологии привычные цифры $41 млрд / $7 млрд / $5 млрд соответствуют приблизительно $13,3 млрд / $3 млрд / $2 млрд.

Рис. 1 | Месячный односторонний объем торгов международных рынков Polymarket и рынка США
Ежедневный объем торгов американского рынка вырос с первоначальных ~$1 млн после запуска до $50–100 млн в июле; количество ежедневных сделок превысило 1 млн, а показатель открытых позиций временно превысил $150 млн. Структура комиссий изменилась с фиксированных базисных пунктов в январе на чувствительную к цене формулу, внедрённую в апреле.
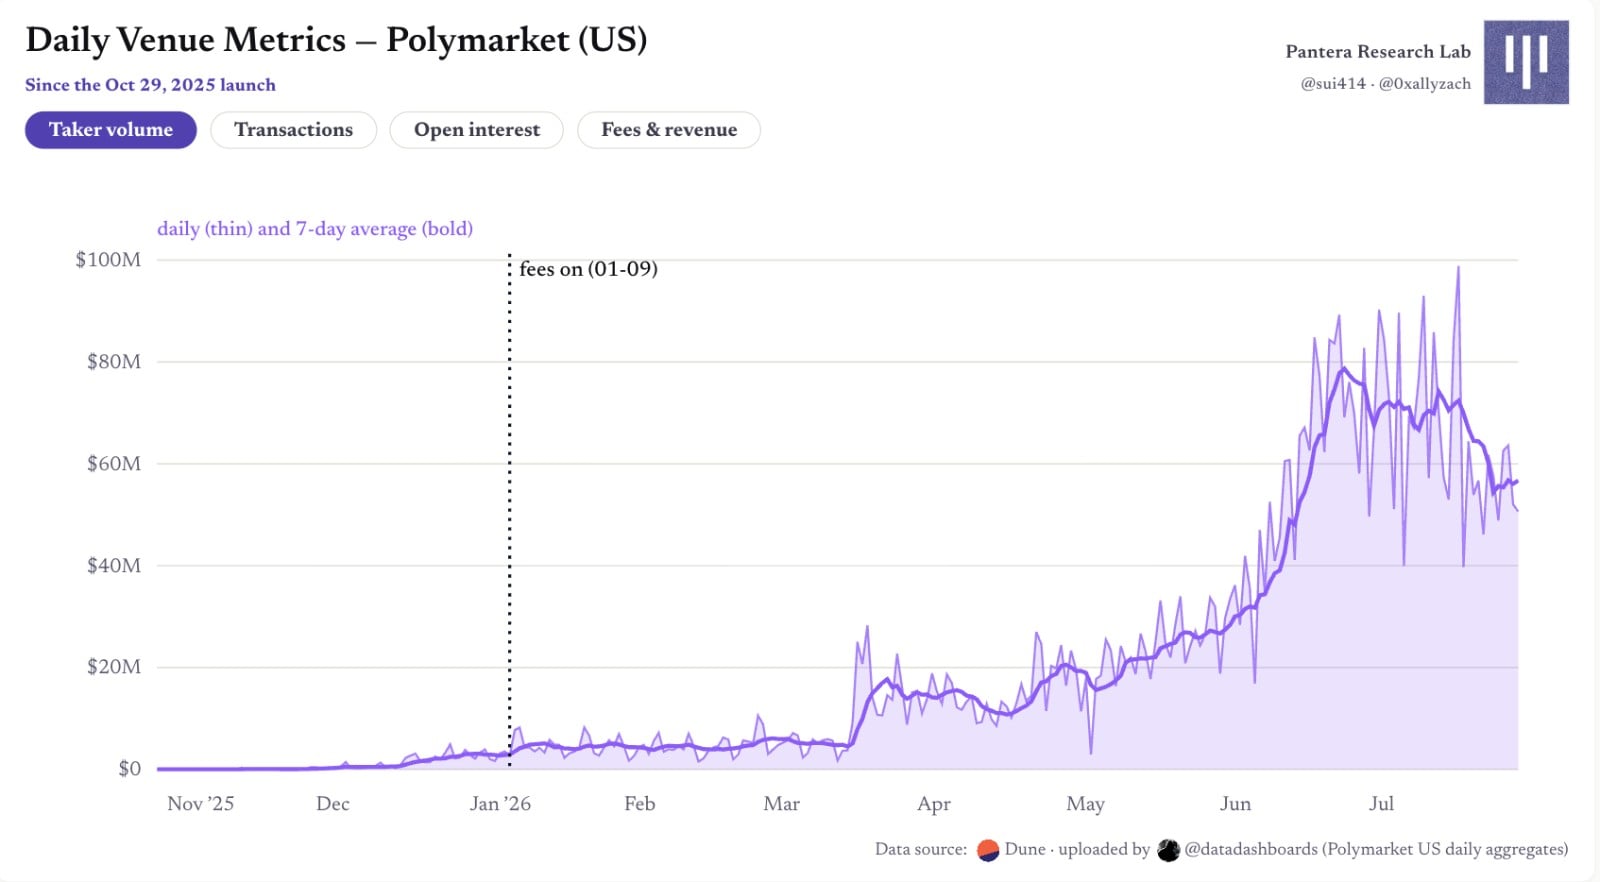
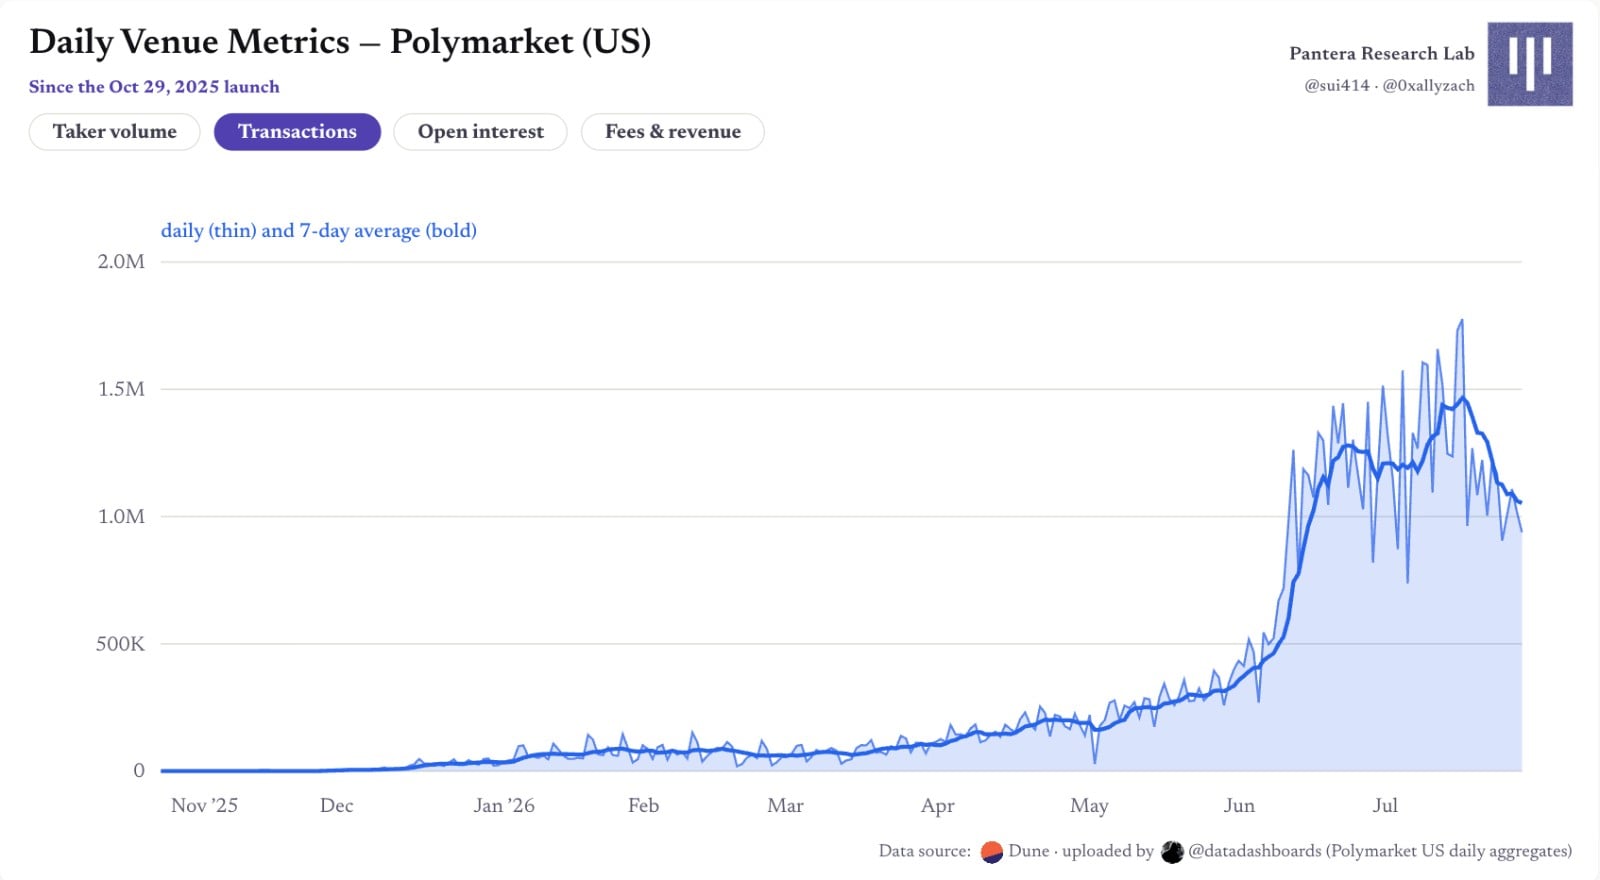
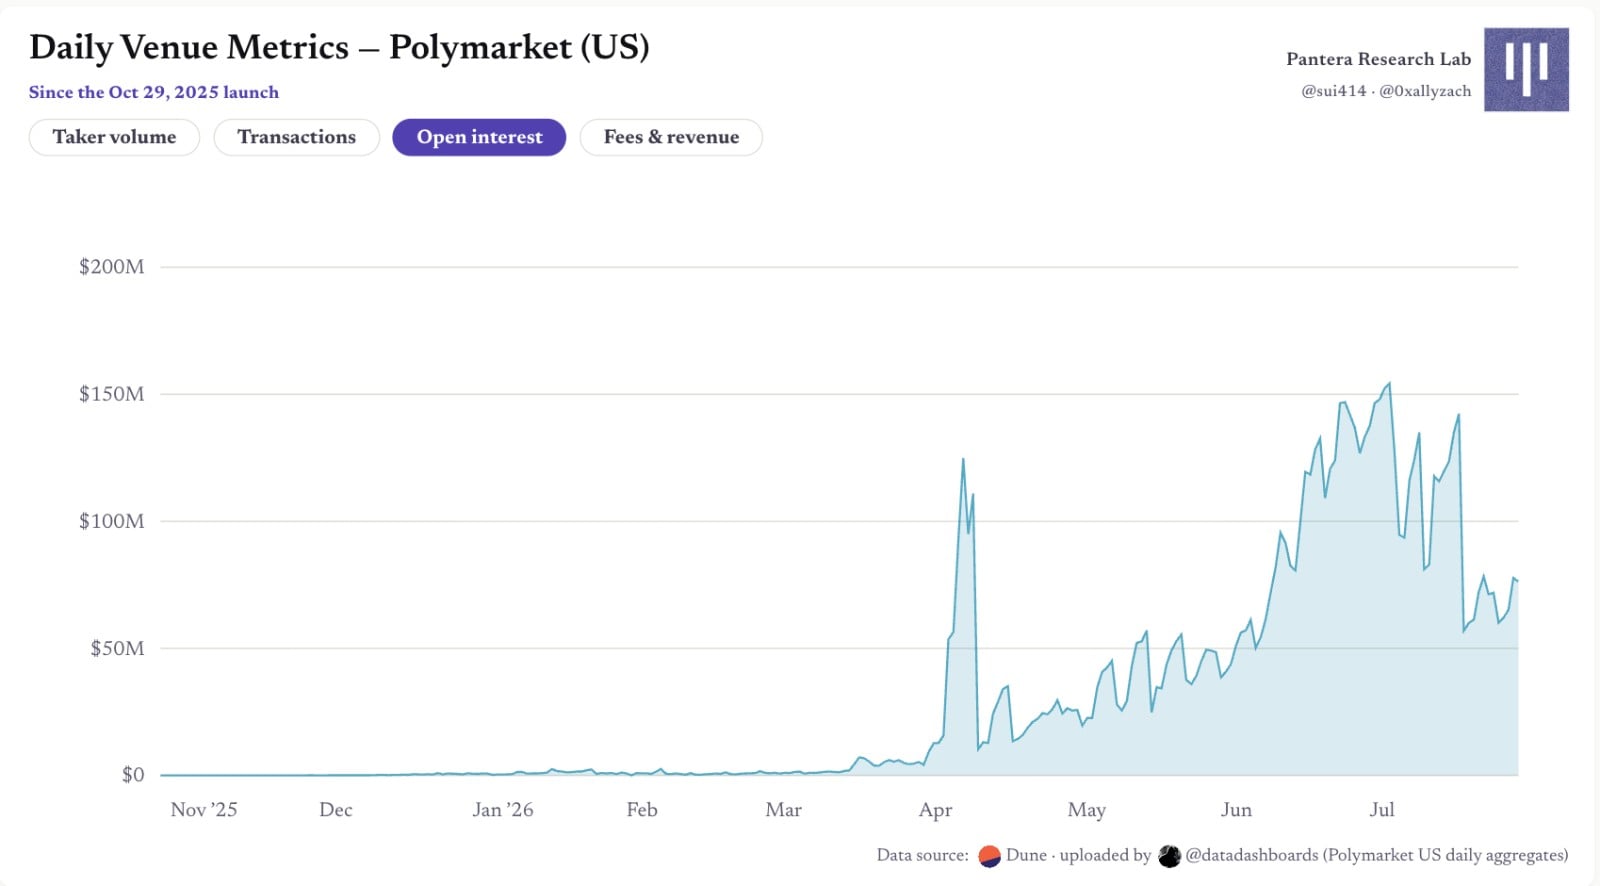
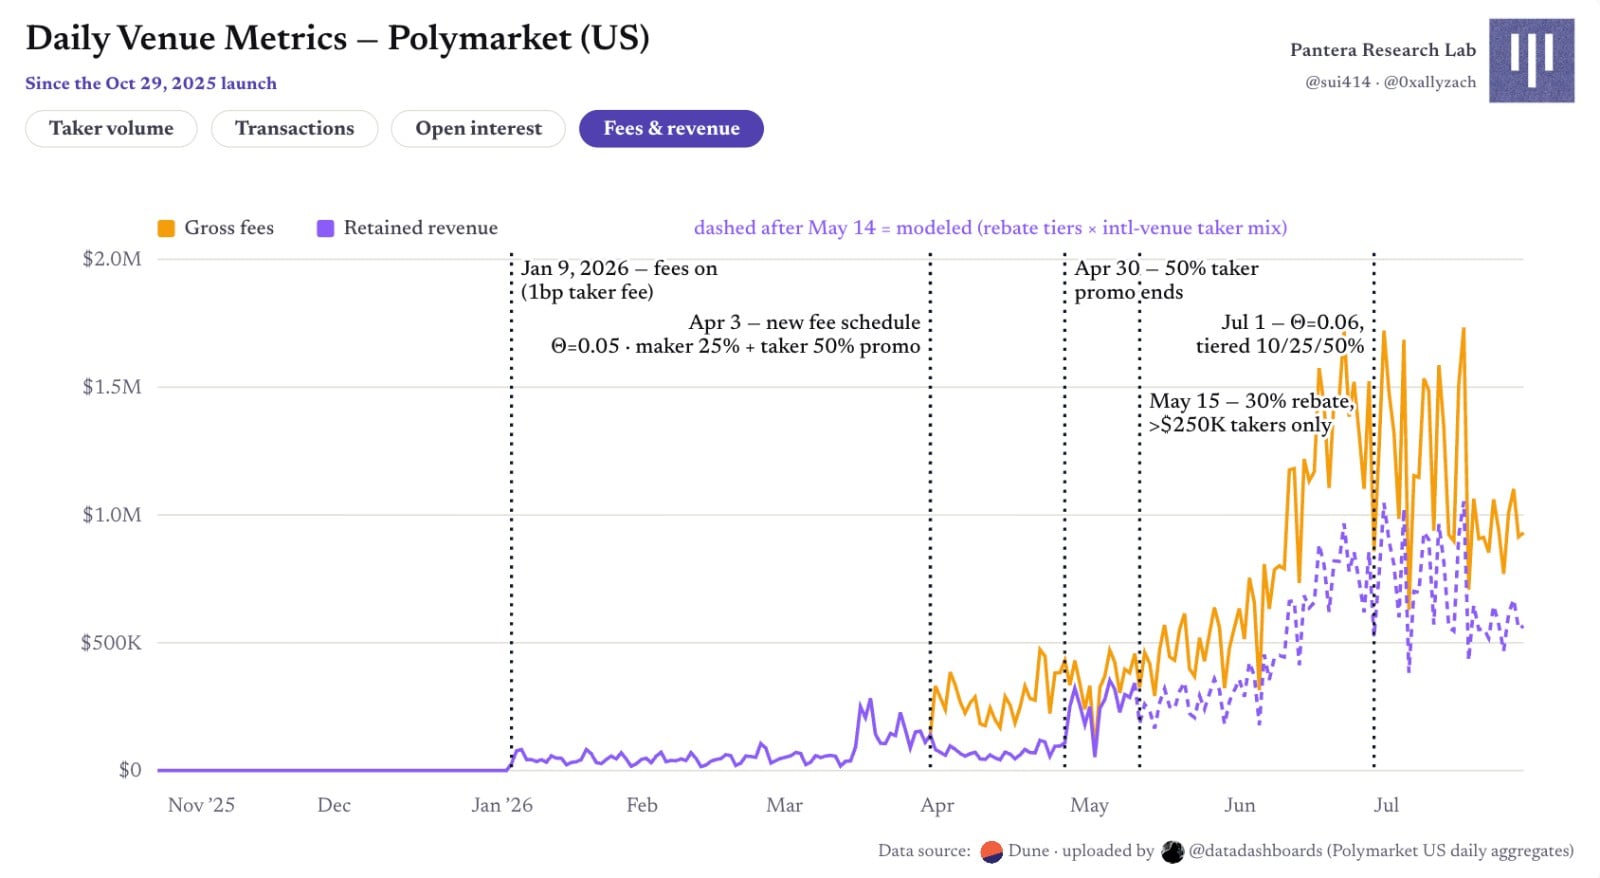
Рис. 2 | Polymarket US: ежедневные площадочные показатели с момента запуска
Масштаб комиссий также превышает оценки общественных датасетов: только за июнь валовая комиссия с тейкеров составила около $30 млн. Согласно официальной программе рибейтов — возврат 25% мейкерам на этапе сделки, завершение полной промо-программы рибейтов для всех тейкеров 30 апреля и последующее распределение на основе объемов торгов — за июнь удержанная выручка составила около $17 млн, что примерно вдвое больше предположения о фиксированных 25%, используемого многими трекерами. Учитывая отсутствие пользовательских данных на американском рынке, право на доступ к tier'ам крупных тейкеров определяется по модели международного рынка, где топ-0,3% тейкеров обеспечивают около 63% объема торгов.
Комиссионная экономика международного рынка
Чем именно торгуют на международном рынке? На спорт приходится около половины общего объема; криптоактивы занимают около 30%, причем абсолютное большинство представляют собой микро-рынки направления движения цены с таймфреймом пять минут; мировые события и геополитика — около 15%. Концентрация внутри категорий еще сильнее: крупнейший спортивный рынок составляет всего 0,27% от объема своей категории, тогда как в категории «Наука и технологии» один рынок «Подтвердит ли США существование инопланетян до 2027 года?» занимает около четверти всего объема этой категории.
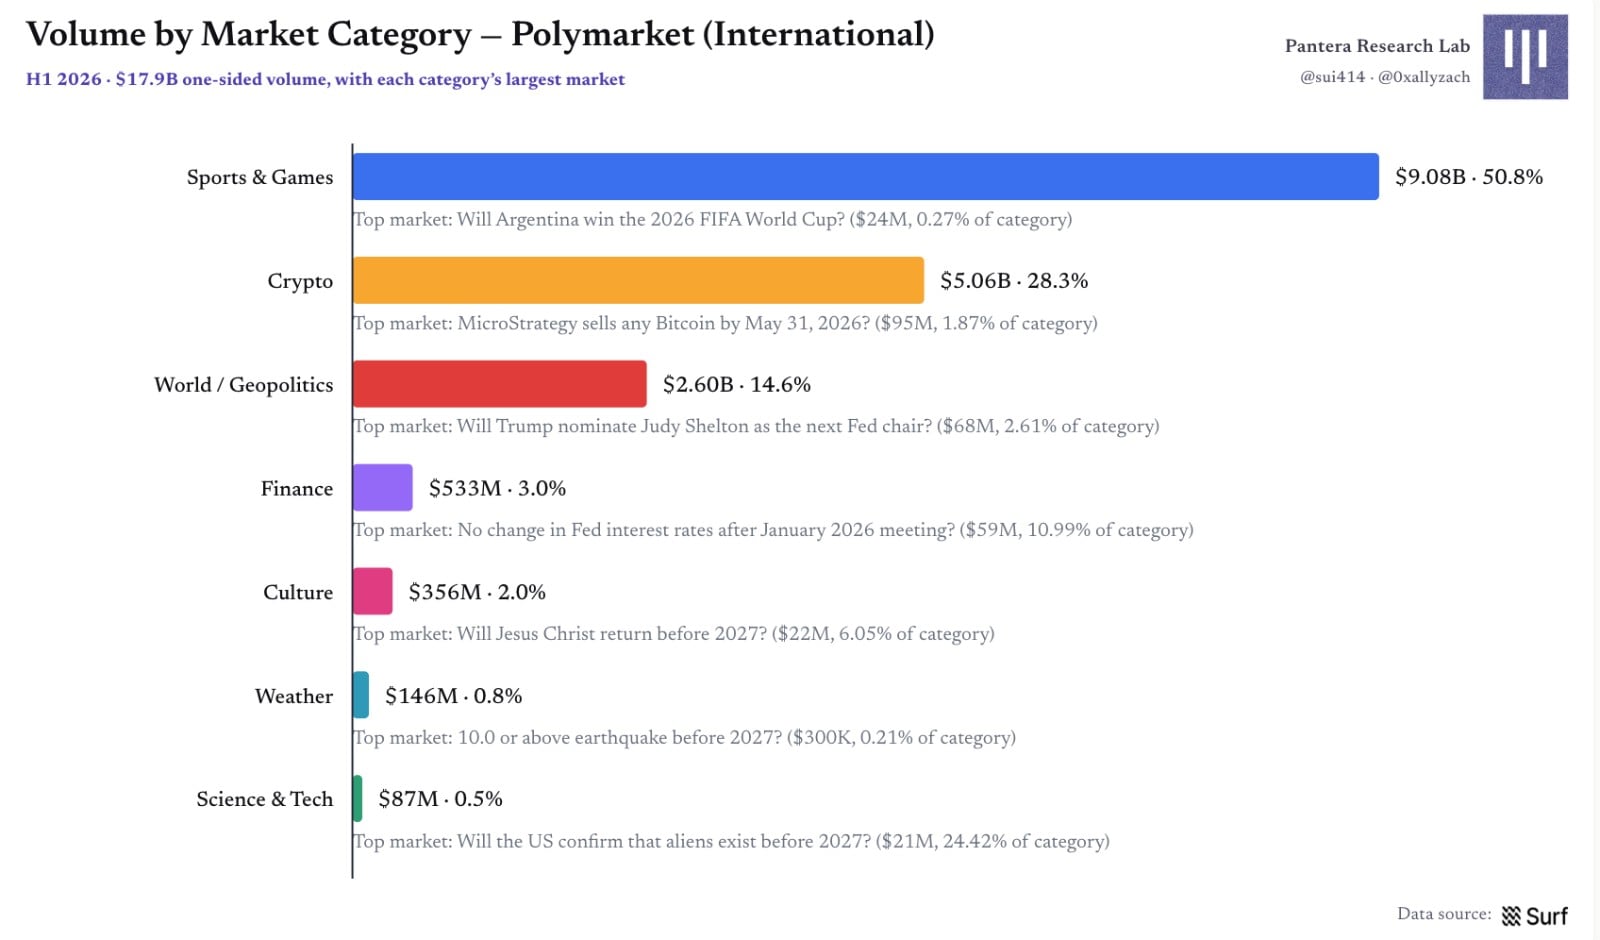
Рис. 3 | Polymarket Международный рынок: разбивка объема торгов по категориям
В первой половине года международный рынок сгенерировал около $184 млн валовой комиссии, однако это не чистый доход после вычета рибейтов мейкерам и различных поощрений. Несмотря на объем торгов, составляющий примерно половину спортивного рынка, криптокатегория принесла $96,3 млн комиссии, превзойдя показатель спорта ($83,5 млн); их совокупная доля в общей комиссии достигла 98%. Для мировых и геополитических рынков намеренно применяется стратегия нулевой комиссии.
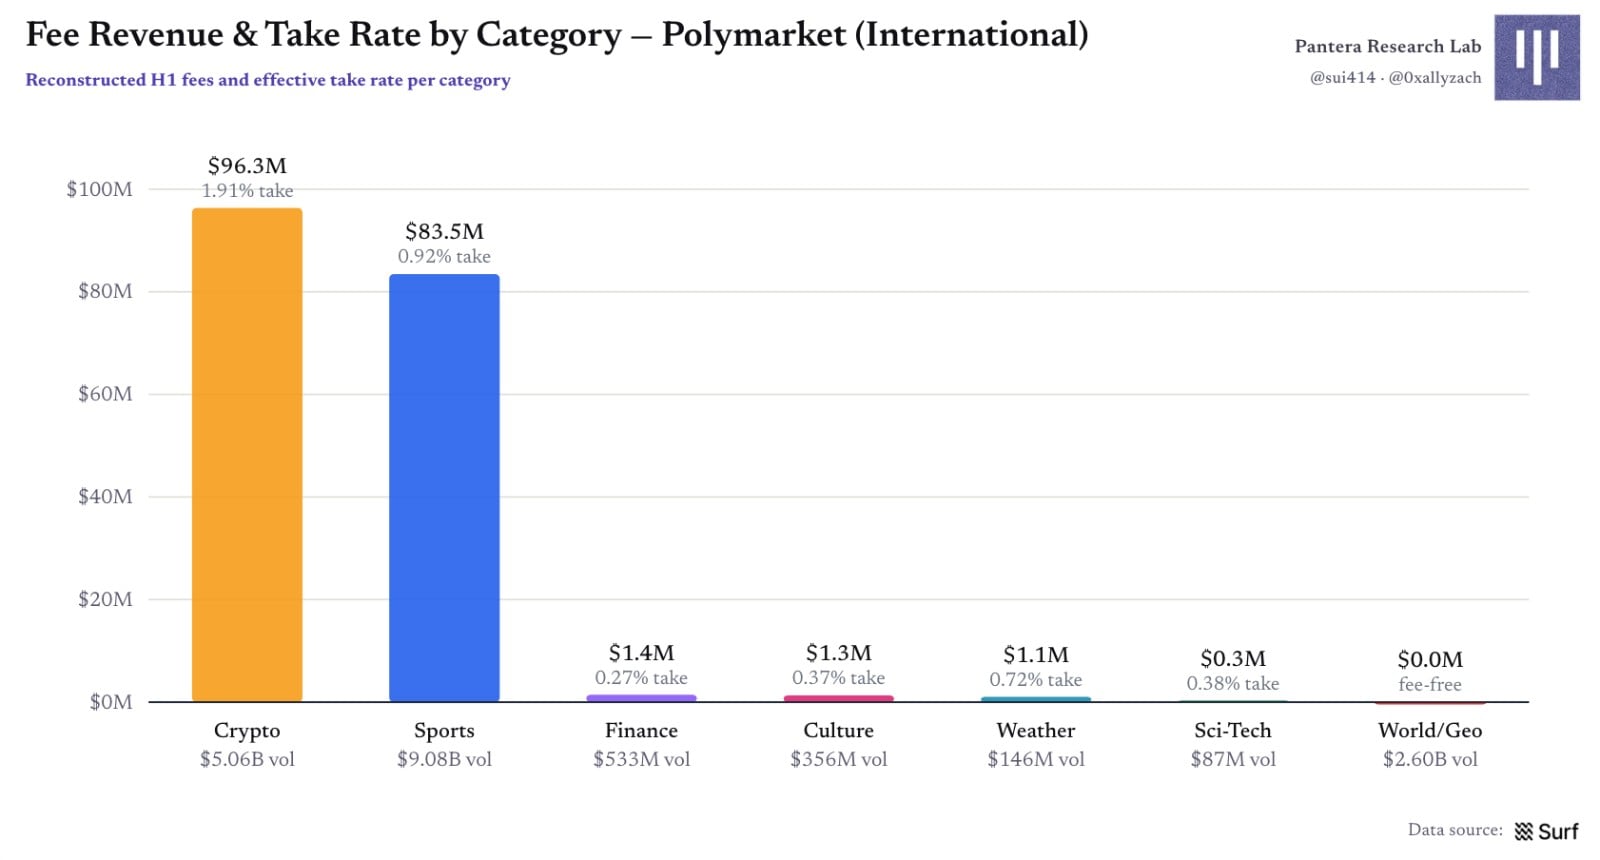
Рис. 4 | Polymarket Международный рынок: комиссионная выручка по категориям и эффективный take rate
Высокооборотистые категории — движущая сила комиссий
В июле показатель открытых позиций на Kalshi был примерно в 2,3 раза выше, чем на международном рынке Polymarket, а объем торгов — в 4,4 раза; соответствующие годовые оборачиваемости составили около 0,44× против 0,23×. Polymarket US имеет наименьшую капитализацию пулов, но демонстрирует самую высокую скорость оборота с дневной оборачиваемостью около 0,64×. Ответ кроется не в названии платформы, а в составе списка рынков.
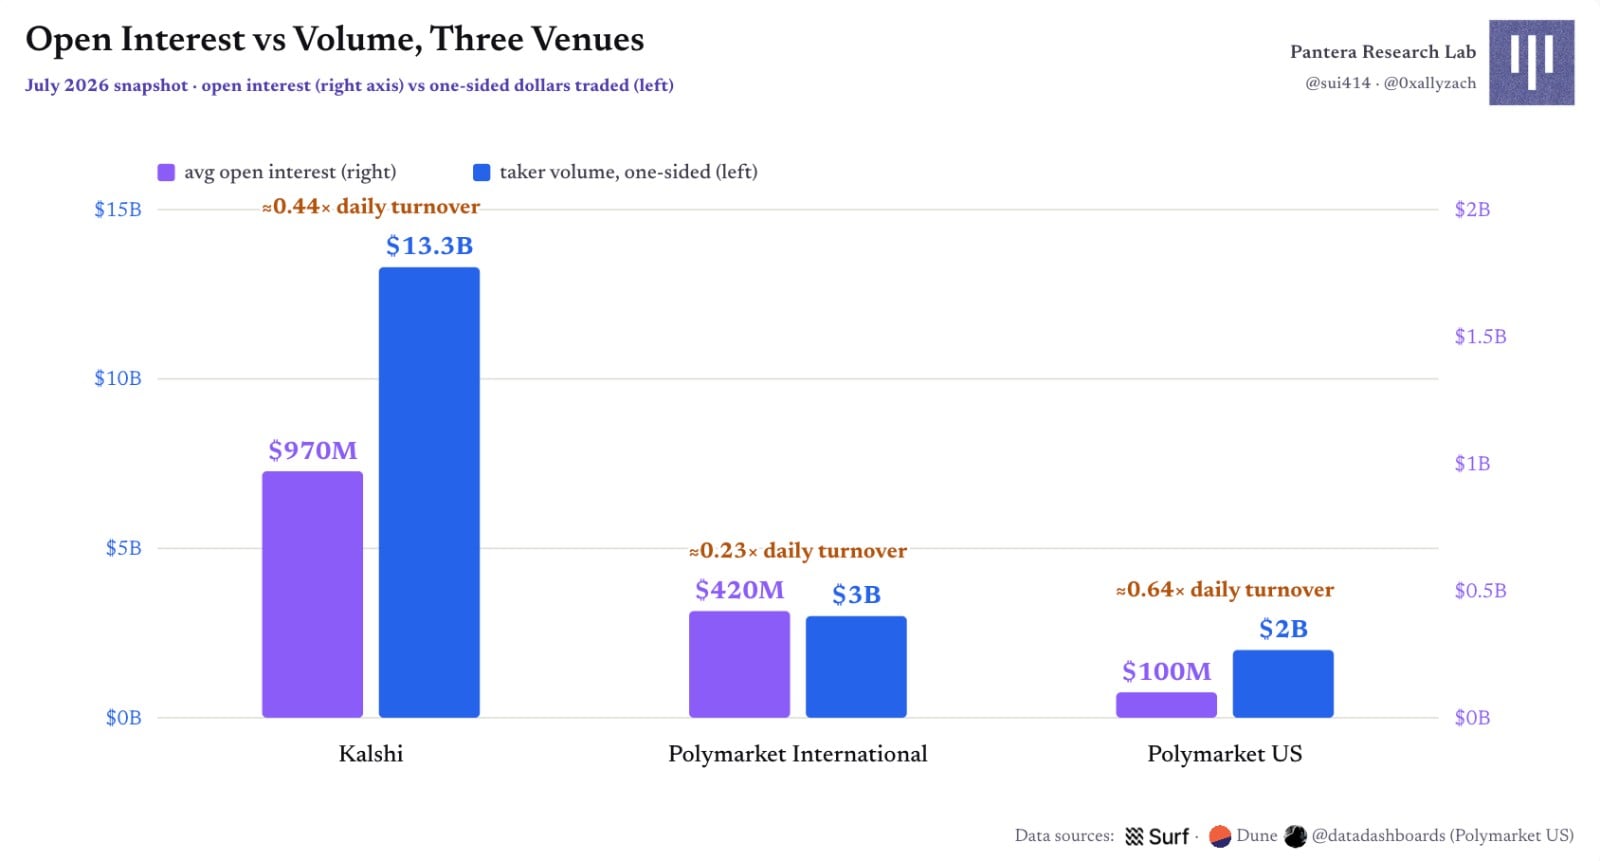
Рис. 5 | Открытые позиции и объем торгов трех платформ: размер капитала не равна скорости оборота средств
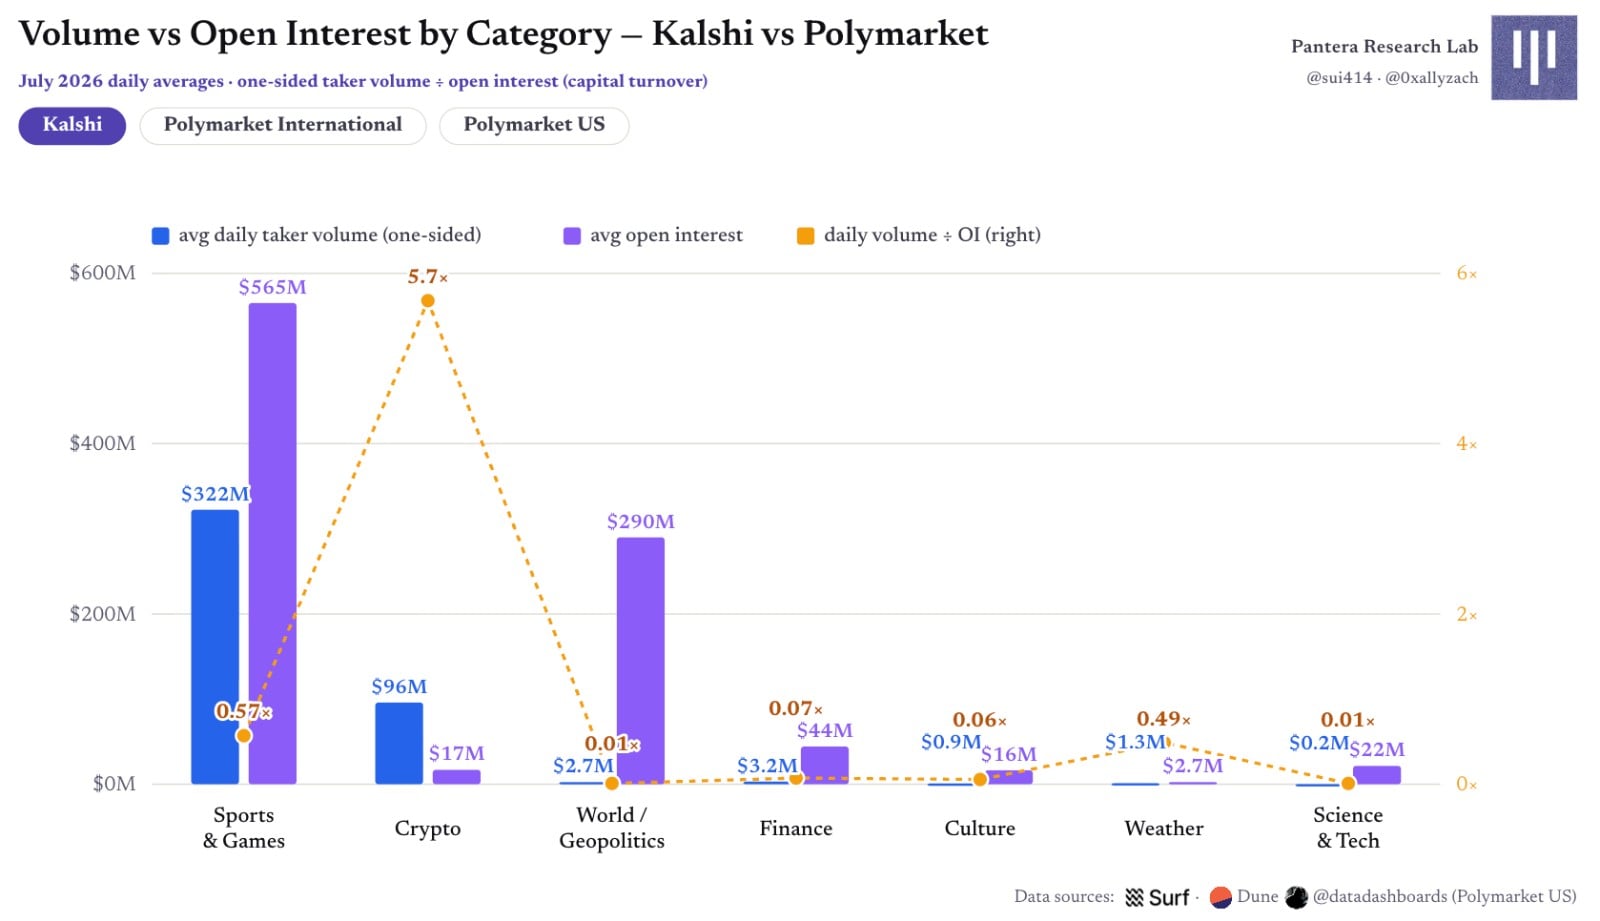
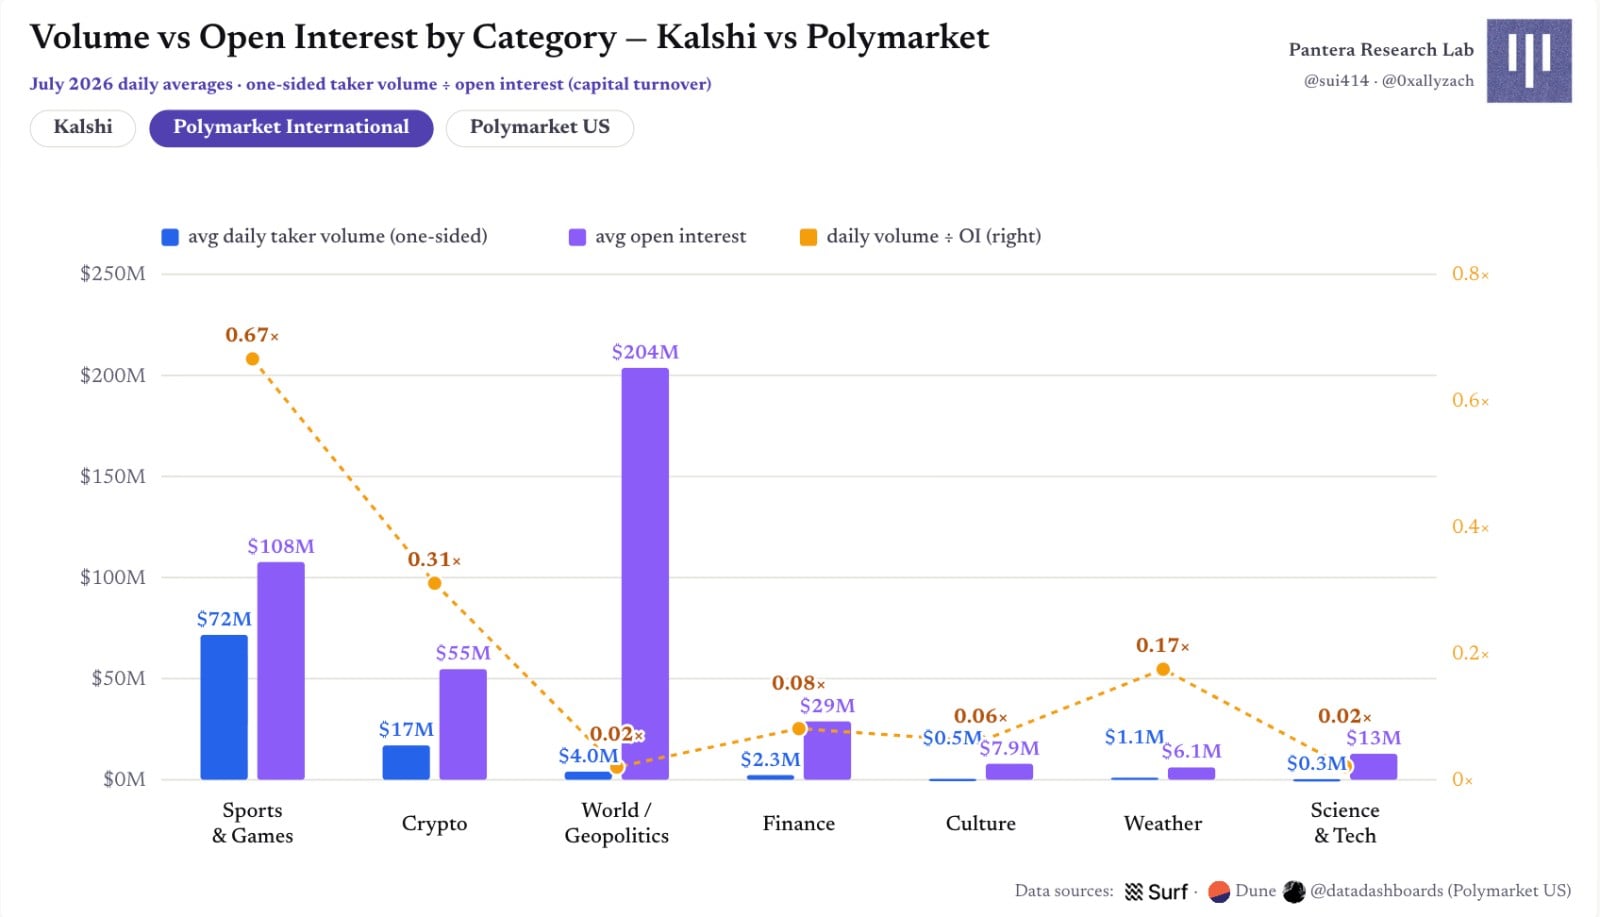
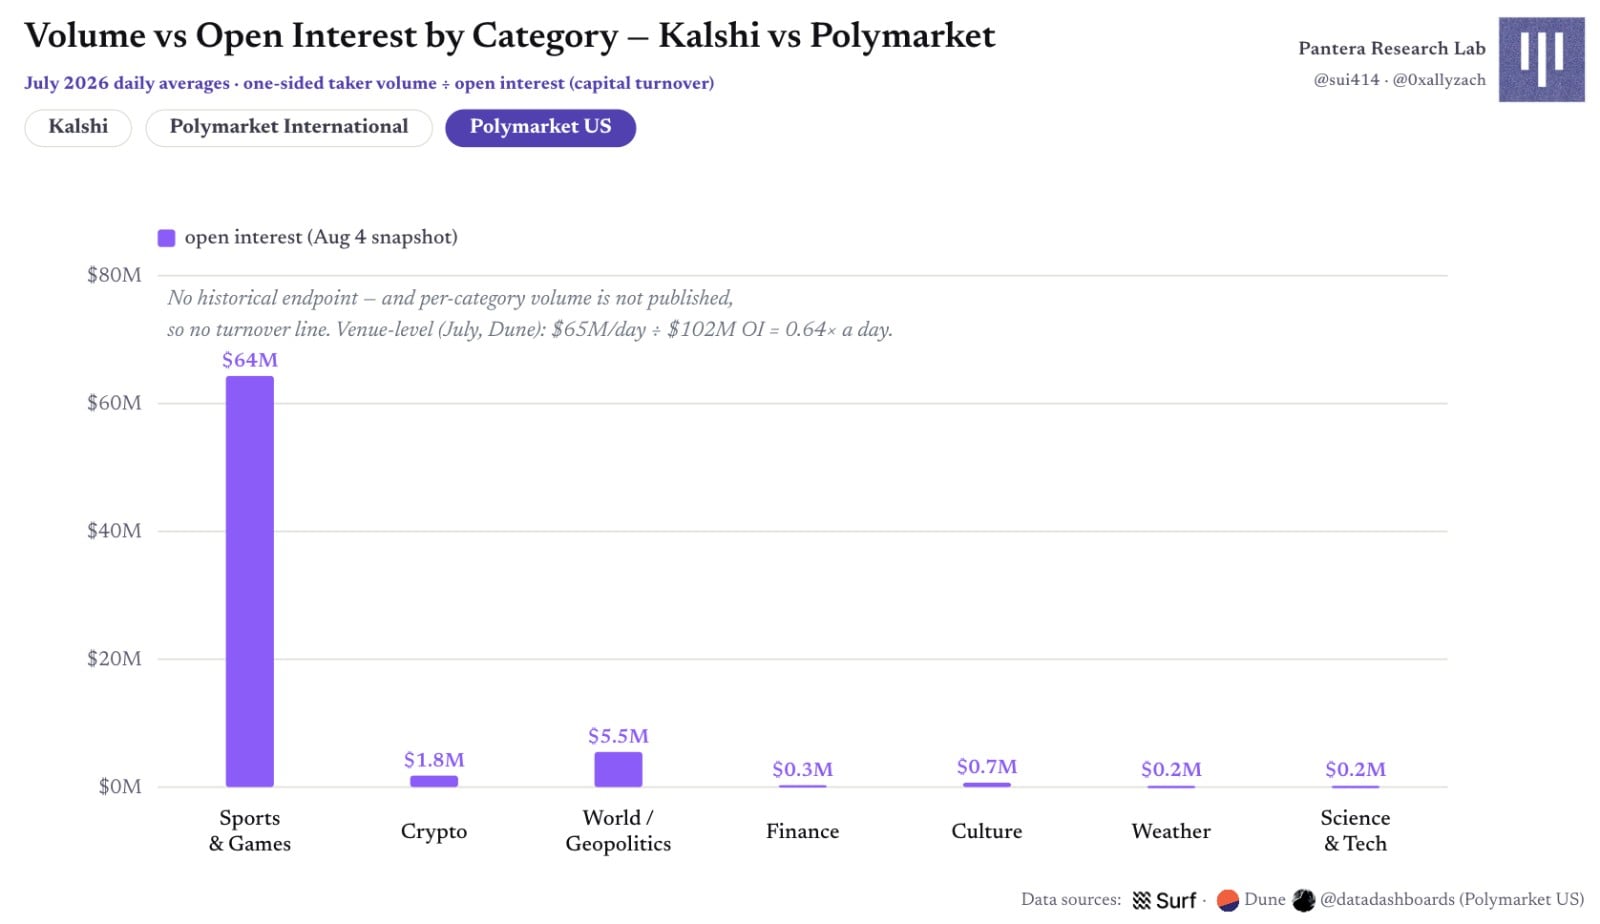
Рис. 6 | Сравнение соотношения объема торгов и открытых позиций на Kalshi и Polymarket по категориям
Спорт и крипта — самые быстродоходные категории, мировые события и геополитика — самые медленные с дневной оборачиваемостью всего 0,01–0,03×. На обоих международных рынках присутствует капитал размером $200–300 млн, который генерирует лишь $2–3 млн ежедневных торгов, поэтому владельцы установили нулевую комиссию для этих категорий. Около 88% открытых позиций Polymarket US сконцентрированы в спорте, что объясняет возможность достижения более высокой оборачиваемости при меньшем объеме капитала.
Крипто-рынок Kalshi является явным выбросом: ~$17 млн открытых позиций обеспечивают ~$96 млн ежедневных торгов, дневная оборачиваемость приближается к 6×, причем 98% рынков имеют срок экспирации не более одного часа. Показатель оборачиваемости крипто-рынка Polymarket выглядит скромнее (0,31×), поскольку большую часть открытых позиций занимают долгосрочные пороговые рынки, тогда как пятиминутные рынки направления движения цены генерируют около 90% объема торгов, почти не блокируя капитал; в среднем на такой рынок фиксируется лишь около $2 800 залога.
Одна и та же категория на разных платформах стремится к схожим темпам оборота: спортивные рынки демонстрируют дневную оборачиваемость около 0,57× на Kalshi, 0,67× на международном рынке Polymarket и 0,64× на Polymarket US. Это скорее характеристика категории, а не платформы.
Часть 2. Рост пользователей на международном рынке Polymarket
Настоящий анализ пользователей охватывает исключительно контракты Polygon CTF / NegRisk международного рынка в период с 1 января по 30 июня 2026 года. Polymarket US и Kalshi проводят клиринг во внутренних реестрах, а публичные потоки торгов анонимизируются, что исключает возможность проведения аналогичного детального профилирования кошельков.
Мейкеры и тейкеры: две разные аудитории по разным сторонам книги заявок
В первой половине года на международном рынке торговали 1 733 011 кошельков. Практически каждый кошелек хотя бы раз потреблял ликвидность инициативно, но действительно размещавшие лимитные ордера были немногим более половины. Сторона мейкеров явно более профессиональна и меньше по массе; топ-1 000 мейкеров обеспечивали большую часть статической ликвидности. Спрос также высоконцентрирован: около 6% высокоактивных кошельков совершили 80% всех taker-сделок, а треть всех кошельков за шесть месяцев произвела лишь пять или менее торговых операций.
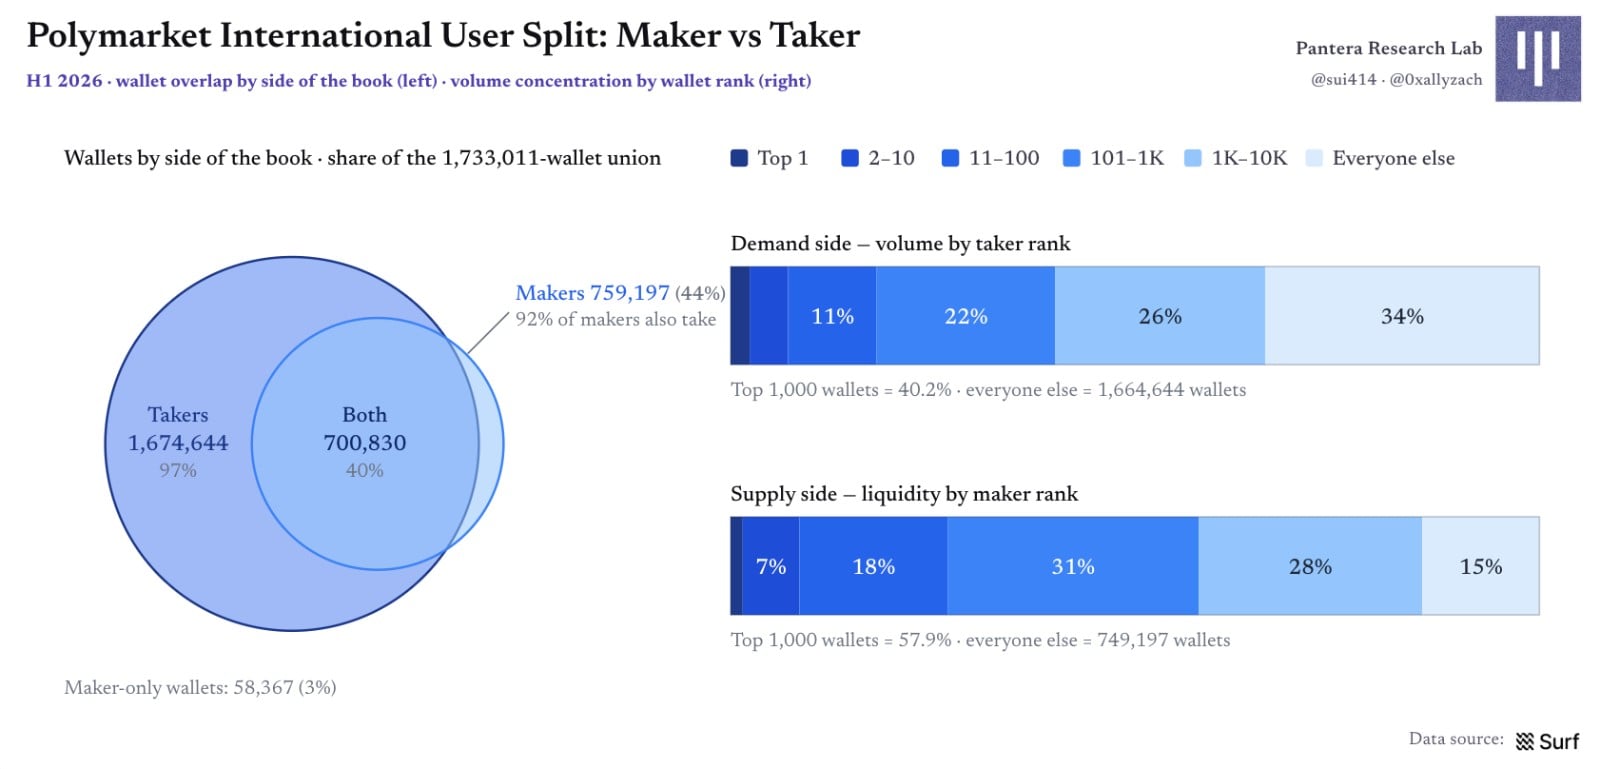
Рис. 7 | Структура кошельков на международном рынке Polymarket: перекрытие мейкеров и тейкеров и степень концентрации
Учет роста пользователей: активность практически стагнировала
Динамика привлечения пользователей выглядит менее оптимистично, чем динамика объемов: число MAU (месячно активных кошельков) колебалось в диапазоне 580–594 тыс. в течение периода, практически оставаясь на месте, несмотря на то, что за те же полгода впервые начали торговать около 1,1 млн кошельков. Ежемесячно от 43% до 49% кошельков предыдущего месяца прекращали активность, а в апреле отток достиг 358 тыс., вынуждая платформу постоянно компенсировать потери через привлечение новых и возвращающихся кошельков.
Здесь действуют три важных оговорки. Кошелек не тождественен пользователю; часть так называемого оттока может означать лишь смену адреса кошелька пользователем. Термин churn в данной статье означает лишь прекращение торговых операций конкретным адресом, а не закрытие аккаунта или вывод всех средств.
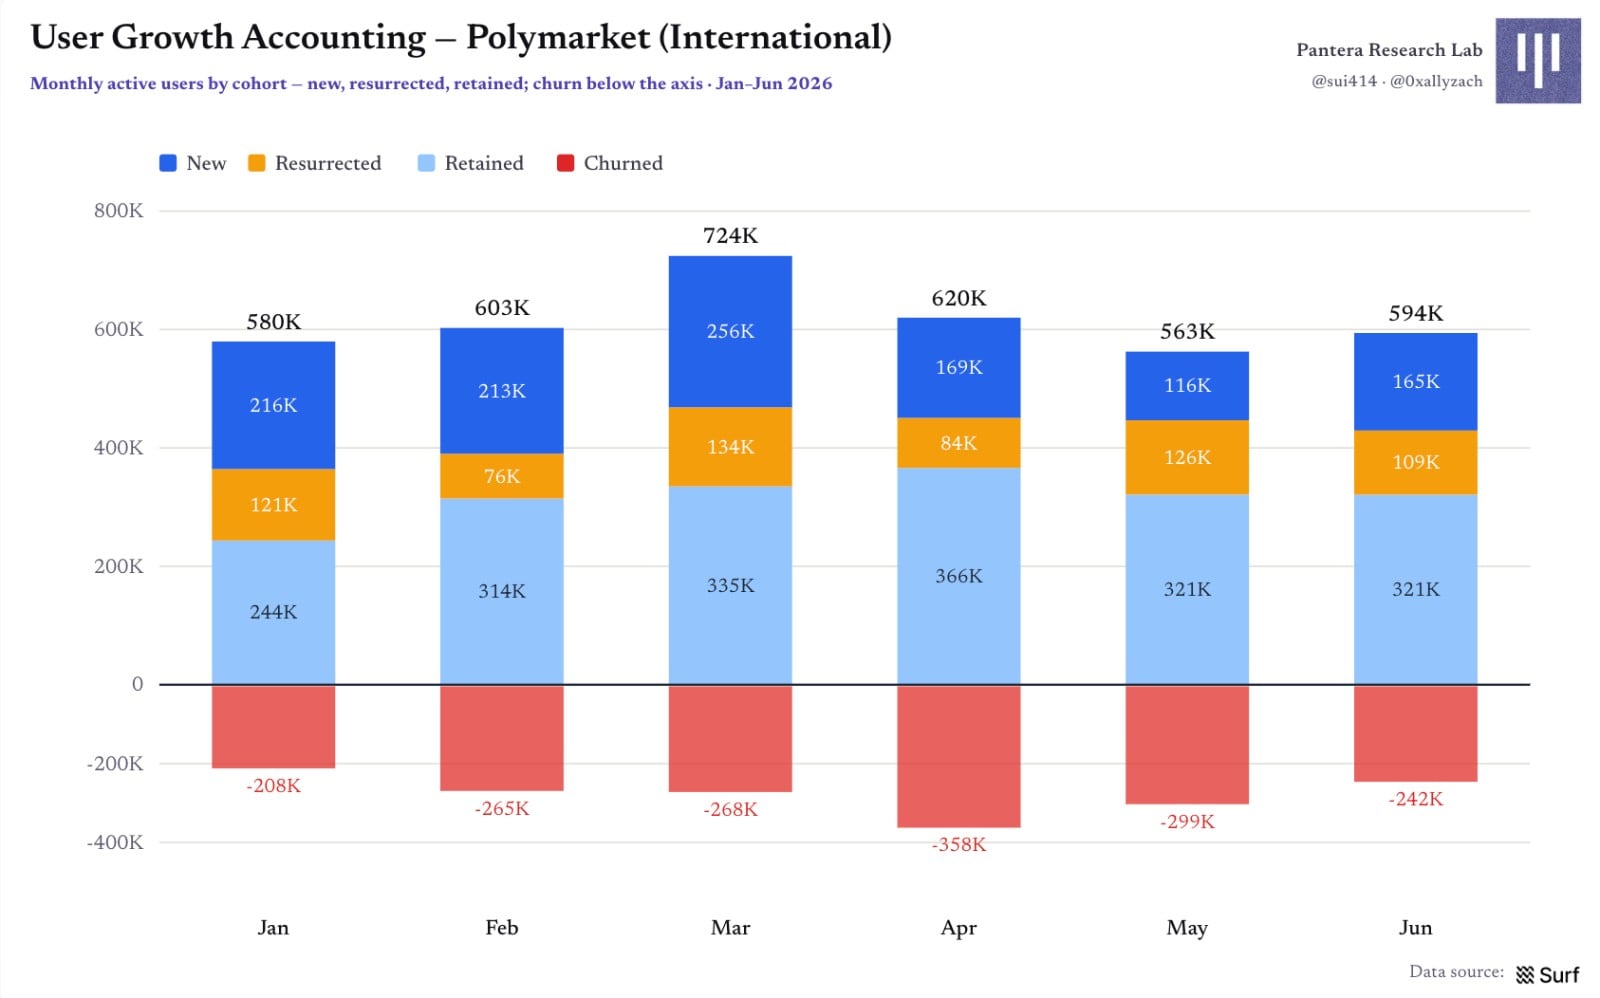
Рис. 8 | Учет роста пользователей: новые, вернувшиеся, сохраненные пользователи и отток
Откуда приходят новые пользователи: не точечный взрыв
При атрибуции каждого нового кошелька к первому рынку, с которым он столкнулся, прослеживается сезонность механизмов привлечения: крипто-рынок достиг ~99 тыс. новых кошельков в марте, геополитический — ~68 тыс. в январе, спортивный — ~91 тыс. в июне на старте Чемпионата мира по футболу. Мероприятия формируют пики, однако ни один отдельный рынок не отвечает за весь приток новичков.
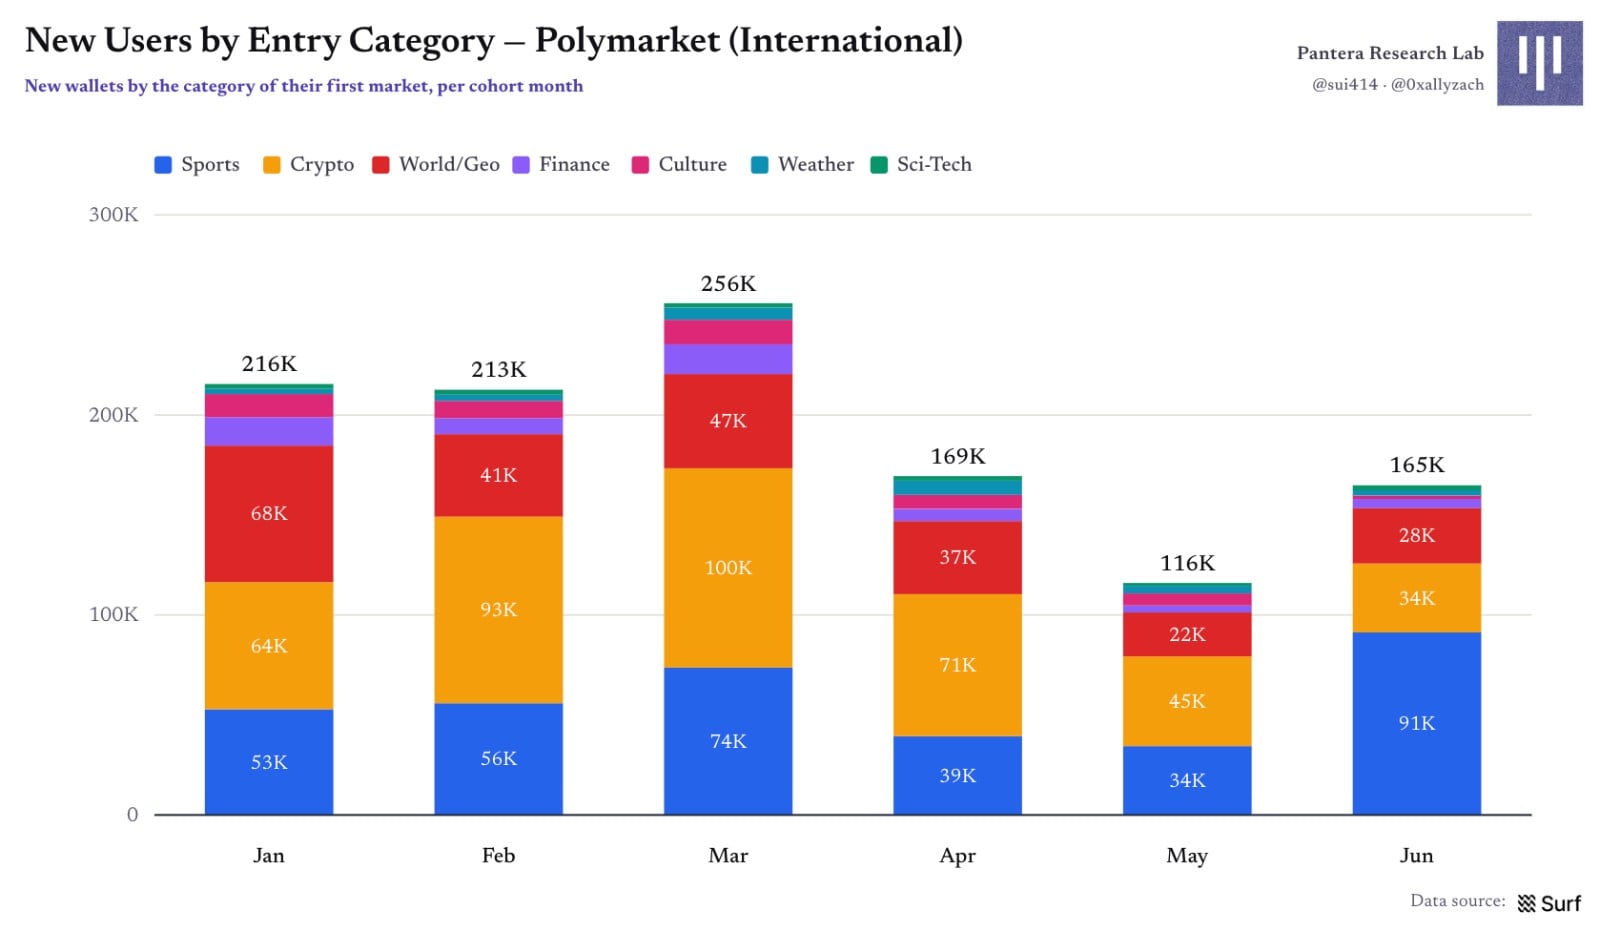
Рис. 9 | Новые кошельки по категории первого входа
Сильнейшим одиночным драйвером привлечения в первой половине года стал рынок «Произведет ли Китай вторжение на Тайвань до конца 2026 года?», но даже он принес лишь около 7 000 новых кошельков. В десятке лидеров пересекаются темы геополитики, ЧМ по футболу, процентных ставок и культурных событий, что свидетельствует о том, что эффективное привлечение обеспечивается комбинированным предложением рынков, а не reliance на одном хите.
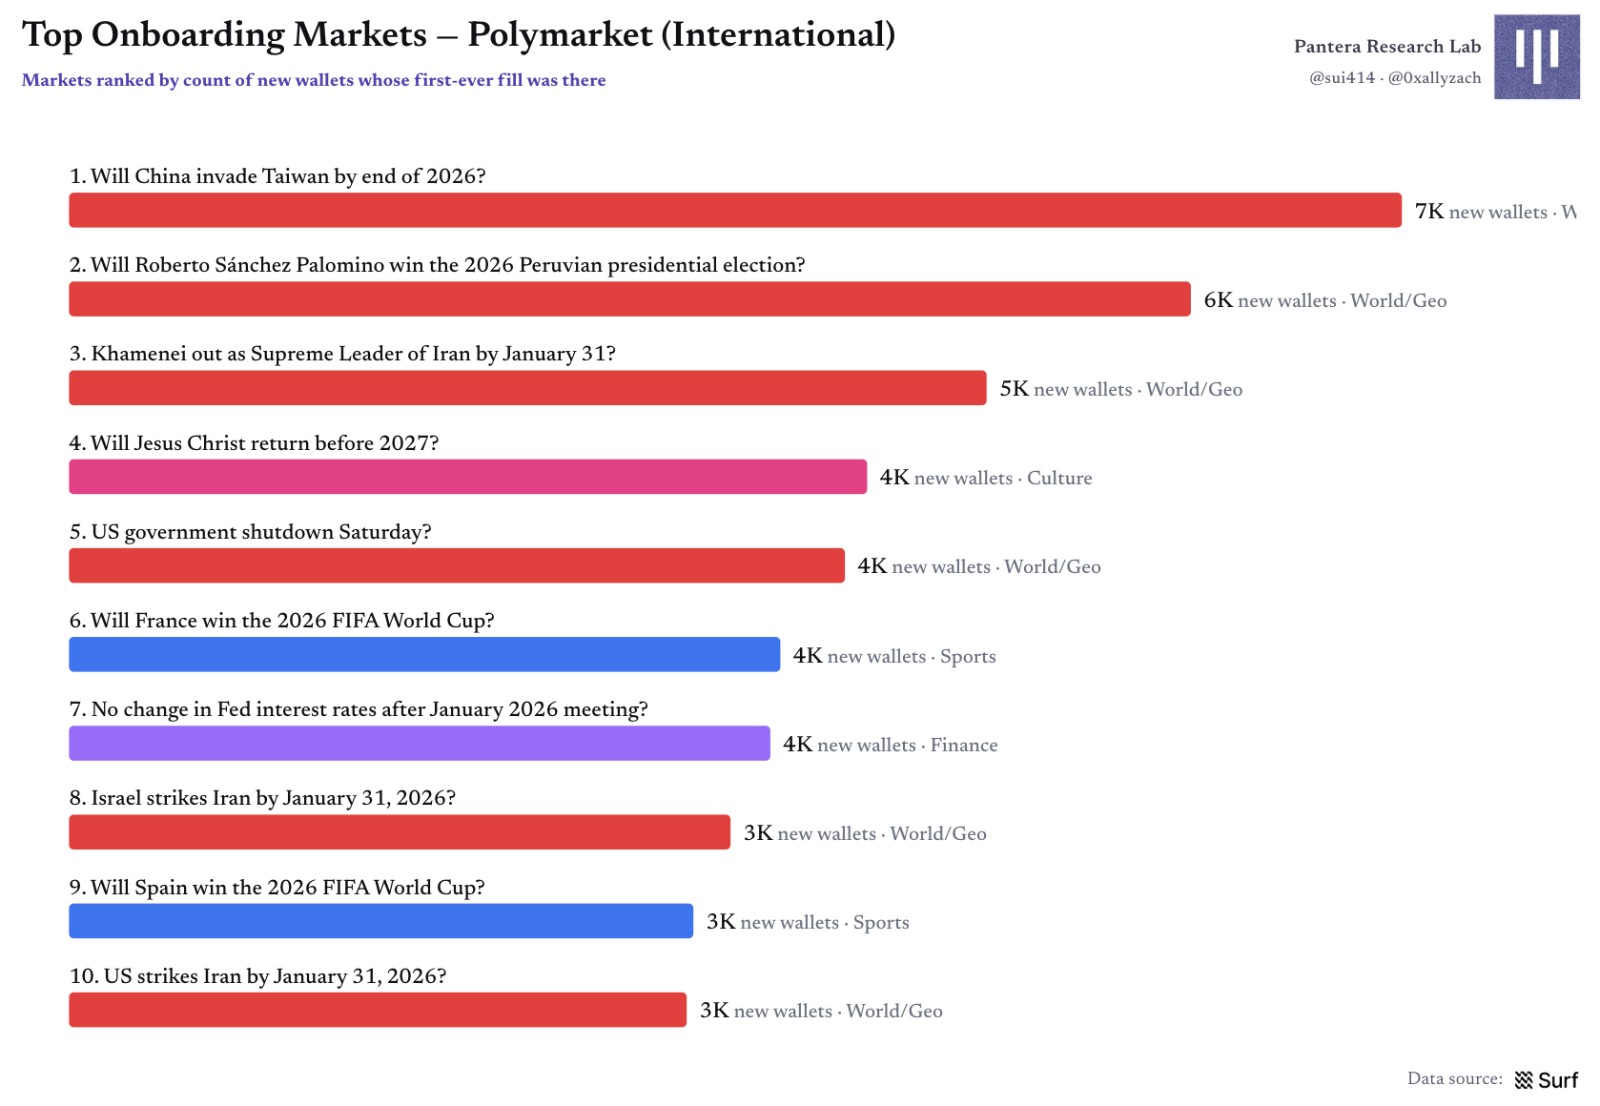
Рис. 10 | Топ-10 рынков-драйверов по количеству привлеченных новых кошельков в первой половине года
В разрезе месяцев топ-15 рынков составляли от 8% до 19% от общего числа новых кошельков месяца, причём лидер никогда не превышал отметку в 3%. Наибольшая концентрация наблюдалась в январе и июне, совпавших с новостями Ирана, рынками по Тайваню и матчами чемпионата мира.
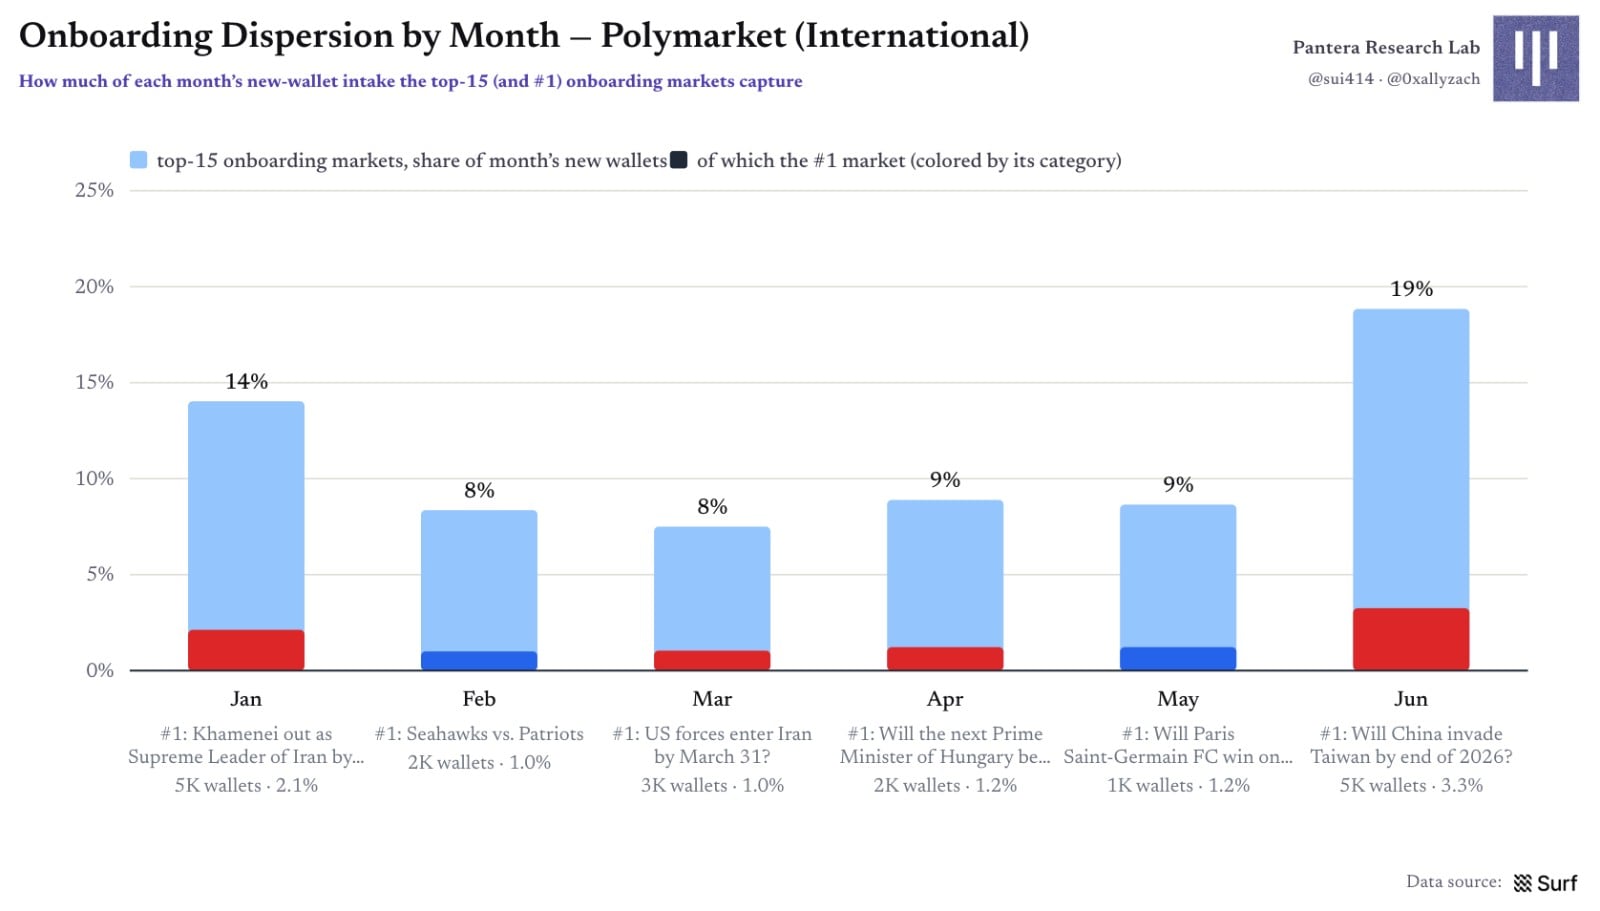
Рис. 11 | Диверсификация притока новых пользователей по месяцам: вклад топ-15 рынков и лидера
Удержание: пользователи остаются на платформе, но не обязательно в той же категории
Около половины ежемесячных активных кошельков возвращаются на следующий месяц, средняя месячная норма удержания платформы составляет 51–57%; однако лояльность к конкретной категории явно ниже. Пользователи могут уйти из изначально выбранной категории, чтобы вернуться в другую, что указывает на эффективность межкатегорийных рекомендаций и перекрёстных продаж.
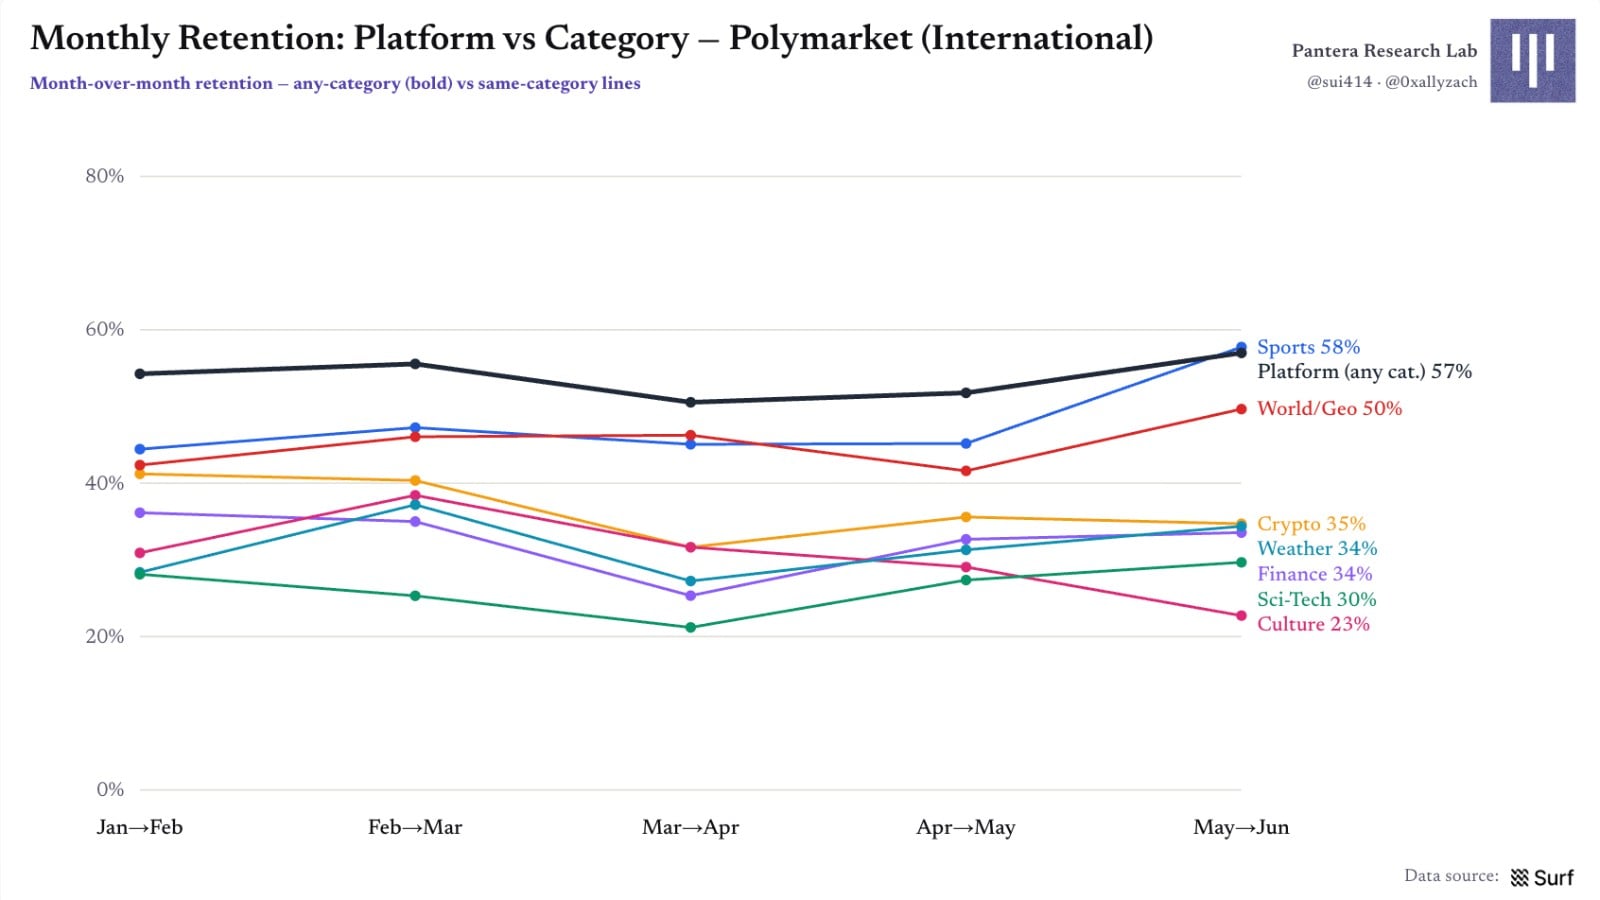
Рис. 12 | Сравнение коэффициентов удержания платформы и конкретных категорий
Показатель удержания через один месяц для разных начальных категорий плотно группируется в диапазоне 44–49%, трёхмесячное удержание составляет около 25–32%. Единственным заметным минимумом выступает крипто-вход с одномесячным удержанием около 37%, что примерно на 30 процентных пунктов ниже остальных категорий. Возможное объяснение: в криптовалютных торгах автоматизированные алгоритмы чаще используют ротацию кошельков, искусственно занижая показатель поверхностного удержания.
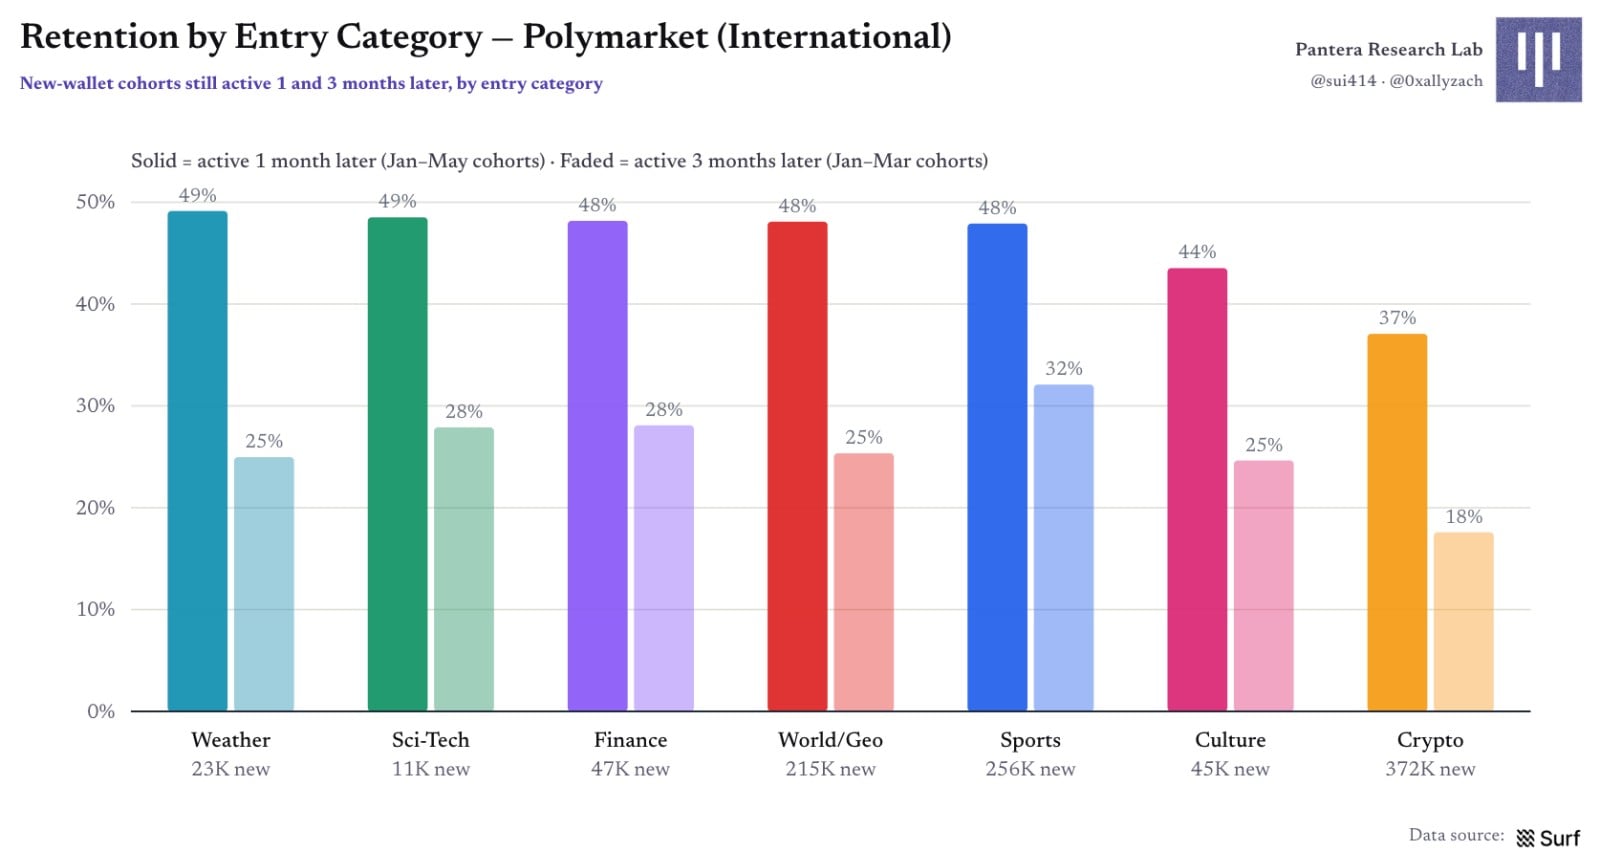
Рис. 13 | Удержание новых кошельков в разрезе категорий первоначального входа
Матрица участия пользователей в рыночных категориях: геополитика как связующий слой
Диагональ матрицы отображает количество уникальных кошельков по каждой категории, а значения за её пределами показывают долю пользователей малой группы, одновременно торгующих активами из другой категории. Несмотря на то, что спорт и крипта являются двумя крупнейшими группами аудитории, степень их пересечения составляет лишь 49%, что указывает на наличие существенных различий между этими сегментами. Категории мировых событий и геополитики демонстрируют значительно более высокий уровень пересечения с остальными (за исключением погоды), выступая своего рода ядром, связывающим различные интересы на платформе.
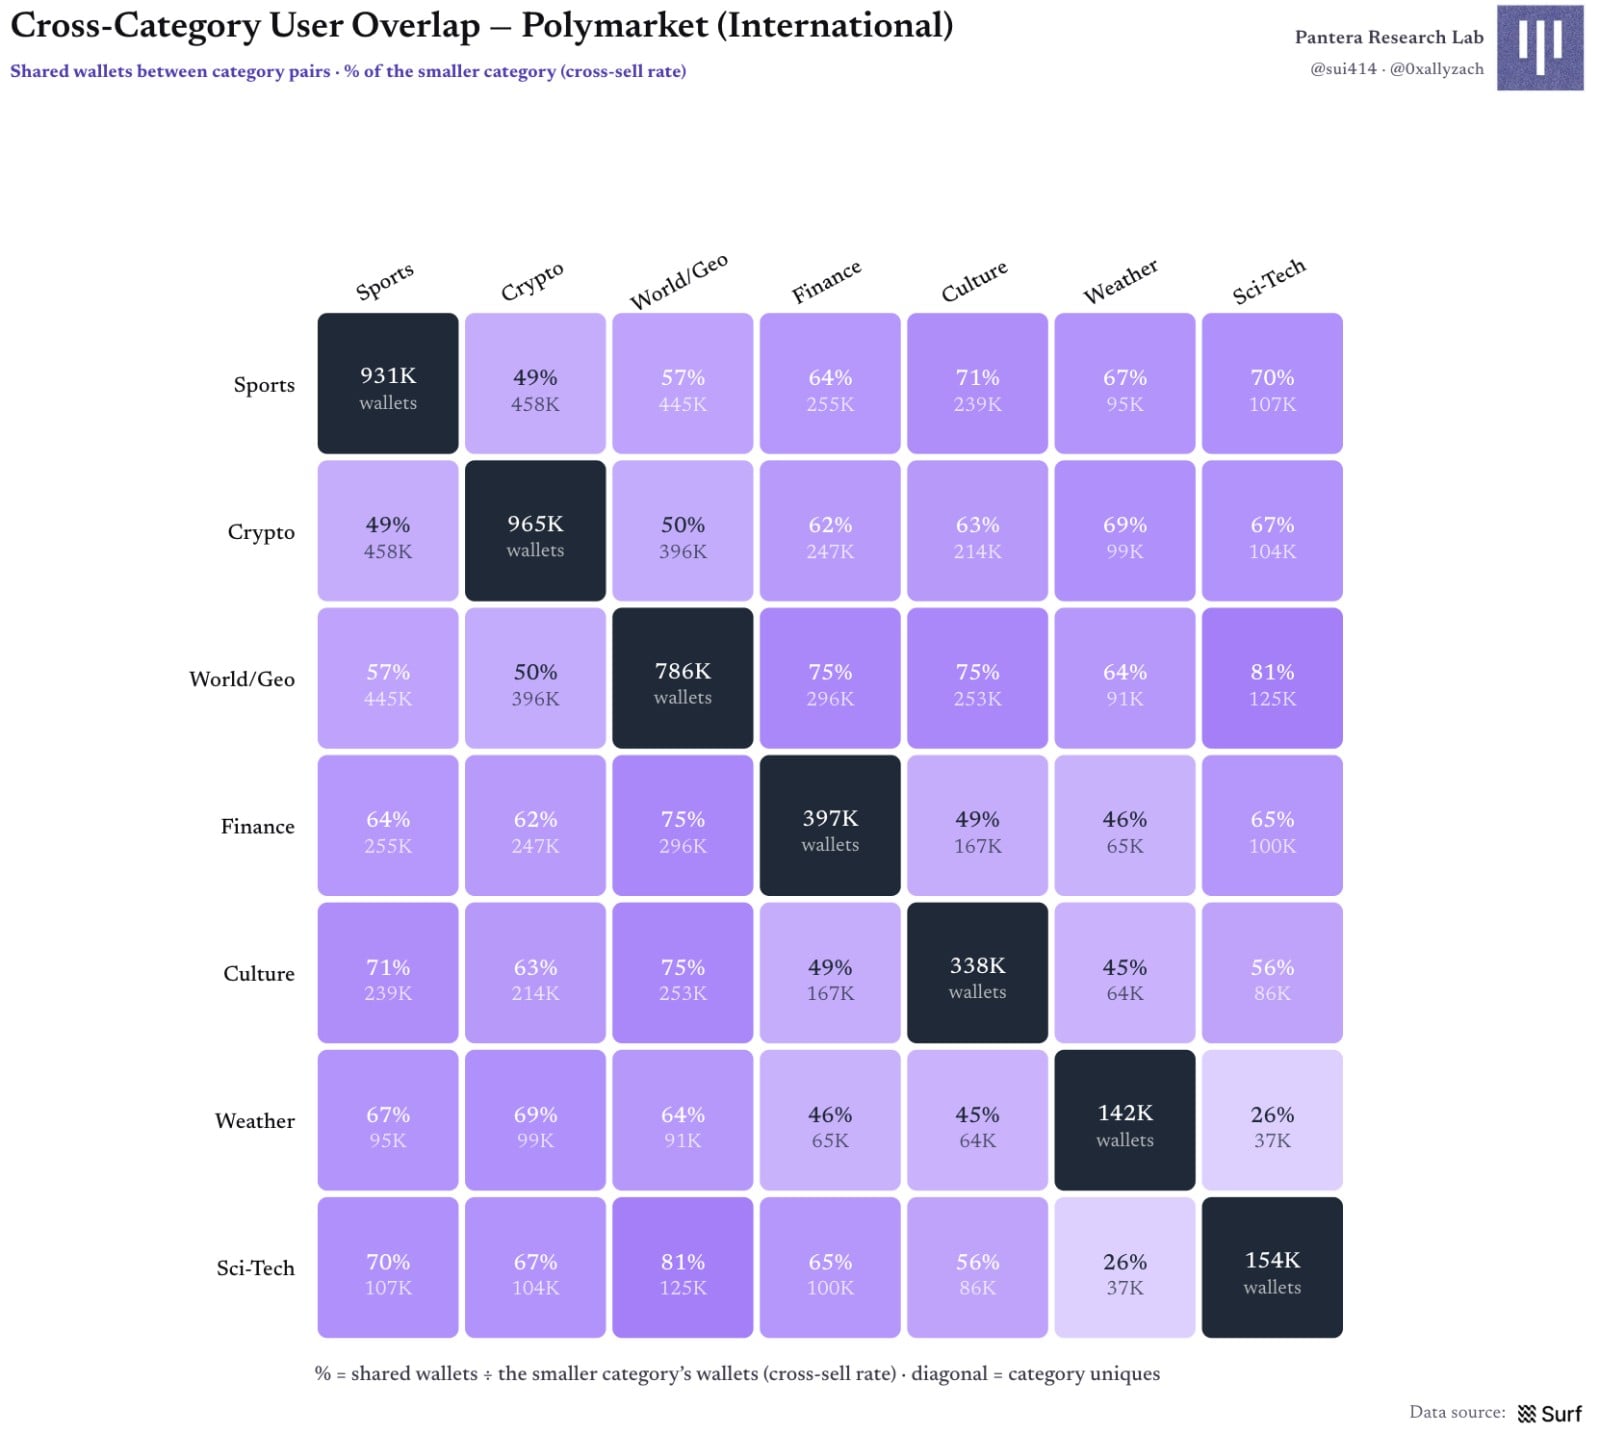
Рис. 14 | Пересечение аудитории между категориями и коэффициент кросс-сейла
График «Лояльность категории × Экспансия»: разный вход привлекает аудиторию разного качества
Построив график зависимости начального удержания от способности к расширению в другие категории, мы видим, что все шесть сегментов сгруппированы в зоне лояльности 43–49%, однако их потенциал диффузии различен: спорт привлекает стабильных пользователей, предпочитающих оставаться в своём русле, тогда как категория «Наука и технологии» привлекает тех, кто в среднем исследует ещё 3,6 смежных раздела. Крипта расположена в левом нижнем углу: одномесячное удержание около 37%, минимальная экспансия. Пятиминутные азартные рынки генерируют объёмы, но не обеспечивают долгосрочного удержания или интереса к другим категориям.
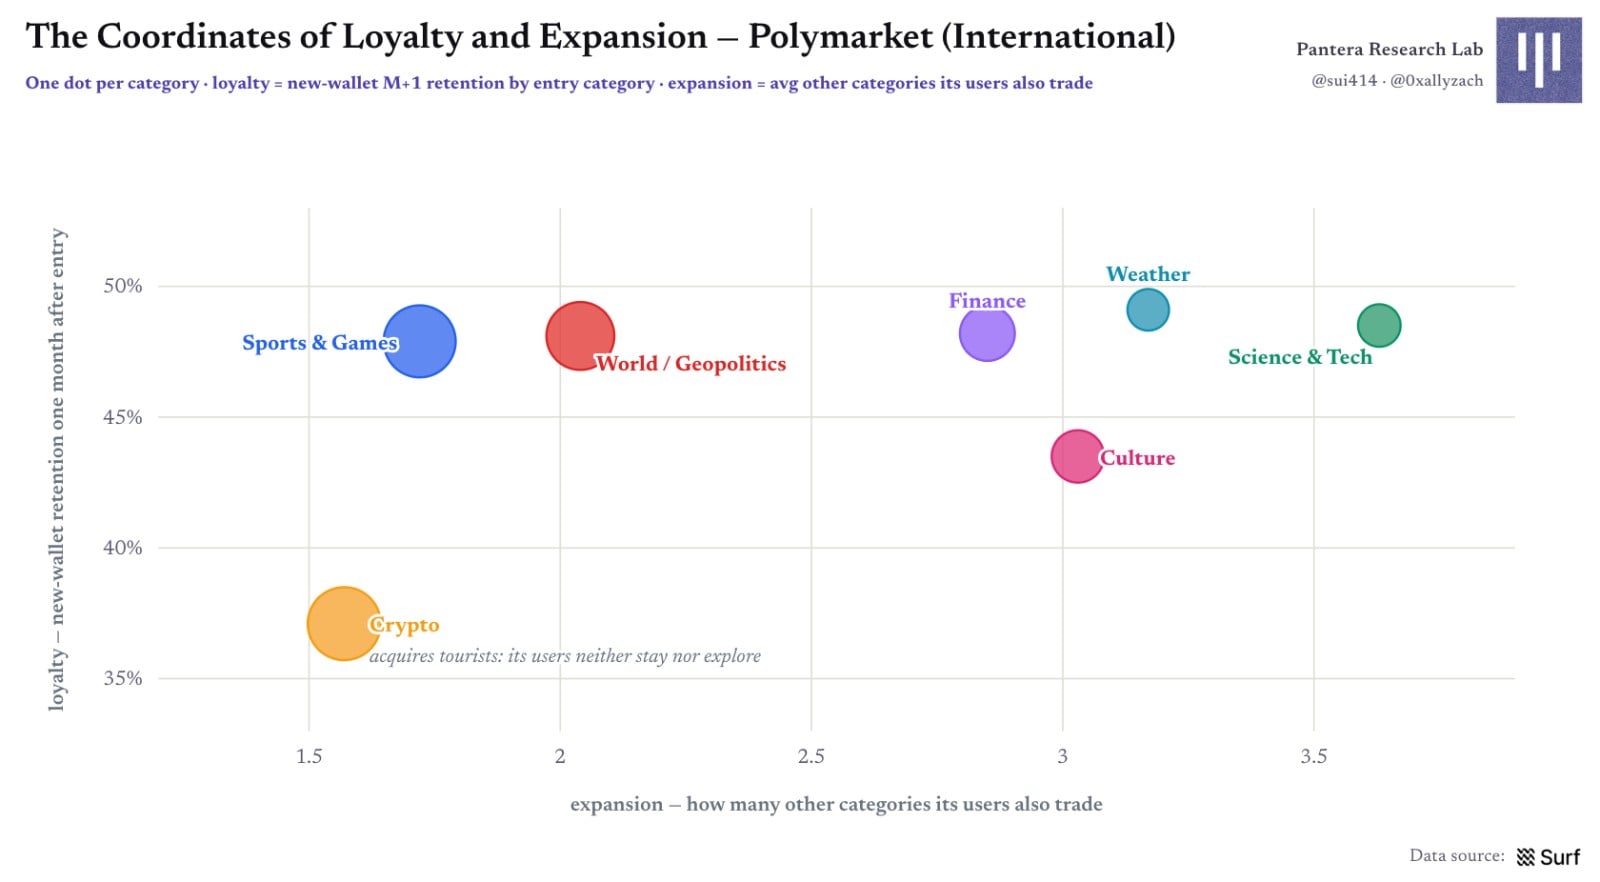
Рис. 15 | Координаты категорий по параметрам «лояльность × экспансия»
Часть 3. Микроструктура рынка: профилирование пользователей, время входа и прибыльность
Распределение портретов пользователей: широта охвата категорий и частота коррелируют с объемом торгов
Мы описываем профиль пользователя через три измерения: сколько категорий покрыто, размер одной сделки и частота активности. Чем шире охват категорий, тем выше средний объем торгов кошелька. Кошельки, торгующие всеми семью категориями, составляют лишь около 1%, но средний taker-объем на них за первую половину года достиг ~$59 тыс., что в семь раз превышает показатель однотипных кошельков (~$8,3 тыс.).
По измерению частоты наблюдается классическое правило Парето: около 6% «пользователей с высокой активностью» генерируют 79% всего объема, тогда как «туристические» кошельки, совершившие ровно одну сделку, составляют около 8% от базы.
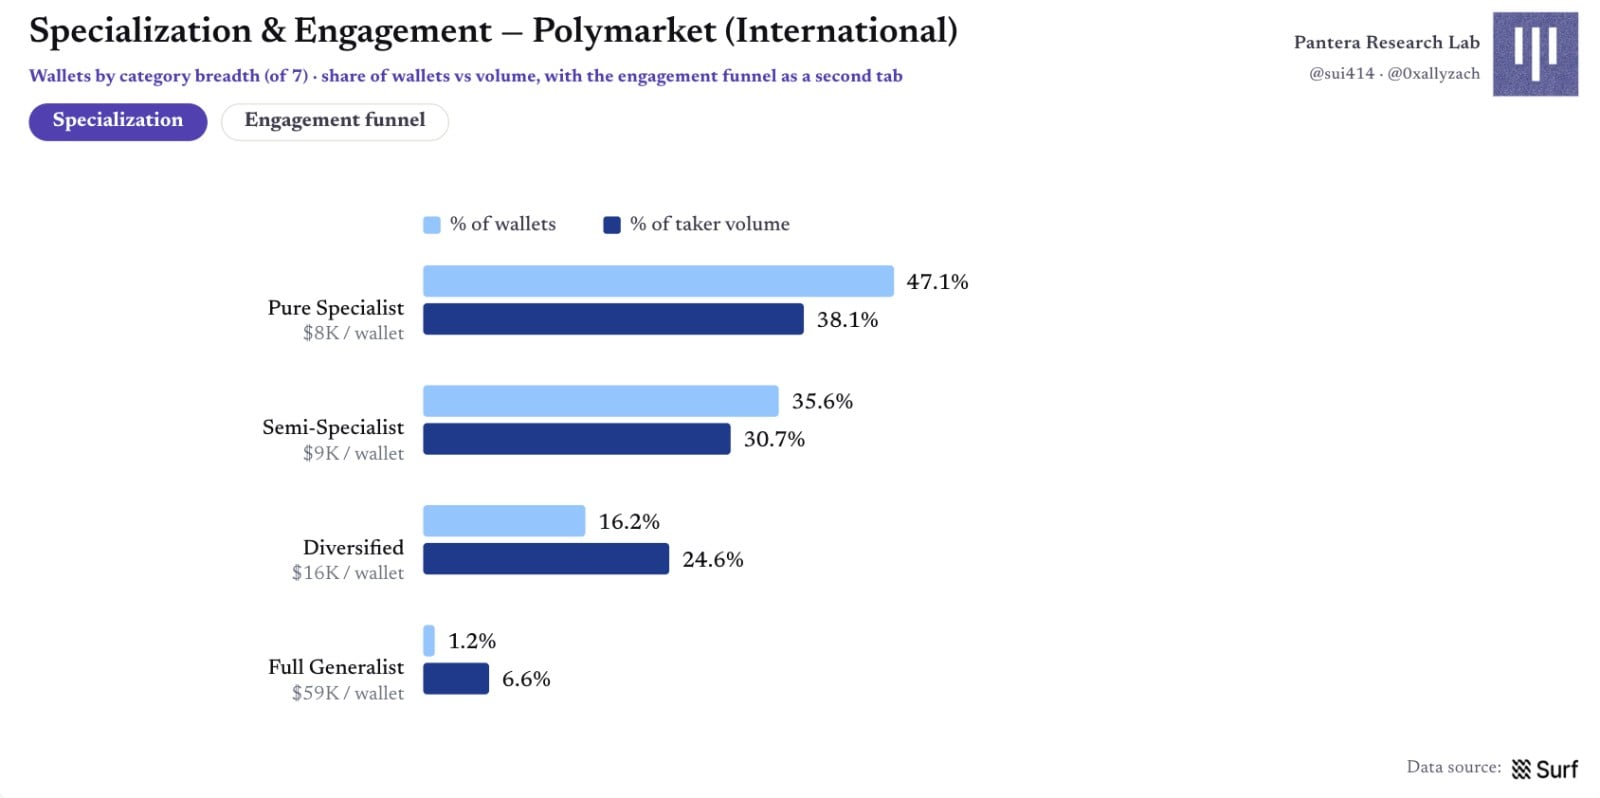
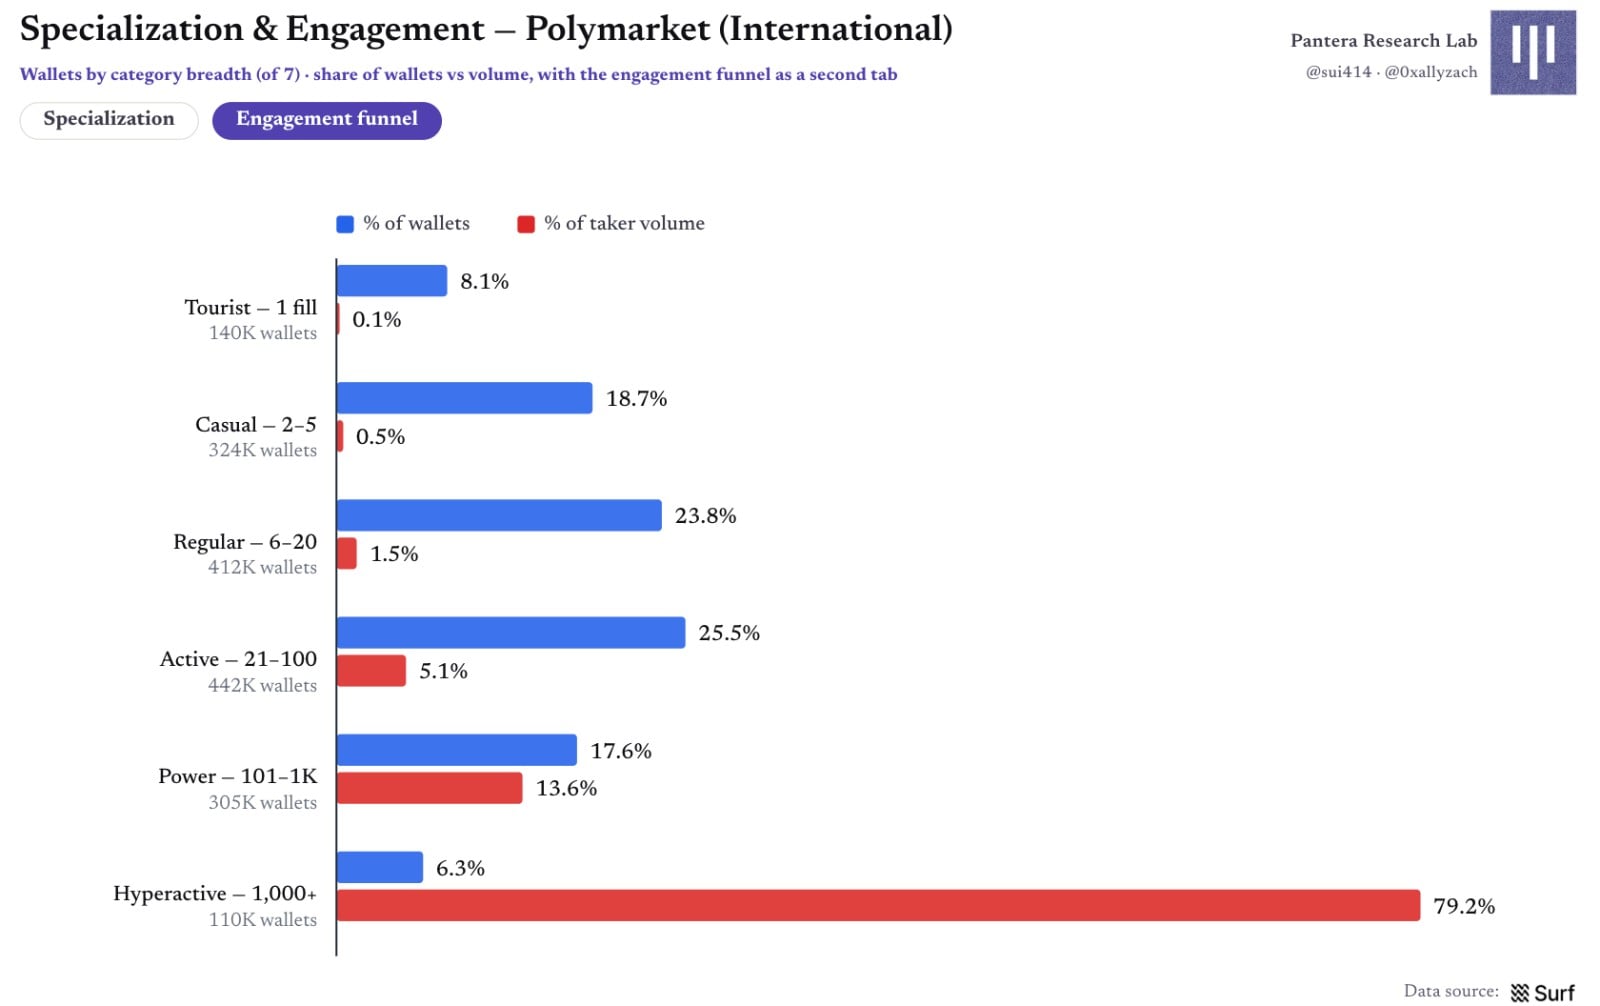
Рис. 16 | Специализация и вовлеченность: охват категорий, доля кошельков и объем торгов
В большинстве категорий взаимодействие кошелька с конкретным рынком ограничивается одной-двумя сделками. В спорте доля одноразовых отношений максимальна и достигает 46%. В категории мировых событий и геополитики ситуация обратная: лишь 20% связей исчерпываются одной сделкой, что говорит о возвращении аудитории к одному и тому же рынку по мере развития новостей.
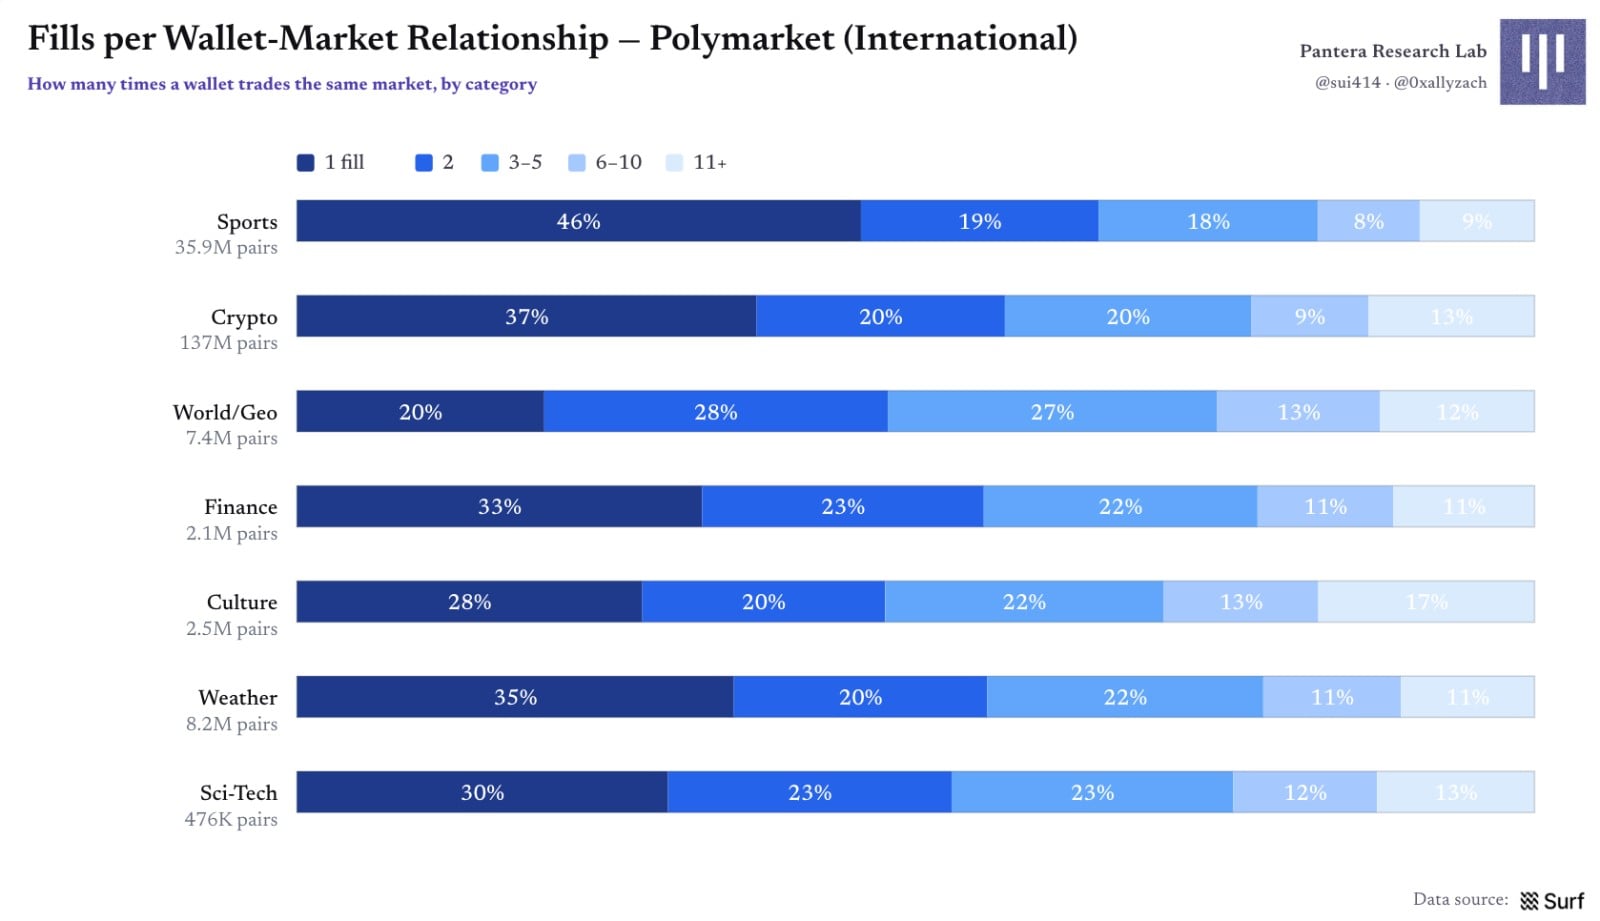
Рис. 17 | Количество сделок на каждую связь «кошелек — рынок»
Три типа участников: боты, профессионалы и розничные трейдеры
Классификация проводится эвристически на основе сигналов поведения: частоты торговли, согласованности сумм ордеров, широты охвата категорий и среднего чека. Данный подход не претендует на стопроцентное определение реальной идентичности; изменение пороговых значений повлияет на распределение. Метод лучше отвечает на вопрос «кто и как торгует», а не «кто конкретно стоит за этим адресом».
Кошельки с поведением ботов составляют около 5,9% от числа пользователей, но генерируют около двух третей объема торгов: ~102 тыс. адресов обеспечили $11,9 млрд объема и 89% всех торговых событий; ~1,54 млн розничных кошельков — $4,1 млрд. Профессиональные/информированные трейдеры занимают около 5% и дают 6,6% taker-объема, что соответствует их характерной роли поставщиков ликвидности с меньшим потреблением инициативных ордеров.
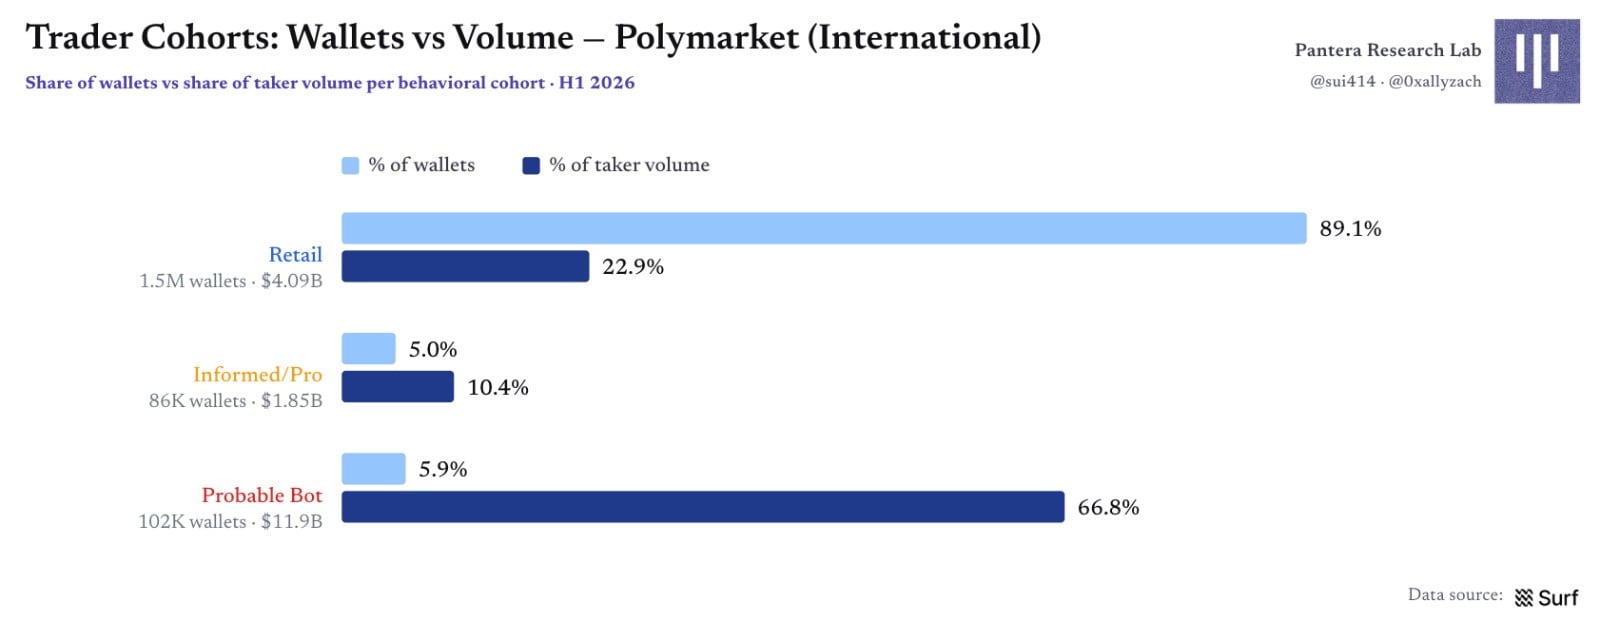
Рис. 18 | Группы трейдеров: дисбаланс между количеством кошельков и объемом сделок
В разрезе категорий алгоритмы практически монополизировали крипторынки и спортивный сегмент, забрав себе около 80% и 72% объема соответственно. На промежуточных участках, где человеческий фактор всё ещё сильнее влияет на цену (геополитика, финансы, культура), доли трех групп соизмеримы.
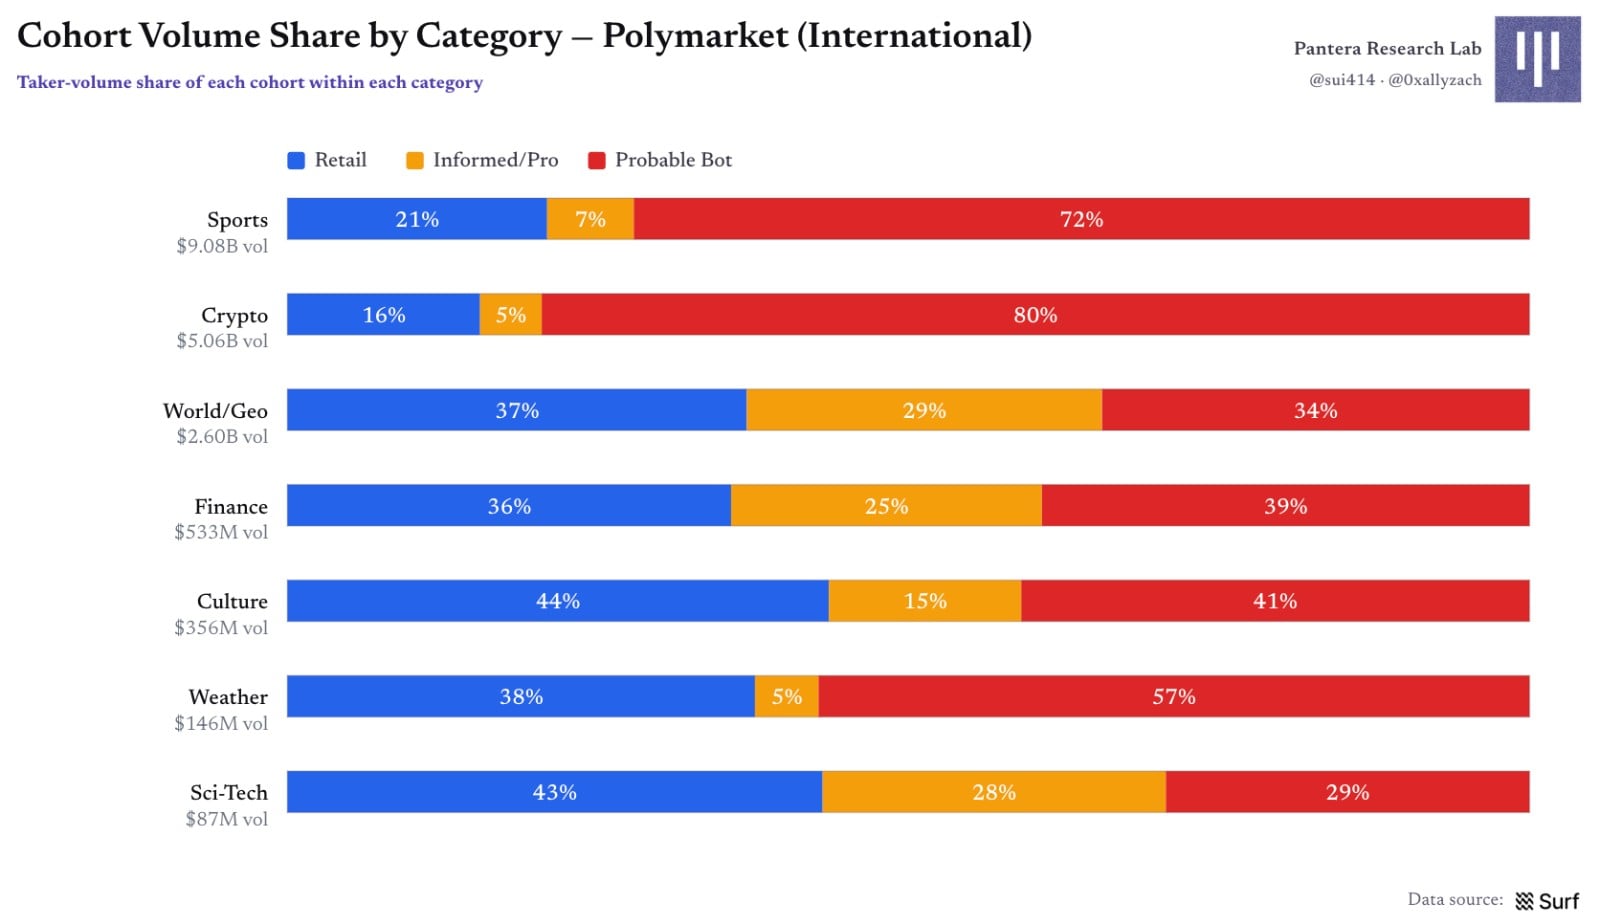
Рис. 19 | Доля групп в объемах торгов по категориям
Однако преимущество по объемам исходит от относительно тонкого слоя ботов. Если смотреть на количество адресов, розничные треймеры подавляюще преобладают во всех категориях; заметно повышенная доля алгоритмов характерна для крипто- и погодных рынков, где около 5% популяции замещена автоматизацией.
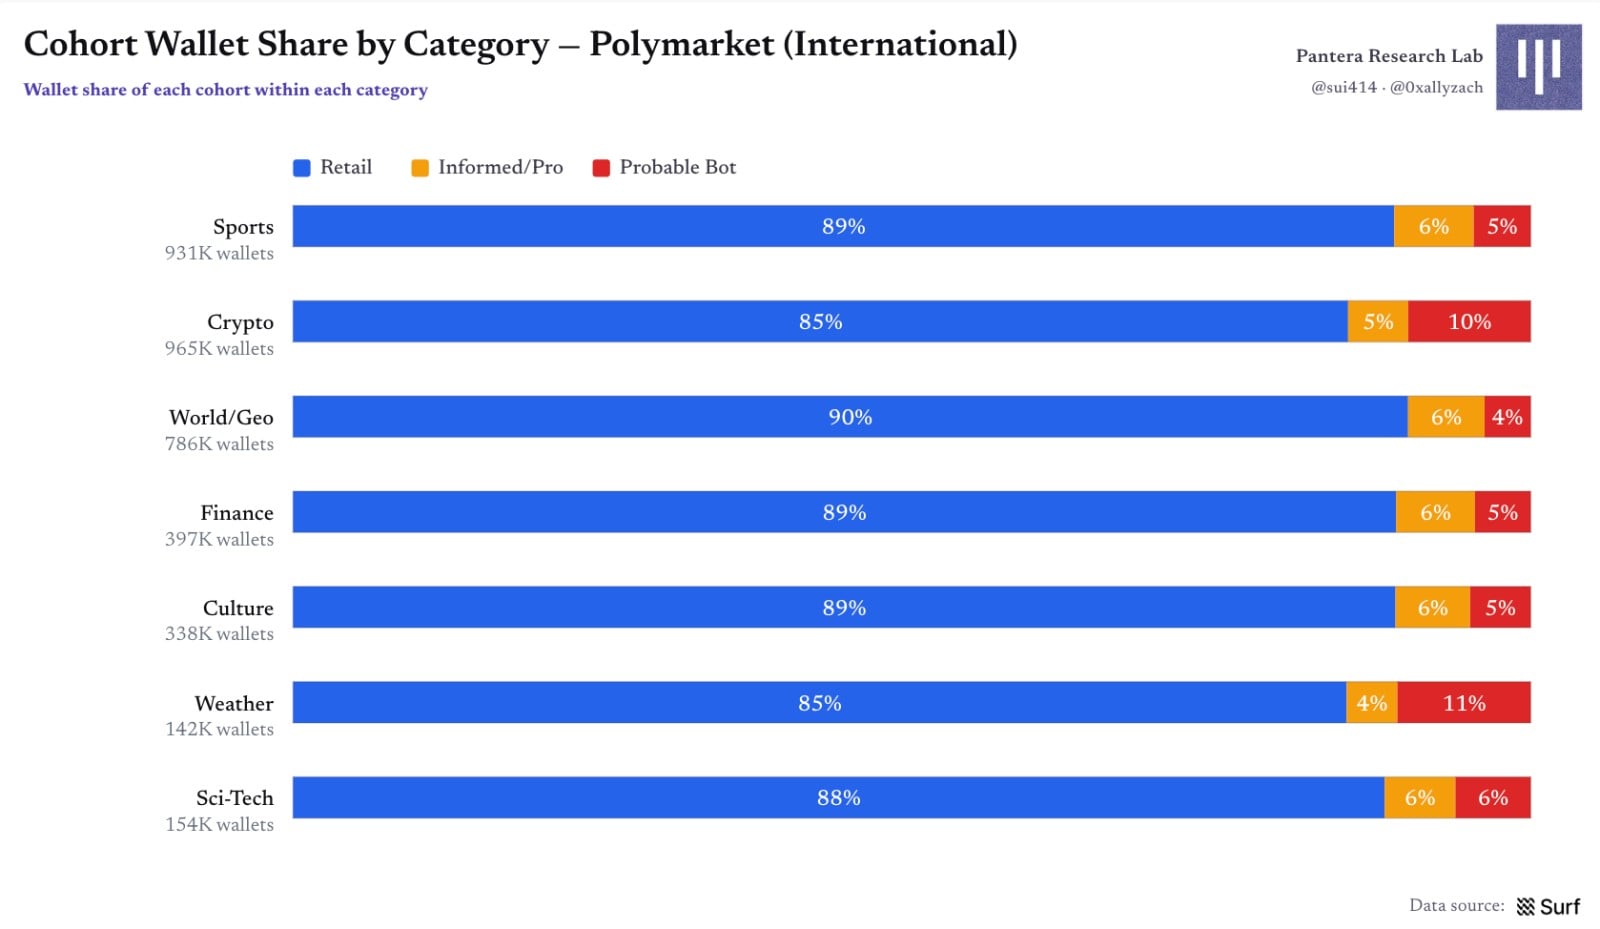
Рис. 20 | Доля кошельков по группам в разрезе категорий
Чувствительны ли пользователи предиктивных рынков к комиссиям?
Разновременное введение комиссий для разных категорий создало естественный эксперимент; нулевой комиссии на мировых и геополитических рынках можно рассматривать как контрольную группу. Результаты показывают, что после подключения сборов структура объемов кардинально меняется, особенно в крипто-, культурных и погодных сегментах: доля профессиональных/информированных трейдеров в объемах стремительно падает, в то время как доли розницы и ботов остаются стабильными, демонстрируя низкую чувствительность к издержкам.
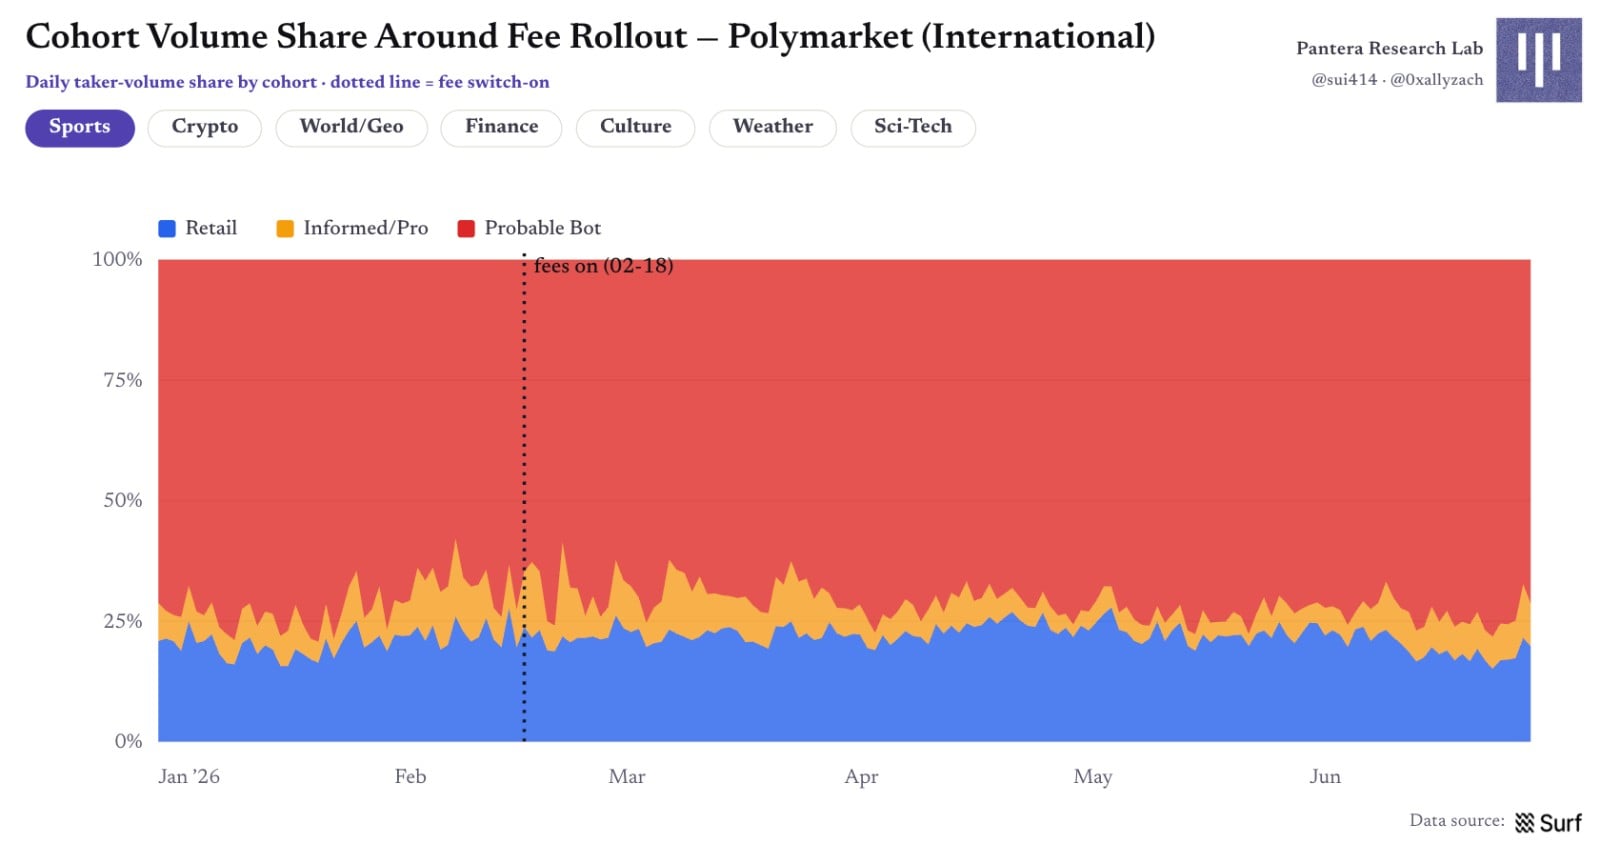
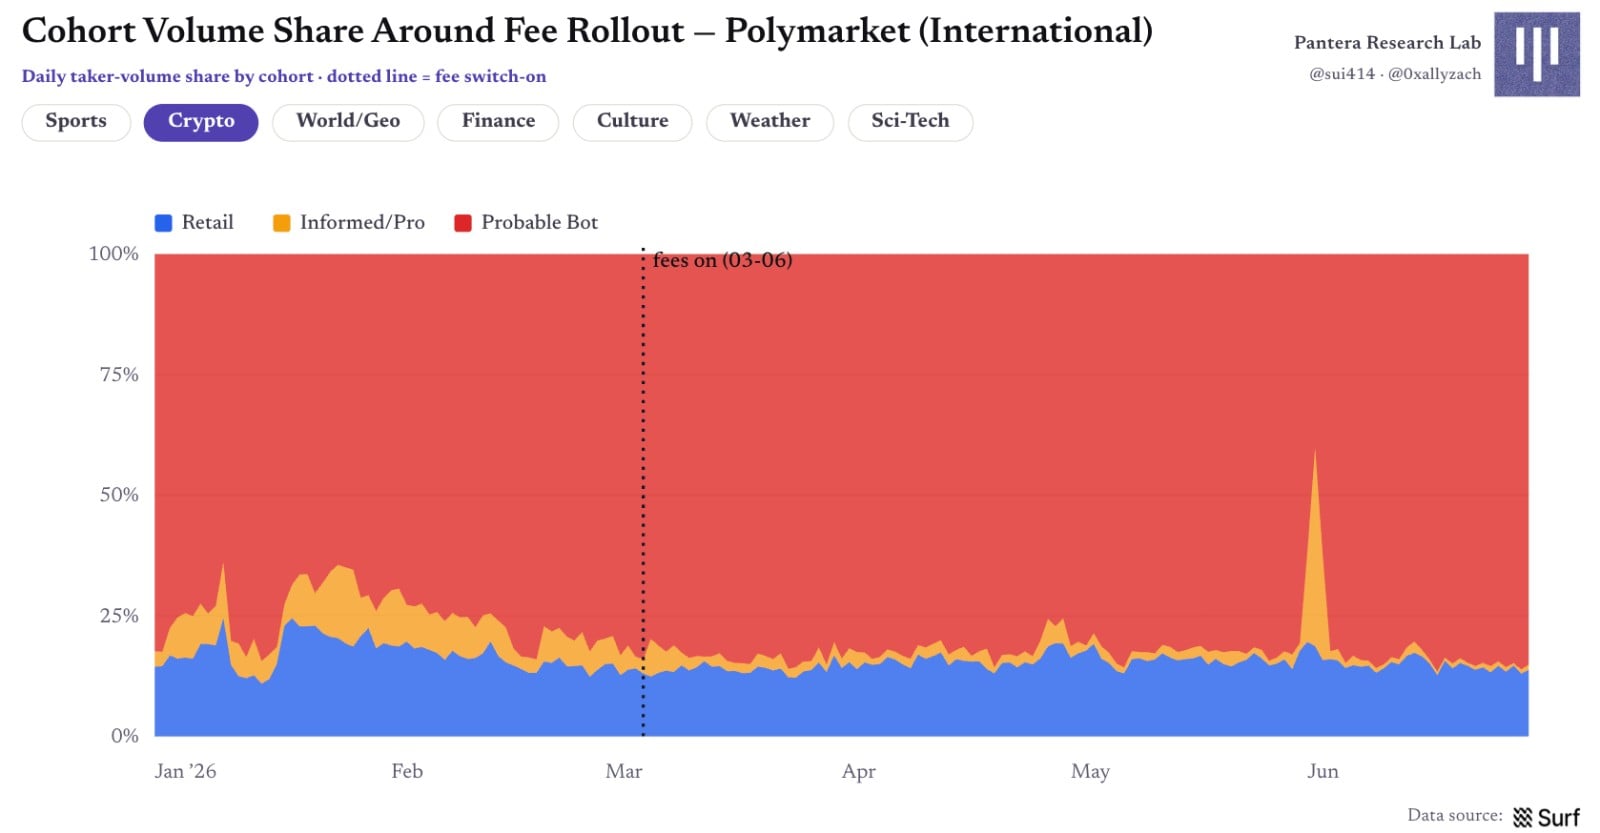
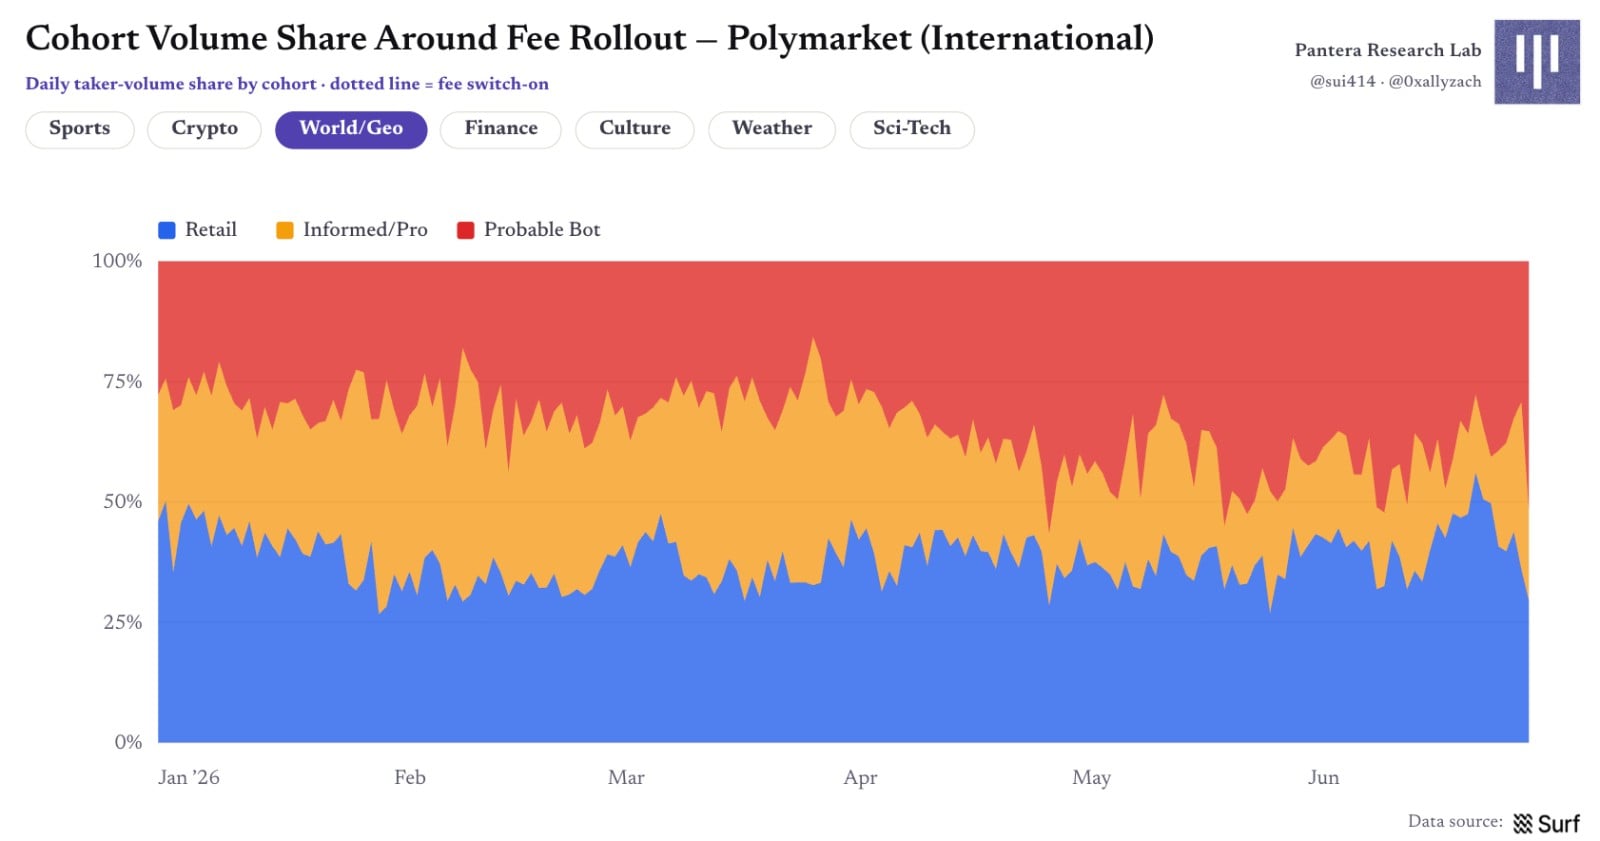
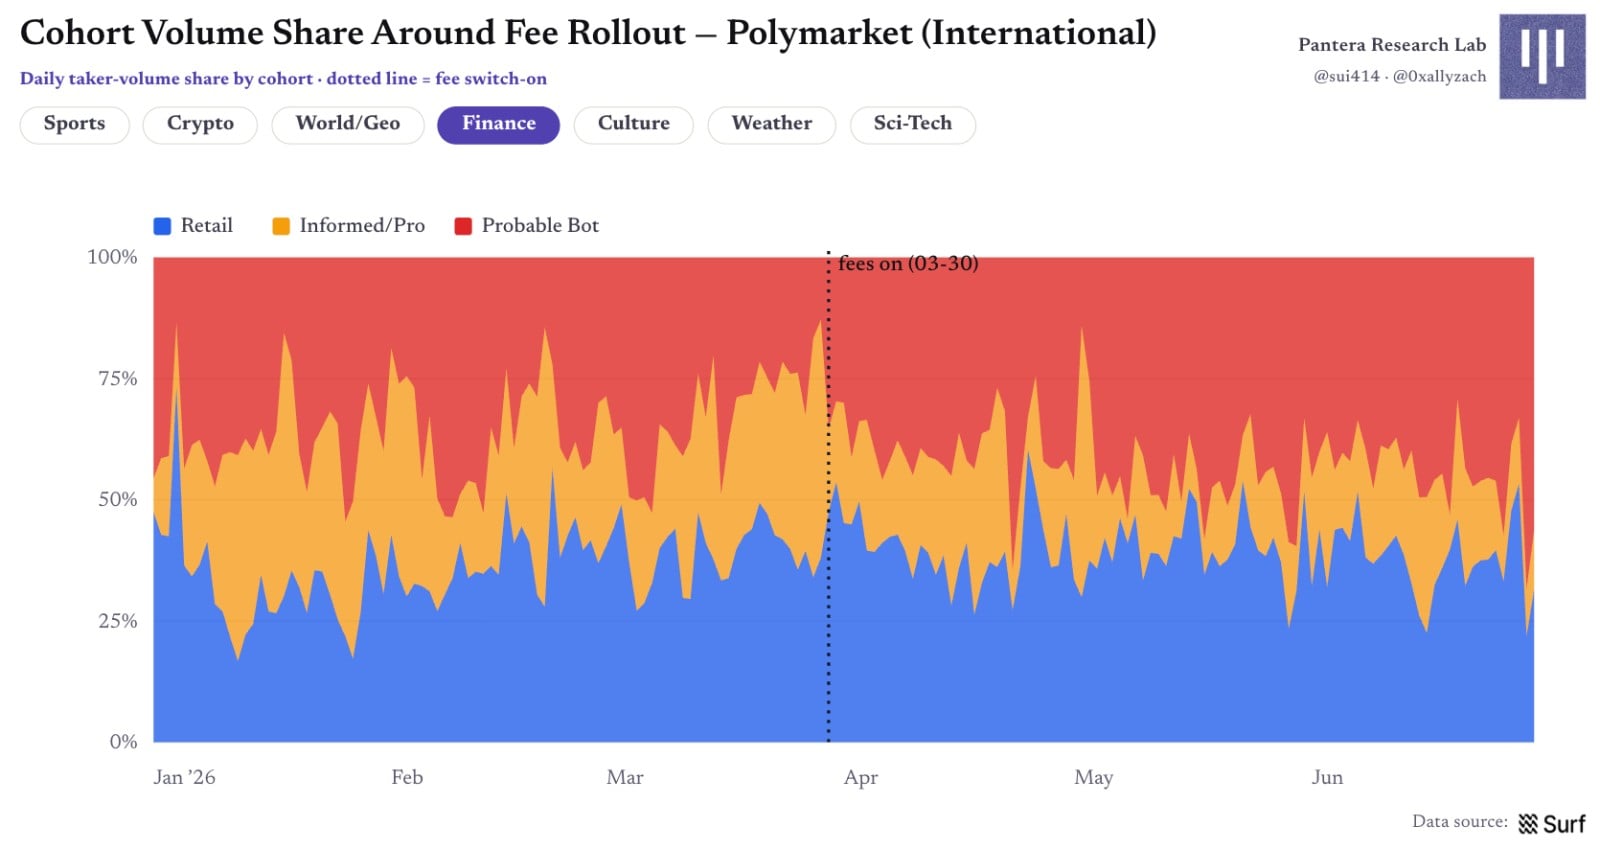
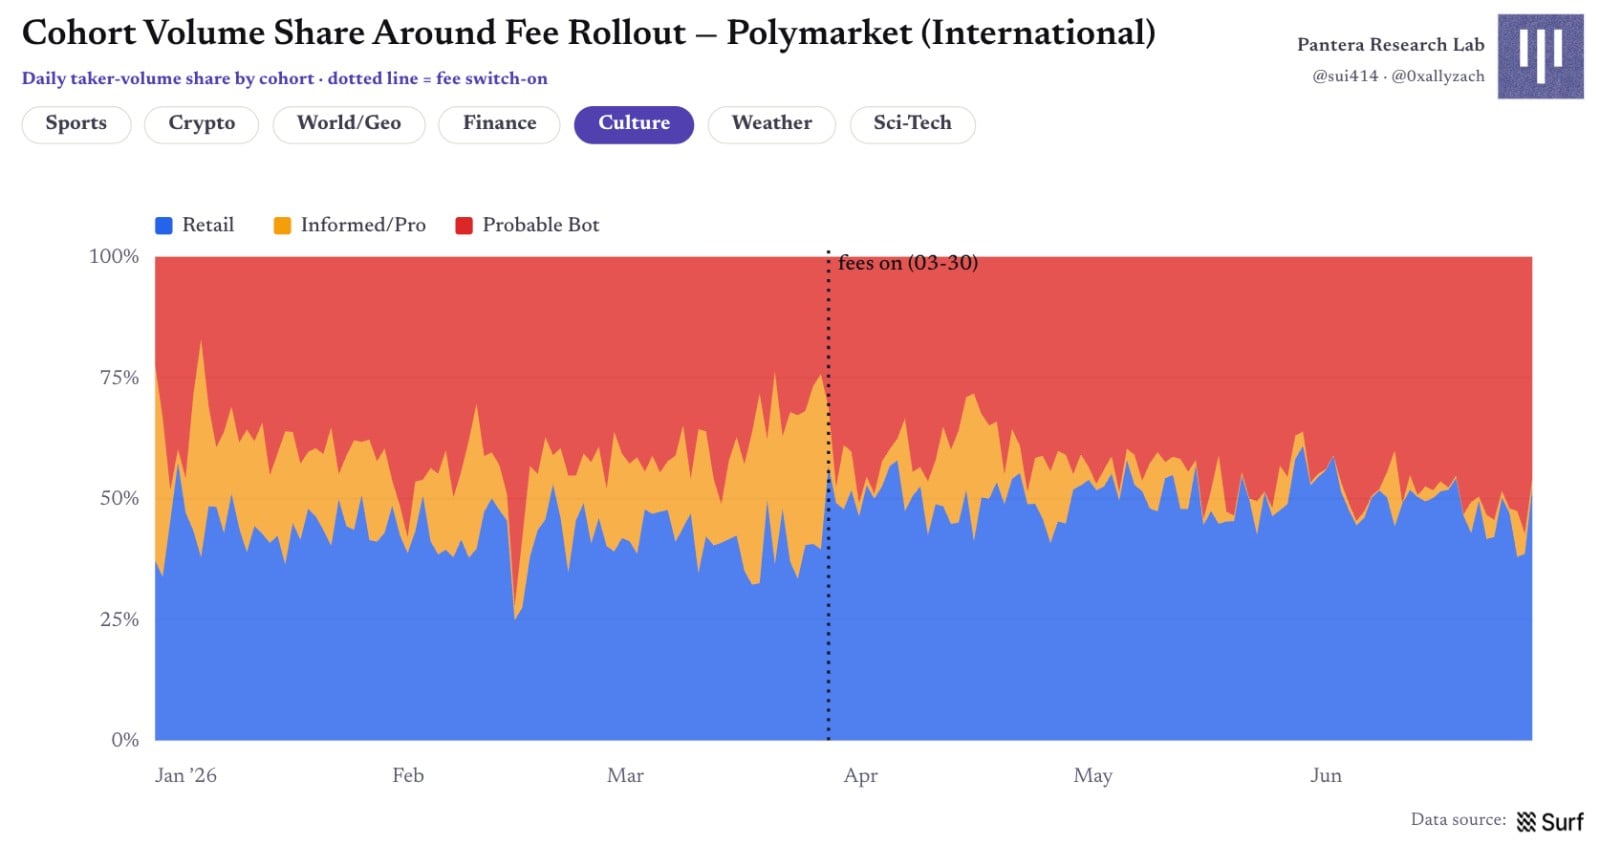
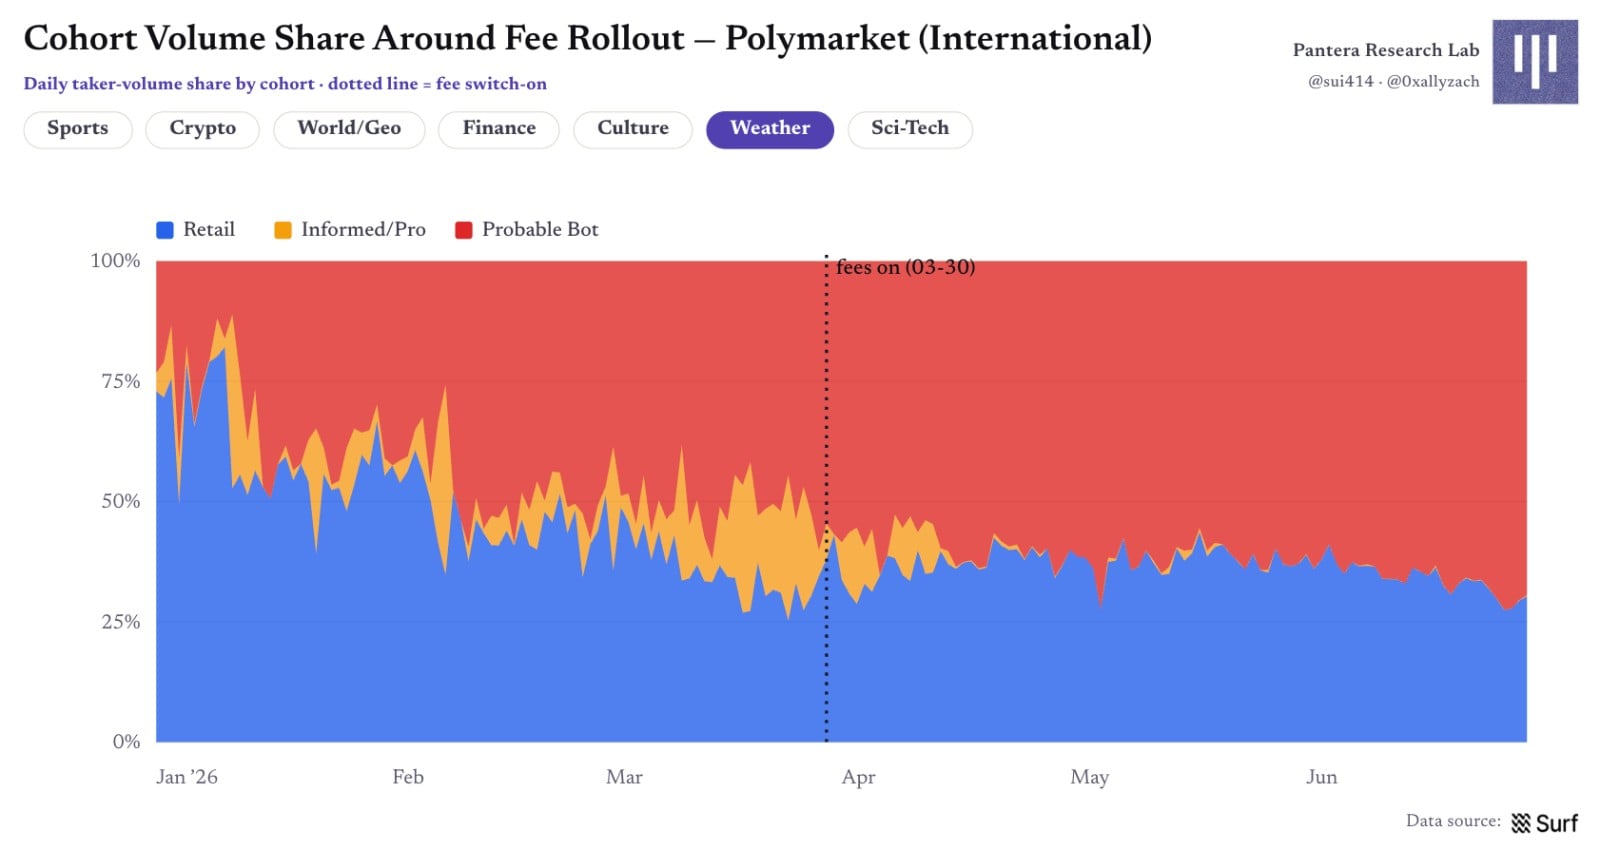
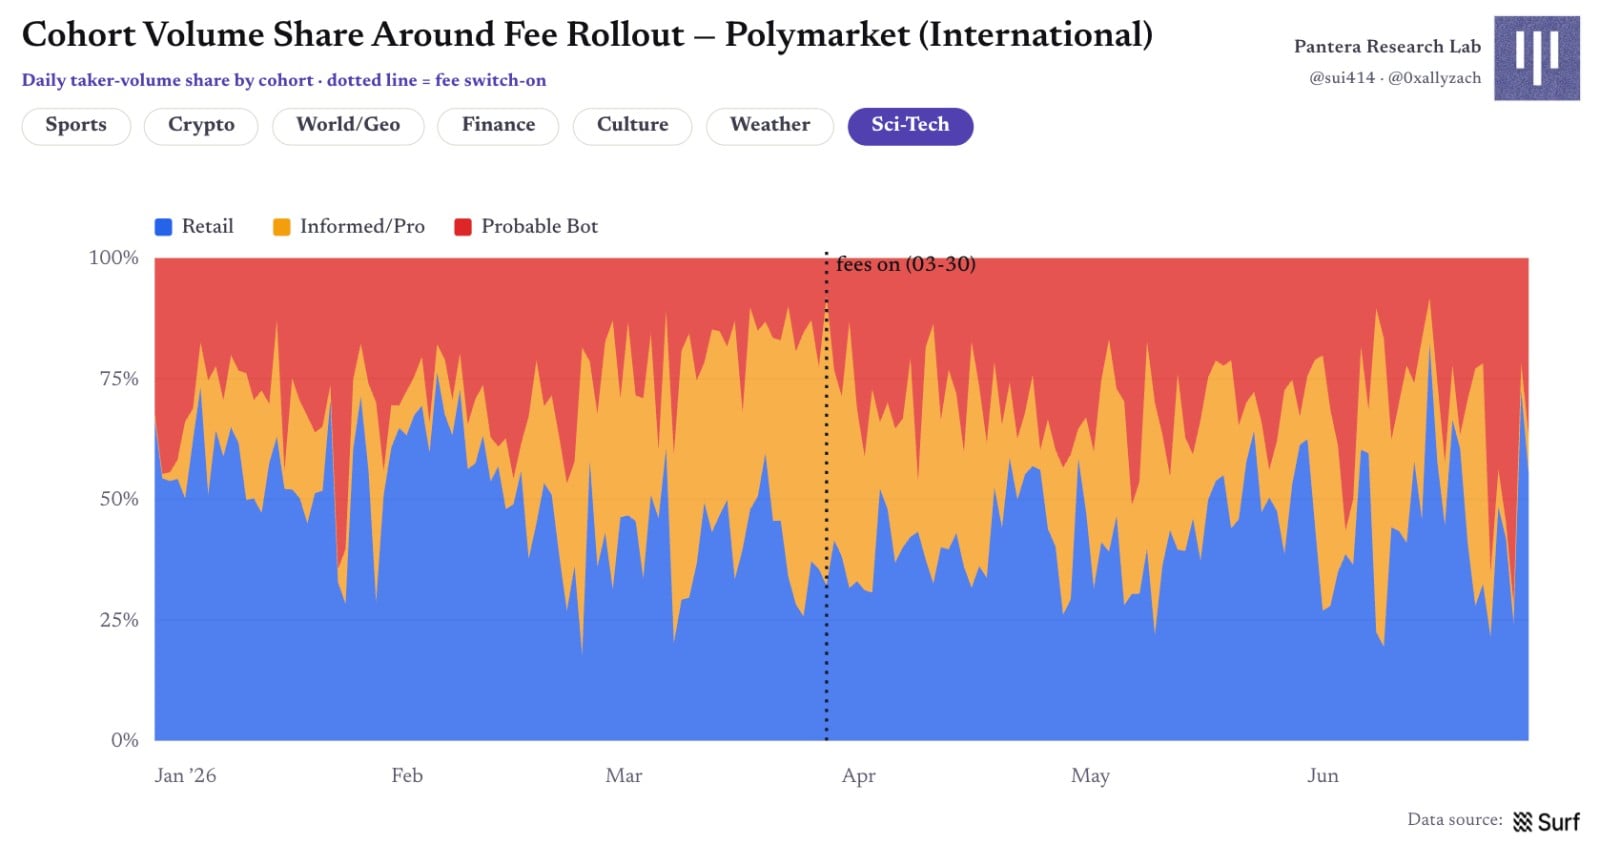
Рис. 21 | Доля объемов торгов по группам до и после включения комиссий
Изменение доли кошельков значительно меньше изменения доли объемов, но паттерн сохраняется: наиболее выраженный отток профессиональных/информированных кошельков наблюдается именно в упомянутых трех категориях. Комиссии меняют парадигму «кто наращивает ставки», но не всегда мгновенно трансформируют состав «кто вообще остается на площадке».
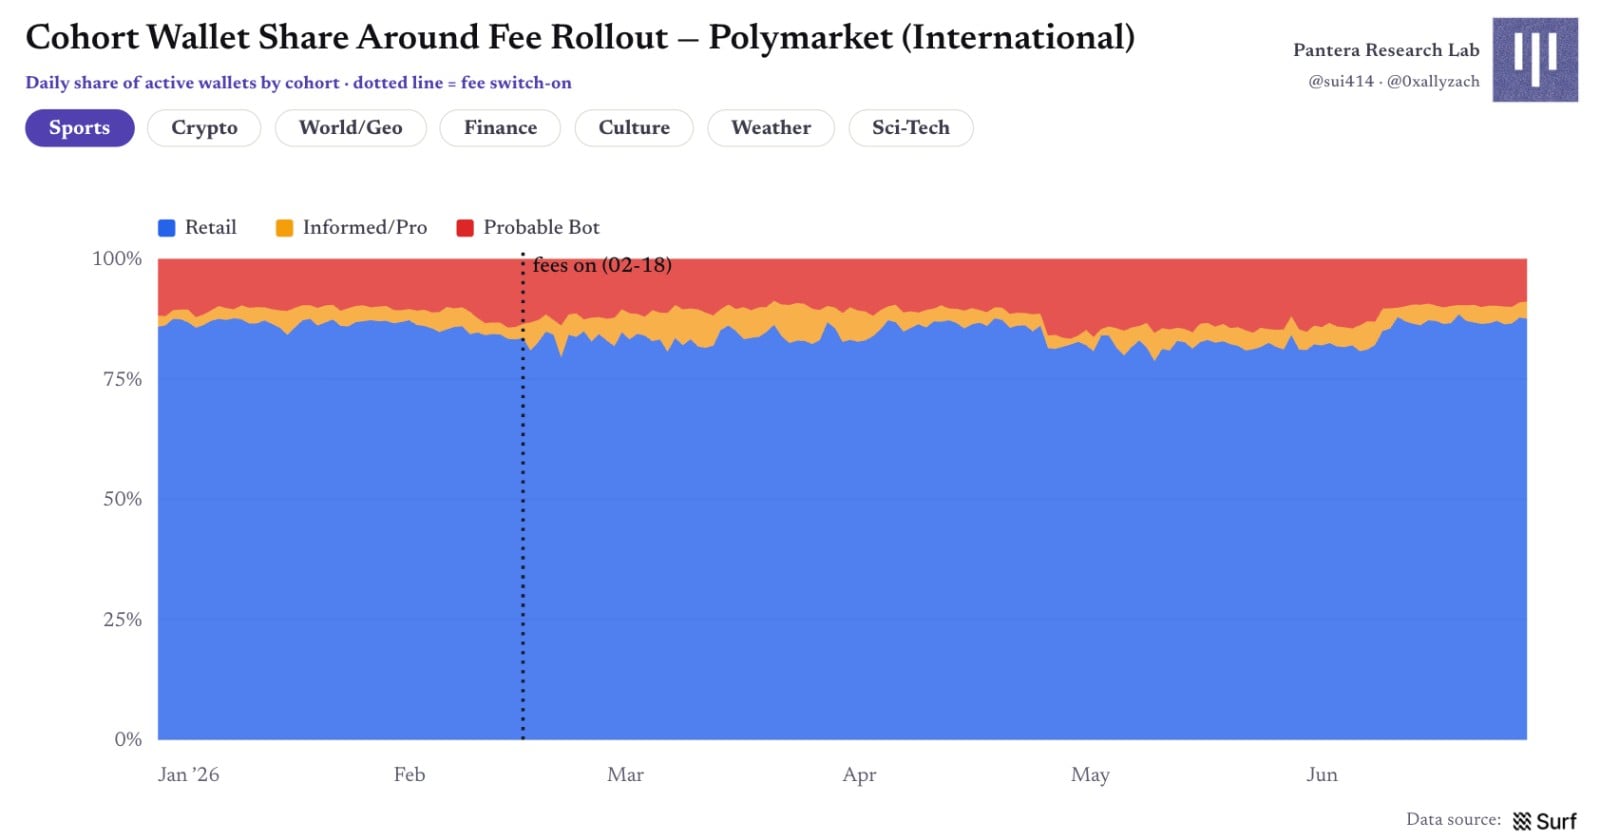
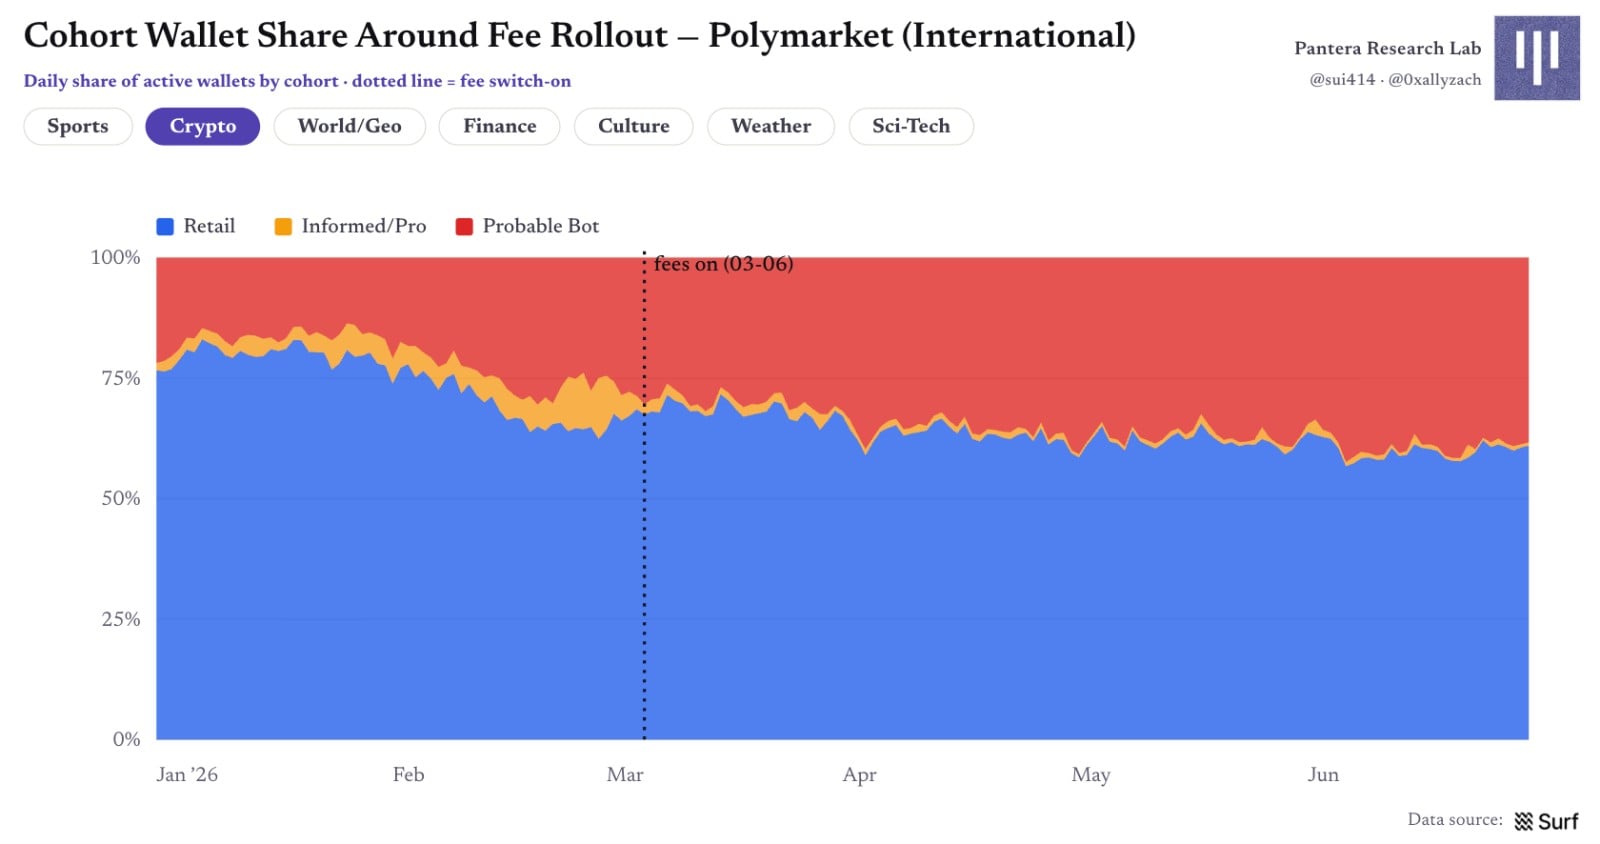
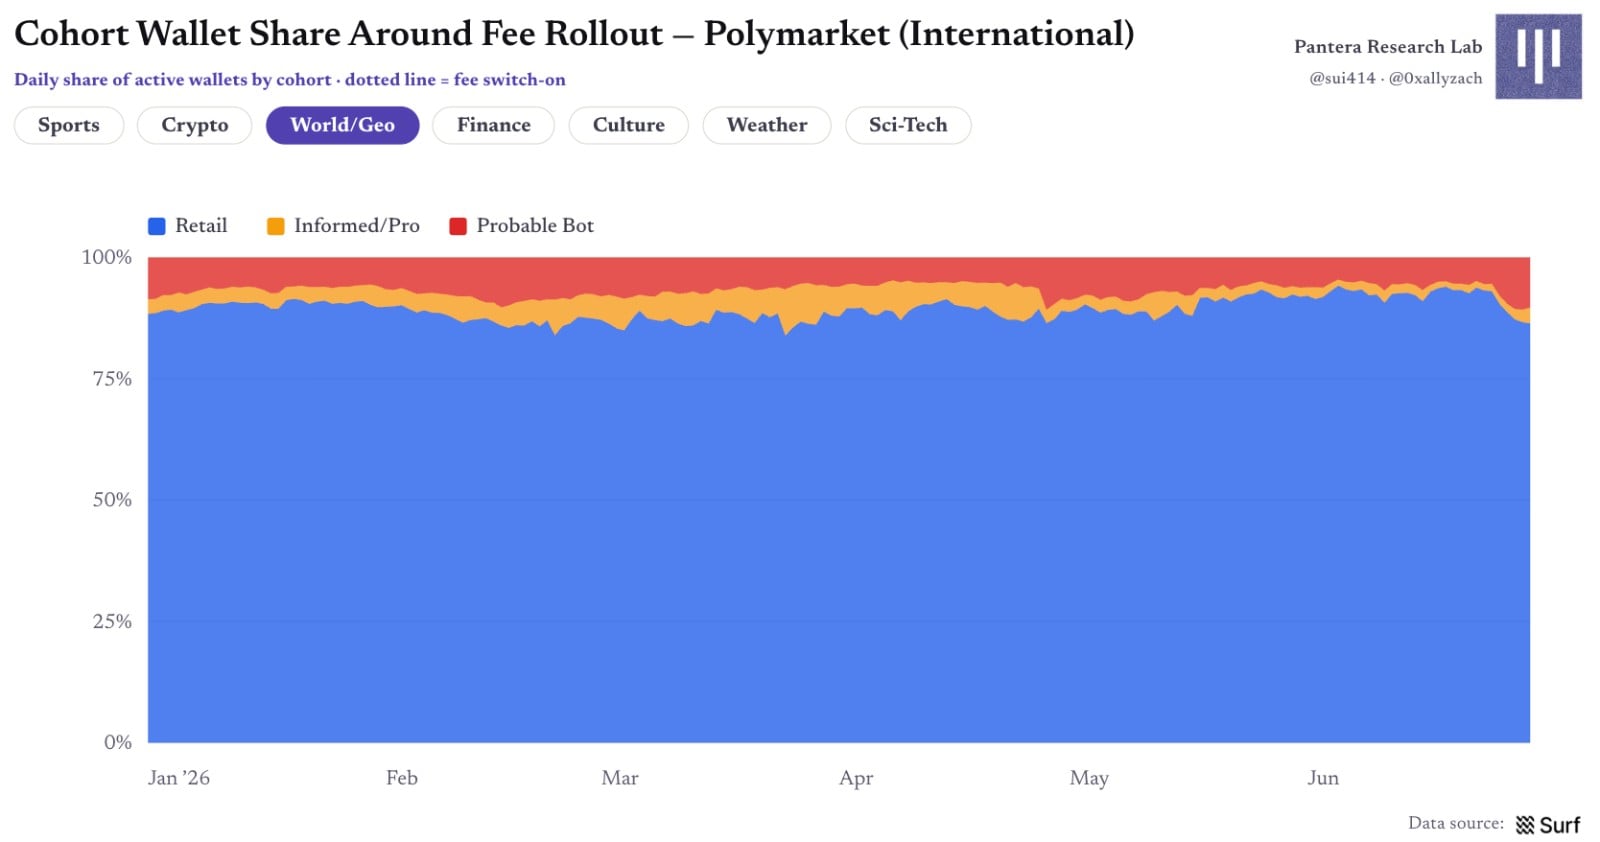
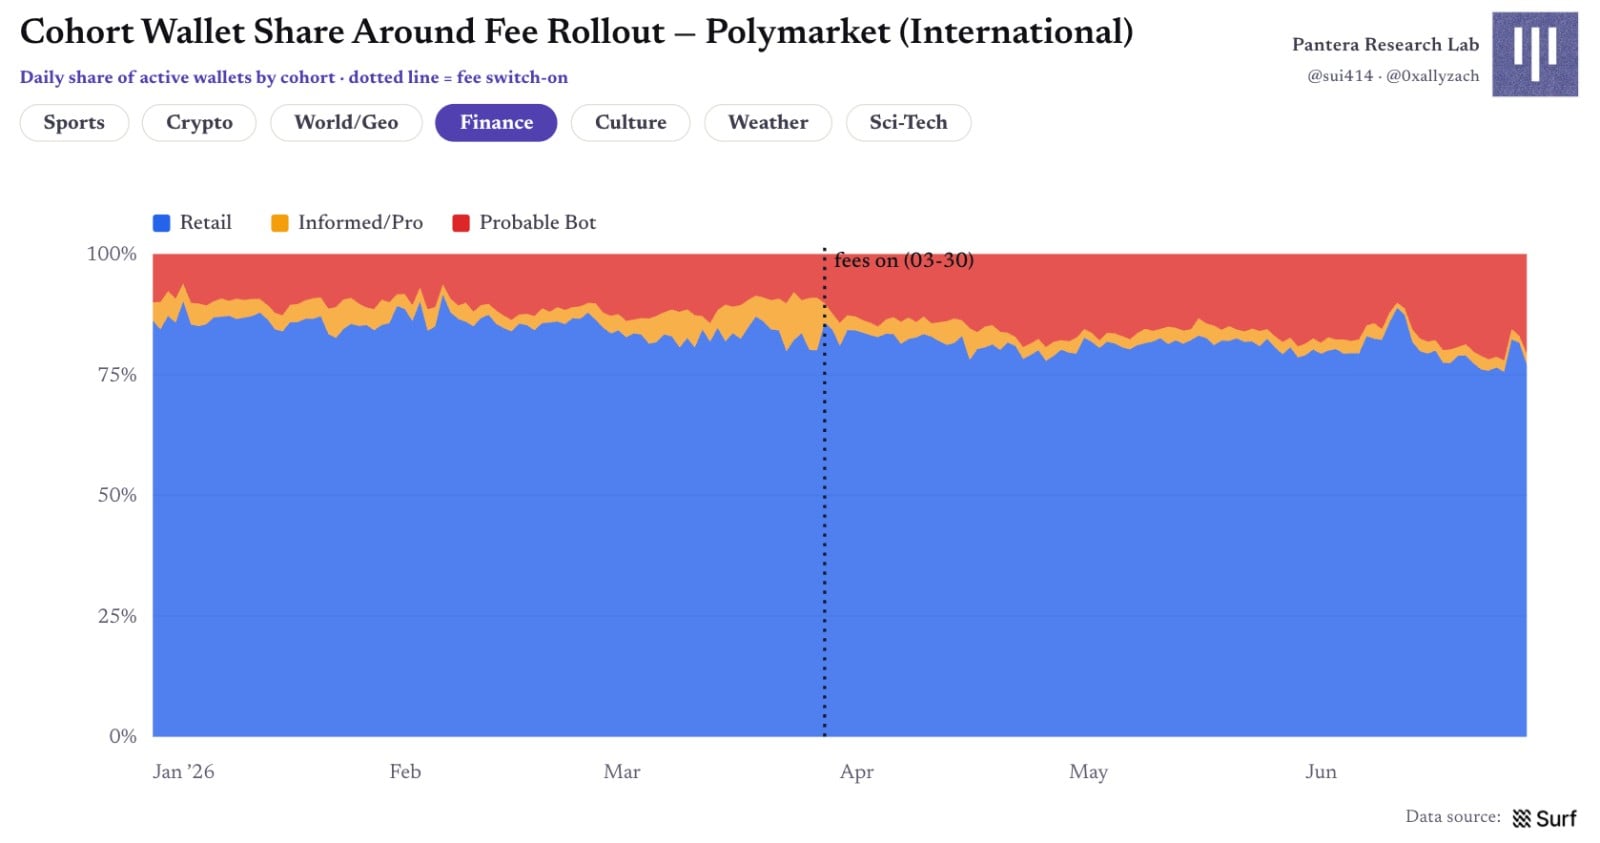
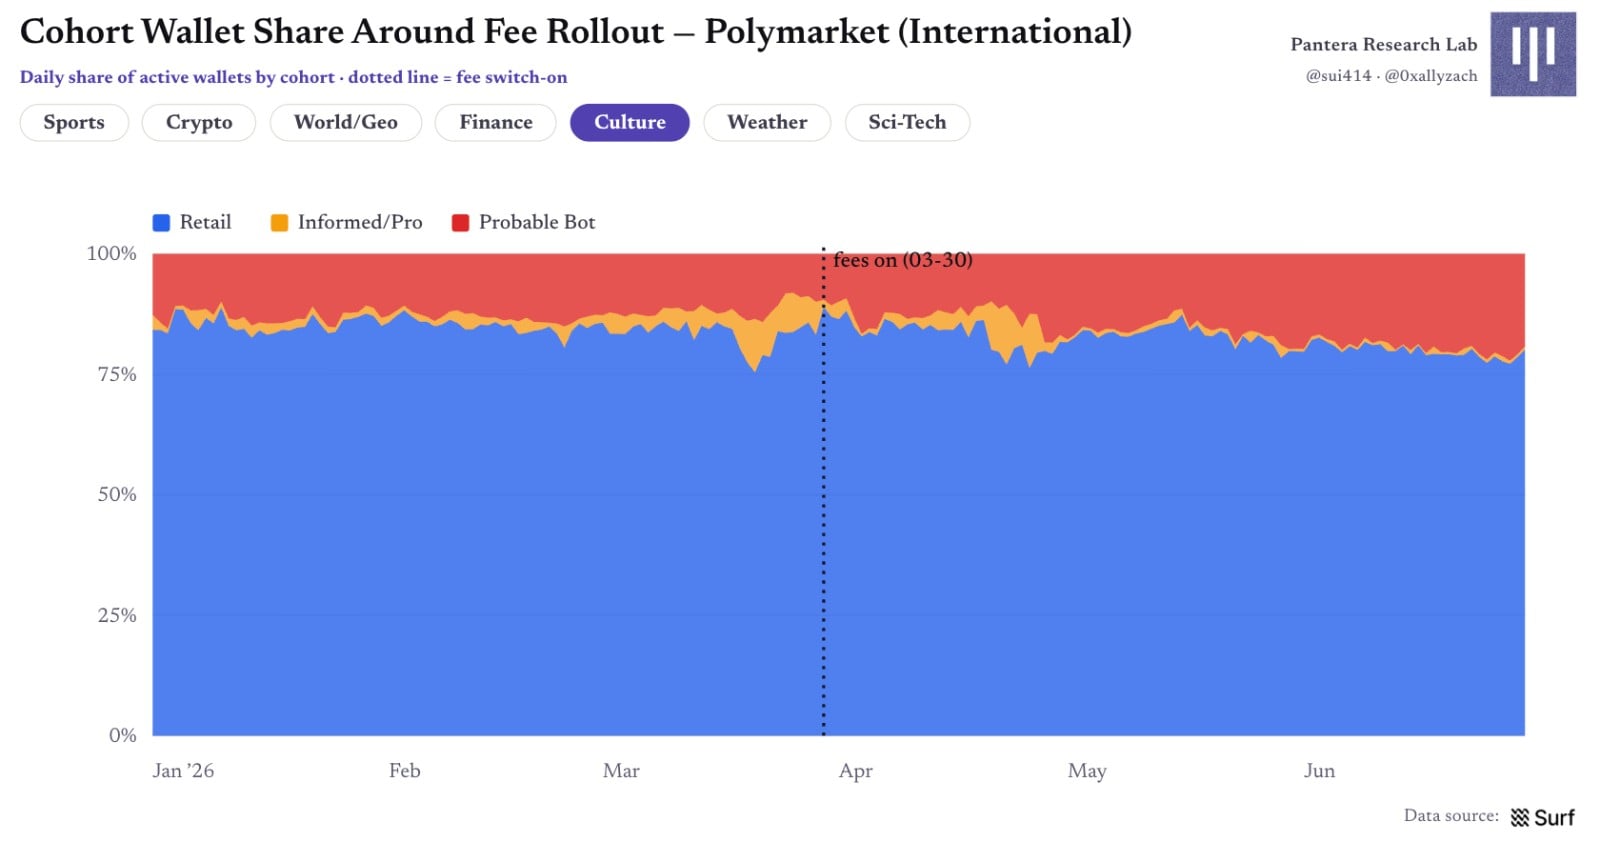
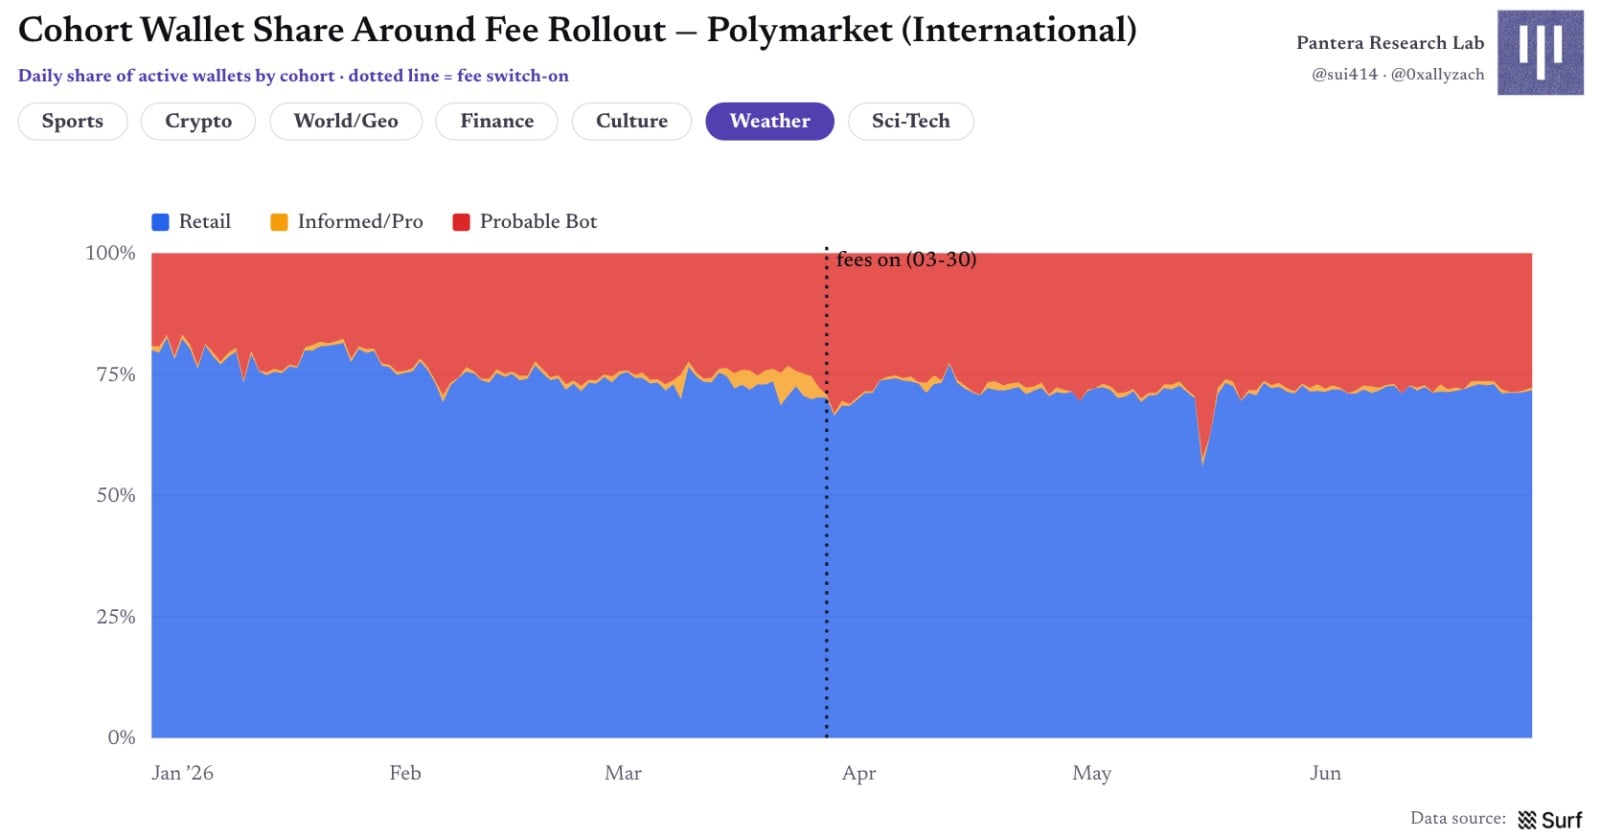
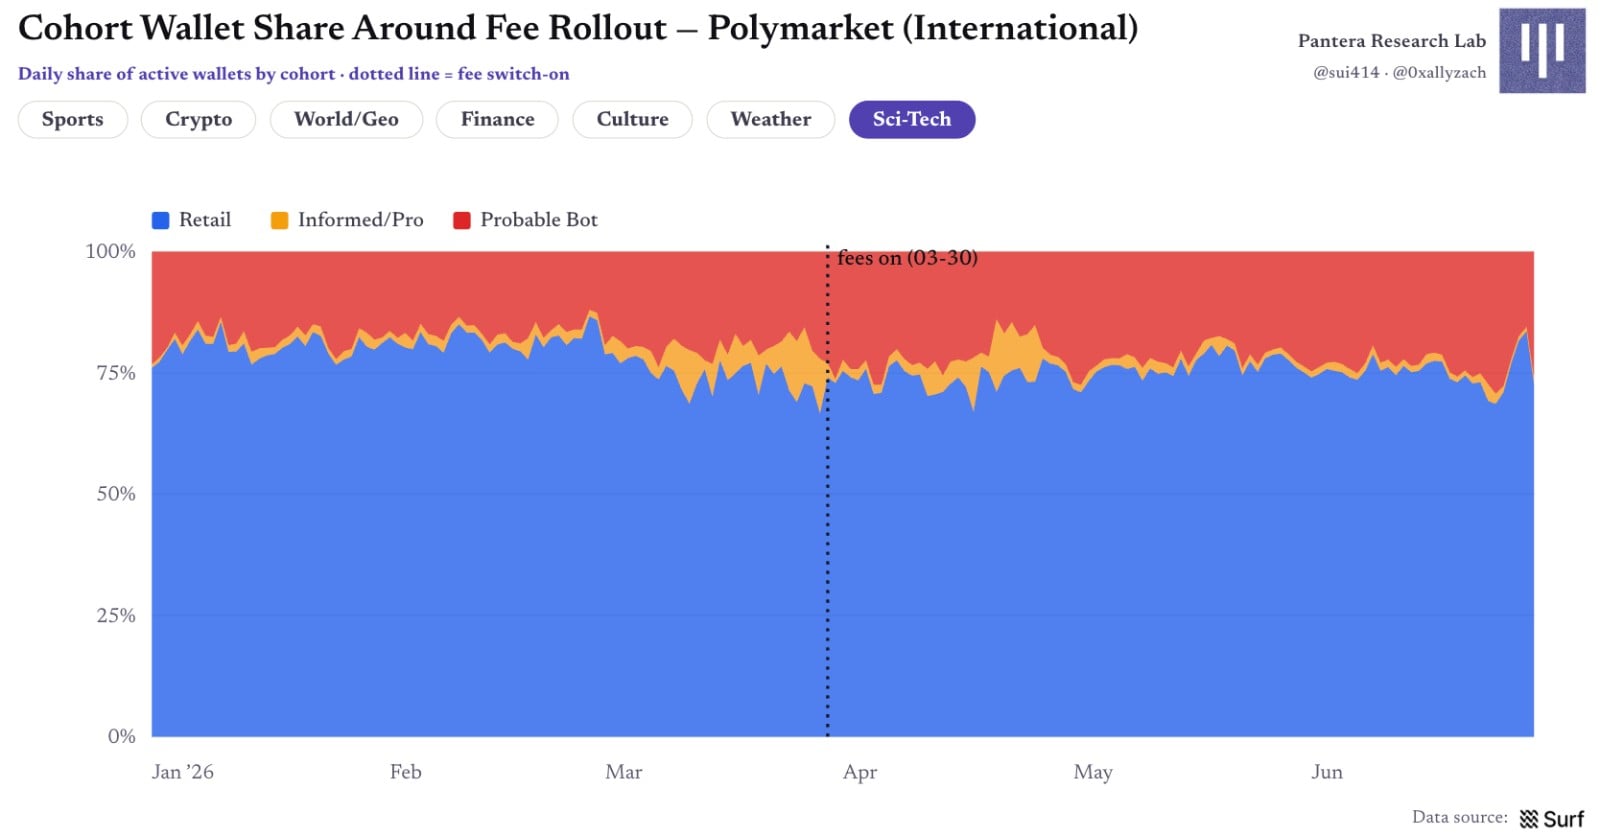
Рис. 22 | Доля кошельков по группам до и после введения комиссий
Время входа: большинство опаздывает
На протяжении жизненного цикла конкретного рынка позднее присоединение является нормой, однако степень этого «опоздания» варьируется. Спорт и крипта отличаются наибольшим запаздыванием: медиана входа для всех групп приходится на 92–95% жизненного цикла рынка, создавая выраженное давление adverse selection для розничных участников. Культурные рынки составляют 85–90%. Погодные рынки идут наоборот — здесь вход максимально ранний: медиана розничных трейдеров составляет около 61%, ботов — 51%, что соответствует моделям рынка предопределенных результатов, способным рано корректировать цены. Примечательно, что погодные рынки становятся категорией, куда профессионалы входят позже всего относительно других, с медианой около 83%.
Анализ времени входа включает только рынки с полностью наблюдаемым жизненным циклом: контракты, по которым произошел финальный расчет в первой половине года, и отслеживание которых ведется с момента первой сделки, включая позиции, открытые до 2026 года.
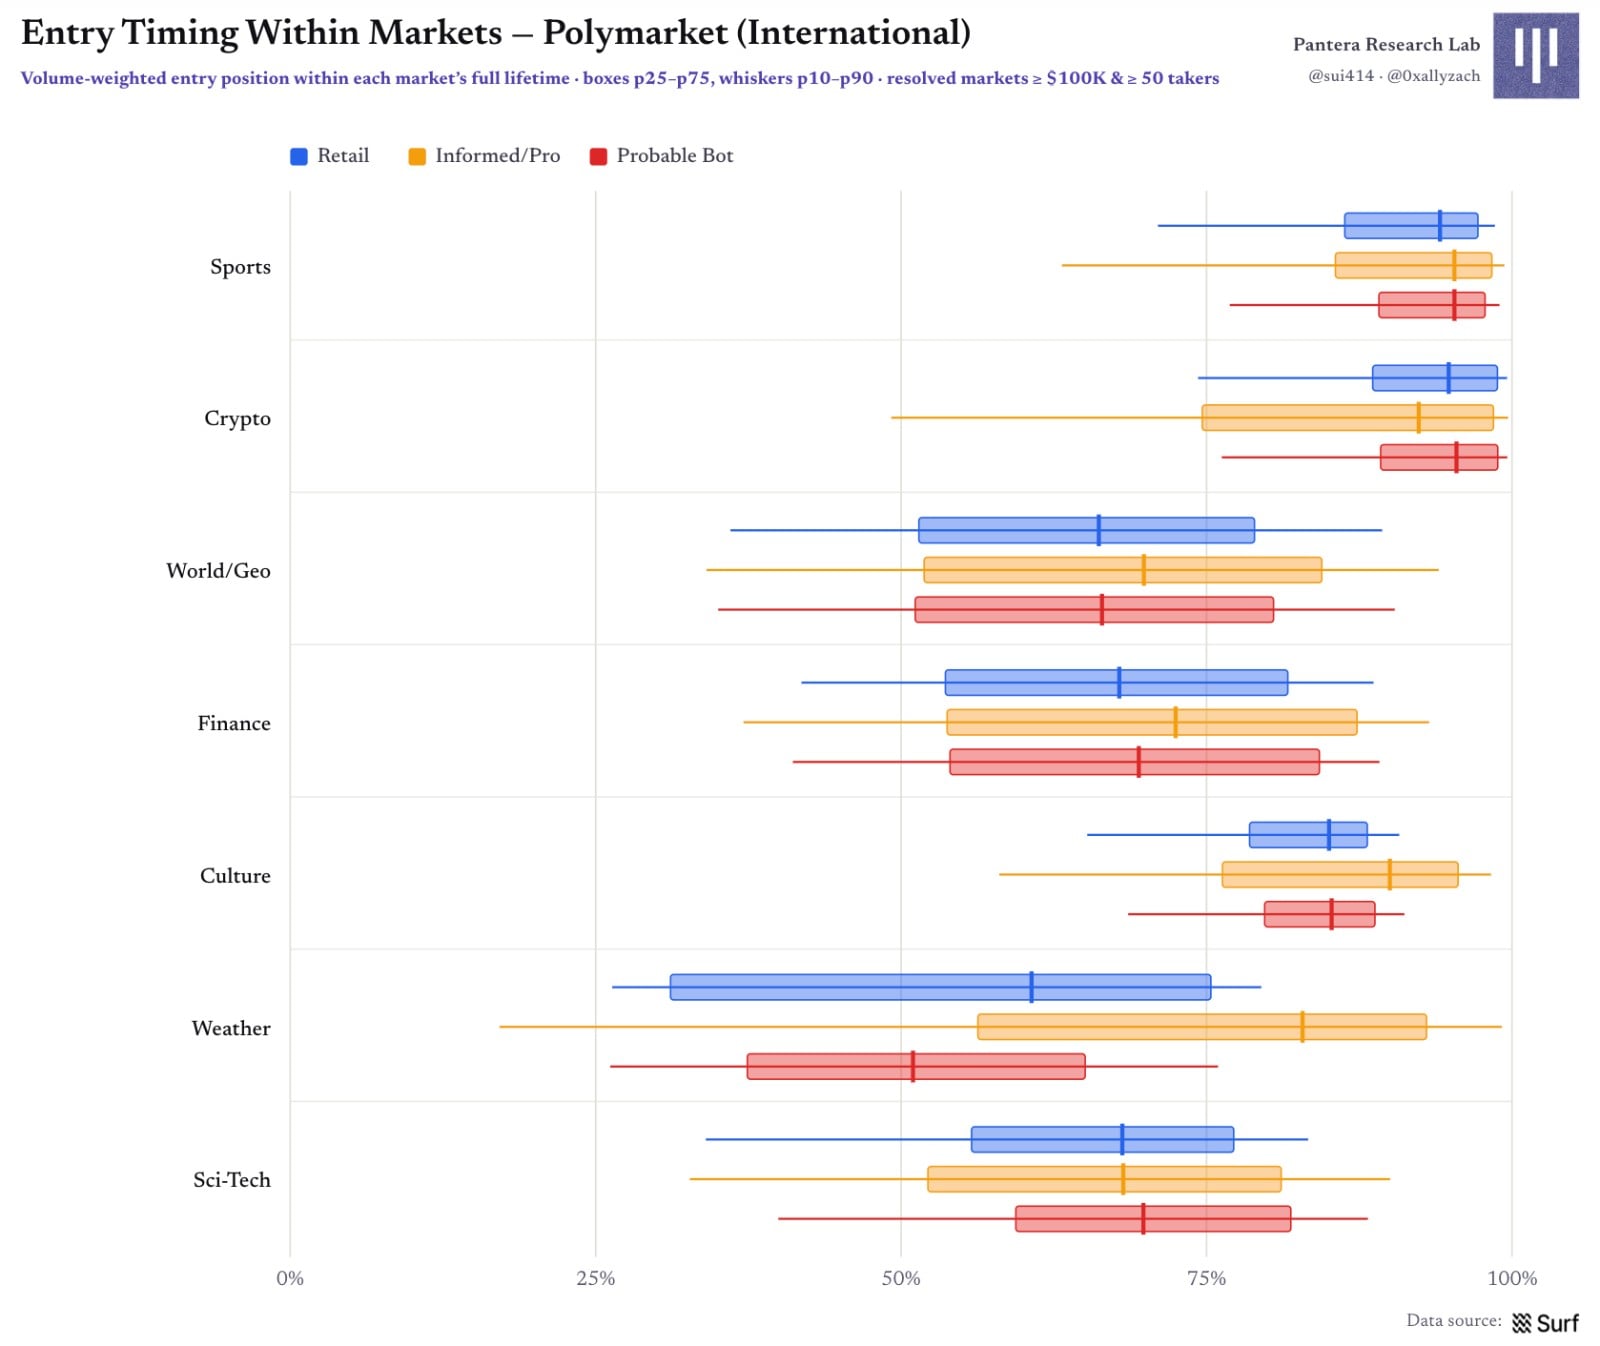
Рис. 23 | Взвешенная точка входа каждой группы в течение жизненного цикла рынка
На самых ликвидных рынках каждой категории ярко проявляется внутридневная динамика: розничные трейдеры торгуют на протяжении всего жизненного цикла контракта, тогда как профессионалы/информированные участники и алгоритмы склонны резко наращивать активность при поступлении информации или концентрировать ставки ближе к расчету.
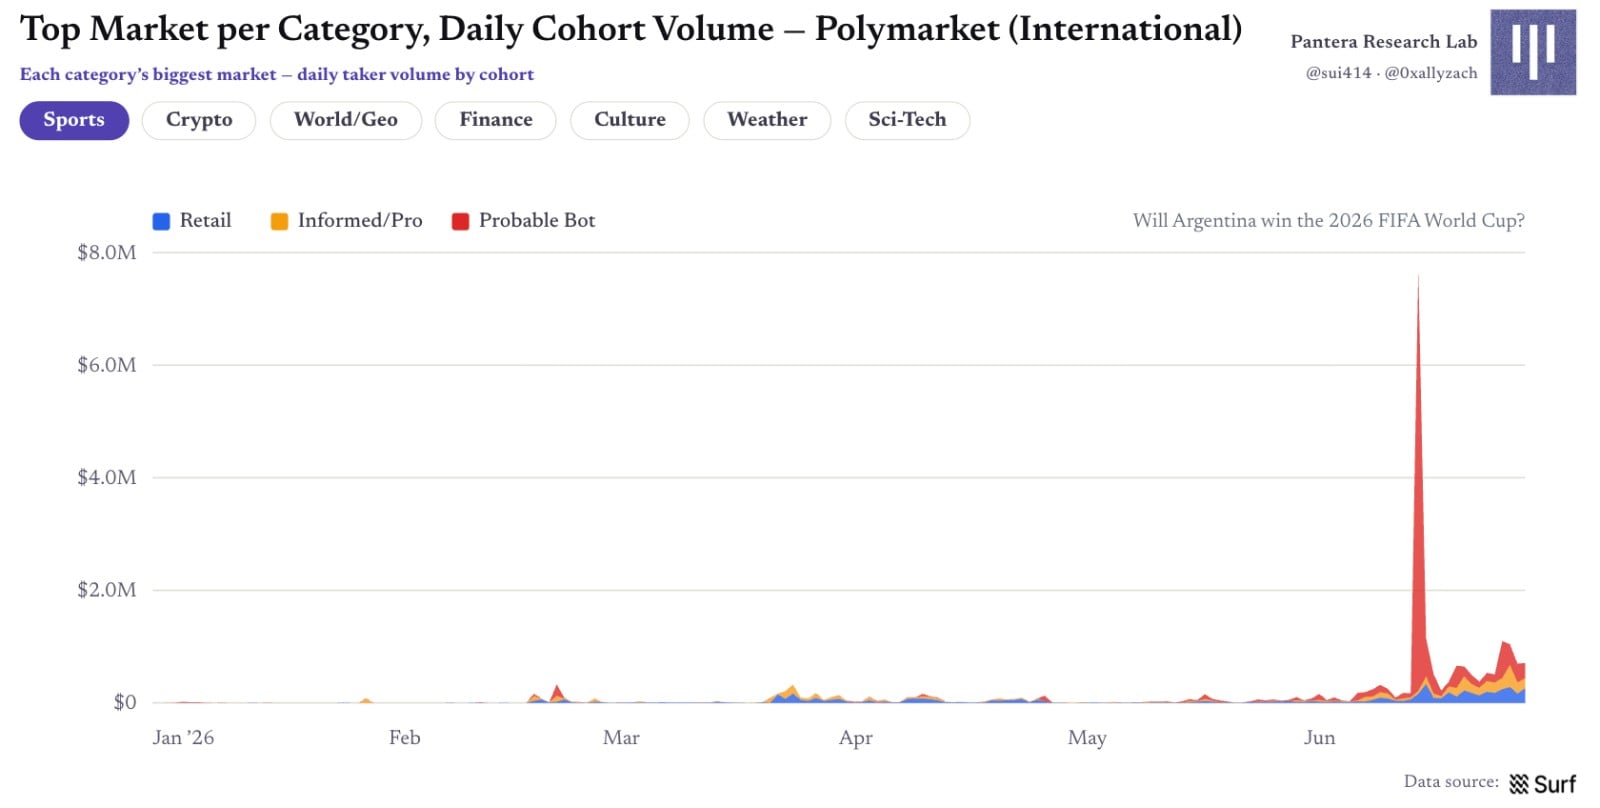
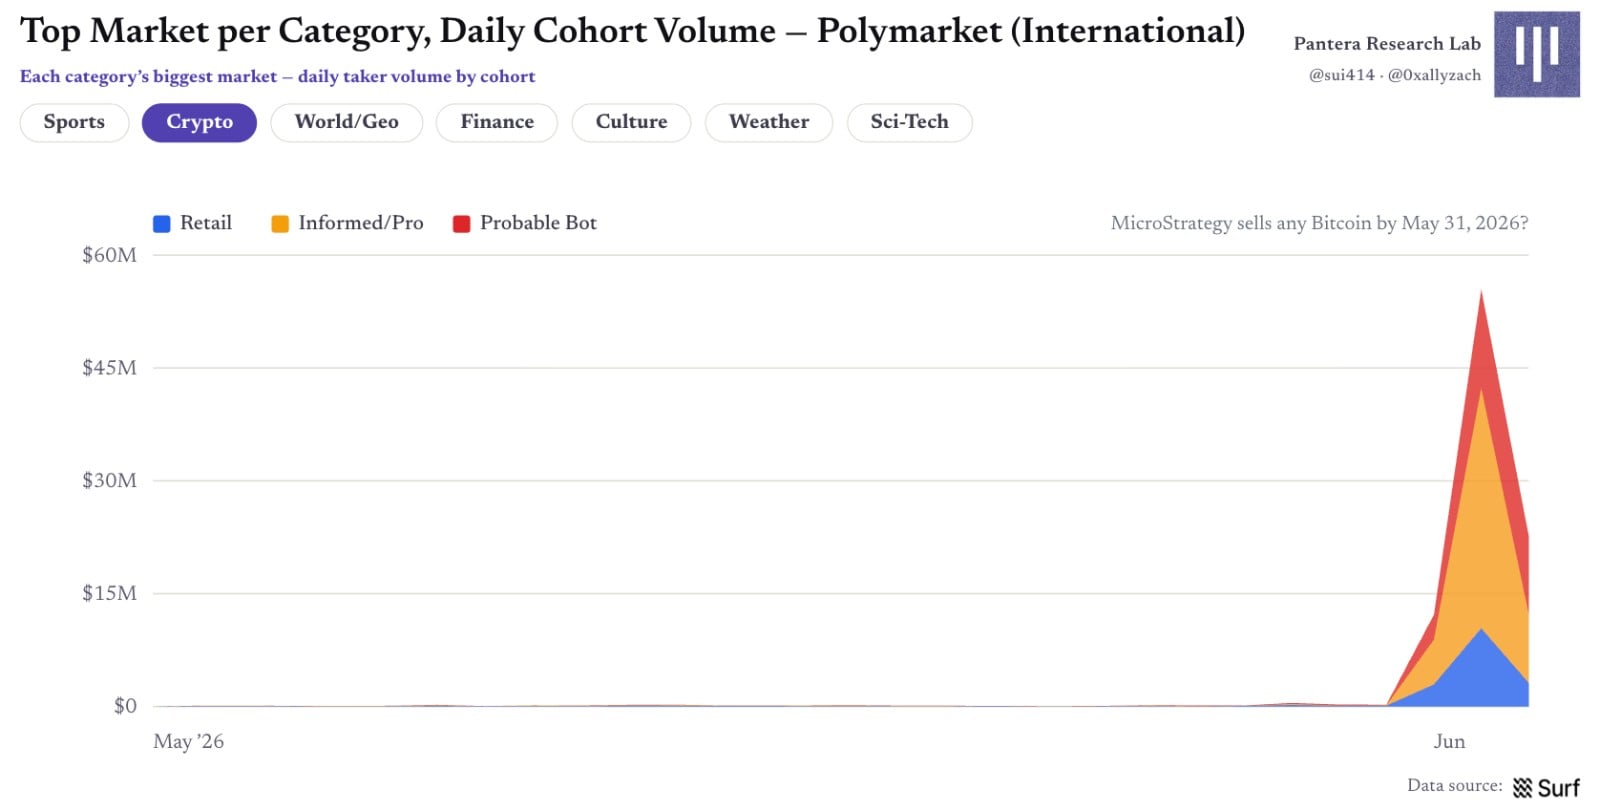
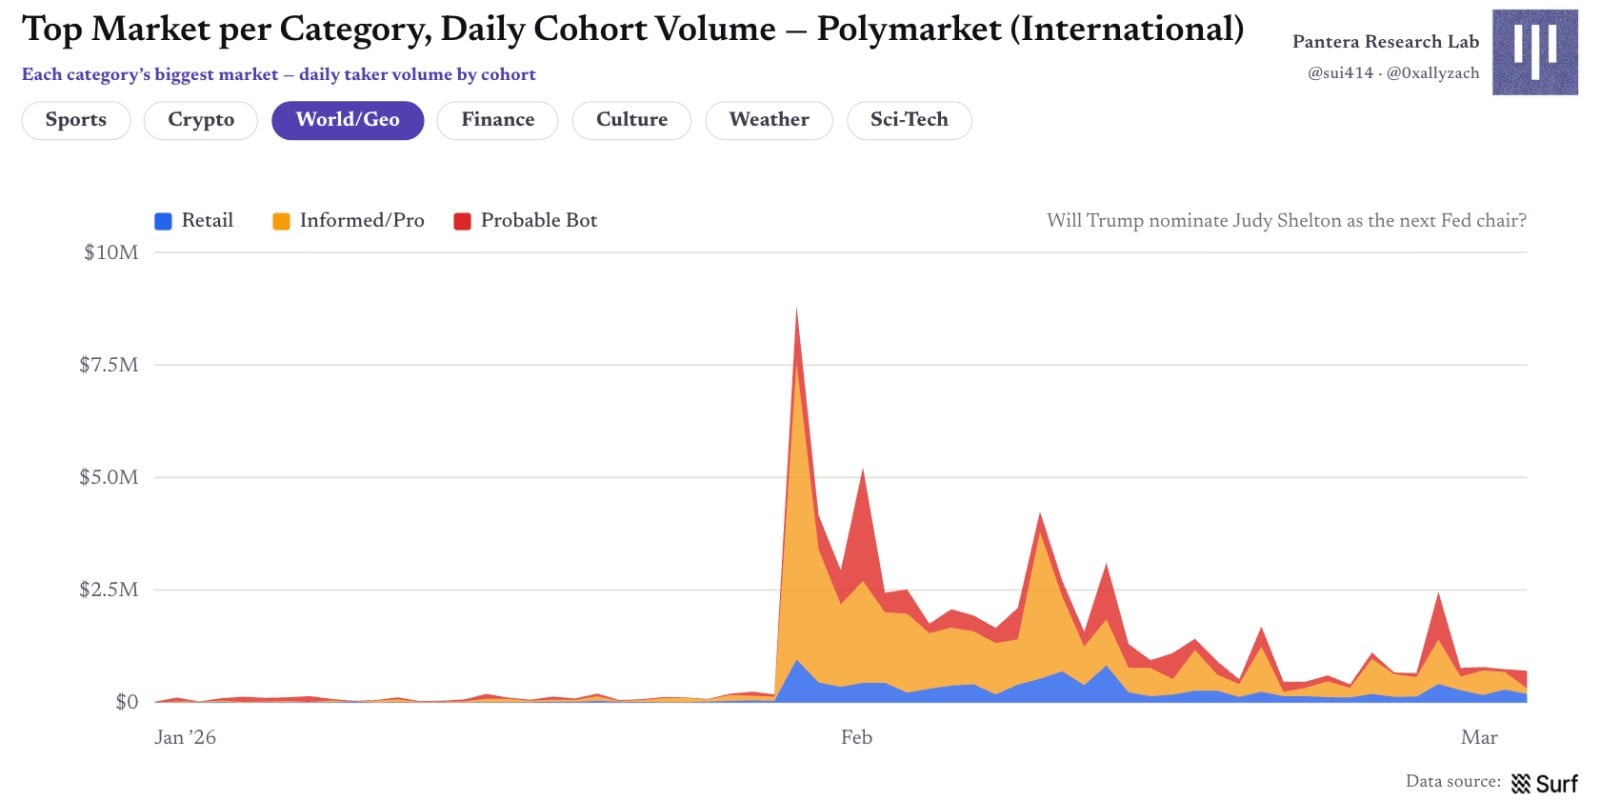
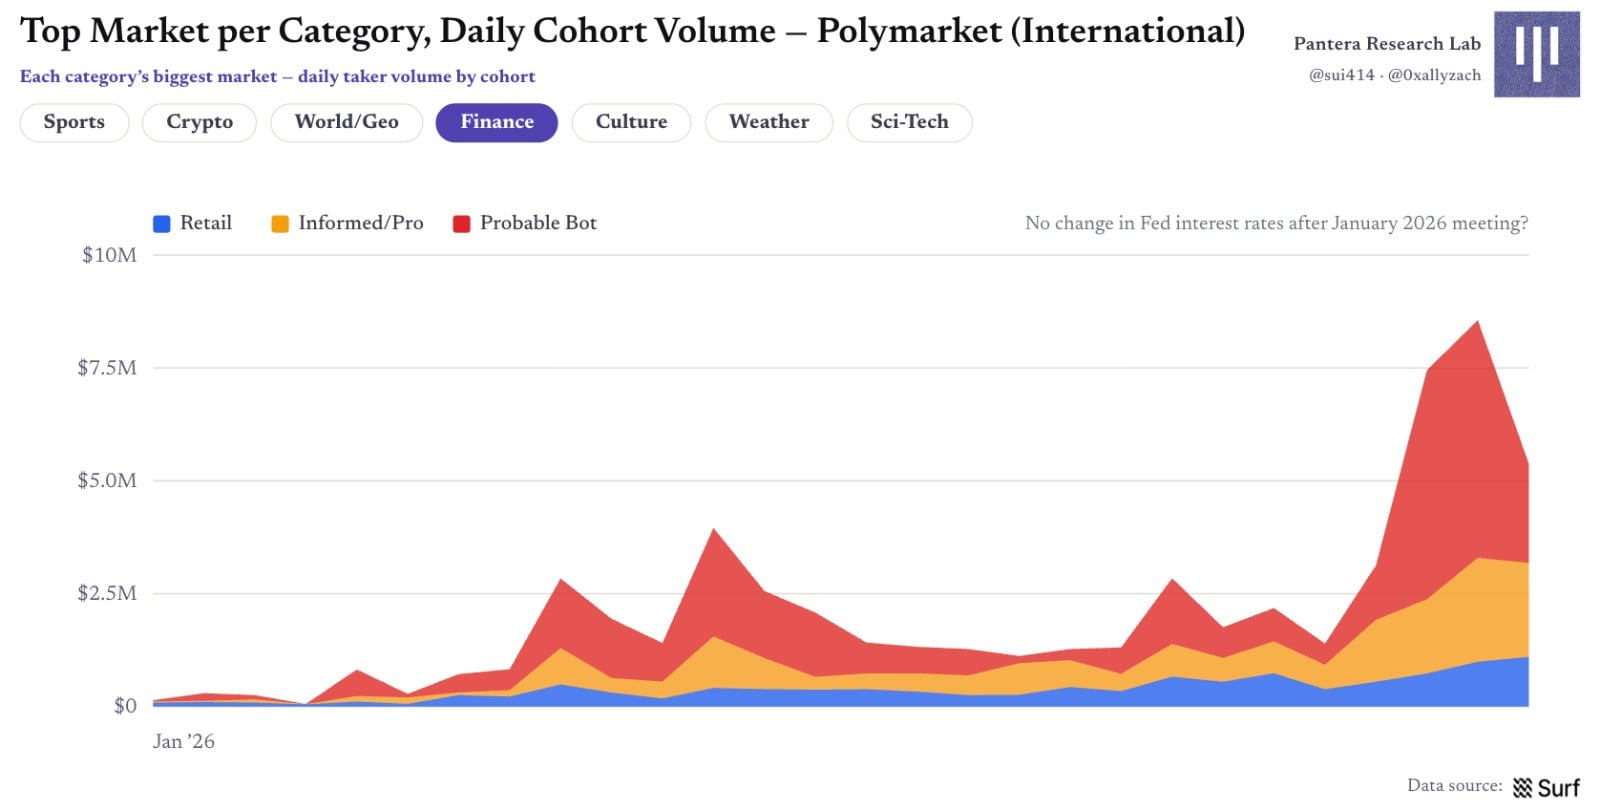
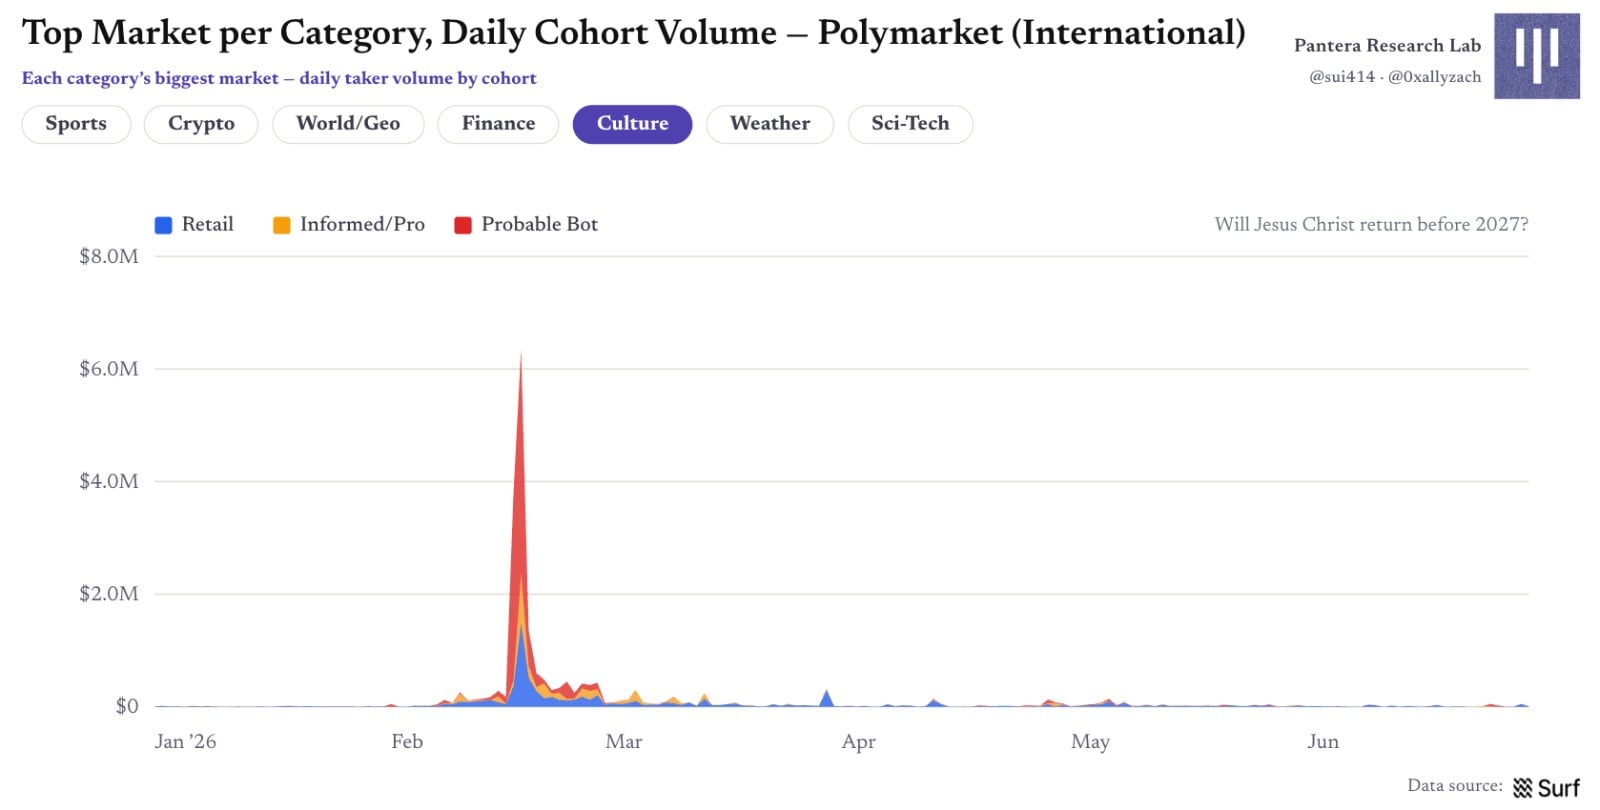
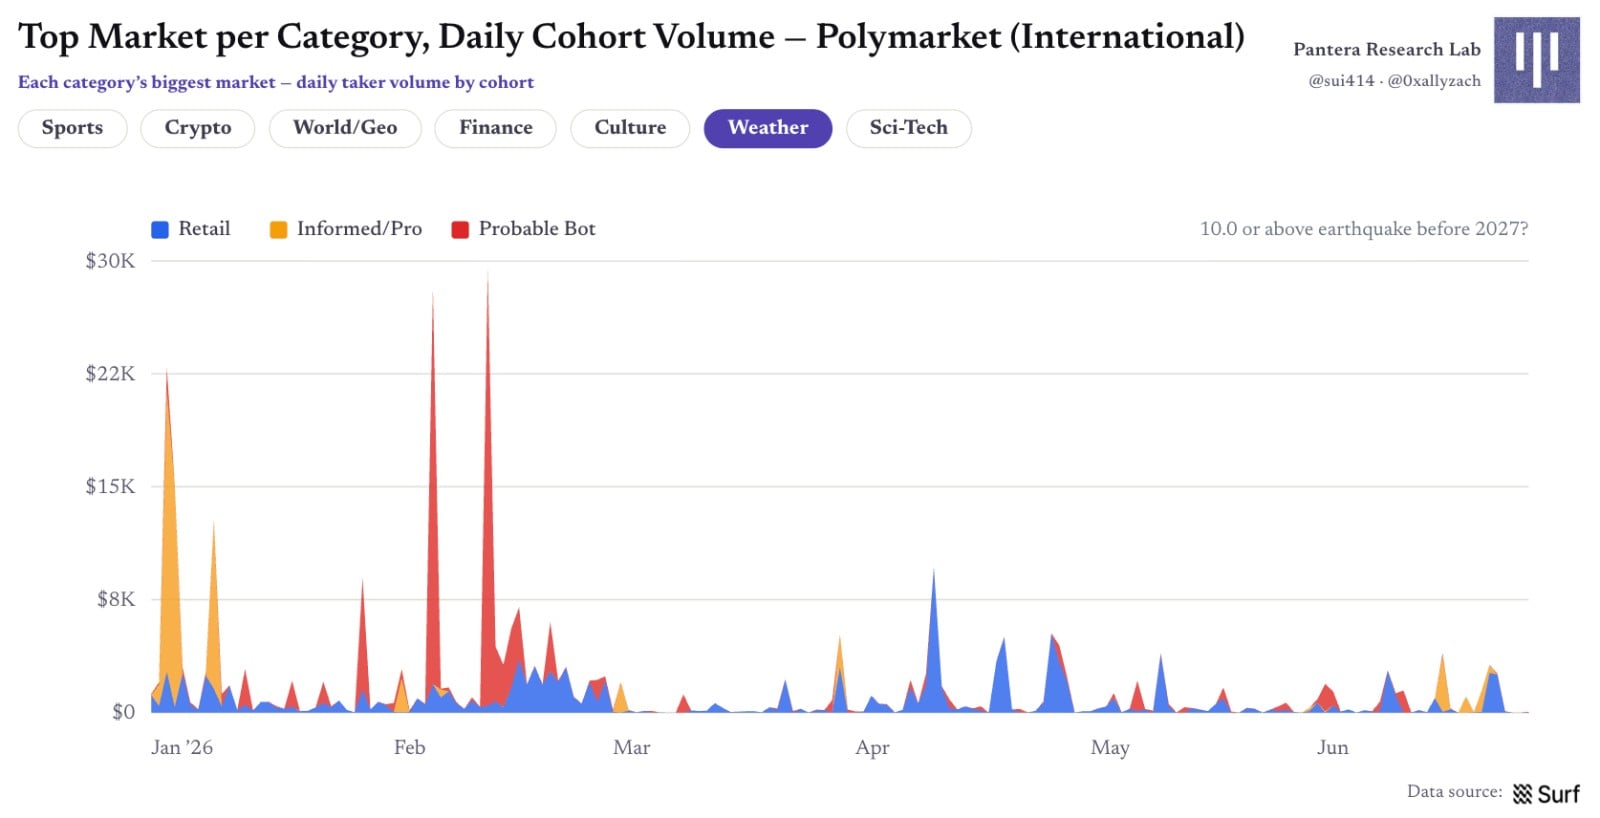
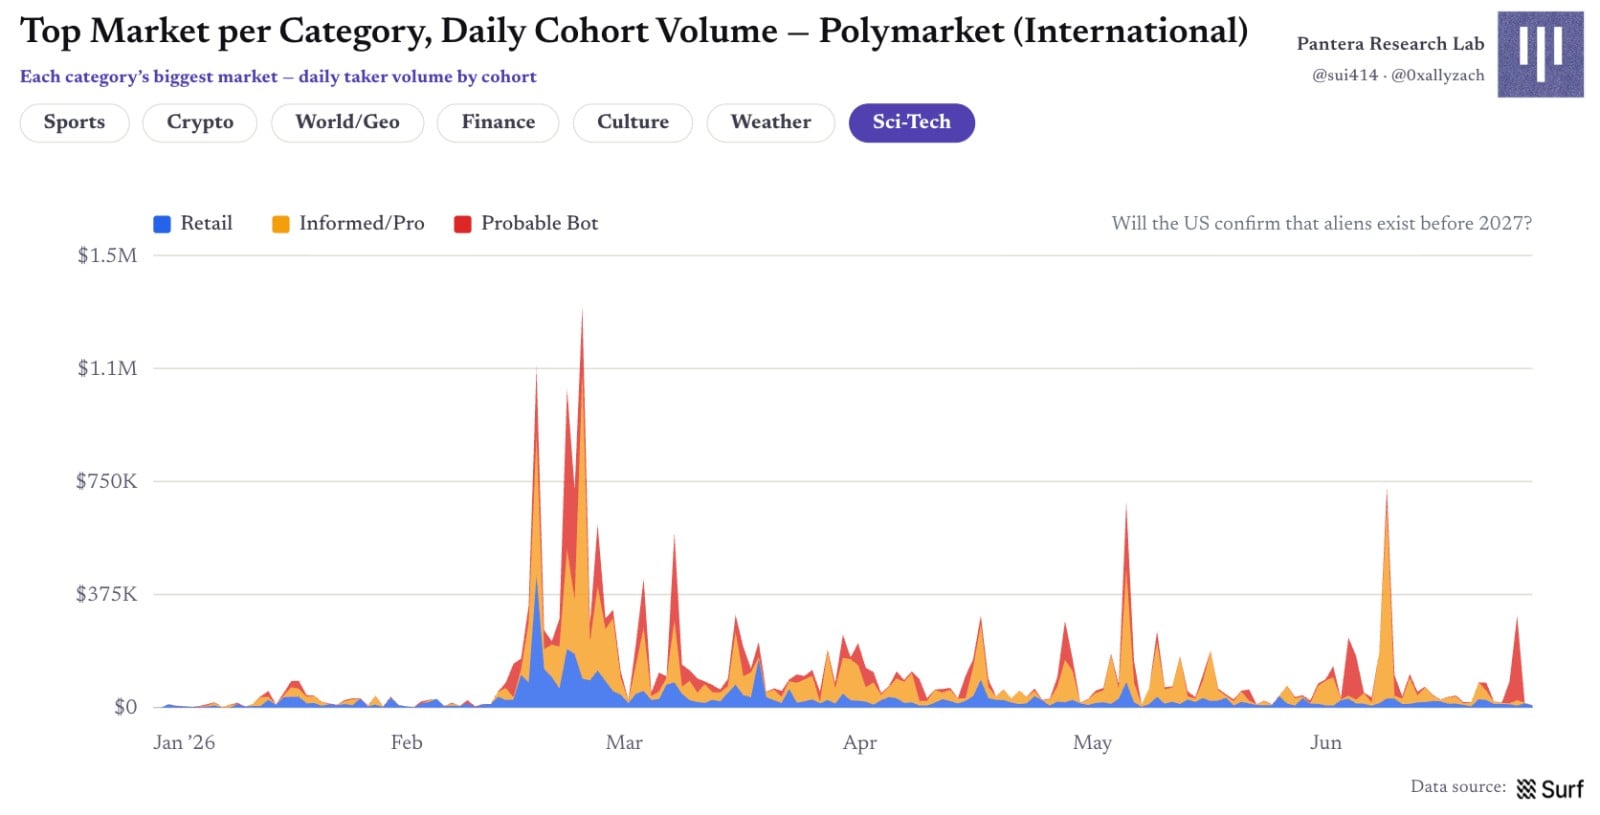
Рис. 24 | Ежедневные объемы торгов по группам на топ-рынках категорий
Кто же в итоге зарабатывает?
Если просуммировать денежные потоки всех позиций, прошедших расчет в первой половине года, бухгалтерская книга до вычета комиссий выходит близкой к нулю: из ~1,97 млн кошельков с исполненными позициями в плюс вышли 34%. Совокупная прибыль крупнейших победителей составила около +$666 млн, совокупные убытки проигравших — около -$530 млн; сумма по всем группам стремится к нулю. Это подтверждает, что здесь рассчитывается валовой PnL до комиссий; за вычетом ~$184 млн сборов за полугодие агрегированный результат становится отрицательным.
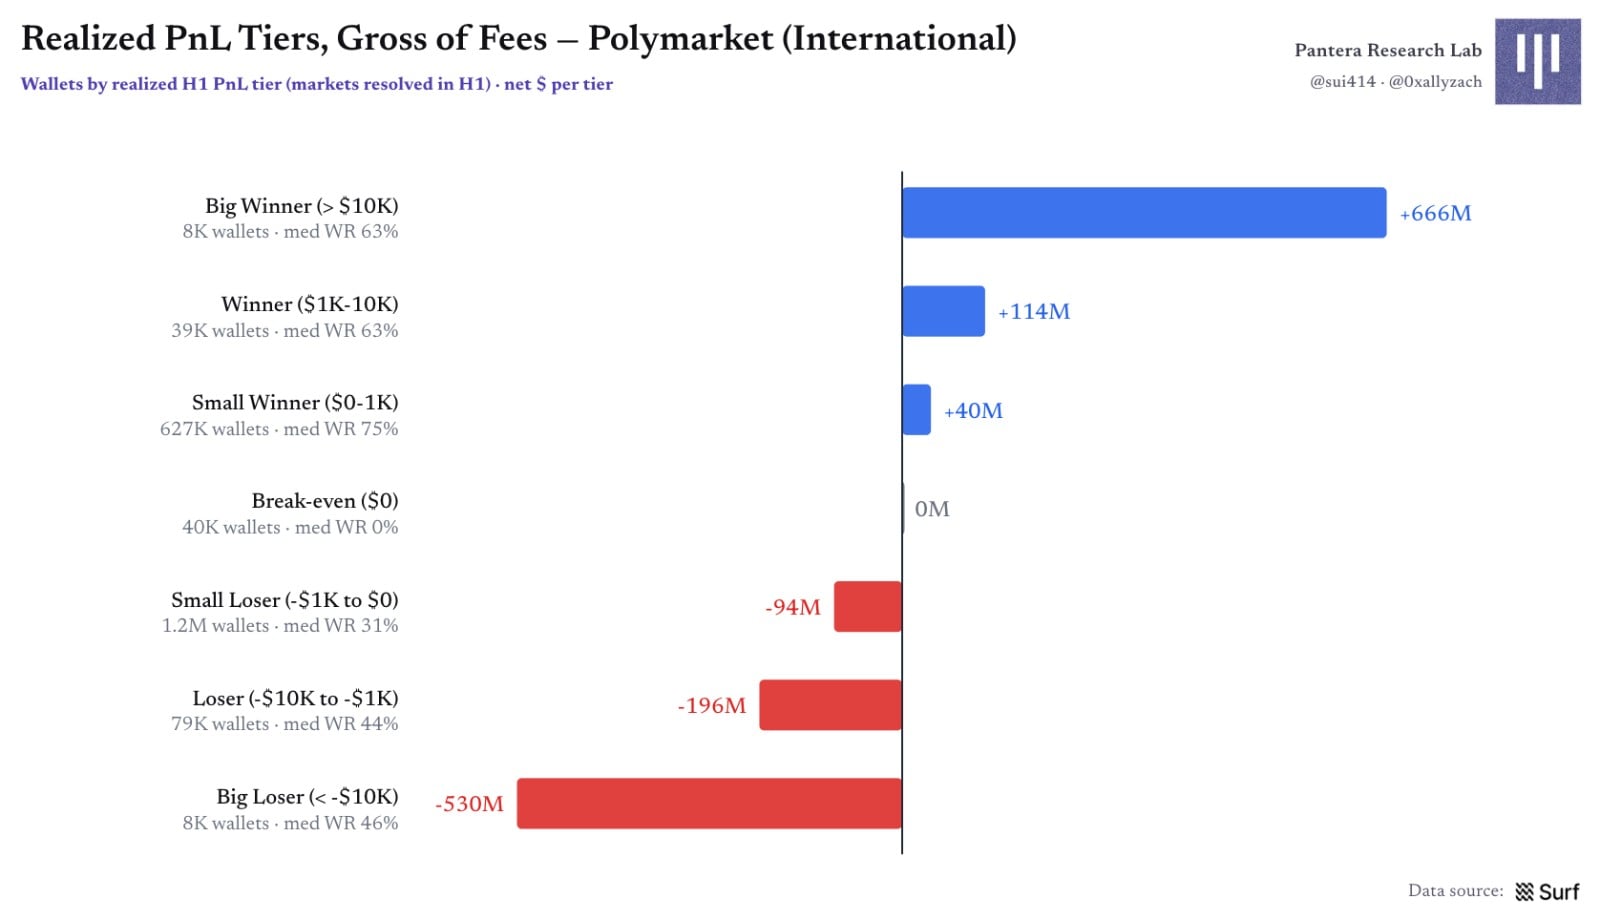
Рис. 25 | Стратификация реализованного PnL до вычета комиссий
При декомпозиции по группам движение капитала очевидно: розничные трейдеры и профессионалы совместно выступают контрагентами, обеспечивая положительную доходность алгоритмов. Боты — единственная группа с совокупной чистой прибылью в ~+$108 млн, однако зарабатывают лишь 27% бот-адресов, а медианный алгоритм всё ещё терпит убытки. Прибыль аккумулируется узким кругом масштабных операций, устойчивая доходность встречается крайне редко.
Самая высокая частота прибыльных сделок характерна для профессионального сегмента (около 42% кошельков в плюсе), за ним следуют розничные участники (~35%) и боты (~27%). Тем не менее совокупный итог по профессионалам остаётся отрицательным (~-$26 млн). Поскольку в расчётах не учтены разнообразные стимулы и рибейты, делать вывод о конечном чистом убытке профессиональной группы преждевременно. Розничный сегмент потерял в совокупности около -$74 млн.
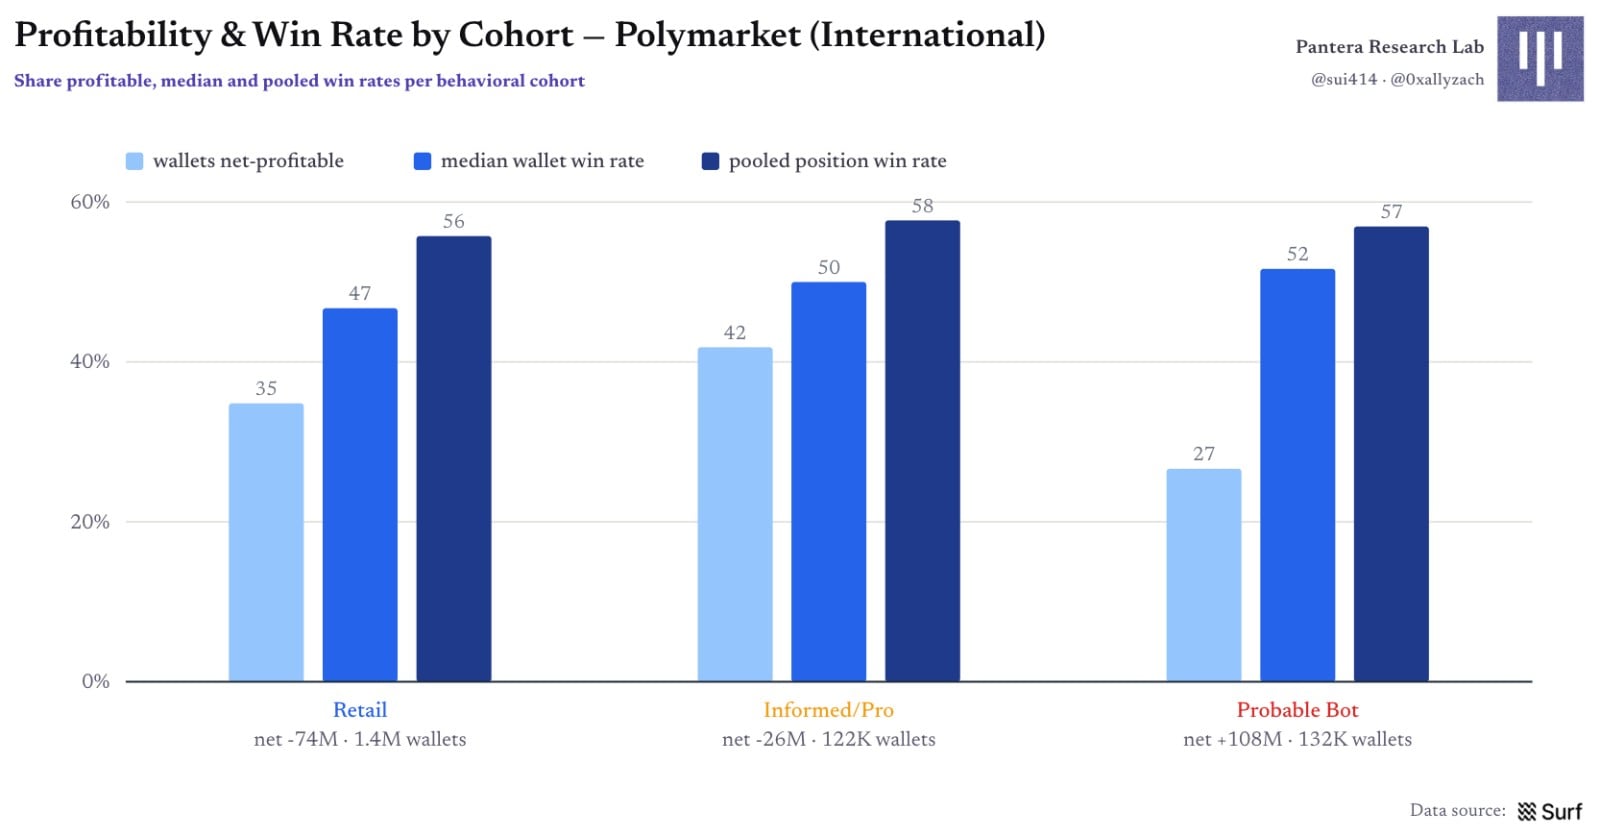
Рис. 26 | Доля прибыльных кошельков и уровень выигрышей по группам
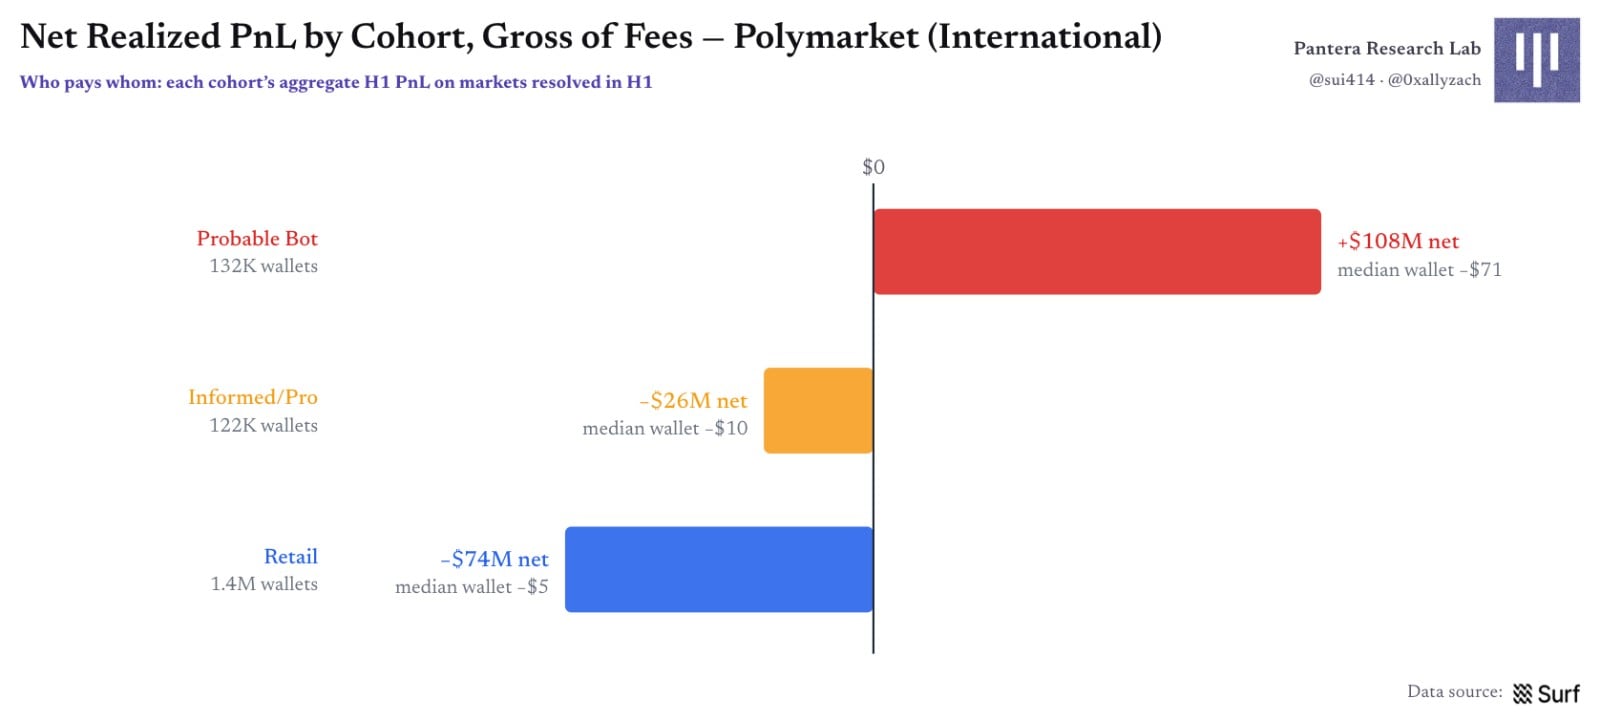
Рис. 27 | Чистый реализованный PnL по группам: кто платит, кто получает
Среди ~1,75 млн кошельков лишь 146 сохраняли положительный денежный поток шесть месяцев подряд. Даже среди тех, кто когда-либо уходил в плюс, у многих свыше 90% прибыли пришлось на один единственный месяц. Динамика доходов на предиктивных рынках напоминает скорее спорадические всплески, а не стабильный денежный поток.
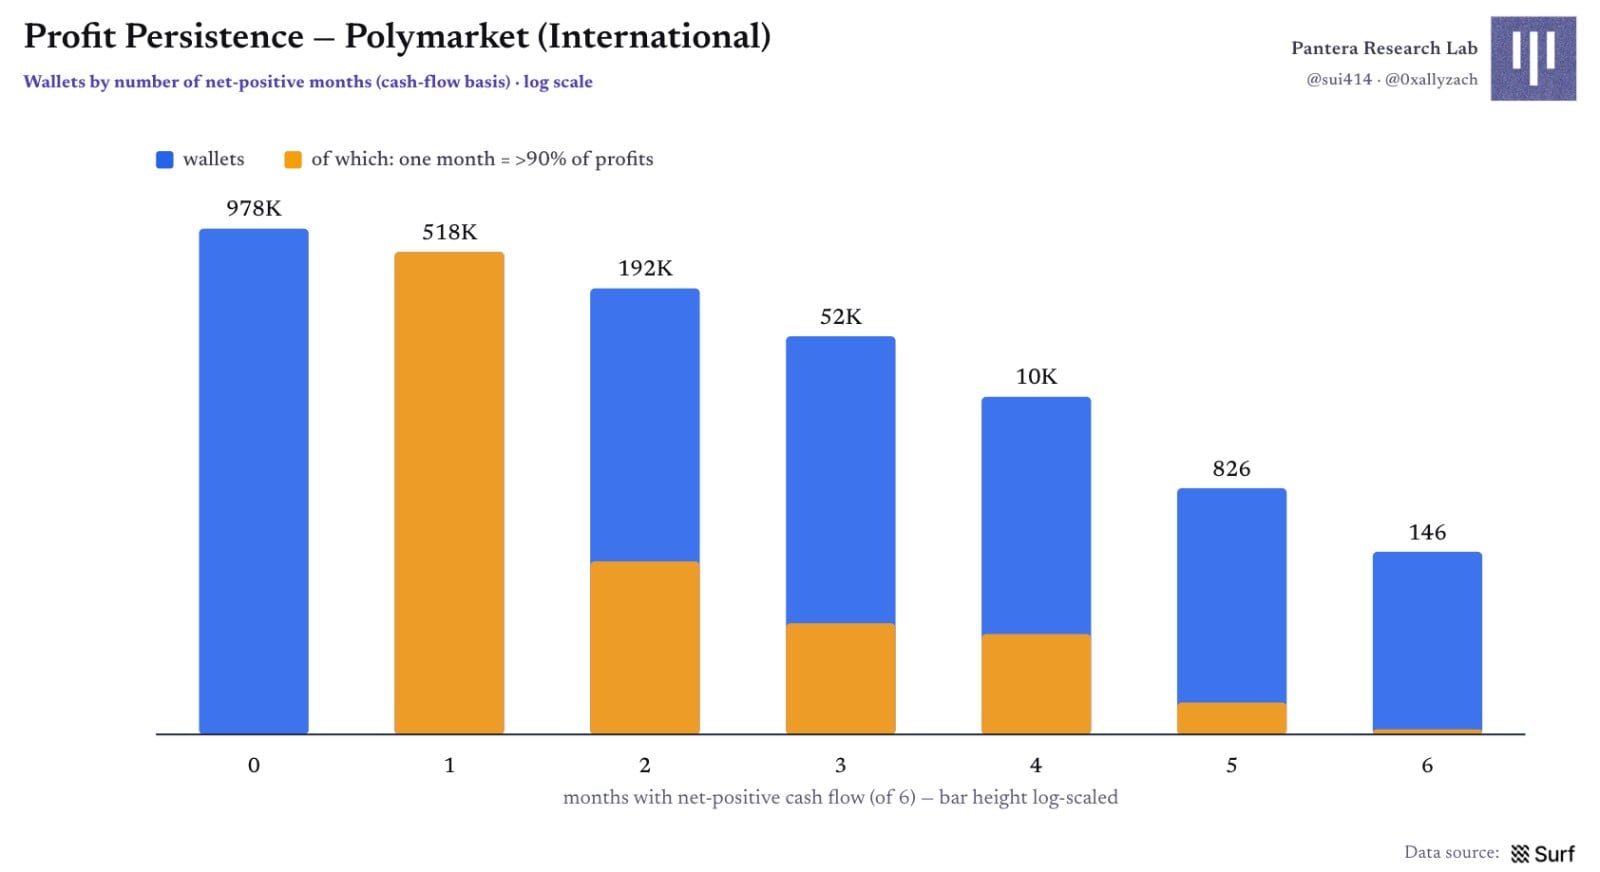
Рис. 28 | Устойчивость профита: распределение месяцев с непрерывным положительным денежным потоком
Методология и определения:
Расчеты данных для данной статьи предоставлены Surf AI. Реализованный PnL учитывает только контракты, по которым состоялся расчет в первой половине 2026 года, и базируется на чистых денежных потоках кошельков по этим контрактам до вычета комиссий. Валовый PnL не включает рибейты мейкерам, промо-стимулы и другие целевые субсидии. Метки групп основаны на эвристической классификации поведения, применяются для сравнения торговых стилей и не должны трактоваться как достоверное определение личности владельца кошелька.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Surf