


Bitwise: биткоин отрывается от фондового рынка США и официально вступает в цикл ценообразования «цифрового золота»
Автор: Андре Драгосч, руководитель исследовательского отдела Bitwise в Европе
Перевод: Luffy, Foresight News
Одним из самых давних споров вокруг биткоина является вопрос, можно ли считать его настоящим «цифровым золотом». Сторонники этой точки зрения обычно приводят теоретические аргументы: биткоин, подобно золоту, обладает дефицитностью, взаимозаменяемостью, делимостью и может храниться без участия третьей стороны.
Противники же приводят более реалистичные доводы: прошлые ценовые движения биткоина радикально отличаются от поведения золота. Они отмечают, что биткоин многократно терял от 50% до 80% стоимости, ставя под сомнение этот нарратив; кроме того, время существования биткоина намного короче, чем у золота, а признание его в качестве актива для сохранения капитала пока уступает золоту.
Однако недавние ключевые изменения на рынке могут помочь преодолеть это разногласие. Практика показала, что с наступлением реальных макрорисков биткоин действительно способен выполнять роль «цифрового золота», и сейчас именно то время, когда эта ценность начинает материализовываться.
Корреляция между биткоином и золотом достигла шестилетнего максимума
В августе рынок столкнулся со значительными макроэкономическими событиями. Процентные ставки по 10-летним и 30-летним казначейским облигациям США выросли, министр финансов США Скотт Бессент вмешался в рынок, увеличив покупки долгосрочных облигаций. Это вмешательство сигнализирует о возможном переходе к новой эре финансового подавления и контроля над кривой доходности.
После реализации мер интервенции биткоин показал самый сильный недельный рост с марта 2024 года, составивший 22,4%. Однако большинство инвесторов упускают из виду одну деталь: в рамках этого движения цены движение биткоина и золота было крайне синхронизировано.
Если рассматривать подробнее, золото выросло примерно на 5% за неделю, в то время как фондовый рынок США продемонстрировал снижение. Углубленный анализ данных дает крайне ценный вывод: трехмесячный скользящий коэффициент корреляции между биткоином и золотом достиг своего максимума за последние шесть лет.

90-дневная скользящая корреляция биткоина и золота. Источник данных: Bitwise Asset Management, терминал Bloomberg; период наблюдения: с 13.04.2015 по 31.08.2026; используется спотовая цена золота.
Последний раз корреляция между ними достигала такого уровня во время пандемии 2020 года, когда по всему миру реализовывались различные волны фискальной и монетарной политики стимулирования. Другими словами, два исторических периода масштабного государственного вмешательства в макроэкономику как раз совпадают с моментами достижения пиковой корреляции между биткоином и золотом.
Тем временем корреляция биткоина с акциями США снизилась до годового минимума, что свидетельствует о расхождении путей твердых активов и фондового рынка. Возможно, тезис о том, что «биткоин — это просто технологическая акция роста с кредитным плечом», больше не соответствует действительности.
Корреляция биткоина с американским фондовым рынком снизилась с прежних высоких значений.
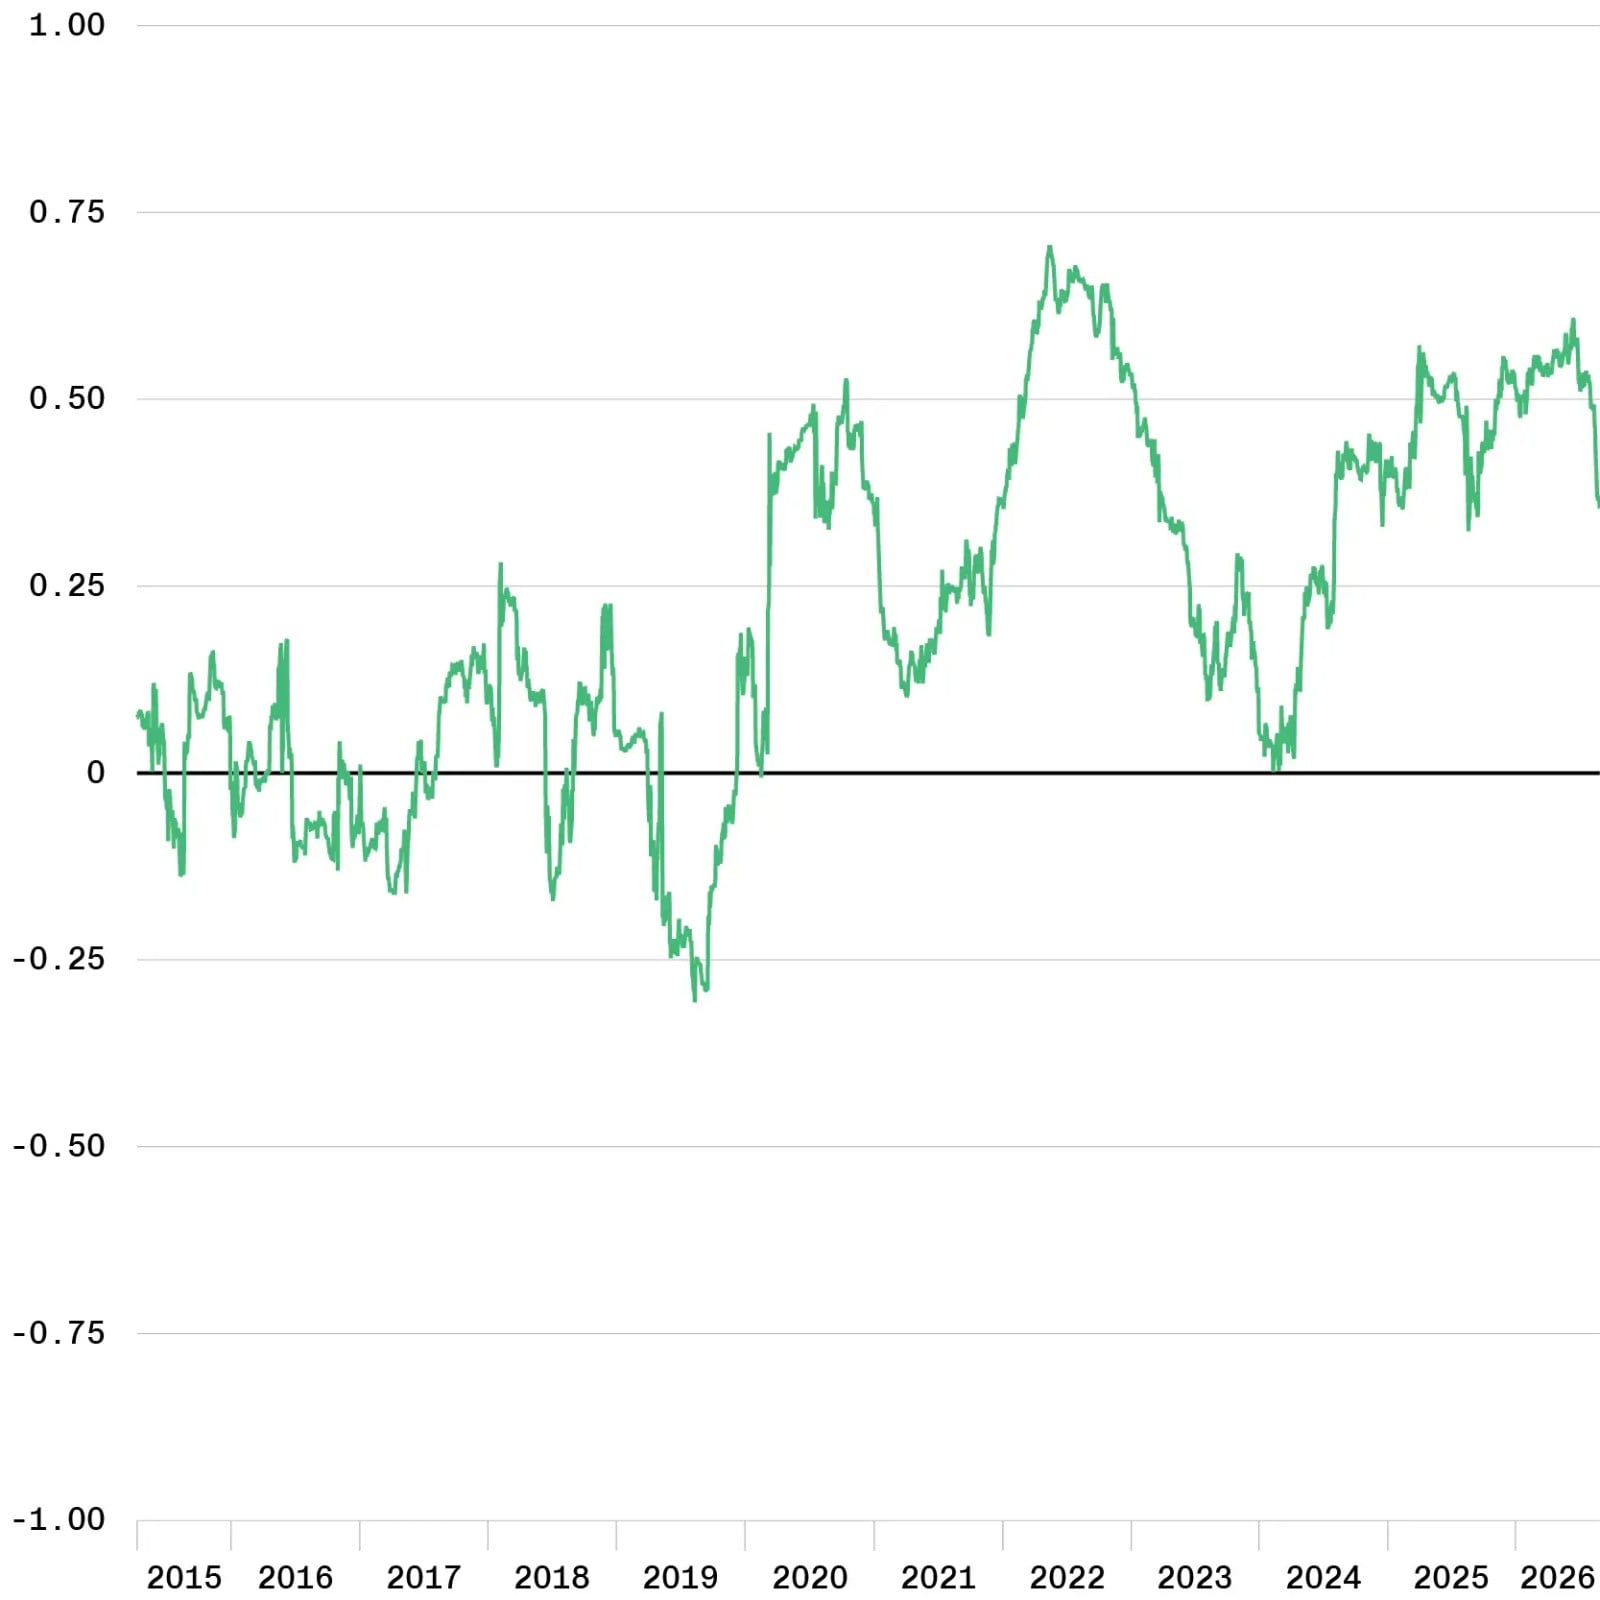
90-дневная скользящая корреляция биткоина по отношению к индексу NASDAQ 100. Источник данных: Bitwise Asset Management, терминал Bloomberg; период наблюдения: с 13.04.2015 по 31.08.2026; базовый индекс — индикатор полной доходности NASDAQ 100.
Кроме того, между биткоином и долларovým индексом (DXY) наблюдается значительная отрицательная корреляция. В моменты давления на доллар и его ослабления биткоин (как и золото) обычно демонстрирует благоприятную динамику.
Биткоин поддерживает отрицательную корреляцию с долларом США.
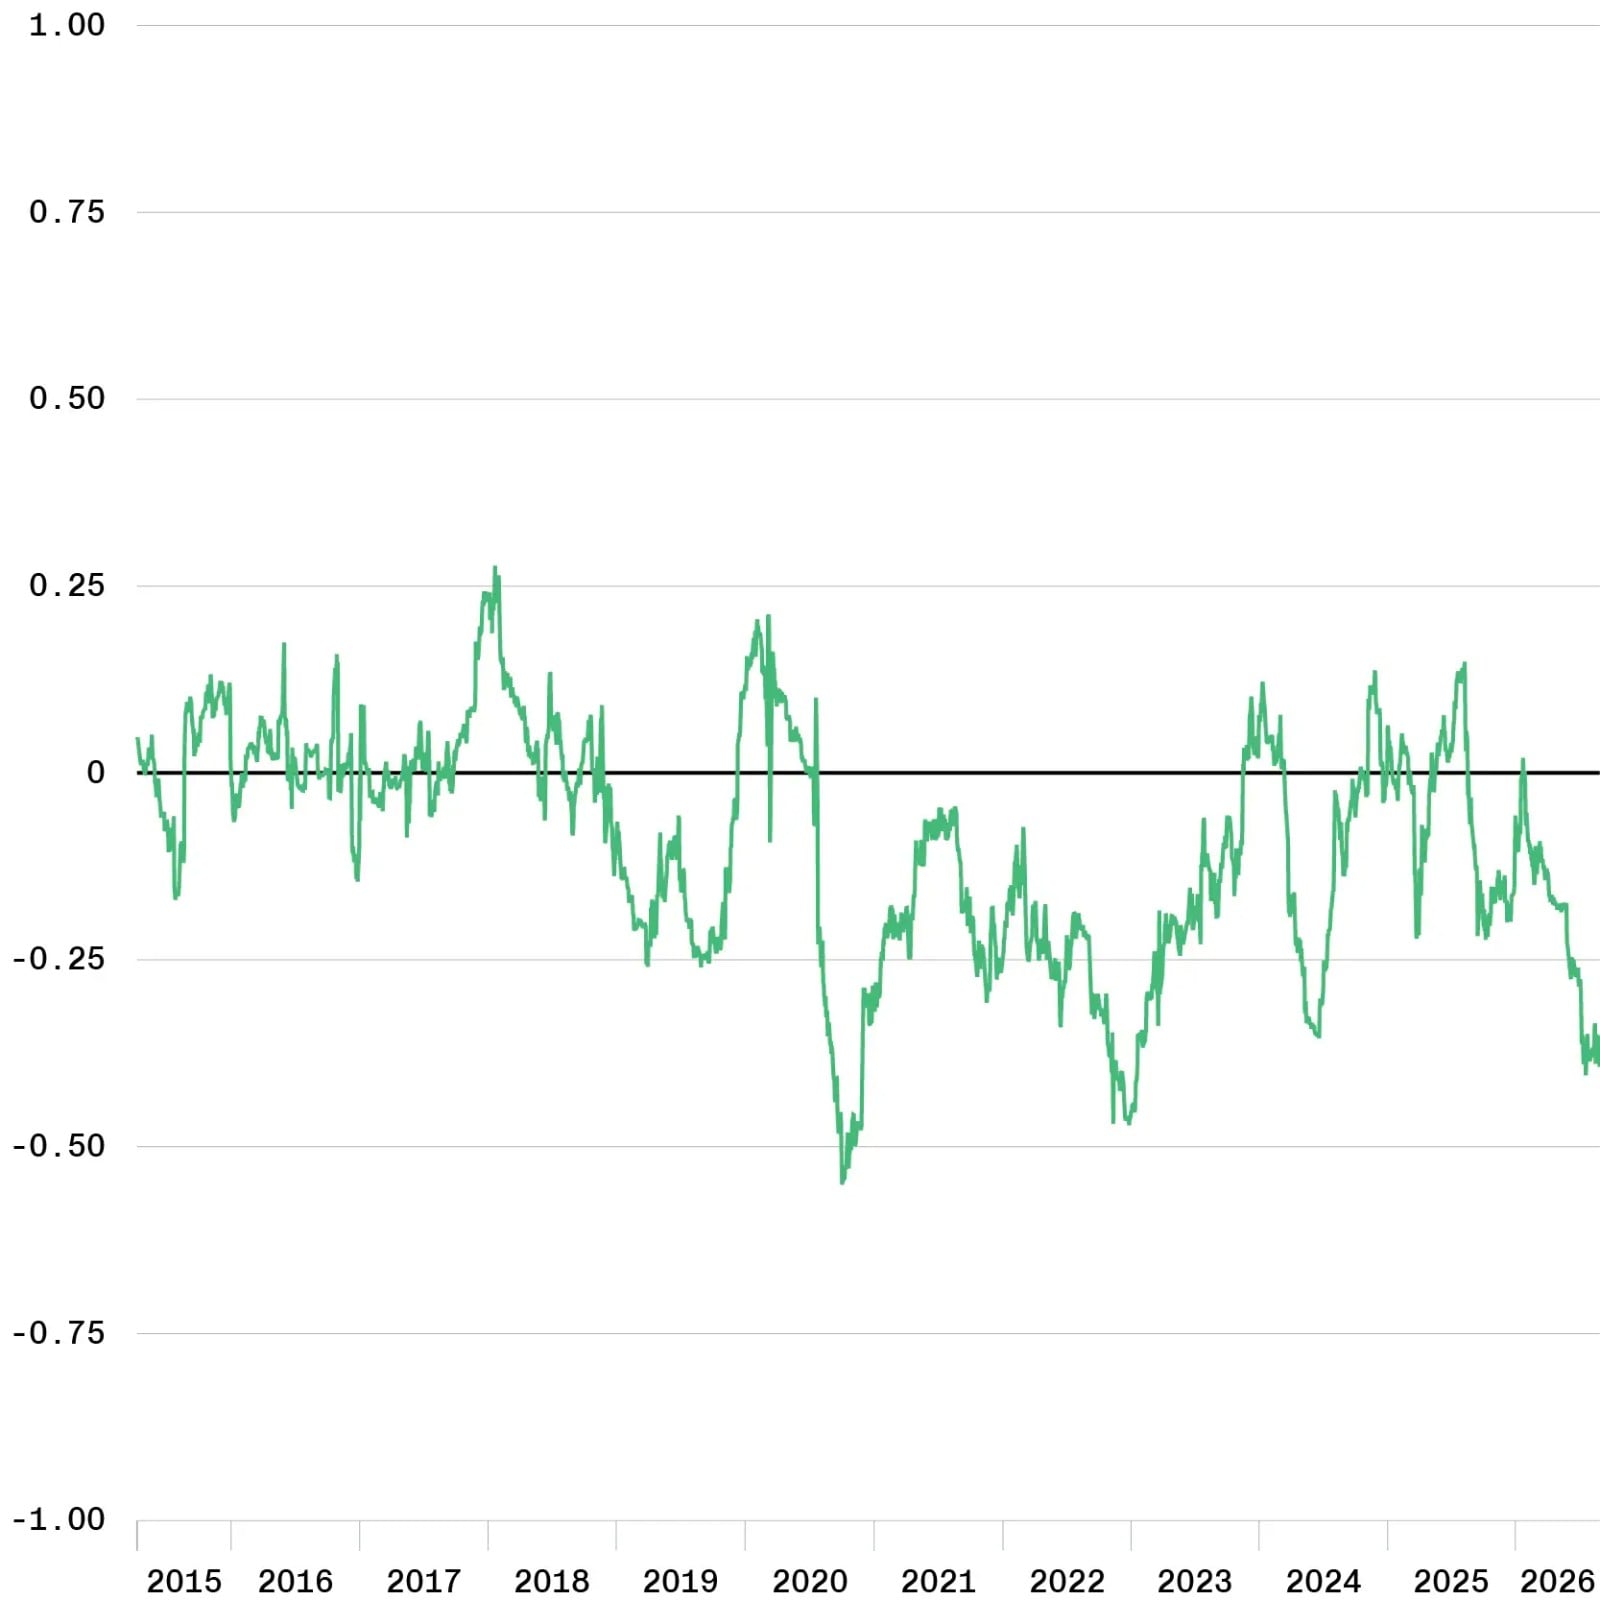
90-дневная скользящая корреляция биткоина с долларым индексом. Источник данных: Bitwise Asset Management, терминал Bloomberg; период наблюдения: с 13.04.2015 по 31.08.2026; в качестве показателя доллара взят индекс DXY.
Биткоин как инструмент хеджирования обесценения валюты
Данные передают четкий сигнал. Во-первых, биткоин не тождественен золоту. Золото — это зрелый актив для сохранения капитала, проверенный тысячелетиями; биткоин существует менее двадцати лет и представляет собой совершенно новый класс инновационных активов. Когда макрориски перестают быть в фокусе внимания рынка, динамика цен биткоина и золота все равно будет заметно расходиться.
Но как только макроэкономическая напряженность возрастает, а макроэкономические переменные создают жесткие ограничения, в условиях риска обесценения валюты граница выбора между золотом и биткоином инвесторами постепенно размывается. В таких специфических рыночных условиях биткоин начинает вести себя как золото с повышенной эластичностью.
Рынок золота имеет объем около 30 трлн долларов, а среди держателей преобладают центральные банки стран, суверенные фонды и крупные институциональные управляющие активами. Объем этого пула капитала значительно превышает венчурный капитал и прямой крипто-капитал, доминировавшие в формировании котировок на ранних этапах развития биткоина. Если биткоин официально войдет в категорию активов для сохранения капитала, логика его оценки будет привязана к гораздо более крупному рыночному базису.
Выводы корреляционных данных весьма однозначны: инвесторы больше не выбирают между золотом и биткоином для хеджирования обесценения валюты, а распределяют средства в оба актива одновременно, совместно защищаясь от рисков. На протяжении последних пятнадцати лет биткоин оценивался исходя из логики риск-активов; если текущая тенденция сильной корреляции с золотом сохранится, инвестиционный нарратив биткоина на следующие пятнадцать лет может быть полностью переписан.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @BitwiseInvest














