Крипто-VC после отлива пузыря: беглецы уходят, преданные игроки наращивают позиции
Авторы: Saurabh Deshpande, Joel John, Siddharth
Перевод: Saoirse, Foresight News
История — жесткий поэт, предпочитающий рифмовать.
В 2002 году в колонке «The New York Times» утверждалось, что после краха пузыря доткомов акции Herman Miller опустились до исторического минимума. В материале предлагалось: как только венчурный капитал вновь хлынет в отрасль, инвестировать в качественные аппаратные компании станет мудрым решением, и их акции поползут вверх. За два года — 2000‑2002 — мировые рынки обнулили 10 трлн долларов рыночной стоимости.
К сожалению, в мире метавселенных нет активов уровня Herman Miller, на которые стоило бы обратить внимание.
Однако вы можете приобрести виртуальный участок в The Sandbox вплотную к территории Snoop Dogg. На пике в 2021 году он стоил 450 тыс. долларов; сейчас его цена размещения едва превышает 1000 долларов, то есть падение составило 99,8 %.
Эта статья не о поиске инвестиционных возможностей стоимости в метавселенной. Мы хотим с точки зрения технологий и венчурного капитала проанализировать маятниковые колебания психологии рынка за последние три десятилетия. История рынков похожа на жизнь: рождение, угасание, возрождение, а посреди этого цикла выживают лишь отдельные «зомби»-компаний.
Мы пишем о криптоиндустрии уже более десяти лет, и отрасль вместе с нами переросла в стадию зрелости. Если выражаться профессиональным языком, это означает «выход на стадию зрелости». Давно мы впервые ощущаем сдвиг в ветре мнений внутри индустрии и формулируем эти наблюдения в несколько тезисов:
- Сегодня криптовалюты — это финтех.
- Они представляют собой лишь набор бэкенд-инфраструктуры.
- Токены должны генерировать выручку, которая направляется на их обратный выкуп.
- Быть может, это был пузырь от начала и до конца?
Нарративы вокруг метавселенных, NFT и WAGMI уходят в прошлое, и каждый интерпретирует это по‑своему. Внутри компании мы активно обсуждали этот отраслевой сдвиг с коллегами из венчурного бизнеса, и данная статья стала результатом этих дискуссий.
Как объяснить, когда число пользователей отрасли достигает исторического максимума, а цены находятся в глубокой зоне падения? Почему количество ончейн-участников бьёт рекорды, но основателям крайне сложно привлекать финансирование? Почему криптовалюта превратилась в табуированную тему, чей общественный интерес значительно ниже, чем у ИИ, оборонки, аэрокосмоса, медицины или legaltech?
В 2022 году криптоиндустрию обсуждали преимущественно из‑за непрерывной череды скандалов с мошенничеством; к 2026 году разговоры о ней вызывали искренние опасения.
В данном материале рассматриваются текущее состояние и перспективы венчурного инвестирования в криптоиндустрию, анализируется избыточность рынка через призму истории. Эта статья одновременно является отраслевыми мемуарами и призывом к совместному построению будущего.
Развитие ликвидности
Ряд показателей указывает на то, что криптоиндустрия переживает знаковый год. Институциональные игроки держат криптоактивы через биржевые продукты на сумму свыше 175 млрд долларов; за последние двенадцать месяцев ончейн-проекты заработали 11 млрд долларов комиссионных; законопроект GENIUS вот‑вот положит конец десятилетнему периоду нормативной неопределённости; количество выходов на рынок достигло рекордных значений: объём M&A-сделок составил 8,6 млрд долларов, проведено 11 IPO.
Все эти признаки создавали идеальную почву для бурного роста ранних венчурных проектов. Но стоит только поговорить с основателями, которые сейчас собирают раунды, как становится ясно: ликвидности на рынке просто нет. По данным Galaxy Research, в прошлом квартале появилось лишь восемь новых фондов, что стало минимумом с 2020 года; объём инвестиций в квартал снизился до 4 млрд долларов, что в годовом эквиваленте составляет около 16 млрд долларов — лишь половина от показателя 31 млрд долларов в 2021 году. Институционалы признают этот класс активов, но венчурный капитал, предназначенный для孵化器 нових направлений и инструментов, пока не успевает за этим признанием.
Одна точка зрения гласит: криптоиндустрия достаточно эффективна и больше не нуждается в крупном притоке капитала. Другой взгляд призывает открыто признать те элементы развития отрасли, которые дали сбои. Чтобы понять суть проблемы, необходимо сначала проследить путь, который индустрия прошла к сегодняшнему дню.
Ликвидность некогда была привилегией компаний, которые годами оттачивали свою реальную ценность. Сегодня медианный срок выхода технологических стартапов на биржу составляет 14 лет; во времена пузыря доткомов этот цикл сократился до 5 лет, а высокие оценки компаний поддерживали их долгосрочное существование. В 1980 году Apple вышла на IPO с оценкой в 1,8 млрд долларов; до листинга Meta (ранее Facebook) насчитывалось 901 млн активных пользователей в месяц, годовой доход прошлого периода составлял 3,7 млрд долларов, компания существовала чуть больше восьми лет, а её оценочная стоимость на IPO достигла 104 млрд долларов. Тогда Facebook использовал примерно каждый четвёртый пользователь интернета. Как такое могло произойти?
Объёмы капитала, направляемого в ранние технологические частные рынки в те годы, несопоставимо меньше современных. Рынок имел чёткую иерархию приоритетов: венчурные фонды брали на себя все риски отбора основателей, исследования рынков и управления компаниями в обмен на пониженную оценку бизнеса, а выход обеспечивался через IPO. В 1980 году Sequoia Capital была вынуждена продать всё своё пакет акций Apple, чтобы обеспечить возврат инвестиций в размере 40× для своих LP, получив всего 6 млн долларов прибыли. В ту эпоху никто не мог долго держать позицию, поскольку инвестиции в технологии считались высокорисковым активом, практически сопоставимым с meme-монетами для богатых.

Источник: Collaborative Fund
Исторически скептическое отношение рынка к технологическому сектору повторялось многократно. В 1987 году «The New York Times» даже предположила, что пиццерии могут отвлекать инвестиционные потоки от технологий. В 1991 году первое поколение жителей Кремниевой долины достигло среднего возраста, журнал Time опубликовал статью под названием «How my Silicon Valley aged». После краха пузыря доткомов в 2002 году NBC прямо заявил о чрезмерном насыщении этого класса активов капиталом. К 2013 году бизнес венчурных фондов стал скорее образом жизни, а на рынке появились многочисленные «фонды-зомби», где многие лишь играли роль венчурных инвесторов.
Токены-пиццы не кормят
Созревание криптоиндустрии пришлось на закат десятилетий волн технологических изменений. Когда-то инвесторы спорили, стоит ли вкладываться в дело по продаже пиццы, в то время как сами технологические активы оставались непоколебимыми.
В период 2013‑2016 годов традиционный венчурный капитал в отрасли практически отсутствовал. Обычные люди могли участвовать только через счета на биржах, инвестируя в саму сеть. Появились первые специализированные биткоин-фонды: например, портфель Pantera 2013 года набирал позицию по цене всего 65 долларов за биткоин.
Выпуск токенов в те годы почти приравнивался к созданию новой публичной блокчейн-сети: команда форкала код, обслуживала инфраструктуру и убеждала биржи провести листинг. ICO объединила процесс привлечения финансирования и листинга в один шаг. Разработчики писали смарт-контракты самостоятельно, оплачивали аудит и вели переговоры с биржами; если биржа отказывала в листинге, проект терял ликвидность и фактически погибал.
Привлечение средств напрямую от масс в начале действительно работало. В 2014 году Ethereum привлёк таким способом 18 млн долларов и создал базовую инфраструктуру, на которой сегодня работают все EVM-совместимые сети. Однако со временем розничные инвесторы получили лишь пустые концепции и токены, поскольку продукты и инфраструктура, способные генерировать реальную ценность для токенов, катастрофически не хватало.

На какое-то время токены полетели повсюду.
Нарратив выглядел невероятно заманчивым. В июне 2017 года объём финансирования через ICO впервые превысил показатели венчурного инвестирования в отрасли; к июлю сборы через ICO составили четверть от сумм венчура; к декабрю рынок заявлял, что ICO окончательно заменит венчурный бизнес. (Похоже, многим искренне хотелось, чтобы венчура не существовало.)
Если бы работа венчурных фондов сводилась лишь к передаче денег стартапам, такая точка зрения могла бы иметь смысл, но реальные данные говорят об обратном.
Более половины ICO-проектов умирали в течение 120 дней после эмиссии токенов; академические исследования показывают, что около 80 % всех проектов того периода были полным мошенничеством. За весь цикл ICO было собрано 28 млрд долларов. Мы доказали возможность глобальной координации масштабного капитала, но не создали механизмов адекватной оценки ранних проектов без выручки и не обеспечили должного регулирования. В период всеобщего энтузиазма все без разбора бросались на рынок, а после спада остались ни прибыль, ни ответы.
Крипто-венчур оформился именно в такой атмосфере самоуверенности. Команды перестали собирать средства напрямую от масс, переключившись на отбор инвесторов, с которыми заключали соглашения о будущей эмиссии токенов. Протокол SAFE с правом приобретения токенов стал относительно безопасным инструментом финансирования. Для основателей это давало время спокойно подумать, что именно целесообразно токенизировать; для фондов это позволяло обеспечить ликвидность на открытом рынке для проектов, которым сложно получить стандартную оценку закрытых рынков.
Фонды, входящие на этапе seed, могли вернуть 100 % вложений, разблокировав всего 25 % позиций, если после листинга цена токена выросла в четыре раза. Оставшаяся часть становилась чистой прибылью. Поэтому основателям требовалось доказать лишь одно: токен можно быстро вывести на рынок и грамотно управлять графиком разблокировки, избегая массовых распродаж. Система мотиваций полностью сместилась в сторону ликвидности, а не долгосрочной ценности проекта. Портфолио фондов стали ориентироваться на сам факт листинга, а не на продукты, способные генерировать устойчивую ценность.
Инвесторы осознали: выйти из позиции можно ещё до того, как бизнес реально начнет работать, что резко ускорило оборачиваемость капитала. Основатели поняли, что именно это является ключевым фактором для привлечения денег, и начали максимально форсировать выход токенов. Ранний листинг спас фонды, однако сам токен превратился в главный продукт. Токены перестали быть инструментом финансирования разработки и стали средством распределения прибыли между участниками cap table.
Ошибки прошлого
Неудачи подавляющего большинства токенов — будь то governance или utility — чаще всего проистекают из одной или двух причин:
- Сам бизнес-модель имеет изъяны либо вообще отсутствует;
- В отличие от акций, токены не гарантируют законного права требований к компании.
Токены эффективно координируют различные глобальные стейкхолдеры ради достижения общей цели. Но отрасль с тяжёлыми потерями усвоила: наличие токена не гарантирует проекту естественной долгосрочной жизнеспособности. Токенизация подходит для холодного старта проектов, субсидирования со стороны команды, но по своей сути направлена на формирование нового поведения у пользователей.
Субсидии Uber на поездки или бесплатная доставка через сервисы доставки еды финансируются за счёт венчурных средств для выработки привычек у аудитории; после формирования привычки компания начинает брать плату, генерируя стабильную выручку, где поведение клиентов напрямую коррелирует с финансовыми результатами.
Во множестве криптопроектов поведение пользователей практически не конвертируется в выручку проекта. Пользователи «X‑to‑earn» схем сразу исчезают после прекращения токенических вознаграждений, потому что у самого продукта нет реальной потребности. Многие DePIN-проекты замыкаются в том же цикле: субсидирование предложения при отсутствии реального спроса. Даже если токены успешно запускают проект и привлекают настоящих пользователей, этого недостаточно для устойчивого успеха. Чтобы токенизированное инвестирование стало успешным, токен должен обладать законным правом на долю операционных результатов проекта.

Источник: Отчёт Delphi о состоянии токенов
Акции и токены кардинально различаются: акции воплощают законные права на компанию. Если совет директоров действует в ущерб акционерам, они могут обратиться в суд. Протокол Friend.tech сгенерировал десятки миллионов долларов комиссий, однако держатели токенов не получили ни цента, так как у них не было никаких юридических прав на эту выручку. Значительный дисконт цен на токены по сравнению с акциями во многих случаях объективно обоснован.
Если возможности ранней ликвидности и ценообразования токенов могут быть реализованы через токенизацию акций, инвесторы сохранят преимущества токенизированной модели, получив при этом реальную собственность и правовую защиту.
Под влиянием этих факторов в сфере токенов произошли две существенные трансформации:
- Некоторые проекты предпочли вернуться к моделям equity, когда рынок явно ошибочно оценивал стоимость бизнеса (яркий пример — Across Protocol);
- Все ведущие проекты, вышедшие на передний план в 2026 году, тем или иным образом привязывают операционную выручку к токенам.
В 90-е сама фраза «выйти в интернет» уже добавляла стоимости; в конце 2000-х премию за оценку приносило позиционирование «mobile first»; в конце 2010-х очередь дошла до «on-chain». После отступления прибоя индустрии пришлось столкнуться с жёстким вопросом: какие из множества проектов, рождённых в эпоху сверхизбыточной ликвидности, обладают реальной ценностью? Криптоиндустрия сейчас переживает собственную момент расчёта. Исследовательский партнёр 1kx Питер Пан резюмировал ситуацию следующим образом:
«Приложения терпят крах не из‑за токенизации стимулов, а потому что сами по себе не являются хорошим бизнесом. Главная первородная грех криптоиндустрии заключается в недостатке достаточно устойчивых инноваций, из‑за чего сложно создавать прибыльные проекты или протоколы с настоящей продуктовой рыночной адаптацией (PMF)». — Питер Пан, исследовательский партнёр 1kx
Эпоха дешёвой ликвидности завершилась. Что осталось? Какой результат принесли колоссальные средства, вложенные в отрасль? Уже появились направления, добившиеся устойчивой PMF. Обсуждая крипто-венчур, невозможно обойти эти сектора стороной.
Плоды практической работы
Уже три направления продемонстрировали устойчивую продуктовую рыночную адаптацию. Мы продолжаем изучать и встречаться с командами, чтобы выявить следующее поколение секторов, способных достичь PMF.

Стейблкоины
Общий объём предложения стейблкоинов превысил 300 млрд долларов, годовой оборот переводов достиг 46 трлн долларов, а после исключения роботов-трейдеров реальный объём торгов составил около 9 трлн долларов. Совокупно эмитенты стейблкоинов стали семнадцатым по величине держателем казначейских облигаций США. После IPO Circle увидел скачок котировок на 167 % в первый день торгов; ряд банковских консорциумов запустили выпуск собственных стейблкоинов. Сейчас выпуск стейблкоинов относится к сфере фондов растущих equity-активов, стратегических отделов банков и корпоративных покупателей. Фонды, заработавшие на этом тренде, сделали ставку, когда идея стейблкоина была лишь концепцией. Инвестиционное окно этапа seed сместилось вверх по цепочке — теперь оно направлено на приложения, строящиеся поверх стейблкоинов. Ethena получила seed-финансирование именно в этот период, став одним из главных победителей отрасли; Bridge, просуществовав менее трёх лет, была приобретена Stripe.
Рынки прогнозирования
ICE выделила Polymarket до 2 млрд долларов; Robinhood сделала контракты на события своей одиннадцатой линией бизнеса с доходностью свыше 100 млн долларов; Susquehanna также разворачивает направление рынков прогнозирования. За 12 месяцев в сектор вошли крупнейший в мире оператор бирж, ведущий розничный брокер и крупные количественные фонды, что свидетельствует о завершении процесса ценообразования ценности данного направления.
Биржи бессрочных фьючерсов
Hyperliquid контролирует 44 % всего объёма торгов бессрочными фьючерсами в блокчейне, штат состоит всего из 11 человек, а прибыль команды в прошлом году превзошла показатели большинства публичных бирж; покупка Deribit компанией Coinbase за 2,9 млрд долларов установила новый ориентир для оценки всей индустрии.
Каждое из этих трёх направлений сегодня ежегодно генерирует десятки миллиардов долларов выручки. Четыре‑шесть лет назад инвестирование на стадии seed в эти проекты считалось утопией. В 2020 году Polymarket воспринимали как экзотическую игрушку; платёжная компания Circle долгие годы игнорировалась рынком; на старте Hyperliquid рынок был уверен, что сегмент бессрочных фьючерсов давно исчерпан.
Каждая крипта-медвежья фаза приносит определённые позитивные изменения. Надежда 2018 года заключалась в обновлении инфраструктуры — публичные сети стали быстрее, место в блоке подешевело; нарратив 2022 года был связан с приходом институционалов. Оба прогноза оправдались. Свет в конце тоннеля текущего цикла заключается в том, что больше не нужно слепо верить туманным прогнозам. Успех этих трёх категорий обусловлен возможностями архитектуры блокчейна, недоступными традиционным системам: круглосуточный расчёт в долларах без посредничества банков-корреспондентов; хранение клиентских активов биржами с возможностью независимой верификации владельцами.
Рынок любого актива способен аккумулировать глобальную ликвидность. Выручка перестаёт формироваться исключительно через субсидии. Ведущие приложения сократили расходы на токенические стимулы с 2,8 млрд до менее чем 10 млн долларов, при этом комиссия продолжала стабильно расти.
Выход гигантов традиционного финансового рынка — самое убедительное доказательство реальности данных направлений. Запуск контрактов на события, токенизированных акций и даже собственной публичной сети компанией Robinhood продиктован ожиданием создания новых линий бизнеса с выручкой в сотни миллионов долларов. Стратегия Robinhood в крипто-секторе в конечном итоге направлена на генерацию максимальной ценности для акционеров.
Если в 2017 году криптография воспринималась как нишевая и сложная технология, то сейчас она способна приносить Robinhood реальные деньги.
Публичные компании традиционного финрынка всегда тянутся туда, где есть высокая маржинальность, и именно здесь сейчас находятся такие точки. Тем не менее, внешнее восприятие отрасли остаётся отрицательным: в прошлом году половина токенов, выведенных на основные биржи, обновила максимумы с падением свыше 80 %. Цена токенов и связанные с ними коммерческие субъекты окончательно разошлись. Масштабно построенная за предыдущее десятилетие избыточная инфраструктура наконец начала отдавать ценность на уровне приложений, подобно тому как избыточное пролегание оптоволоконных сетей в эпоху интернета породило эру приложений.
Инвестиции, способные принести высокую венчурную доходность, обычно делаются в незрелые ниши. Следующее поколение направлений, достигших PMF, вероятно, зародится на периферии уже состоявшихся рынков: по мере масштабирования основных секторов на их границах появляются новые запросы. Экосистема стейблкоинов требует кредитования, брокерских услуг и инструментов казначейского управления, базирующихся на долларовых активах; базис бессрочных фьючерсов уже расширяется в сторону торговли акциями, сырьем и индексами. Задача ранних фондов 2026‑2027 годов — сделать необходимые инвестиции ещё до появления ясных данных по продуктам и выручке в этих секторах.
Platform Architect наглядно демонстрирует скорость взрывного роста периферийных направлений: это первая регулируемая в США биржа деривативов на вычислительные мощности ИИ, которая всего за несколько месяцев после запуска преодолела отметку в 1 млрд долларов торгового объёма.
Чем же инвестиционный цикл 2026 года принципиально отличается от периодов 2020 и 2018 годов? Значительная доля перемен связана с эволюцией регуляторной среды и отраслевого мышления. Если посмотреть шире графиков, политика и массовое восприятие стали заметно мягче по сравнению с прошлым. Социальные предприниматели США в начале 2000-х воспользовались защитой внутреннего регулирования; основатели вроде Цукерберга не несли персональной ответственности за оскорбительный контент, публикуемый пользователями.
Тим У в книге «Кто контролирует интернет?» утверждает, что именно регуляторная среда США сформировала несколько интернет-гигантов капитализацией в триллионы долларов. Несмотря на низкие котировки монет, Америка воспроизводит аналогичную логику, выстраивая целостную нормативную базу для криптоиндустрии.
Переформатирование криптоиндустрии
Законопроект GENIUS официально подписан и вступил в силу в июле 2025 года; закон CLARITY получил поддержку обеих партий в Палате представителей; FDIC разрабатывает правила выпуска стейблкоинов банками. Ясность регулирования напрямую повлияет на криптопредпринимательство по трём ключевым направлениям:
- В течение последнего десятилетия условия инвестиций во все криптопроекты в США включали вероятностный коэффициент «прямое прекращение деятельности государством», чему примером служит случай с множеством бирж в 2023 году. Данный риск невозможно хеджировать диверсификацией, поэтому инвесторы просто закладывали риск-премию в каждую сделку. Смещение политической повестки США в пользу отрасли стерло необходимость в данной дополнительной премии.
- Влияние на предпринимателей. Согласно данным Electric Capital, доля американских крипто-разработчиков за последнее десятилетие сократилась почти вдвое, составив менее 20 %. Ранее строительство криптобизнеса в США подразумевало постоянное маневрирование в правовой серой зоне. После внедрения регулирования основателям больше не придётся заниматься разборками с неясными юридическими рамками. Обратный отбор, характерный для эпохи ICO 2017 года, десятилетием дольше определял профиль предпринимателей, но теперь ситуация инвертирована.
- Изменение операционных затрат. Стоимость комплаенса выступает последним надёжным валлом финтеха. Компании, снижавшей затраты на подключение каждого комплаенс-клиента с 400 до 40 долларов, каждая четверть будет усиливать данное преимущество. Регулируемая крипто-инфраструктура позволяет радикально снизить затраты на compliance, фактически передавая контроль над этой преградой в руки крипто-бизнеса.
За капиталом всегда следует опоздание за регуляторными изменениями. На этапе, когда США управляли индустрией через силовые правоприменительные меры, капитал перетёк за рубеж, качество проектов деградировало из‑за отсутствия зарубежных регуляторных ограничений. В настоящее время позиция как США, так и других регионов изменилась. Великобритания формирует собственные рамки регулирования; Coinbase и Robinhood уже адаптируют продукты для британского рынка; регламент стейблкоинов Гонконга официально вступил в силу 01.08.2025; Южная Корея летом того же года представила базовый закон о цифровых активах; Япония контролирует выпуск стейблкоинов через закон о платежных услугах, постоянно обновляя нормы. Сегодня предприниматели могут регистрировать юрлица где угодно, имея чёткие нормативные ориентиры.
Диверсификация структуры доходов
Как упоминалось ранее, отсутствие выручки вынуждало проекты преждевременно выводить токены. Сегодня парадигма изменилась.
За последние двенадцать месяцев ончейн-протоколы сгенерировали 11 млрд долларов комиссионных, причём у как минимум десятка проектов годовая выручка превысила девять цифр. Спекуляции по‑прежнему остаются основным источником доходов: первый платный продукт в криптографии действительно напоминал «казино». Однако спекулятивный спрос неоднороден. С одной стороны — Axiom: доходы сильно зависят от объёмов торгов meme-монетами, за четыре месяца после листинга комиссии составили 100 млн долларов, совокупно — 700 млн, но после краха мем-цикла квартальная выручка рухнула на 86 %.

Источник: Meshclans (структура Blockworks)
С другой стороны, Hyperliquid (доход команды из 11 человек составил около 843 млн долларов в прошлом году), Aave и другие опираются на торговлю и кредитование, обеспечивая устойчивость доходов сквозь циклы рынка. Вся индустрия стремится снизить зависимость от крипто-циклов. Примером служит гиперлинковый рынок HIP‑3: общий открытый интерес равен 10 млрд долларов, из которых 4 млрд приходится на неккрипто-активы, ежедневно торгуемые на сумму порядка 3 млрд долларов.
Потребительские программы, построенные на торговых функциях, также генерируют солидную выручку. Кошелёк Phantom набрал 17 млн MAU в 2025 году, заработав около 325 млн долларов на комиссиях обмена, что ближе к бизнес-модели магазина приложений, нежели к бирже. Phantom не выводил собственный токен и, вероятнее всего, не будет его выпускать.
Существует также B2B-продажа институциональным клиентам. Провайдеры токенизированных активов и комплаенс-инфраструктуры увеличили объём рынка RWA с 5,5 млрд до 18,6 млрд долларов всего за один год, зарабатывая на продажных договорах независимо от колебаний курсов криптоактивов.
Наиболее далёки от «казино-природы» эмитенты стейблкоинов: их прибыль формируется за счёт плавающих ставок и процентных доходов по резервным активам, не зависящих от цены криптоактивов. Лишь запас казначейских облигаций США обеспечил Tether в 2025 году прибыль свыше 1 млрд долларов; Circle формализовала данную резервную модель, выйдя на публичный рынок. Если за последнее десятилетие родилась только одна Circle, то за последние два года в направлении появилось множество прямых конкурентов.
Наблюдается также тенденция перетока доходов в сторону holders: протокол выплатил токенам 96 млн долларов за один месяц посредством обратного выкупа, что является формой реализации права на операционную выручку.
Со структурной точки зрения рынок всё ещё проходит дисбалансную коррекцию. К концу 2025 года DeFi и финансовые приложения сформировали 73 % ончейн-комиссий, тогда как публичные сети лишь 12 %, но на долю инфраструктурных сетей пришлось 91 % совокупной рыночной капитализации протоколов против 6 % у приложений. Оценка публичных сетей близка к 4000 годовых комиссий, в то время как у приложений множитель составляет 17. Это искажение сохранялось вплоть до 2026 года. Месячные комиссии Uniswap, shturl.c и Polymarket уже превысили показатели Ethereum и Solana. Рынок продолжает оценивать активы по логике инфраструктуры предыдущего цикла, недооценивая реальные комиссогенераторы.
Мы фокусируемся на нескольких ключевых направлениях: финансовые приложения на базе блокчейн-базиса, токенизированные залогам и ончейн-кредитование. Мы предпочитаем глубоко проникать в ограниченный круг рынков вместо поверхностного покрытия всех возможных векторов.
Рынок начал поощрять данный инвестиционный подход. Delphi сформировал портфель из десяти токенов, генерирующих денежный поток, с весами по доходам: с января 2025 по май 2026 года доходность составила 30,6 %; за тот же период Bitcoin упал на 17 %, Ethereum — на 35 %, Solana — на 58 %. Токены с реальным денежным потоком превзошли абсолютное большинство активов индустрии, включая мажоритные монеты. На публичных рынках выбор прибыльного бизнеса, а не красивых нарративов, уже приносит доход; в private-секторе действуют те же правила.

Источник: Delphi
Каждый класс активов, переходящий в ончейн, порождает целый пул сопутствующих компаний; эта парадигма уже подтверждена стейблкоинами. Транзакции в долларах через блокчейн породили платформы фиат-онрейпа, карты и решения для казначейского менеджмента, что дало жизнь Circle и Tether. Мы полагаем, что схожий путь повторят два других класса активов: казначейские облигации США и акции. Манипуляционный фонд BlackRock уже перевёл доходность облигаций в ончейн через Securitize; объём торгов токенизированными акциями достиг 23 млрд долларов в месяц, месячная динамика приближается к 100 %.
Движущей силой токенизации акций выступает сам частный рынок: топ-компании реже выходят на публичный рынок, оставляя капитал инвесторов заблокированным в частных долях с необходимостью внебиржевых перепродаж. Во втором полугодии 2025 года вторичные торги долями в частных фондах достигли 240 млрд долларов (+48 % г/г). Розничные трейдеры полностью исключены из участия до момента IPO. В июне Coinbase запустила бессрочные фьючерсы на активы до IPO, используя SpaceX в качестве эталона, предоставляя синтетическое раскрытие рисков до фактического листинга. Токенизированные акции становятся точкой соприкосновения заблокированного предложения и отсеянного спроса.
Третья новая ниша ориентирована на машинные платежи. AI-агентам требуются стейблкоины для проведения платежей; автономный обмен ПО предполагает создание собственных валют для settlement. Cloudflare совместно с Coinbase внедрил стандартизированный платёжный гейтуэй x402, позволяющий агентам использовать стейблкоины для оплаты API-вызовов и скрапинга веб-страниц в обход традиционных карточных процессингов.
«Доверие на уровне агентов — это совершенно новое направление, которое большинство инвесторов в ИИ упускают из вида. По мере стремительной эволюции возможностей ИИ вопросы безопасности выходят на первый план. Мы можем применить накопленные за последнее десятилетие блокчейн-исследования для обеспечения безопасности multi-agent networks. Крипто-инвесторы имеют отличную возможность сделать ставку на один из крупнейших рынков ближайших десяти лет». — Жавьер Мийган, основатель и CIO Frachtis VC
После перевода активов в ончейн необходимо перенести весь их функциональный стек. Ценность токенизированных активов высвобождается исключительно при возможности использования их в качестве залога; поэтому кредитование стало приоритетным вектором наших инвестиций.

Источник: Lorenzo (ARK Invest)
Банковский сектор наиболее продвинулся в процессе миграции активов. Традиционные банки отстают от запросов клиентов, порождая fintech-банки; ограничения последних на арендованных платёжных шлюзах привели к появлению крипто-нативных банков. Сегодня появляются легитимные крипто-банки с лицензиями (Erebor получил национальную лицензию в этом году); OpenFX привлёк 94 млн долларов для организации транснационального фиатного settlemnt на базе стейблкоинов. Каждая новая архитектура уходит глубже в технический стек.
Криптовалюты перестали быть параллельной финансовой системой, ожидающей одобрения; они превращаются в базовый трубопровод существующей финансовой инфраструктуры. Именно на стыке интеграции кроются возможности следующего раунда венчурных инвестиций.
Токенизация долларовых активов уже перешла в стадию, когда пользователи абсолютно не осознают наличия блокчейна. Корпоративные клиенты Ramp проводят платежи поставщикам в Сан-Паулу и Сиэтле: в выходные дни, когда классические платёжные системы не работают, settlemnt продолжается, а пользователи даже не замечают присутствия стейблкоина. Visa за последний год processed 3,7 млрд долларов транзакций по картам со стейблкоинами в более чем 200 странах с участием 1,9 млн карт; компания планирует расширить коллаборацию с Bridge на 100+ рынков. Исключая алгоритмические сделки, 9 трлн долларов ежегодно settles такими каналами.
Крипто-технология работает для пользователей прозрачно, а создатели этой инфраструктуры зарабатывают на комиссиях. Акции и государственные облигации находятся в начале этого жизненного цикла. Вопрос венчурных инвесторов сместился с «будет ли актив переведён в ончейн» на «какие сопутствующие продукты потребуются для токенизированного актива». Ончейн-акции требуют брокеров, залогового кредитования и маркетмейкеров; токенизированные облигации нуждаются в кастодианах и дистрибуции. Подавляющее большинство таких сервисных компаний ещё не создано, и именно они станут целевыми объектами для seed-инвестиций.
Выбор правильной стратегии выхода после эпохи токенов
Избыток блокпространства привёл к перетоку маржи в сторону приложений. Доход Hyperliquid даже превышает показатели базовой публичной сети. В 2018 году это был лишь биржевой протокол и набор демо-сборок для хакатонов. Ценность концентрируется в приложениях, которым системно не хватает капитала. Постоянная конвергенция финтеха и криптографии породит длинный хвост решений, адаптированных для массовых пользователей, незнакомых с термином cross-chain bridge. Десять лет DeFi была почти единственным финансовым направлением в крипто; сегодня цифровые банки, брокеры, Forex и кредитование пересобираются с нуля на крипто-стеке.
Избыток инфраструктуры позволил аутсайдерам прийти и решать конкретные задачи. Винод Кхосла годами доказывает: компании, меняющие правила игры, часто создаются не ветеранами отрасли. Tesla и SpaceX основаны софтверными предпринимателями Элайоном Маском; Impossible Foods создал биохимик из Стэнфорда Пат Браун. Инсайдеров сковывают устаревшие отраслевые рамки, тогда как аутсайдеры берут готовые инструменты и применяют их под свои нужды.
В первые десять лет криптоиндустрии базисные инструменты были несовершенны, а участники вынуждены были с нуля строить биржи, custodian-сервисы и комплаенс-системы. Десятилетие избыточных инвестиций в публичные сети и инструментариум разрушило этот барьер. Образ «крипто-предпринимателя» в нашем сознании трансформировался:
- Основатель Hyperliquid Джефф Ян, бывший участник команды высокочастотной торговли Hudson River Trading, ставил целью просто создать лучшую производственную биржу;
- Основатель Circle Джереми Аллар уже до знакомства с блокчейном вывел на IPO две интернет-софтверные компании;
- Erebor — первый крипто-банк с национальной лицензией; его основатель Палмер Лаки является также творцом оборонного техногиганта Anduril.
Они входят в крипто, потому что их основной бизнес остро нуждается в базовых инструментах, а не ради поиска прикладных сценариев для утопических идей — готовый базис уже доступен. Эпоха идеализма и утопизма в криптоиндустрии миновала. Профессионалы рассматривают блокчейн как инфраструктуру, аналогично Linux или базам данных. Сама инфраструктура идёт по пути товаризации, напоминая Cisco начала 2000-х годов. Именно здесь венчурный капитал способен реализовать свой максимальный потенциал.
Десятилетие токены были единственным каналом выхода: независимо от состояния бизнеса, всем приходилось эмитировать токены для листинга. Большинство провалов, описанных выше, были спровоцированы давлением необходимости быстрого вывода на биржу. Токены по‑прежнему остаются инструментом exit, но обратный выкуп и жёсткая привязка к выручке наделяют их реальными правами на операционный cash flow, повышая качество самой ликвидации токенов.
Однако токены перестали быть единственной дорогой. Объём сделок M&A обновиł рекорд в 8,6 млрд долларов, более 130 компаний с венчурным капиталом были поглощены, преимущественно стратегическими покупателями. Naver выкупила Dunamu за 10,3 млрд долларов; Coinbase приобрела Deribit за 2,9 млрд долларов с последующим поглощением Echo; каналы IPO снова открылись. Стартапы, основанные сегодня, можно купить, вывести на IPO или монетизировать через токены. Исторически это первый случай одновременного существования трёх полноценных exit-маршрутов.
Расширенный цикл ликвидности заново мотивирует предпринимателей строить бизнес, стоящий долгосрочного удержания, одновременно фильтруя инвесторов, готовых ожидать возврата.
Короткий путь быстрой распродажи токенов в один клик закрыт, что возможно стало лучшим событием для крипто-инноваций. Конкуренция теперь строится вокруг продукта и его принятия рынком, а не рекламных кампаний и графика разблокировки, возвращая нас к реалиям до 2017 года, когда никто не приходил ради мгновенного обогащения.
Покупки вторичных долей стали новым источником ликвидности. Брук Поллак из Hutt Capital ранее осуществляла прямые инвестиции в фонды; сейчас фонд переориентировался на secondary-рынки, реагируя на открывшиеся возможности и острой нуждой отрасли в ликвидности.
«Сегодня мы направляем как минимум 75 % капитала на покупку долей LP существующих фондов; по факту мы функционируем как secondary-фонд, хотя сохраняем долю первичных инвестиций.»
Эволюция индустрии привела к тому, что траектории выхода фундаментально отличаются от прежних. Это не означает полную смерть токенов: многие перспективные криптопроекты по‑прежнему работают на токенизированных стимулах. Просто эпоха лёгкого обогащения через токены навсегда ушла.
Как инвесторам адаптироваться к переменам
История — жестокий поэт, предпочитающий рифмовать. Возможно, люди лишь неверно интерпретируют исторические паттерны, и именно эти «рифмы» дают нам подсказки для прогнозирования будущего.
Глубоко в медвежьем цикле 2003 года Фред Вильсон (AVC) опубликовал эссе «How Much Is Too Much?», анализировавшее пузырь доткомов:
- Множество людей, не соответствующих критериям квалифицированных венчурных инвесторов, получили доступ к капиталу. Желая стать венчурщиками, они при избытке ликвидности собирали фонды, организовывали структуры и совершали множество плохих сделок. При концентрации средств исключительно у опытных инвесторов общий объём инвестиций был бы ниже, а убытки существенно меньше.
- Обвал фондового рынка 2000 года. Компании обычно требуется от трёх до пяти лет, чтобы вырасти до статуса покупки или листинга. Состояние вторичного рынка в момент выхода напрямую влияет на доходность венчура. Чтобы извлечь выгоду из абсурдных оценок 1999‑2000 гг., вход в проект должен был произойти в 1993‑1997 гг. Хорошие периоды накапливают бенефит, плохие — расплачиваются за ошибки.
В то время на рынке ходило мнение: данный класс активов способен переработать не более 10 млрд долларов в год. Много лет спустя Фред Вильсон предложил решение: если другие занимаются общим spread-инвестированием, вы должны узкоспециализироваться. Подобно современному тезису об отсутствии единого термина «крипто-инвестор», когда-то точно так же исчезло понятие «интернет-инвестор».
В 2009 году он разграничил два подхода:
- Тематическое инвестирование: погоня за макро-нарративами, такими как социальные сети, онлайн-видео, рекламные сети, медиа, мобильный интернет. Многие фонды поступают аналогично: выбирают большую тему и плотно заполняют портфель проектами в рамках неё.
- Investment Thesis-driven подход: визуализация развития выбранной области на 5‑10 лет вперёд, формулирование чёткого тезиса, по которому оценивается каждая потенциальная сделка.
Спустя девять лет Фред Вильсон добавил мысли о горизонте удержания:
«При среднем горизонте удержания ранних инвестиций в 7 лет и выпуске 1‑2 новых сделок ежегодно вы будете управлять 7‑14 проектами одновременно. Нижняя граница управляема, верхняя создаёт огромную нагрузку, в чём я лично убедился. Ранний венчур — это по сути сервисный бизнес, где основатели и компании выступают клиентами. Добиться здесь мастерства непросто. Если вы делаете 8‑10 инвестиций в год, ожидая как минимум одного billion-dollar exit annually, то ваша success rate на stage супер-ангела должна быть феноменальной.»
Вспоминая бум доткомов и последующую волну единорогов, затем оглядываясь на криптоиндустрию, чувствуешь острое историческое deja vu. Дальнейшее развитие криптоbranche также подчиняется трём принципам: выход за пределы замкнутых отраслевых пузырей, углубление в профильные компетенции и расширение горизонта удержания портфеля с нескольких лет до десятилетних циклов.
Предприниматели уже прошли стадию адаптации. Тактика «токен = продукт» исчерпала себя. Основоположники будут тщательнее взвешивать необходимость эмиссии и дизайн токеномики, никогда не проводя листинг исключительно ради быстрой продажи инвесторам. Предприниматели изменились, за ними вынуждены меняться и инвесторы. Компании требуют сроков возврата в 5+ лет; инвесторы обязаны досконально понимать экономические модели. Понимание бизнеса начинается с понимания его рыночного контекста.
Увеличение горизонта инвестиций запрещает чрезмерную диверсификацию по десяткам направлений. Замедление выходов требует от инвесторов предельно внимательного отбора. Конкурентное преимущество инвестора зиждется на вертикальной экспертизе. Специализация подразумевает знание экономики монетизации ниши, портрета клиента, образцов unit-экономики и нормативных рамок, определяющих выживаемость.
Исследования Cambridge Associates показали, что в 2001‑2010 гг. среди фондов венчура и growth-equity в США узкоспециализированные профили генерировали MOIC 2,2× и gross IRR 23,2 %; мультидисциплинарные фонды выдавали лишь 1,9× при 17,5 % IRR. Эта тенденция одинаково проявилась в потребительском, финансовом, медицинском и tech-сегментах. Более того, в периоды переоценки рынка специалисты действовали значительно строже. Крипто-венчур исторически не усвоил эту дисциплину, поскольку быстрые листинги маскировали фундаментальные недостатки.
Другой факт: проекты криптоиндустрии на стадиях роста никогда не испытывали недостатка в капитале. a16z запустила крипто-фонд на 4,5 млрд долларов, Paradigm и Haun управляют десятками миллиардов, традиционные институты участвуют в поздних раундах. Как только seed-проект подтверждает product-market fit, раунды серии A и далее получают массу предложений. Реального дефицита в отрасли нет — не хватает инвесторов с глубокой экспертизой, готовых сделать первую seed-сделку. Опытные seed-фонды трансформируются в источники качественного аллокации капитала для downstream-игроков.
Учитывая столь благоприятные макро-условия, почему готовых инвестировать институционалов осталось так мало?
Ряд крупных крипто-нативных платформ уже открыли фонды невостребованных тематик или расширили границы аллокации. К 2028 году около половины struggling mid-caps крипто-фондов будут ликвидированы или реструктурированы. Mega-фонды, управляющие миллиардами, физически не способны деплоить 2 млн долларов seed-капитала массово, поэтому они переориентировались на ИИ и смежные high-ticket направления. Уход mid-cap фондов обусловлен невозможностью рекрутнуть новую fund due при текущем track record.
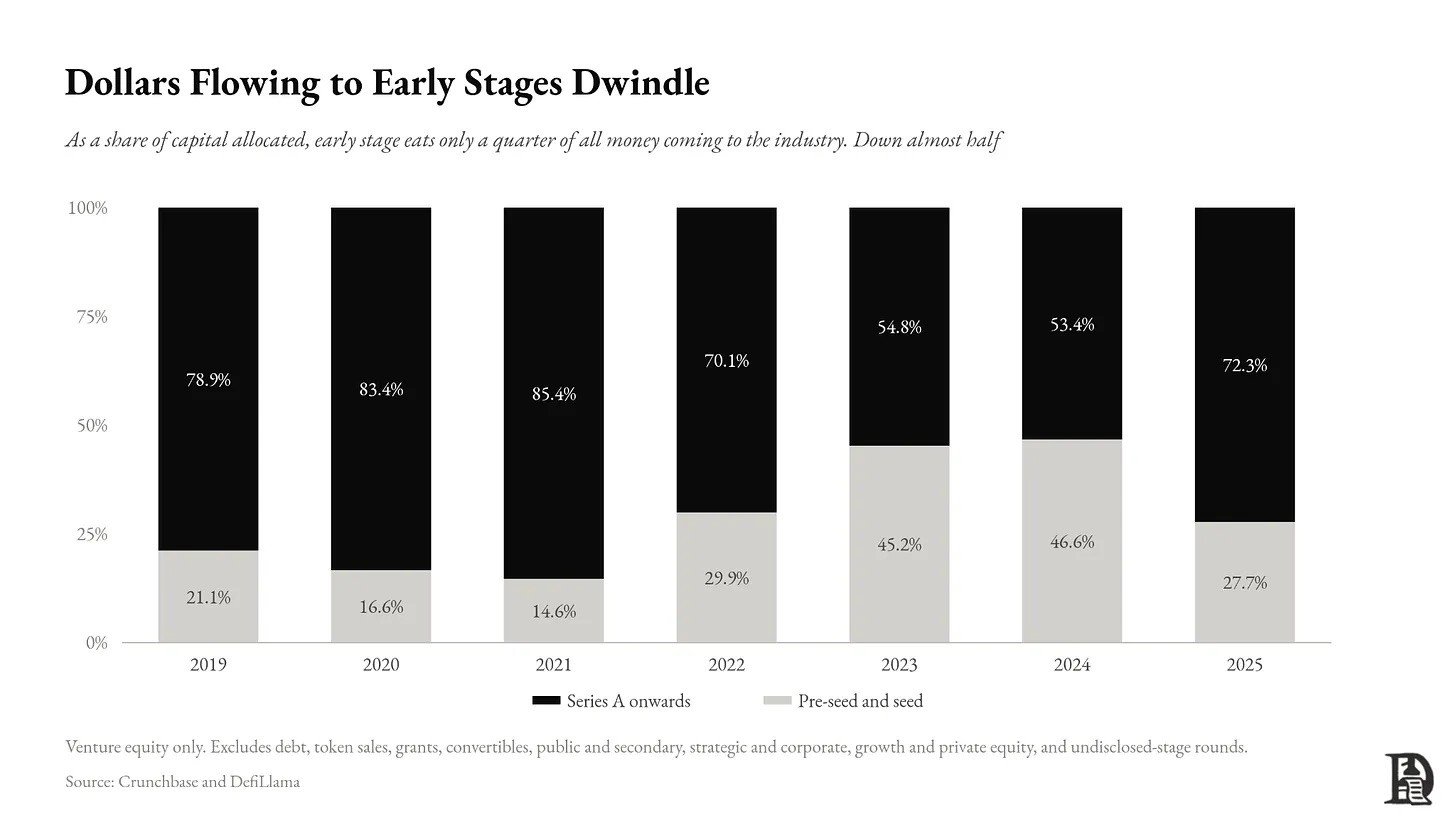
Возможности ранних стадий по‑прежнему открыты, но объёмы аллокации идеально соответствуют малым профильным фондам. Завершение каждой капитальной фазы приводит к оттоку спекулятивных игроков, возвращению мультидисциплинарных структур к core-профилю и стабилизации состава, поддерживаемого LP. Сейчас fewer than 20 организаций реально занимаются pre-seed и seed-инвестированием. Сделки, закрывавшиеся за три недели, теперь требуют длительной due diligence. В прошлом квартале зарегистрировано лишь 8 новых фондов. Учитывая типичный 3-летний investment period, конкуренция на seed-этапах 2027‑2028 гг. окажется чрезвычайно низкой.
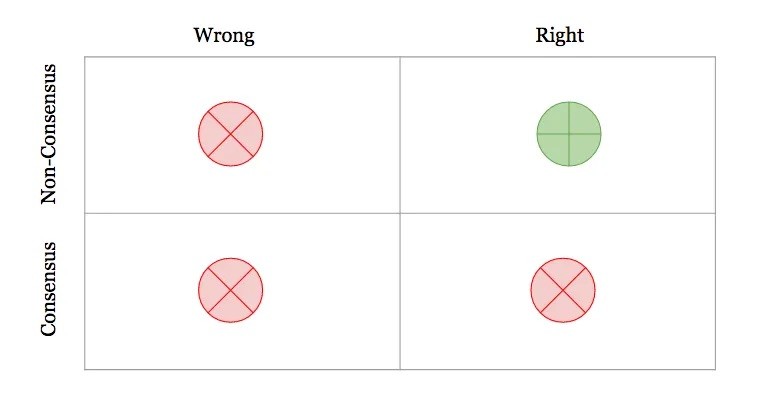
Снова возвращается вопрос, всплывавший ещё со времён инвестиций Sequoia в Apple: не умер ли венчур в этой нише?
Крайне далеко нет. В рамках рыночных циклов масштабы капитала и численность участников неизбежно колеблются, но лучшие фонды всегда увеличивают ставки в моменты наибольшего рыночного панику. Collaborative Fund чётко обозначил базовую логику ещё десять лет назад:
Рынок вознаграждает тех, кто принимает нестандартные решения, оказавшиеся верными.
Современный крипто-рынок представляет собой ставку на non-consensus. Лица, способные глубоко проникнуть в отрасль и верно определить вектор движения, крайне немногочисленны. Именно эта философия лежит в основе создания новых фондов. Kinjal Shah из Blockchain Capital комментирует:
«Лучшее время входа никогда не совпадает с шумом консенсуса. Этот принцип с первого дня питал нашу веру в цифровые активы. Это десятилетняя история, а не очередной цикл быка и медведя. Капитал сегодня концентрируется целенаправленно, ряд направлений уже подтвердил PMF, а база пользователей бьёт рекорды. Мы уверены, что цифровые активы изменят финансовые рынки и интернет. Пока остальные уходят, мы выбираем наращивать позиции». — Кинджал Шах, General Partner, Blockchain Capital
Капитал терпения
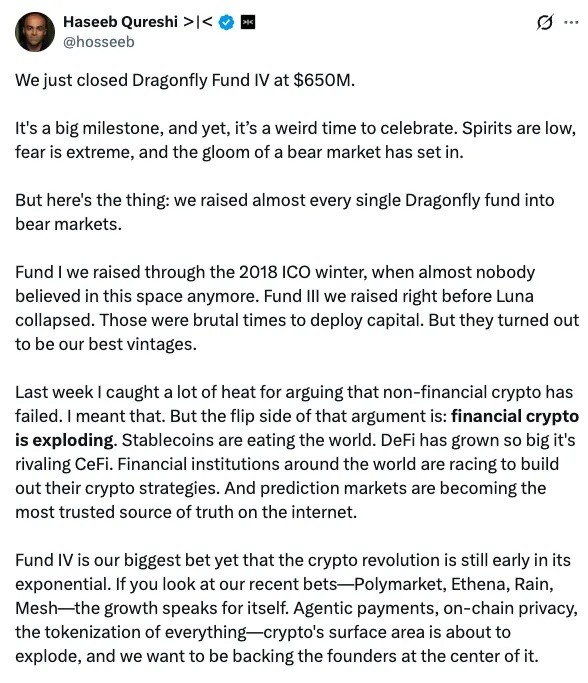
Среди ведущих крипто-фондов наблюдается устойчивая практика массового закрытия раундов fundraising именно в разгар медвежьего цикла.
Траектория развития криптоиндустрии поразительно схожа с историей интернета: начиналась с группы идеалистов без отлаженных бизнес-моделей; затем государства постепенно признали технологию, первоначальный энтузиазм инвесторов и новизна сменились прагматизмом. Криптоиндустрию постоянно сравнивают с bubble доткомов.
Однако, возможно, сегодня мы ближе к 2009 году, нежели к 1999‑му.
Инфраструктура созрела, регулирование структурировано, use-cases внедрены, но sentiment рынка находится в точке наименьшей плотности. Исторически самые глубокие кризисы всегда порождали поколения фондов, принесших своим LP беспрецедентно высокий DPI. История, этот жестокий поэт, любящий рифмовать, играет роль заново.
Причины данного феномена следующие: оптимисты капитала покидают рынок, отфильтровывая наиболее устойчивых предпринимателей. Массовый исход спекулянтов очищает поле от средних команд; остаются сильные лидеры, конкуренция за ресурсы среди которых не настолько велика. LP уже не нужно доказывать ценность крипто; огромный объём ETP-капитала已完成 образовательную функцию. Фокус сместился на менеджеров. Учитывая изменчивость крипто-циклов, LP предпочитают инвесторов с опытом прохождения multiple phases, способных гибко корректировать стратегию, а не догматиков. Глубокая экспертиза в vertical-сегментах становится ключом к access к best-in-class deals.
Предприниматели выбирают инвесторов, понимающих специфику их бизнеса ещё с первого звонка; такой уровень экспертизы достигается только годами погружения в экосистему.
Когда капитал вновь вернётся, термин «крипто-инвестирование», возможно, вовсе исчезнет. Никто сегодня не называет себя «интернет-инвестором». Интернет стал настолько фундаментальным, что выделился в узкие vertical-ниши. Amazon в 1997 году считался internet-компанией, сегодня — ритейлером; Netflix когда-то начинал как интернет-площадка, сейчас это media-studio. Тогда Kleiner Perkins вложил 8 млн долларов в Amazon, когда интернет считался нишевым феноменом, получив впоследствии колоссальную отдачу. Криптоиндустрия проходит идентичный путь: завтра эти холдинги назовут брокерами, платёжными провайдерами, банками; а их инвесторами станут обычные фонды venture-capital.
Финансовая индустрия планомерно интегрирует крипто-функции. Банки получают лицензии на крипто-операции, акции и фонды денежного рынка переходят в on-chain-трейдинг, платёжные шлюзы внедряют программируемые блокчейн-расчеты. В масштабах экономики это грандиозный рынок. Ни одна транзакция не обходится без проверок, settling и custody; общий объём мировой экономики, зависящей от trust-сервисов, оценивается в ~29 трлн долларов. ИИ снизил стоимость вычислений, а стейблкоины аналогичным образом демпингуют стоимость доверия. Ни одна экономика не станет регрессировать к низкоэффективным legacy-сетям. Следовательно, функции, мигрировавшие в крипто-базис, не вернутся в старые парадигмы.
Каждая мигрированная функция порождает demand for full-stack product ecosystem, зачастую реализуемую микро-командами за счёт нескольких seed-сделок. Капитал сегодня стал значительно более resilient. Поскольку ИИ автоматизирует львиную долю разработки, порог входа для стартапов снижается; именно в момент массовой кадровой экспатриации soft-factors — judgment, market-access и patience — превращаются в главные дефицитные производственные факторы.
Эпоха требует именно той ценности, которую традиционно предоставляют венчурные фонды в периоды депрессии sentiment. В 2009 году Фред Вильсон определил это как Slow Capital. К 2026 году Уилл Мандис называет это Patient Capital. В мире, заваленном сгенерированным мусором и перегретым финансированием, способность ждать подходящего момента, сохраняя железобетонное discernment для выявления quality opportunities, и составляет суть ценности новых крипто-фондов.
Выражаем особую благодарность Хасебу Куриши (Dragonfly), Кинджалу Шаху (Blockchain Capital), Брук Поллак (Hutt Capital), Ричарду Чену (Varrock VC), Жавьеру Мийгану (Frachtis VC), Питеру Пану (1kx), Майклу Чери (Robot Ventures), Стивену Венеино (Strobe Ventures), Уолли Хансену (Crosslayer), Чаду Фаулеру (Blueyard), Джо Игану (Anagram), Кришне Шрираму (Quantstamp) и Брендону Кумару за диалоги, которые фундаментально сформировали тезисы данного материала.
Отдельное спасибо Фернандо Гоувеа (Compa Capital), Джеку Суну (Wonderstruck), Куну Гую (LayerZero), Якубу Рушецкому (SGV), Алексу Гедевани (Monad Foundation), Дзинь Мин Нео (HashKey Capital) и Даршану (Polaris) за ценные редакционные комментарии.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Decentralisedco