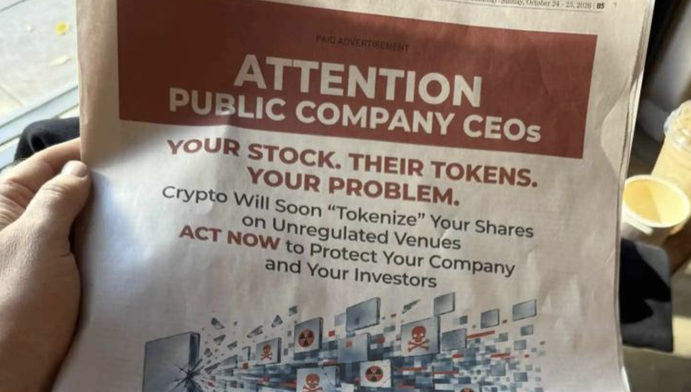
Токенизация казначейских облигаций США остывает, токенизация акций становится новым полем битвы для RWA
Автор: 100y_eth
Перевод: AididiaoJP
Ключевые моменты
В отличие от рынка токенизированных американских казначейских облигаций, который недавно застопорился в росте, рынок токенизированных акций растет как количественно, так и качественно, быстро расширяясь.
От традиционных инфраструктурных провайдеров акций и финтех-компаний до криптобирж и нативных платформ Web3 — все стороны рассматривают токенизированные акции как следующую важную возможность для индустрии RWA. На самом деле, существует множество различных путей токенизации акций, и критически важно понимать преимущества, недостатки и позиционирование каждого из них.
В этой статье будут проанализированы стратегии игроков с разным бэкграундом: Securitize, Ondo, xStocks, Robinhood, DTCC, NYSE, Nasdaq и Coinbase.
Все следят за токенизированными акциями

Сегодня регуляторы, банки, институты, финтех-компании и почти все основные участники рынка проявляют сильный интерес к токенизации. Однако слово «токенизация» действительно стало фокусом внимания лишь недавно. Без сомнения, основным активом, который на раннем этапе стимулировал рост рынка токенизации, были казначейские облигации США. Быстрый рост объемов был обусловлен тремя факторами: безопасностью государственного долга США, относительно простой структурой токенизации и довольно высокой доходностью на тот момент.
Рынок токенизированных казначейских облигаций США вырос с 701 млн долларов на 1 января 2024 года до первого превышения 15 млрд долларов 17 апреля 2026 года, что составляет впечатляющий среднегодовой темп роста около 3,81 раза. Однако после преодоления отметки в 15 млрд долларов рынок застрял вокруг этого уровня, и рост заметно замедлился. Учитывая, что значительная часть спроса на токенизированные казначейские облигации США поступает от протоколов DeFi или сценариев маржинальной торговли на биржах, неудивительно, что неблагоприятная рыночная среда в последнее время привела к стагнации спроса.
В то время как импульс токенизированных казначейских облигаций США ослабевает, другой сегмент токенизации быстро растет как количественно, так и качественно — токенизированные акции. Размер рынка вырос в 6,5 раза за полтора года, с 291 млн долларов на 1 января 2025 года до текущих примерно 1,9 млрд долларов. С отраслевой точки зрения, будь то нативные игроки Web3, такие как Securitize и Ondo Global Markets, финансовые компании, такие как Robinhood и Coinbase, или инфраструктурные провайдеры, такие как DTCC, NYSE и Nasdaq, — все они либо уже запустили токенизированные акции, либо активно готовятся к этому.
Какие преимущества имеют токенизированные акции по сравнению с традиционным рынком акций, что заставляет почти всех основных игроков в США считать их следующей важной возможностью? На первый взгляд, токенизация акций кажется простой, но на практике, в зависимости от используемой регуляторной базы, возникают различные структуры токенизации, каждая из которых предлагает разные преимущества. Чтобы понять эти различия, сначала необходимо разобраться в рамках классификации токенизированных ценных бумаг SEC.
Рамки классификации токенизированных ценных бумаг SEC

В январе этого года SEC опубликовала заявление, в котором提出了 рамки классификации токенизированных ценных бумаг.
Во-первых, в зависимости от того, является ли субъектом токенизации сам эмитент ценных бумаг или третья сторона, они делятся на «токенизированные ценные бумаги, спонсируемые эмитентом» (Issuer-Sponsored Tokenized Securities) и «токенизированные ценные бумаги, спонсируемые третьей стороной» (Third Party-Sponsored Tokenized Securities).
Токенизированные ценные бумаги, спонсируемые третьей стороной, далее подразделяются: если токенизируются сами права, связанные с базовыми ценными бумагами, это «кастодиальные токенизированные ценные бумаги» (Custodial Tokenized Securities); если же выпускается отдельный токенизированный продукт, который только привязан к цене, доходности, событиям или другим характеристикам базовых ценных бумаг, то это «синтетические токенизированные ценные бумаги» (Synthetic Tokenized Securities).
Синтетические далее классифицируются по типу продукта: если третья сторона выпускает независимые ценные бумаги (например, долговые ценные бумаги), это «связанные ценные бумаги» (Linked Security); если заключается деривативный контракт, то это «своп на основе ценных бумаг» (Security-Based Swap).
В итоге, в рамках этой системы, токенизированные ценные бумаги можно разделить на следующие четыре категории, что также применимо к токенизированным акциям:
- Токенизированные ценные бумаги, спонсируемые эмитентом: непосредственная токенизация и управление ценными бумагами самим эмитентом акций или его назначенным агентом (например, агентом по передаче прав собственности). Эмитент (или его агент) интегрирует системы DLT, такие как блокчейн, в официальный реестр акционеров для ведения записей. Этот способ не меняет фундаментально существующую правовую базу и напрямую соблюдает действующее законодательство о ценных бумагах. Главное преимущество в том, что все права акционеров, включая право собственности, наследуются токеном. Однако строгие требования комплаенса в определенной степени ограничивают доступность. Основные представители: Securitize, Superstate, Figure.
- Кастодиальные токенизированные ценные бумаги: третья сторона токенизирует права на ценные бумаги (косвенные права),持有的 в кастодиальных учреждениях (например, DTCC) или у брокеров. Также наследуются все соответствующие права, но высокая зависимость от существующей инфраструктуры рынка акций означает, что право собственности остается косвенным, а улучшения по сравнению с традиционной системой относительно ограничены. Основные представители: DTCC; Ondo недавно также использовала этот способ для токенизации IVV и MU.
- Связанные ценные бумаги: третья сторона выпускает и токенизирует независимые ценные бумаги (например, долговые ценные бумаги), обеспечивая синтетический доступ к базовым акциям. Держатели токенов получают только доступ к ценовой динамике, не наследуя другие права акционеров. Главное преимущество — высокая гибкость использования в блокчейне. Основные представители: Ondo, xStocks, Robinhood Stock Tokens.
- Своп на основе ценных бумаг: третья сторона выпускает деривативные контракты, обеспечивающие синтетический доступ к базовым акциям, а затем токенизирует контракт. Как и связанные ценные бумаги, предоставляет только доступ, связанный с ценой, без наследования других прав. На данный момент практически единственным основным案例 является Robinhood Classic Stock Tokens.
Анализ основных платформ токенизированных акций
Securitize: самый прямой путь
Securitize на данный момент является крупнейшей платформой токенизации по доле рынка, объем токенизированных RWA достигает 5,1 млрд долларов, флагманским продуктом является фонд денежного рынка BUIDL от BlackRock. Securitize имеет лицензии зарегистрированного брокера-дилера, агента по передаче прав собственности и ATS от SEC, и использует эти регуляторные преимущества, следуя модели «прямой токенизации ценных бумаг». По классификации SEC это относится к «токенизированным ценным бумагам, спонсируемым эмитентом».
Недавно Securitize также расширила эту модель на токенизированные акции. Когда она выводила свои акции SECZ на биржу через SPAC, она использовала собственные сервисы для токенизации и выпуска 180 млн долларов worth SECZ в блокчейне.
Преимущества этой модели очевидны: существующие акции могут быть токенизированы в исходном виде, при этом полностью соблюдая действующее законодательство о ценных бумагах. Инвесторы сначала напрямую регистрируют право собственности на акции, ранее持有的 через DTCC или брокера, через систему DRS, затем Securitize токенизирует эти акции в качестве агента по передаче прав собственности. В результате токены акций используют тот же CUSIP, что и существующие акции, наследуя не только экономические права, но и все соответствующие права, включая право голоса и право на остаточные активы при банкротстве.
Однако именно потому, что токенизированные акции по сути являются другой формой тех же самых акций, это приносит соответствующие недостатки. Самое главное — строгие требования комплаенса и относительно ограниченное использование в блокчейне. В отличие от токенизированных акций Ondo или xStocks, токены акций Securitize могут передаваться только между кошельками из whitelist, прошедшими KYC/AML, а взаимодействие в блокчейне возможно только с ограниченным количеством смарт-контрактов, предварительно одобренных командой.

Как Securitize обеспечивает принудительное соблюдение требований комплаенса, таких как KYC/AML, в блокчейне? Ответ — DS Protocol. Это набор смарт-контрактов, разработанных Securitize, который с помощью кода обеспечивает комплаенс на протяжении всего жизненного цикла токенизированных ценных бумаг (выпуск, передача, использование, голосование, дивиденды). Four Pillars ранее подготовила углубленное исследование DS Protocol, которое также доступно на официальном сайте Securitize. Читатели, желающие глубже понять, как работают токенизированные ценные бумаги на уровне смарт-контрактов, могут обратиться к этому отчету.
Платформы, использующие аналогичный способ токенизации акций, также включают Superstate и Figure. Все они осуществляют токенизацию в качестве агента по передаче прав собственности, главное различие заключается в типе токенизируемых акций: Securitize и Superstate токенизируют через систему DRS доли, полностью идентичные существующим акциям, тогда как Figure отдельно выпускает акции нативного класса блокчейна, а затем токенизирует эту часть акций.
Ondo и xStocks: расширение экосистемы за счет широкой доступности
Структура, используемая Ondo и xStocks, следующая: когда пользователь заказывает токены акций, оффшорный SPV приобретает базовые акции, а затем выпускает токенизированные долговые ценные бумаги, обеспеченные этими акциями.
Возьмем для примера xStocks. У них есть SPV, регулируемый на Джерси — Backed Assets (JE) Limited. Когда пользователь через платформу запрашивает выпуск токенов акций, этот SPV покупает базовые акции через американскую Alpaca Securities и помещает их на изолированный счет регулируемого кастодиана. Затем SPV выпускает независимые долговые ценные бумаги, обеспеченные этими акциями, токенизирует их и передает пользователю.
Эта структура относится к «связанным ценным бумагам» в классификации SEC.

На данный момент Ondo токенизировала 406 различных акций на общую сумму около 851 млн долларов; xStocks токенизировала 183 акции на сумму около 482 млн долларов. Их доли рынка в сегменте токенизированных акций составляют 45,9% и 26,0% соответственно,稳固 занимая первые два места.
Ключом к их быстрому росту является широкая доступность, обусловленная структурой токенизации. Строго говоря, они токенизируют не сами акции, а долговые ценные бумаги, выпущенные третьей стороной и обеспеченные акциями. Поэтому, по сравнению с моделью, спонсируемой эмитентом, которая напрямую токенизирует существующие акции, эта структура имеет более мягкие требования комплаенса для распространения и вторичной торговли, позволяя пользователям свободнее торговать и использовать токенизированные акции, выпущенные Ondo и xStocks, на CEX и в протоколах DeFi в блокчейне. Например, в случае xStocks, любой может торговать через Jupiter DEX с помощью кошелька Web3, а также депонировать их в кредитные протоколы, такие как Kamino, в качестве залога для заимствования стейблкоинов.
Однако такая косвенная токенизация также создает проблемы: даже при одинаковых базовых активах, токены, выпущенные разными платформами, не совместимы, что приводит к фрагментации ликвидности. Например, при обеспечении акциями Nvidia, Ondo выпускает NVDAon, а xStocks — NVDAx, и они не совместимы друг с другом. Кроме того, из-за зависимости от Regulation S, инвесторы из США и американцы не могут их использовать.
Чтобы решить эти ограничения, Ondo недавно приобрела Oasis Pro, получив лицензии брокера-дилера, ATS и агента по передаче прав собственности, и начала двигаться в сторону более комплаенс-дружелюбной модели токенизации. Фактически, Ondo уже использовала эти лицензии, чтобы через модель «кастодиальных токенизированных ценных бумаг» токенизировать доли ETF IVV и акции MU,持有的 на брокерских счетах, продемонстрировав возможность параллельного использования нескольких структур.
Robinhood: сможет ли новичок набрать обороты?
В экосистеме токенизированных акций появился еще один важный новый игрок — Robinhood. На самом деле, она уже давно предоставляла услуги токенизированных акций европейским инвесторам через Classic Stock Tokens, но по классификации SEC эта структура относится к «свопам на основе ценных бумаг»: Robinhood заключает с пользователем деривативный контракт на акции, а затем токенизирует контракт в токены-квитанции. Вся структура高度 закрыта и может использоваться только внутри приложения Robinhood.
1 июля 2026 года Robinhood запустила совершенно новую услугу Stock Tokens. Ее структура токенизации использует модель «связанных ценных бумаг», практически идентичную модели Ondo и xStocks, описанной выше, и имеет примерно те же преимущества и недостатки.
Структура может быть одинаковой, но потенциал, который может принести Robinhood, очевиден: ее продуктовая ДНК и огромная база существующих пользователей. Одновременно с запуском Stock Tokens, Robinhood также запустила основную сеть Robinhood Chain, в центре которой находятся Stock Tokens. Пользователи из США также могут через приложение Robinhood депонировать стейблкоины в Morpho на Robinhood Chain, получая 7% годовых. Хотя Robinhood вышла на рынок позже Ondo и xStocks, благодаря способности к итерации продуктов и потенциалу расширения экосистемы, у нее все еще есть возможность быстро набрать объем.
DTCC, NYSE, Nasdaq: сигнал о трансформации финансовой инфраструктуры
О токенизации акций задумываются не только платформы и компании. Традиционные провайдеры инфраструктуры расчетов и торговли, играющие ключевую роль на рынке акций — DTCC, NYSE, Nasdaq — также движутся в направлении токенизации.
DTC, подразделение DTCC, получила письмо об отсутствии возражений от SEC, разрешающее токенизацию部分 ценных бумаг,持有的 DTC, на предварительно одобренных блокчейнах. DTC ожидает, что это повысит ликвидность залога, продлит время торговли, повысит операционную и расчетную эффективность, обеспечит программируемость и аудит в реальном времени. 15 июля DTCC также провела ограниченную токенизацию ценных бумаг, таких как QQQ и SPY, в условиях реальной инфраструктуры ценных бумаг, успешно завершив торговлю и передачу залога.
NYSE в апреле 2026 года подала в SEC предложение об изменении правил, поддерживающее пилотный проект токенизации DTC, разрешающее расчеты по акциям в токенизированной форме. Кроме того, NYSE разрабатывает новую регулируемую биржу — Digital Trading Platform, целью которой является осуществление торговли акциями США и ETF 7×24 с использованием инфраструктуры блокчейна, а также поддержка внесения стейблкоинов. В марте 2026 года NYSE также подписала меморандум о взаимопонимании с Securitize, назначив Securitize первым потенциальным цифровым агентом по передаче прав собственности для этой новой платформы.
Nasdaq в марте 2026 года получила одобрение SEC на изменение правил, разрешающее торговлю и расчеты по акциям в токенизированной форме в рамках пилотного проекта токенизации DTC. Nasdaq также сотрудничает с материнской компанией Kraken, Payward, для проектирования шлюзовых сервисов, позволяющих эмитентам и инвесторам переводить акции между регулируемым рынком Nasdaq и средой неразрешительных блокчейнов.
Coinbase: какой путь она выберет?
Последним игроком, заслуживающим внимания, является Coinbase. На данный момент она еще не запустила сервис токенизированных акций, но с прошлого года неоднократно заявляла о планах это сделать. В феврале этого года Coinbase запустила торговлю традиционными акциями 5×24 в США; на мероприятии в июне она объявила, что вскоре предоставит токенизированные акции.

Индустрия пристально следит за тем, какую структуру использует Coinbase для токенизации акций. Coinbase заявила, что ее сервис не только обеспечит поддержку токенов и реальных акций 1:1, но и предоставит права акционеров, однако конкретная структура еще не раскрыта подробно. Что еще важнее, она четко заявила, что эти токены акций можно будет использовать в блокчейне, но они не будут доступны для клиентов из США.
Если будет использована структура, спонсируемая эмитентом, токены обычно наследуют все права акционеров и открыты для клиентов из США, но их доступность в блокчейне относительно ограничена. Комбинация «широкая доступность в блокчейне + исключение клиентов из США» больше похожа на путь третьей стороны (например, связанные ценные бумаги). Стоит продолжать наблюдать за тем, какую структуру в итоге использует Coinbase для токенизации акций и как она будет использовать свою биржевую инфраструктуру для расширения экосистемы токенизированных акций.
Конкуренция на одном поле битвы
Цель финансовых услуг очевидна: позволить любому человеку, в любом месте и в любое время торговать всеми типами активов через единый бэкенд и фронтенд. Сегодня финансовые услуги表面上 кажутся близкими к этой цели, но на самом деле интеграция происходит в основном на фронтенде, бэкенд остается фрагментированным.
Акции как один из многих классов активов не являются исключением. Robinhood, начинавшая с торговли акциями, Coinbase, начинавшая с крипто торговли, традиционные инфраструктурные провайдеры акций DTCC/NYSE/Nasdaq, а также нативные игроки Web3, такие как Securitize, Ondo, xStocks, — все они имеют разные структуры токенизации и стратегические направления, но движутся к одной и той же Полярной звезде — токенизированным акциям.
Далее ключевыми моментами для наблюдения станут то, как США и другие юрисдикции относятся к токенизированным акциям, как будет реализована регуляторная база и как эти изменения перепишут конкурентный ландшафт между сторонами; а также смогут ли токенизированные акции стать следующим важным катализатором, стимулирующим расширение всего сегмента RWA после токенизированных казначейских облигаций США.
Также值得 внимания рынок Южной Кореи: несмотря на высокую активность розничной торговли, развитие индустрии RWA относительно медленно. Стоит продолжать отслеживать, как будут развиваться обсуждения, связанные с токенизированными акциями, в Южной Корее.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @100y_eth