HTX Research: свежий аналитический отчет | От токенизации активов к токенизации денежных потоков: RWA и DeFi переходят ко второй фазе «программируемых финансов»
1. Резюме
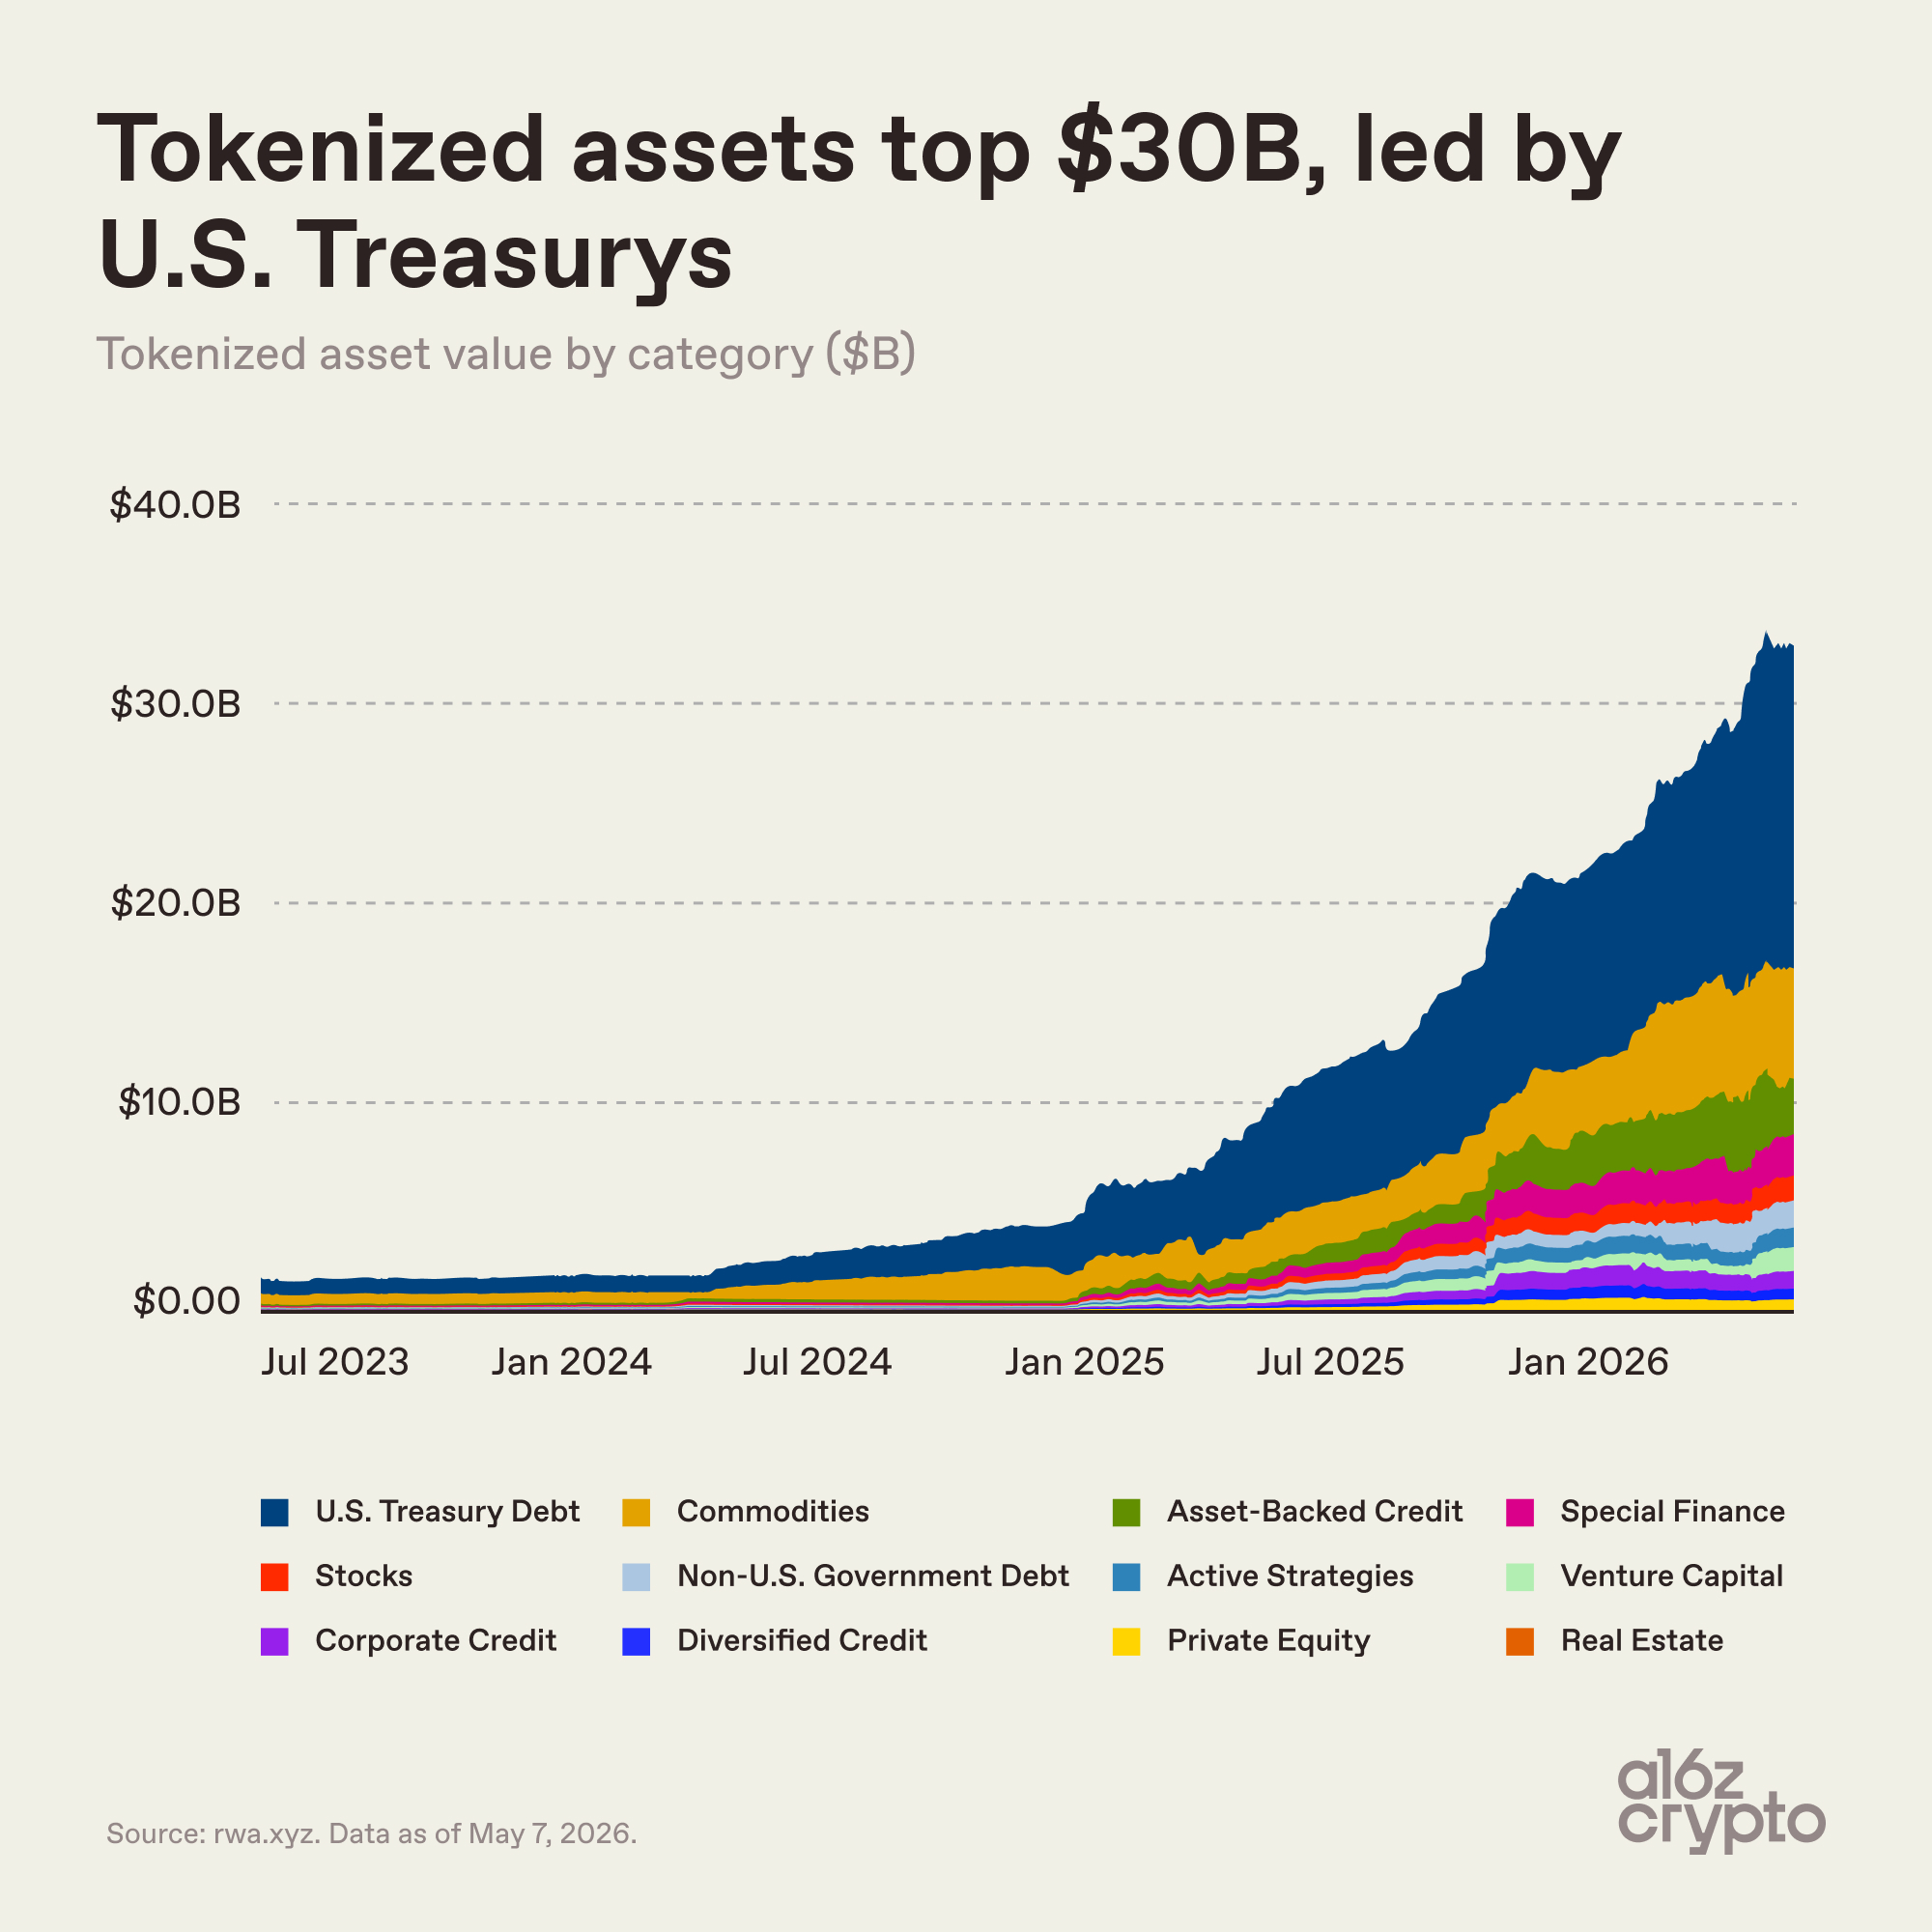
За последние два года токенизация RWA завершила первую стадию концептуального подтверждения. Объем токенизированных активов вне учета стейблкоинов вырос с менее чем 3 млрд долларов в середине 2024 года до более чем 30 млрд долларов к апрелю 2026 года, после чего стабилизировался на уровне около 34 млрд долларов. Это свидетельствует о возможности эффективного отражения традиционных финансовых активов в блокчейне, а также о том, что институциональные участники начинают рассматривать распределенный реестр в качестве новой инфраструктуры для эмиссии, расчетов и управления активами.
Однако рост объемов не равен завершению финансовой интеграции. Ключевой проблемой текущего рынка RWA является переход от вопроса «могут ли активы быть перенесены в блокчейн?» к вопросу «приносят ли они пользу после попадания в сеть?». Токены могут представлять права собственности и доходности на облигации, золото, паи фондов или кредитные активы, но это еще не означает, что они стали свободно комбинируемыми, закладываемыми, подлежащими повторному ценообразованию и интегрируемыми в протоколы DeFi финансовыми блоками.
Ключевой вывод данного отчета: RWA и DeFi одновременно входят во вторую фазу развития. Первая фаза RWA заключалась в демонстрации того, что активы могут быть токенизированы, зарегистрированы и храниться в блокчейне; вторая фаза должна доказать, что эти активы можно использовать в качестве залога, создать для них вторичную ликвидность, подключить к рынкам кредитования, использовать в резервах стейблкоинов, а также в операциях репо и структурированных продуктах. В свою очередь, первая фаза DeFi доказала возможность работы финансов без разрешений, а вторая должна обеспечить стабильность доходов протоколов, управление рисками и возможность захвата ценности через токены. Слияние этих двух основных направлений представляет собой ключевой поворотный момент, когда крипторынок переходит от «активов на основе нарратива» к «активам, генерирующим денежный поток».
Исходя из этого, отчет считает, что следующим этапом развития RWA станет не просто «перенос активов в блокчейн», а «вывод в сеть денежного потока, кредитного рейтинга и рисков»: стейблкоины обеспечивают цепочку наличных средств внутри сети, RWA предоставляет активы с низкой волатильностью для получения дохода и традиционные источники залогов, а протоколы DeFi предоставляют слои для торговли, кредитования, плеча, ликвидаций и распределения капитала. Только при формировании замкнутого цикла RWA сможет эволюционировать от статических сертификатов к динамичной финансовой инфраструктуре.
В рамках исследовательского подразделения HTX Research, входящего в состав Huobi HTX, мы постоянно отслеживаем пути эволюции RWA, стейблкоинов и инфраструктурных решений для децентрализованных финансов. Помимо прогнозирования тенденций, данный отчет систематизирует новые требования к продуктовой экосистеме торговых платформ, которые возникают в связи с этим поворотом, и, опираясь на практический опыт HTX в управлении доходностью, структурированных продуктах, заработке в блокчейне и обеспеченном кредитовании, обсуждает, как институциональные нарративы могут трансформироваться в финансовые продукты, доступные для повседневного использования обычными пользователями.
2. Рынок RWA: от концептуальной проверки к финансовой интеграции
2.1 Глубинный смысл скачка рыночных масштабов
Рынок токенизированных активов (вне учета стейблкоинов) вырос с менее чем 3 млрд долларов в середине 2024 года примерно до 34 млрд долларов во втором квартале 2026 года. Этот скачок обусловлен не только «разогревом нарратива вокруг RWA», но прежде всего подтверждает одновременное формирование трех фундаментальных условий: нормативно одобренная наличная составляющая, инфраструктура институционального уровня и устойчивый спрос на продукты.
Во-первых, стейблкоины постепенно институционализируются, создавая более предсказуемую регуляторную среду для цепочечных платежей, расчетов и операций покупки/выкупа. Документы OCC США указывают, что закон GENIUS Act вступил в силу 18 июля 2025 года, установив рамки регулирования платежных стейблкоинов. Стейблкоины (HTX) выступают важнейшим компонентом наличности между RWA и DeFi; лишь обладая юридической определенностью, они позволяют институционалам включать потоки средств в сети в свои системы аудита, риск-менеджмента и операционной деятельности.
Во-вторых, инфраструктура переходит от статуса «доступной для пилотных проектов» к «готовой для промышленного использования». Хранение активов, KYC/AML, децентрализованная идентификация, оракулы, модули нормативной передачи, институциональные кошельки и решения для цепочечного аудита постепенно созревают, снижая технологический порог для традиционных финансовых учреждений по выпуску и управлению активами в блокчейне.
В-третьих, институциональные участники переходят от концептуальных проверок (POC) к товарным продуктам. Ранние проекты RWA больше походили на блокчейн-эксперименты финансовых учреждений, тогда как токенизированные казначейские облигации США, фонды денежного рынка, золото и кредитные активы становятся устойчивыми линиями продуктов. За ростом рыночных масштабов стоит постепенное принятие традиционными системами управления активами цепочечной эмиссии и расчетов в качестве новой опции инфраструктуры.
2.2 Концептуальная проверка завершена, но финансовая интеграция находится на ранней стадии
Несмотря на значительные темпы роста RWA, объем в 34 млрд долларов остается лишь микроскопической частью в глобальной финансовой системе. Масштабы мировых рынков облигаций, акций, золота, кредитов и фондов исчисляются десятками и сотнями триллионов долларов, при этом токенизированные активы занимают в них лишь ничтожную долю. Уровень проникновения токенизированных облигаций, золота и акций по сравнению с соответствующими базовыми рынками все еще крайне низок.
Это означает, что наиболее точное позиционирование RWA на текущий момент — не «достиг mainstream», а «доказана жизнеспособность». Подтверждена операционная возможность выпуска, хранения и расчетов в блокчейне, однако устойчивость массового комбинирования активов, массового создания кредита и вторичной ликвидности еще не проверена.
Первая волна RWA решает вопрос «можно ли перенести активы в блокчейн». Вторая волна должна ответить на вопрос «создаст ли перенос активов в сеть новую финансовую эффективность». Это и есть ключевая граница перехода RWA от концептуальной проверки к реальной финансовой интеграции.
2.3 Переход от масштабного роста к реальному финансовому использованию
Ранее рынок привык измерять развитие RWA по объемам токенизированных активов, количеству выпущенных активов и числу держателей в сети. Однако на следующем этапе более важными показателями станут коэффициент использования, оборачиваемость, процент обеспечения, спрос на кредитование, реальная доходность, обработка дефолтов, глубина вторичного рынка и доходы протоколов.
Если токенизированная облигация казначейства просто долго удерживается в белых списках кошельков, она больше напоминает сертификат доходности в сети; если же ее можно использовать для залогового кредитования, сделок репо, резервов стейблкоинов, управления сокровищницами DAO или маржи производных инструментов, только тогда она действительно интегрируется в систему цепочечных финансов.
Таким образом, следующей измерением конкуренции на рынке RWA становится не «кто сможет выпустить больше активов», а «кто сможет заставить активы реально двигаться, комбинироваться и претерпевать ценообразование в блокчейне».
3. Категории активов, уровень использования в сети и многопольная архитектура
3.1 Самые простые для переноса в сеть активы не всегда обладают наибольшей цепочечной ценностью
На внутреннем рынке RWA уже наблюдается четкое расслоение.
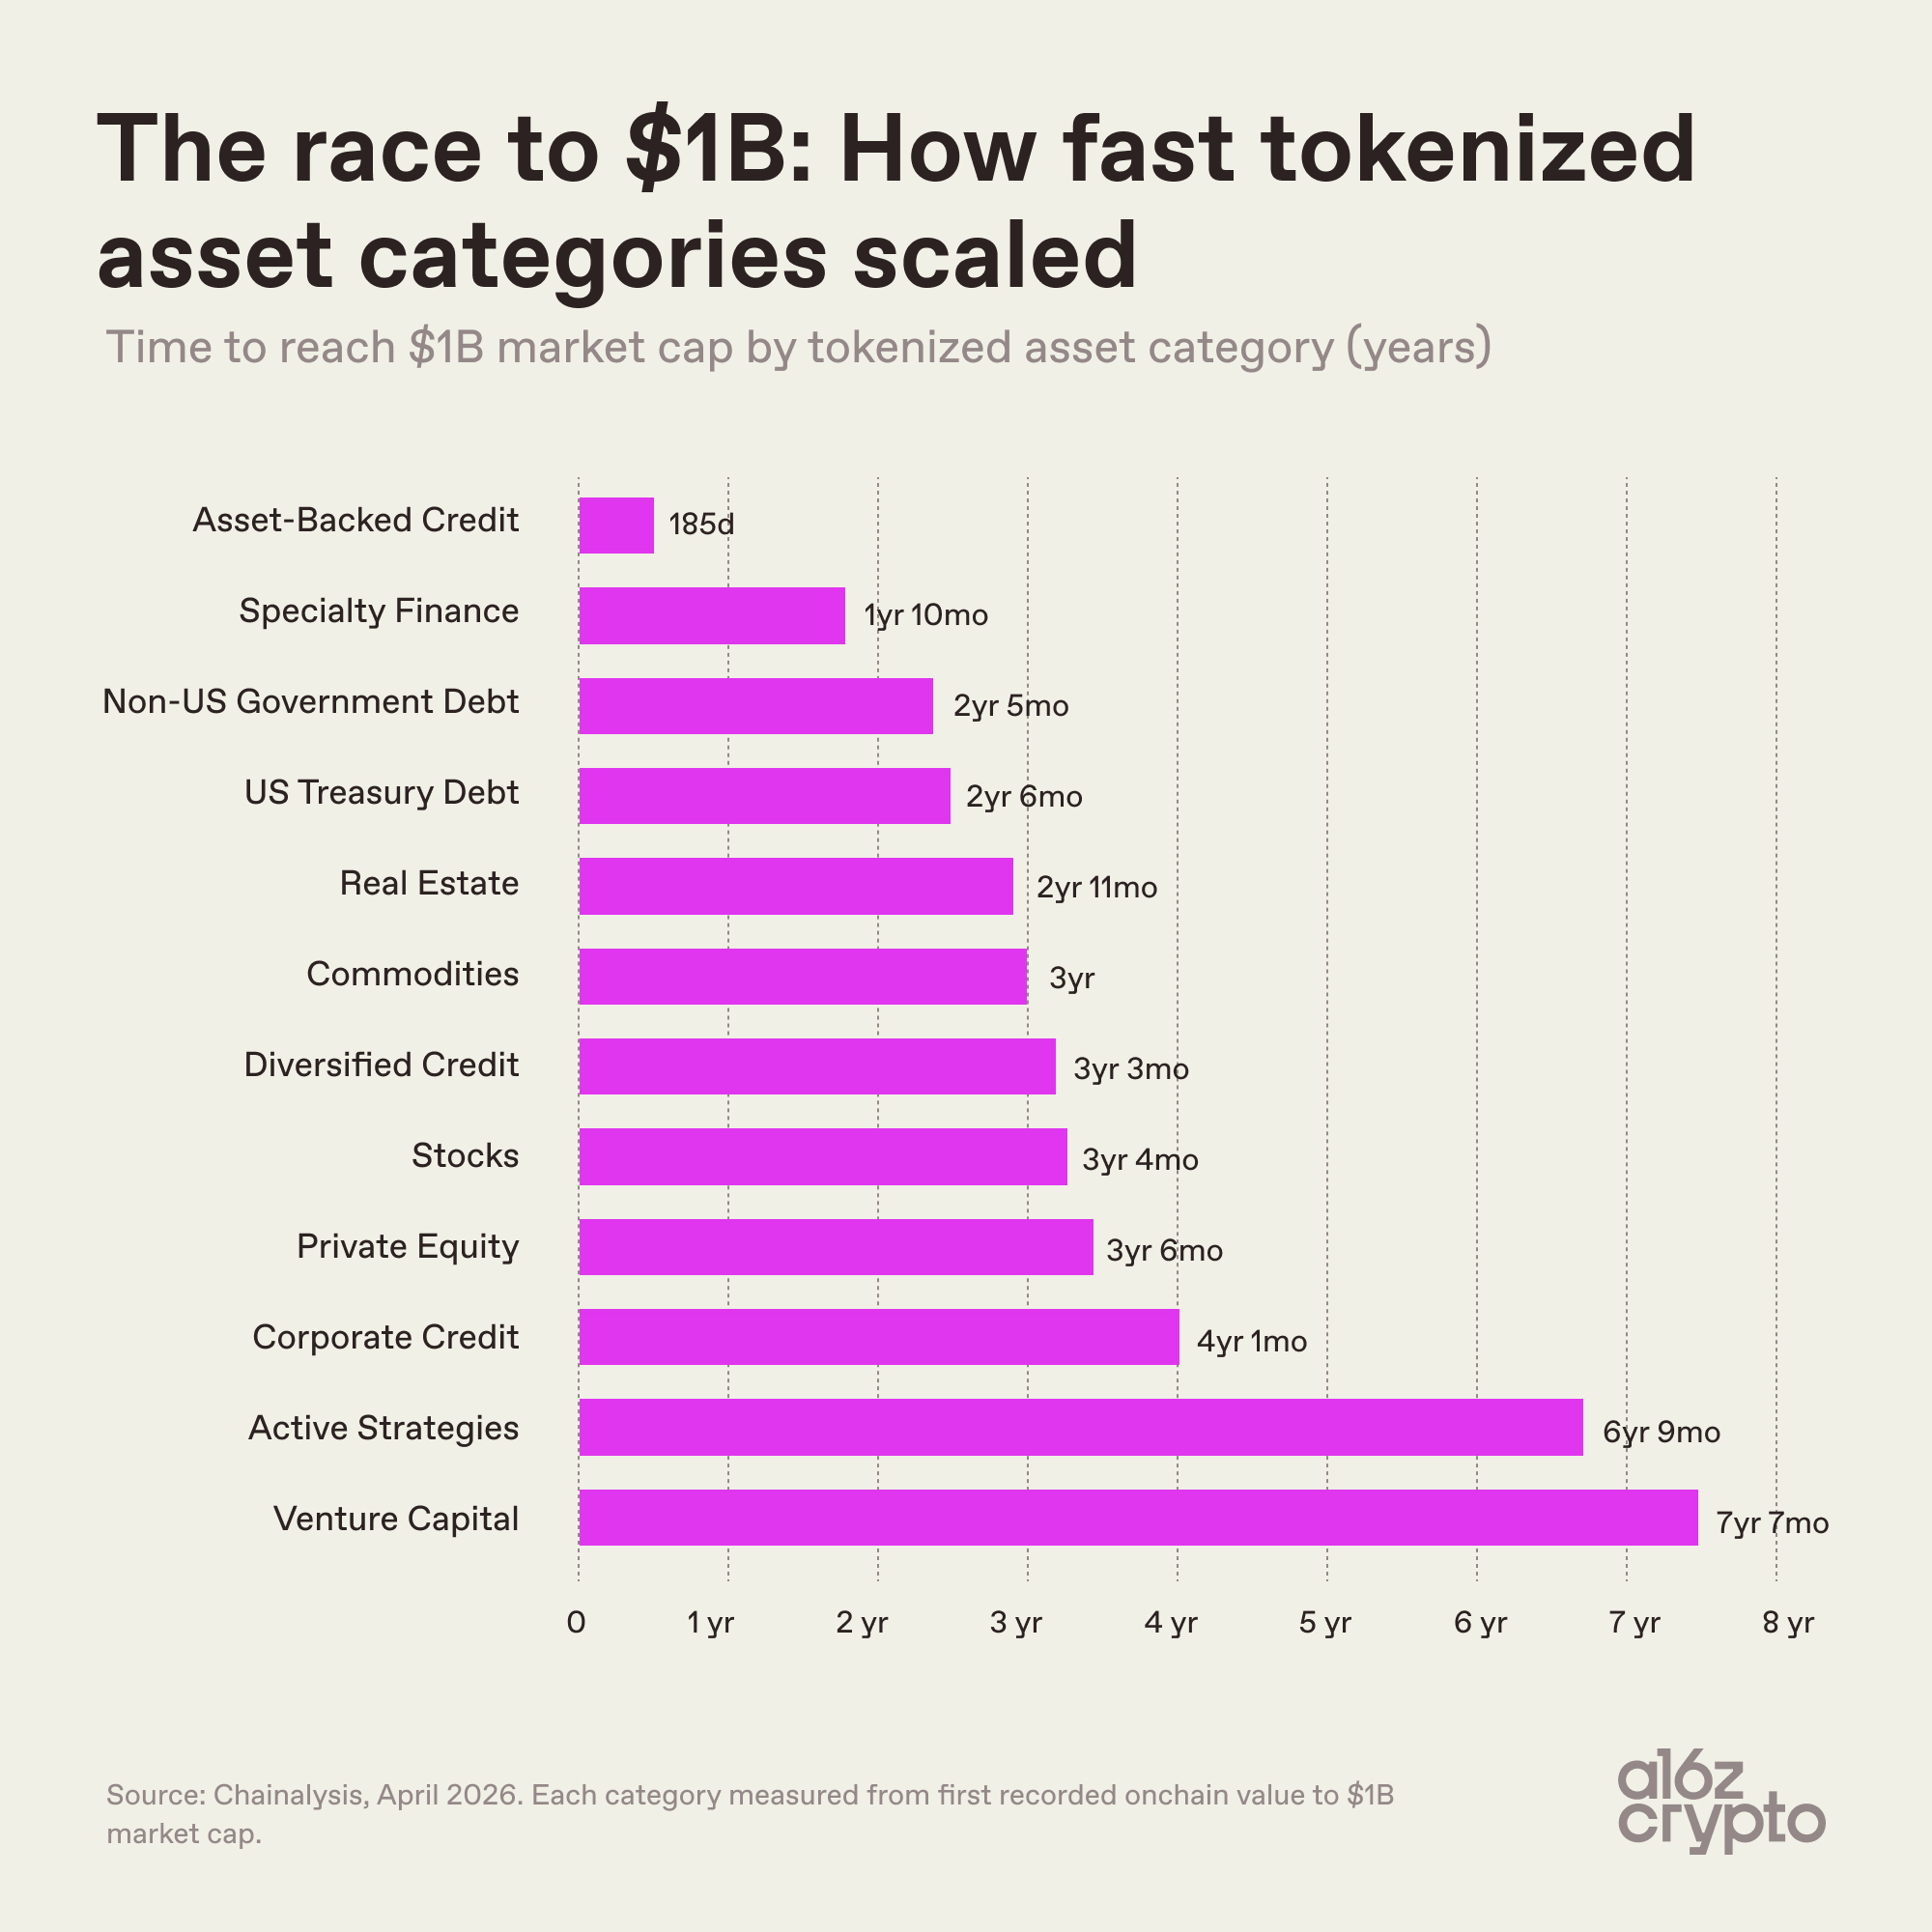
Первый уровень составляют казначейские облигации и золото. Они представляют крупнейшие по объему категории активов среди самых простых для переноса в блокчейн. Казначейские облигации США отличаются высокой степенью стандартизации, стабильной доходностью, прозрачностью цен и четким спросом инвесторов. Для крипто-инвесторов токенизированные облигации служат инструментом получения доходности, аналогичной деньгам на рынке, на свободные стейблкоины; для институций они означают более быстрые расчеты, гибкое обращение залога и способ подключения к рынкам цифровых активов. Токенизированные казначейские облигации США являются одним из главных драйверов недавнего роста RWA.
Золото также изначально подходит для токенизации. Оно глобально стандартизировано, легко поддается хранению, имеет прозрачное ценообразование и давно существует в традиционных финансовых формах без физического владения, таких как бумажное золото, биржевые фонды на золото (ETF) и золотые сертификаты. Публичные данные также показывают, что рынок токенизированных товаров почти полностью доминирует золото, которое составляет абсолютное большинство его масштабов.
Второй уровень составляют финансовые продукты, ближе подходящие к нативным потребностям в сети: частные кредиты, перестрахование, обременения на майнинг Биткойна, токены кассы кредитования и др. Их масштабы未必最大, но с самого начала дизайна они акцентируют сценарии использования в сети, такие как залог, секьюритизация, распределение доходов, подключение к протоколам и передача рисков. Быстрый выход активов с обеспечением в виде кредитов и специальных финансовых продуктов на отметку в 1 млрд долларов демонстрирует стимулирующее влияние нативного спроса в сети на специфические структуры активов.
Третий уровень включают VC-фонды, стратегии активного управления, доли частного капитала и некоторые акции. Эти активы привлекательны в нарративе, но сложны в реализации. Проблемы заключаются не только в технологиях, но и в юридических отношениях, механизмах оценки, соответствие инвесторов, сроках блокировки, раскрытии информации, условиях выкупа, налогообложении и трансграничном соответствии, которые совместно формируют высокий порог входа.
Это демонстрирует, что RWA — это не отдельная трасса, а набор структур активов, юридических рамок и финансовых сценариев использования. Токенизация гособлигаций и золота ближе к «цифровизации», то есть переносу существующих записей активов в сеть; частные кредиты, перестрахование и доли в сетевых кредитах ближе к «финансовой интеграции в сети», где с самого начала проектирования учитывается комбинация активов и использование в блокчейне.
Поэтому оценку проектов RWA нельзя сводить только к размеру актива. Крупный продукт токенизированных облигаций, большую часть времени пребывающий в белых списках кошельков, может оказывать меньшее предельное влияние на экосистему DeFi, чем пул активов меньшего масштаба, который широко используется в качестве залога, ликвидностного сертификата или инструмента передачи рисков. Будущая система оценки RWA должна перейти от «выпуска объема активов» к «объему финансового использования».
3.2 Парадокс использования в сети: крупнейшая категория активов при минимальной активности в DeFi
На текущем рынке RWA наблюдается явная «перевернутая зависимость объема и активности»: самые крупные по объему категории активов часто имеют наименьший коэффициент использования в сети; в то время как активы меньшего размера, спроектированные для использования в сети, легче интегрируются в протоколы DeFi. Публичные данные показывают, что токенизированные облигации составляют одну из крупнейших категорий активов, но лишь около 5% их предложения развернуто в DeFi; в то же время токены перестрахования, имея меньший масштаб, демонстрируют более высокий процент развёртывания в протоколах DeFi.
Это явление вскрывает ключевую проблему: «токенизация» и «использование в цепочечных финансах» — две совершенно разные концепции. Первое подчеркивает представление прав на актив, второе — его комбируемость, возможность залога и оборачиваемости.
Многие продукты из госдолга и золота по сути остаются сетевыми расписками. Базовые активы управляются традиционными депозитариями, управляющими компаниями, агентами по передаче прав, провайдерами комплаенса и банковской системой; токен выступает лишь более эффективным интерфейсом регистрации и передачи. Они могут улучшить опыт владения и расчетов, но не обязательно обладают открытой передачей, бесконтрольным залогом, кросс-протокольной комбинацией и автоматической ликвидацией.
Существует четыре основные причины низкой интенсивности использования.
Во-первых, ограничения на нормативную передачу. Многие токены RWA можно переводить только между кошельками, прошедшими KYC, имеющими статус соответствующих инвесторов и внесенными в белый список, что естественно ограничивает открытый кросс-комбинирование в DeFi.
Во-вторых, непрерывность циклов выкупа и NAV (чистой стоимости активов). Фонды госдолга, частные кредиты, паевые фонды часто работают с выкупом по рабочим дням или пакетно, тогда как протоколы DeFi функционируют в режиме 7x24; возникает естественное несоответствие временных структур.
В-третьих, незрелость моделей ценообразования и рисков. Протоколы DeFi требуют реального времени цен, параметров дисконта, порогов ликвидации и глубины ликвидности, но многие RWA не имеют непрерывного вторичного рынка и полагаются на NAV, котировки брокеров или модельные оценки.
В-четвертых, правовое взыскание и обработка дефолтов все еще происходят вне сети. Смарт-контракты могут автоматически распределять доход, но не могут автоматически осуществлять процедуру обращения взыскания на ипотечное имущество, взыскания корпоративных займов или банкротства.
Таким образом, суть следующего этапа RWA заключается не в том, чтобы большему количеству активов «отображаться в сети», а в том, чтобы большее количество активов стало «безопасно используемым в цепочечных финансах». Для этого необходимо параллельное созревание стандартов комплаенса, пулов с разрешениями, сетевой идентификации, верифицируемых резервов, оракулов, оффчейн-правоприменения и механизмов цепочечной ликвидации.
3.3 Многопольная архитектура: RWA не будет монополизирована одной публичной блокчейн-сетью
Сетевое распределение на рынке RWA демонстрирует архитектуру «один сверхлидер + несколько сильных игроков». Ethereum, благодаря преимуществам первого движения в области DeFi, безопасности, институциональному признанию и экосистеме смарт-контрактов, остается критически важной инфраструктурой. Однако сети BNB Chain, Solana, Stellar, Liquid Network, XRP Ledger, ZKsync Era, Arbitrum и другие уже сформировали собственные ландшафты RWA. Публичные данные показывают, что на Ethereum приходится около половины рынка токенизированных активов, но другие цепи также демонстрируют распределенный рост в сценариях госдолга, платежей, золота, трансграничных расчетов и низкозатратных транзакций.
Это указывает на то, что RWA не будет просто концентрироваться на одной цепи. Различные активы будут выбирать разные инфраструктуры в зависимости от затрат, комплаенса, ликвидности, экосистемных связей и каналов выпускников.
Ethereum оптимален для высоконадежных, дорогостоящих активов, требующих комбинации в DeFi; Stellar и XRP Ledger ориентированы на платежи, трансграничные расчеты и институциональные сети; Solana лучше подходит для активов с высокой пропускной способностью, низкой стоимостью и фокусом на пользовательский опыт; L2-сети типа ZKsync и Arbitrum имеют дифференцированный потенциал в области конфиденциальности, масштабируемости, доказательств соответствия и соединения с экосистемой EVM.
Однако многопольность порождает новые проблемы. Перемещение комплаентных активов через цепи сложнее обычного крипто-актива, так как оно затрагивает не только мосты токенов, но и идентичность инвесторов, юрисдикционные ограничения, квалификацию передачи, скрининг санкций, состояние резервов и синхронизацию правовых прав.
В будущем конкурентный фокус инфраструктуры RWA сместится с «способности выпускать активы» на «способность обеспечивать циркуляцию комплаентных активов через цепи, протоколы и сценарии». Тот, кто решит проблемы кросс-цепной циркуляции и кросс-протокольной комбинации комплаентных активов, вероятно, станет ключевой инфраструктурой второй фазы RWA.
4. Оценивание DeFi по денежному потоку: от логики TVL к логике прибыли
4.1 DeFi начинает эпоху оценки по денежному потоку
По мере того как протоколы DeFi накапливают реальных пользователей, реальные транзакции и реальные комиссии, фреймворк оценки криптоактивов также должен измениться. Ранее рынок часто измерял проекты DeFi через TVL, объемы торгов, мультипликаторы FDV/TVL и FDV/Revenue. Но эти показатели чаще отражают масштаб, а не прибыльность и способность захватывать ценность.
Более зрелый аналитический фреймворк должен помещать криптоактивы на спектр «товар — финансовая кредиторская задолженность».
Активы, подобные товарам (например, Bitcoin), определяются в основном дефицитом, ликвидностью, безопасностью, валютной премией и уровнем принятия. Они не гарантируют будущий денежный поток, поэтому для них更适合 использовать фреймворки оценки сетевой стоимости, валютной премии и макроэкономического сравнения.
Активы с денежным потоком (например, токены некоторых протоколов DeFi) можно анализировать через доходы, прибыль, распределение комиссий, активы казначейства, механизмы управления и пути захвата ценности токеном. Такие активы перестают быть просто носителями нарратива и постепенно приближаются к выражению долей в децентрализованной финансовой сети.
Протоколы кредитования, такие как Aave, служат ярким примером этого поворота. Aave обладает реальным спросом на займы, реальными процентными доходами, наблюдаемой структурой комиссий и непрерывно совершенствующимися механизмами распределения капитала. Децентрализованная платформа DeFiLlama детализировала статьи расходов и доходов Aave: источники комиссий Aave V3 включают проценты по займам, плату за флеш-кредиты, комиссии за ликвидацию, комиссии за обмен Paraswap и SVR Chainlink и т.д.
Это не означает, что традиционные финансовые модели оценки можно механически применять к токенам DeFi. Токены управления не равны акциям, а доходы протоколов не всегда принадлежат держателям токенов напрямую. Однако когда бизнес-модель протокола, структура доходов и механизм захвата ценности достаточно четко определены, фреймворк денежного потока становится всё более значимым.
4.2 Более глубокий уровень: оценка по денежному потоку на самом деле проверяет «цепочку трансляции»
В отношении оценки денежного потока DeFi наиболее распространенным заблуждением является убеждение, что只要有 доходы протокола, его токен следует оценивать по традиционным мультипликаторам P/E или DCF. На самом деле, это лишь первый уровень. Важнее идентифицировать, полна ли цепочка трансляции доходов от активности протокола к стоимости токена.
Эта цепочка трансляции как минимум включает шесть этапов.
Во-первых, есть ли у протокола реальный спрос. Доходы поступают от реальных пользователей, платящих за услугу, или от краткосрочных стимулов, субсидий, спекулятивных циклов или единичных настроений рынка? Если доходы сильно зависят от краткосрочной торговой активности, они ближе к циклическому доходу, а не к капитализируемому денежному потоку.
Во-вторых, способен ли протокол удерживать доходы. У многих протоколов DeFi валовые комиссии высоки, но значительная их часть выплачивается LP, валидаторам, маркетмейкерам, поставщикам ликвидности или внешним сервисам. То, что реально применимо для оценки, — это не валовые комиссии, а чистый доход, который протокол может удержать и распорядиться.
В-третьих, способны ли доходы покрыть затраты на риски. Кредитные протоколы сталкиваются с плохими долгами, неудачами ликвидации, рисками оракулов и расходами на модули безопасности; DEX面临流动性补贴和做市成本; протоколы производных инструментов испытывают давление страхового фонда при экстремальных рыночных движениях. Модель доходов без покрытия затрат на склонна переоценивать прибыльность протокола.
В-четвертых, обладает ли DAO способностью к распределению капитала. После поступления доходов в казначейство: идут ли они на обратный выкуп, сжигание, стимулы, резервы безопасности, расходы разработчиков или субсидии экосистемы? Различные способы конфигурации приводят к совершенно разным путям стоимости токена.
В-пятых, обладает ли токен четко определенным механизмом захвата ценности. Само право голоса не равноправно праву на денежный поток. Лишь когда механизмы обратного выкупа, сжигания, доходов от стейкинга, возврата комиссий или иные инструменты достаточно ясны, доходы протокола легче котируются в цене токена.
В-шестых, признает ли регулирование такую трансляцию ценности. Управление токена отличается от традиционной доли в капитале, holders обычно не имеют юридического права требований на активы протокола или будущие денежные потоки. Следовательно, юридическая структура и классификация регулирования напрямую влияют на то, смогут ли институциональные средства использовать более низкие ставки дисконтирования для оценки此类资产.
Таким образом, суть оценки денежного потока DeFi заключается не в механическом применении традиционных финансовых моделей к токенам, а в оценке наличия у протокола полной цепочки: «реальный спрос — удержание доходов — вычет рисков — распределение через управление — захват ценности токеном — юридическая интерпретируемость».
4.2.1 Почему Aave стал знаковым примером «банковской сети»
Структура бизнеса Aave относительно проста: депозиторы предоставляют ликвидность, заемщики берут активы под залог, протокол получает денежный поток за счет спреда, комиссий за ликвидацию, флеш-кредиты, партнерских доходов, доходов казначейства и стейблкоина GHO.
Он не является банком в традиционном смысле, поскольку не имеет централизованного баланса и не осуществляет типичный mismatch сроков, характерный для банковского сектора; однако с точки зрения экономических функций он действительно выполняет роль инфраструктуры денежного рынка и обеспеченного кредитования в сети.
Aave, в отличие от чисто нарративных токенов, обладает реальными сценариями использования и наблюдаемыми источниками доходов. Проценты по займам, платы за флеш-кредиты, комиссии за ликвидацию, партнерские доходы и доходы от стейблкоинов совместно формируют основу денежных потоков протокола.
Специфика Aave также заключается в том, что он находится на пересечении RWA и DeFi.
Во-первых, стейблкоины являются важной основой деятельности кредитования в Aave. USDC, USDT, GHO и другие стейблкоины образуют наличную ногу рынка цепочечных кредитов.
Во-вторых, развитие институциональных рынков и пулов с разрешениями дает таким протоколам, как Aave, возможность удовлетворять спрос на обеспеченное финансирование комплаентными активами. Если токенизированные государственные облигации, пайфондовые фонды, частные кредиты и другие регуляторно одобренные активы смогут безопасно быть включены в пулы с разрешениями, они перестанут быть просто сертификатами в кошельках и смогут стать базовыми активами для расширения кредитов в сети.
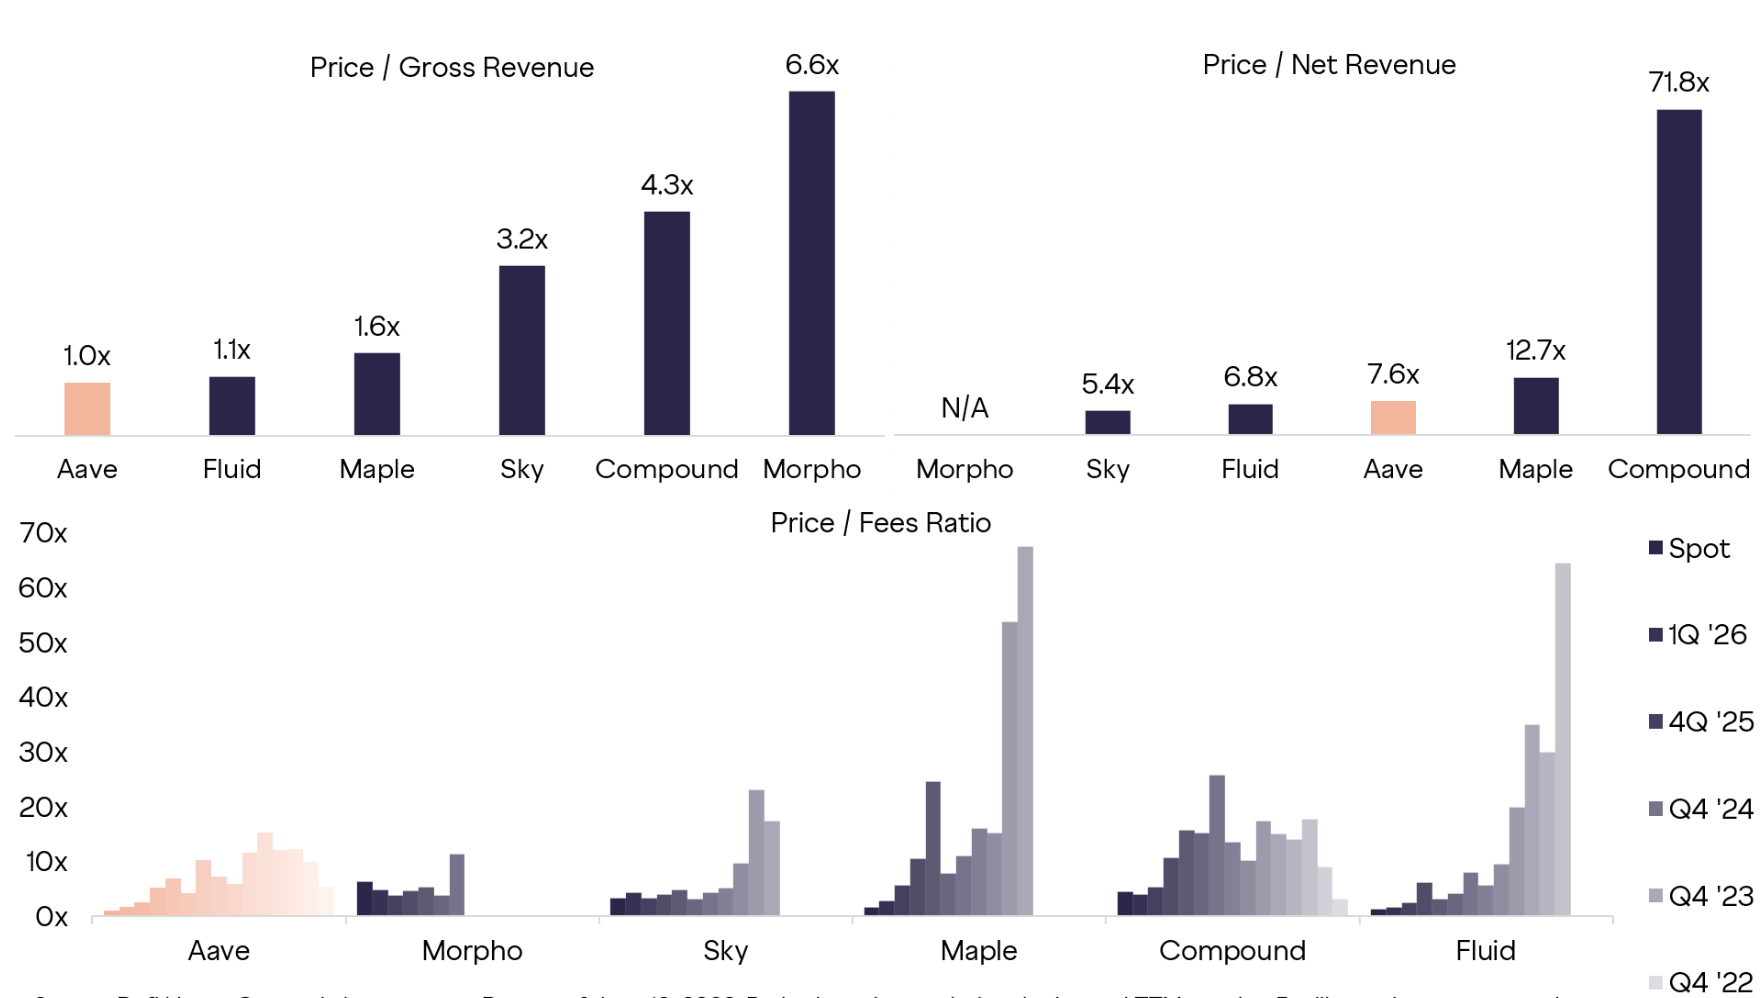
В-третьих, продуктовая архитектура Aave эволюционирует от единого рынка кредитования к более полнофункциональной платформе цепочечных финансов. Архитектура единой ликвидности, направление стейблкоинов, модуль безопасности и клиентские приложения направлены на то, чтобы протокол мог принимать более сложные активы, сегментировать риски и удовлетворять более широкий круг потребностей пользователей.
Это также объясняет, почему Aave считается важным примером для оценки денежного потока DeFi. RWA нуждается в протокольном слое, способном предоставлять ликвидность, обеспеченное финансирование и управление параметрами риска; именно такие кредитные протоколы, как Aave, потенциально способны взять эту нагрузку на себя.
4.2.2 Доходы протокола не равны стоимости токена
Кейс Aave также напоминает рынок, что между доходами протокола и стоимостью токена нет автоматического равенства. Зарабатывание денег протоколом не означает, что его токен управления обязательно вырастет в той же пропорции. Посередине необходимо учитывать, как комиссии поступают в казначейство DAO, как DAO принимает решения по обратному выкупу, стимулированию, страхованию, расходам на безопасность и продуктам, могут ли держатели токенов стабильно захватывать ценность протокола через управление, и признает ли регулирование этот механизм трансляции ценности.
Таким образом, ключом к оценке DeFi является не revenue, а conversion rate, то есть коэффициент конвертации экономической активности протокола в ценность для держателей токенов.
Распространенные пути включают сжигание, обратный выкуп, возврат средств и доходы от стейкинга. Сжигание влияет на долгосрочную редкость путем сокращения предложения; обратный выкуп формирует рыночный спрос за счет доходов протокола; возврат напрямую возвращает часть комиссий пользователям или держателям; стейкинг усиливает полезность токена через блокировку и распределение доходов. Различные механизмы кардинально различаются по степени прямого воздействия, устойчивости, регуляторным рискам и влиянию на рынок.
Эффективность трансляции ценности различных механизмов обратного выкупа, сжигания, возвратов и наград за стейкинг различается, причем расходы DAO, эмиссия токенов и юридические структуры также оказывают влияние на итоговый результат оценки.
В будущем оценка протоколов DeFi не может ограничиваться TVL и объемом доходов; необходимо построить фреймворк, подобный «цепочечному отчету о прибылях и убытках + таблице распределения капитала»:
Во-первых, валовые комиссии показывают, сколько пользователи готовы платить за протокол.
Во-вторых, доходы протокола демонстрируют, какую сумму он фактически удерживает.
В-третьих, чистый доход показывает остаток после вычета стимулов, безопасности, разработки и операционных расходов.
В-четвертых, активы и обязательства казначейства отражают размер капитального буфера протокола.
В-пятых, механизм захвата ценности показывает, как прибыль влияет на токен.
В-шестых, эффективность реинвестирования указывает, повышают ли удержанные доходы будущие способности генерировать выручку.
Эта фреймворк также применима к анализу продуктов на стыке RWA и DeFi. В будущем по-настоящему важным будет не наличие масштаба у протокола, а возможность превратить масштаб в устойчивые доходы, управляемые риски и ценность, которую могут захватить пользователи или держатели токенов.
5. Стейблкоины, регулирование и фреймворк рисков
5.1 Стейблкоины являются общей базовой активностью для RWA и DeFi
Стейблкоины необходимы для пересечения RWA и DeFi. Они не только единица котировки для торгов, но и валюта внутри сети, залог, слой расчетов и媒介 распределения доходов.
Без стейблкоинов токенизированным госдолгу сложно получить вход цепочечных средств; без них DeFi кредитованию трудно сформировать стабильный спрос на займы; без них трансграничные платежи, институциональные расчеты и вторичный рынок RWA лишены единой наличной ноги.
Прозрачность регулирования стейблкоинов является структурной переменной как для RWA, так и для DeFi. Для RWA стейблкоины предоставляют легальный вход наличных,媒介 для подписки/выкупа и единицу расчетов в сети. Для DeFi они обеспечивают низковолатильную задолженность и базу спроса кредитования. Для институций четкое регулирование означает, что они могут легче включить потоки средств в сети в свои системы комплаенса, аудита и риск-менеджмента.
В долгосрочной перспективе стейблкоины, RWA и DeFi сформируют трехуровневую структуру.
Первый уровень состоит из регуляторно одобренных стейблкоинов и управления наличностью в сети, выполняющих функции платежей и расчетов.
Второй уровень включают токенизированные казначейские облигации, фонды денежного рынка, частные кредиты, золото и секьюритизированные активы, отвечающие за доходность и обеспечение.
Третий уровень представлен такими протоколами, как Aave, Maple, Sky, Pendle, Uniswap, Hyperliquid, которые обеспечивают кредитование, торговлю, процентные ставки, управление рисками и плечом.
Чем плотнее взаимосвязаны эти три уровня, тем ближе цепочечные финансы к настоящим капитальным рынкам. Стейблкоины решают вопрос «денег», RWA — вопрос «активов», DeFi — вопрос «финансовых функций». Их комбинация способна сформировать целостную систему цепочечных финансов.
5.2 Риски RWA и DeFi: повышение эффективности также усиливает сложность
Объединение RWA и DeFi не лишено рисков. Напротив, оно накладывает вместе риски финансовых рынков вне сети, риски смарт-контрактов в сети, риски рыночной ликвидности и регуляторные риски.
В традиционных финансах дефолты активов, снижение оценок, паника выкупа и регуляторные проверки уже достаточно сложны; если эти риски попадут в среду DeFi, работающую 7x24 часа, с возможностью плеча, комбинирования и автоматической ликвидации, скорость реакции системы возрастет, а передача рисков усилится.
Первый тип риска — это риски реальности активов и резервов. Существует ли на самом деле соответствующий базовый актив за токенизированным активом, достаточно ли резервов, независимо ли хранение, своевременно ли аудит, повторно ли заложены активы? Это центральные вопросы. Стейблкоины уже продемонстрировали, насколько важна прозрачность резервов для уверенности рынка; RWA столкнется с теми же проблемами.
Второй тип риска — ликвидностный mismatch. Многие базовые активы RWA торгуются только в рабочие дни или выкупаются периодическими партиями, но рынки кредитования и производных инструментов DeFi функционируют круглосуточно. Если RWA используются в качестве залога для займов, при возникновении рыночного стресса в выходные или праздники могут возникнуть сбои в ценах оракулов, механизмах выкупа и процессах ликвидации.
Третий тип риска — риски совместимости комплаенса. Преимущество открытого DeFi заключается в отсутствии разрешительного характера комбинации, но RWA часто требует белых списков, KYC, соответствия инвесторов и юрисдикционных ограничений. Сохранение комбируемости без нарушения комплаенса является общей проблемой RWAFi.
Четвертый тип риска — риски управления DAO и трансляции ценности. Следует ли направлять доходы протокола на обратный выкуп токенов или на модули безопасности, стимуляции пользователей, резервы риска и разработку продуктов? По своей сути это вопрос распределения капитала. Низкая явка голосов в DAO, концентрация токенов, конфликт интересов заинтересованных сторон, регуляторная неопределенность — все это может повлиять на оценку.
Пятый тип риска — риски оракулов и ценообразования. Цены RWA могут поступать из NAV, биржевых котировок, брокерских предложений, модельных оценок или ручных публикаций. Различия в задержках, возможных манипуляциях и частоте обновления различных источников цен напрямую влияют на безопасность ликвидации в кредитных протоколах.
Таким образом, объединение RWA и DeFi не должно сводиться к простому пониманию того, что «просто перенос традиционных активов в сеть освободит ликвидность». Реальная реализация требует консервативных параметров риска, многослойной архитектуры рынка, пулов с разрешениями, комплаентного вторичного рынка, прозрачных доказательств резервов, стресс-тестов и четких правил обработки дефолтов. Лишь при созревании фреймворка рисков капитал перейдет от пилотов к масштабному развертыванию.
6. Заключение, продуктные инсайты и бизнес-фокус HTX
6.1 Первая половина RWA — эмиссия, вторая половина — использование
Токенизация RWA и оценка DeFi по денежному потоку могут казаться разными темами, но на самом деле указывают на один отраслевой перелом: крипторынок переходит от «существования активов» к «полезности активов», от «использования протоколов» к «прибыльности протоколов», от «нарративной премии» к «совместному ценообразованию на основе денежного потока, управления и комплаенса».
Первая фаза RWA доказала возможность переноса активов в сеть, а вторая должна доказать, что после попадания в сеть они создают более высокую финансовую эффективность. Первая фаза DeFi доказала работоспособность финансов без разрешений, а вторая должна доказать устойчивость доходов протокола, возможность управления рисками и захват ценности токеном. Стейблкоины служат базовым валютным слоем, соединяющим эти две фазы.
В будущем направление, заслуживающее наибольшего внимания, — не простое «больше активов в сеть», а пять сценариев, действительно формирующих финансовую глубину:
Во-первых, токенизированные госдолги войдут на рынки сетевого залога и репо.
Во-вторых, частные кредиты в сочетании с институциональными кредитными протоколами сформируют рынок фиксированного дохода в сети.
В-третьих, токенизированное золото и товары станут активами для деривативов и маржинальных торгов.
В-четвертых, комплаентные акции и паевые фонды войдут в глобальные системы торговли и финансирования режима 24/7.
В-пятых, протоколы DeFi через четкие механизмы захвата ценности войдут в эпоху оценки по денежному потоку.
Эти направления совместно указывают на один тренд: фокус конкуренции RWA сместится со «скорости переноса в сеть» на «глубину использования в сети», а фокус конкуренции DeFi сместится со «масштаба TVL» на «качество денежного потока».
6.2 Продуктная и инвестиционная матрица, уже сформированная HTX
С точки зрения бизнеса, развитие RWA и DeFi означает не только новые нарративы активов, но и необходимость расширения продуктовой системы торговых платформ от единого входа для торгов до точек входа для распределения активов, управления доходностью, участия в сети и сегментации рисков. HTX уже сформировал на продуктовом уровне матрицу, охватывающую базовое управление доходами, структурированную доходность, сетевую доходность и обеспеченное финансирование; эти модули в высокой степени соответствуют ключевым потребностям второй фазы RWA/DeFi.
Во-первых, Huobi Earn уже взял на себя роль комплексной точки входа для доходов. В анонсе модернизации продукта Earn платформа HTX реконструировала функцию Earn в пять основных разделов: Overview, Simple Earn, New Listings, Structured Products и On-chain Earn. Эта структура по сути разделяет потребности пользователей в доходах на пять сценариев: общий обзор账户 доходов, базовые инвестиции, участие в новых активах, структурированная доходность и сетевая доходность.
Во-вторых, Simple Earn уже охватывает базовый уровень инвестиций. Согласно официальному разъяснению HTX, Simple Earn включает продукты с гибким и фиксированным сроком, позволяя пользователям выбирать различные сроки в зависимости от потребностей в ликвидности. На фоне устойчивого развития RWA и стейблкоинов такие продукты отвечают потребностям в управлении наличностью в сети и доходности с низкой волатильностью. Они не выпускают RWA напрямую, но с точки зрения пользовательского опыта выполняют функцию «точки входа для доходов стейблкоинов и крупных активов».
В-третьих, Structured Products уже охватывает уровень структурированной доходности. Анонс модернизации HTX Earn указывает, что Structured Products интегрирует Dual Investment и Shark Fin, предлагая пользователям более разнообразные сочетания риска и доходности. Значение таких продуктов заключается в переводе пользователей от единичных доходов от монет к управлению целевыми ценами, сроками, волатильностью и структурированными возвратами. По мере созревания активов DeFi и RWA, продукты структурированной доходности являются ключевым слоем для приема пользователей с разной толерантностью к риску.
В-четвертых, On-chain Earn уже охватывает уровень сетевой доходности. Анонс показывает, что On-chain Earn интегрирует услуги крипто-нативных доходов, такие как ETH 2.0 node staking, предоставляя пользователям каналы роста сетевых активов. Такие продукты соответствуют центральному тренду второй фазы DeFi: пользователи не обязательно нуждаются в прямом взаимодействии со сложными протоколами, но требуют более безопасного, прозрачного и стандартизированного входа для участия в сетевых доходах.
В-пятых, Margin Coin Borrow уже охватывает уровень обеспеченного финансирования и эффективности активов. На странице Margin Coin Borrow платформы HTX показано, что пользователи, прошедшие верификацию личности, могут обменивать цифровые активы, запрашивая кредиты под залог指定анных активов в учетной записи; полученные активы зачисляются в течение короткого времени. Продукт поддерживает сроки Flexible, 7 дней, 30 дней, 45 дней и 90 дней, и допускает множество активов в качестве залога. По своей сути такой продукт помогает пользователям повысить эффективность использования капитала без прямой продажи核心 активов, соответствуя направлению «финансиализации залог» в DeFi и RWA.
Таким образом, бизнес-фокус HTX в треках RWA и DeFi не ограничивается наблюдением за активами или матчмейкингом торгов, а уже посредством Earn, Simple Earn, Structured Products, On-chain Earn и Margin Coin Borrow сформировал достаточно полную точку входа для повышения эффективности активов пользователей.
С точки зрения продуктовой логики, HTX уже охватил четыре ключевых уровня:
Во-первых, уровень управления наличностью: через Simple Earn, продукты гибкого и фиксированного срока, принимает потребность пользователей в доходах от стейблкоинов и крупных активов.
Во-вторых, уровень структуры доходов: через Dual Investment, Shark Fin и другие продукты расширяет управление доходами пользователей от единичных процентных ставок к структурам целевых цен, сроков и волатильности.
В-третьих, уровень сетевой доходности: через On-chain Earn, PoS стейкинг и ETH 2.0 узловой стейкинг снижает барьеры входа пользователей для участия в доходах сетевых протоколов.
В-четвертых, уровень эффективности залога: через Margin Coin Borrow и другие продукты позволяет пользователям повышать эффективность использования капитала, сохраняя основные позиции в активах.
Это также означает, что HTX уже в форм-факторе продуктов охватил самые важные типы потребностей пользователей второй фазы RWA и DeFi: доходность с низкой волатильностью, структурированную доходность, сетевую доходность, обеспеченное финансирование и управление эффективностью активов. Вторая фаза RWA — это «использование», вторая фаза DeFi — это «денежный поток», а продуктовые возможности торговых платформ являются ключевым связующим звеном, преобразующим эти тренды от институциональных нарративов в финансовые продукты, пригодные для повседневного использования обычными пользователями.
Ссылки
- https://a16zcrypto.com/posts/article/tokenized-asset-rwa-market-data-charts/?utm_source=chatgpt.com
- https://research.grayscale.com/reports/guide-to-buying-the-dip-valuing-crypto-with-cash-flows?utm_source=chatgpt.com
- https://www.grayscale.com/the-stack/how-to-value-digital-assets-with-cash-flows?utm_source=chatgpt.com
- https://defillama.com/protocol/aave?utm_source=chatgpt.com
- https://www.occ.gov/news-issuances/bulletins/2026/bulletin-2026-3.html?utm_source=chatgpt.com
- https://www.htx.com/en-us/financial/earn/home
- https://www.htx.com/support/44978464400614?utm_source=chatgpt.com
- https://www.htx.com/support/85020287114222?utm_source=chatgpt.com
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 HTX Research