


Самая свежая обширная статья Сейлора: биткоин — это не деньги, а цифровой капитал, а деньги должны быть построены поверх него
Автор: Майкл Сэйлор
Перевод и адаптация: TechFlow
Вводная заметка TechFlow: Основатель MicroStrategy Сэйлор представил концепцию «стека цифровых активов», в которой биткоин позиционируется как базовый цифровой капитал, а над ним последовательно выстраиваются пять уровней: цифровой кредит, цифровая валюта, цифровой доход и цифровые акции. Ключевой тезис заключается в том, что сам биткоин не требует стейкинга, инфляции или изменения протокола — весь доход генерируется за счёт верхних уровней капитальной структуры. Эта теоретическая рамка обосновывает стратегию MicroStrategy (MSTR) и STRC, а также напрямую отвечает на дискуссии о том, должны ли стейблкоины приносить проценты и должен ли биткоин подражать Ethereum.
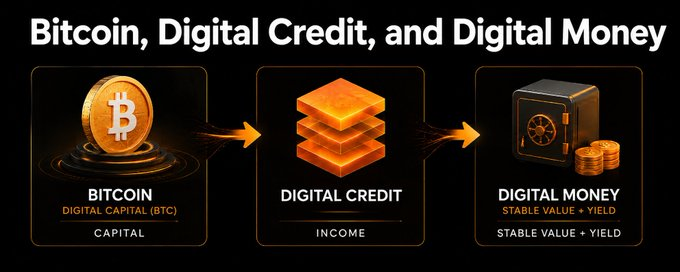
Современный стек цифровых активов
Биткоин — это цифровой капитал.
Это фундамент всей современной цифровой экономики.
Биткоин дефицитен, глобально обращается, обладает высокой ликвидностью, программируемостью, делимостью и прозрачностью; получить его может любой человек, имеющий доступ к интернету. Он не выпускается государством, не контролируется компанией, не имеет арендаторов, эксплуатационных издержек, границ, физического адреса, совета директоров и не может быть обесценен ни одним центральным банком.
Он представляет собой базовый уровень цифровой стоимости.
Но капитал сам по себе — лишь отправная точка.
Следующий этап развития биткоина — это не просто хранение BTC, а построение целого стека цифрового капитала поверх него: цифровой капитал, цифровой кредит, цифровая валюта, цифровой доход и цифровые акции.
Именно так биткоин превращается из отдельного актива в глобальную финансовую архитектуру.
Биткоин остаётся биткоином. Мир строит на нём здания.
Этот стек состоит из пяти уровней
Современный стек цифровых активов включает пять уровней.
Первый уровень — цифровой капитал, то есть BTC: чистый, дефицитный и высокоэнергетический капитальный актив.
Второй уровень — цифровой кредит, инструменты вроде STRC, обеспеченные биткоином и предназначенные для получения дохода и сглаживания волатильности.
Третий уровень — цифровая валюта: стабильный по стоимости и приносящий доход инструмент. Он привязан к доллару США и может существовать в виде токена, фонда, привилегированной ценной бумаги, счёта или иной регулируемой формы, обеспечиваемой комбинацией цифрового кредита и денежных эквивалентов в фиатной валюте.
Четвёртый уровень — цифровой доход: рычажные или структурированные доходные продукты, ориентированные на инвесторов, готовых принять более высокие риски, использовать плечо, терпеть повышенную волатильность или ограниченную ликвидность.
Пятый уровень — цифровые акции, например обыкновенные акции MSTR. Это субординированный («младший») транш, поглощающий волатильность и обеспечивающий всю кредитную структуру; он получает остаточный доход после удовлетворения требований старших кредиторов.
Это не изменение протокола, не стейкинг, не валютная инфляция и не очередной новый токен, выдающий себя за биткоин. Это капитальный рынок, построенный поверх биткоина.
Первый уровень: цифровой капитал — BTC
Самый нижний уровень стека — это BTC.
BTC — это цифровой аналог золота, знаковых объектов недвижимости и суверенных резервных активов, но с более высокой ликвидностью, делимостью, дефицитностью и возможностями глобального расчёта. Это самый энергонасыщенный актив в системе.
Высокая энергия порождает волатильность. Биткоин может демонстрировать резкие колебания именно потому, что он является чистым цифровым капиталом: дефицитным, ликвидным, глобальным и торговаться на нём можно круглосуточно. Такая волатильность — не недостаток, а исходный материал для построения цифрового капитального рынка.
Однако не каждый инвестор может напрямую владеть BTC. Офисы семейных состояний стремятся к росту капитала, компании — к резервам казначейства, банки — к залоговому обеспечению, страховые компании — к доходу, пенсионеры — к процентам, платформы оплаты — к стабильному расчёту, криптобиржи — к реальному долларовому активу, способному выплачивать проценты пользователям, а сберегатели в странах с развивающейся экономикой хотят доллара, ликвидности и дохода.
Актив с волатильностью 40 % идеален для одних инвесторов и совершенно непригоден для других.
Решение — не изменять биткоин, а создавать поверх него финансовые продукты, соответствующие потребностям каждой категории инвесторов.
Второй уровень: цифровой кредит — доход, обеспеченный биткоином
Цифровой кредит преобразует высоковолатильный цифровой капитал в низковолатильный доход.
Примером служит STRC — высокодоходный, краткосрочный инструмент с высоким качеством, эмитируемый компанией, обеспеченной биткоином. BTC обеспечивает долгосрочную капитальную основу, цифровые акции поглощают остаточную волатильность, а цифровой кредит располагается над акциями и выплачивает доход инвесторам, желающим получать доход, но не готовым напрямую нести волатильность BTC.
Ключевой момент не в том, что цифровой кредит всегда имеет фиксированный показатель волатильности. Этого не происходит.
Кредитные инструменты проявляют низкую волатильность в нормальных условиях рынка и возрастающую — в периоды стресса. Спрэды расширяются, меняется ликвидность, колеблются процентные ставки, меняется репутация эмитента, эволюционирует структура рынка.
Более точная формулировка: цифровой кредит спроектирован специально для подавления волатильности цифрового капитала.
Достигается это за счёт капитальной структуры, приоритетности прав, доходности, механизма номинальной стоимости, поддержки ликвидности и наличия субординированного акционерного буфера. Цель — преобразовать первичную энергию высоковолатильного цифрового капитала BTC в более стабильный и подходящий для кредитных инвесторов поток дохода.
Финансовым профессионалам эта логика давно знакома. Ипотечный кредит — не дом, муниципальные облигации — не город, корпоративные облигации — не обыкновенные акции, привилегированные ценные бумаги — не лежащие ниже них акции. Актив может быть сильно волатильным, тогда как кредитный слой может быть значительно менее волатильным.
Цель цифрового кредита — не устранить риск, а разумно его распределить. Акционеры принимают остаточную волатильность и потенциальный рост стоимости, кредиторы получают доход и преимущественное право требования, держатели цифровой валюты — ещё больший уровень стабильности и ликвидности. Каждый инвестор выбирает уровень риска, соответствующий его допустимому профилю.
Сам биткоин не обязан приносить доход. Не требуется стейкинг, инфляция, изменение протокола или превращение в Ethereum. Доход создаётся капитальной структурой поверх биткоина, без ущерба для самого биткоина.
Это различие принципиально важно.
Третий уровень: цифровая валюта — стабильная по стоимости валюта, построенная на цифровом кредите
Следующий уровень — цифровая валюта.
Это инструмент со стабильной стоимостью, ежедневно отзываемый и удобный в использовании как деньги, при этом приносящий значительный доход. В зависимости от юрисдикции, канала дистрибуции и типа инвестора он может быть реализован в виде токена, фонда, привилегированной ценной бумаги, счёта или иной регулируемой формы.
Концепция проста: объединение цифрового кредита и денежных эквивалентов в фиатной валюте. Цифровой кредит выступает «двигателем дохода», денежные эквиваленты обеспечивают ликвидность и стабильность, а сама структура управляет продолжительностью срока, отзывом, кредитным риском, резервами и рыночными рисками. Держатели получают стабильный по стоимости и приносящий доход актив.
Например, продукт может содержать цифровой кредит, обеспеченный биткоином и приносящий доход около 10–12 % годовых, дополненный казначейскими векселями, фондами денежного рынка, операциями РЕПО или банковскими резервами. После вычета резервов ликвидности, комиссий и буферов риска целевой доход такого инструмента цифровой валюты может составлять 6–8 %.
Вот в чём прорыв. Цифровой капитал становится цифровым кредитом, цифровой кредит вместе с фиатной ликвидностью превращается в цифровую валюту.
Таким образом, инструмент стабильной стоимости, обеспеченный биткоином, может приносить доход. Это не магия, а структурированные финансы.
BTC — капитальный актив, цифровые акции — это «первый убыток» и потенциал роста, цифровой кредит — источник дохода, цифровая валюта — уровень стабильной стоимости и ликвидности. Весь стек преобразует первичную волатильность биткоина в полезные финансовые продукты, не затрагивая сам биткоин.
Стабильная стоимость ≠ отсутствие риска
Это различие крайне важно.
Цифровую валюту нельзя называть безрисковой и продавать как безусловно гарантированный инструмент. Её следует описывать как продукт, спроектированный для поддержания стабильной стоимости посредством резервов, ликвидности, кредитной структуры, прозрачности и управления рисками.
Хорошо спроектированный продукт цифровой валюты должен оцениваться теми же вопросами, которые финансовые профессионалы задают любому фонду денежного рынка, стейблкоину или краткосрочному кредитному инструменту: какие активы лежат в основе? Каков объём кредитного риска? Каковы резервы ликвидности? Какова продолжительность срока? Каков механизм отзыва? Каков приоритет прав? Какое обеспечение используется? Насколько высока прозрачность? Кто несёт первый убыток? Каковы показатели в стресс-сценариях?
Такой подход к оценке здоров и необходим.
Цифровая валюта не устраняет риски, а упаковывает их, раскрывает, управляет ими и определяет их цену, формируя продукт, полезный для вкладчиков, компаний, платформ оплаты, бирж и институтов.
Зачем цифровой валюте привязка к фиатной валюте
Многие сторонники биткоина задаются вопросом: почему цифровая валюта должна привязываться к доллару или другой фиатной валюте?
Потому что долги в этом мире всё ещё номинированы в фиатной валюте.
Зарплаты рассчитываются в долларах, евро, иенах, песо и местных валютах; счета выставляются в фиатной валюте; налоги уплачиваются в фиатной валюте; ипотека и кредитные карты также номинированы в фиатной валюте; бухгалтерский учёт предприятий ведётся в фиатной валюте. Банковская система, страховые контракты, системы начисления зарплат и финансовая отчётность — всё это работает в фиатной валюте.
Большинство людей не хотят, чтобы баланс их текущего счёта колебался на 5 % в день. Им нужна стабильная единица учёта.
Именно поэтому стейблкоины нашли своё применение. Миру нужен цифровой доллар, поскольку доллар остаётся доминирующей мировой единицей учёта в коммерции.
Однако существующие модели стейблкоинов неполны. Они обеспечивают цифровую ликвидность, однако держатели обычно не получают всей экономической выгоды от дохода резервов. Банковские депозиты удобны, но часто не приносят дохода. Фонды денежного рынка дают доход, но лишены врождённой круглосуточной цифровой переводимости. Активы со стейкингом приносят доход, но требуют от пользователей принятия волатильности криптовалютных цен и рисков протокола.
Цифровая валюта может объединить лучшие свойства всех этих инструментов: стабильную стоимость, цифровую переводимость, ежедневную ликвидность, прозрачные резервы, значительный доход и капитальную структуру, обеспеченную биткоином.
Привязка к фиатной валюте решает проблему единицы учёта, а биткоин — проблему сохранения капитала. Доллар — это эталон, биткоин — источник энергии.
Идеальный опыт использования валюты
Хорошая валюта должна выполнять три функции: средство обмена, средство сбережения стоимости и единица учёта.
BTC — наиболее сильное средство долгосрочного сбережения стоимости, но в большинстве стран мира он пока не является единицей учёта. Именно эту «мостовую» функцию и выполняет цифровая валюта.
Цифровой инструмент, привязанный к доллару, обеспеченный биткоином и приносящий доход, благодаря своей стабильности и переводимости может служить средством обмена; благодаря выплате дохода вместо простого бездействия — средством сбережения стоимости для тех, кто ведёт учёт в фиатной валюте; благодаря номинации в валюте, используемой людьми для расчётов зарплат, счетов, налогов и долгов, — единицей учёта.
Это не отрицание биткоина, а мост от мира фиатных валют в мир биткоина.
Подлинный «killer use case» биткоина
Подлинный «killer use case» биткоина — это не только платежи.
Настоящий «killer use case» — это воссоздание глобальных валютных, кредитных и капитальных рынков поверх цифрового капитала.
Биткоин — это более совершенный актив, однако мир не состоит из одного типа инвесторов. Одним нужен чистый BTC, другим — доход, третьим — стабильная стоимость, четвёртым — залоговое обеспечение, пятым — рычаг, шестым — средства оплаты, седьмым — рост акционерного капитала, восьмым — резервы казначейства, девятым — долларовый баланс, который можно мгновенно переводить и который приносит доход.
Стек цифровых активов позволяет биткоину обслуживать всех этих участников. BTC обслуживает распорядителей капитала, цифровой кредит — инвесторов, ориентированных на доход, цифровая валюта — вкладчиков и пользователей платформ оплаты, цифровой доход — инвесторов, ориентированных на доходность, цифровые акции — инвесторов, ориентированных на рост. Все уровни опираются на один и тот же фундамент — биткоин.
Именно так биткоин расширяется из триллионного актива до глобальной финансовой системы.
Биткоину не нужно завтра же полностью заменить все фиатные валюты. Он может обеспечивать уже существующие в мире инструменты: доллар, кредит, счёта, фонды, ценные бумаги, платёжные активы и казначейские продукты. Вот этот мост.
Почему это убедительно для финансовых профессионалов
Для финансовых профессионалов эта концепция должна показаться знакомой.
Инновация заключается не в исчезновении рисков, а в том, что биткоин становится базовым обеспечением и капитальным активом современной многоуровневой финансовой системы.
Традиционные финансы уже давно используют многоуровневое распределение рисков: обыкновенные акции, привилегированные акции, облигации старшего уровня, обеспеченные кредиты, инструменты денежного рынка, рычажные фонды, структурированные продукты, банковские депозиты и платёжные балансы. Стек цифровых активов применяет ту же логику к биткоину.
Ключевые параметры стандартны: приоритетность прав, коэффициент обеспечения, ликвидность, продолжительность срока, доходность, кредитный спрэд, право отзыва, глубина рынка, раскрытие информации, регуляторное, бухгалтерское и налоговое оформление, контрагентский риск.
Биткоин предлагает более совершенный базовый актив, а капитальный рынок преобразует его в продукты, соответствующие различным профилям риска.
Это не антифинансы — это лучшие финансы.
Почему это убедительно для инвесторов в биткоин
Для инвесторов в биткоин главный принцип прост: биткоин остаётся биткоином.
Не требуется изменение протокола, доходность на базовом уровне, стейкинг, инфляция или изменение предельного предложения в 21 миллион BTC; никто не вынужден отказываться от самостоятельного хранения.
Те, кто хочет чистый BTC, могут владеть чистым BTC; те, кто хочет запускать ноды, могут запускать ноды; те, кто хочет самостоятельного хранения, могут осуществлять самостоятельное хранение.
Стек цифровых активов не ослабляет фундаментальные принципы биткоина, а лишь расширяет его охват. Это дисциплинированное расширение. Базовый уровень должен оставаться священным, а большинство инноваций должно происходить над ним: хранение, приложения, ценные бумаги, кредитные инструменты, платёжные системы, кошельки, биржи, фонды, капитальные рынки.
Таким образом биткоин может обслуживать миллиарды людей, не заставляя всех следовать узкому пути внедрения. Он может быть личной валютой с самостоятельным хранением, цифровым капиталом компании, залоговым обеспечением банка, резервом государства, семейным достоянием, инфраструктурой рынка и надеждой для любого человека, столкнувшегося с экономическими трудностями.
Мир строит на биткоине здания, потому что биткоин этого достоин.
Почему это убедительно для инвесторов в MSTR
Для инвесторов в MSTR стек цифровых активов объясняет роль цифровых акций.
Цифровые акции — это субординированный транш. Они поглощают волатильность, поддерживают кредитную структуру, получают прирост стоимости BTC и забирают остаточный доход после удовлетворения требований старших обязательств, обеспечивая капитальную структуру, необходимую для существования цифрового кредита и цифровой валюты.
Акции MSTR не равны BTC, не равны STRC и не равны цифровой валюте. Каждая из этих ролей уникальна.
BTC — цифровой капитал, ценные бумаги типа STRC — цифровой кредит, цифровая валюта — стабильная по стоимости и приносящая доход валюта, цифровой доход — усиленный доход, обыкновенные акции типа MSTR — цифровые акции.
Акции более волатильны, поскольку они представляют остаточное требование; кредит менее волатилен, поскольку он имеет приоритет; валюта спроектирована ещё более стабильно, поскольку она объединяет кредит и резервы ликвидности. Именно такова логика капитального стека.
Цифровые акции делают возможными верхние уровни, поскольку кто-то должен нести остаточный риск и получать остаточный доход.
Почему это убедительно для криптоинноваторов
Для криптоинноваторов цифровая валюта — это крупная возможность.
Стейблкоины доказали, что миру нужна цифровая фиатная валюта. DeFi доказал, что пользователи хотят дохода. Биржи доказали, что глобальные рынки хотят круглосуточной ликвидности. Кошельки доказали, что стоимость может перемещаться со скоростью интернета. Биткоин доказал, что цифровой дефицит может быть безопасным, децентрализованным и глобальным.
Следующий шаг — объединить эти прорывы в лучшие продукты.
Инструмент в долларах США, обеспеченный биткоином, приносящий доход и стабильный по стоимости, может стать родным активом для кошельков, бирж, платформ оплаты, финтех-приложений, протоколов DeFi, казначейских платформ и глобальной коммерции.
Он сможет конкурировать со стейблкоинами, почти не выплачивающими проценты пользователям, с банковскими депозитами, присваивающими спрэд себе, с фондами денежного рынка, имеющими доход, но не обладающими врождённой цифровой переводимостью, и с активами со стейкингом, требующими от пользователей принятия волатильности токенов ради получения дохода.
Это конструктивная конкуренция. Криптоиндустрии не нужны новые спекулятивные инструменты ради самой спекуляции. Ей нужны полезные, долговечные, прозрачные, приносящие доход и решающие реальные проблемы реальных пользователей финансовые продукты. Цифровая валюта — один из них.
Цифровой доход: не деньги, но полезен
Над цифровой валютой находится цифровой доход.
Цифровой доход — это не деньги, а инвестиционный продукт.
Он может быть построен с использованием рычажного цифрового кредита, рычажной цифровой валюты, структурированных фондов, частных инструментов или иных решений и предназначен для инвесторов, стремящихся к более высокой доходности и готовых принять более высокие риски, использовать плечо, терпеть повышенную волатильность или ограниченную ликвидность.
Рычажная стратегия цифровой валюты может обеспечить целевой доход, значительно превышающий доход нерычажного продукта. Однако это не текущий счёт, не стейблкоин и не сберегательный продукт для широких масс. Это цифровой доход.
Это различие крайне важно. Цифровая валюта используется для стабильности, ликвидности, оплаты, сбережений и оборотных средств. Цифровой доход предназначен для опытных инвесторов, стремящихся к увеличению доходности. Цифровые акции — для инвесторов, ориентированных на остаточный рост стоимости. Сила стека заключается в чёткой дифференциации функций каждого продукта.
Три прорыва
Ключевая инновация — это три ступени преобразования.
Цифровой капитал: высоковолатильный, высокоэнергетический BTC.
Цифровой кредит: доход, обеспеченный биткоином, спроектированный с помощью приоритетности прав, структуры, доходности и поддержки акционерного капитала для подавления значительной части волатильности BTC.
Цифровая валюта: сочетание цифрового кредита с денежными эквивалентами в фиатной валюте и резервами ликвидности, создающее стабильный по стоимости и приносящий доход инструмент.
Вот в чём прорыв. Биткоин предоставил нам самый сильный в мире цифровой капитальный актив, а капитальный рынок преобразовал этот актив в кредит, а кредит в сочетании с резервами ликвидности превратил этот доход в валюту.
Миру не нужно, чтобы все завтра начали назначать цену кофе в сатоши. Сегодня миру нужна лучшая валюта: перемещающаяся со скоростью интернета, стабильная в единице учёта пользователя, приносящая значительный доход и в конечном счёте поддерживаемая самым сильным цифровым капитальным активом в истории.
Это и есть цифровая валюта.
Почему это хорошо для BTC
Цифровая валюта повышает полезность BTC.
Каждый доллар цифровой валюты, построенной на кредите, обеспечиваемом биткоином, создаёт дополнительный спрос на капитальную структуру, обеспеченную биткоином, и формирует новые причины владения BTC, финансирования BTC, хранения BTC, аудита BTC, страхования BTC и создания сервисов вокруг BTC.
Она также предоставляет экспозицию на биткоин инвесторам, которые не могут вынести первичную волатильность биткоина. Пенсионеры, возможно, не захотят волатильности чистого BTC, компании — тоже, банки — тоже, платформы оплаты — тоже. Но они могут захотеть стабильный долларовый актив с доходностью 6–8 %, обеспеченный цифровым кредитом, подкреплённым биткоином.
Это привлекает новый капитал в экосистему биткоина. Больше капитала означает больше внедрения, больше внедрения — больше ликвидности, больше ликвидности — выше устойчивость, а более высокая устойчивость означает более сильный биткоин.
Почему это хорошо для криптоиндустрии
Криптоиндустрии нужен лучший валютный фундамент.
Многие крипто-пользователи хотят доллар, многие крипто-инвесторы хотят доход, многие крипто-разработчики хотят программируемых активов, многие крипто-платформы хотят ликвидного обеспечения, многие крипто-приложения нуждаются в стабильной единице учёта.
Цифровая валюта, построенная на кредите, обеспечиваемом биткоином, даёт индустрии лучший базовый продукт: цифровой доллар стабильной стоимости и с доходом, управляемый биткоином.
Он может существовать на биржах, в кошельках, в фондах, на счетах, в платёжных сетях и, в конечном счёте, в любом месте, где движется цифровая стоимость. Он не требует от пользователя выбора между стейблкоинами без дохода и волатильными токенами со стейкингом, а предлагает третью альтернативу: цифровую валюту стабильной стоимости и с доходом, построенную на капитальной структуре, обеспеченной биткоином. Это хорошо для криптоиндустрии.
Почему это хорошо для инвесторов
Инвесторов не следует загонять в один-единственный уровень риска.
Стек цифровых активов даёт каждому инвестору выбор. Желаете цифровой капитал — берите BTC; желаете цифровой кредит — берите инструменты типа STRC; желаете цифровую валюту — берите инструмент стабильной стоимости и с доходом; желаете цифровой доход — берите рычажные или структурированные продукты; желаете цифровые акции — берите обыкновенные акции типа MSTR.
Это полноценное меню. Вкладчики могут выбрать цифровую валюту, инвесторы, ориентированные на доход, — цифровой кредит, инвесторы, ориентированные на рост, — цифровые акции, долгосрочные сторонники — BTC, опытные инвесторы — цифровой доход. Один и тот же фундамент — биткоин — поддерживает всех. Именно так биткоин становится доступным для каждого профиля риска.
Почему это хорошо для мира
Миру нужна лучшая валюта.
Миллиарды людей хотят доллар, потому что он ликвиден, знаком и широко принят. Но они также хотят дохода, прозрачности, ликвидности и защиты от обесценивания.
Сегодня многим приходится выбирать между нестабильной местной валютой, банковскими депозитами с низким доходом, стейблкоинами без дохода, волатильными криптоактивами или финансовыми продуктами, до которых им трудно добраться.
Цифровая валюта может улучшить ситуацию. Она может обеспечить стабильную стоимость, цифровую ликвидность, ежедневный отзыв и значительный доход. Она может помочь вкладчикам, компаниям, платформам оплаты, странам с развивающейся экономикой, биржам, институтам и всем, кто хочет лучшую валюту, но не готов терпеть первичную волатильность BTC.
Физический мир построил экономику на золоте, недвижимости, банках, депозитах, кредите, акциях, фондах и платёжных сетях. Цифровой мир будет построен на BTC, цифровом кредите, цифровой валюте, цифровом доходе и цифровых акциях.
Биткоин — цифровой капитал. Цифровой кредит превращает его в доход. Цифровая валюта превращает его в повседневную полезность. Цифровой доход усиливает его. Цифровые акции обеспечивают его финансирование.
Базовый уровень остаётся священным, капитальный стек остаётся открытым.
Это и есть современный стек цифровых активов. Именно так биткоин становится фундаментом лучшей финансовой системы.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @saylor














