Исследовательский институт кошелька Bitget | Обзор токенизированного рынка акций: за сделками на сумму 5,5 млрд долларов США
Автор: Исследовательский институт Bitget Wallet
Полный отчёт на английском языке в формате PDF доступен по ссылке: https://cdn.bitkeep.vip/operation/RWA_tokenized_stocks_report.pdf
Вступление
На каком этапе находится токенизация акций? В конечном счёте, ответ зависит от данных, а не от повествования.
Ondo Global Markets — крупнейшая в мире платформа токенизированных акций и первая платформа, чей TVL превысил 1 млрд долларов США. По состоянию на май 2026 года объём обработанных платформой операций составил 5,5 млрд долларов США, охватив 2,8 млн транзакций и более 180 тыс. уникальных кошельков. Только по этим цифрам можно сделать базовый вывод: токенизация акций уже вышла за рамки «демонстрации концепции» и представляет собой реально функционирующий рынок.
Но как именно устроен этот рынок? Кто им пользуется? Каким образом? И каковы его отношения с традиционной фондовым рынком? На основе цепочечных данных Ondo Global Markets исследовательский институт Bitget Wallet пытается составить относительно полное представление об этом рынке.
О данных: Данные для настоящего отчёта взяты из аналитической панели Ondo Global Markets на платформе Dune. Анализ охватывает блокчейны Ethereum и BNB Chain. Дата последнего обновления данных — 12 мая 2026 года. Активность на Solana и HyperEVM не включена в статистику, поскольку на момент анализа Dune ещё не предоставила декодерные таблицы для этих сетей.
Ключевые выводы
- Цепочка работает 24/7, но пользователи всё ещё следуют расписанию Уолл-стрит. Около 99 % объёма торгов приходится на понедельник–пятницу, причём более половины операций происходит в американское торговое время. На выходные приходится лишь 0,55 % объёма торгов. Таким образом, токенизированные акции пока скорее представляют собой «отсроченный канал доступа к американскому рынку», а не независимый рынок, работающий круглосуточно.
- Розничные инвесторы действительно участвуют, однако ценовое влияние остаётся в руках крупных игроков. Заказы на сумму до 500 долларов США обеспечивают почти 64 % количества сделок, но лишь 5 % объёма торгов. С другой стороны, заказы свыше 50 000 долларов США составляют лишь 0,5 % всех сделок, но обеспечивают 35,3 % объёма торгов. Популярность рынка обеспечивается розничными инвесторами, а глубина — крупными капиталами. Такая структура ничем не отличается от традиционных финансовых рынков.
- Искусственный интеллект — первый тематический сектор, который действительно получает ценовую оценку в блокчейне. Токенизированные акции компаний, связанных с ИИ, составляют около 35–40 % недавнего объёма торгов. NVDAon безусловно является лидером по ликвидности, однако ещё более интересным является чистый приток средств в такие активы цепочки поставок и инфраструктуры, как Micron, Qualcomm и Snowflake — он даже превышает приток в акции NVIDIA. Пользователи не делают ставку на одного лидера ИИ, а распределяют капитал по всей цепочке создания стоимости ИИ.
- Помимо технологических акций растёт спрос на подключение ETF и сырьевых товаров. Обыкновенные акции по-прежнему доминируют (72,5 % объёма торгов), однако охват пользователей серебряных и золотых ETF практически не уступает охвату технологических акций. SLVon — актив с наибольшим числом кошельков на BNB Chain (почти 20 тыс.), что говорит о том, что многие пользователи ищут не высокую доходность, а экспозицию в твёрдые активы — такие активы могут быть недоступны или слишком дорогими в местных брокерских системах.
- Ethereum и BNB Chain — два принципиально разных рынка. BNB Chain обеспечивает 75,6 % объёма торгов и примерно 168 тыс. кошельков — это главная арена популярности и объёма операций. Средняя сумма одной сделки и средний объём торгов на пользователя в сети Ethereum превышают аналогичные показатели в BNB Chain более чем в 2,5 раза — здесь действуют преимущественно клиенты с высоким уровнем благосостояния, которые используют сеть как «слой хранения позиций». Поведение одной и той же токенизированной акции может кардинально различаться на двух этих сетях.
Цепочечный рынок американских акций объёмом 5,5 млрд долларов США
Первым практическим применением RWA стали инфраструктурные решения для институтов: токенизация государственных облигаций, денежных фондов, управления залоговым обеспечением и оптимизация клиринга и расчётов. Токенизация акций отличается тем, что ориентирована на конечных пользователей (C-сегмент): акции и ETF — наиболее знакомые финансовые активы для глобальных пользователей, тесно связанные с рыночными котировками, новостями и социальными дискуссиями.
Согласно данным RWA.xyz, рыночная капитализация токенизированных акций в блокчейне превысила 1,4 млрд долларов США, ежемесячный объём переводов приближается к 3 млрд долларов США, количество активных адресов составляет почти 100 тыс., а число держателей превышает 250 тыс. В масштабах традиционного фондового рынка эти цифры, конечно, невелики; однако в блокчейне они уже достаточны для проведения детального анализа поведения пользователей.
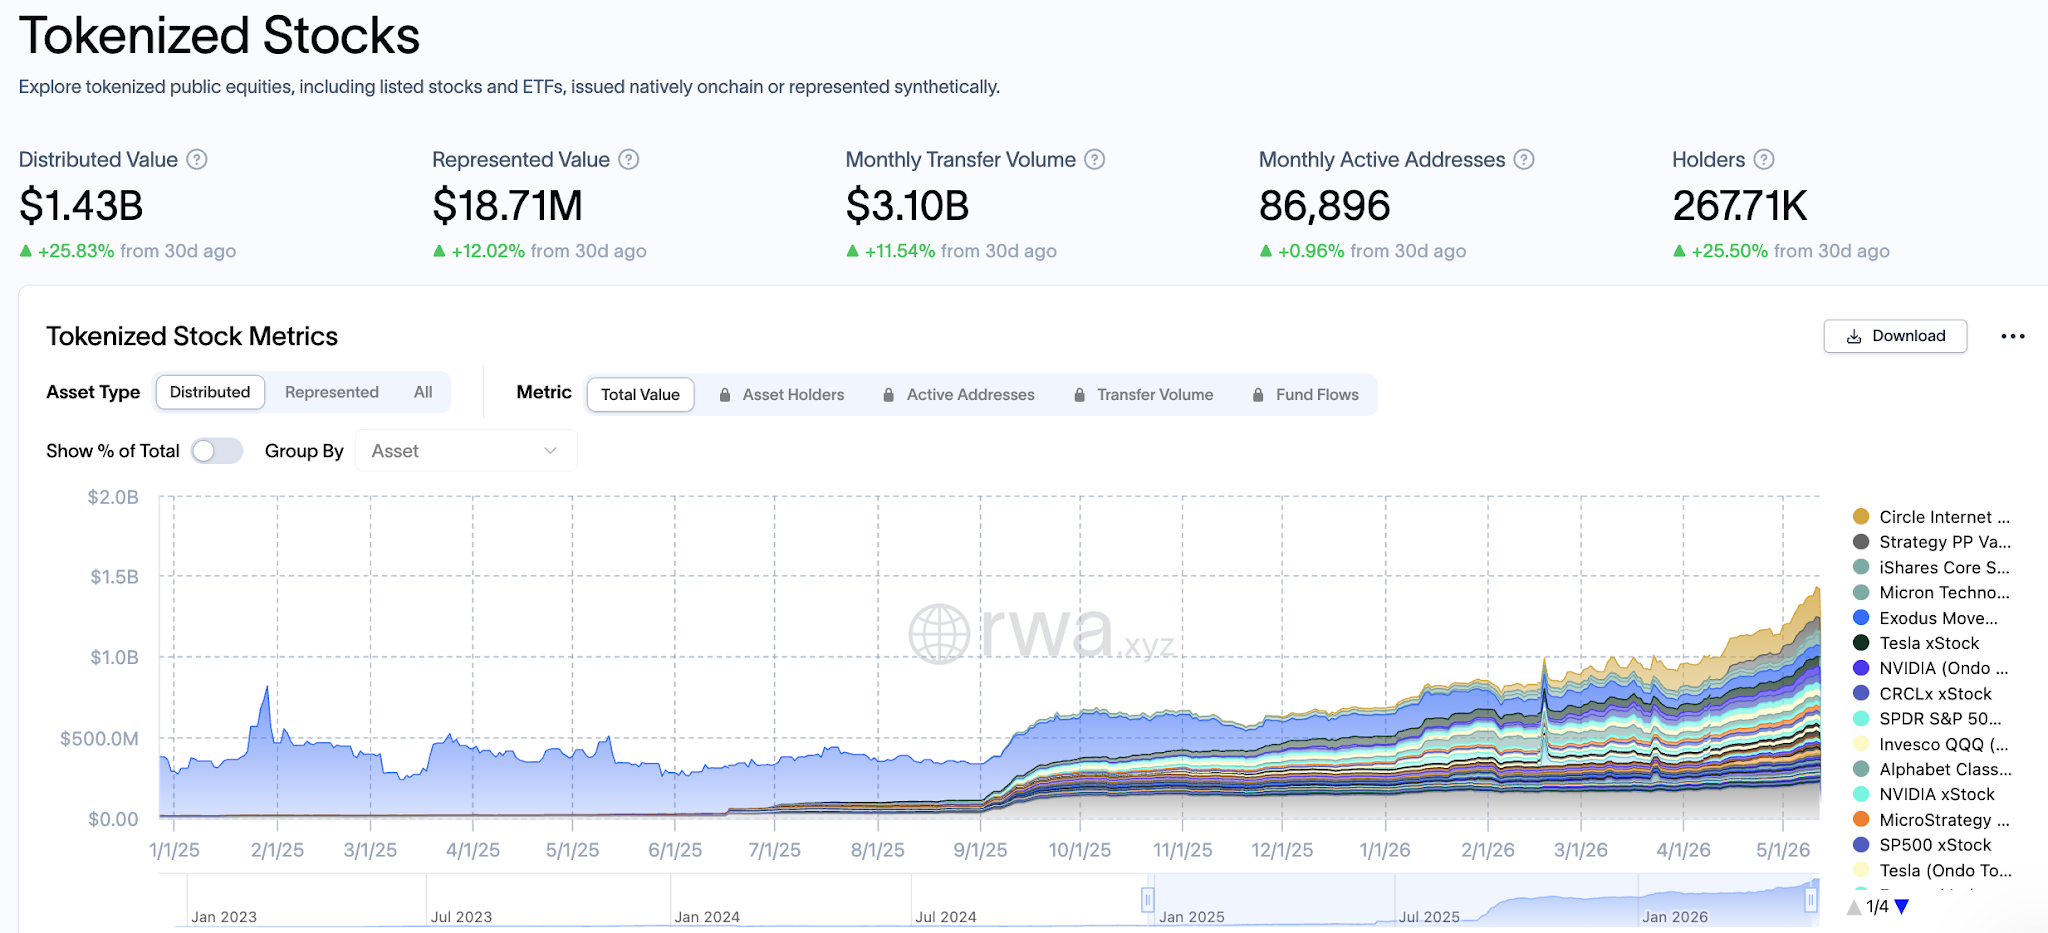
Источник изображения: https://app.rwa.xyz/stocks
Ondo Global Markets — идеальный образец данных для наблюдения за этой тенденцией. Платформа запущена в июле 2025 года в сети Ethereum, затем расширена на BNB Chain. Она предлагает токенизированные экспозиции на реальные американские акции и ETF (поддерживаемые зарегистрированными в США брокерами), поддерживает беспозволительные торги 24/7 и мгновенное чеканку и погашение через смарт-контракты в режиме 24/5.
Приведённые ниже данные охватывают всю активность на Ethereum и BNB Chain по состоянию на 12 мая 2026 года:
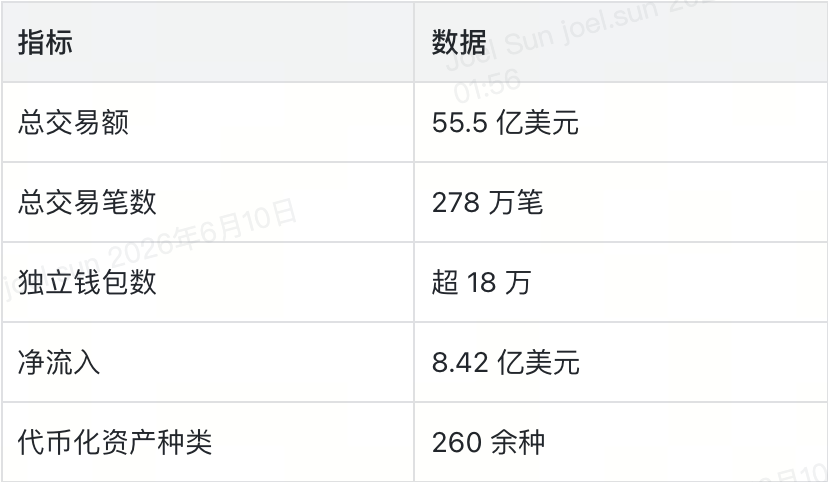
Источник данных:Ondo Global Markets — Trading Analytics, Dune
Общая активность демонстрирует выраженные колебания, но восходящий тренд. В марте 2026 года объём торгов за месяц достиг исторического максимума в 1,38 млрд долларов США; за первые 12 дней мая объём составил 430 млн долларов США. Одновременно TVL платформы превысил 1 млрд долларов США.
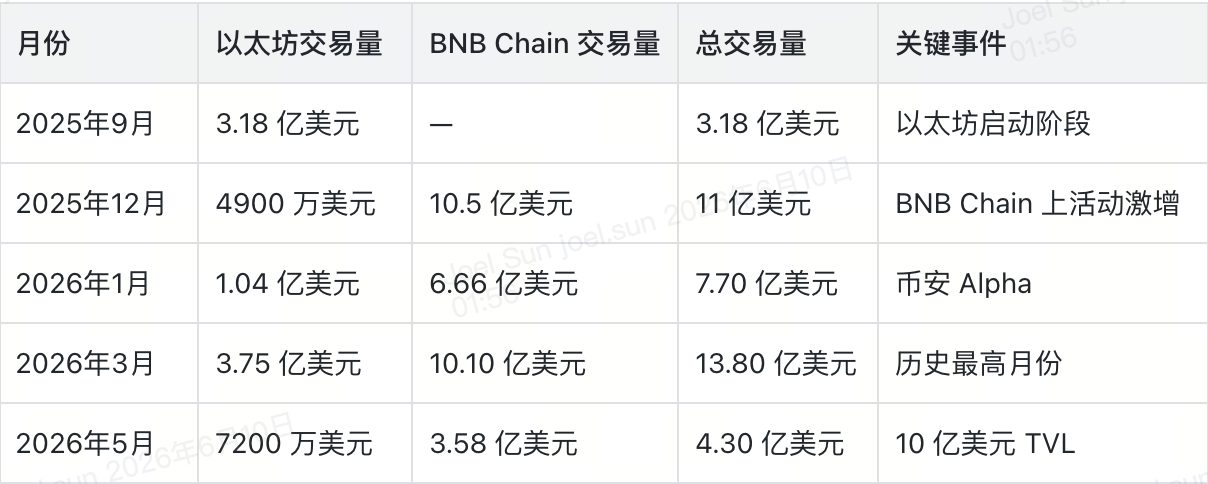
Источник данных:Ondo Global Markets — Trading Analytics, Dune
Блокчейн работает 24 часа в сутки, но торги всё ещё следуют за Уолл-стрит
Одна из самых привлекательных особенностей токенизированных акций — возможность преодолеть ограничения по времени торговли. Когда традиционные биржи закрываются, в блокчейне можно продолжать чеканку, погашение и переводы.
Теоретически это верно, но на практике — нет.
Распределение торгов по времени очевидно: около 52 % объёма приходится на американское торговое время и послечасовую сессию, пред- и послеторговое время в совокупности составляют около 28 %, а азиатское и европейское торговое время — около 20 %. Выходные почти не значимы: их доля в объёме торгов составляет 0,55 %, а в количестве сделок — 0,39 %.
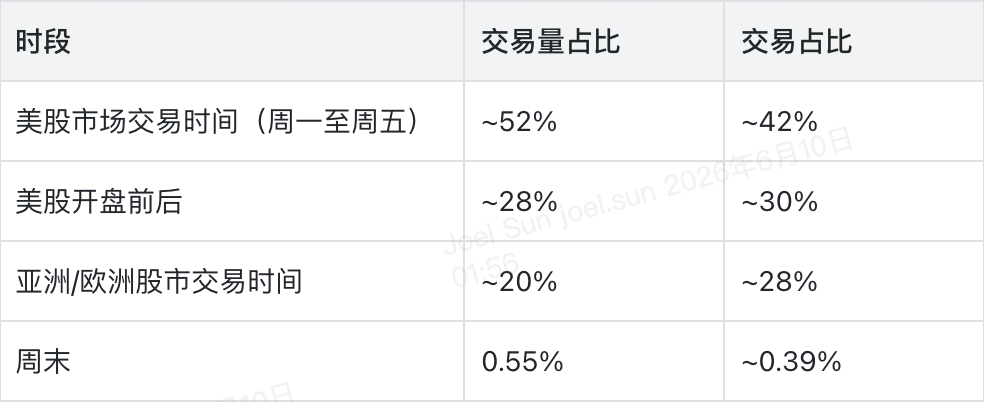
Источник данных:Ondo Global Markets — Trading Analytics, Dune
Более детальный анализ показывает, что пик активности приходится на период с 10:00 до 12:00 по восточному времени США с понедельника по пятницу — объём торгов в этот интервал в 4–5 раз превышает объём вне торговых часов. Это указывает на то, что пользователи действительно могут торговать в любое время, но предпочитают этого не делать. Их поведение по-прежнему определяется ликвидностью, новостями, формированием цен и рыночными настроениями американского рынка.
На данном этапе реальная роль токенизированных акций — «уровень отсроченного доступа к американскому рынку для глобальных пользователей». Для тех, кто не охвачен традиционными брокерскими системами, такой уровень доступа сам по себе имеет ценность. Однако переход от «отсроченного доступа» к «независимому рынку» требует трёх условий: более высокой ликвидности вне торговых часов, надёжного формирования цен вне американского торгового времени и активного участия пользователей вне торговых часов американского рынка.
Розничные инвесторы входят на рынок, но ценовое влияние остаётся у «китов»
Принимают ли участие в токенизированных акциях реальные розничные инвесторы? Да. Являются ли они основными драйверами объёма торгов? Совершенно нет. Такая структура не удивительна — большинство финансовых рынков устроены именно так. Однако детальный анализ данных помогает понять текущую фазу развития этого рынка.
Начнём с мелких сделок. Заказы на сумму менее 100 долларов США составляют 30 % от общего числа сделок, а заказы от 100 до 500 долларов США — 33,9 %. В совокупности заказы на сумму менее 500 долларов США обеспечивают почти 64 % сделок, но лишь 5 % объёма торгов.
Что касается крупных сделок: заказы свыше 50 000 долларов США составляют лишь 0,5 % от общего числа сделок, но обеспечивают 35,3 % объёма торгов; заказы от 10 000 до 50 000 долларов США добавляют ещё 20,5 %. То есть менее 1 % сделок обеспечивает более трети всего объёма торгов.
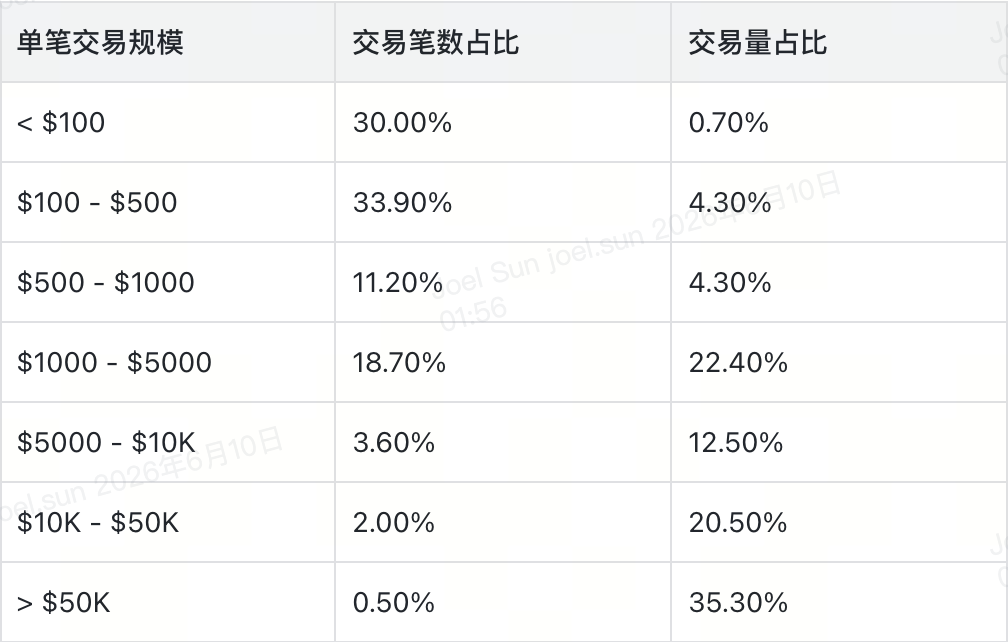
Источник данных:Ondo Global Markets — Trading Analytics, Dune
Если рассмотреть конкретные активы, дифференциация становится ещё более выраженной. Токенизированный серебряный ETF (SLVon) — актив с наибольшим числом кошельков на BNB Chain: 19 531 пользователь и объём торгов 236 млн долларов США. Аналогично обстоит дело с GLDon и INTCon: количество пользователей быстро растёт, но средняя сумма на пользователя остаётся низкой. Напротив, CRCLon и COINon имеют значительно более высокие средние объёмы торгов на пользователя — меньше пользователей, но больше капитала, что характерно для «китовых» активов.
Оба типа активов сосуществуют параллельно, формируя двухуровневую структуру: токенизированные акции одновременно позволяют тем, кто ранее не мог покупать американские акции, получить к ним доступ, и привлекают тех, кто уже располагает капиталом и просто меняет место торговли.
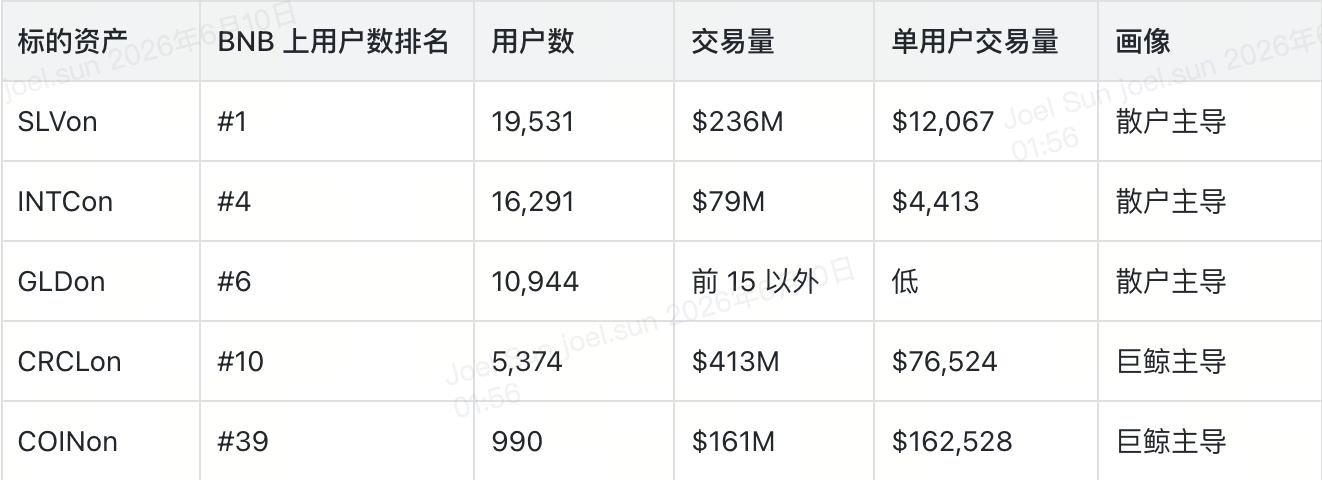
Источник данных:Ondo Global Markets — Trading Analytics, Dune
Ondo Global Markets напрямую использует ликвидность NASDAQ и NYSE в режиме 24/5, сохраняя глубину и минимальный проскальзывание при различных объёмах торгов — чего не могут достичь традиционные DEX. Однако дальнейшее повышение качества рынка зависит от возможности дальнейшего наращивания ликвидности. «Распространение среди розничных инвесторов» и «ликвидность институционального уровня» — это две ноги, и без одной из них рынок не сможет устоять.
Акции ИИ лидируют, золото и серебро постепенно набирают обороты
Сектор ИИ: обеспечивает почти 40 % объёма торгов
Какова главная тема американского фондового рынка в 2025–2026 годах? ИИ. Эта тема теперь напрямую отражается в блокчейне.
На Ondo Global Markets акции компаний, связанных с ИИ, составляют около 35–40 % объёма торгов — это единственный на сегодняшний день чёткий, количественно измеримый и устойчивый тематический сектор на всём рынке токенизированных акций.
NVDAon — лидер по ликвидности в секторе ИИ: объём торгов 592 млн долларов США, чистый приток 6,7 %. Однако более сильные сигналы построения позиций проявляются вне NVIDIA — в таких сегментах, как память, чипсетная инфраструктура и корпоративное программное обеспечение, чистый приток средств ещё более динамичен:
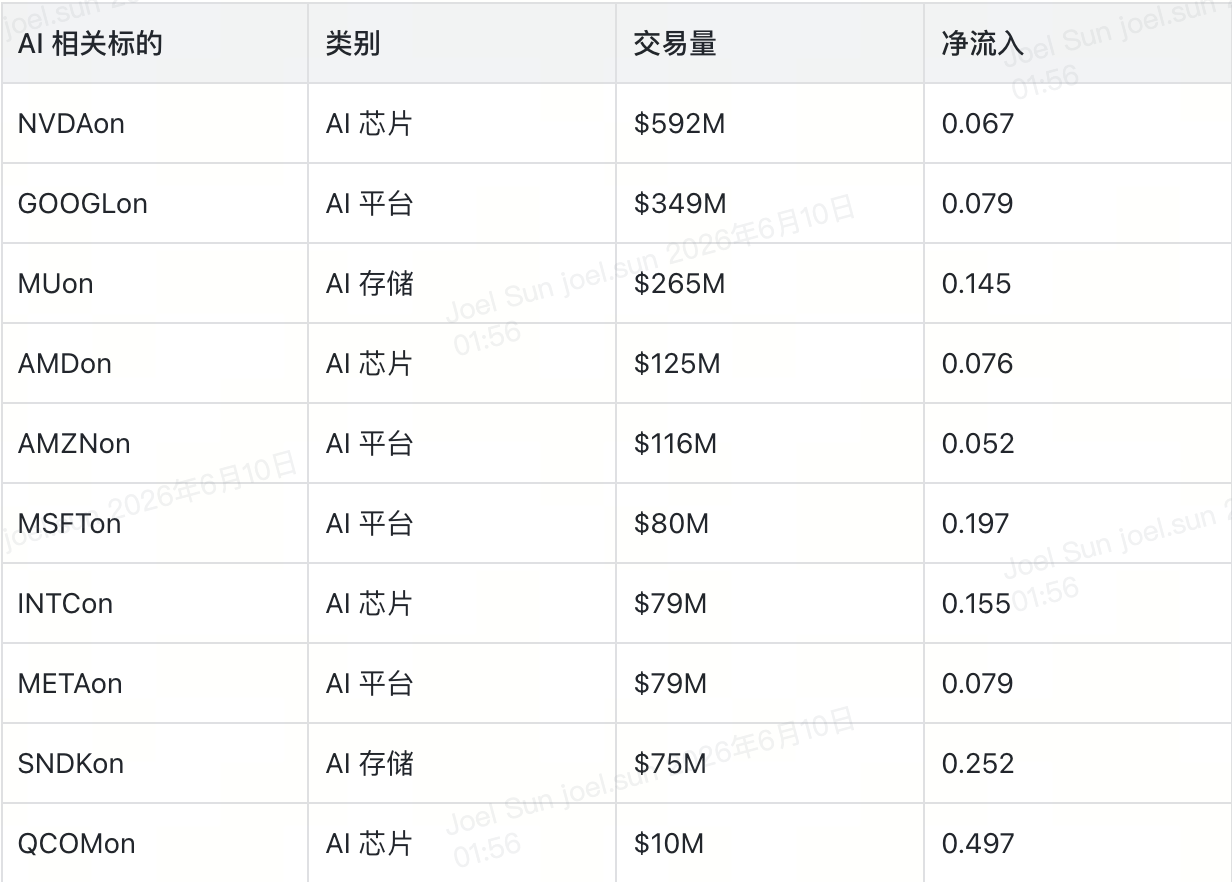
Источник данных:Ondo Global Markets — Trading Analytics, Dune
Эта картина передаёт чёткий сигнал: пользователи покупают не только крупнейшего лидера ИИ, но и распределяют капитал по всей цепочке создания стоимости ИИ — от чипов до памяти, от облачной инфраструктуры до корпоративного ПО. Именно это является фундаментальным различием между токенизированными акциями и «крипто-родными токенами ИИ»: пользователи выражают свою оценку публичных рыночных тем через прямое обеспечение акциями публичных компаний, а не спекулируют на новой цепочечной истории.
Разумеется, это также означает, что активность токенизированных акций всегда будет зависеть от каталитических факторов Уолл-стрит — отчётов по прибылям, прогнозов, процентных ставок, изменений в цепочке поставок и смены секторов. ИИ может быть самым привлекательным входом на рынок токенизированных акций, но одновременно он жёстко привязывает этот рынок к циклам традиционного фондового рынка.
Помимо технологических акций: растущий спрос на подключение сырьевых ETF
Лидеры по объёму торгов — это по-прежнему синие фишки технологического сектора, и это неудивительно. Однако если ориентироваться исключительно на рейтинги объёма торгов, можно упустить важные сигналы.
По типу актива обыкновенные акции составляют 72,5 % объёма торгов, далее идут фондовые ETF (11,8 %), сырьевые ETF (6,9 %), долговые ETF (4,7 %), депозитарные расписки (ADR, 3,4 %) и крипто-ETF (0,7 %).
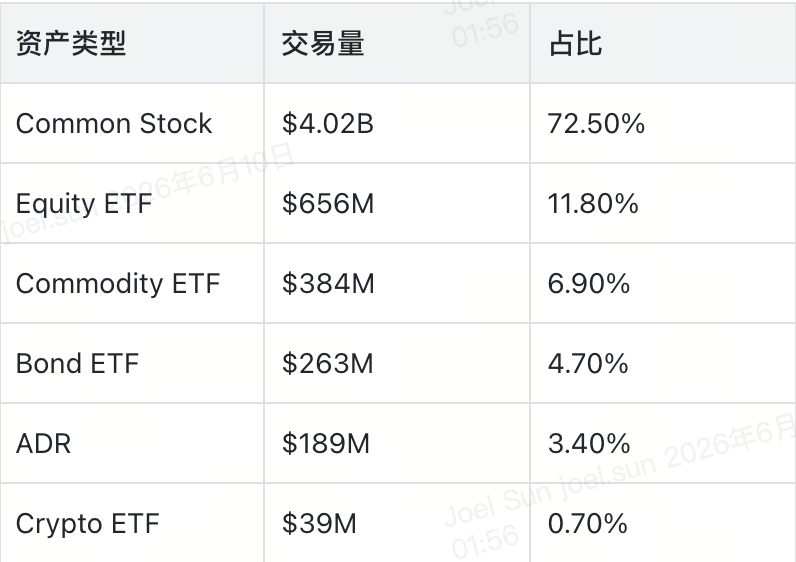
Источник данных:Ondo Global Markets — Trading Analytics, Dune
Сами цифры не удивительны, но поражают показатели по числу пользователей. SLVon (токенизированный серебряный ETF) — актив с наибольшим числом кошельков на BNB Chain, охватывающий 19 531 пользователя; участие пользователей в GLDon (золотой ETF) также весьма широкое. Объём торгов этих продуктов уступает объёму торгов основных технологических акций, однако по «шире охвата» они опережают подавляющее большинство других активов.
Логика здесь проста: для многих глобальных пользователей экспозиция в сырьевые товары может быть недоступна в их местных брокерских системах или слишком дорогой. Токенизированное серебро и золото становятся инструментом с минимальным порогом входа для получения экспозиции в твёрдые активы, диверсификации портфеля и хеджирования неопределённости цен криптовалют и инфляции.
Это не означает, что сырьевые ETF превзошли технологические акции по объёму торгов. Но это говорит о том, что спрос на «доступ» шире, чем следует из рейтинга объёма торгов. В долгосрочной перспективе наиболее жизнеспособными случаями использования RWA, скорее всего, станут те, где «актив уже хорошо известен» + «существует реальный дефицит доступа»: ETF, сырьевые товары, индексы, облигации, зарубежные акции — эти инструменты не требуют обучения пользователей «что это такое», достаточно решить вопрос «как это купить».
Один и тот же актив, две разные цепочки — два совершенно разных рынка
Токенизированные акции часто обсуждают как единое целое, однако по крайней мере на BNB Chain и Ethereum они уже сформировали принципиально разные рыночные образы.
Сначала объём: BNB Chain обеспечивает 75,6 % общего объёма торгов и около 168 тыс. уникальных кошельков; доля Ethereum — 24,4 % и около 21 тыс. кошельков. Число пользователей BNB Chain примерно в 8 раз превышает число пользователей Ethereum, а объём торгов — примерно в 3 раза.
Теперь качество: средняя сумма одной сделки в Ethereum составляет 3092 доллара США, в BNB Chain — 1791 доллар США; средний объём торгов на пользователя в Ethereum составляет около 64 286 долларов США — более чем в 2,5 раза выше, чем в BNB Chain (около 25 000 долларов США).
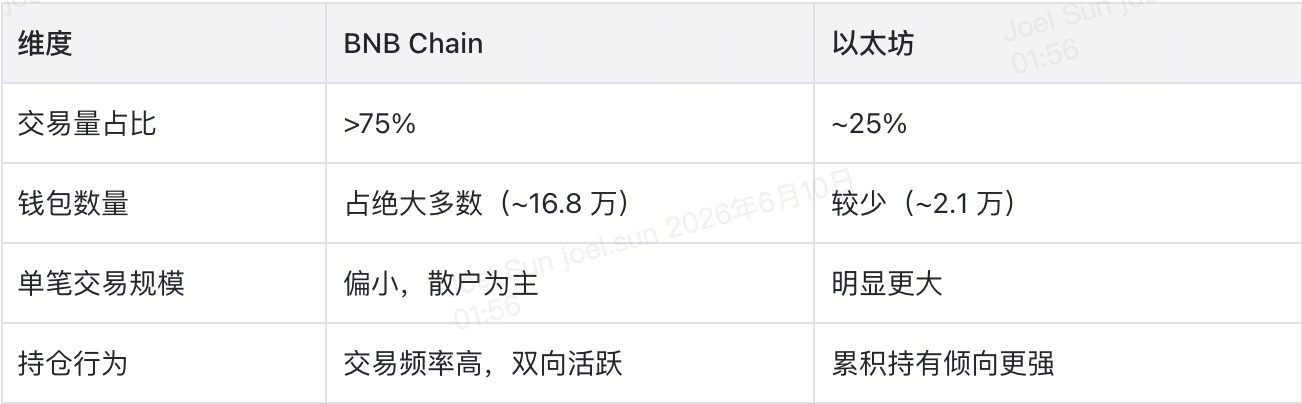
Источник данных:Ondo Global Markets — Trading Analytics, Dune
Наиболее показательным является сравнение потоков капитала по одному и тому же активу в разных цепочках. CRCLon на Ethereum демонстрирует незначительный чистый отток (-1,4 %), тогда как на BNB Chain наблюдается сильный чистый приток (+32,6 %); QQQon, напротив, показывает активное накопление на Ethereum (+37,6 %), тогда как пользователи BNB Chain действуют осторожно (+3,4 %). MUon, TSLAon и COINon также демонстрируют явную дифференциацию поведения в разных цепочках.
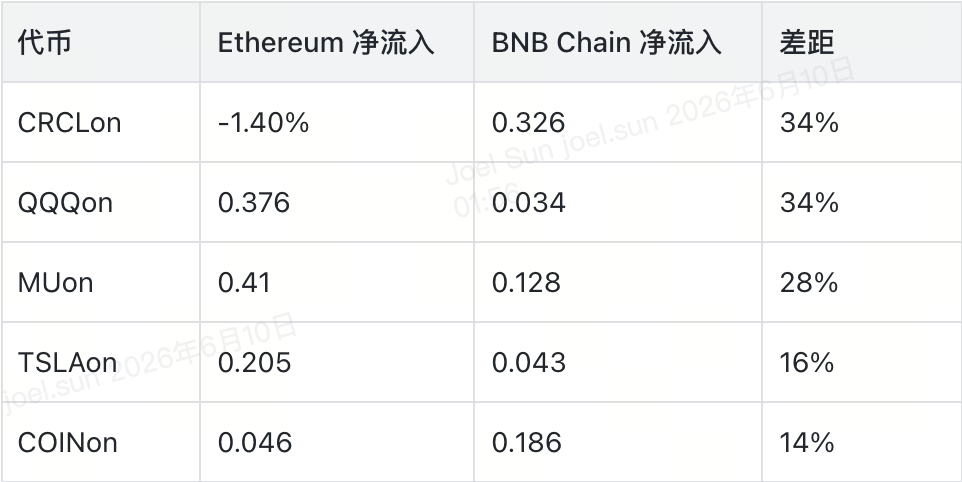
Источник данных:Ondo Global Markets — Trading Analytics, Dune
Данные по росту пользователей ещё сильнее усиливают эту дифференциацию. Число активных пользователей BNB Chain резко выросло с 3877 в декабре 2025 года до 122 861 в январе 2026 года, после чего постепенно снижалось: февраль — 32 015, март — 19 055, апрель — 8172, май — 7049. Эта кривая практически отражает типичный цикл «активационное привлечение новых пользователей → отток → возврат к устойчивому состоянию». Число активных пользователей Ethereum значительно меньше, но и колебания гораздо слабее.
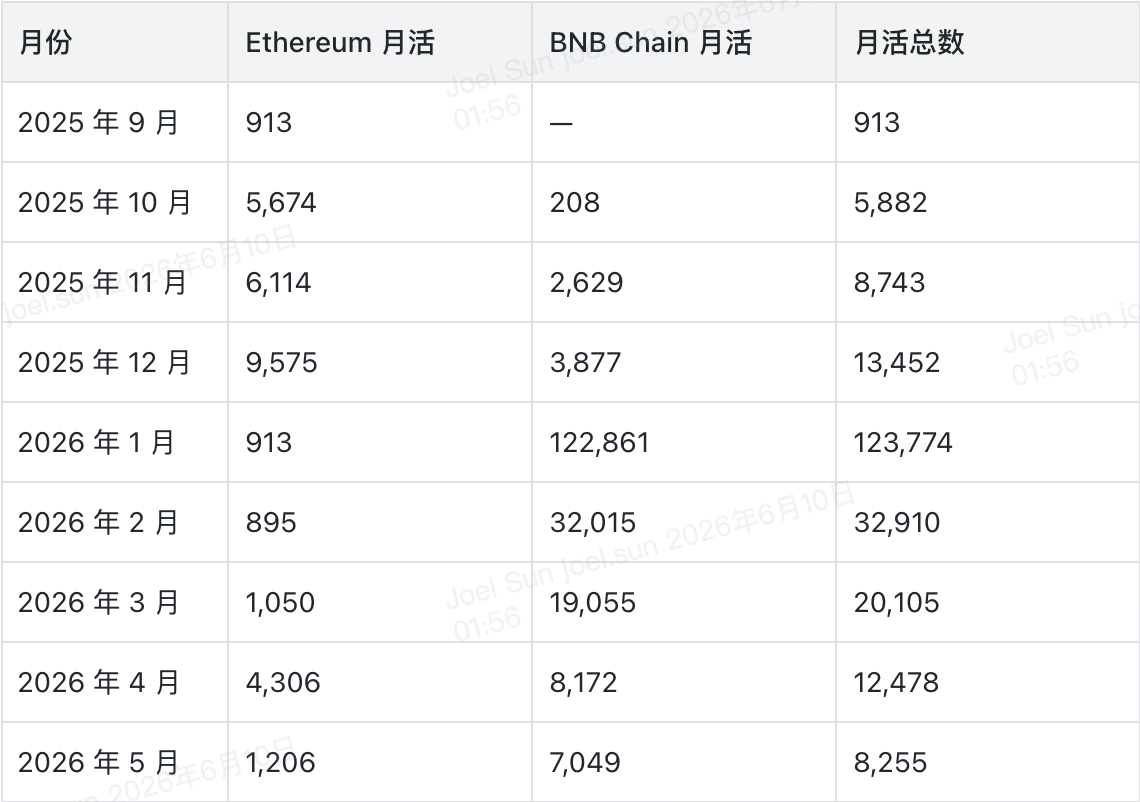
Источник данных:Ondo Global Markets — Trading Analytics, Dune
В совокупности по двум цепочкам устойчивое число активных пользователей в месяц ближе к 8000–12 000, а не к масштабу, подразумеваемому совокупным числом кошельков. Сам этот разрыв уже примечателен: совокупное число кошельков подходит для рассказа об охвате, тогда как активность в месяц и повторные действия — это жёсткие показатели «соответствия продукта рынку».
Это имеет прямые стратегические последствия для эмитентов RWA и платформ кошельков. «Размещение актива в блокчейне» — лишь первый шаг. Реальную эффективность распространения определяют следующие факторы: на какой цепочке находятся пользователи? Каким образом они торгуют? Доверяют ли они той или иной цепочке? Каких ожиданий от пользовательского опыта они придерживаются? Одна и та же токенизированная акция может быть «долгосрочным активом» на одной цепочке и «инструментом для частых операций» на другой — это означает, что стратегии распределения не могут быть унифицированными.
Следующий этап: от «размещения активов в блокчейне» к «подключению к рынку»
Первый этап RWA решил базовую задачу: традиционные активы могут быть размещены в блокчейне. Этот вопрос уже решён.
Следующие вопросы сложнее: как их распространять? Как добиться их использования пользователями? Как выстроить доверие? Как обеспечить удержание?
Токенизированные акции являются живым примером этого переходного процесса. Данные уже говорят нам несколько вещей: пользователи используют цепочечные торги для выражения своей оценки публичных рыночных тем, таких как ИИ; они получают доступ к инструментам, которые ранее были для них недоступны, через ETF и сырьевые продукты; поведение пользователей на разных цепочках существенно различается. Однако границы тоже чёткие — торги всё ещё следуют за расписанием американского рынка, объём торгов сконцентрирован в руках крупных игроков, удержание пользователей находится на ранней стадии.
Сегодняшняя ценность токенизированных акций не в «замене Уолл-стрит» — это повествование слишком велико и неточно. Их истинная ценность заключается в том, чтобы позволить пользователям, не охваченным традиционными брокерскими услугами или сталкивающимся с недостаточно удобными стандартными каналами доступа, проще получить экспозицию в активы Уолл-стрит.
Для продуктов-кошельков роль чётко определена: снизить порог обнаружения активов, упростить пополнение и исполнение операций, помочь пользователям понять риски и сделать управление портфелем более наглядным. Тот, кто реализует этот пользовательский опыт на высшем уровне, получит выгоду от перехода токенизированных акций от «экспериментального использования» к «повседневной инвестиционной практике».
Токенизированные акции уже преодолели ключевой рубеж: они перестали быть абстрактной концепцией. Следующий вопрос: смогут ли они по-настоящему интегрироваться в повседневные инвестиционные портфели глобальных пользователей на основе чёткой продуктовой структуры, надёжной ликвидности и удобного пользовательского опыта, побуждающего к повторному использованию?
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @BitgetWallet