Трамп подписал указ, в результате чего Kraken, Coinbase и другие криптобиржи могут получить доступ к платежным каналам Федеральной резервной системы
Автор: Олувафелуми Адеджумо
Перевод: Луффи, Foresight News
Президент США Дональд Трамп официально оказал давление на Федеральную резервную систему (ФРС), потребовав пересмотра крайне спорных правил доступа к финансовой системе США. Споры в отрасли относительно возможности прямого подключения к платежным системам центрального банка со стороны криптокомпаний и финтех-компаний вновь обострились.
19 мая Трамп подписал указ, требующий от ФРС оценить свою политику предоставления доступа к платежным счетам небанковским финансовым компаниям, включая компании, занимающиеся цифровыми активами, блокчейн-услугами и другими финтех-направлениями.
Этот указ, озаглавленный «Включение финансовых инноваций в регуляторную рамку», обязывает федеральные надзорные органы проанализировать действующие правила и исключить избыточные нормативные положения, препятствующие развитию финансовых инноваций.
Указ не предусматривает немедленного предоставления криптокомпаниям права прямого подключения к платежным каналам ФРС. Однако он прямо уполномочивает ФРС проверить, допускают ли существующие законы более широкий доступ; если такой доступ разрешён, необходимо чётко определить порядок подачи заявки.
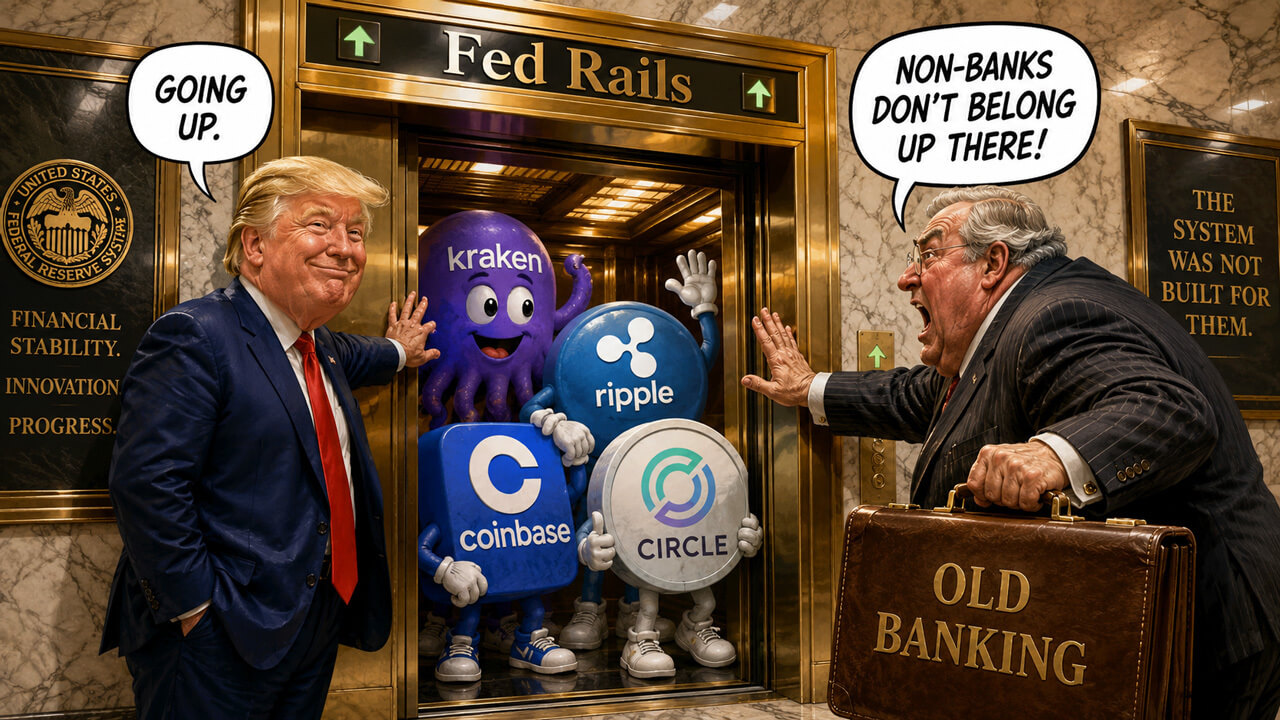
Результаты этой проверки будут иметь решающее значение: они напрямую определят, смогут ли такие компании, как Kraken, Ripple, Coinbase, Circle, Anchorage, Wise, Paxos и BitGo, снизить зависимость от посреднических банков и приблизиться к основной долларовой инфраструктуре крупных расчётов.
Политическая позиция по вопросу открытия основных счетов ФРС меняется
Ключевой объект данного указа — основные счета ФРС. Институты, имеющие такие счета, получают прямой доступ ко всем платежным услугам ФРС, включая межбанковскую систему крупных долларовых переводов Fedwire.
Согласно действующим правилам ФРС, такие счета принципиально предоставляются только депозитным банкам. В связи с этим многие криптокомпании вынуждены проходить сложные процедуры получения специальных банковских лицензий или национальных трастовых банковских лицензий для получения права прямого подключения.
Трамп поручил ФРС провести всесторонний анализ правил доступа к счетам центрального банка, а также уточнить, обладают ли 12 региональных федеральных резервных банков полномочиями самостоятельно рассматривать и отклонять заявки организаций на открытие таких счетов.
В марте этого года Канзас-Сити ФРБ впервые одобрила выдачу ограничительного специального платежного счёта материнской компании Kraken — Payward, что стало отраслевым прецедентом и сделало вопрос открытия доступа ещё более насущным.
Кроме того, указ требует от регуляторов всестороннего анализа барьеров, сдерживающих развитие финтех-отрасли, включая правила выдачи лицензий, руководящие принципы управления рисками третьих сторон, а также политики, ограничивающие межотраслевое сотрудничество банков и технологических компаний.
Сенатор США Синтия Ламмис заявила, что новая политика направлена на исправление долгосрочной ситуации с ограниченным доступом финтех-компаний к ключевым платежным каналам. Традиционные старые финансовые учреждения долгое время монопольно контролировали основные платежные каналы, тогда как новые технологические компании оказались за их пределами. Этот указ призван создать справедливую конкурентную среду, стимулировать отраслевую динамику и одновременно снизить стоимость платежей для населения.
Главный юрисконсульт Coinbase Пол Грювал также поддержал данную инициативу, отметив, что действующие правила доступа к платежным системам и нормы управления рисками третьих сторон давно устарели, способствуя доминированию традиционных финансовых гигантов и подавляя инновации. Регуляторам срочно требуется обновить нормативную базу.
Это отражает общую отраслевую позицию: возможность подключения к основной платежной сети центрального банка уже стала важнейшим конкурентным барьером. Компании, не имеющие прямого доступа, вынуждены использовать банки в качестве посредников, что повышает операционные расходы, замедляет расчёты и дополнительно подвергает их риску, связанному с деятельностью партнёрских банков.
Kraken задаёт практический пример для криптокомпаний
Kraken предоставляет реальный пример расширения доступа. В марте этого года Канзас-Сити ФРБ выдала Kraken Financial — финансовому подразделению Kraken — специальный счёт, обеспечивающий доступ к основной долларовой инфраструктуре крупных расчётов. Это позволяет платформе эффективнее обрабатывать депозиты и вывод средств институциональных клиентов, особенно ускоряя перемещение крупных сумм между биржами, хранителями активов и партнёрскими банками.
Однако у этого счёта есть чёткие ограничения: он не даёт доступа ко всем банковским услугам, предусмотренным для застрахованных банков, проценты по резервам на нём не начисляются, а также запрещено использование кредитных инструментов ФРС.
Такой ограничительный подход снижает системные риски для центрального банка и одновременно обеспечивает криптокомпаниям умеренный доступ к основной платежной инфраструктуре. В будущем подобная модель, вероятно, станет стандартной: предоставление прав на долларовые переводы и расчёты при строгом исключении высокочувствительных финансовых функций — таких как овердрафт, начисление процентов на резервы и чрезвычайная ликвидностная поддержка.
Генеральный директор банка Custodia Кейтлин Лонг приветствовала новую политику. Её организация на протяжении многих лет добивалась подключения к системе ФРС, однако в 2023 году получила отказ: ФРС посчитала бизнес-модель Custodia, ориентированную на криптоактивы, несоответствующей законодательным требованиям к доступу. Это подтверждает, насколько сложно было ранее полностью интегрировать лицензированные криптокомпании в систему центрального банка.
Реализация ограничительного счёта Kraken кардинально изменила регуляторский настрой. Теперь регуляторы больше не ограничены выбором между «полным открытием» и «абсолютным отказом». Они могут применять многоуровневую модель прав доступа, последовательно интегрируя криптокомпании в основную платежную систему при сохранении жёстких мер контроля рисков.
Ripple, Coinbase и Circle готовы к следующему этапу
Ripple, Coinbase и Circle станут наиболее прямыми бенефициарами послабления политики. Ripple уже подала заявку на получение основного счёта ФРС и активно поддерживает внедрение упрощённой модели ограничительных счётов, позволяющей небанковским институтам пользоваться базовыми платежными услугами без доступа к ключевым финансовым полномочиям центрального банка.
Если реализация пройдёт успешно, это значительно ускорит развитие стабильной монеты RLUSD: операции по перемещению резервов и выкупу монеты пользователями станут значительно эффективнее. Для эмитентов стабильных монет скорость расчётов по резервам и стабильность выплат напрямую влияют на доверие рынка. Прямое или ограничительное подключение к счёту ФРС позволит им освободиться от зависимости от банков-посредников и более гибко управлять долларовой ликвидностью в периоды массового выкупа или рыночных колебаний.
Coinbase и Circle, опираясь на бизнес по выпуску стабильной монеты USDC и собственные платежные экосистемы, также испытывают острую необходимость в таком подключении. Обе компании уже создали структуру федерального трастового банка, что не только углубляет их включение в единый федеральный надзорный режим, но и создаёт прочную основу для подачи заявки на получение счёта ФРС.
Между тем другие компании также ожидают своей очереди. Anchorage Digital уже является федерально лицензированным криптобанком; Paxos, BitGo и Fidelity Digital Assets получили соответствующие лицензии национальных трастовых банков от Управления контролёра денежного обращения (OCC). Хотя такие лицензии не гарантируют автоматического получения счёта ФРС, они значительно сокращают разрыв между компаниями и требованиями к регуляторному соответствию.
Отраслевая потребность очевидна: криптобиржи стремятся к мгновенной фиатной ликвидности; эмитенты стабильных монет хотят самостоятельно управлять своими резервами; хранители активов стремятся повысить эффективность оборота средств институциональных клиентов; а платежные компании спешат снизить зависимость от банков, осуществляющих международные расчёты.
Алекс Торн, глава исследовательского отдела Galaxy Digital, прямо заявил: право на осуществление электронных переводов не принадлежит исключительно банкам, принимающим депозиты и выдающим кредиты. Это современный регуляторный барьер, а не вечное правило финансовой отрасли. Сегодня в борьбу за доступ вступают различные силы, а традиционные банки фактически пытаются сохранить свою монополию в сфере платежей. Широко распространено мнение, что критерии доступа к платежным каналам должны основываться на характере деятельности компании, уровне её регуляторного соответствия и способности управлять рисками, а не на жёстком следовании традиционной банковской модели.
Традиционные банки предупреждают: доступ должен соответствовать банковским стандартам
В ответ на растущие отраслевые призывы к открытию доступа Американская банковская ассоциация (ABA) чётко обозначила свою оппозиционную позицию. По её мнению, любые организации, осуществляющие банковские функции, обязаны соблюдать те же жёсткие нормы регулирования и защиты прав потребителей, что и традиционные банки.
Генеральный директор ABA Роб Николс публично заявил: «Если мы не обеспечим единые высокие стандарты регулирования для всей отрасли, вся финансовая система и обычные потребители окажутся под прямой угрозой. Относительно указа Белого дома о финансовых инновациях мы призываем регуляторов, продвигая инновации, неукоснительно соблюдать основополагающий принцип безопасности и устойчивости финансовой системы и не ослаблять требования к допуску».
Это и есть главная обеспокоенность банковского сообщества. Прямое подключение к платежной системе ФРС — это не просто расширение бизнес-возможностей, а комплекс жёстких обязательств: усиленный надзор, страхование депозитов, нормативы достаточности капитала, управление ликвидностью и регулярные проверки деятельности. С точки зрения банков, криптокомпании с упрощёнными лицензиями и ограниченным кругом деятельности, не несущие сопоставимых обязательств по регуляторному соответствию и управлению рисками, представляют серьёзную угрозу системной стабильности при подключении к основной платежной сети.
Fedwire — ключевой глобальный узел долларовых расчётов. Сбой любого подключённого участника — будь то кибератака, сбой в работе, нарушение нормативных требований или кризис ликвидности — может вызвать перебои в расчётах, затрагивающие гораздо более широкий круг участников, чем сама компания. Кроме того, банки несут огромные издержки на противодействие отмыванию денег, мониторинг средств клиентов и отчётность по подозрительным операциям. Регуляторы должны убедиться, что криптокомпании обладают аналогичным уровнем компетенции в этих областях, прежде чем разрешить им совмещать деятельность в сферах торговли, хранения активов, эмиссии стабильных монет и платежей.
Другая серьёзная проблема для банков — перераспределение ликвидности. Если эмитенты стабильных монет и финтех-компании получат возможность эффективно хранить и перемещать средства через систему ФРС, это почти неизбежно приведёт к оттоку средств из традиционной банковской системы.
Ограничительные правила ФРС, отменяющие начисление процентов и кредитование, частично смягчают эти опасения, однако банковское сообщество не будет легко принимать столь масштабные изменения в отраслевой структуре.
Хотя специальные ограничительные счета позволяют минимизировать большинство рисков за счёт чёткого разделения прав, они порождают и новую регуляторную дилемму: какого объёма прав в области платежей должно быть достаточно, чтобы деятельность небанковской организации приравнивалась к банковской? Именно этот вопрос станет центральным в дальнейших дискуссиях о границах допуска.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @CryptoSlate