Arkstream Capital делится: Как обычным людям правильно участвовать в токенизированных Pre-IPO
Автор: @Chandler_btc | Arkstream Capital
Вступление: В первом квартале 2026 года недельный объём торгов товарными перпетуальными контрактами (золото, серебро, нефть) на криптобиржах вырос с $38,1 млн до $25 млрд — на 65 463 %. Токенизация традиционных активов станет главным трендом в индустрии криптовалют в ближайшие 5–10 лет; токенизация Pre-IPO — лишь один из самых свежих сегментов в этой волне.
В апреле три ведущие криптобиржи — Bitget, Gate и Binance (PreStocks) — практически одновременно запустили токенизированные продукты, связанные с компанией SpaceX. Их подходы к регуляторному соответствию различаются, однако суть у всех одна: дробление долей в предварительных IPO-раундах, ранее доступных исключительно для клиентов с крайне высоким чистым капиталом, и их продажа розничным инвесторам.
Токенизация традиционных активов станет главным трендом в индустрии криптовалют в ближайшие 5–10 лет
Согласно статистике, в первом квартале 2026 года недельный объём торгов товарными перпетуальными контрактами (золото, серебро, нефть) на криптобиржах вырос с $38,1 млн до $25 млрд — на 65 463 %. После запуска в январе торговой площадки TradFi Perpetual биржа Binance за три месяца достигла совокупного объёма торгов более $153 млрд при более чем 114 млн сделок; среднесуточный объём торгов контрактом на серебро (XAG) составил $1,31 млрд, а её глобальная доля рынка выросла с 0,2 % до 4,9 % (в 23,5 раза).
Наиболее ярким эпизодом стало начало ирано-израильского конфликта в конце февраля: удары США и Израиля по Ирану пришлись на выходные, когда все традиционные рынки — фьючерсы, акции, валюты — были закрыты. Единственным работающим глобальным рынком оставался крипторынок. В тот момент перпетуальный контракт на нефть на платформе Hyperliquid мгновенно вырос на 5 %, суточный объём торгов золотом Tether (XAUT) превысил $300 млн, а CIO Bitwise назвал эти дни «the weekend that changed finance» («выходные, изменившие финансы»).
Акции американских компаний, драгоценные металлы, нефть и валюты — активы, которые раньше торговались только в рабочие дни с 9:00 до 16:00, — сейчас токенизируются, переводятся на блокчейн и получают глобальную ликвидность в режиме 7×24. Токенизация Pre-IPO — лишь самый новый участник этой волны.
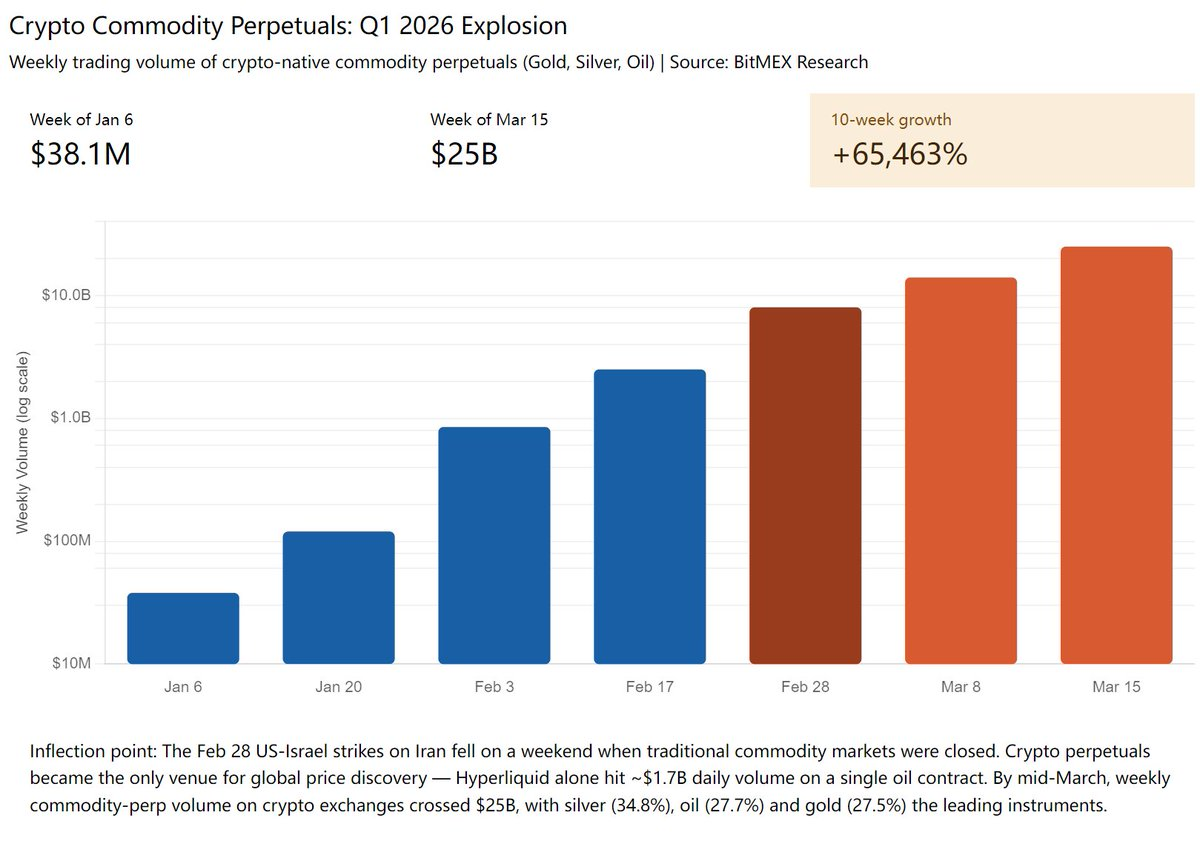
Источник: BitMEX Research
Что такое Pre-IPO?
Вторичный рынок Pre-IPO (торговля «старыми» акциями) существует уже более десяти лет: в 2024 году его глобальный объём торгов достиг $160 млрд, причём только на прямом вторичном рынке США он составил $61,1 млрд. Основными покупателями являются семейные офисы, суверенные фонды, институциональные инвесторы и состоятельные частные лица; минимальный размер одной сделки обычно превышает $10 млн, что фактически исключает участие розничных инвесторов.
Большинство сделок осуществляется через SPV (Special Purpose Vehicle — специальные цели-структуры): изначальные акционеры передают свои акции в специально созданную оболочку-компанию, которая затем продаёт собственные доли новым покупателям. Покупатели получают долю в SPV и тем самым косвенно владеют акциями базовой компании. Причина в том, что прямое включение посторонних лиц в реестр акционеров (cap table) почти никогда не допускается — это может активировать право первоочередной покупки (ROFR, Right of First Refusal) у других акционеров, что создаёт бюрократические сложности и открывает возможность блокировки сделки со стороны изначальных акционеров. Таким образом, покупатели фактически приобретают LP-долю (Limited Partnership interest) или Unit в SPV — то есть косвенно получают права на «старые» акции.
Поскольку торги на вторичном рынке сосредоточены преимущественно в руках нескольких лидеров, американские технологические гиганты в сфере ИИ и космонавтики — SpaceX, OpenAI, Anthropic — постоянно занимают от 30 % до 40 % всего объёма торгов. К ним добавляются такие «единороги», как ByteDance, Stripe, Databricks и xAI. На первые 15 компаний приходится около 83 % всего рыночного объёма. Именно такая концентрация объясняет, почему даже выпуск одного только токена SpaceX на Bitget/Gate позволил легко привлечь более $100 млн: предложения в сегменте Pre-IPO всегда дефицитны, а спрос — чрезвычайно сконцентрирован.
Подавляющее большинство таких компаний зарегистрированы в США, поэтому главным регуляторным барьером выступает CFIUS (Комитет по иностранным инвестициям в США), ограничивающий вложения иностранных средств в чувствительные отрасли США — ИИ, полупроводники, оборону. Часть стран сталкивается с жёсткой проверкой при попытке купить акции SpaceX или Anthropic. Поэтому перед сделкой продавцы обычно указывают запрет на участие UBO (Ultimate Beneficial Owners — конечных бенефициаров) из определённых стран: генеральный партнёр (GP) проводит «проникающую» проверку через SPV, чтобы установить, является ли конечный контролирующий лицо гражданином Китая, России, Ирана или другой страны из списка ограничений. Чем глубже уровней владения — тем сложнее проверка, но и это не гарантирует абсолютной надёжности: ранее мы сталкивались со случаем, когда китайский UBO был выявлен во второй ступени SPV, и вся сделка была аннулирована.
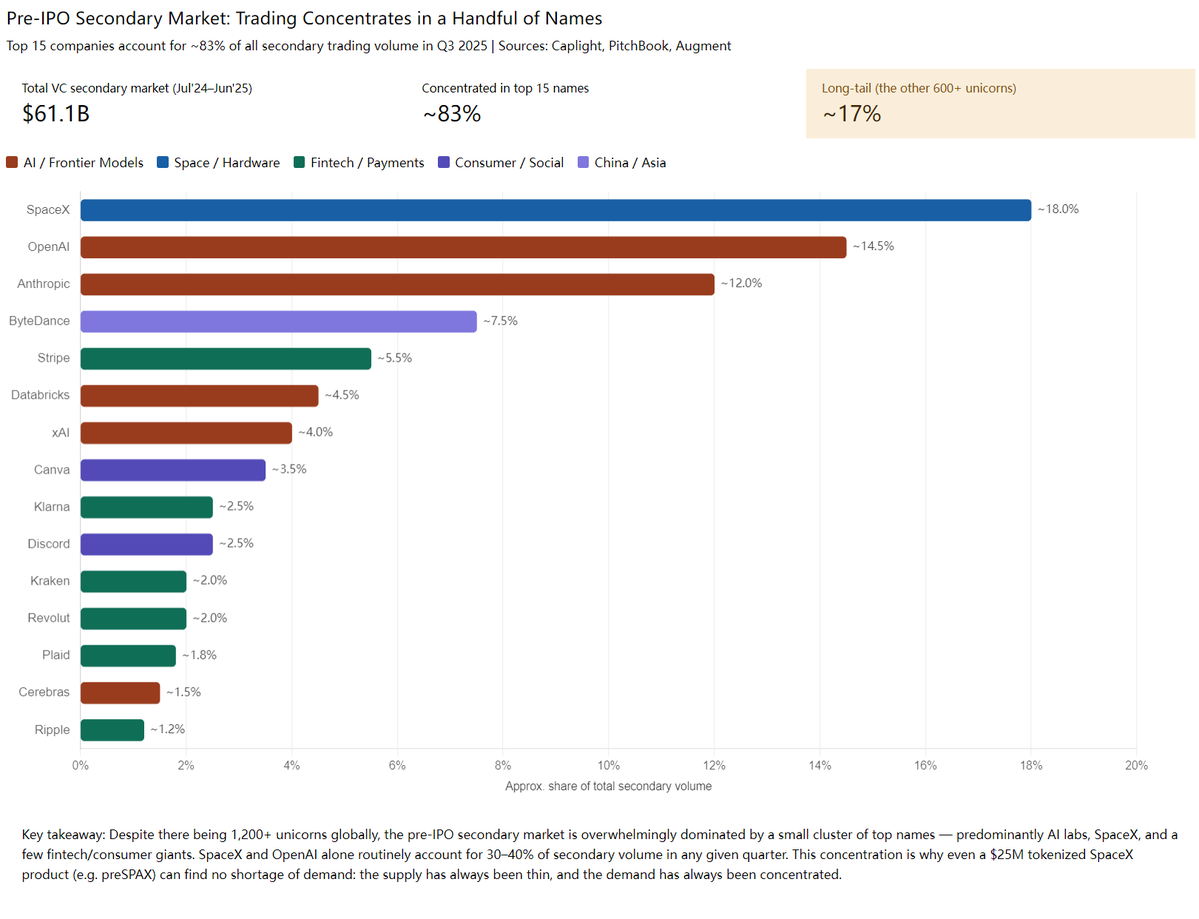
Источники: Caplight PitchBook, Augment
После IPO американских компаний действует стандартный период заморозки (Lock-up Period): согласно правилу SEC 144 и условиям соглашения с андеррайтерами, ранние акционеры и сотрудники могут продавать акции на открытом рынке только спустя 6 месяцев после IPO. Это правило распространяется почти на все американские компании (Facebook, Coinbase, Reddit, Cerebras — все с 6-месячным lock-up). Именно поэтому Bitget и Gate объявили, что токенизированные Pre-IPO-активы будут доступны к выводу только через 6 месяцев, хотя торговля ими на внебиржевой площадке возможна сразу.
Реальные детали Pre-IPO-сделок
Высокий порог минимального объёма сделки (ticket size)
В традиционном Pre-IPO минимальный объём сделки начинается с $10 млн; сделки менее $1 млн практически никто не принимает — не потому, что не хочет, а потому что фиксированные издержки (юридические услуги, KYC, создание SPV, комиссионные каналов) не позволяют работать с меньшими суммами. Таким образом, инициатива бирж — это революционный шаг, разрушающий барьеры между классами. Раньше розничные инвесторы (причём только «продвинутые», имеющие, например, аккаунт на американской бирже) могли участвовать в торговле только после IPO; сегодня биржи, хоть и берут немного больше комиссии, всё же предоставляют обычным людям возможность участия.
Хаос среди брокеров и финансовых агентов (FA)
Международная Pre-IPO-сделка обычно проходит через несколько уровней:
Генеральный партнёр (GP) — представитель продавца (Rep) — первичный брокер — вторичный брокер — … — финансовый агент (FA) — клиент
На каждом уровне добавляется комиссия от 1 % до 5 %. В результате сделка с базовой оценкой $500 млрд может достичь конечного покупателя уже по цене выше $600 млрд.
Возьмём в качестве примера SpaceX: рыночная цена составляет примерно $1,25 трлн плюс комиссия за доступ (access fee) от 3 % до 11 % в зависимости от канала и уровня посредника. То есть итоговая цена будет порядка $1,375 трлн — и это ещё без учёта затрат на токенизацию и соответствие нормативным требованиям. С учётом всех факторов цены, предлагаемые биржами, выглядят вполне справедливыми — вероятно, они рассчитаны в первую очередь на привлечение новых пользователей.
Большинство заявок на продажу крупных блоков (block supply) на рынке являются фиктивными: одни и те же доли выставляются на продажу сразу несколькими брокерами, тогда как реально исполнимых заявок — менее 10 %. Например, на платформах указаны предложения по SpaceX с оценкой $1,2 трлн, однако при углублённом анализе выясняется, что все они фиктивны — подобная ситуация характерна даже для крупнейших платформ и авторитетных посредников.
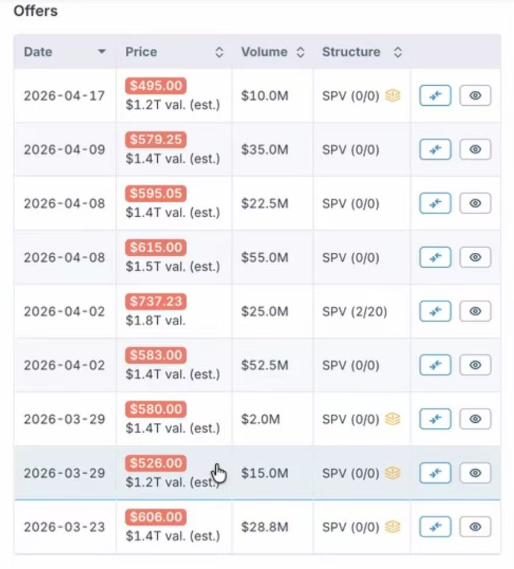
Источник: одна из платформ торговли «старыми» акциями
Если сделка предполагает обмен LP-долями (LP Interest Swap), необходимо получить согласие GP — то есть генерального партнёра SPV на передачу доли ограниченного партнёра. GP вправе отказать. На практике GP часто негативно относятся к таким передачам: проверка нового LP, обеспечение соответствия нормативным требованиям и введение «чужих» лиц в структуру — всё это создаёт дополнительную нагрузку. Поэтому во многих случаях требуется выплатить GP «вознаграждение», что добавляет ещё один слой расходов.
Низкая ликвидность — главная проблема «старых» акций Pre-IPO
Продать свою долю досрочно чрезвычайно сложно: либо нужно дождаться IPO компании (обычно 3–7 лет), а затем ещё 6 месяцев периода заморозки, либо искать нового покупателя и повторно проходить весь структурированный процесс — минимум две–три недели (в лучшем случае) плюс комиссия FA.
Каждая переуступка — это отдельная внесрочная (OTC) сделка, требующая повторного оформления юридических документов, проведения KYC/AML/UBO-проверки и одобрения GP. Именно поэтому Pre-IPO традиционно считается «неликвидным активом».
Как обычному человеку принять участие в этом раунде Pre-IPO?
Можно прогнозировать, что в ближайшее время на рынке появится целый ряд продуктов токенизации «старых» акций. По своей сути все они одинаковы: платформа приобретает реальные «старые» акции на традиционном Pre-IPO-рынке, а затем «упаковывает» их в токенизированную структуру и продаёт дроблёные доли розничным инвесторам.
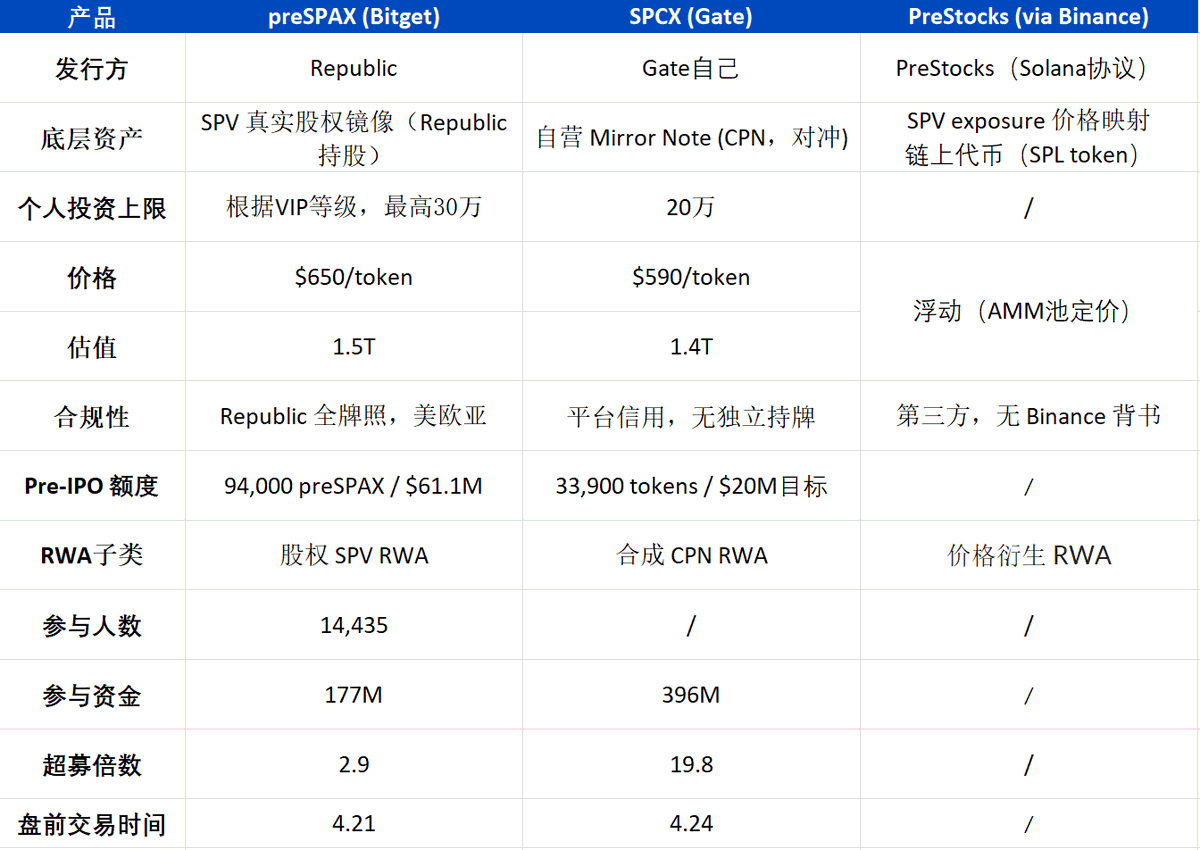
Для обычного человека это открывает возможность войти в инвестиции до IPO компании и последовательно расти вместе с её оценкой на каждом новом раунде финансирования.
Оценка ведущих высококачественных компаний, как правило, демонстрирует устойчивый рост. Так, стоимость SpaceX выросла с $74 млрд в 2021 году до более чем $1,4 трлн сегодня; OpenAI — с $29 млрд до более чем $852 млрд; Anthropic — с $4 млрд до более чем $800 млрд; ByteDance — с $75 млрд до более чем $600 млрд. Каждый новый раунд финансирования повышает оценку компании, и стоимость акций существующих акционеров растёт пропорционально.
Однако важно сохранять трезвость: это не «гарантированная прибыль». В истории были случаи снижения оценки: у Stripe она упала с $95 млрд до $50 млрд (down round), у TrueLayer — на 30 %, у Cybereason — на 90 %, а WeWork, начав с оценки $49 млрд, в итоге обанкротился. В 2023 году в мире 128 «единорогов» снизили свою оценку, а 42 компании вообще вышли из этого статуса.
Поэтому ключ к участию в Pre-IPO — выбор правильного актива, а не попытка угадать «ритм» рынка. Цель — долгосрочная доходность за счёт естественного роста оценки компании, а не спекулятивные ставки на краткосрочные колебания настроений сразу после запуска. Многие крипто-участники ошибочно воспринимают Pre-IPO как аналог IDO в криптоиндустрии — это принципиально разные логики.
Резюме стратегии участия:
Во-первых: Долгосрочно ли вы верите в этот актив? Соответствуют ли оценки SpaceX/OpenAI/Anthropic их потенциальной стоимости после IPO? Готовы ли вы удерживать актив до следующего раунда финансирования или IPO?
Во-вторых: Насколько безопасен выбранный продукт? Кто его эмитент? Где гарантии? К кому можно обратиться в случае проблем?
Формы RWA в ближайшие 3 года
Токенизация Pre-IPO пока находится на очень ранней стадии: предложения по ведущим активам дефицитны, спрос чрезвычайно концентрирован, а оценки демонстрируют устойчивый рост. В ближайшие месяцы появятся токенизированные продукты по OpenAI, Anthropic, xAI, Stripe, ByteDance, Kimi и другим лидерам.
Это лишь один из подсегментов общей токенизации. Сегодня уже чётко просматривается четырёхуровневая структура основного направления:
- Эмитенты стейблкоинов: обеспечивают вход в долларовую ликвидность и расчёты в блокчейне
- Публичные блокчейн-сети: обеспечивают выпуск и обращение активов
- Платформы торговли и распределения: централизованные (CEX) и децентрализованные (DEX) биржи. Кроме того, мы видим большой потенциал у LaunchPad / IDO-платформ (например, Buidlpad), которые уже обладают полным набором компетенций — KYC новых активов, их выпуска, подписки и распределения. Раньше они запускали крипто-токены, теперь они могут с тем же успехом запускать Pre-IPO-токены.
- Сервисы по выпуску активов: компании, специализирующиеся на переводе различных активов в цифровой формат и их размещении на блокчейне
Можно с уверенностью сказать, что направление токенизации не породит лишь одну группу «единорогов» — оно способно вырастить новые инфраструктурные проекты стоимостью в триллионы долларов и целую плеяду платформенных игроков стоимостью в сотни миллиардов долларов.
Всё только начинается.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Arkstream Capital