Взгляд венчурных инвесторов на криптоинвестиции в 2025 году: 84% из 118 токенов упали ниже цены первичного размещения, а без шума прибыль приносит только один тип компаний
Автор: Чинг Цзэн
Редакция: TechFlow
TechFlow: Инвестор Чинг Цзэн разделяет криптокомпании на четыре квадранта: крипто-нативные и ориентированные на традиционные финансы, с драйвом и без него. Из 118 токеновых эмиссий 2025 года 84,7% упали ниже цены размещения. Крипто-нативные проекты без драйва массово уничтожают капитал, тогда как компании, ориентированные на традиционные финансы и обладающие драйвом, захватывают рынок RWA (токенизированных реальных активов) объемом 18 млрд долларов. Статья объясняет, куда текут средства и какие модели токеномики уже исчерпали себя.
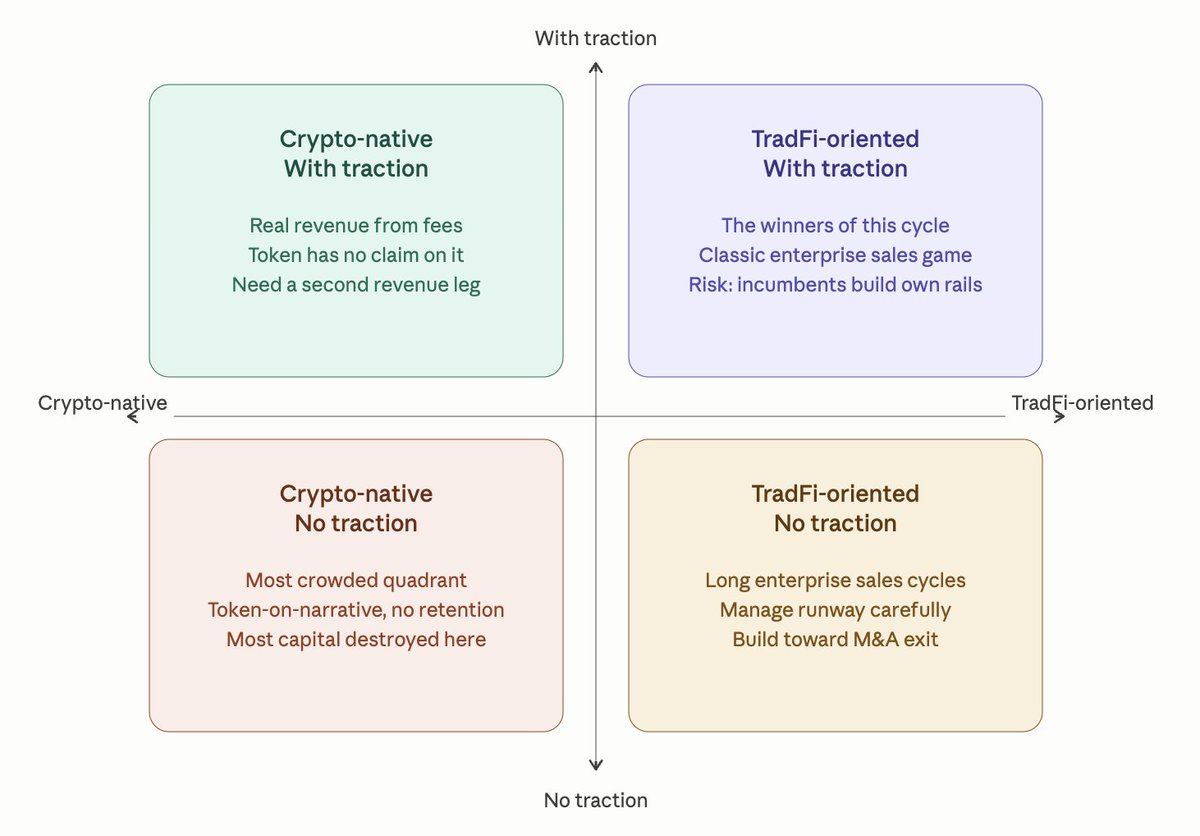
Сидя на стороне инвесторов в этом году, я заметил, что практически каждый встреченный мной крипто-фаундер попадает в одну из четырех категорий. Две оси просты: крипто-нативное против ориентированного на традиционные финансы, с драйвом против без драйва. Четыре квадранта покрывают около 75% рынка.
Каждый квадрант сталкивается с совершенно разными вызовами. Ниже мой разбор.
Крипто-нативные, без драйва
Это самый переполненный квадрант и место наиболее жесткого уничтожения капитала.
Эти команды все еще демонстрируют цифры TVL, раздутые предыдущим циклом, но не могут объяснить, почему это работало тогда. Они просят оценку в 20–30 млн, а иногда даже 200 млн долларов, имея лишь функциональный токен и дорожную карту, утверждая, что токен имеет «четкое применение», так как его используют для оплаты комиссий или голосования в управлении.
Данные жестоки. Из 118 отслеженных токеновых эмиссий 2025 года 84,7% упали ниже цены размещения, медианный спад по полностью разводненной оценке составил 71%. У некоторых самых обсуждаемых «нативных DeFi L1» текущего цикла TVL за первый год упал более чем на 90%, что совпало с динамикой токенов. Среднегодовая доходность групп токенов, связанных с ИИ, составила -50%, а несколько лучших проектов 2024 года откатились от пиковых значений более чем на 80%.
Паттерн повторяется. Первичный спрос формируется пользователями, которые хотят быстро заработать, а не теми, кому действительно нравится продукт. Токены, оцениваемые исключительно на основе нарративов без поддержки доходов или удержания пользователей, страдали в 2025 году. Масштабные эмиссии показали, что ончейн-активность в основном генерируется наемниками.
Что нужно усвоить этому квадранту: долгосрочная ценность токена происходит от способности команды генерировать доход и возвращать капитал держателям, а не от искусственной полезности, которая заставляет пользователей тратить его. Регуляторы всё ещё мешают открыто называть вещи своими именами («токен — это акции»), но эмпирически это единственная работающая модель. Всё остальное — максимум циклическая торговля.
Если вы в этом квадранте, честный подход — не проводить новую эмиссию. А вернуться к основам: кто ваши реальные пользователи, за что они готовы платить и как вы будете захватывать часть этой стоимости?
Крипто-нативные, с драйвом
Этот квадрант заполнен командами, которые создавали реальные продукты много лет назад, обычно еще в предыдущем цикле, и тихо зарабатывали солидные доходы на торговых комиссиях, кредитовании или обмене. Команды маленькие, кэшфлоу покрывает зарплаты, продукт работает эффективно.
Звучит неплохо? Но у них тоже есть вызовы, которые нужно преодолеть.
Большинство выпустило токены на ранних этапах и сейчас столкнулось со структурными проблемами: доход есть, но токен не имеет механизированного права на него. Некоторые из крупнейших продуктов на рынке генерируют месячные объемы торгов в десятки или сотни миллионов долларов, но прямая стоимость, захваченная токеном, оставалась нулевой на протяжении многих лет. Несмотря на хороший доход/прибыль, рынок не торгует токены по единому мультипликатору; рынок оценивает ожидаемый рост, а не текущую экономику.
Дебаты о байбэках (выкупе токенов) — вторая половина истории этого квадранта. Несколько протоколов, которые в начале 2025 года пообещали еженедельно финансировать байбэки за счет комиссий, увидели рост цены более чем на 40% в течение следующего месяца. Другие протоколы с автоматизированными планами байбэка, финансируемыми комиссиями, выкупили токены на сумму более 1 млрд долларов за семь месяцев, с пиковыми однодневными выкупами почти в 4 млн долларов. Общий объем байбэков в DeFi за 2024–2025 годы составил около 2 млрд долларов.
Байбэк звучит как решение. Иногда так и есть. Но для команд в этом квадранте, не имеющих избыточного дохода, выкуп токенов просто сжигает будущие ресурсы в попытке защитить цену, которую, возможно, нельзя удержать. Более сложный и правильный вопрос — сможете ли вы создать вторую линию дохода, не привязанную к волатильности крипты. Потому что если конкуренты, ориентированные на традиционные финансы, построят лучшую дистрибуцию внутри институционального сектора, пока вы еще выживаете за счет трейдеров альткоинов, ваш ров быстро превратится в ценообразование на базовую инфраструктуру.
Ориентированные на традиционные финансы, без драйва
Эта группа раздулась в 2024–2025 годах. Инструменты хранилищ, комплаенс-мидлвары, токенизированные трэки, onchain-FOREX, институциональные клиринги — всё по-настоящему полезно. Всё дорого. Для всего характерны корпоративные циклы продаж, измеряемые кварталами, а не неделями.
Проблема не в продукте. В математике. Основатели привлекли от 15 до 30 млн долларов, исходя из предположения, что институты придут, но подключение одного крупного банковского клиента может занять 12–18 месяцев и потребует комплаенс-инфраструктуры, съедав год burn-rate до получения первого доллара выручки.
Хорошая новость: среда экспита в этом квадранте аномально здорова. Объём M&A в криптовалютах в 2025 году достиг рекордных 8,6 млрд долларов, было приобретено более 140 криптокомпаний с поддержкой венчурного капитала, скачок составил 59% в годовом исчислении. Наиболее крупные сделки совершили существующие гиганты на рынках деривативов, торговой инфраструктуры и платежных трэков, заплатив сотни миллионов и миллиарды долларов за дистрибуцию, лицензии и корпоративные связи.
Если вы в этом квадранте, хладнокровная стратегия такова: управляйте оценкой и кэш-ранаузом как жизнью, чтобы достичь значимого результата по M&A, потому что он возможен. Не завышайте цену и не выходите за пределы пула покупателей. Не сжигайте 24 месяца ресурса в погоне за одним корпоративным логотипом. Стройте комплементарные партнерства с более крупными игроками, которые в итоге могут купить вас.
Ориентированные на традиционные финансы, с драйвом
Победители текущей системы.
Объем токенизированных реальных активов вырос с 5,5 млрд долларов в начале 2025 года до 18,6 млрд долларов к концу года, увеличившись в 3,4 раза за двенадцать месяцев. Крупнейшие платформы токенизации теперь обрабатывают десятки миллиардов институциональной ликвидности, лидеры рынка занимают около 20% доли, поддерживая один из крупнейших фондов токенизированных гособлигаций в мире с AUM почти 3 млрд долларов.
Эти компании не пытаются убедить никого, что будущее за крипто. Их институциональные клиенты уже решили. Сейчас игра идет по простым правилам корпоративных продаж: выиграть больше банков, больше управляющих компаний, больше эмитентов; построить структуру альянсов так, чтобы при покупке одного продукта вашим институтом автоматически покупались еще три продукта ваших партнеров; оптимизировать юнит-экономику поверх уже построенного стека комплаенса и custodia.
Если команда выступает исключительно как сервис-провайдер, это превращается в классическую войну корпоративного ПО: скорость продаж, чистое удержание (NDR), глубина интеграции.
Главный риск этого квадранта исходит не от крипто-нативной конкуренции. Он исходит от существующих гигантов, крупных управленческих компаний и глобальных банков, которые в конечном итоге построят свои собственные трэки, обойдя стартапы, помогающие им адаптироваться к блокчейну. Окно возможностей реально существует, но оно не бесконечно.
На поверхности четыре квадранта выглядят по-разному, но все они ориентируются в одном фундаментальном изменении: рынок взрослеет.
Это не означает смерть нарративов. Институционалы тоже гонятся за горячими темами, и любой, кто смотрел на оценки полупроводников и ИИ за последние два года, знает об этом. Но на зрелом рынке простой нарратив имеет более короткий срок действия. Он по-прежнему может помочь вам стартовать, но он не позволит вам расти дальше.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chingtsengtw