


Bittensor (TAO): медвежий тезис — пустыня доходов за мифом о вычислительных мощностях
Авторы: Pine Analytics
Перевод: Saoirse, Foresight News
В настоящее время TAO торгуется примерно по 275 долларов США, его рыночная капитализация составляет 2,6 млрд долларов США, а полностью разводненная оценка — 5,8 млрд долларов США. Проект имеет поддержку института Grayscale (заявка на листинг ETF на Нью-Йоркской фондовой бирже была подана в декабре 2025 года), а также публичное одобрение от генерального директора Nvidia Дженсена Хуана. Кроме того, нарратив вокруг предложения токенов крайне привлекателен: общий лимит составляет 21 млн монет с механизмом халвинга по примеру Биткойна. После первого халвинга в декабре 2025 года ежедневный объем эмиссии снизится с 7200 до 3600 монет. За год количество подсетей выросло с 32 до 128, а тренировка модели Covenant-72B от Templar доказала, что децентрализованные вычислительные мощности способны обучать большие языковые модели с конкурентоспособностью на уровне бенчмарков.
Данный отчет не отрицает приведенных выше фактов. Мы хотим исследовать вопрос: может ли экономическая модель этой сети генерировать реальный внешний доход, способный оправдать текущий масштаб оценки, и какова ее реальная конкурентоспособность в борьбе с централизованными провайдерами и автономными вычислительными мощностями.
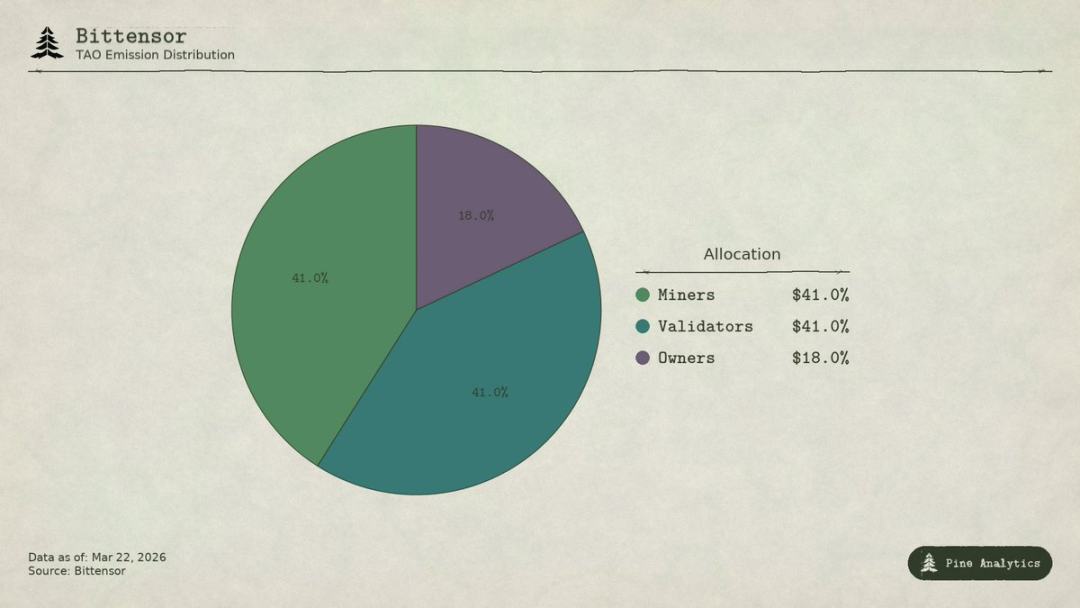
Доли распределения эмиссии токенов Bittensor (TAO)
Как перетекает ценность сети
В Bittensor существует четыре категории участников:
- Владельцы подсетей создают специализированные рынки ИИ, получая 18% награды за эмиссию TAO в своей подсети;
- Майнеры выполняют задачи ИИ (инференс, обучение, обработка данных), получая 41%; в среднем около 1476 TAO в день, что эквивалентно примерно 148 млн долларов США годовых;
- Валидаторы оценивают результат работы майнеров, также получая 41%;
- Стейкеры направляют TAO в пулы ликвидности подсетей, обменивая их на токены конкретных подсетей.
В модели Taoflow доля вознаграждения подсети определяется чистым притоком TAO в стейкинге; если приток отрицательный, вознаграждение отсутствует. Десять крупнейших подсетей контролируют около 56% всей сетевой эмиссии.
TAO является универсальным токеном сети: регистрация майнеров, стейкинг валидаторов, покупка токенов подсетей и оплата сервисов требуют использования TAO. Теоретически активность в подсетях создает структурный спрос для базового токена.
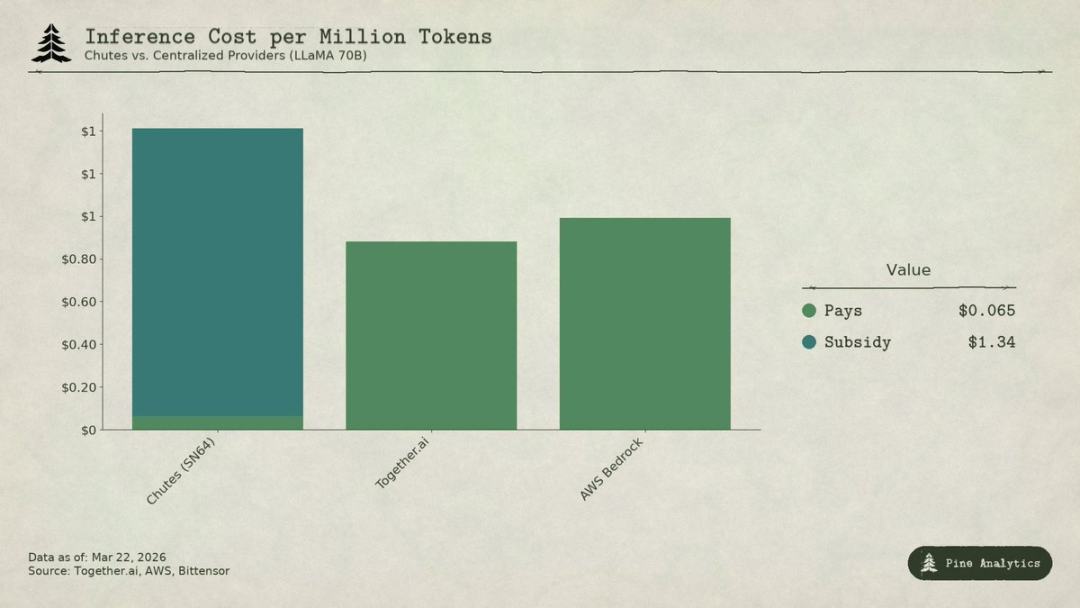
Сравнительный анализ стоимости инференса модели LLaMA 70B у централизованного провайдера и подсети Chutes (SN64) Bittensor
Текущее состояние спроса
Прозрачность предложения vs непрозрачность спроса
Предложение в Bittensor крайне прозрачно: ежедневно выделяется 3600 TAO согласно алгоритму, правила халвинга прописаны жестко в коде, уровень стейкинга (около 70%), доли распределения и данные о ликвидности полностью находятся в блокчейне.
Однако спрос абсолютно непрозрачен. Нет единой панели мониторинга для отслеживания внешнего дохода по подсетям; фактическое использование ИИ-сервисов (инференс, вычисления, обучение) происходит вне цепи и не записывается в блокчейн. Инвесторы могут лишь косвенно судить о спросе через потоки стейкинга, цены токенов подсетей и данные, предоставленные самими проектами. Эта непрозрачность носит структурный, а не временный характер. Блокчейн фиксирует только движение токенов, но не вызовы API.
Ниже представлен наиболее полный профиль спроса по состоянию на март 2026 года.
Chutes (SN64): низкие цены обеспечиваются исключительно субсидиями
Chutes занимает 14,4% всей сетевой эмиссии, что является абсолютным рекордом среди всех подсетей. Разработанная Rayon Labs, она предоставляет безсерверный инференс открытых моделей с ценами на 85% ниже, чем у AWS, и на 10–50% ниже, чем у Together AI. Ее показатели использования внутри экосистемы значительно превышают остальные: более 400 000 пользователей (из них свыше 100 000 API-клиентов), более 5 миллионов запросов в день, совокупно обработано 9,1 трлн токенов, средний дневной объем генерации токенов (расчет за 3 дня) вырос с 6,6 млрд до 101 млрд. Также это один из ведущих провайдеров инференса на OpenRouter, некоторые модели которого демонстрируют лучшие результаты, чем у централизованных конкурентов.
Однако такие низкие цены обусловлены не операционной эффективностью, а субсидиями.
При доле в 14,4% Chutes получает около 518 TAO ежедневно, что в годовом исчислении составляет примерно 52 млн долларов США. В то же время ее годовой внешний доход оценивается всего в 1,3–2,4 млн долларов США (верхняя граница основана на данных команды, не прошедших независимый аудит). Соотношение субсидий протокола к этой подсети составляет примерно 22:1 или 40:1. За каждый доллар, оплаченный пользователем, сеть выпускает в оборот через инфляцию TAO на сумму 22–40 долларов для субсидирования.
Если исключить субсидии и рассчитать обратную стоимость исходя из ежедневной обработки ~101 млрд токенов, себестоимость составит примерно 1,41 доллара США за миллион токенов. В то же время текущие цены на рынке централизованных решений:
- Together.ai LLaMA 3.3 70B Turbo стоит около 0,88 доллара США / млн токенов;
- DeepSeek V3 обойдется в 0,40–0,80 доллара США;
- Модели малого размера могут стоить всего 0,18 доллара США.
Это означает, что без субсидий цены Chutes будут в 1,6–3,5 раза выше, чем у централизованных альтернатив. Так называемое преимущество в 85% по затратам полностью обращается вспять; низкие цены по сути финансируются держателями TAO через инфляцию, а не являются результатом структурной эффективности децентрализации.
Когда наступит следующий халвинг (ожидаемо в конце 2026 года или в 2027 году), цены либо удвоятся, либо майнеры покинут сеть, либо разрыв между субсидиями и доходами только возрастет.
Некоторые проводят параллели с ранними этапами развития интернета, когда компании привлекали клиентов за счет субсидий, однако Uber, DoorDash и AWS в период субсидирования создавали барьеры переключения: проприетарные платформы, сети водителей/партнеров, корпоративные экосистемы. В то время как у подсетей Bittensor нет никаких барьеров: модели открыты, интерфейсы стандартизированы, пользователи могут бесплатно переходить к другим провайдерам. Как только субсидии иссякнут, никакие механизмы блокировки не удержат пользователей.
Rayon Labs также управляет SN56 и SN19, контролирующими вместе около 23,7% сетевой эмиссии, при этом они не раскрывают данные об внешнем доходе. Одна команда фактически контролирует четверть распределения сетевых стимулов.
Targon, Templar и другие подсети
Targon (SN4) — подсеть с наибольшей доходностью, управляемая Manifold Labs, которая предлагает предприятиям услуги конфиденциальных GPU-вычислений. Оценка годового дохода составляет около 10,4 млн долларов США, что соответствует оценке проекта в 48 млн долларов США и отношению P/S около 4,6x, что делает ее наиболее обоснованной оценкой в экосистеме. Однако 10,4 млн — это прогноз, приведенный в нескольких отчетах, а не проверенные аудиторские цифры.
Templar (SN3) завершила обучение Covenant-72B, ее рыночная капитализация составляет 98 млн долларов США, но внешний доход равен нулю. Тренировочное API и продажи для бизнеса все еще в разработке, платные продукты еще не запущены.
Остальные более 120 подсетей либо не имеют открытого дохода, либо находятся на ранних стадиях разработки продукта, существуя преимущественно за счет субсидий от эмиссии токенов.
Общая сводка
Совокупный подтвержденный годовой доход со стороны спроса во всей сети составляет лишь около 3–15 млн долларов США. Только годовой объем субсидий одной подсети Chutes (около 52 млн долларов США) превышает верхнюю границу общего внешнего дохода сети.
При рыночной капитализации в 2,6 млрд долларов мультипликатор дохода составляет около 175–200x; при полностью разводненной оценке в 5,8 млрд он приближается к 400x. В то же время недавние финансирование и оценки компаний сектора ИИ-вычислений составляют всего 15–25x к прогнозируемому доходу, даже высокорастущие SaaS-компании редко долго сохраняют мультипликаторы выше 50x. Мультипликатор оценки Bittensor в 4–10 раз превосходит показатели самых агрессивных спекулятивных активов отрасли.
Огромный разрыв между оценкой и фундаментальными показателями спроса говорит о том, что рынок定价 TAO почти исключительно опирается на дефицит предложения (халвинг, блокировка в стейкинге), институциональные катализаторы (ETF Grayscale, ожидания листингов на биржах) и настроения в секторе ИИ, а не на реальные экономические результаты. Хотя эти факторы действительно влияют на цену, они полностью противоречат логике «Bittensor как сети ИИ-сервисов, создающей устойчивую ценность».
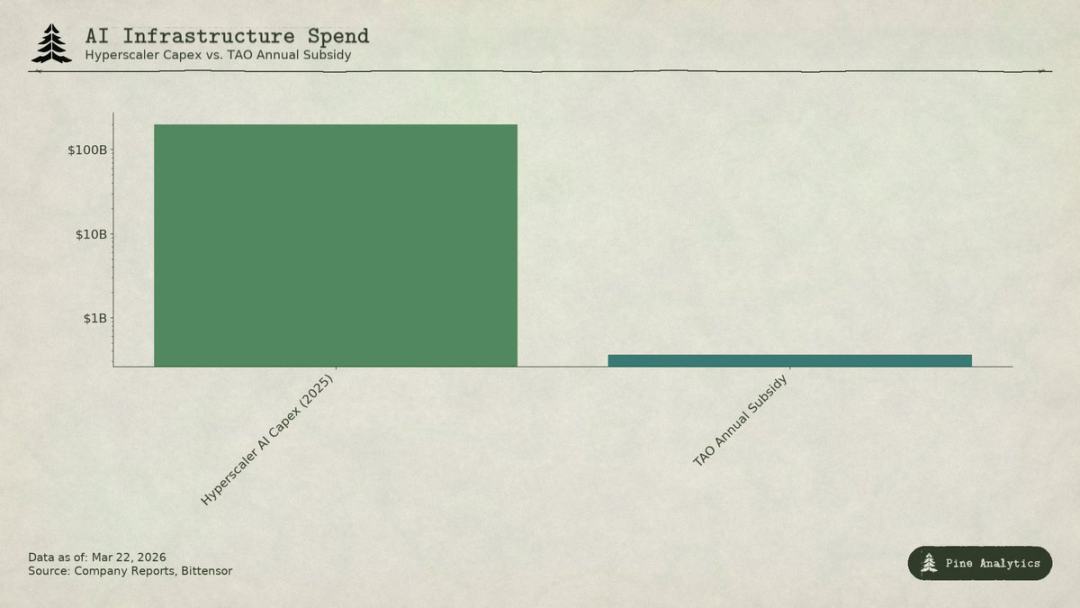
Сравнение капитальных затрат крупных облачных провайдеров на ИИ с годовым объемом субсидий Bittensor (TAO)
Дилемма ценообразования: давление сверху и снизу
Подсети одновременно сталкиваются с двойным давлением:
- Сверху: предел для самостоятельного размещения
Все модели на платформе имеют открытый исходный код, веса публично доступны, а суточные общие затраты на запуск модели 70B на одном GPU H100 составляют всего 40–50 долларов США. Инструменты вроде vLLM и Ollama делают локальный деплоймент невероятно простым. Новые процессоры Nvidia еще больше снизят затраты на инференс. Институции с достаточными объемами использования дешевле разместят инфраструктуру самостоятельно.
- Снизу: давление облачных гигантов
Капитальные затраты Microsoft, Google, Amazon и Meta на ИИ в 2025 году составили совокупно более 200 млрд долларов США. Они обладают приоритетным доступом к оборудованию, выделенными дата-центрами, корпоративными клиентскими отношениями и могут субсидировать ИИ за счет денежных потоков от других бизнесов. Годовой бюджет стимулирования Bittensor (около 360 млн долларов США) не достигает даже недельных инвестиций Microsoft в ИИ-инфраструктуру. Профессиональные провайдеры также конкурируют низкими ценами на открытых моделях за счет субсидий венчурного капитала.
Ценообразование подсетей сжато в очень узкий диапазон, при этом им приходится нести дополнительные издержки, присущие децентрализации: потери при обороте токенов, расходы на ноды валидации, долю владельца подсети, сетевые задержки и т. д.
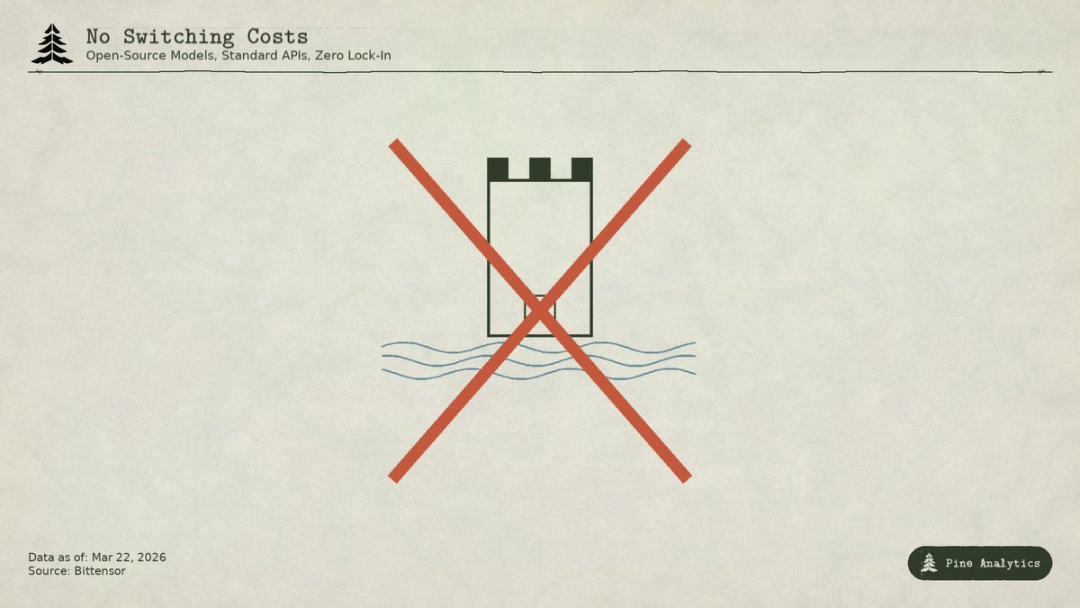
Проблема защитных рвов
Даже если какая-либо подсеть сможет создать ценный сервис, базовые модели и методы по своей природе являются публичными: Covenant-72B использует лицензию Apache, технические публикации публикуются открыто. Любой конкурент может просто скопировать технологию, не участвуя в экосистеме TAO.
Традиционные защитные рвы (проприетарные технологии, сетевой эффект, барьеры переключения, бренд) здесь не работают:
- Технологии с открытым исходным кодом;
- Сетевой эффект принадлежит TAO, а не отдельной подсети;
- Веса моделей идентичны, затраты пользователей на переключение равны нулю.
Сообщество считает систему стимулов своим защитным рвом, но это требует постоянного крупного выпуска токенов, каждый халвинг которого продолжает сокращать бюджет стимулирования.
На самом деле на что торговать TAO?
При рыночной капитализации в 2,6 млрд долларов цена TAO не отражает fundamentals спроса; годовой доход в 3–15 млн долларов никак не может быть поддержан в рамках любых традиционных финансовых фреймворков. Рынок торгует биткоиноподобным дефицитом, ожиданием ETF от Grayscale, ротацией секторов ИИ и долгосрочной опционной ценностью децентрализованного ИИ. Это вполне разумные спекулятивные факторы, но они полностью исходят со стороны предложения и рыночных настроений.
Если вы придерживаетесь TAO исходя из дефицита и нарративов, вы можете получить прибыль даже при слабом спросе; однако если вы верите, что Bittensor станет настоящей массовой сетью ИИ-сервисов, на данный момент нет никаких доказательств этому, и она столкнется со сложными непреодолимыми структурными препятствиями. Инвесторам следует четко разделять свои инвестиционные логики.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @PineAnalytics



