


Преодоление межпоколенной дилеммы заключенных: номадический капитал и неизбежный путь биткоина
Автор: Джефф Парк
Подготовка материала: Saoirse, Foresight News
Недавно индекс глобальной неопределённости, рассчитываемый Международным валютным фондом (МВФ), достиг максимального уровня с момента его создания в 2008 году. Отсутствие четкого вектора и координации в сфере политики и торговли привело к значительному ухудшению рыночных настроений по сравнению с историческими максимумами, и эту тенденцию с высокой вероятностью ждет дальнейшее усиление — особенно на Ближнем Востоке, где хрупкие старые глобальные альянсы вовлекаются в беспрецедентный конфликт.
В то же время стремительное распространение технологий экспоненциального роста, таких как искусственный интеллект, все больше ставит в тупик как экспертов, так и обычных людей: каким образом дефляцию, вызванную ростом производительности, можно согласовать с инфляционной денежной системой, базирующейся на кредитах? К тому же частное кредитование переживает коллапс чудовищных масштабов лишь потому, что ранее оно поддерживало эту хрупкую цепочку распределения капитала, манипулируя стоимостью средств и жертвуя ликвидностью.
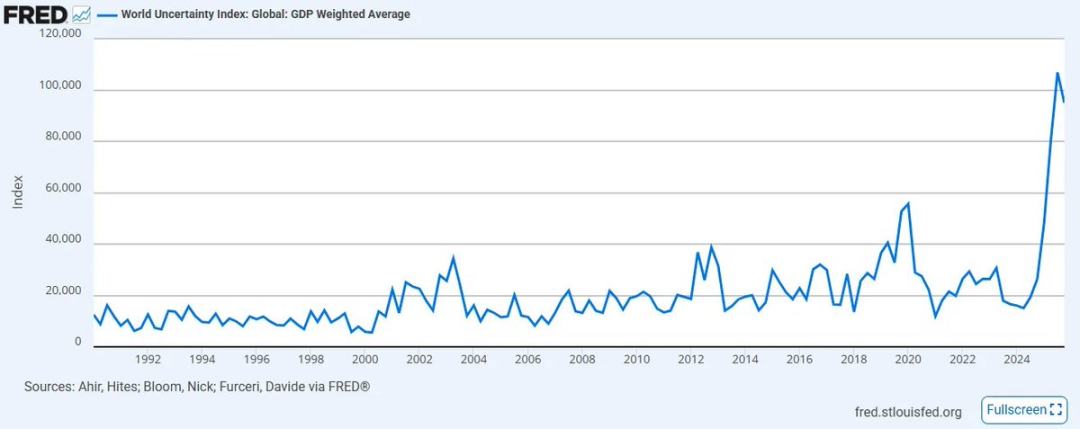
На прошлой неделе мы стали свидетелями целой серии событий:
- Иран назначил Маджада Хаменеи новым Верховным лидером, одновременно с этим цены на сырую нефть в США подскочили почти на 40%, установив рекордный недельный прирост с 1983 года;
- Компания по развитию искусственного интеллекта Anthropic подала в суд на Министерство обороны США, сославшись на «риски цепочки поставок»;
- BlackRock установил лимит на вывод средств для своего прямого кредитного фонда объемом 25 млрд долларов на уровне 5%, тогда как спрос инвесторов на снятие средств составил почти вдвое больше этой суммы.
Никто не может точно предсказать развитие этих сложных процессов, поскольку они уникальны. (Отметим, что три описанных события не являются изолированными, я подробно поясню их взаимосвязь ниже). В такие моменты нам необходимо отступить на шаг назад, чтобы переосмыслить суть: вместо того чтобы теряться в догадках о неизвестном, следует упереться в те факты, которые абсолютно достоверны и напрямую стали причиной описанных выше событий.
Как говорил Шерлок Холмс доктору Уотсону: «Когда вы исключили невозможное, то, что осталось, должно быть истиной, каким бы неправдоподобным она ни казалась». Таким образом, наша задача — не гнаться за призрачной неопределённостью, а опираться на существующие и бесспорные фундаментальные факты.
Исходя из этого подхода, я выделяю три абсолютных истины, которые определят ближайшие десятилетия полной неопределенности, и степень нашей уверенности в них лишь возрастает. Под «определенным» я понимаю события с вероятностью наступления 100%. Единственная реальная неизвестность касается конкретных сроков и степени тяжести последствий, однако катализаторы каждого из этих событий неминуемо проявятся при жизни нынешнего поколения. Замкнувшись на этих неоспоримых фактах, мы сможем превратить повсеместное чувство беспомощности в твердую уверенность в том, как действовать в будущем.
Истина №1: Глобальная демографическая пирамида инвертируется, что повлечёт крах всех классов активов, возведённых на её основе
В 2019 году заявление Всемирного экономического форума вызвало потрясения среди институциональных аналитиков: «Число людей старше 65 лет впервые превысило численность детей младше 5 лет». Спустя семь лет, после разрушительной мировой пандемии, общества по всему миру уже ощутили тяжёлое бремя и негативные последствия этой тенденции, хотя всё это только начинается.
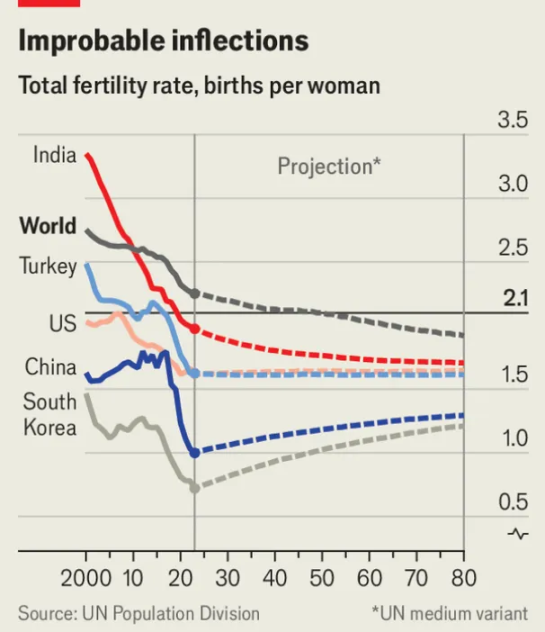
Глобальные показатели рождаемости опасным образом опускаются ниже уровня воспроизводства, причём на развитых рынках этот порог был давно преодолён. Снижение рождаемости в сочетании со старением населения сформирует наивысший уровень демографической нагрузки на трудоспособное население за всю историю человечества. Ещё более печально то, что старшее поколение в развитых странах в конечном итоге будет вынуждено конвертировать свои активы в ликвидность для обеспечения затягивающихся циклов жизни. Это спровоцирует масштабное межпоколенческое перераспределение капитала: финансовые активы, накопленные всем стареющим поколением, придётся выводить с рынка в огромных объёмах.
Масштабы этого капитала поражают: только капитализация фондового рынка США составляет около 69 трлн долларов (при этом бэби-бумеры владеют более чем на 40 трлн долларов), а стоимость жилого сектора недвижимости США дополнительно оценивается в 50 трлн долларов (несмотря на то что доля бэби-бумеров и предыдущих поколений составляет менее 20%, они контролируют активы на 20–25 трлн долларов). В совокупности около 60–70 трлн долларов благ должно покинуть систему финансовых активов, в то время как способность молодежи следующего поколения генерировать доходы снижается, а располагаемый капитал практически исчерпан.
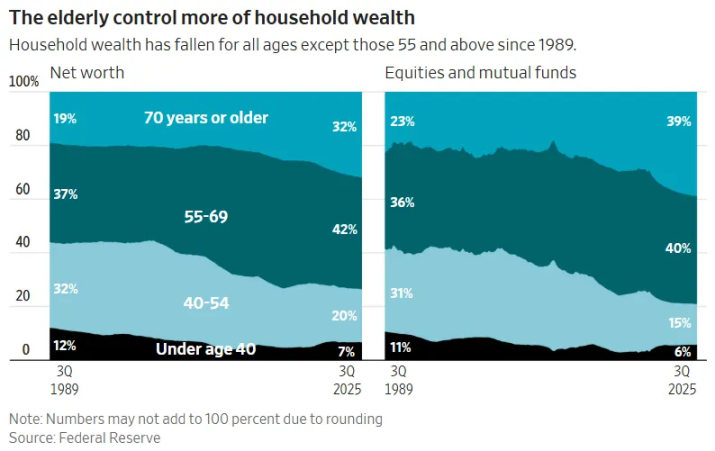
Когда это стареющее поколение в конечном итоге будет вынуждено распродавать активы, это почти наверняка запустит долгосрочную дефляцию активов.
Фундаментальная логика фондового рынка по своей сути лишь отражает демографические тенденции: когда число накопителей капитала стабильно увеличивается и подходит к пенсионному возрасту, рынок растет. Аварийный коллапс частного кредитования — ярчайшее подтверждение этого: еще одна «мина замедленного действия» на 2 трлн долларов, скрытая в пенсионных фондах, благотворительных трастах и страховых компаниях, действующая под видом инструмента конвертации ликвидности для молодежи, но по сути являющаяся откровенной схемой.
Однако стоит молодому поколению осознать, что оно выступает «донором ликвидности для вывода средств» старшего поколения, как оно немедленно откажется выходить на рынок. Никто добровольно не покупает долгосрочно падающий актив. Вот почему администрация Трампа настоятельно продвигает инвестиционные счета для детей, почему США активно推进руют токенизацию акций (чтобы иностранный капитал мог легче аккумулировать американские ценные бумаги), и именно поэтому зарегистрированные инвестиционные консультанты (RIA) массово внедряют автоматизированные модельные портфели, упорно избегая принципиального вопроса: «Зачем всё это нужно?»
Все эти меры направлены на сдерживание неизбежного: когда бэби-бумеры будут распродавать активы без учёта рыночной гибкости, рынок окажется лишен покупателей, если только молодежь, иностранный капитал или алгоритмы не будут вынуждены подбирать активы. Достаточно взглянуть на конструкцию детских инвестиционных счетов администрации Трампа: здесь запрещена любая диверсификация, прямо запрещены облигации, зарубежные акции и альтернативные инвестиции, разрешены только индексы акций США. По достижении 18 лет счет автоматически конвертируется в индивидуальный пенсионный счет (IRA) с высокими штрафами за досрочный вывод средств, что резко контрастирует со стандартными счетами UTMA, позволяющими свободный доступ к средствам после совершеннолетия. Очевидно, что это далеко не инструмент для приумножения детского капитала, а односторонний закрытый канал сроком более чем на 40 лет, призванный независимо от воли участников превратить всё новое поколение в «пассивный приемник ликвидности» старшего.
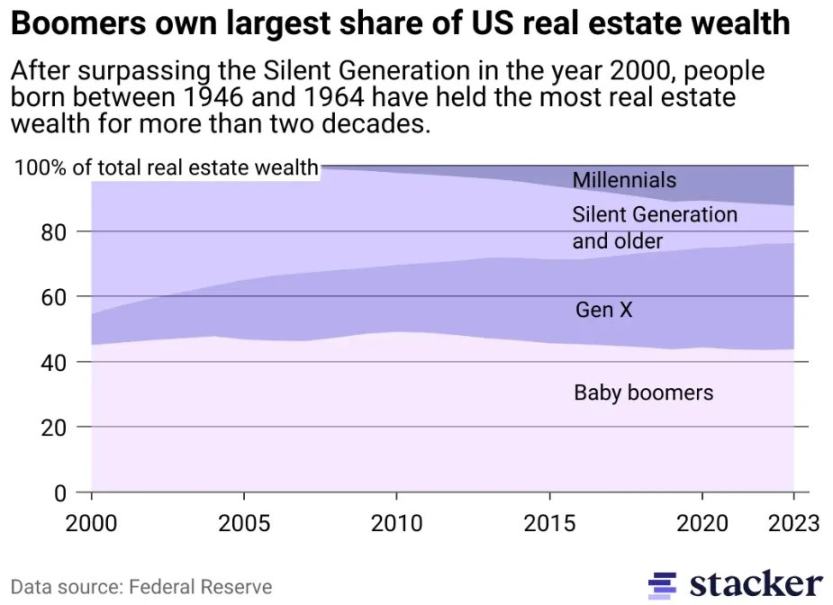
В сфере недвижимости этот феномен проявляется ещё острее, поскольку регион находится в эпицентре крупнейшего в истории пузыря активов. Целое поколение намеренно, на протяжении десятилетий скупало ограниченное предложение недвижимости, используя эффект дюрации, чтобы полностью оторвать ценообразование жилья от потенциальной экономической продуктивности районов. Для большинства жилой и коммерческой недвижимости (за исключением премиальных активов, функционирующих в отдельной экономической системе) вопрос «доступности» давно стал фикцией. Молодежь, чьи зарплаты никогда не догоняют цены на жилье, ни за что не станет покупать недвижимость по текущим ценам. Тем, кому повезло, многие объекты в итоге перейдут детям по наследству; если наследников нет, жилье в конечном счете будет выставлено на рынок, где структурно сократилось количество покупателей и молодых семей. Снова математика жестока и неотвратима: глубокая дефляция рынка недвижимости — это не вероятность, а закономерный итог.
Чтобы ускорить этот процесс высвобождения ликвидности, переход недвижимости из категории инвестиционного актива в потребительский товар усугубится спиралью роста налогов на имущество: ценообразование на жилье всё сильнее будет привязано к инфляции госрасходов, включая финансирование государственных школ, социальных служб, муниципальной инфраструктуры, а также к общей тенденции, когда стоимость услуг обгоняет стоимость товаров. Лишь бюджетное давление вынудит рынок к продажам, которые он не в силах выдержать. Инициатива мэра Нью-Йорка Мамдани по повышению имущественного налога — не единичный случай, а признак грядущей новой эры «налога на пассивный капитал». Эта тенденция будет наиболее выражена в городах, где неравенство доходов достигло критического уровня, при котором статус-кво политически стало невыносимым. Это подводит меня ко второй моей определённой истине.
Истина №2: Имущественное расслоение достигнет критической отметки, и налог на богатство станет неожиданным решением
Вызовы демографической структуры, описанные выше, представляют собой по сути вертикальный коллапс: медленная инверсия демографической пирамиды приводит к сужению нижней части, в то время как вес старшего иждивенческого слоя становится неподъёмным. Помимо этой вертикальной демографической катастрофы, в мире существует ещё более тревожный горизонтальный разлом — имущественное расслоение.
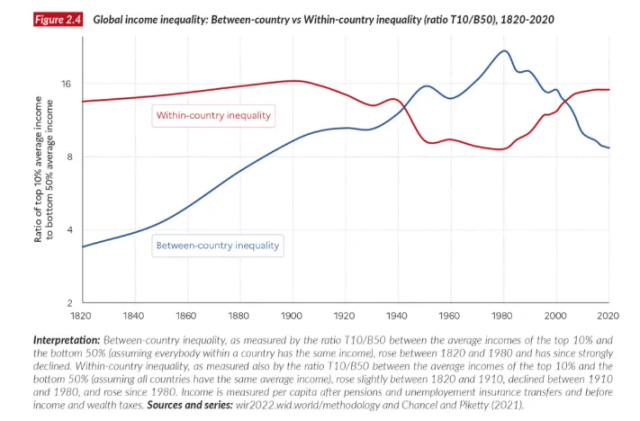
Просматривая подобные заголовки: «10% населения мира владеют 76% мирового богатства» (Источник: Доклад ООН о мировом неравенстве 2022 года), важно уяснить ключевое различие: речь идёт не о рассказе о том, что одни страны быстро богатеют, а другие отстают, а о процессе, происходящем внутри каждого государства мира: разрыв между богатыми и бедными во всех регионах расширяется и ускоряется по всем измеримым временным шкалам.
Более точно: проблема кроется не только в неравенстве доходов, но и в неравенстве капитала. За всю историю человечества ещё никогда такая доля богатств не концентрировалась в руках самого верхнего 1% населения. Возьмём в качестве примера США: доля чистых активов, принадлежащая топ-1%, неуклонно растёт и сейчас приближается к одной трети от общего национального богатства.
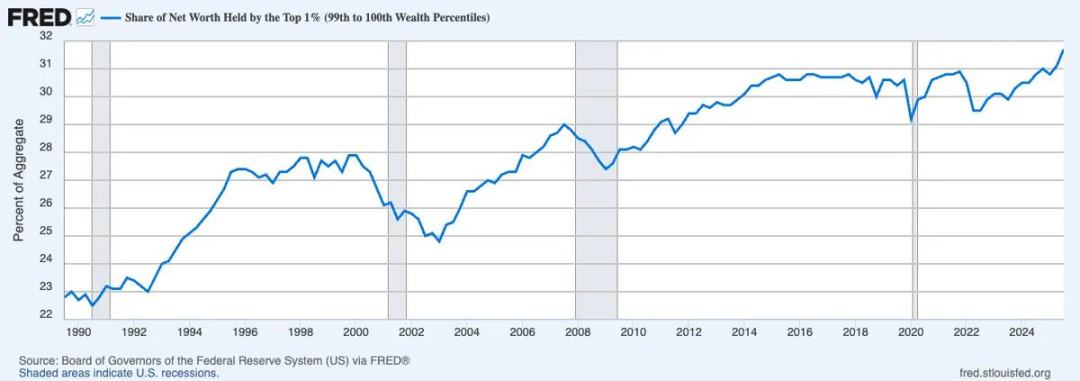
Различие между доходом и капиталом имеет решающее значение. Доход — это транзакционная категория, «текущие деньги», рыночный эквивалент оценки производительности труда; капитал таковым не является. Неконвертируемое богатство — это «застывшие деньги»: оно лишено внутренней производительной силы и в кредитно-ориентированной игре с нулевой суммой тормозит скорость обращения средств, необходимую для функционирования экономики. Капитал сосредоточился в таких масштабах, как сегодня, он перестаёт циркулировать, и оборот потребления, поддерживающий широкую экономическую активность, медленно угасает.
В отсутствие существенного роста производительности труда для создания новых ресурсов, даже при непрекращающихся спорах, налог на богатство неизбежно станет следствием фискального нигилизма. Причина проста: единственный жизнеспособный механизм перераспределения — налогообложение самого капитала, каким бы примитивным или спорным с логической точки зрения он ни был. Налог на богатство можно рассматривать как зеркальное отражение социальной поддержки: если первая система аккумулирует средства снизу для поддержания базового существования, то вторая забирает ресурсы сверху для сохранения текущего статуса. Обе концепции по сути взимают плату с ненадёжной стоимости, различаясь лишь направлением потока: первая работает вертикально (изымая ресурсы у молодёжи), вторая — горизонтально (изымая у состоятельных граждан).
Процесс внедрения налога на богатство уже запущен. 12 февраля 2026 года Палата представителей Нидерландов приняла знаковую законодательную инициативу, предусматривающую единый налог в размере 36% на ежегодное увеличение стоимости акций, облигаций и криптовалют, независимо от факта их реализации. Сейчас законопроект ожидает утверждения Сената, и поскольку сторонники инициативы обладают большинством голосов, его принятие практически гарантировано. Неважно, морально оправдана ли эта мера, математически безупречна или юридически исполнима — те, кто зацикливается на этих деталях, упускают из виду главную картину. Суть вопроса лаконична, но обладает колоссальным резонансом: что произойдёт, когда остальные страны последуют этому примеру?
Взгляните на место рождения и последний оплот капитализма — США. Согласно данным опроса New York Times о настроениях общественности касательно налога на богатство, уровень поддержки данной меры практически одинаков среди всех демографических групп, кроме мужчин с высшим образованием (численность которой стремительно сокращается).
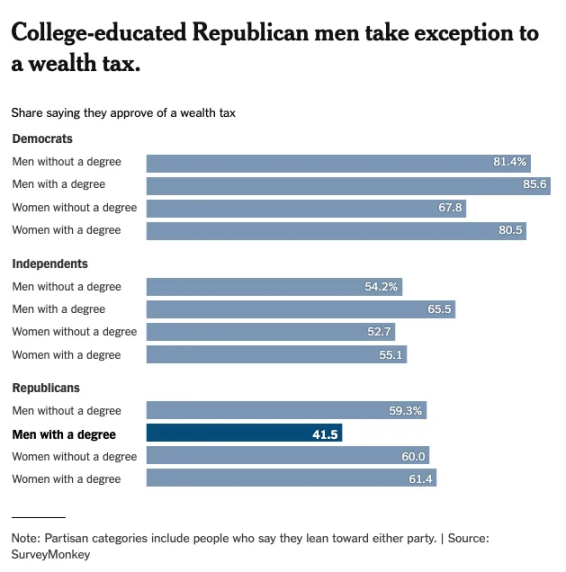
Это ключ к пониманию «гражданства» капитала. Распространено мнение, что свобода движения капитала является неотъемлемой чертой современного мира, однако маргинализированные слои населения отлично понимают: как только государство сделает выбор, движение средств может быть ограничено мгновенно — об этом свидетельствуют примеры Китая, России и других стран. Историческая проблема заключалась в «предательстве»: при введении налога на капитал одним государством потоки просто перебегали в другие юрисдикции. Однако по мере нарастания чувства глобального фискального нигилизма политические намерения государств постепенно сходятся к единственному возможному варианту, делая коллективные договоренности неизбежными. Прибежища, которые десятилетиями извлекали прибыль из игры «дилеммы заключённого», больше не смогут оставаться в стороне.
После принятия такого решения Нидерландами Европейский союз уже активно координирует налоговые рамки, направленные на предотвращение оттока капитала между странами-членами. К середине XXI века глобальный «пропуск» для капитала будет отменён, и ему на смену придёт так называемая «виза Шрёдингера» — документ, который для разных регуляторов одновременно считается действительным и недействительным. Локальные ограничения на капитал лишь усилят спрос на «внешние средства», способные обойти комплаенс-уровень. Добро пожаловать в эпоху возрождения экономики «цен и видов», обеспеченной надёжными валютами.
Согласно концепции, изложенной Дэвидом Юмом в его работе 1752 года «О балансе торговли», современные инвесторы долгое время считали «внешние средства» золотом, биткоином и аналогичными активами — инструментами, не зависящими от национальных границ, юрисдикций или какого-либо суверенитета. Но спустя четыре столетия возникает новый класс «внешних средств», способный радикально переопределить понятие сравнительных преимуществ. Настало время написать новую работу по международным отношениям: «О балансе интеллекта».
Как отмечал Юм, торговый профицит и потоки золота определяли относительную мощь государств; сегодня новым фактором сравнительных преимуществ станет концентрация производственных мощностей искусственного интеллекта — того, кто контролирует вычислительные мощности, данные и устанавливает правила моделирования для всех остальных систем. Капитал потечёт в сторону технологического доминирования точно так же, как ранее направлялся к промышленным гигантам. Страны, институты и личности, первыми распознавшие этот тренд, определят новую иерархию богатства. Это подводит меня к третьей моей незыблемой истине.
Истина №3: Искусственный интеллект уничтожит относительную ценность человеческого труда и переопределит капитал для экономики, управляемой намерениями
Карл Маркс в «Капитале» описывал капитал как «мёртвый труд, подобно вампиру, способному жить лишь за счёт всасывания живого труда: чем больше он высасывает, тем дольше живёт». Эта фраза ярко иллюстрирует социалистический подход: капитал, застывший в форме накопленного труда, постоянно увеличивает свою стоимость за счёт расходования живой рабочей силы работников.
Однако в его анализе присутствует фундаментальная ошибка: Маркс считал, что сам по себе капитал лишён внутренней энергии и для получения прибыли требует постоянных затрат человеческого труда. Но с возвышением кредитных отношений и последующим взрывным развитием искусственного интеллекта мы вступаем в новую парадигму — «вампир» не только обретает полную автономию, но и способен обходиться без человеческого труда, получая прибыль за счёт непрерывного потребления энергетических и информационных ресурсов. Как показано на диаграмме ниже, на протяжении более чем десятилетия наблюдалась тенденция к росту доли дохода капитала и снижению доли дохода труда, и искусственный интеллект станет катализатором, толкающим этот процесс через необратимый перелом.
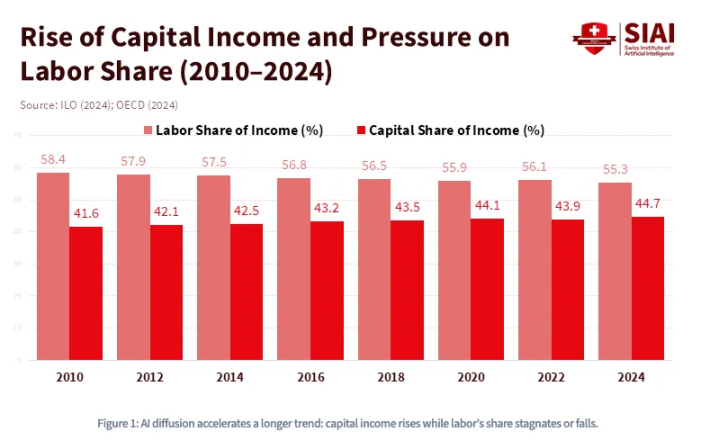
С 1980 года доля доходов от труда в ВВП США снизилась примерно с 65% до значений ниже 55%, и это произошло даже до повсеместного внедрения больших языковых моделей (LLM). По оценкам Goldman Sachs в 2023 году, генеративный искусственный интеллект может поставить под угрозу автоматизации до 300 миллионов полных рабочих мест.
Иными словами, искусственный интеллект — это не только технология, требующая капиталовложений, но и инструмент, подрывающий основы рынка труда. rise AI навсегда изменит глубинные экономические принципы функционирования общества, необратимо перекроив соотношение между капиталом и трудом. Точнее говоря, когда стоимость рабочей силы приблизится к стоимости вычислительных мощностей, мир столкнётся с новой «капитальной войной», требующей беспрецедентной правительственной субсидирования, радикальной отраслевой и фискальной политики. В этой реальности капитал станет абсолютным хозяином: право собственности на активы останется единственным барьером между сохранением достоинства и попаданием в вечный нижний слой общества. Именно это и прогнозирует МВФ: в экономике, доминируемой ИИ, федеральная налоговая база сместится с доходов населения на корпоративные налоги и налоги на прирост капитала.
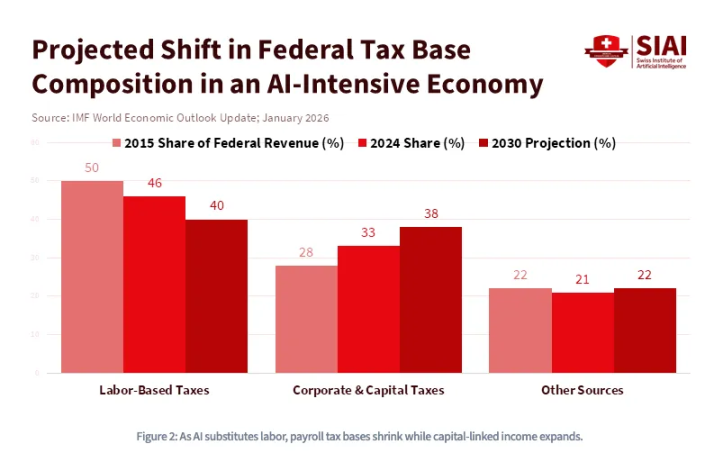
Однако сам капитал также предстоит переопределить — ведь собственность на активы перестанет ограничиваться исключительно финансовыми инструментами. Гигантская индустрия ИИ опирается ещё на один элемент, ценность которого превосходит энергию: это данные. Конкретно, ежедневные цифровые следы пользователей формируют контекст для логических операций и обучения моделей. Мир движется к новой парадигме: мысли, поведение, инструкции, предпочтения человека и, главное, его намерения будут обладать колоссальной стоимостью. Когда само намерение станет формой капитала, возникнет экономический порядок совершенно иного устройства, где право собственности приобретёт странный «нетрейдинговый» вид, выйдя за рамки традиционных финансовых институтов, требующих соблюдения процедур KYC и противодействия отмыванию денег (AML). Системы интеллектуальных агентов уже оснащаются криптокошельками для самостоятельной оплаты вычислительных мощностей, программных интерфейсов (API) и данных. Для мира, где стоимость должна бесшовно циркулировать между агентами и предпочитает явные транзакционные взаимодействия, это абсолютная необходимость — в таком пространстве труд и капитал окажутся в состоянии суперпозиции, так называемого «состояния Шрёдингера».
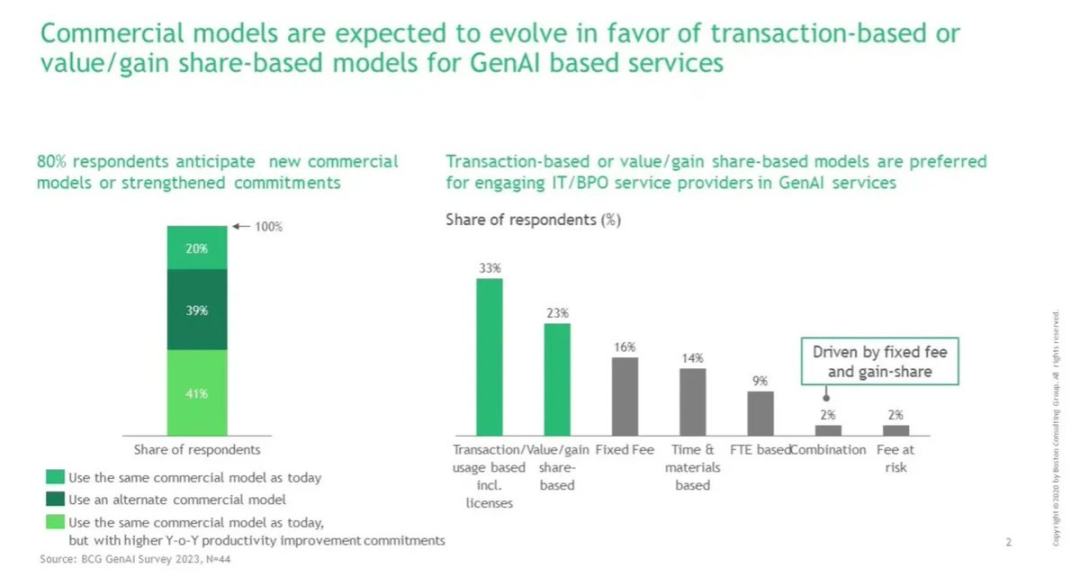
Исторически финансовые активы чётко находились в рамках регулирования, очерченного такими органами, как Комиссия по ценным бумагам и биржам США (SEC), Управление по торговле фьючерсными товарами (CFTC), Национальная ассоциация регуляторов рынка ценных бумаг (FINRA) и Совет по стандартам финансового учёта (FASB). Однако по мере трансформации активов в инструменты с «активными свойствами» — ваши цифровые следы выступают залогом, а намерения становятся реализуемыми продуктами (ценообразование на основе потребления будет осуществляться через открытые, API-ориентированные продукты с встроенным контекстом) — системы искусственного интеллекта начнут размывать регулирующие границы со всех сторон. Федеральный комитет по связи США (FCC) получит юрисдикцию, поскольку ваша познавательная информация передаётся через спектры; Федеральная торговая комиссия США (FTC) будет иметь полномочия, так как сбор намерений относится к защите потребителей; Пентагон (DoD) заявит о контроле, поскольку защита суверенных данных становится вопросом национальной безопасности.
Иными словами, данный эффект суперпозиции не ограничивается уровнем активов, а распространяется вверх по всей архитектуре регулирования. Когда ни одно ведомство не сможет однозначно очертить границы понятия «финансовый актив», определение самой валюты (кто её выпускает, кто защищает, кто конфискует) превратится в самое обсуждаемое геополитическое противостояние XXI века.
Добро пожаловать в эпоху интеллектуальных валют.
Три незыблемые истины, два сходящихся фактора и один вывод
Прочитав до этого места, вы можете почувствовать тревогу — возможно, поймёте, что вновь оказались в плену глобальной неопределённостью. Но помните: вся цель данного текста сводится к поиску ясных ответов. Давайте ещё раз обозначим центральную мысль: три мощнейших фактора — демографический коллапс, имущественное расслоение и заменяющая труд автоматизация на базе ИИ — неминуемы. Они не представляют собой независимые риски, требующие раздельного взвешивания и хеджирования, а логически сходятся одновременно. Вертикальный крах демографической пирамиды и горизонтальное расслоение базового благосостояния усиливаются друг друга благодаря технологической революции, которая безраздельно благоволит лишь капиталу.
Многие инвесторы пытаются справляться с неопределённостью через локальные решения локальных проблем: совершают ротацию портфелей здесь, используют хеджирование там, делают ставки на тематические инвестиции в инфраструктуру ИИ или питают слепую надежду на криптовалюты. Наиболее соблазнительный контраргумент, который чаще всего позволяет традиционным участникам рынка сохранять статус-кво, — это «спасательный плот» технического оптимизма: рост производительности на базе ИИ быстро расширит общий размер экономического пирога, полностью перекрыв влияние демографического спада. Данная позиция звучит убедительно, но фактически представляет собой сложный конструкт, отдаляющий нас от сути проблемы.
История человечества не знает примеров, когда скорость и справедливость роста производительности были настолько велики, чтобы предотвратить политические и социальные конфликты из-за неравенства. Промышленная революция не остановила восстания рабочих, а, напротив, стала их катализатором, несмотря на создание беспрецедентного объёма богатства. Главное заключается в том, что искусственный интеллект не является нейтральным множителем производительности: сама его архитектура выступает механизмом концентрации капитала. Каждый процент прироста производительности, порождённый ИИ, в первую очередь и наиболее устойчиво концентрируется в руках носителей вычислительных мощностей, данных и архитектурных моделей. Оптимисты не отрицают расширение общего объёма благ, их ошибка заключается лишь в вопросе о том, кто разделит этот пирог, что и является главным камнем преткновения во всём споре.
Если смотреть на эти по-настоящему необратимые глобальные явления с макроуровня, чёткость выбранного направления неожиданно возрастает:
- старение и сокращение населения Земли неизбежно приведут к ухудшению демографической ситуации, и это факт со 100%-ной вероятностью;
- имущественное расслоение разрастётся до уровня, требующего глобальных ограничений движения капитала (как транснациональных, так и внутренних), что абсолютно достоверно;
- архитектура ИИ объективно благоприятствует капиталу, порождая новые формы переходного капитала, которых мировая экономика прежде не знала, и это также гарантировано.
Самым важным является то, что общий знаменатель этих трёх явлений — слово «глобальный». Межпоколенческая структура населения, распределение активов и стоимость капитала никогда ранее не были так тесно взаимосвязаны, и эта корреляция лишь усиливается. Более того, эта связь прослеживается не только в географическом пространстве, но и во времени, поскольку демографическая трансформация богатства носит однонаправленный и необратимый характер. Следовательно, данное сходство процессов носит не только планетарный, но и синхронный масштаб.
Всё в совокупности формирует главную проблему коллективного согласования моего поколения: дилемма заключённого межпоколенческого выхода из ликвидности. Она ставит перед нами следующие вопросы:
- готово ли молодое поколение добровольно участвовать в «власти над американским капитализмом», когда каждый шаг правительства воспринимается как навязанная роль «подборщика активов» за отцовское поколение?
- станут ли миллиардеры добровольно нести высокое налоговое бремени, когда их окружение массово переходит на «налоговую эффективность»?
- остановят ли компании ИИ собственное развитие ради умеренности, пока конкуренты, руководствуемые одной прибылью, игнорируя стоимость капитала, продолжают агрессивно расти?
В результате сформируется равновесие Нэша: все участники выберут стратегию взаимного предательства, мотивированную рациональностью, — независимо от действий остальных, поскольку цена бездействия оказывается слишком высокой. Следовательно, когда наступит критический момент, каждый участник рационально решит параллельно искать пути вывода средств.
Подобную фаустовскую сделку с ликвидностью ни в коем случае нельзя считать потенциальным риском или параметром для моделирования и хеджирования на хвостовых участках графика; её следует рассматривать как наиболее предсказуемое крупномасштабное координированное событие в истории мировых рынков капитала. Кто-то скажет, что в условиях дефляции стоить держать номинально-процентные инструменты вроде облигаций либо использовать импульс акций технологических компаний. Возможно. Однако мой главный принцип проще и структурнее: необходимо удерживать активы, которые не позволят вам стать «донором ликвидности» для чужого бездействия. В данном ключе самыми рискованными владениями по убыванию порядка станут: недвижимость, облигации и акции США. Это инструменты манипуляции дюрацией, которые независимо от намерений создателей представляют собой крупнейшее в истории перераспределение межпоколенческого богатства.
Напротив, идеальный актив должен одновременно отвечать трём обратным требованиям:
- это актив с наименьшей долей владения среди демографических групп сейчас, но способный в будущем занять лидирующие позиции;
- это инструмент, обладающий наибольшими шансами стать безопасным убежищем без государственной юрисдикции в периоды строгого налогообложения, ограничения или конфискации капиталов;
- это форма капитала, максимально приближенная к автономному умному миру, способная бесшовно использоваться и выполнять функции производства без посреднических вмешательств.
В XV веке, когда войска Османской империи ворвались в стены Константинополя, византийский купеческий класс утратил все свои активы, номинированные в долгосрочном имперском кредите: земли, титулы, государственные облигации. Никто не остался в выигрыше. Однако молодые и предприимчивые учёные и коммерсанты перевезли манускрипты, золото и знания как переносное богатство на запад во Флоренцию, что в конечном итоге запустило процесс, известный впоследствии как Эпоха Возрождения.
Среди тех беженцев находился молодой византийский учёный Иоанн Вессарион. Родившийся в 1403 году в Трапезунде на побережье Чёрного моря, он бежал из осаждённого Константинополя, перевезя несколько ящиков незаменимых греческих рукописей, сохраняющих практически все идейные традиции античного мира. Являясь поставщиком наибольшего количества книг и текстов для Запада в XV веке, он заложил основы одного из первых «инструментов информационных технологий» — Библиотеки Марциана, ставшей первым в истории латиноязычной Европы хранилищем открытых знаний (публичной библиотекой). Эти собрания, хранящиеся теперь в Венеции, послужили прямым материалом для Альдо Мануции. Благодаря им он отпечатал полное собрание сочинений Аристотеля и десятки греческих классиков, запустив Типографскую революцию, которая впоследствии дала старт Реформации, Научной революции и Эпохе Просвещения. Этот мобильный, автономный капитал, не ограниченный никакой юрисдикцией, который Вессарион держал при себе, спустя пять веков окончательно сформировал западную цивилизацию.
Тот капитал, который способен преодолевать границы пространства и времени, получает шанс на существование, остальные же обречены на исчезновение.
Это подводит нас к окончательному выводу — радикальному решению, заслуживающему внимания вопреки множеству традиционных ловушек выбора:
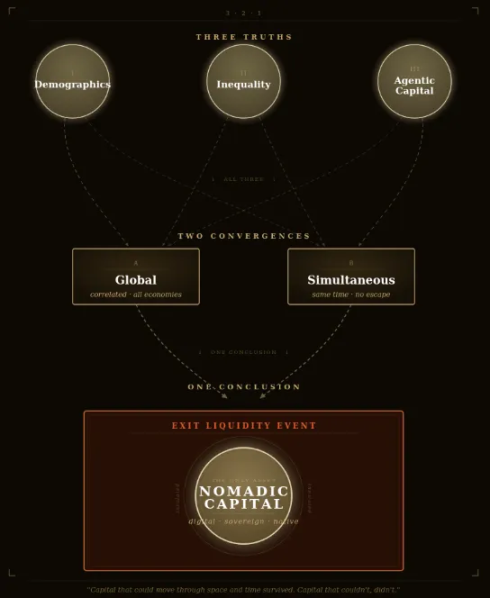
Вам действительно необходимо держать при себе кочевой капитал. Его особенность в способности свободно мигрировать сквозь межпоколенческие сдвиги, политические границы и собственные экосистемы ИИ; он позволяет обходить «Ормузский пролив» традиционных монет. В XXI веке кочевой образ жизни неразрывно связан с цифровизацией. Конкретные инвестиционные инструменты варьируются в зависимости от субъекта, но агрессивная инвестиционная теория предлагает практичную схему: выделение 60% на легальные активы и 40% на защитные позиции. Однако если вы будете строго придерживаться озвученных трёх параметров при принятии решений — владея активами, в которых нуждаются молодёжь в перспективе, активы вне зоны досягаемости государственных структур, активы, реально торгуемые в автономных экономических моделях, — исход перестанет быть гипотезой и станет законом. Неопределённость неизбежно кристаллизуется в точный прогноз.
В конце концов, за всю историю существования была найдена лишь одна единственная дискредитирующая активная категория, удовлетворяющая этим трём критериям с самых первых строк программного кода при своём создании. Для лиц с высоким уровнем исполнительности этот шаг достаточно прост.
Оставшееся — лишь вопрос времени.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @dgt10011














