Революция токенизации акций: комплексный отчет о рыночной динамике, архитектуре продуктов и регуляторном рве
Автор: Foresight Ventures
Кратко
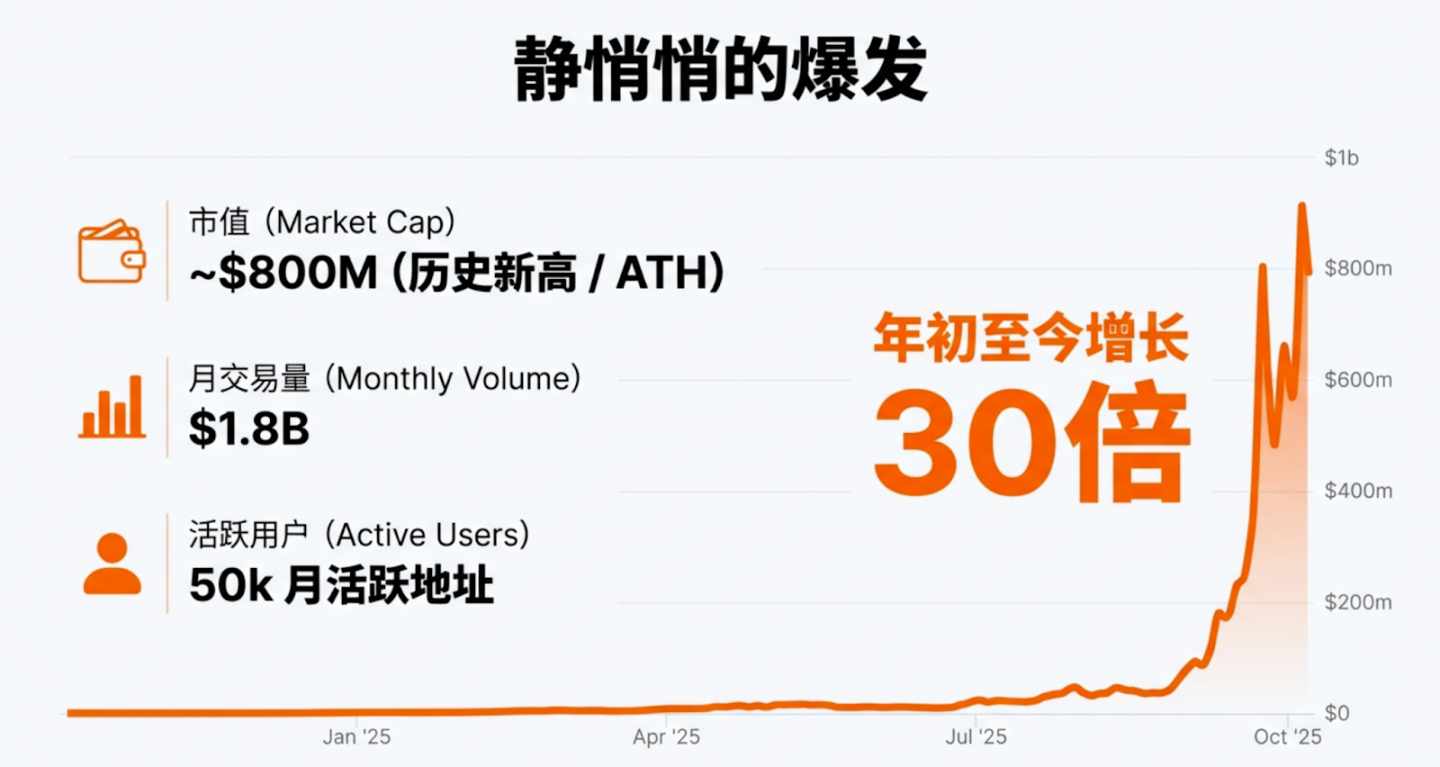
- Токенизированные акции — это прорывное направление в текущем цикле активов реального мира (RWA): рынок достиг исторического максимума в 800 млн долларов США, вырос в 30 раз с начала года, а ежемесячный объем торгов составил 1,8 млрд долларов.
- Основная ценность: обход географических ограничений и задержек клиринга традиционных брокеров, обеспечение круглосуточного глобального доступа к акциям США и поддержка почти мгновенных расчетов.
- Три архитектуры борются за доминирование:
- Модель немедленного исполнения (Ondo, CyberAlpha) — лидеры по эффективности капитала
- Модель складского хранения (xStocks, Backed) — преуспевают в композиции DeFi благодаря структуре долговых обязательств под швейцарским правом
- Модель прямого владения (Securitize) — наиболее полная юридическая принадлежность, но ограничена правилами перевода и имеет ограниченную композицию в блокчейне
- Фактически на рынке сложилась дуополия: Ondo лидирует благодаря управлению ликвидностью с долей 53%; Backed/xStocks занимают 23% доли за счет регуляторного арбитража.
- Технологии больше не являются конкурентным барьером — им является регуляторика. Построение системы трансграничных лицензий в США, ЕС и офшорных юрисдикциях — сейчас самый сложный для копирования барьер входа.
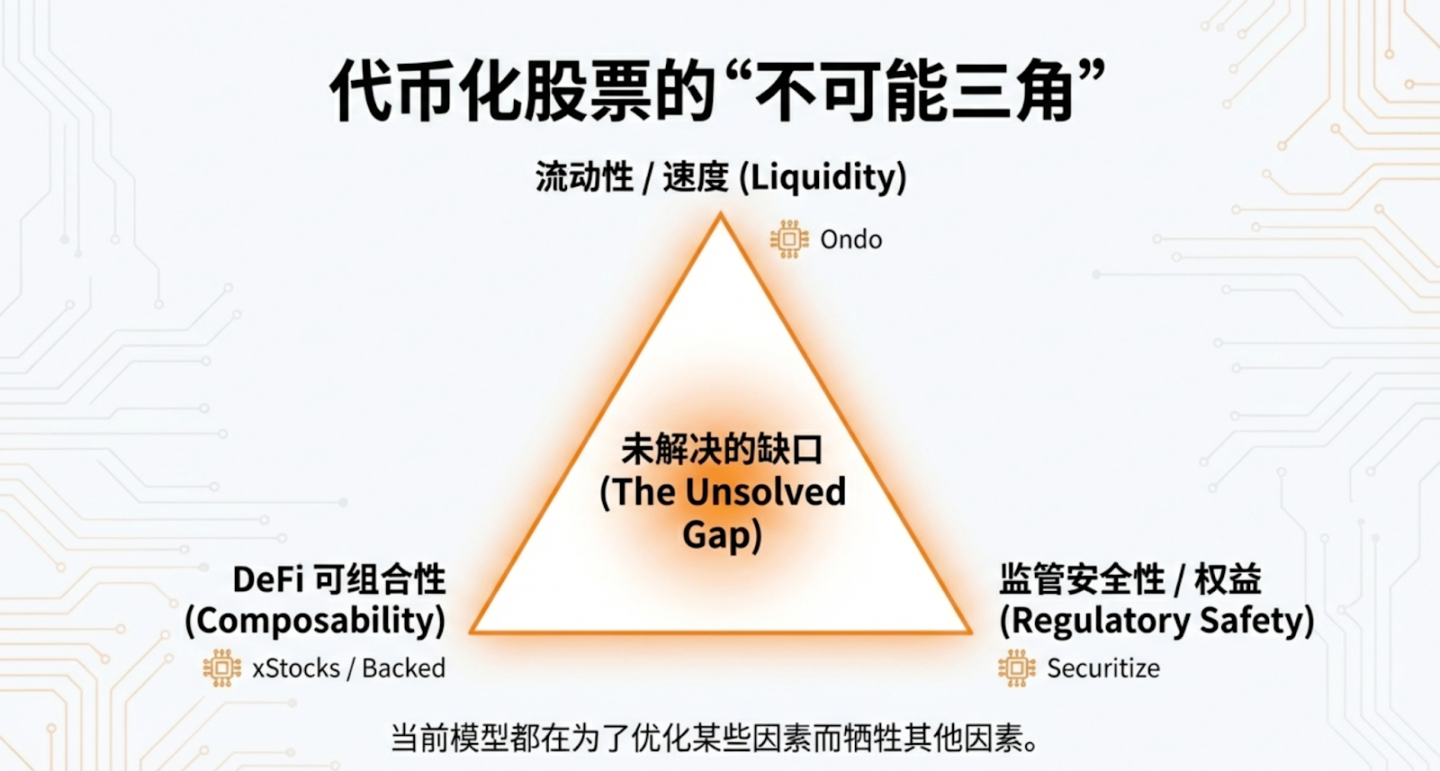
- Платформы сталкиваются с фундаментальной дилеммой: можно оптимизировать только две из трех характеристик одновременно — ликвидность/скорость, регуляторная безопасность/права акционеров, композиция DeFi.
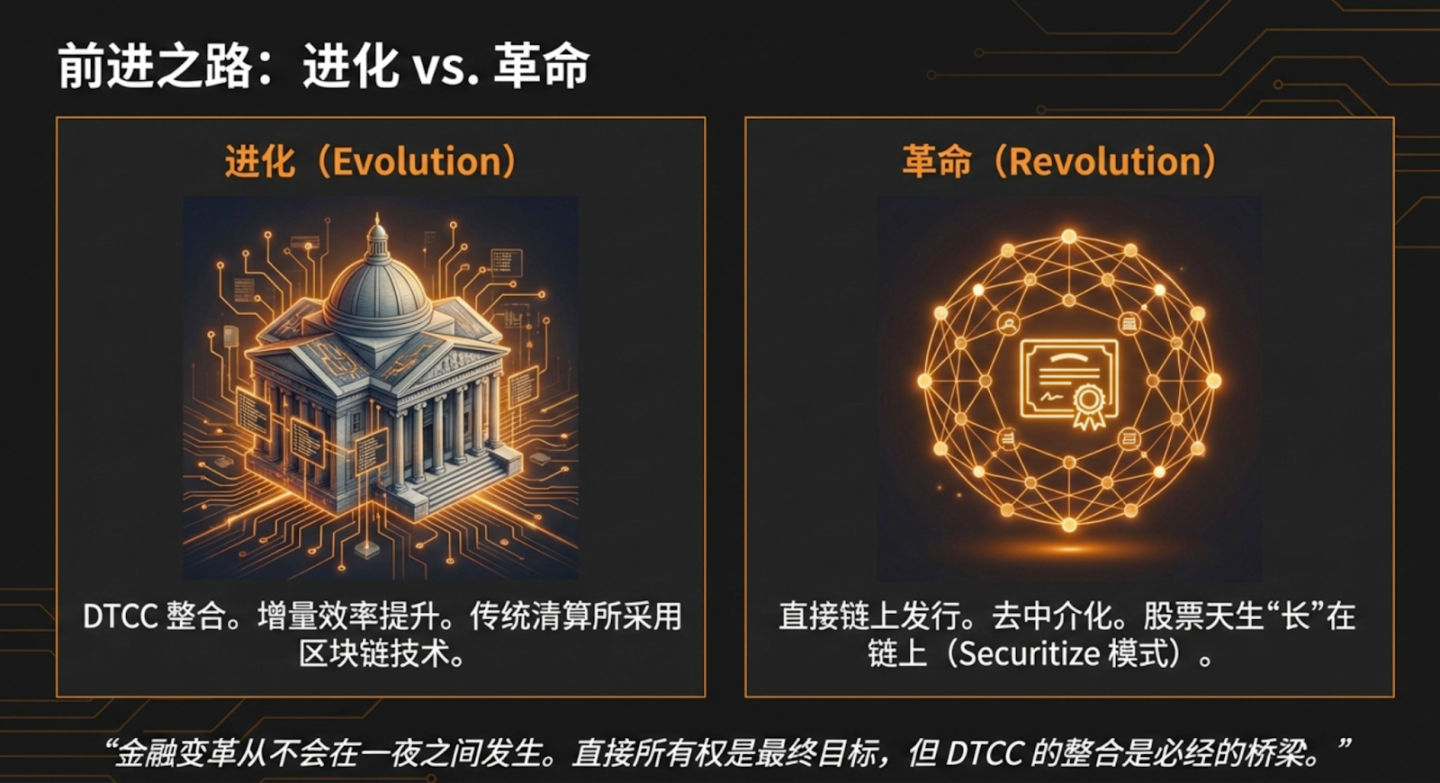
- Отрасль разделяется на два пути: постепенный (интеграция с DTCC, возрастающая эффективность) и революционный (прямая эмиссия в блокчейне, полная деинтермедиация).
- Вывод: слияние глобального фондового рынка объемом 150 трлн долларов США и инфраструктуры блокчейна уже не просто тезис — это реальность.
1. Анализ текущего состояния рынка: разбор «безмолвного прорыва»
Сфера активов реального мира (RWA) переживает структурные изменения, где токенизированные акции стали главным прорывным направлением данного цикла. Общая рыночная капитализация экосистемы RWA превысила 800 млн долларов США, продемонстрировав рост в 30 раз с начала года. Интеграция традиционных акционерных активов с инфраструктурой блокчейна знаменует собой фундаментальный сдвиг в дизайне финансовых рынков. Этот «безмолвный бум» — не просто перенос активов, а современная реструктуризация глобальной ликвидности, заменяющая фрагментированные традиционные системы единым, программируемым финансовым слоем.
Следующие ключевые данные подтверждают этот переход от экспериментального к институциональному уровню:
- Достижения капитализации: По состоянию на декабрь 2025 года капитализация этого сегмента достигла исторического максимума примерно в 800 млн долларов США.
- Скорость ликвидности: Ежемесячный объем торгов взлетел до 1,8 млрд долларов США, что свидетельствует о высокой активности на вторичном рынке.
- Плотность принятия: Сеть в настоящее время обслуживает 50 000 активных месяцев адресов и 130 000 общих адресов держателей.
Фундаментальной поддержкой этой траектории роста является устранение блокчейном давних проблем расчетов и барьеров доступа, которые долгое время мучили традиционные финансы (TradFi).
По мере того как потребность рынков капитала в эффективности клиринга становится все более острой, вопрос о том, как токенизация может решить вековые проблемы традиционных финансов (TradFi) с помощью технологий, стал ядром стратегического соперничества в отрасли.
2. Драйверы стратегической ценности: решение проблем трения TradFi
Традиционный рынок акций долгое время страдал от физических границ устаревших систем: географических изоляторов, ограниченного времени торговли и длинных циклов клиринга. Событие 2021 года с Robinhood/GME, когда система клиринга T+2 вышла из строя, вынудив брокеров ограничить торговлю из-за дефицита маржинального обеспечения, стало хрестоматийным антипримером «эффекностного недостатка» традиционных финансов.
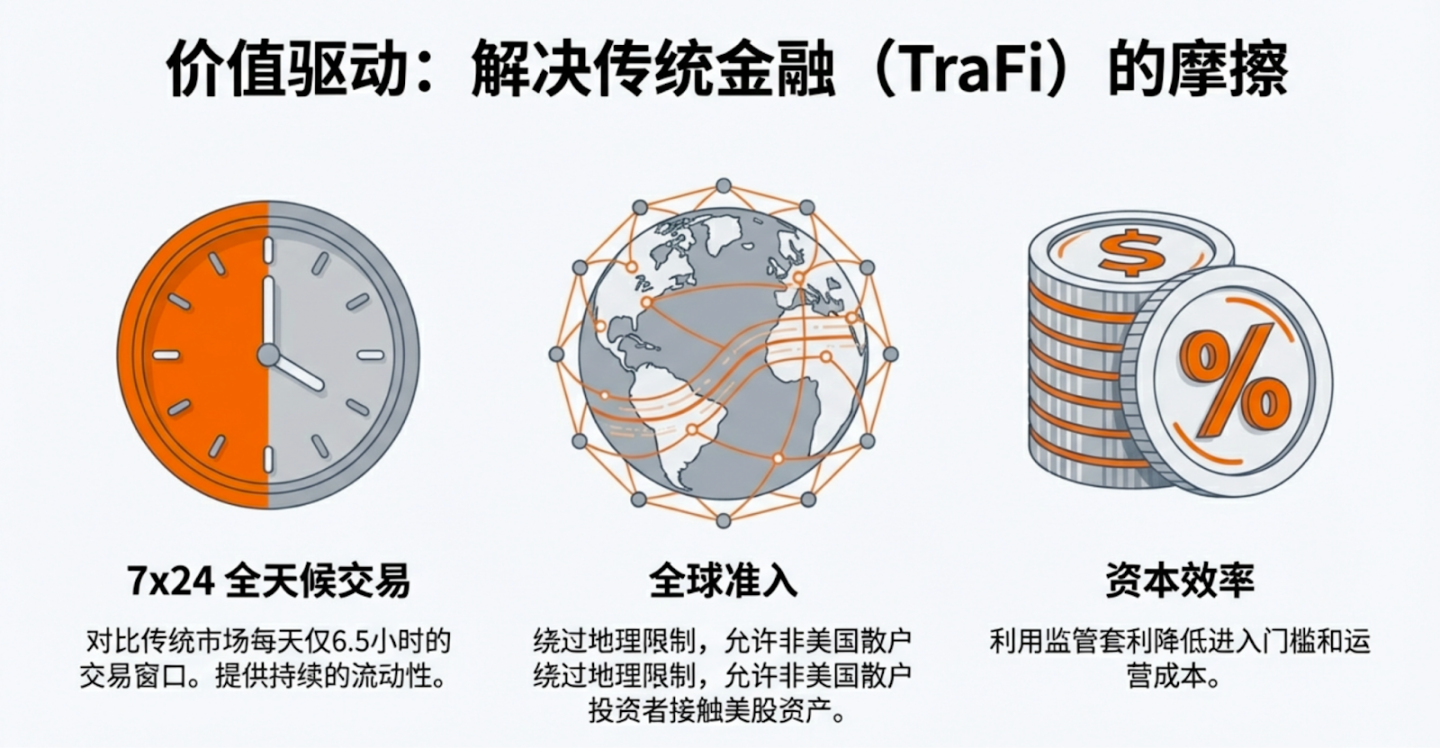
Токенизация обеспечивает стратегическую премию через «тройное преимущество в эффективности (Efficiency Triple-Threat)»:
- Торговля 24/7: Традиционные рынки имеют окно всего 6,5 часов в день, токенизация устраняет риск «скопления цен при открытии», позволяя инвесторам реагировать на глобальные макроэкономические события в реальном времени.
- Глобальная доступность: Полное разрушение географических и брокерских барьеров предоставляет несША розничным инвесторам бесшовный доступ к высоколиквидным позициям в акциях США, реализуя концепцию «капитала без границ».
- Эффективность капитала: Цифровая инфраструктура обеспечивает клиринг T+0, снижая затраты на залоговое имущество и операционные издержки, вызванные задержками расчетов.
Токенизация — это не просто оптимизация, а обход административных узких мест традиционного ценного бума бизнеса за счет предоставления глобального, круглосуточного слоя ликвидности. В эпоху «дефицита эффективности капитала» платформы, способные обеспечить мгновенный клиринг и трансграничное распространение, будут диктовать цены.
Однако путь реализации этой ценностной модели не един, и различные архитектуры продуктов определяют долгосрочный конкурентный барьер и профиль риска платформ.
3. Сравнительный анализ архитектур токенизации: три основные модели
Выбор архитектуры продукта является стратегическим упором, определяющим масштабируемость, композицию DeFi и характеристики системного риска.
Выбор архитектуры продукта — это важнейшее стратегическое решение платформы, определяющее масштабируемость, возможность композиции в DeFi и характеристики системного риска.
Рамки трех моделей
- Модель складского хранения (например, xStocks, Backed): решение «предварительно профинансированной ликвидности». Эмитент или маркет-мейкер заранее покупает акции и выпускает токены, хранящиеся в сейфе для продажи по требованию.
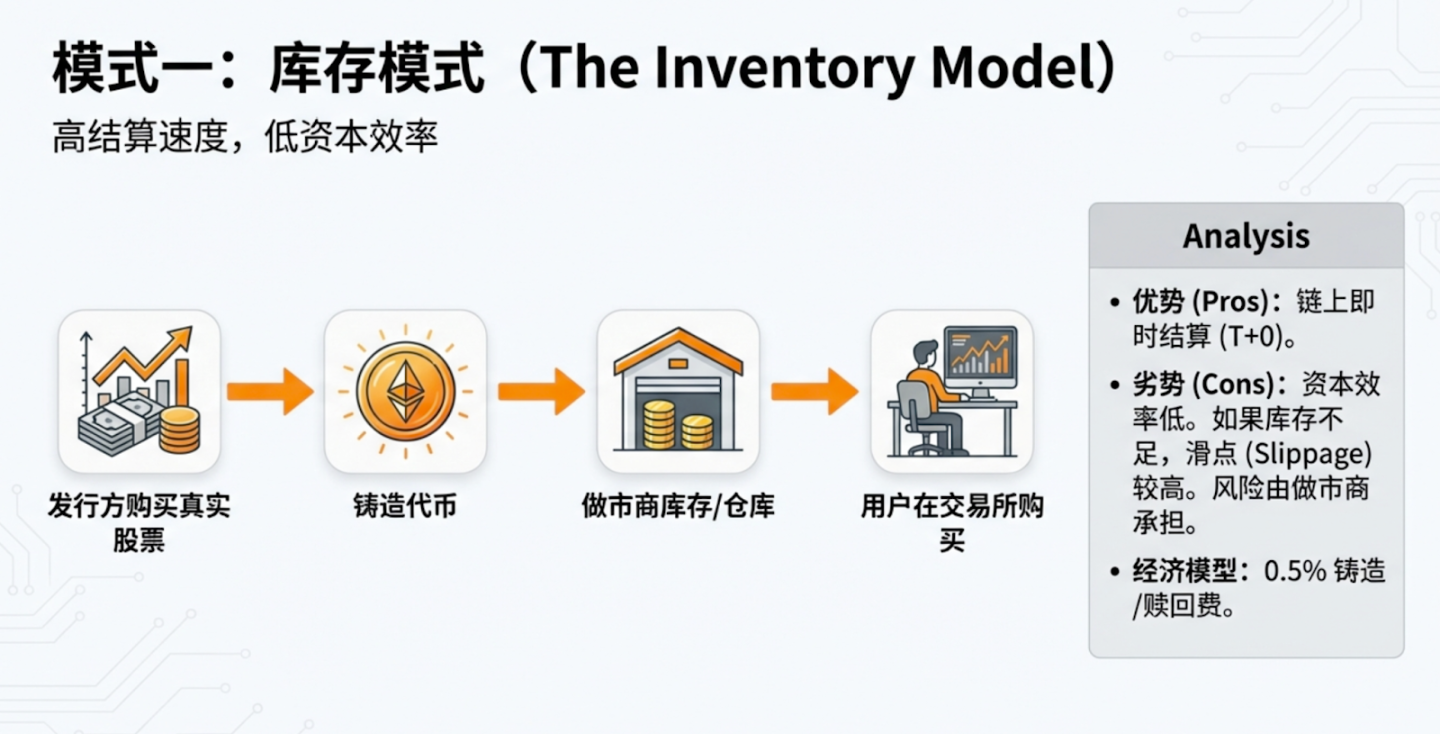
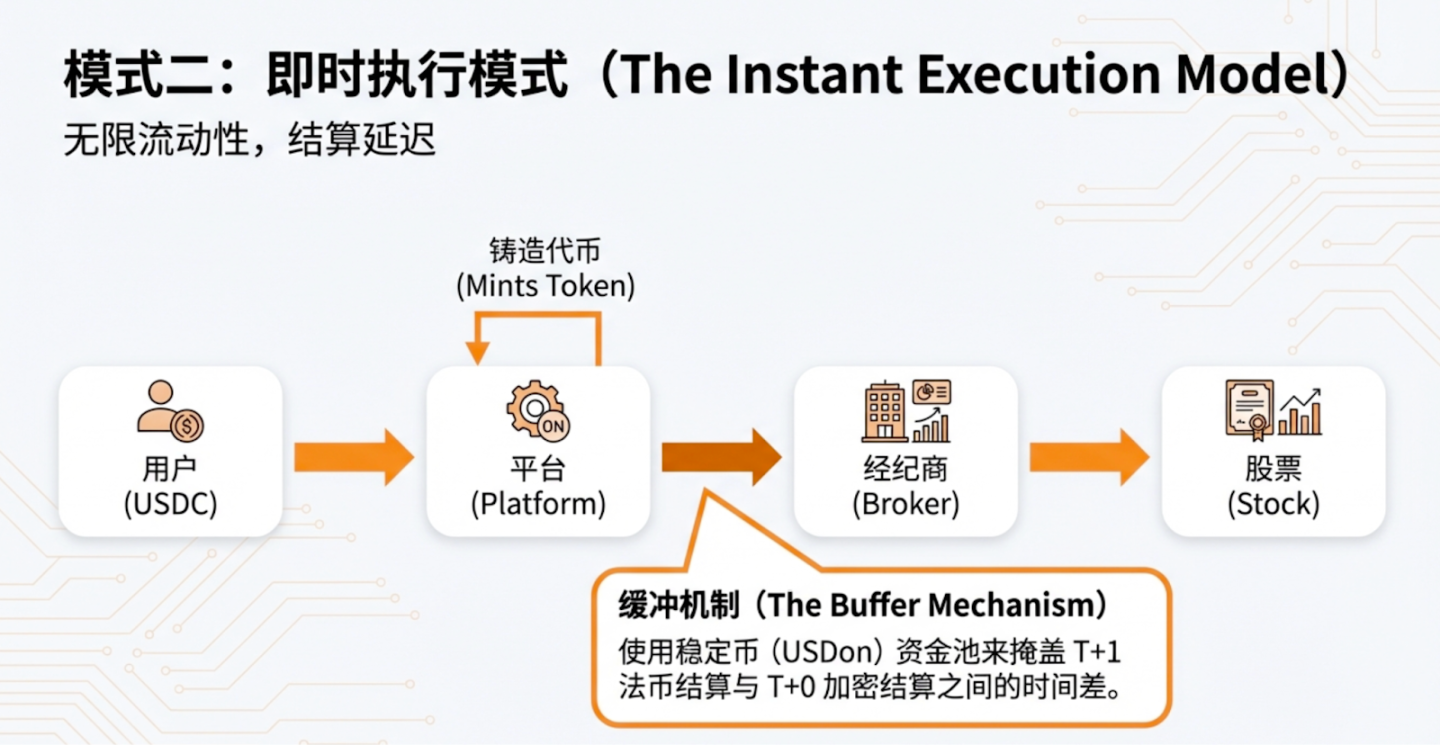
- Модель немедленного исполнения (например, Ondo, CyberAlpha): решение «мгновенной ликвидности». Покупка акций и выпуск токенов инициируются только после подтверждения ордера пользователем.
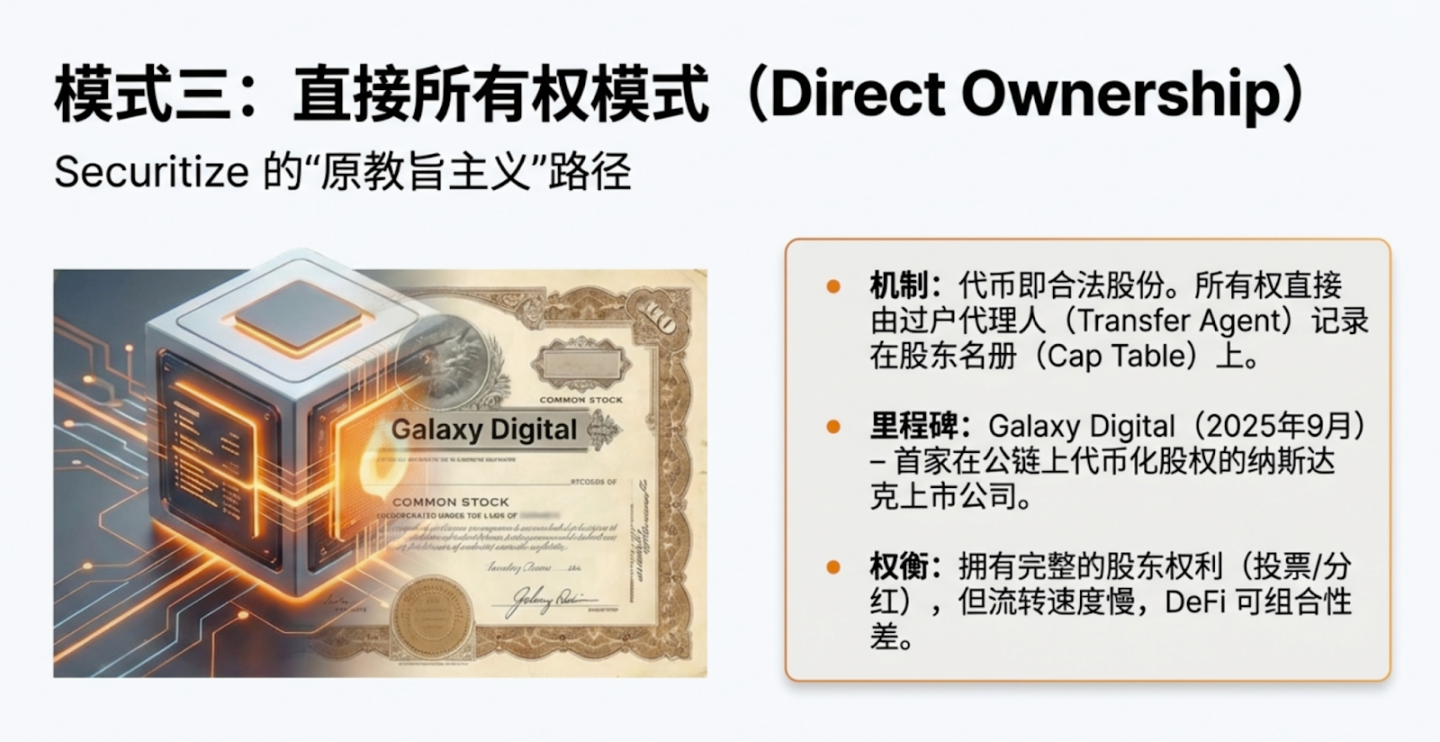
- Модель прямого владения (например, Securitize, Galaxy Digital): «пуристское» решение, где токен является юридической акцией. Владение напрямую фиксируется агентом по передаче в реестре эмитента, предоставляя инвесторам полный спектр прав акционеров, включая право голоса и дивиденды, но сопряжено со строгими ограничениями на перевод.
Сравнение компромиссов архитектуры
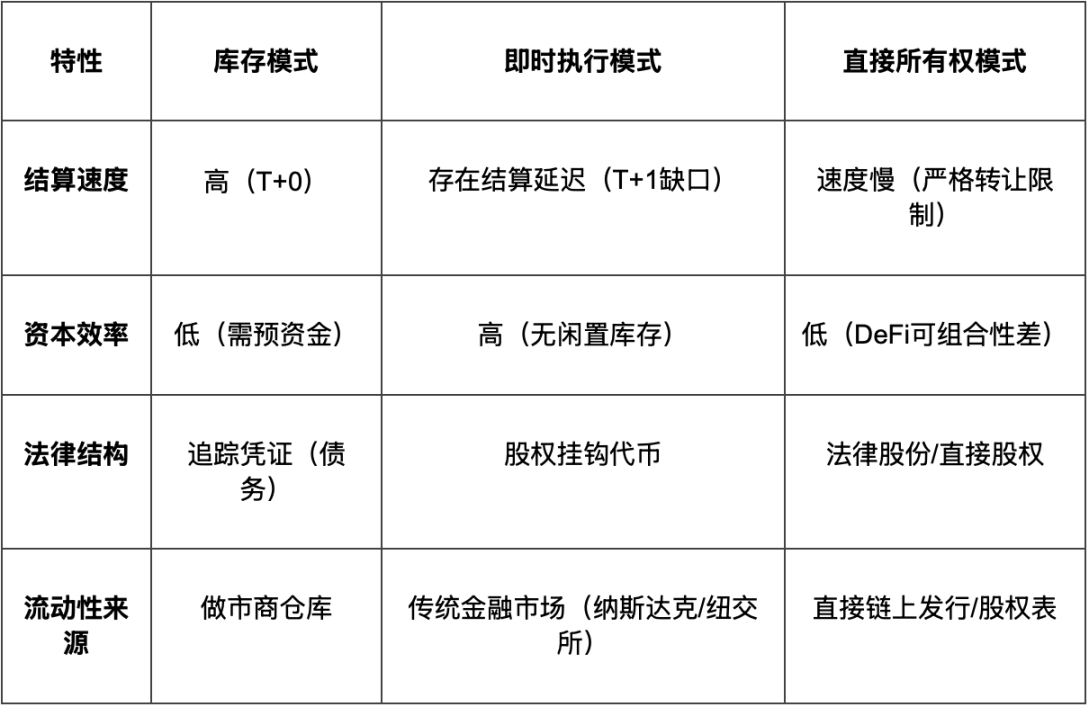
По мере роста объема торгов на более высокие уровни технические вызовы сместятся в сторону эффективного заполнения разрыва между традиционными и цифровыми циклами клиринга.
4. Конкурентная среда: лидеры рынка и претенденты
Текущая конкурентная среда демонстрирует явную «дуополию» и «стратегическую дивергенцию».
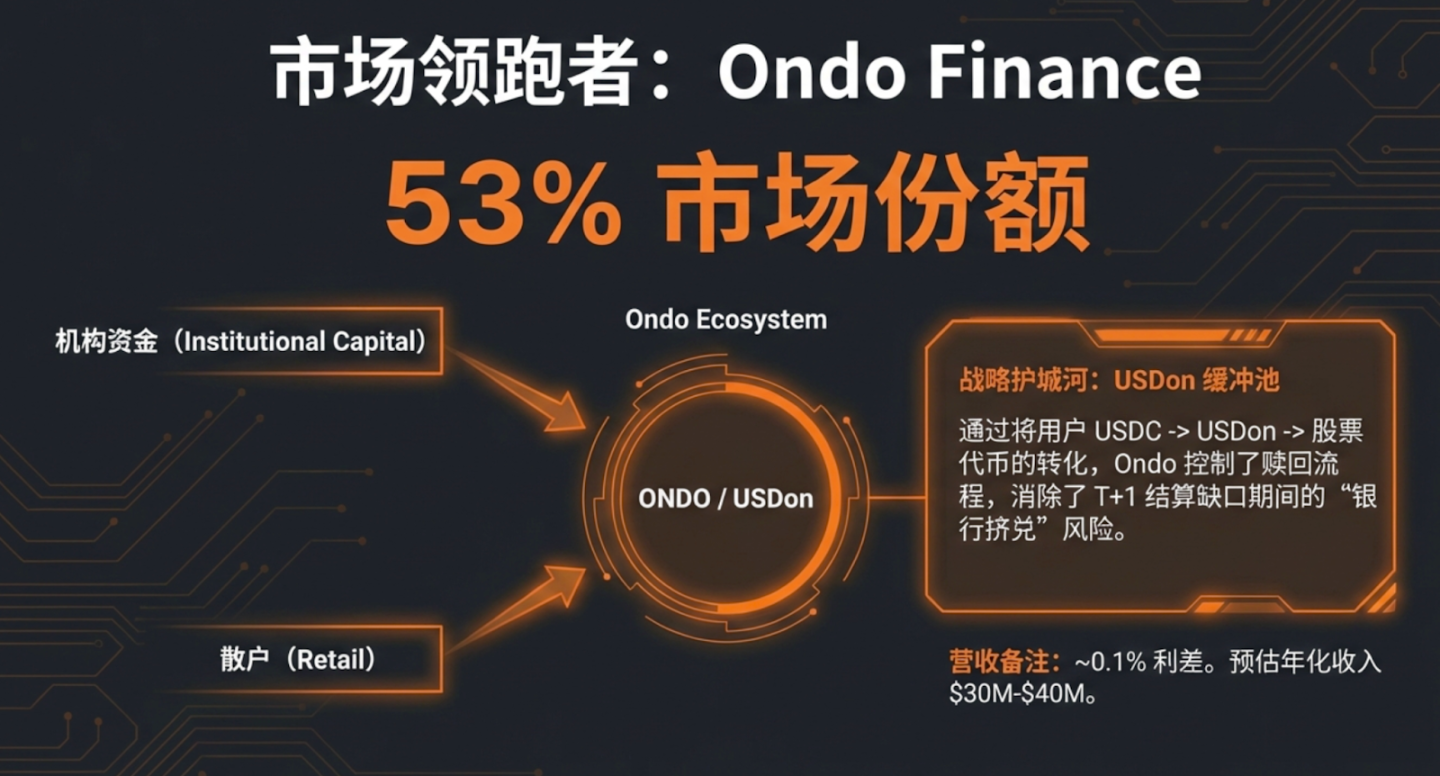
- Ondo Finance (доля 53%): Абсолютный лидер. Его двигатель доходов опирается на транзакционную спред около 0,1%, прогноз годового дохода составляет 30–40 млн долларов США. Его главный Moat — чрезвычайно зрелый буферный пул USDon и широкая сеть партнерств с лицензированными институтами.
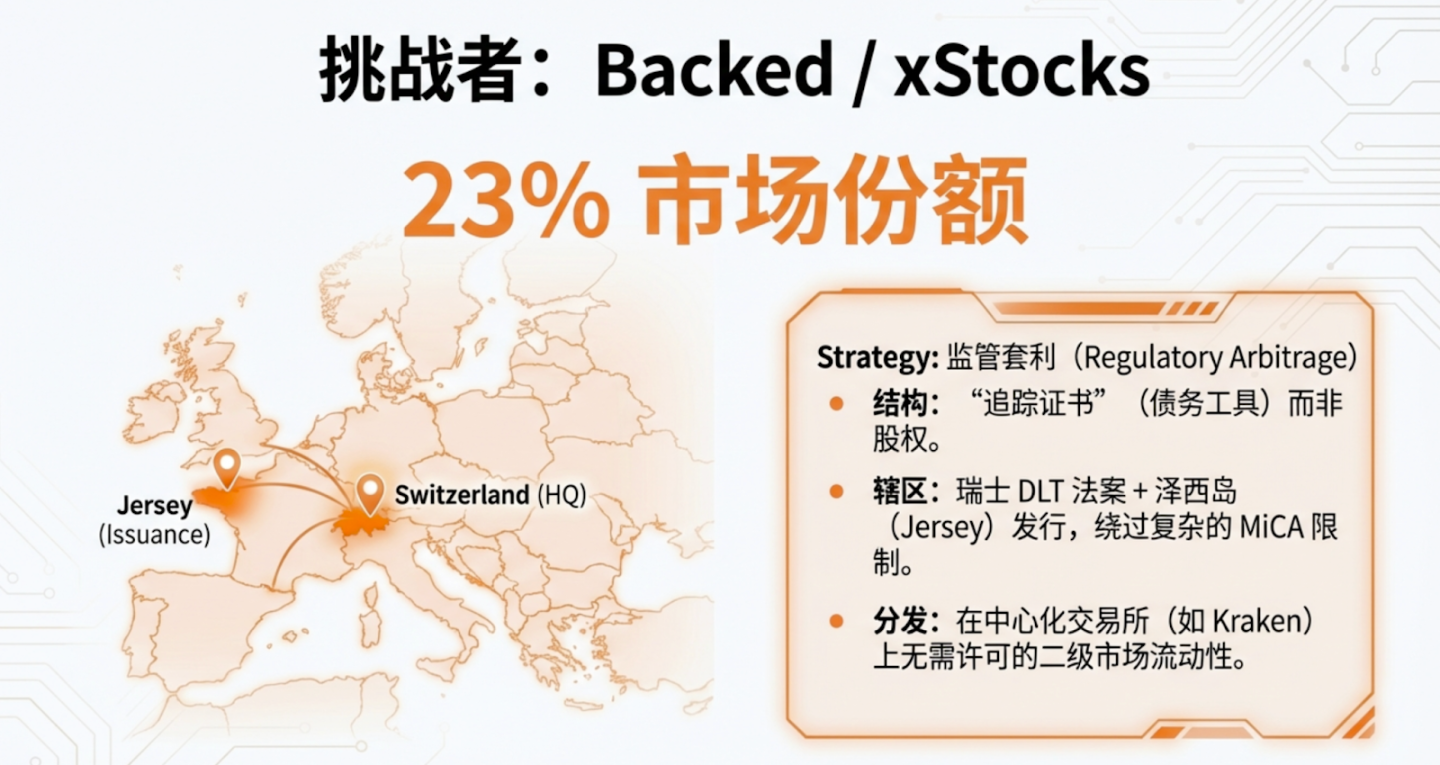
- Backed / xStocks (доля 23%): Прорываются благодаря «юридическому альфа». Структурируя продукты как отслеживаемые ценные бумаги (долговые обязательства) в соответствии со швейцарским законом DLT, они искусно обходят ограничения оборота прямых акционерных токенов MiCA, обеспечивая свободное обращение и композицию в экосистеме DeFi.
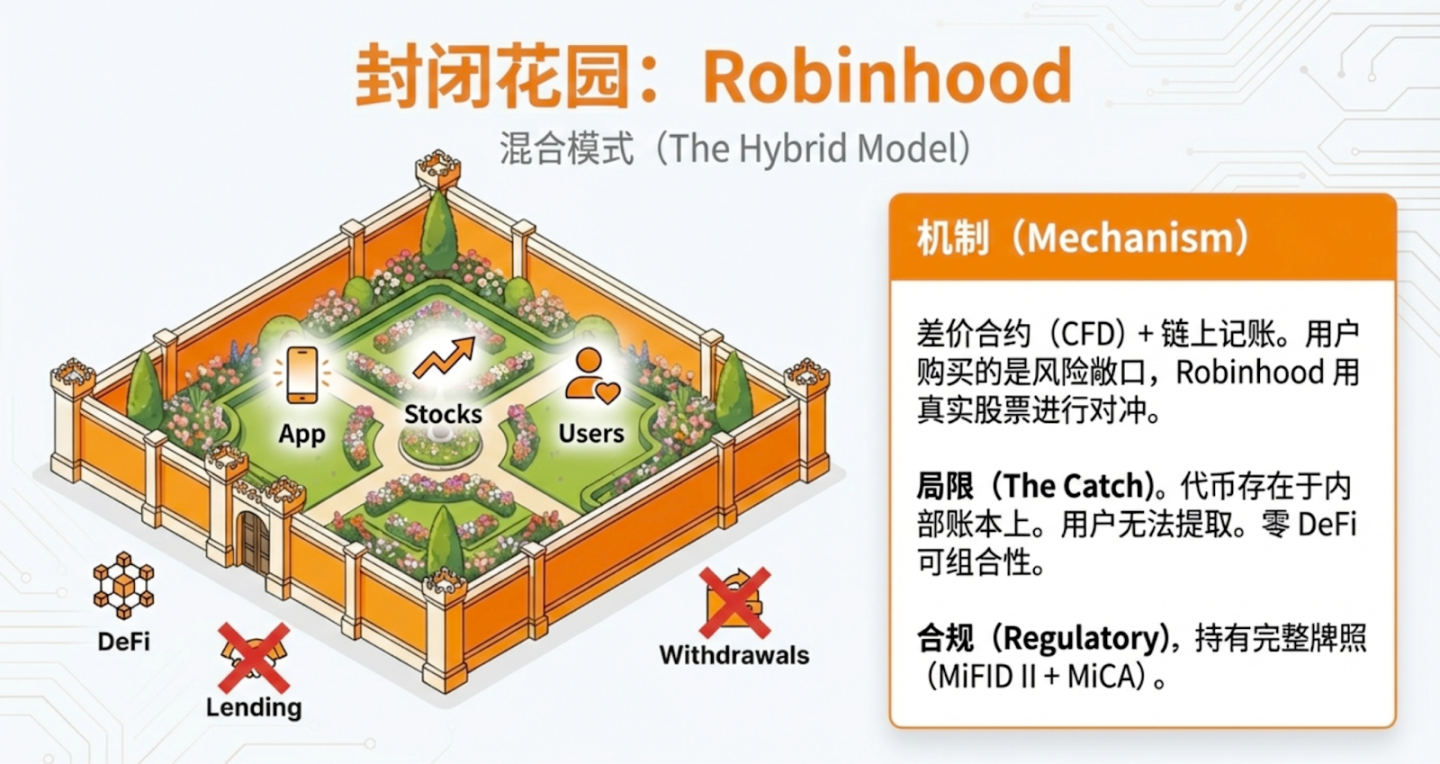
- Robinhood (Закрытый сад): Несмотря на сильнейший набор лицензий MiFID II и MiCA, отсутствие возможности вывода токенов создало изолированную экосистему, позволившую упустить открытый премиум DeFi.
Уровень «К чему всё это?» : конкуренция сместилась от «количества пользователей» к игре «регуляторного арбитража» и «эффективности капитала». Backed, пожертвовав прямым капиталом ради долговой структуры, обрел неограниченную интероперабельность в DeFi — это точный стратегический выбор.
5. Глобальная матрица соответствия: построение регуляторного Moat
В сфере RWA «консолидация лицензий» представляет собой барьер, гораздо сложнее преодолимый, чем сама технология.
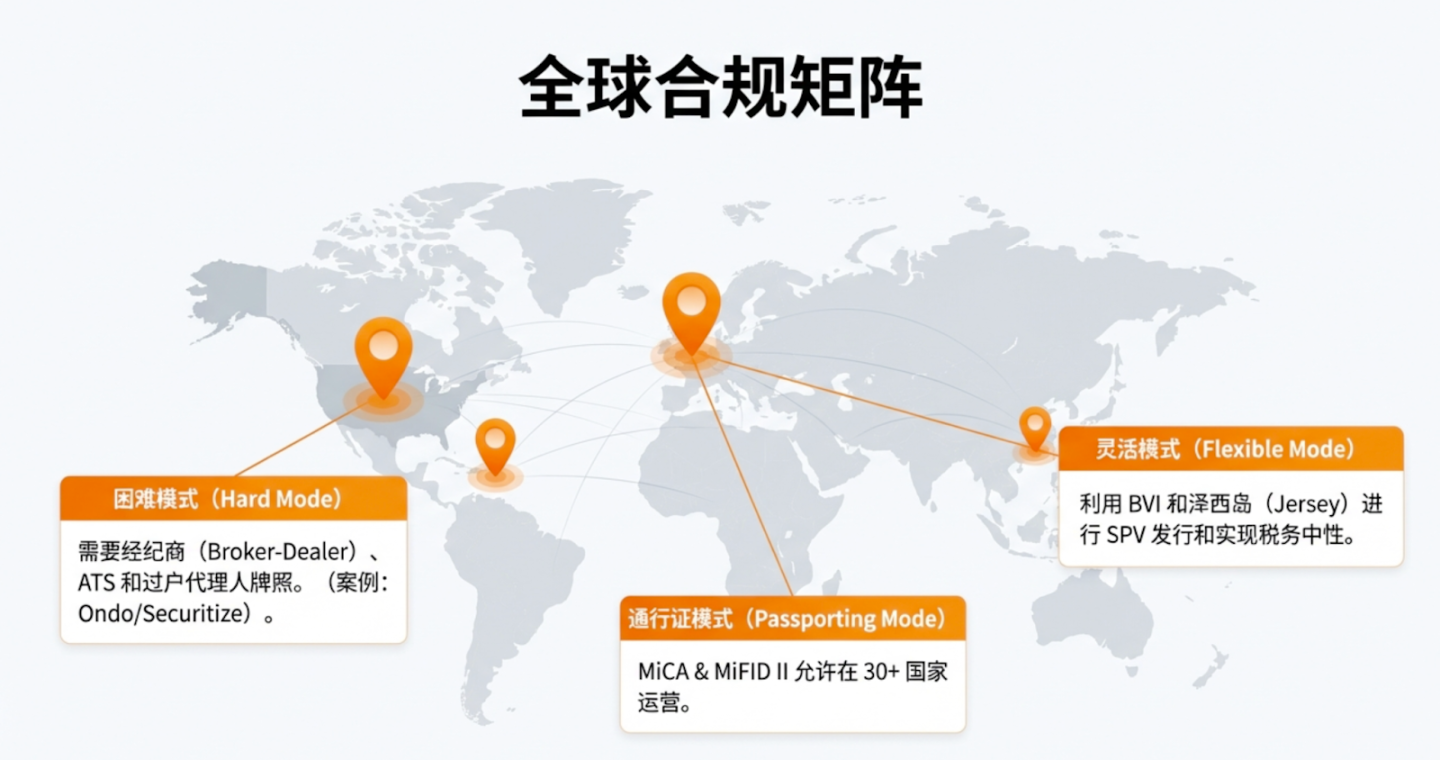
- Американская модель (Hard Mode): Камень успеха состоит в комбинации «треугольника» Broker-Dealer, ATS и Transfer Agent. Ondo приобрел полный набор этих возможностей через покупку Oasis Pro, получив замкнутый цикл от пополнения депозита до сопоставления ордеров на вторичном рынке.
- Европейская модель (Passporting Mode): Используя «паспортный режим» MiCA и MiFID II, компании, получив лицензии в Лихтенштейне (например, Ondo одобрен FMA) или на Кипре (например, xStocks одобрена CySEC), могут работать в 30 странах.
- Специализированные пилоты: Securitize получил разрешение на работу как система торговых клирингов через пилотную лицензию DLT испанского CNMV, напрямую ставя под угрозу роль традиционных CSD (Центральных депозитариев ценных бумаг).
Уровень «К чему всё это?» : Регуляторная архитектура Ondo — это «мастер-класс по финансовой инженерии»: создание юридического лица для эмиссии в BVI обеспечивает налоговую нейтральность, американский лицензионный субъект подключается к базовым активам, а Ankura Trust обеспечивает ежедневные доказательства резервов (PoR) и изоляцию от банкротства, в конечном итоге реализуя глобальное распределение через **BX Digital (Швейцария)**.
6. Стратегические перспективы: решение «невозможного треугольника» токенизированных акций
Для перехода к масштабу отрасли необходимо балансировать следующие три элемента:
- Ликвидность/скорость: оптимизируется через механизмы буферизации, как в случае с Ondo.
- Регуляторная безопасность/прямой капитал: стремление к строгому соответствию SEC и базовому прямому праву собственности, как в случае с Securitize.
- Композиция DeFi: обеспечение цепного обращения активов через структуру долговых обязательств, как в случае с Backed.
В настоящее время рынок разделяется на два направления:
- Эволюционный путь: фокусируется на интеграции с DTCC, обеспечивая приращение эффективности T+0 для существующих финансовых учреждений.
- Революционный путь: ориентиром выступают нативная цепная эмиссия от Securitize/Galaxy Digital, направленная на полную деинтермедиацию.
7. Заключение и ключевые выводы
Процесс миграции глобального рынка акций объемом 150 трлн долларов США на блокчейн необратим.
- Институциональная зрелость: рост в 30 раз и веха Galaxy Digital сигнализируют о том, что отрасль перешла от концептуального этапа к глубокой фазе конкурентной борьбы за лицензии.
- Преимущество модели: модель немедленного исполнения (Instant Execution) уже заняла лидирующие позиции в текущей борьбе за ликвидность благодаря чрезвычайно высокой эффективности капитала.
- Лицензии как барьер: платформы, способные одновременно управлять доступом к базовым активам США (лицензии ATS/BD) и глобальным распределением по нормам ЕС (MiCA) / офшорным зонам (BVI), создадут непреодолимый долгосрочный конкурентный барьер.
«Финансовые преобразования не происходят за один день. Прямое владение — это конечная цель, но интеграция и оптимизация DTCC — необходимая ступень на пути к будущему.»
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Foresight Ventures