


Те, кто ненавидит биткоин, с помощью частного кредитования «грабят» весь мир
Автор: Джефф Парк
Адаптация: Chopper, Foresight News
В финансовой индустрии каждое поколение изобретает новый инструмент, упаковывая самые худшие человеческие склонности в кажущиеся осмотрительными продукты.
80-е годы принадлежали мусорным облигациям, закутанным в «демократизацию капитала»; 90-е — долгу развивающихся рынков, замаскированному под благородное дело помощи развивающимся странам во включении в глобальную экономику; 2000-е стали временем структурированного кредитования со столь сложной иерархией уровней, что даже создатели не понимали его архитектуры до момента обвала.
У этих «инноваций» есть общая черта: они создают искусственные решения (например, трансформацию ликвидности) для реальных проблем (например, недостаточного роста), что в конечном итоге приводит к катастрофе из-за их перенасыщения рынка.
Приватное кредитование — это новая глава этой истории, и, возможно, самая коварная из них. В отличие от своих предшественников, оно изначально спроектировано так, чтобы полностью скрыть расчеты до момента вспышки рисков; когда же проблема становится очевидной, последствия уже необратимы.
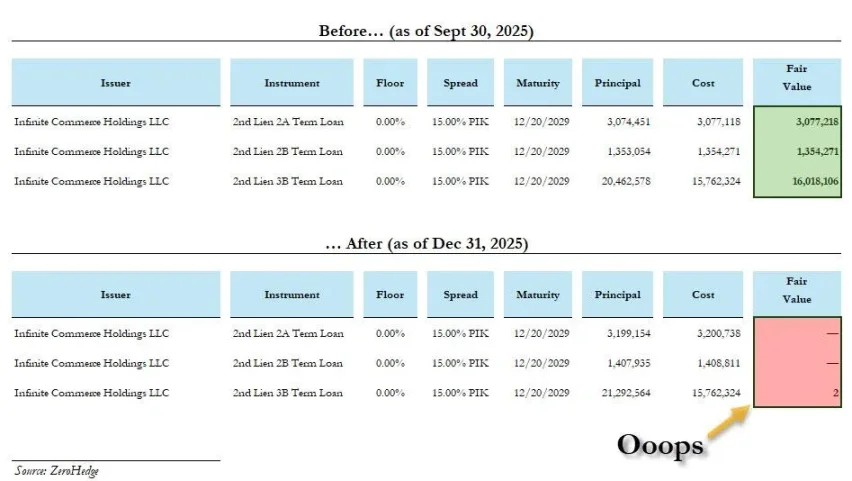
Недавно BlackRock списал номинальную стоимость двух сделок по приватному кредитованию мгновенно с 100% до 0, одна из которых длилась менее месяца. Это выглядит не как техническая ошибка в методах оценки, а скорее как признание фундаментальной ошибки в системе стимулов.
Как мы дошли до этого?
Кризис — не корень проблемы, именно сокрытие истины создало его
Официальный нарратив отрасли таков: после финансового кризиса 2008 года банки, ограниченные Базелем III, испугались выдавать займы, поэтому небанковские учреждения выступили на сцену, чтобы заполнить пустоту и обслуживать малый и средний бизнес, что стало неизбежным выбором рынка.
Более реалистичная картина заключается в том, что регуляторная архитектура после 2008 года не устранила риски по-настоящему, а целенаправленно породила теневую систему, взявшую на себя те же базовые риски, но ушедшую от регулирования, изначально созданного для их контроля.
Рынок приватного кредитования вырос с 46 млрд долларов в 2000 году до примерно 2 трлн долларов сегодня. Эти средства не возникли из ниоткуда и не попали случайно в пенсионные фонды или страховые компании. Они были точно направлены туда, где капитал велик, его можно надолго зафиксировать и где готовы принимать непрозрачную оценку активов.
Его структура практически идентична периоду всплеска финансового кризиса 2008 года, с одним лишь существенным отличием. При крахе ипотечного рынка субстандартных кредитов в 2008 году убытки в основном ложились на безрассудно заемщиков домохозяйства и кредитующие банки; однако при крахе приватного кредитования потери не имеют границ, а деньги исходят от застрахованных по полисам страхования жизни лиц и получателей пенсий, то есть от обычных людей.
Социализация убытков, вызвавшая возмущение общества в 2008 году, по крайней мере имела за собой период частных доходов. Приватное кредитование же работает иначе: доходы попадают в карманы управляющих фондами, а социализированные убытки стекают на счета пенсионных накоплений учителей, медсестер и госслужащих, которые никогда не соглашались брать на себя такие обязательства.
Хуже того, отрасль не удовлетворилась лишь сбором урожая с институциональных инвесторов и теперь нацелилась на розничных участников. С 2025 года бум ETF на приватное кредитование лишь усугубляет проблему: неликвидные активы не становятся ликвидными просто потому, что их упаковали в ETF. Это лишь переносит бомбу замедленного действия «волна погашений, но продать активы невозможно» с профессиональных учреждений на брокерские счета обычных инвесторов.
Такова реальность, происходящая прямо сейчас.
Распределители активов, отвергающие биткоин, выдают всё насквозь
За последние несколько лет, рекомендуя биткоин институтам повсюду, я заметил поразительную закономерность: те, кто отказывается от биткоина, часто фанатично поддерживают приватное кредитование. Это не два разных чтения правил игры, а одно и то же мировоззрение.
Их аргументы против биткоина звучат довольно «осторожно»: слишком высокая волатильность, необъяснимые просадки, отсутствие денежного потока делает невозможной оценку.
Но смысл заключается в следующем: цена биткоина слишком честна. Она публикуется в режиме реального времени, видна всем; если она ошибочна, то ошибочна явно, её не скрыть.
Приватное кредитование действует ровно наоборот:
- Изменения в оценке происходят крайне медленно и «сглаживаются» управляющими раз в квартал
- Отсутствует ликвидный рынок, способный разрушить ложь
- Срок блокировки настолько велик, что люди, принимавшие решение тогда, успевают получить повышение, сменить работу или выйти на пенсию
Так называемые «эксклюзивные каналы проектов» — всего лишь оправдание отсутствия эффективной ценовой конкуренции.
Настоящие доверительные управляющие стремятся к истине, а эти распределители капитала хотят избежать столкновения с ней. Это не управление рисками, это полная противоположность управлению рисками, которая прикрывается профессиональной оболочкой, совершенно игнорируя интересы выгодоприобретателей.
Бум искусственного интеллекта превращает его в системный риск
По оценкам Morgan Stanley, в период 2025–2028 годов глобальные ЦОД потребуют 2,9 трлн долларов капитальных затрат, около 800 млрд из которых должно быть покрыто за счет приватного кредитования. Это уже превратило приватное кредитование из простого рынка заемных средств в ключевую инфраструктуру важнейшего технологического перехода на десятилетия вперед.
Яркий пример: в октябре 2025 года Meta и Blue Owl завершили финансирование ЦОД на сумму 27 млрд долларов, ставшее крупнейшей сделкой по приватному кредитованию в истории. Средства поступили от PIMCO и BlackRock, а в конечном итоге — от пенсионных фондов и страховых компаний.
Жестокая сторона этой схемы: пенсионные накопления обычных работников направляются на финансирование автоматизации и искусственного интеллекта, которые затем заменяют труд самих этих работников. Приватное кредитование искажает стоимость капитала и принижает ценность работы. На данный момент в сектор ИИ каждую четверть инвестируется почти 50 млрд долларов приватного кредитования.
Финансирование инфраструктуры ИИ и последующая замена питающих её работников замыкают круг: отсекаешь ту самую руку, которая тебя кормит.
Трансформация ликвидности — это кража времени
Я не говорю, что сами кредиты грешны, и не утверждаю, что все игроки на рынке приватного кредитования плохи. Кредитование всегда было игрой вероятностей, и плохие долги, и рассогласования существовали в любую эпоху.
Ключевое различие кроется в другом: кто действительно несет убытки?
- Банки размещают плохие долги у себя в балансе, находятся под строгим контролем, сталкиваются с банковскими паниками и потерей собственного капитала, имея настоящие финансовые риски;
- Менеджеры приватного кредитования зарабатывают на проценте от прибыли, их система мотивации «поощряет ставку», а не «поощряет ответственную победу».
К моменту обнуления кредита менеджер уже давно заработает достаточно.
Каждый финансовый конструкт в конечном итоге сводится к одному вопросу: кто понесет издержки, которые никому не нужны?
«Гениальность» приватного кредитования заключается в том, как безупречно «элегантно» оно отвечает на этот вопрос:
Доходы движутся вверх и назад: стекают к более старшему поколению, вышедшим на пенсию лицам и бенефициарам долгосрочного капитала
Издержки движутся вниз и вперед: снижают зарплаты, замораживают найм, откладывают инвестиции, искажая стоимость капитала во всей экономике
Приватное кредитование — это воровство времени.
Это давняя история трансформации ликвидности в финансовом мире, лишенная только маскировки.
Через инструменты, которые они не выбирали, по ценам, которые они не могли предвидеть, они принимают риски, которые им вовсе не следовало нести.
Сроки блокировки гарантируют невозможность выхода, отсутствие прозрачной оценки лишает права на протест, а механизм ежеквартального сглаживания оценок обеспечивает полное исчезновение виновных к тому моменту, когда придет окончательный счет.
Это не выглядит как грабеж, кажется просто «стабильной доходностью»; между ними почти нет отличий вплоть до момента краха. Хотя эта история стара как мир, новизна заключается в колоссальных масштабах, предельной непрозрачности и удивительном успехе этого класса активов, построенных на иллюзии безопасности, который убедил самых осторожных управляющих капиталом в мире поверить в эту сказку.
В мире нет такого класса активов, который мог бы три месяца подряд оцениваться в 100%, а потом за одну ночь обнулиться.
Если это не считается кражей, то я понятия не имею, чем тогда является кража.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @dgt10011














