


«Кризис идентичности» Биткоина: почему он всё меньше напоминает защитный актив?
Автор: Machines & Money
Адаптация и перевод: AididiaoJP, Foresight News
Все задают неправильный вопрос
После того как биткоин достиг исторического максимума в $126 000 6 октября 2025 года, его цена к текущему моменту снизилась на 50%.
Золото же обновило исторический максимум на уровне $5 595 29 января 2026 года.
С момента пика биткоина золото подорожало более чем на 25%, тогда как стоимость биткоина сократилась вдвое.
Индекс страха и жадности на рынке криптовалют 6 февраля упал до беспрецедентного уровня в 5 единиц, что стало еще экстремальнее, чем во время пандемии COVID-19 и краха биржи FTX; впоследствии он лишь ненадолго поднялся до значений в пределах десятков.
Обозреватели крипторынка вновь завели разговор о вечном споре: можно ли считать биткоин цифровым золотом?
Однако сама постановка вопроса ошибочна: она предполагает, что статус актива «биткоин» является неизменным. На самом деле при разных макроэкономических условиях модель поведения биткоина неоднократно заметно менялась. В 2017 году он двигался вслед за золотом, в 2021 году — за технологическими акциями, а с конца 2024 года по настоящее время тесно увязан с акциями программного обеспечения.
Для институциональных инвесторов гораздо более практичным вопросом будет: какие факторы в текущих условиях ликвидности определяют динамику цены биткоина?
По данным на февраль 2026 года ответ таков: в данный момент биткоин ведет себя как высоковолатильная акция софтверного сектора. Останется ли это временным явлением из-за чувствительности к одинаковым макроэкономическим факторам, или роль биткоина в инвестиционном портфеле была перманентно переопределена — покажет время, но данные становятся все более очевидными и их невозможно игнорировать.
Насколько сильна эта корреляция? Как долго она длится?
Отношения между биткоином и IGV (ETF, отслеживающим акции софтверных компаний) становились всё теснее в трех различных временных периодах:
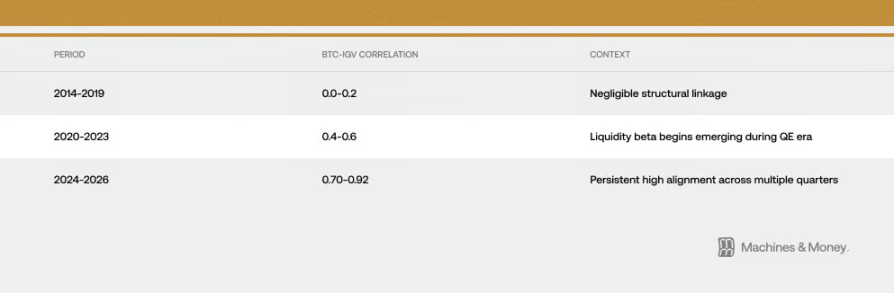
К концу февраля 2026 года их скользящий коэффициент корреляции за 30 дней достиг отметки около 0,73. Что еще важнее, эта высокая корреляция выше 0,5 сохраняется уже более 18 месяцев. Такой срок значительно превышает обычную краткосрочную смену стилей (3–6 месяцев), но пока недостаточно велик для доказательства необратимых изменений на протяжении полного рыночного цикла (4–7 лет).
Недавняя волна спадов сделала эту связь ещё более заметной. К концу февраля 2026 года IGV уже упал примерно на 23% с начала года, а биткоин — на 19–20%. Этот ETF на акции софтверного сектора переживает худший квартал с момента финансового кризиса 2008 года. В течение последнего месяца и трех месяцев траектория движения биткоина и IGV практически совпадала, что означает очень близкую величину колебаний цен. Во время падения волатильность биткоина составляла примерно от 1,1 до 1,3 раза выше, чем у софтверных акций, что ниже распространенного мнения о показателе в 2–3 раза.
Важно отметить: в периоды рыночной турбулентности краткосрочная корреляция может резко возрастать независимо от фундаментальных связей между активами, поскольку общий уровень аппетита к риску снижается одновременно у всех участников. Однако данная высокая синхронизация длится уже более 18 месяцев, что указывает на наличие более глубоких причин, чем случайные колебания. Тем не менее, это само по себе не доказывает причинно-следственную связь или бессрочность данного паттерна.
2025 год: серьезный тест на статус «защитного актива»
Если есть один год, способный проверить, способна ли биткоин действительно хеджировать риски девальвации валюты, то это 2025-й. В том году ускорялось бюджетное расширение, доллар ослабевал, геополитические риски нарастали, инфляция оставалась стойкой, а ожидания снижения процентных ставок ФРС становились всё более выраженными.
Это должна была быть идеальная среда для демонстрации «цифрового золотого» потенциала биткоина. Но события с октября 2025 года дали иной ответ: золото выросло с $4 400 до исторического максимума в $5 595, тогда как биткоин опустился с $126 000 до уровня чуть выше $60 000. Два актива, обладающие заявленной «антиинфляционной» функцией, в наиболее благоприятных для неё условиях пошли совершенно разными путями. В итоге мы наблюдаем:
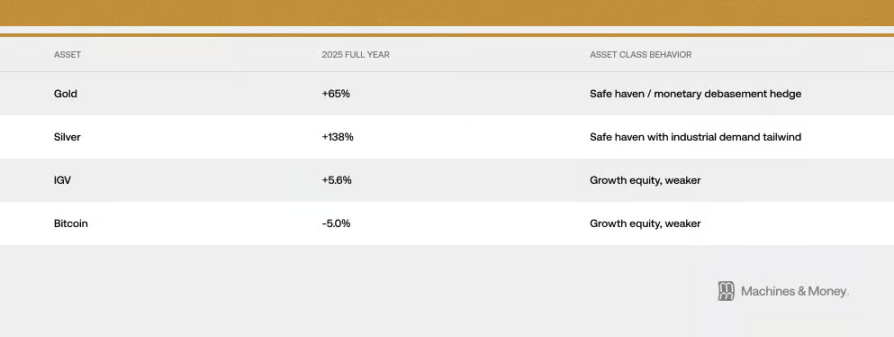
Золото обновило исторический максимум на отметке $5 595 29 января 2026 года. Центральные банки закупили 863 тонны золота в 2025 году, сделав это третий год подряд. При этом ни один центральный банк не приобрел биткоины.
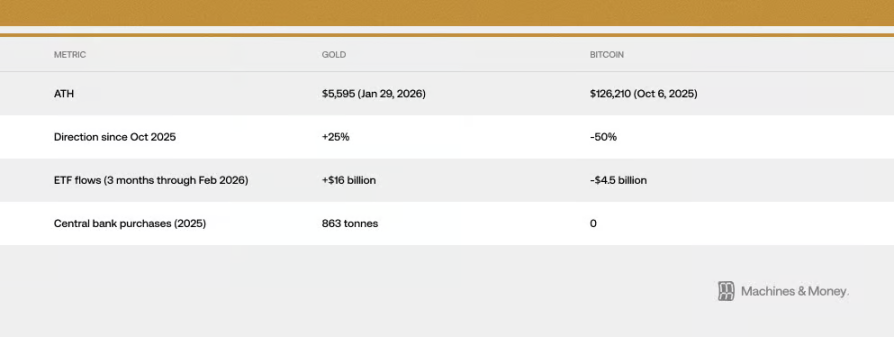
Колоссальная разница в притоке капитала является самым сильным опровержением теории «цифрового золота»: когда крупные институты и суверенные фонды действительно нуждались в защите от тех самых макроэкономических условий, от которых, как считалось, должен был защищать биткоин, они выбрали золото в соотношении средств более чем три к одному.
Это, разумеется, не означает, что биткоин никогда в будущем не станет защитным активом. Просто на текущем этапе, исходя из существующей структуры инвесторов, состояния рынка и условий ликвидности, он такой функции выполнить не способен. В 2025 году биткоин и акции софтверного сектора принесли лишь скромную доходность на уровне единиц процентов, в то время как традиционные твердые активы продемонстрировали выдающиеся результаты. В ходе этого стресс-теста поведение биткоина и акций технологического роста оказалось высоко синхронизированным, что служит одним из самых веских доказательств тезиса о «сближении этих двух классов активов».
Почему так происходит? Три структурные причины
Изменился механизм работы институционального капитала
Появление спотовых ETF на биткоин фундаментально изменило способы его торговли на институциональном уровне.
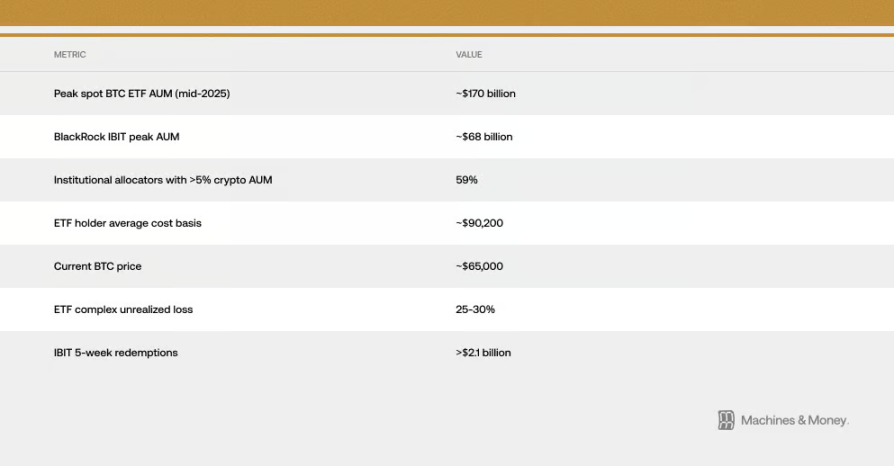
В результате биткоин и акции софтверного сектора оказались интегрированы в единую систему принятия инвестиционных решений. Системы риск-менеджмента рассматривают их равными условиями: при необходимости ребалансировки портфеля институционалы одновременно покупают и продают оба класса активов, а оценка эффективности часто проводится внутри единой корзины «технологических акций». Когда мультиактивный фонд решает, что риски роста слишком высоки и требует уменьшения позиций, он продает свои позиции в софтверных акциях и биткоине в рамках одной сделки.
Так формируется самоподкрепляющийся цикл: поскольку институционалы классифицируют биткоин как технологическую акцию, потоки капитала синхронизируются с динамикой Tech-сектора; эта синхронизация, в свою очередь, лишь закрепляет за биткоином позицию в технологической корзине. По оценкам, средняя цена входа для держателей спотовых Bitcoin ETF в США составляет около $90 000, что при нынешнем уровне около $64 000 означает плавающий убыток в 25–30% для всего институционального капитала в фондах. Эта просадка критически важна, поскольку превращает потенциально долгосрочный институциональный капитал в устойчивый фактор продаж. Инвесторы, рассчитывавшие, что ETF обеспечит диверсификацию рисков или безопасность, теперь наглядно наблюдают рост золотых ETF на фоне постоянных убытков по своим позициям. С начала 2026 года мы ежедневно фиксируем цепную реакцию: отток средств из ETF неминуемо ведёт к падению цены биткоина. Продолжительность оттока капитала побила все рекорды с момента запуска ETF. Только фонд BlackRock IBIT потерял более 2,1 млрд долларов за последние пять недель.
Одинаковая «чувствительность» к макроэкономическим условиям
Биткоин и акции софтверного сектора одинаково реагируют на одни и те же макроэкономические сигналы: изменение реальной процентной ставки, объем доступной ликвидности (M2), политика ФРС по эмиссии денег или её свёртыванию, сила доллара США, а также общий аппетит рынка к риску (можно судить по индексу волатильности VIX и кредитным спрэдам). Они относятся к категории активов с длинной дюрацией, чувствительных к ставкам. Реальная ставка падает — они растут; ставка растёт — падают. Избыток ликвидности полезен обоим; её дефицит создаёт трудности.
Ключевой вопрос: связана ли биткоин только с софтверными акциями, или со всеми растущими активами, чувствительными к ликвидности? Доказательства подтверждают второе. Динамика биткоина определяется не прибылью конкретных софтверных компаний, а тем, что условия ужесточения, снизившие оценку софтверных акций, одновременно высасывают спекулятивную ликвидность из других рискованных активов. Данная корреляция отражает общую «чувствительность» к макроэкономической среде, а не тождественность природы этих активов.
Иногда механизм передачи эффекта работает настолько прямолинейно, что это удивляет. В феврале 2026 года выход двух продуктов на базе ИИ, не имеющих никакого отношения к биткоину, всё равно повлиял на его цену. Как? Через тот самый «институциональный канал», описанный выше. Именно так корреляция проявляется в реальности.
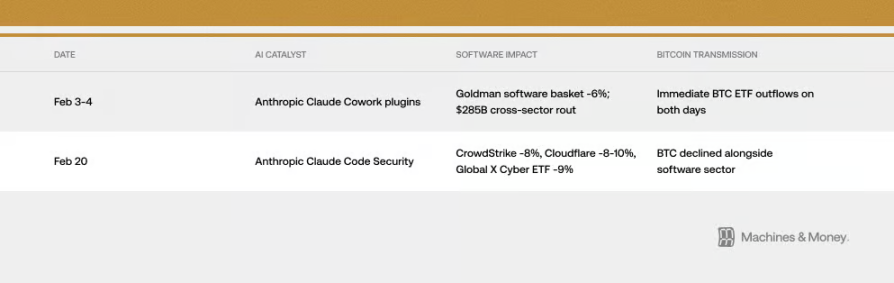
Индекс VIX также многое объясняет. Когда VIX взлетает из-за данных по инфляции, падают и биткоин, и софтверные акции. Но когда VIX снижается с высоких позиций, они обе категории не получают от этого особой выгоды. Это полностью соответствует характеристикам высокорисковых технологических акций и совсем не напоминает поведение защитных активов.
Понимание этой разницы крайне важно. Если корреляция обусловлена лишь одинаковой реакцией на макрофакторы, то при изменении макроэкономической конъюнктуры биткоин может пойти отдельной дорогой даже без существенных изменений в собственной базе. История уже знала такие прецеденты: в 2017 году биткоин синхронизировался с золотом, в 2021 году — с технологическими акциями, и оба эти паттерна прекратились по мере изменения макроэкономики.
Эффект «усилителя» от MicroStrategy
MicroStrategy (ранее известная как MicroStrategy) — публичная компания с наибольшими в мире запасами биткоина, которая при этом классифицируется на Nasdaq как софтверная/технологическая компания. Это создает прямую, механическую связь, привязывающую динамику технологического сектора к «хайпу» вокруг биткоина.
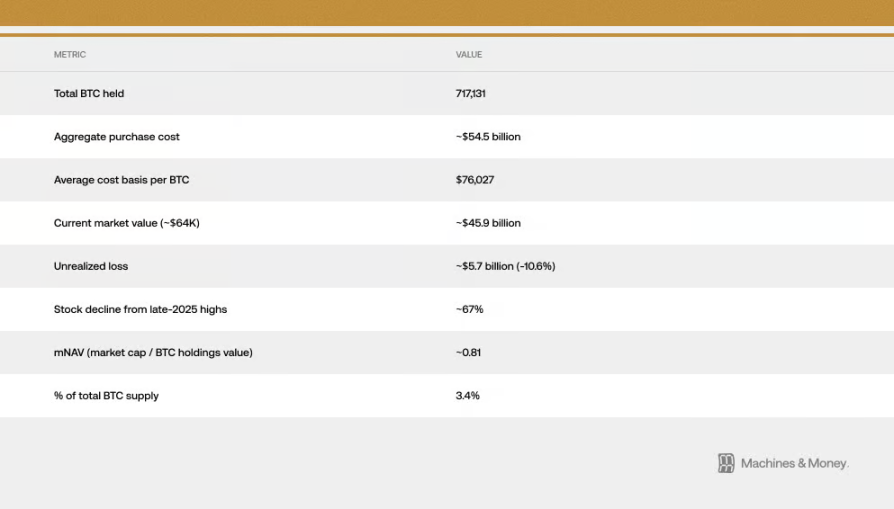
Этот цикл работает в обе стороны. Проблемы в секторе софтверных акций ведут к падению котировок MicroStrategy. Снижение цены акций компании усиливает пессимизм на рынке по отношению к биткоину и иногда провоцирует реальные продажи. В моменты коррекции эта петля обратной связи уплотняет взаимосвязь между биткоином и технологическими индексами. Капитализация MicroStrategy уже обрушилась примерно на 67% от своего максимума конца 2025 года, что намного сильнее, чем снижение ETF на софтверные бумаги и самого биткоина. В настоящее время рыночная стоимость компании даже ниже стоимости хранящихся у неё биткоинов, то есть её акции торгуются со скидкой. Данный факт подчеркивает, что наложенный сверху слой усиления исходит от самой структуры корпорации, сверх базовой корреляции биткоина и технологического сектора.
В январе 2026 года индексный провайдер MSCI рассмотрел возможность исключения из некоторых индексов тех эмитентов, у которых доля цифровых активов превышает половину балансовой стоимости. Подобный шаг мог бы спровоцировать форсированные распродажи крупных объемов капитала. Этот кейс ярко подчеркивает, насколько сильно подобные компании с огромными резервами биткоинов подвержены правилам традиционного финансово-инвестиционного регулирования. Хотя MSCI временно отказалась от идеи, оставив возможность обсуждения в будущем, риск сохранится.
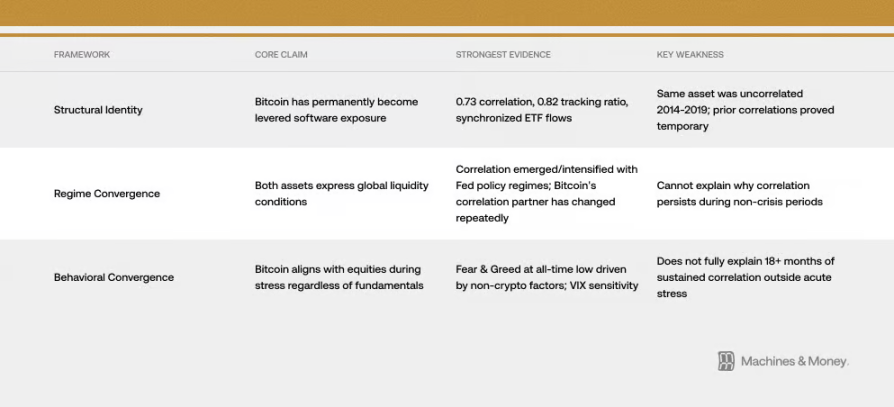
Как смотреть в будущее? Три возможных концептуальные рамки
Рамка 1: Биткоин навсегда превратился в высокорисковый аналог технологических акций (статус изменён)
Данная позиция утверждает, что статус биткоина переопределён навсегда. Аргументы опираются на приведенные ранее данные: корреляция с технологическими акциями на уровне 0,73, практически идентичная динамика цен, синхронизированные потоки средств через ETF, общее присутствие институциональных инвесторов. В этой модели эпоха ETF впихнула биткоин в структуру портфелей технологических компаний, раз и навсегда изменив его профиль риска. Корреляция будет сохраняться независимо от рыночных циклов.
Проблема данной точки зрения заключается в том, что история не поддерживает её выводы. Сам биткоин не изменился, однако в период с 2014 по 2019 год его корреляция с технологическим сектором была близка к нулю. Ранее уже случались периоды высокой синхронизации с прочими инструментами (например, с альткоинами в 2017–2018 годах или с индексом Nasdaq в 2021–2022 годах), которые в итоге оказывались временными явлениями. Чтобы доказать необратимость изменений, необходимо наблюдать за поведением актива на протяжении полного цикла повышения и снижения ставок, чего пока не произошло.
Рамка 2: Оба класса активов лишь отражают ситуацию «ликвидность есть / нет» (периодическое сближение)
Это объяснение выглядит проще. Биткоин и акции софтверных компаний представляют собой активы с длинной дюрацией, чувствительные к ликвидности, которые просто совпали по динамике в текущей макроэкономической конъюнктуре с недостатком свободных средств на рынках. Эта синхронизация началась во время масштабной эмиссии 2020 года, усилилась при свёртывании политики ФРС в 2022-м и продолжается в условиях жесткости ликвидности по сей день.
Согласно данному подходу, переход к следующему циклу смягчения денежно-кредитной политики (возобновление количественного смягчения ФРС) способен разорвать эту синхронизацию. Исторически, при смене политического курса ФРС биткоин часто начинал двигаться опережающими темпами на месяц-два раньше технологических акций. Кроме того, собственный биткоин имеет циклическое изменение предложения, вызванное халвингом (опыт показывает, что полноценные движения рынка обычно происходят спустя 12–18 месяцев после халвинга), что способно вывести его на траекторию независимого роста к концу 2026 года.
Рамка 3: При напряжённости на рынке биткоин «сплочается» с акциями (поведенческое сходство)
Биткоин по своей природе является активом высокого риска с высокой волатильностью, который в моменты общего рыночного панического падения ведет себя точно так же, как и классические акции, независимо от его первоначального предназначения. В такие периоды решающим становится настрой: избегать риска или искать прибыль через него. Как только индекс VIX начинает расти, обе категории снижаются. Иногда мощные нарративы (например, опасения по поводу того, что развитие ИИ лишит многие технологические компании стоимости) одновременно воздействуют на оценки софтверного сектора и общий аппетит к риску на всей площадке, углубляя их синхронизацию. 6 февраля индекс страха и жадности на крипторынке опустился до абсолютного исторического минимума, но спровоцировало это не локальное происшествие внутри крипто-пространства, а общая распродажа всего спектра высокорисковых активов из-за макроэкономических опасений и проблем в технологическом сегменте. Самые пессимистичные настроения в истории биткоина были спровоцированы теми же причинами, что и падение tech-сектора.
Текущие данные наиболее обосновывают «Рамку 2» (циклическое сближение), однако механизмы, описанные в «Рамке 1» (особенно манера управления институциональным капиталом), объективно поддерживают продолжение данного тренда именно в современных условиях.
Что нас ждет? Возможные сценарии развития
Честно говоря, на данный момент мы не можем однозначно сказать, какой из вариантов непременно реализуется. Но мы можем чётко систематизировать возможные варианты и определить будущие сигналы, которые позволят нам отсеять неподходящие гипотезы.
Сценарий 1: Сохранение корреляции (базовый прогноз). Если во второй половине 2026 года доступность ликвидности останется ограниченной, биткоин продолжит вести себя как высоковолатильный технологический актив, сохраняя с ETF на софтверные бумаги корреляцию в диапазоне 0,5–0,8. Вопрос о его истинной природе останется открытым. Пока не произойдет существенных изменений в политике ФРС, институциональных позициях или фундаменте самого биткоина, это наиболее вероятный исход.
Сценарий 2: Расхождение траекторий. Если ФРС инициирует программу смягчения политики, добавятся последствия прошлогоднего халвинга (2024) и снизится тревожность по поводу возможного разрушительного воздействия искусственного интеллекта, биткоин способен в вторая половина 2026 года показать явное превосходство над софтверными акциями. Коэффициент корреляции упадёт до 0,3–0,5. В таком случае подтвердится справедливость «Рамки 2» (циклическое сближение), доказывая, что текущая синхронизация носит исключительно временный характер.
Сценарий 3: Необратимое сближение. Если корреляция вырастет свыше 0,8 и сохранится на протяжении следующего полного цикла смягчения монетарной политики, а ведущие индексные компании официально переведут биткоин в категорию технологического сектора, это станет признанием необратимого трансформационного процесса статуса актива.
Главный проверочный показатель прост. Если корреляция разрушится с началом снижения ключевой ставки ФРС и возобновлением эмиссии, это будет означать подтверждение циклического сближения. Если же при активном насыщении рынка ликвидностью активы останутся нерасторжимо связанными, главную объяснительную роль сыграет тезис о необратимой смене статуса.
До выхода второго этапа цикла смягчения в 2026–2027 годах данный вопрос действительно остаётся открытым.
Заключение
Статус биткоина никогда не был статичным. Он всегда определялся тем, во что верят и как воспринимают его основные покупатели на данном рынке. Сегодня такими основными покупателями выступают институциональные инвесторы, классифицирующие его как технологический актив класса growth. В будущем ситуация может измениться, но фундаментальные принципы самого биткоина остаются неизменными. Однако ценообразование на рынках зависит от того, кем и зачем этот актив приобретается, а не от его изначальной архитектурной задумки. До наступления следующей радикальной смены рыночной конъюнктуры эта синхронизация является единственной реальностью. Для любого участника, желающего понять функциональную роль биткоина в собственном портфеле в данный момент времени, именно текущая реальность имеет первостепенное значение.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @machinesmoneyA1














