


Выход институциональных инвесторов на крипторынок — это его триумф или крах?
Автор: Мелтем Демирорс
Перевод: Saoirse, Foresight News
Институционалы наконец «вышли на криптовалютный рынок» — но не для того, чтобы спасать отрасль.
Они пришли превратить криптоэкономику в источник комиссионных потоков, питающих их машины по расширению активов под управлением (AUM).
Это не оценка и не критика, а простое констатирование факта.
Имейте в виду: мои дальнейшие рассуждения касаются преимущественно криптоактивов как токенов / цифровых валют и могут не полностью применяться к блокчейну как финансовой инфраструктуре (которая сама по себе может обходиться без токенов, что уже доказывает подавляющее большинство текущих DeFi-токенов управления).
С прошлой конференции по цифровым активам я придерживался именно этой точки зрения. Тогда мое вступительное выступление носило название «Believe in Something». За прошедший год ничего не изменило моих взглядов; наоборот, общая картина стала еще яснее.
Недавно мои друзья — Evgeny из Wintermute и Dean из Markets Inc — опубликовали два отличных материала о так называемом «институциональном принятии» в криптопространстве и его значении для рыночных циклов. Их мысли вдохновили меня написать третью статью, добавив новую перспективу: кардинально меняющуюся структуру капитала и обостряющуюся битву за AUM.
Нет времени читать полный текст? Коротко суть можно выразить в одном предложении:
«Институциональное принятие» — это не миссия, а стратегия извлечения ценности.
Единственный реальный вопрос заключается в следующем: сможет ли криптоиндустрия достаточно быстро создать и поддержать собственные нативные институты, чтобы удержать экономическую стоимость внутри цепочек, а не позволять ей непрерывно оттекать в традиционные финансы (TradFi).
Традиционные финансы уже извлекают большую часть прибыли из криптоэкономики
Если проследить движение капитала, становится абсолютно ясно, кто реально получает выгоду в криптопространстве:
Это не протоколы DeFi, а финансовые учреждения, которых изначально хотел заменить Сатоши Накамото в белой книге Биткойна.
- Только за счет спреда на чистой процентной марже issuance только USDT и USDC приносят около 10 млрд долларов ежегодно. Вся прибыль достается компаниям Tether, Coinbase и Circle. Они играют важную роль в экосистеме криптовалют, но в конечном счете отчитываются исключительно перед своими акционерами.
- Cantor Fitzgerald, курируемое министром торговли США Говардом Лутником, зарабатывает сотни миллионов долларов ежегодно, управляя гособлигациями для Tether и организуя сделки для компаний в сфере цифровых активов и инвестиционных продуктов.
- Президент Трамп, его семья и партнеры заработали миллиарды долларов благодаря множеству связанных с криптопроектов и токенизированных инструментов.
- Биткоин-ETF IBIT от BlackRock достиг примерно 100 млрд долларов активов под управлением всего за 18 месяцев, став самым быстрорастущим ETF в истории и наиболее прибыльным продуктом для BlackRock.
- Такие управляющие компании, как Apollo Global Management, постепенно перенаправляют криптоколлатерал и средства корпоративных казначейств в свои кредитные фонды и стратегии многоактивных инвестиций.
Ежегодно традиционные финансовые учреждения извлекают из криптоэкономики десятки и даже сотни миллиардов активов и прибыли. Часто они зарабатывают больше, чем сами нативные протоколы, генерирующие ценность.
«Инноваторы отрасли», которые на бесчисленных конференциях пропагандируют приход институционалов, и «бойцы на передовой», безумно спекулирующие на мем-токенах в Twitter, на удивление ближе друг к другу, чем вам может показаться.
Хватит слепо восхищаться. Пришло время начать мыслить самостоятельно.
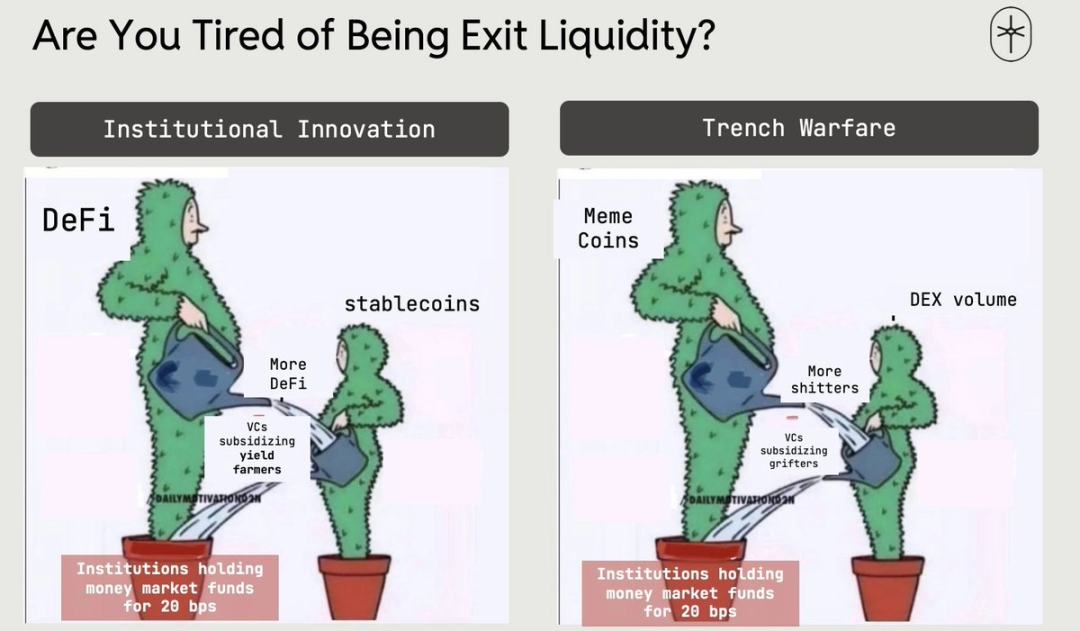
Чего же на самом деле хотят институционалы?
У бизнеса одна единственная цель — максимизация прибыли.
Криптоиндустрия позволяет им зарабатывать в двух направлениях:
- Снижение затрат
Распределенные реестры, ончейн-коллатерал и мгновенные расчеты способны существенно снизить затраты на бэк-офис и мидл-офис, повысив ликвидность и коэффициент использования залоговых активов.
- Генерация доходов
Упаковка криптоактивов в ETF, токенизированные фонды, структурированные продукты, предоставление услуг хранения, кредитование, решения для управления ликвидностью… Все эти направления приносят щедрые и стабильные комиссионные доходы, а также вызывают безудержный энтузиазм со стороны криптокомьюнити.
На протяжении последнего десятилетия институционалов интересовало исключительно первое направление.
Когда мы основывали DCG в 2015 году, я тратил по три года на убеждение любых финансовых учреждений внедрять преимущества глобального реестра Биткойна и финальных расчетов. В те времена финансовые институты вообще не рассматривали криптопространство как источник новых доходов: риски казались слишком высокими, а любые контакты с Биткойном и экосистемой токенов выглядели совершенно нерентабельными для советов директоров.
В начале 2018 года я покинул DCG и присоединился к CoinShares. Наш объем активов под управлением вырос с нескольких десятков миллионов до десятков миллиардов долларов. Те немногие независимые управляющие, которые осмелились сделать крупные ставки на Биткойн, получили феноменальную доходность.
Начало 2024 года стало переломным моментом: институционалы начали воспринимать криптовалюты как второе ключевое направление — новую машину для генерации выручки.
Запуск IBIT от BlackRock стал тем решающим прорывом, который пробил дамбу.
IBIT стал самым успешным ETF за всю историю, значительно усилив финансовый результат BlackRock.
Ряд ключевых фактов:
- Объем IBIT превысил 70 млрд долларов уже через год после запуска, темпы роста оказались примерно в 5 раз выше, чем у прежнего рекордсмена среди золотых ETF — GLD.
- После начала торгов опционами на IBIT в конце 2024 года привлечено еще более 30 млрд долларов. Доля продукта подавляет конкурентов, составляя более половины общего объема рынка биткоин-ETF.
- IBIT — самый доходный ETF для BlackRock: около 100 млрд долларов под управлением генерирует сотни миллионов долларов комиссионных ежегодно, что превышает показатели флагманского индексного фонда S&P 500 BlackRock объемом около 1 триллиона долларов.
IBIT продемонстрировал всей отрасли универсальную формулу успеха:
Упаковать Биткойн и цифровые активы в традиционную структуру фондов, провести листинг и превратить их в стабильных, высокодоходных доноров комиссионных сборов.
От цифровых торговых фондов (DAT) и токенизированных гособлигаций до ончейн-фондов денежного рынка — все проекты копируют эту одну и ту же схему.
Суперцикл капитальных затрат на искусственный интеллект поглощает мировой капитал
Немножко сместим фокус и рассмотрим другой фундаментальный тренд — именно он стал одной из главных причин, почему я сразу после запуска IBIT в 2024 году основал Crucible.
Ценностная цепочка вычислительных мощностей и энергетики уже сейчас динамично трансформирует глобальную структуру капитала.
В течение следующего десятилетия для построения экономики ИИ (чипы, центры обработки данных, энергетика, заводы и т.д.) потребуется несколько десятков триллионов долларов капитальных расходов.
Откуда возьмутся деньги?
Вся ликвидность, не привязанная напрямую к ИИ — криптовалюты, акции компаний, не связанных с ИИ, и даже кредитные активы, — распродаются в пользу «обязательных» активов для ИИ по мнению инвесторов.
Одновременно многие LP (ограниченные партнеры) имеют избыточное размещение в приват-маркетах. Замедление процессов выхода и возврата капитала приводит к тому, что они тихонько сокращают или откладывают инвестиции в новые пулы приватного кредитования и PE (private equity).
Циклы привлечения финансирования становятся длиннее, нестабильнее и менее прогнозируемыми.
Конкуренция за каналы притока качественного AUM (активов под управлением) выходит на пик.
Итог таков:
Управляющие и частные инвестиционные компании безудержно скупают ликвидность, пополняя счета за счет страховых фондов, розничных и состоятельных инвесторов, суверенных благосостояний — тогда как традиционные пенсионные фонды и эндаументы постепенно сворачивают операции.
Рынок испытывает острую жажду денежной ликвидности.
Любой актив, напоминающий собой резервный фонд, будет просто истощен.
Ончейн-капитал — новое поле битвы за AUM
В этой борьбе за объемы AUM (активы под управлением) криптоиндустрия давно перестала быть странным игрушечным рынком —
Это триллионы долларов потенциального AUM, лежащие прямо на поверхности.
Успех IBIT доказал: криптопространство способно превратиться в огромную машину по генерации выручки, став настоящим магнитом для капитала институциональных аллокаторов.
Администрация Трампа также заявила, что будет в полной мере способствовать созданию максимально благоприятной нормативной среды для криптоинноваций.
На сегодняшний день объемы ончейн-управления активами и средства корпоративных казначейств достигли масштаба в тысячи миллиардов долларов.
- Общий объем эмиссии стейблкоинов составляет примерно 300 млрд долларов, из которых на долю USDT приходится около 60%, а на USDC — около 25%.
- Совокупный объем заблокированных средств в мультичейн-DeFi (TVL) оценивается примерно в 900–1000 млрд долларов.
- Токенизированные фонды денежного рынка, золото, продукты потребительского кредитования и другие реальные активы (RWA) добавляют еще сотни миллиардов долларов к общей сумме.
- Однако средняя доходность ончейн-активов составляет всего 2–4%, что значительно ниже уровня классических фондов денежного рынка (~4,1%). Даже стейкинг-пул stETH от Lido объемом почти 18 млрд долларов обеспечивает доходность около 2,3%.
Для голодных накопления капитала инвесторов это вовсе не «заблокированный объем в DeFi», а нереализованные денежные потоки, готовый к монетизации ресурс — его можно упаковать, застейкать, рефинансировать или вновь сдать в долг и брать за это комиссии.
Это не моральная оценка, а чисто инстинктивное поведение бизнеса, такое же естественное, как дыхание человека.
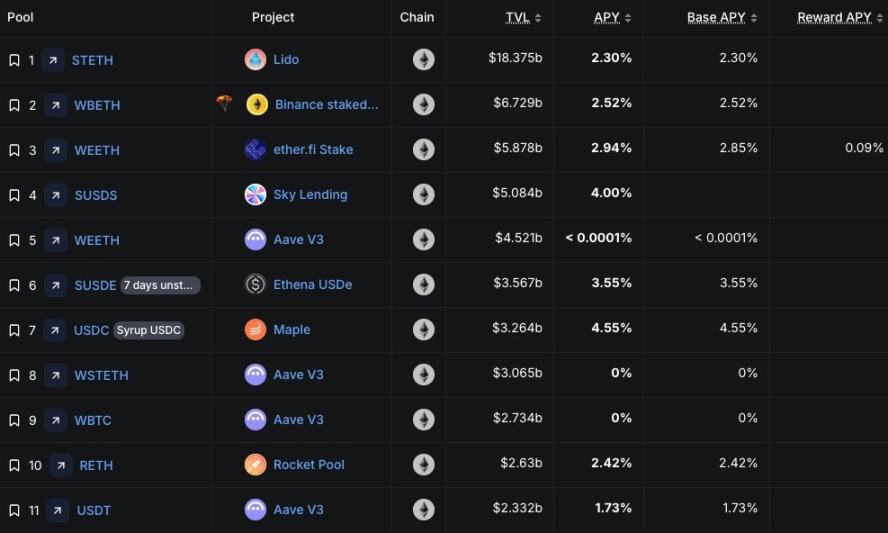
Источник: DefiLlama
Токенизация и комплаенс-упаковка превратили криптокапитал, который ранее считался «зоной запрета», в платный AUM, полностью соответствующий традиционным структурам хранения и риск-менеджмента.
По мере того как корпорации, DAO и протоколы накапливают огромные криптоказначейства и ищут более безопасные альтернативные источники доходности, управляющие компании получают возможность переупаковывать эти активы в токсенизированные фонды, фонды денежного рынка и структурированные продукты.
Для компаний, испытывающих дефицит ликвидности и растущее давление конкурентной борьбы за привлечение капитала:
«Изъятие» криптобалансов становится одним из самых чистых путей расширения платного AUM, позволяя избежать конкуренции в уже переполненных традиционных каналах финансирования.
Предупреждение: промедление равносильно поглощению
Точно так же, как западные экономики интегрировали демографические группы, чуждые их культуре и ценностям, и теперь расплачиваются за это социальными и экономическими издержками, криптоиндустрия сталкивается с аналогичным кризисом выживания.
Криптоэкономика вместе со своими ключевыми лидерами мнений активно привлекает традиционные финансовые институты, которые не разделяют базовые ценности индустрии и не нацелены на рост ее нативной экономики.
Отрасль вскоре придется заплатить за это серьезные социальные и экономические издержки.
Если ситуация продолжит развиваться в этом направлении, криптоэкономика рискует стать лишь очередным ликвидным придатком для традиционных финансовых гигантов, стремительно наращивающих свой AUM (активы под управлением).
Единственный выход:
Как можно быстрее построить и усилить собственные нативные институты.
Включая системы ончейн-управления активами, инструменты риск-менеджмента и андеррайтинга, нативные финансовые продукты, аллокаторские платформы, созданные самой криптоиндустрией…
Они смогут разрабатывать продукты, ориентированные на долгосрочные интересы криптоэкосистемы в борьбе за объем казначейских активов под управлением, удерживая экономическую ценность внутри индустрии, а не позволяя ей оттекать для обогащения отчетности традиционных монополистов.
Если сегодня не отдавать приоритет развитию институтов самой криптоиндустрии, так называемое «институциональное принятие» обернется не победой, а поглощением.
Стойте на своих принципах — в противном случае потеряете всё.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Melt_Dem







