


Академия Huobi | Глубокий аналитический отчёт о рынке криптовалют 2025 года: Институциональные инвесторы, стейблкоины и регулирование, итоги 2025 года и перспективы 2026 года
Аннотация
Ключевой перелом в криптовалютном рынке 2025 года заключается не в ценах, а в структуре: на стороне капитала происходит переход от розничных инвесторов к институциональному доминированию, на стороне активов «нативные для крипто нарративы» эволюционируют в нацеленную на стейблкоины и RWA систему цифрового доллара в цепочке, а институциональная среда смещается от серых схем к глобальной нормализации регулирования. Институциональный капитал через такие комплаентные каналы, как спотовые ETF, становится маржинальным покупателем, что снижает волатильность рынка, но усиливает его чувствительность к макропроцентным ставкам; годовой объем транзакций стейблкоинов взлетает до уровня глобальной расчетной инфраструктуры, в то время как крахи доходных и алгоритмических стейблкоинов обнажают системную хрупкость; масштабное внедрение RWA (особенно цифровых гособлигаций США) способствует слиянию цепочечных доходных кривых с традиционными финансами. Четкость регулирования дополнительно снижает порог входа для институтов, подталкивая крипторынок от цикла спекуляций к этапу создания моделируемой, настраиваемой и аудируемой инфраструктуры. В перспективе 2026 года ключевыми переменными станут стоимость комплаентного капитала, качество цифрового доллара в цепочке и устойчивость реальных доходностей.
I. Институты становятся маржинальными покупателями: снижение волатильности, ростчувствительности к ставкам
На ранних этапах развития криптовалютного рынка поведение цен и рыночные циклы практически полностью определялись розничными трейдерами, краткосрочным спекулятивным капиталом и настроениями сообщества. Рынок проявлял высочайшую чувствительность к трендам в социальных сетях, смене нарративов и показателям сетевой активности. Этот механизм ценообразования, движимый эмоциями и нарративами, часто называют «социальным бета-фактором». В этой системе рост стоимости активов часто двигался не за счет улучшения фундаментальных показателей или долгосрочного распределения капитала, а благодаря быстрому накоплению страха упущенной выгоды (FOMO); напротив, при развороте ожиданий панические распродажи многократно усиливались из-за отсутствия долгосрочного капитала для поддержки позиций. Такая структура надолго придала основным активам вроде биткоина и эфира высоко нелинейную динамику: крутой восходящий тренд сменялся резким падением, а рынком диктовали настроения, а не ограничения капитала. Розничные инвесторы выступали главными участниками и усилителями волатильности, их сделки были направлены на краткосрочные колебания цен, а не на риск-скорректированную доходность, удерживая крипторынок в условиях высокой волатильности, сильной корреляции и низкой устойчивости.
Однако в период 2024–2025 годов произошла фундаментальная трансформация этой давней рыночной структуры, что четко иллюстрируется данными о динамике активов под управлением (AUM) спотовых ETF. С одобрением и успешным запуском американских спотовых ETF на биткоин криптовалюта впервые получила комплаентный канал для системного распределения крупным институциональным капиталом. В отличие от ранее существовавших «субоптимальных путей», таких как трасты, фьючерсы или цепочечное кастодиальное хранение, ETF со своим стандартизированным, прозрачным и регулируемым форматом значительно снизил операционные и комплаентные издержки для институционального входа. Перейдя в 2025 году от периодического «пробного захода» к криптоактивам, институциональный капитал начал постоянно наращивать позиции через ETF, лицензированные кастодиальные решения и продукты управления активами, постепенно превратившись в маржинального покупателя рынка. Ключевое значение данного перехода кроется не в абсолютном объеме средств, а в смене их природы: источником новых запросов стали не розничные игроки, движимые эмоциями, а институциональные фонды, опирающиеся на логику распределения капитала и бюджетирования риска. При смене маржинального покупателя меняется и сам механизм ценообразования. Главная черта институционального капитала — более низкая частота сделок и более длинные периоды удержания позиций. В отличие от розничных трейдеров, совершающих активные операции на основе краткосрочных колебаний и медийных сигналов, решения пенсионных фондов, суверенных богатств, семейных офисов и крупных хедж-фондов принимаются на основе среднесрочной и долгосрочной эффективности портфелей, требуя обсуждений на инвестиционных комитетах, проверки службами контроля рисков и комплаенса. Такая система принятия решений по своей природе подавляет импульсивную торговлю, а корректировки позиций носят характер постепенного ребалансирования, а не эмоциональной покупки на подъеме или продажи на спаде. На фоне роста доли институционального капитала снижается вес высокочастотной и короткой торговли в структуре объема, а ценовые движения начинают все больше отражать направления распределения капитала, а не мгновенные смены настроений. Это напрямую влияет на структуру волатильности: хотя цены по-прежнему реагируют на макрособытия, экстремальные амплитуды, вызванные эмоциями в краткосрочной перспективе, заметно сужаются, особенно по самым ликвидным базовым активам, таким как биткоин и эфир. Общий рынок обретает характерную для традиционных активов «статическую организованность», где ценовое движение уже не полностью зависит от скачков нарративов, а постепенно возвращается к рамкам, заданным ограничениями капитала.
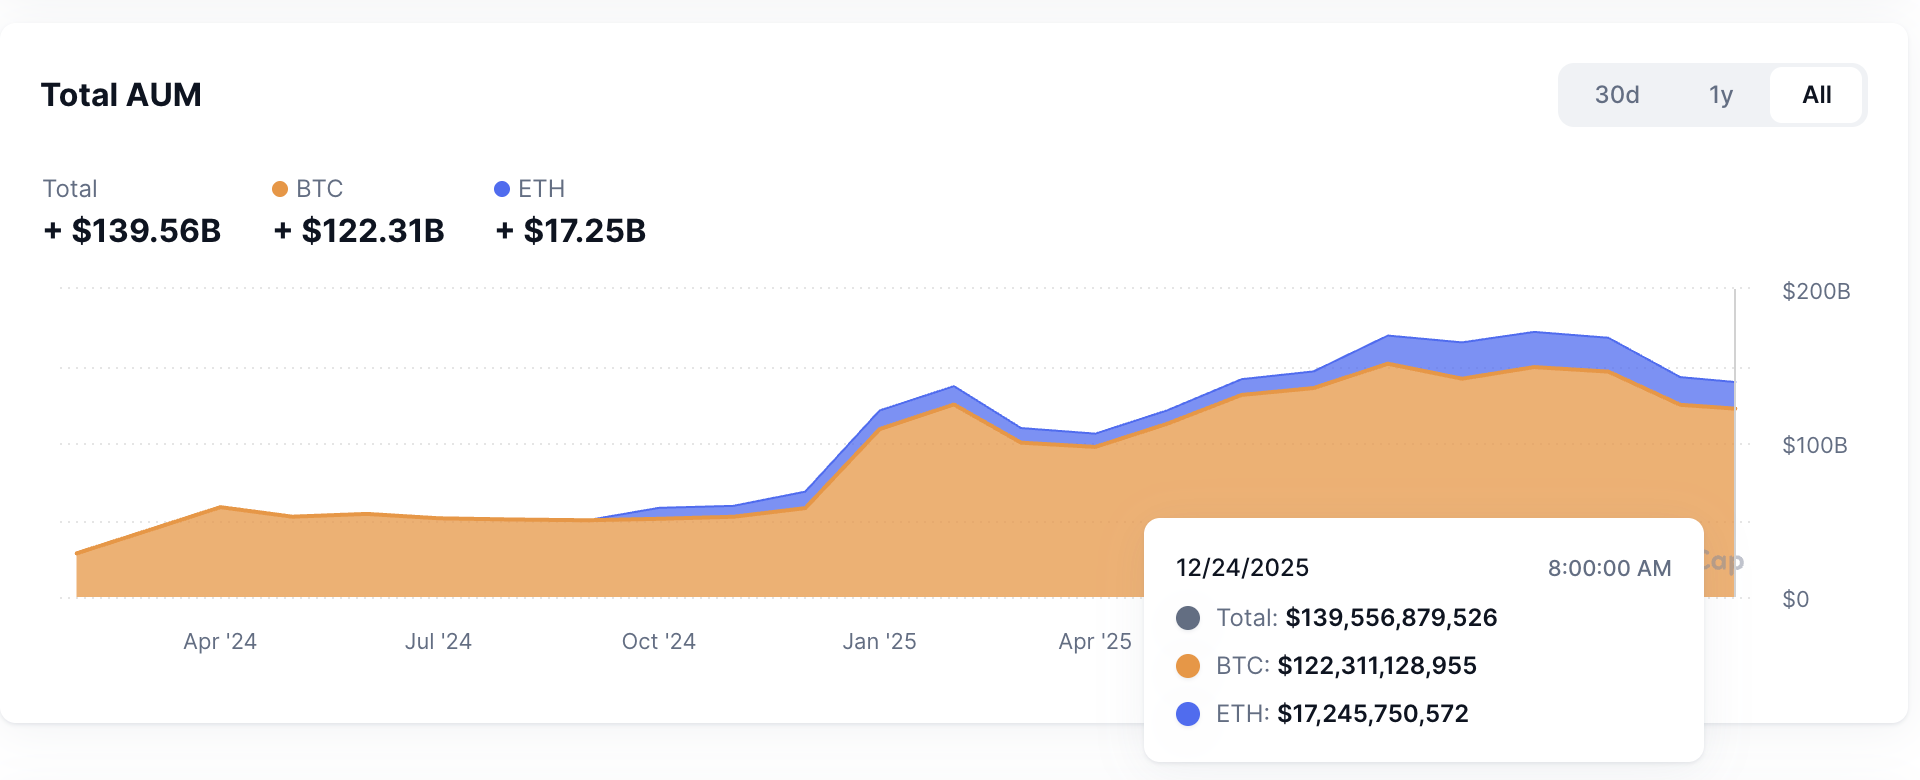
Параллельно вторым ключевым свойством институционального капитала является высокая чувствительность к макроэкономическим переменным. Основная цель институциональных инвестиций — не максимизация абсолютной доходности, а оптимизация доходности с поправкой на риск, что неизбежно привязывает их стратегии распределения капитала к макроэкономическому контексту. В традиционных финансах уровень процентных ставок, степень монетарной ликвидности, изменения аппетита к риску и условия межрыночного арбитража служат ключевыми входными параметрами для корректировки позиций. Когда эта логика интегрируется в криптовалютный рынок, ценообразование цифровых активов начинает сильнее реагировать на макроэкономические сигналы. Практика 2025 года наглядно показала, что влияние изменений ожиданий относительно ставок на биткоин и крипторынок в целом значительно возросло. Когда центральные банки, в особенности Федеральная резервная система США, корректируют траекторию ключевой ставки, институты пересматривают свои решения по распределению криптоактивов. Мотивация здесь кроется не в изменении веры в криптонарративы, а в перерасчете альтернативной стоимости и риска портфеля.
В совокупности процесс, в ходе которого в 2025 году институты стали маржинальными покупателями криптовалютного рынка, знаменует переход цифровых активов из эпохи «нарративного драйва и эмоционального ценообразования» в новую фазу «ликвидностного драйва и макроэкономического ценообразования». Снижение волатильности не означает исчезновения рисков — меняются лишь их источники: вместо внутренних эмоциональных шоков на первый план выходят высокая чувствительность к макропроцентным ставкам, ликвидности и риску. Для исследований 2026 года этот сдвиг имеет методологическое значение. Аналитические рамки должны перейти от исключительно фокуса на ончейн-метриках и смене нарративов к системному изучению структуры капитала, институциональных ограничений поведения и путей макроэкономической трансляции. Крипторынок вовлекается в глобальную архитектуру распределения капитала: его цены отвечают уже не столько на вопрос «какую историю рассказывает рынок», сколько на вопрос «как капитал распределяет риски». Именно это изменение стало одним из самых глубоких структурных сдвигов 2025 года.
II. Зрелость системы цифрового доллара в цепочке: стейблкоины как инфраструктура, RWA переносит доходные кривые наблокчейн
Если массовый приток институционального капитала в 2025 году ответил на вопрос «кто покупает криптоактивы», то зрелость стейблкоинов и токенизации материальных активов (RWA) задала еще более фундаментальные ответы на вопросы «что покупать, каким расчетом пользоваться и откуда берется доходность». Именно на этом уровне криптовалютный рынок в 2025 году совершил критический переход от «эксперимента нативной криптофинансовой системы» к «финансовой системе цифрового доллара в цепочке». Стейблкоины перестали быть просто средством расчетов или инструментом защиты, превратившись в основу клиринга и ценообразования всей экономики блокчейна; одновременно масштабное развертывание RWA, в первую очередь цифровых гособлигаций США, впервые обеспечило цепочке устойчивый, проверяемый якорь доходности с низким уровнем риска, кардинально изменив структуру доходности DeFi и логику риск-премии.

С функциональной точки зрения стейблкоины в 2025 году бесспорно утвердились как центральная инфраструктура децентрализованных финансов. Их роль давно вышла за рамки «токена с фиксированной ценой для торговых операций», они берут на себя комплекс функций: трансграничные расчеты, котирование торговых пар, обеспечение ликвидности в DeFi и шлюз для входа и выхода институционального капитала. Будь то централизованные биржи, протоколы децентрализованного обмена или сценарии использования в RWA, деривативах и платежах, стейблкоины образуют базовую магистраль движения средств. Данные об ончейн-трейдях ясно показывают, что стейблкоины стали важным продолжением глобальной долларовой системы: их годовой объем ончейн-транзакций исчисляется десятками триллионов долларов, что несоизмеримо превосходит платежи большинства отдельных стран. Это означает, что в 2025 году технологии блокчейн впервые реально взяли на себя роль «функциональной сети цифрового доллара», а не оставались лишь придатком для торговли рисковыми активами. Более того, широкое внедрение стейблкоинов трансформировало профиль рисков в DeFi. Став единицей ценообразования по умолчанию, они позволили участникам торговать, занимать и распределять капитал, не подвергаясь прямому воздействию ценовой волатильности криптоактивов, что существенно снизило порог входа. Для институционального капитала это особенно важно: институты не стремятся к высокой волатильности криптодоходности, отдавая приоритет предсказуемым денежным потокам и контролируемому риску. Зрелость стейблкоинов позволила институтам получать экспозицию «котировку в долларах» в цепочке без承担 традиционного криптоценового риска, заложив фундамент для дальнейшего расширения RWA и доходных продуктов.
На этом фоне масштабное внедрение RWA, в частности цифровых гособлигаций США, стало одним из наиболее структурно значимых событий 2025 года. В отличие от ранних попыток с «синтетическими активами» или «картированием доходности», проекты RWA 2025 года начали импортировать реальные низкоопасные активы из внешнего мира в блокчейн методами, максимально приближенными к эмиссии традиционных финансовых инструментов. Цифровые гособлигации США перестали быть концептуальным нарративом, превратившись в проверяемую, отслеживаемую и композитную структуру с четкими источниками денежных потоков, понятным сроком обращения и прямой привязкой к безрисковой процентной кривой традиционных финансов.
Однако именно в период стремительной экспансии стейблкоинов и RWA в 2025 году обнажилась и другая сторона системы цифрового доллара в цепочке — ее потенциальная системная уязвимость. Особенно ярко это проявилось в секторе доходных и алгоритмических стейблкоинов, где ряд случаев разминирования (depegging) и крахов послужил жестким предупреждением для рынка. Эти инциденты носили не случайный характер, а систематически указывали на одни и те же структурные проблемы: скрытый леверидж вследствие рекурсивного рестейкинга, непрозрачность структуры залога и чрезмерная концентрация рисков в ограниченных пулах протоколов и стратегий. Когда резервы стейблкоинов уходят дальше коротких казначейских бумаг или кэша, переходя к сложным DeFi-стратегиям ради повышенной доходности, их устойчивость держится не на самих активах, а на неявном допущении о непрерывном рыночном процветании. При разрушении этого допущения разминирование перестает быть техническим шумом и превращается в системный шок. Серия событий 2025 года доказала, что риск стейблкоинов заключается не в том, «стабильны ли они», а в том, «можно ли однозначно идентифицировать и проверить источник их стабильности». Доходные стейблкоины действительно предоставляли сверхдоходность выше безрисковых ставок на короткой дистанции, но эти доходы часто строились на наслоении левериджа и рассогласовании ликвидности, чьи риски не были адекватно заценены. При восприятии этих продуктов розничными и институциональными игроками как «кэш-эквивалентов» риски многократно синхронизируются. Данная динамика вынудила рынок заново осмыслить роль стейблкоинов: являются ли они просто инструментом платежей и расчетов или финансовым продуктом, в который встроен высокорисковый набор стратегий? Вопрос был поставлен впервые на практике с измерением реальной стоимости.
Следовательно, глядя на 2026 год, фокус исследований смещается с вопроса «будут ли расти стейблкоины и RWA» на «качественную сегментацию». По мере тенденций расширение системы цифрового доллара в цепочке едва ли обратимо. Ключевой вопрос теперь сводится к качеству и分层 (сегментации). Различия между стейблкоинами в прозрачности залоговых активов, сроках, изоляции рисков и регулировании напрямую отразятся на их стоимости капитала и сценариях использования. Аналогично, различия в юридических конструкциях, механизмах ликвидности и стабильности доходности различных RWA-продуктов определят их пригодность для институционального распределения. Очевидно, что система цифрового доллара в цепочке перейдет от гомогенного рынка к четкой иерархии: продукты с высокой прозрачностью, низким риском и строгим соответствием регуляторным требованиям получат более дешевый капитал и широкие внедрения; те же, что опираются на сложные стратегии и скрытый леверидж, будут маргинализированы или постепенно eliminated. В макроперспективе зрелость стейблкоинов и RWA впервые погрузила крипторынок в глобальную долларовую финансовую систему. Блокчейн больше не только экспериментальная площадка перевода ценности, а пространство расширенной долларовой ликвидности, доходных кривых и логики аллокации капитала. Этот сдвиг, усиливаемый вместе с приходом институционального капитала и нормализацией регуляторной среды, продвигает криптоиндустрию от циклических спекуляций к инфраструктурной зрелости.
III. Нормализация регулирования: комплаенс как рвы, трансформирующий оценку и отраслевуюорганизацию
В 2025 году глобальное регулирование криптоактивов перешло в стадию нормализации. Эта перемена выражается не в принятии одного отдельного закона или регуляторного события, а в фундаментальном изменении самой «предпосылки существования» отрасли. Долгие годы крипторынок функционировал в условиях глубокой правовой неопределенности, где главным вопросом была не скорость роста или эффективность, а сам факт легальности существования сектора. Регуляторная неизвестность считалась частью системного риска, заставляя капитал закладывать дополнительную премию к риску из-за возможных комплаентных ударов, судебных прецедентов и политического разворота. В 2025 году этот висящий годами вопрос получил阶段性 решение. По мере формирования относительно четких и исполняемых регуляторных рамок в ключевых юрисдикциях Европы, США и Азии, внимание рынка сместилось с вопроса «можно ли существовать» на вопрос «как масштабироваться в рамках compliance». Данное смещение оказало глубокое влияние на капитальные потоки, бизнес-модели и логику оценки активов.
Четкость регулирования прежде всего радикально снизила институциональный барьер для входа на крипторынок. Для институционального капитала сама неопределенность выступает издержкой, а размытость правил порождает неквантифицируемые хвостовые риски. В 2025 году с постепенным выводом ключевых узлов (стейблкоинов, ETF, кастодиального хранения и торговых платформ) в поле четкого регулирования институты получили возможность оценивать соотношение риска и доходности криптоактивов в рамках существующих комплаентных и риск-контрольных фреймворков. Это не значит, что регулирование стало мягче — оно стало прогнозируемым. Прогнозируемость本身就是 масштабирования капитала. Как только границы установлены, институты могут поглощать ограничения через внутренние процедуры, юридические конструкции и риск-модели, перестав воспринимать их как «неконтролируемые переменные». Результат: больший объем долгого капитала системно входит на рынок, углубление участия и масштабы аллокации растут同步, криптоактивы постепенно интегрируются в более широкий спектр портфельного распределения. Важнее то, что нормализация регулирования изменила логику конкуренции на уровне предприятий и протоколов.
Дальнейшее влияние нормализации регулирования заключается в трансформации форматов отраслевой организации. По мере внедрения требований compliance на этапах эмиссии, торговли, хранения и расчета индустрия криптоактивов приобрела более выраженные черты концентрации и платформенности. Продукты все чаще проходят эмиссию и дистрибуцию через лицензированные платформы, а торговая активность перетекает в локационные центры с регуляторной инфраструктурой. Эта тенденция не означает исчезновение идеи децентрализации, а свидетельствует о переупорядочивании «входов» для формирования и движения капитала. Выпуск токенов эволюционировал от хаотичных peer-to-peer продаж к регламентированным, стандартизированным процедурам, формируя новый феномен «капитализации интернета». В этой архитектуре эмиссия, раскрытие информации, периоды блокировки, дистрибуция и ликвидность вторичного рынка интегрируются плотнее, согласовывая ожидания участников относительно риска и доходности. Изменение организационной структуры прямо отражается на корректировке методов оценки активов. В предыдущих циклах оценка cryptoassets сильно зависела от силы нарративов, роста пользовательской базы и объема заблокированной ликвидности (TVL), тогда как институциональные и правовые факторы учитывались слабо. После 2026 года, когда регуляция стала измеримым ограничением, в модели оценки внедрены новые измерения. Капитальные затраты на compliance, стоимость соблюдения нормативов, стабильность юридической структуры, прозрачность резервов и доступ к регулируемым каналам дистрибуции стали существенными драйверами цен на активы. Иными словами, рынок начал применять «премию за институты» или «дисконт к институтам» к разным проектам и платформам. Субъекты, эффективно функционирующие в рамках комплаенса и превращающие регуляторные требования в операционное преимущество, привлекают капитал дешевле; модели, построенные на регуляторном арбитраже или правовой двусмысленности, сталкиваются со сжатием оценок и риском маргинализации.
IV.Заключение
Поворотным моментом крипторынка 2025 года по сути стал одновременный совпадением трех процессов: миграция капитала от розницы к институтам, формирование актива из нарратива в систему цифрового доллара в цепочке (стейблкоины + RWA) и сведение правил от серой зоны к нормализованному регулированию. Эти три вектора совместно сдвинули криптоиндустрию от «высоковолатильного спекулятивного товара» к «моделируемой финансовой инфраструктуре». Взгляд на 2026 год требует сосредоточиться на трех группах ключевых переменных: сила макроэкономической трансляции процентных ставок и ликвидности на крипто; качественная сегментация цифрового доллара в цепочке и устойчивость реальных доходностей; регуляторные издержки и возможности дистрибуции как нормативный ров. В новой парадигме победителями окажутся не лучшие storytellers, а инфраструктура и активы, способные к устойчивому расширению в рамках трех ограничений: капитала, доходности и правил.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HTXAcademy














