


Coinbase: Прощайте, нулевая позиция: как традиционным институтам распределять криптоактивы?
Автор: Coinbase
Перевод: Luffy, Foresight News
Веб 1.0 и Веб 2.0 изменили глобальную передачу данных и социальные медиа, однако финансовая сфера не успела за ними следовать. Сегодня «Веб 3.0» трансформирует сферы денег и финансов благодаря протоколам блокчейна. Эти протоколы развиваются стремительно, а компании активно внедряют их, чтобы сохранить конкурентоспособность.
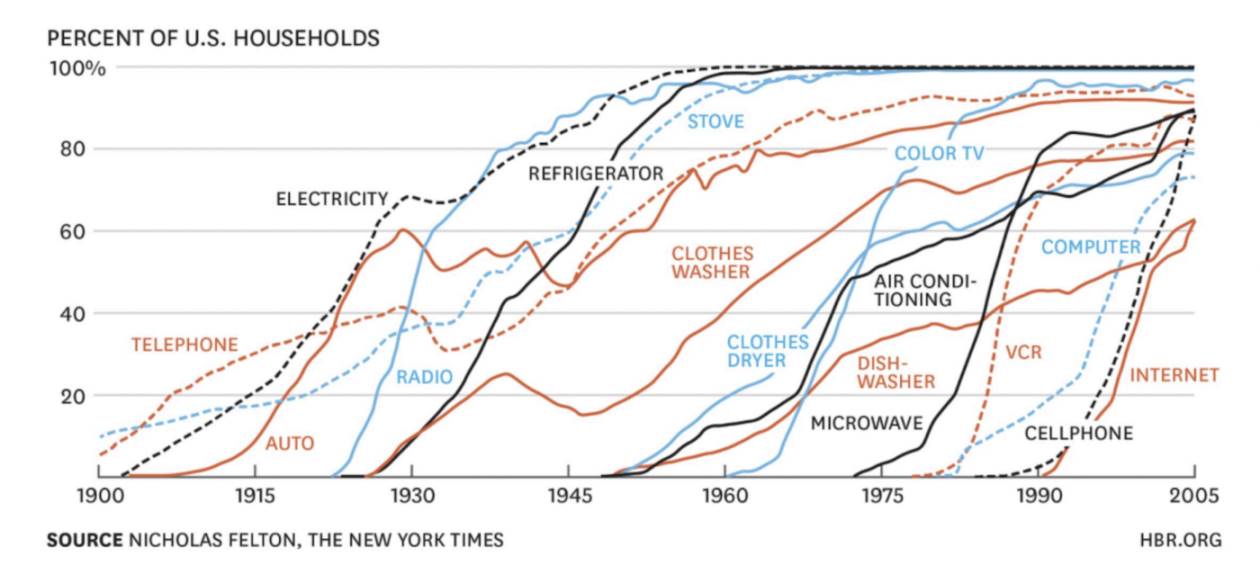
Развитие прорывных технологий следует предсказуемой траектории, но сроки их внедрения стремительно сокращаются. Телефонному аппарату потребовалось 75 лет, чтобы набрать 100 миллионов пользователей, Интернету — 30 лет, мобильным телефонам — 16 лет, тогда как современные мобильные приложения выходят на массовый уровень всего за несколько месяцев. Например, ChatGPT достиг отметки в 100 млн пользователей менее чем за два месяца! Платформы Веб 2.0 снизили транзакционные издержки, однако централизовали контроль, сконцентрировав у себя большую часть экономической ценности и пользовательских данных. Протоколы блокчейна устраняют эти недостатки, позволяя деньгам свободно перемещаться по Интернету, предоставляют пользователям права собственности и функционируют без посредников.
В настоящее время институциональное внедрение блокчейна ускоряется, что создает основу для революционной замены традиционных платформ Веб 2.0 на потребительском уровне, и регуляторы уже обратили на это внимание. Закон GENIUS Act уже стал законом, который регулирует выпуск стейблкоинов и имеет стратегическое значение для укрепления позиций доллара США в мире. Законопроект CLARITY Act прошел голосование в Палате представителей и призван четко определить подход Комиссии по торговле товарными фьючерсами (CFTC) и Комиссии по ценным бумагам и биржам (SEC) США к регулированию криптовалют. Важно отметить, что оба законопроекта получили поддержку обеих политических партий. Наконец, SEC недавно анонсировала Project Crypto — общесистемную инициативу, направленную на модернизацию правил и нормативных актов в сфере ценных бумаг для полной интеграции блокчейн-технологий в финансовые рынки США. Криптографические технологии переписывают историю.
Три ключевых тренда: платформы сталкиваются с революцией
Платформы Веб 2.0 полагаются на централизацию, что ограничивает межсетевую совместимость между различными экосистемами. Протоколы блокчейна сломают эту модель, создав открытые, разрешительные и взаимодополняющие рынки. Этому переходу способствуют три основных тренда:
Биткоин-протокол
Предложение биткоина жестко зафиксировано на уровне 21 миллиона монет. Это децентрализованная сеть безопасности, обеспечиваемая криптографией, рыночная капитализация которой превышает 2 трлн долларов США, а число пользователей достигает сотен миллионов. Изначально биткоин задумывался как электронные деньги система «от узла к узлу», сегодня он трансформировался в средство хранения ценности, пользующееся спросом со стороны институциональных инвесторов (таких как Coinbase с 105 млн пользователей и BlackRock, чьи спотовые биткоин-фонды быстрее всего набрали объем в 80 млрд долларов), а также ряда правительств. Дневной объем торговли биткоина на спотовых и производных рынках составляет 70–100 млрд долларов США, что гарантирует его высокую ликвидность в мировом масштабе. Такие шаги по межсетевой совместимости, как «обёрнутый биткоин» (Wrapped Bitcoin) в сети Ethereum, усиливают сетевой эффект и позволяют использовать актив в тысячах сторонних приложений и сетей. Таким образом, экономика биткоина стремительно развивается, подстегивая спрос на этот дефицитный актив.
Применение стейблкоинов
Стейблкоины представляют собой токенизированные фиатные валюты в блокчейне, объемы активов которых превышают 270 млрд долларов США в более чем 175 млн кошельках. Несмотря на то, что по масштабам они пока уступают традиционным фиатным валютам, ожидаемый годовой оборот переводов стейблкоинов в 2025 году приблизится к 50 трлн долларов США, что делает их настоящим ключевым продуктом (killer app) в криптоиндустрии.
Стейблкоины входят в число 20 крупнейших держателей государственных облигаций США. Эффективность стейблкоинов такова, что они проводят переводы быстрее и дешевле фиатных валют, поэтому правительство США поставило задачу четкого регулирования их использования в число приоритетных. В результате платформы, подвергшиеся такому давлению, как PayPal и Visa, вынуждены адаптироваться и активно принимать эти технологии; они больше не могут полагаться на монополию банковской системы.
Министр финансов США прогнозирует, что к 2028 году объем активов стейблкоинов может превысить 2 трлн долларов США, а их доля в мировых денежных переводах составит 30%. Ожидается, что экономика стейблкоинов обеспечит такие платформы, как Coinbase, доходами от комиссий на сумму десятки миллиардов долларов.
Протоколы децентрализованных финансов (DeFi)
DeFi предоставляет услуги программируемого управления активами: сотни протоколов блокируют около 140 млрд долларов США, предлагая круглосуточную торговлю, кредитование и токенизацию. Децентрализованные приложения, такие как AAVE и Morpho, позволяют проводить кредитование без предварительных проверок, а бессрочные контракты на децентрализованных биржах (DEX) дают возможность применять сложные стратегии, например арбитраж ставок финансирования.
Фонд BUIDL от BlackRock (BlackRock U.S. Dollar Institutional Digital Liquidity Fund) способен революционизировать и изменить модели управления активами, передавая полномочия онлайн-дистрибьюторам. В этих сегментах активно формируется новый класс управляющих компаний, тогда как существующие традиционные платформы сталкиваются с угрозой выживания: те, кто не сможет адаптироваться, будут вытеснены с рынка.
Биткоин и стейблкоины близки к полному прояснению регулирующего статуса и массовому внедрению. В ближайшие годы ожидается более четкое регулирование сектора DeFi и повышение его масштабируемости. Компании, которые ведут бизнес в блокчейне уже сегодня, станут лидерами следующей волны инноваций. Эти три ключевых тренда приведут к фундаментальным изменениям в корпоративном росте и доходности портфелей. Инвесторам, чья позиция в криптовалютах сейчас равна нулю, следует уделить этому особое внимание.
Выход из нулевой позиции: подход к управлению портфелем
Криптовалюты все еще находятся на ранних этапах развития: биткоину всего 16 лет, эфириуму — 10, и лишь после недавнего перехода Ethereum на консенсус-механизм Proof-of-Stake сеть стала по-настоящему мощной. Стейблкоинам исполнилось всего 7 лет, однако с принятием закона GENIUS Act их правовой статус окончательно определился.
Тем не менее, эти технологии вступают в период своего расцвета. По мере того как стейблкоины интегрируются в банковское дело, платежи, автоматизацию и агентов на базе искусственного интеллекта, они стремительно набирают зрелость.
Так же, как правительства посредством продуманного корректирования политики выводят криптовалюты в мейнстрим, институциональные инвесторы оценивают рамки интеграции криптоактивов в свои портфели. Этот процесс только начинается, и первый шаг всегда одинаков: отказ от нулевой долей криптоактивов в портфеле.
Пять стратегий выхода из нулевой позиции
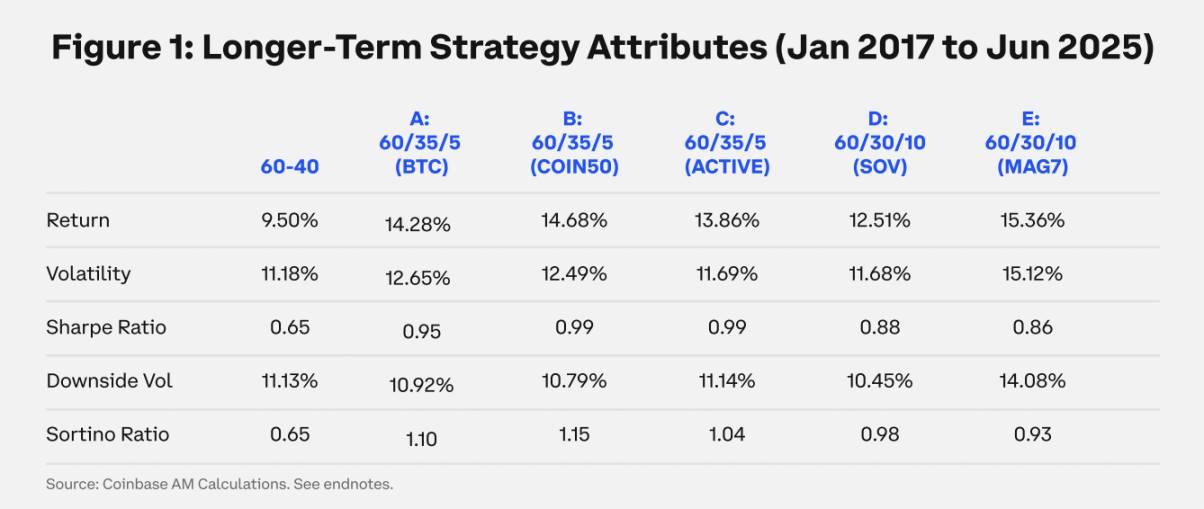
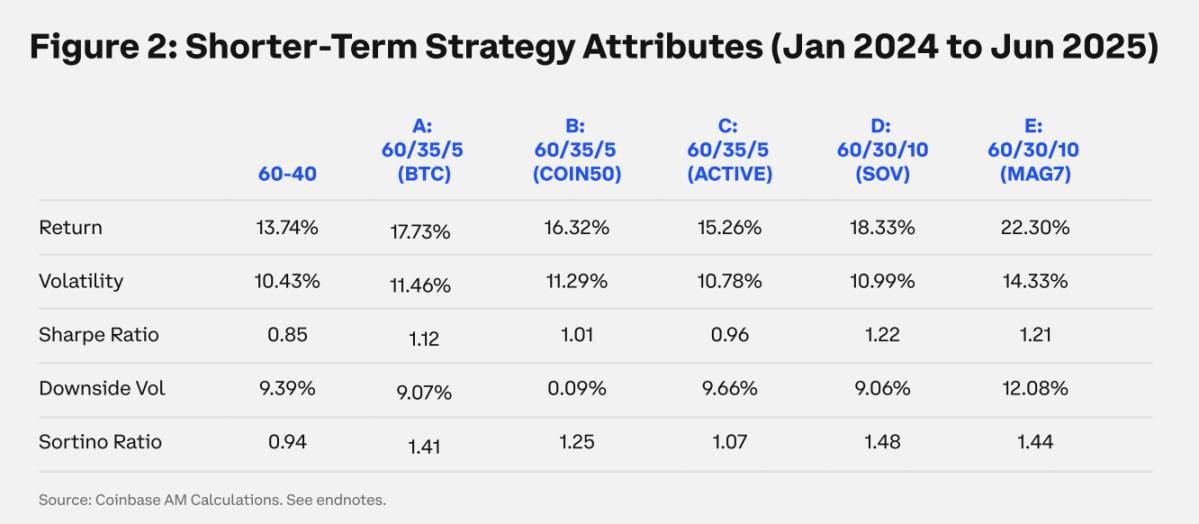
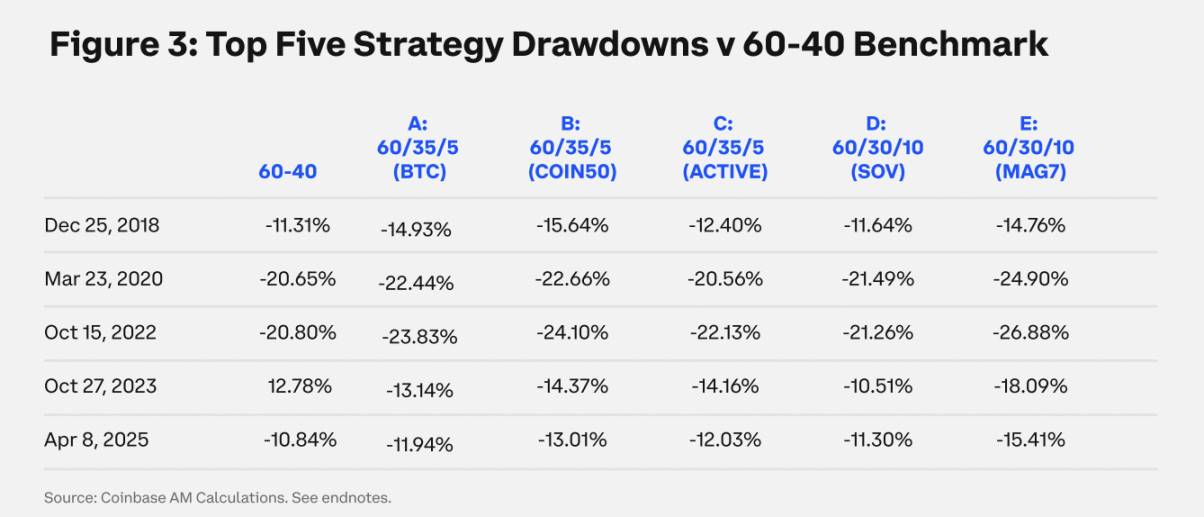
Для стимулирования интеграции криптовалют в институциональные инвестиционные портфели мы рассмотрели пять стратегий, основанных на анализе портфеля, гипотезах рынков капитала и индексных методах. Ниже представлены три диаграммы, иллюстрирующие эти стратегии: Портфель A) Биткоин (BTC), B) Индекс Coinbase 50 (COIN50), C) Активное управление активами (ACTIVE), D) Индекс хранения стоимости (SOV) и E) Торгуемые акции криптокомпаний (MAG7). Данные стратегии призваны решить проблемы диверсификации и доходности с поправкой на риск в рамках традиционного портфеля акций и облигаций в соотношении 60/40.
Портфель A: Биткоин (доля 5%)
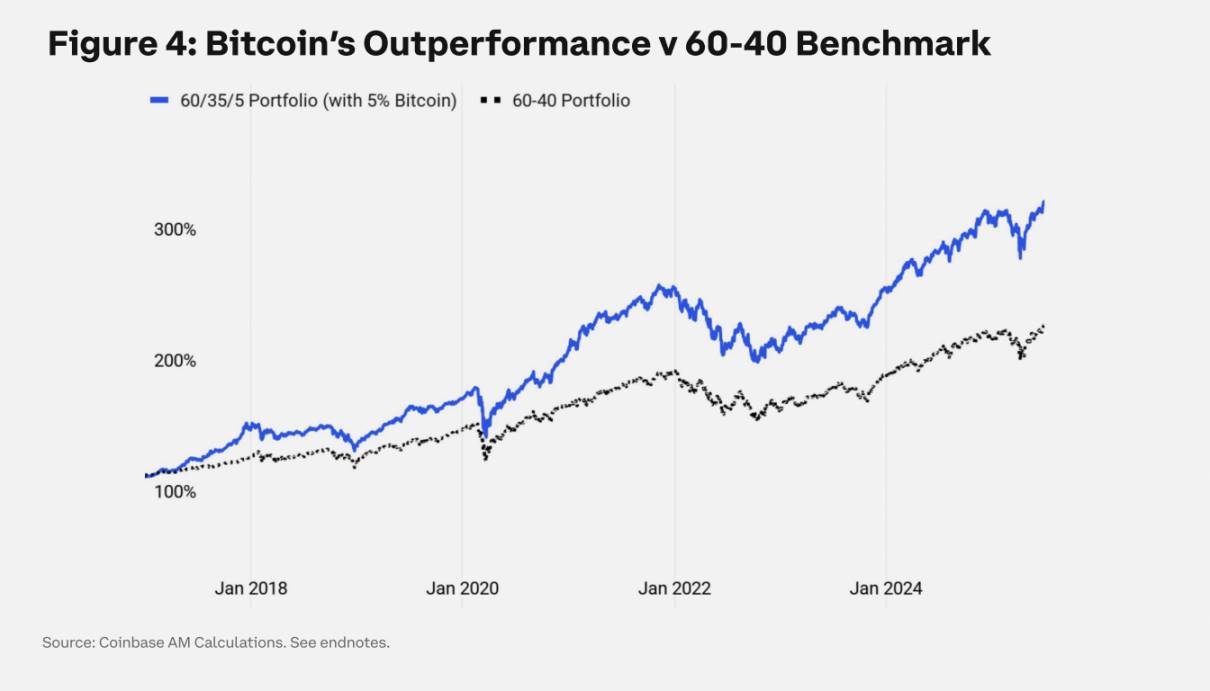
Самый простой способ выйти из нулевой позиции — добавить биткоин в инвестиционный портфель. Для упрощения оценки рисков мы рассмотрим распределение 5% в биткоине. За период с января 2017 года по июнь 2025 года такое распределение существенно повысило доходность портфеля. В течение этого периода среднегодовой темп роста (CAGR) биткоина составил 73%, а годовая волатильность в настоящее время составляет 72% и демонстрирует тенденцию к снижению (см. данные производительности на Рис. 1).
Даже умеренное распределение в 5% биткоина (замещающее долю облигаций) значительно улучшает характеристики портфеля по сравнению с базовой стратегией портфеля акций и облигаций 60/40: прирост годовой эффективности составляет почти 500 базисных пунктов, одновременно повышая доходность с поправкой на риск и снижая нисходящую волатильность.
Учитывая рост институционального внедрения после запуска биткоиновых ETP в 2024 году, целесообразно провести отдельный анализ более короткого выборочного периода. Общие выводы подтверждаются, а показатели доходности с поправкой на риск становятся даже лучше. Коэффициент Сортино (измеряющий избыточную доходность относительно нисходящей волатильности) вырос на 34% по мере увеличения институционального участия (см. данные производительности на Рис. 2).
Портфель B: Пассивный индекс Coinbase 50 (доля 5%)
Многие инвесторы, отслеживающие рынок криптовалют, стремятся получить более широкое покрытие рисков в связи с развитием рынка криптоактивов. Индексы, построенные на строгих правилах, и механизмы системной ребалансировки позволяют институтам фиксировать более широкие рыночные тенденции без необходимости отбора конкретных активов — все решения автоматизированы. Нашим опорным индексом выступает индекс Coinbase 50 (COIN50).
Результаты распределения 5% в биткоин и 5% в индекс COIN50 практически не отличаются. На длинном горизонте данный индекс фиксирует первую волну роста DeFi, а также другие рыночные события, такие как нарративы, связанные с NFT, искусственным интеллектом и мемами. Если инвестор желает получить более диверсифицированное воздействие на крипторынок, данный индекс станет оптимальной стратегией. На более коротком выборочном периоде роста доли рынка биткоина он продемонстрировал немного лучшую доходность и показатели с поправкой на риск, хотя несет и несколько повышенные риски просадки. (См. данные производительности на Рис. 1 - 3).
Портфель C: Активное управление активами (доля 5%)
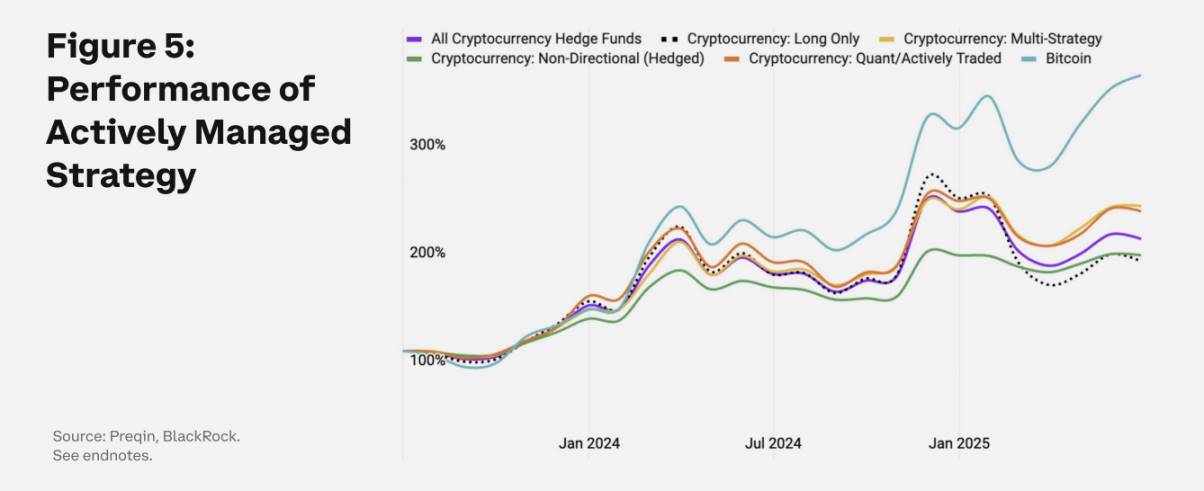
Может ли активно управляемая крипто-стратегия повысить инвестиционную ценность? Ответ неоднозначен и содержит как положительные, так и отрицательные моменты. Данные BlackRock Preqin служат основой для фонда активных крипто-стратегий с 2020 года. Они охватывают пять направлений: длинные позиции в биткоине, чистые долгосрочные стратегии в криптовалютах, мультистратегии, хеджирование с нейтральностью к рынку (market-neutral) и количественные фонды. При рассмотрении длительного периода доходность с поправкой на риск немного превышает бенчмарк, однако в эпоху институционализации (например, с 2022 года по настоящее время) они заметно отстают.
Основной мотив перехода к стратегиям хедж-фондов заключается в более эффективном управлении нисходящими рисками. Однако индустрия хедж-фондов пока не смогла добиться здесь значительных успехов: их просадки сопоставимы с показателями биткоина и индекса COIN50, а нисходящая волатильность отражает уровни, аналогичные пассивным стратегиям. Вероятно, это вызвано трудностями масштабирования, поскольку активные стратегии ради удовлетворения спроса на активы берут на себя большую направленную нагрузку (directional risk).
Криптоиндустрия все еще находится на ранней стадии развития, и текущие слабые результаты активных стратегий вполне объясняют специфику данного этапа.
Портфель D: Индекс хранения стоимости = Биткоин + Золото (доля 10%)
Является ли биткоин угрозой или дополнением для золота? Биткоин уже взял на себя функцию средства хранения ценности. Почти 300 различных юридических лиц (включая штаты и федеральное правительство США, а также предприятия) разработали стратегии резервного накопления биткоина, что более чем в два раза превышает показатели прошлого года. Тем не менее, биткоин не является единственным активом такого рода, конкурируя за этот статус с золотом и другими инструментами.
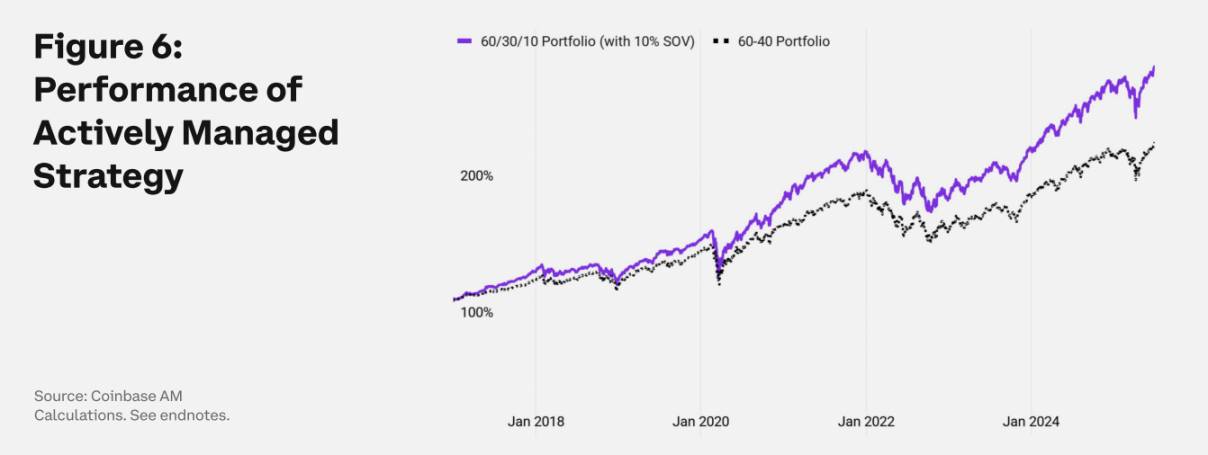
Рыночная капитализация золота достигает 20 трлн долларов США, а биткоина — 2 трлн долларов. Мы считаем, что золото и биткоин могут дополнять друг друга. Мы разработали индекс, основанный на этих двух активах, где вес биткоина обратно пропорционален его волатильности. В условиях долгосрочного периода низкой волатильности, подобных текущему, доля биткоина в индексе будет возрастать.
Мы рассматриваем индекс «Хранение стоимости» как неотъемлемую часть процесса институционализации. Он символизирует создание нового класса активов, где инвесторы одновременно владеют золотом и биткоином для защиты от девальвации валюты, вызванной растущим долгом правительства развитых стран. Это отличается от текущего восприятия биткоина исключительно как очередного спекулятивного товара.
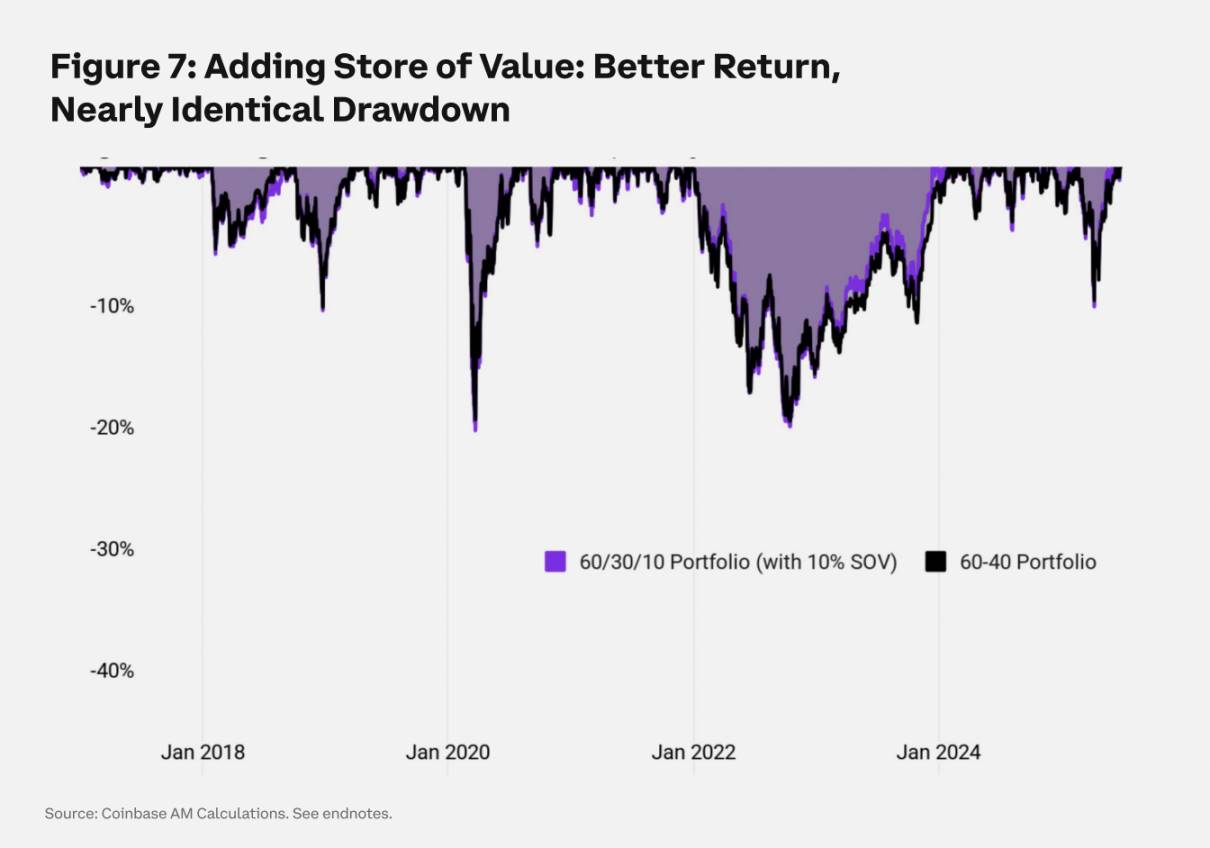
Доходность портфеля (как показано ниже) подтверждает эту точку зрения. Распределение в 10% на индекс «Хранение стоимости» демонстрирует пониженную волатильность, что в пределах тестового периода стабилизировало общие показатели портфеля. На краткосрочном интервале, по мере распространения среди институтов идеи хранения стоимости, включение биткоина оказывается крайне выгодным для общей доходности и существенно превосходит чистые крипто-стратегии по показателям с поправкой на риск.
Однако на длительном горизонте данное преимущество сглаживается, что подчеркивает необходимость динамического подхода к управлению данными активами для аллокаторов капитала. Строгая комбинация золота и биткоина представляет собой правильный инструмент для правильной точки времени.
Портфель E: Акции компаний, связанных с криптовалютами (доля 10%)
В нашем финальном обзоре методов выхода из нулевой позиции мы изучили инвестиции в акции компаний, напрямую связанных с криптовалютами, а также существующих платформ, быстро интегрирующих криптоинструменты. Мы сформировали «крипто-корзину MAG7», включающую публичные акции таких эмитентов, как BlackRock, Block Inc., Coinbase, Circle, Marathon, Strategy (formerly MicroStrategy) и PayPal.
В периоды, когда растущие компании опережают общий рынок, мы наблюдали, что добавление 10% в корзину MAG7 повышает общую доходность за счет увеличения волатильности. Поскольку акции растущих компаний отличаются высокой изменчивостью, неудивительно, что замена ими доли облигаций полностью увеличивает совокупную волатильность портфеля. Результаты с поправкой на риск оказываются хуже, чем у индекса «Хранение стоимости», но немного превосходят простое владение биткоином. Такая стратегия сопряжена с повышенной сложностью инвестиций и наиболее серьезными просадками (См. данные производительности на Рис. 1 - 3).
Инвесторы, ищущие инструменты, соответствующие специфическим стандартам, могут рассмотреть акции криптокомпаний, однако данная стратегия остается самым сложным и опосредованным методом прямого воздействия на криптоактивы в рамках представленного анализа.
Куда движется рынок?
Как криптовалюты должны быть встроены в институциональную инвестиционную парадигму? Решение этого вопроса критически важно для разблокировки институционального внедрения криптоактивов. Данный процесс требует прочной основы аллокации капитала, базирующейся на гипотезах рынков капитала, которые формируют долгосрочные ценовые ожидания и направляют построение портфелей.
Завышенные оценки акций и устойчивое государственное заимствование сжимают перспективы долгосрочной доходности. Согласно строгим гипотезам рынков капитала и прогнозным моделям, ожидаемая годовая доходность акций США составляет 7%, облигаций США — 4%, что фактически соответствует ставке по наличным средствам. В такой среде низких доходностей инвесторам приходится искать инновационные методы сохранения капитала, и биткоин выделяется как яркий кандидат.
Мы считаем, что активы категории «хранение стоимости» во главе с биткоином заслуживают выделения в отдельную категорию рынков капитала, что обусловлено макроэкономическими факторами, такими как изменение монетарной политики и защита от инфляции. Мы прогнозируем для них годовую доходность на уровне 10% при крайне низкой корреляции с облигационным рынком, фактическая доходность которого в течение десятилетия окажется практически нулевой (Рис. 8).
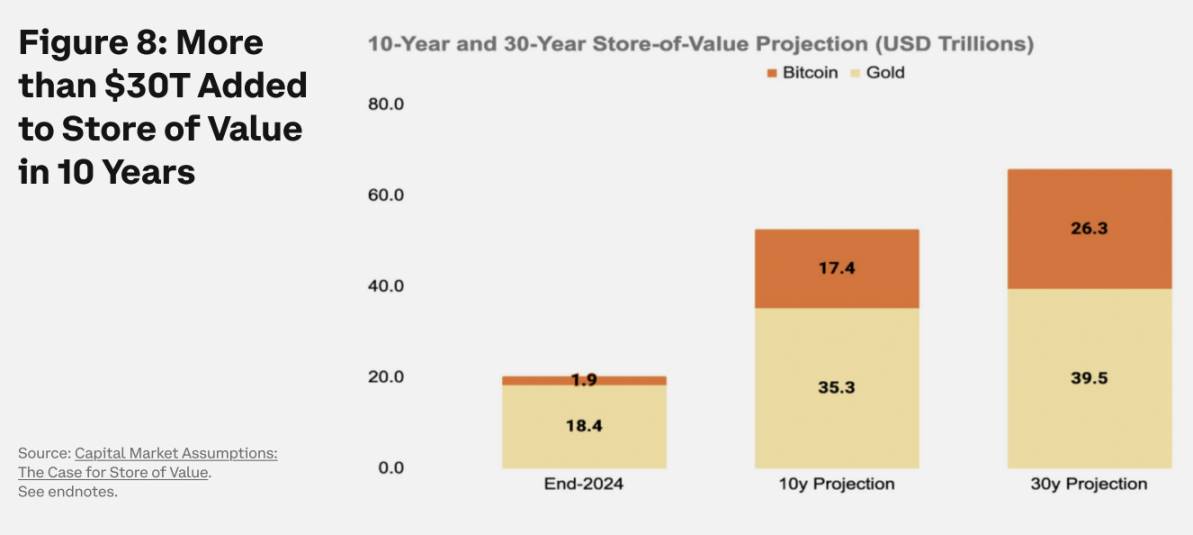
Жестко фиксированный объем предложения и децентрализованная природа биткоина делают его надежным инструментом защиты от высокой инфляции, укрепляя устойчивость портфеля. Однако его привлекательность как средства хранения ценности заключается не только в хеджировании: правильная аллокация в биткоин позволяет максимизировать будущую гибкость капитала.
Заключение
Криптовалюты трансформируют финансовую отрасль. Институциональным инвесторам, стремящимся открыть позицию в криптовалютах, доступны разнообразные стратегии ликвидных рынков: от прямого пассивного распределения в биткоин или индекс Coinbase 50 до активно управляемых фондов и стратегий, объединяющих традиционные финансы и DeFi. Сделать первый шаг от нулевой позиции зачастую бывает сложнее всего.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News







