BackPack: обмен токенов на доли в компании — жестокая борьба за выживание в условиях криптозимы
Автор: Дэвид, TechFlow
Крипторынок вошёл в зиму, максимумы BTC сократились вдвое.
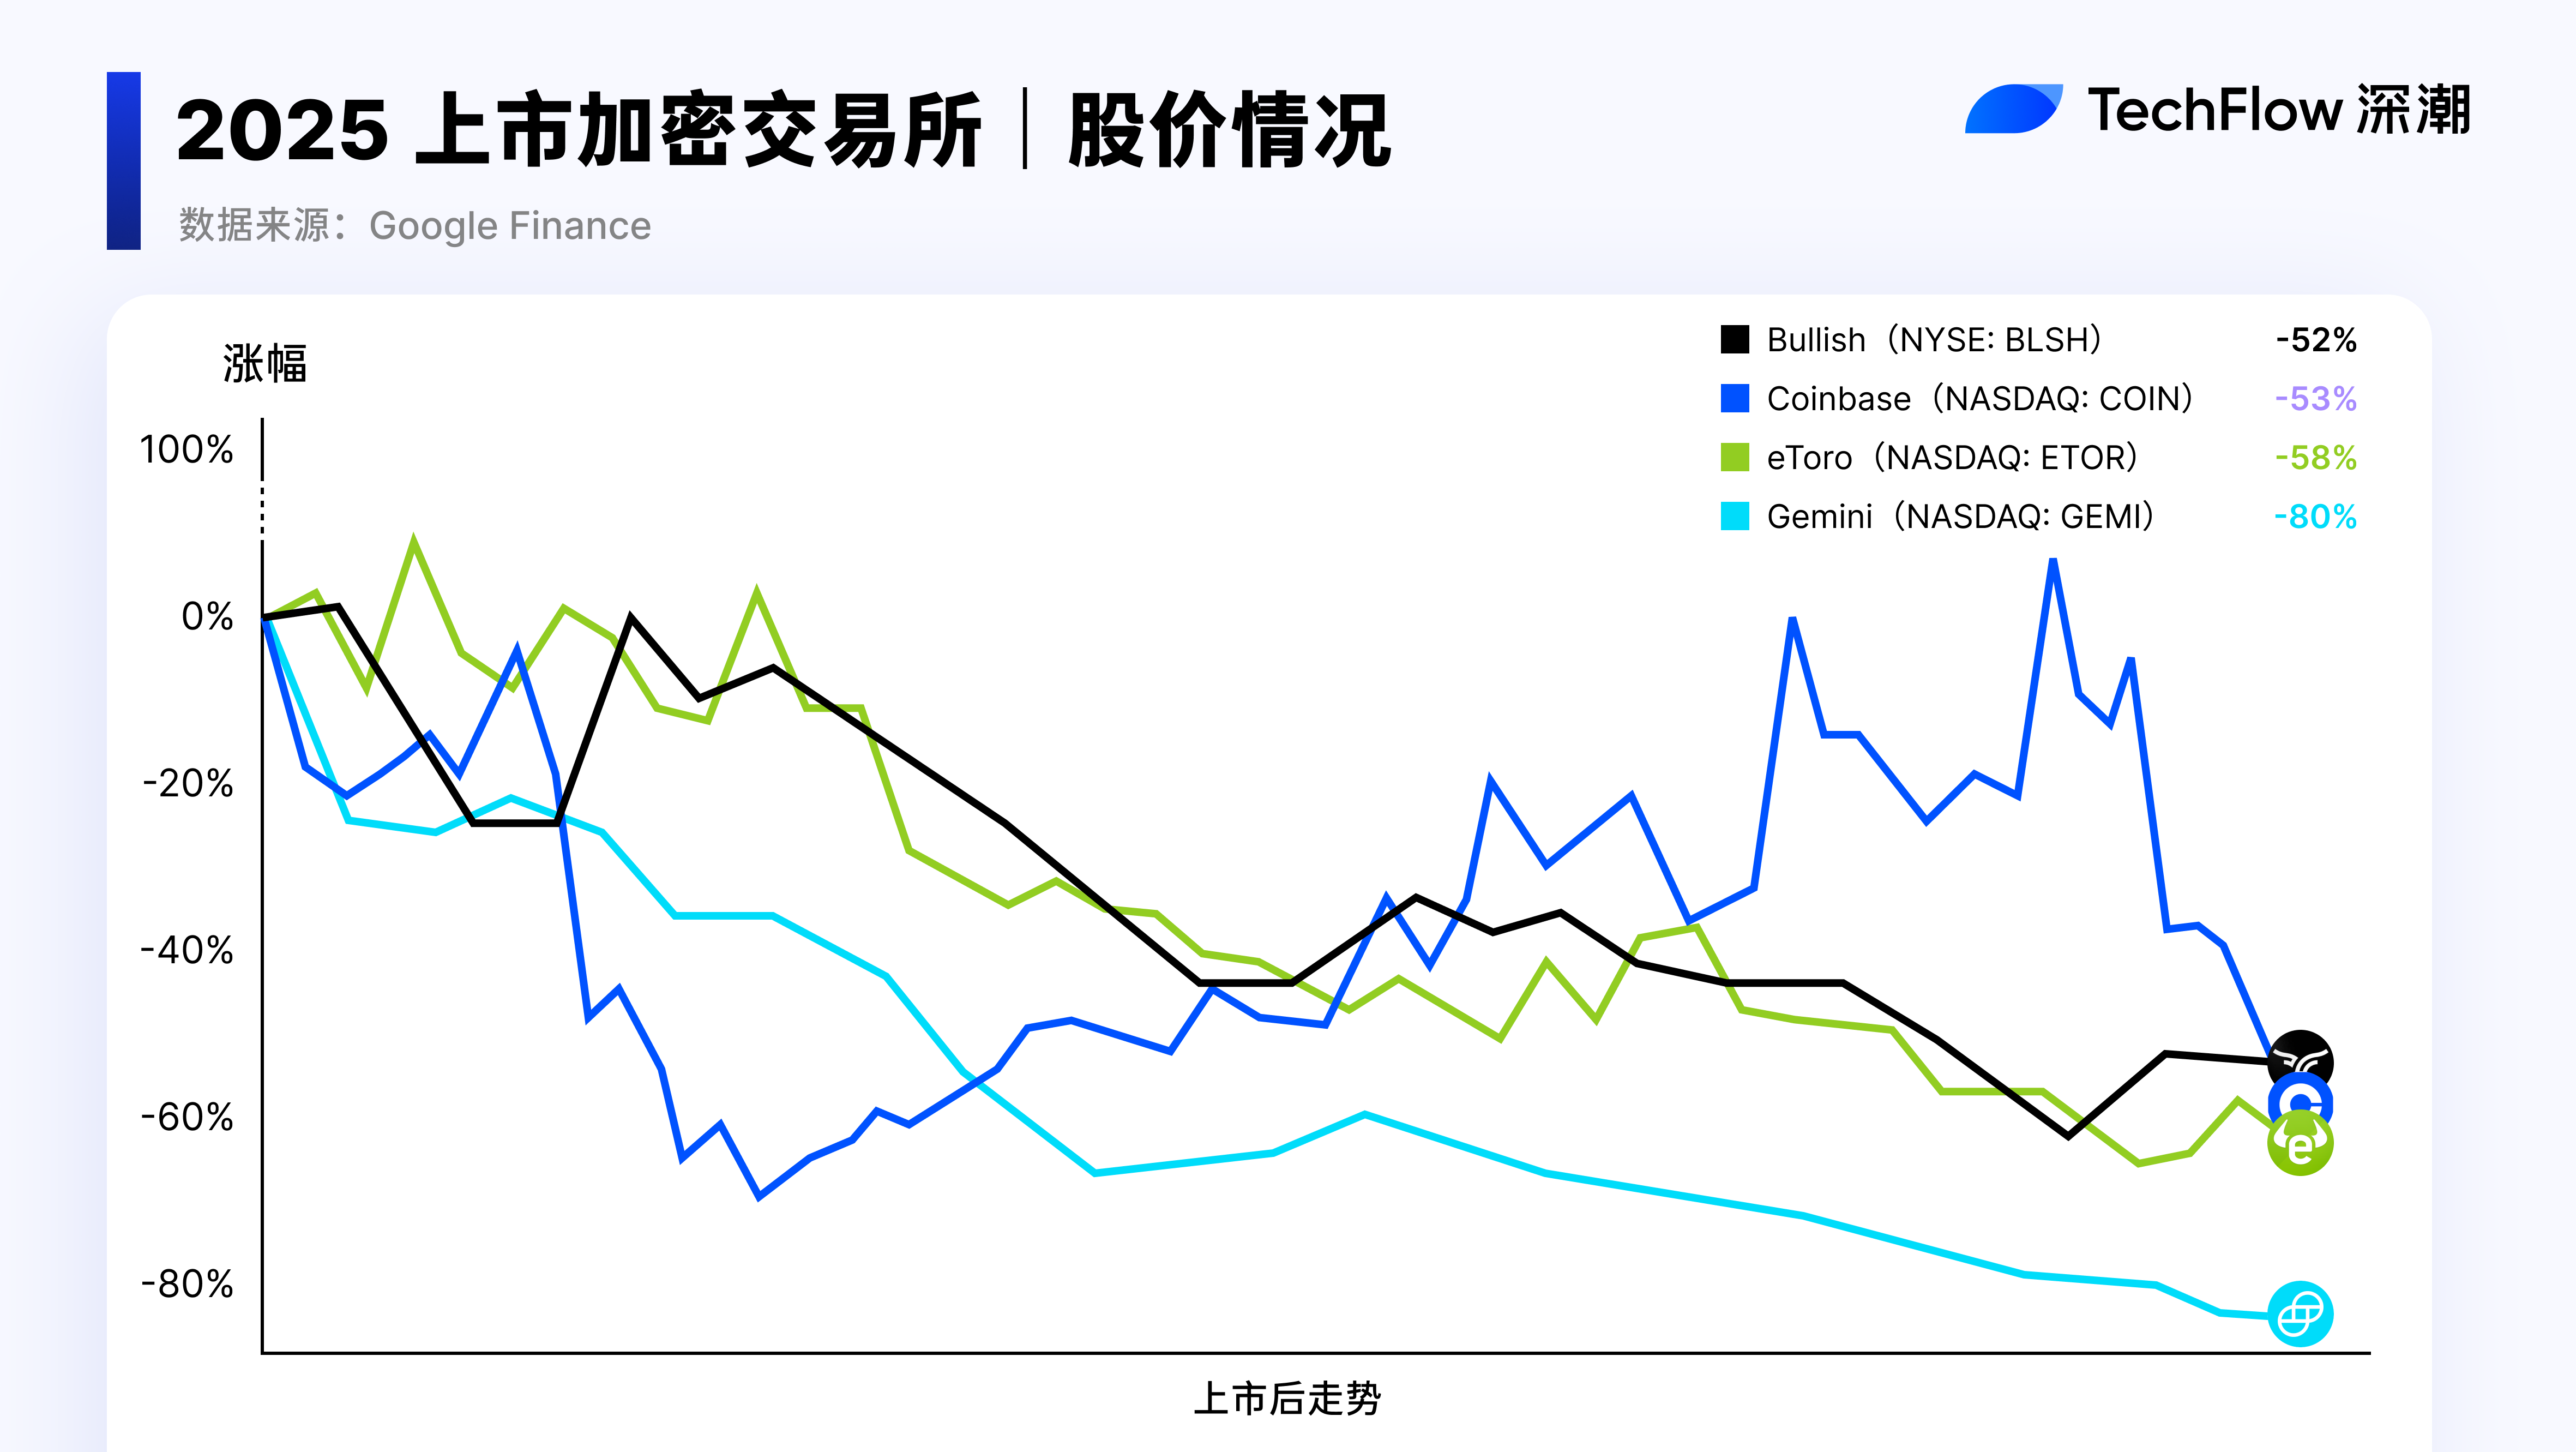
Помимо стоимости монет, другие показатели также оставляют желать лучшего: криптовалютные компании, массово вышедшие на IPO в 2025 году, практически полностью обесценились.
Gemini упала почти на 80% от цены размещения, Bullish — более чем на 52%, eToro — на 58%, Circle — на 11%. Kraken уже подал заявку на листинг с оценкой в 15–20 млрд долларов и стоит в очереди, ожидая выхода на публичный рынок.
Эти криптовалютные биржи выбрали традиционный путь: наращивать выручку, проводить IPO и позволять публичному рынку оценивать их самих, но ответ инвесторов оказался беспощадным.
Тем временем другой путь тоже не выглядит успешным.
У BNB и Binance нет юридического отношения собственности, FTT просто упал до нуля, а у Coinbase, не выпускающего собственную монету, отсутствует связующее звено между акциями компании и криптопользователями.
У этого класса активов — токенов бирж — до сих пор нет удовлетворительного механизма закрепления стоимости.
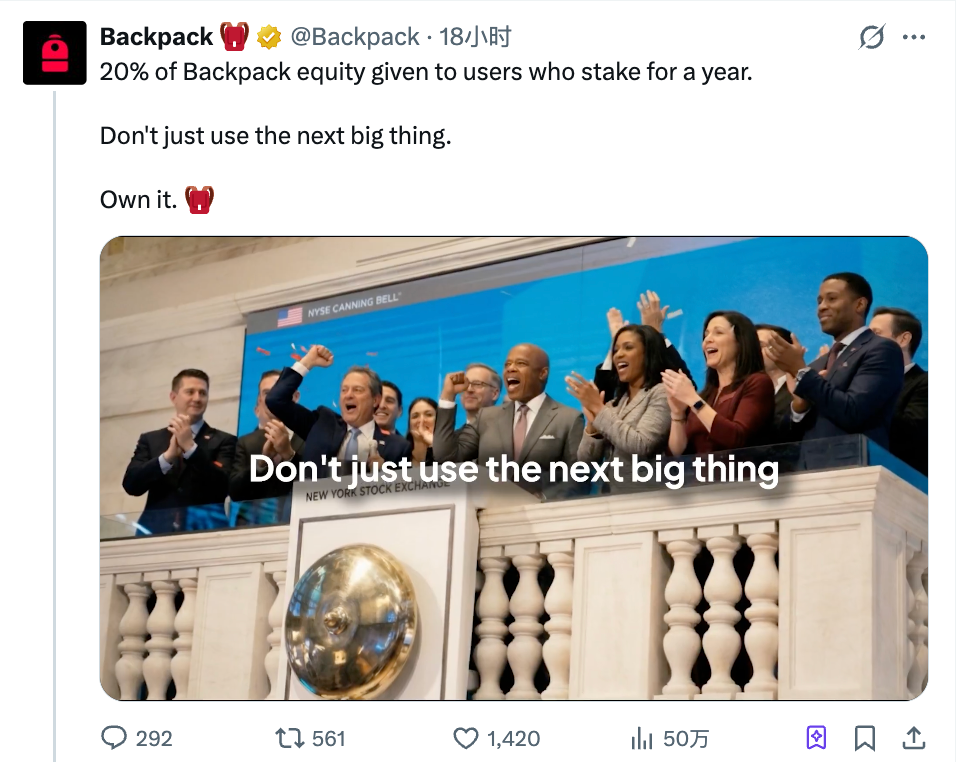
На прошлой неделе биржа Backpack представила новое решение: блокировка токенов на год дает право обменять их на фиксированную долю от 20% акций компании. Это первый подобный случай в индустрии.
Что именно закреплено за вашим биржевым токеном? Это скидка, уменьшающаяся вместе с объёмом торгов, или часть ценности самой компании?
После коллективного провала IPO криптокомпаний в 2025 году этот вопрос стал острее, чем когда-либо.
Когда токены ведут к акциям
Программа функциональности токенов, объявленная биржей Backpack 23 февраля, сводится к одному простому правилу:
Блокировка токенов пользователем на срок полного года даёт право обменять их на акции компании по фиксированной пропорции; на данный момент пул акций для этих целей составляет 20% от общей эмиссии компании.
Его генеральный директор Армани Ферранте объяснил причины такого решения в X:
«Полезность абсолютного большинства токенов — это всего лишь обещание. Пока протокол не станет настолько децентрализованным, что даже при отъезде всей команды на Багамы для питья кокосового сока он будет продолжать работать как часы, так называемая стоимость токена остаётся пустой фразой».
Это звучит горько, но не является преувеличением.
Ценность большей части биржевых токенов привязана к постоянной деятельности команды, однако держатели не получают никаких прав собственности. Backpack решила разорвать этот барьер и напрямую выдавать акции.
Данная программа опирается на предстоящий выпуск платформенного токена Backpack.
Однако у этого токена пока нет официального названия, дата TGE не подтверждена, а Ферранте намекнул в сообществе, что это случится не ранее конца марта. Тем не менее архитектура токеномики уже представлена.
Общее предложение составит 1 миллиард единиц. В первый день будет разблокировано 25%, около 250 миллионов токенов, которые полностью распределятся среди пользователей с баллами и держателей Mad Lads NFT.
Данный показатель превышает типичные для отрасли 7–15%. Backpack поясняет, что это позволит ранним пользователям свободно принимать решение о продаже, а не окажется зажатым в рамки долгой разблокировки.
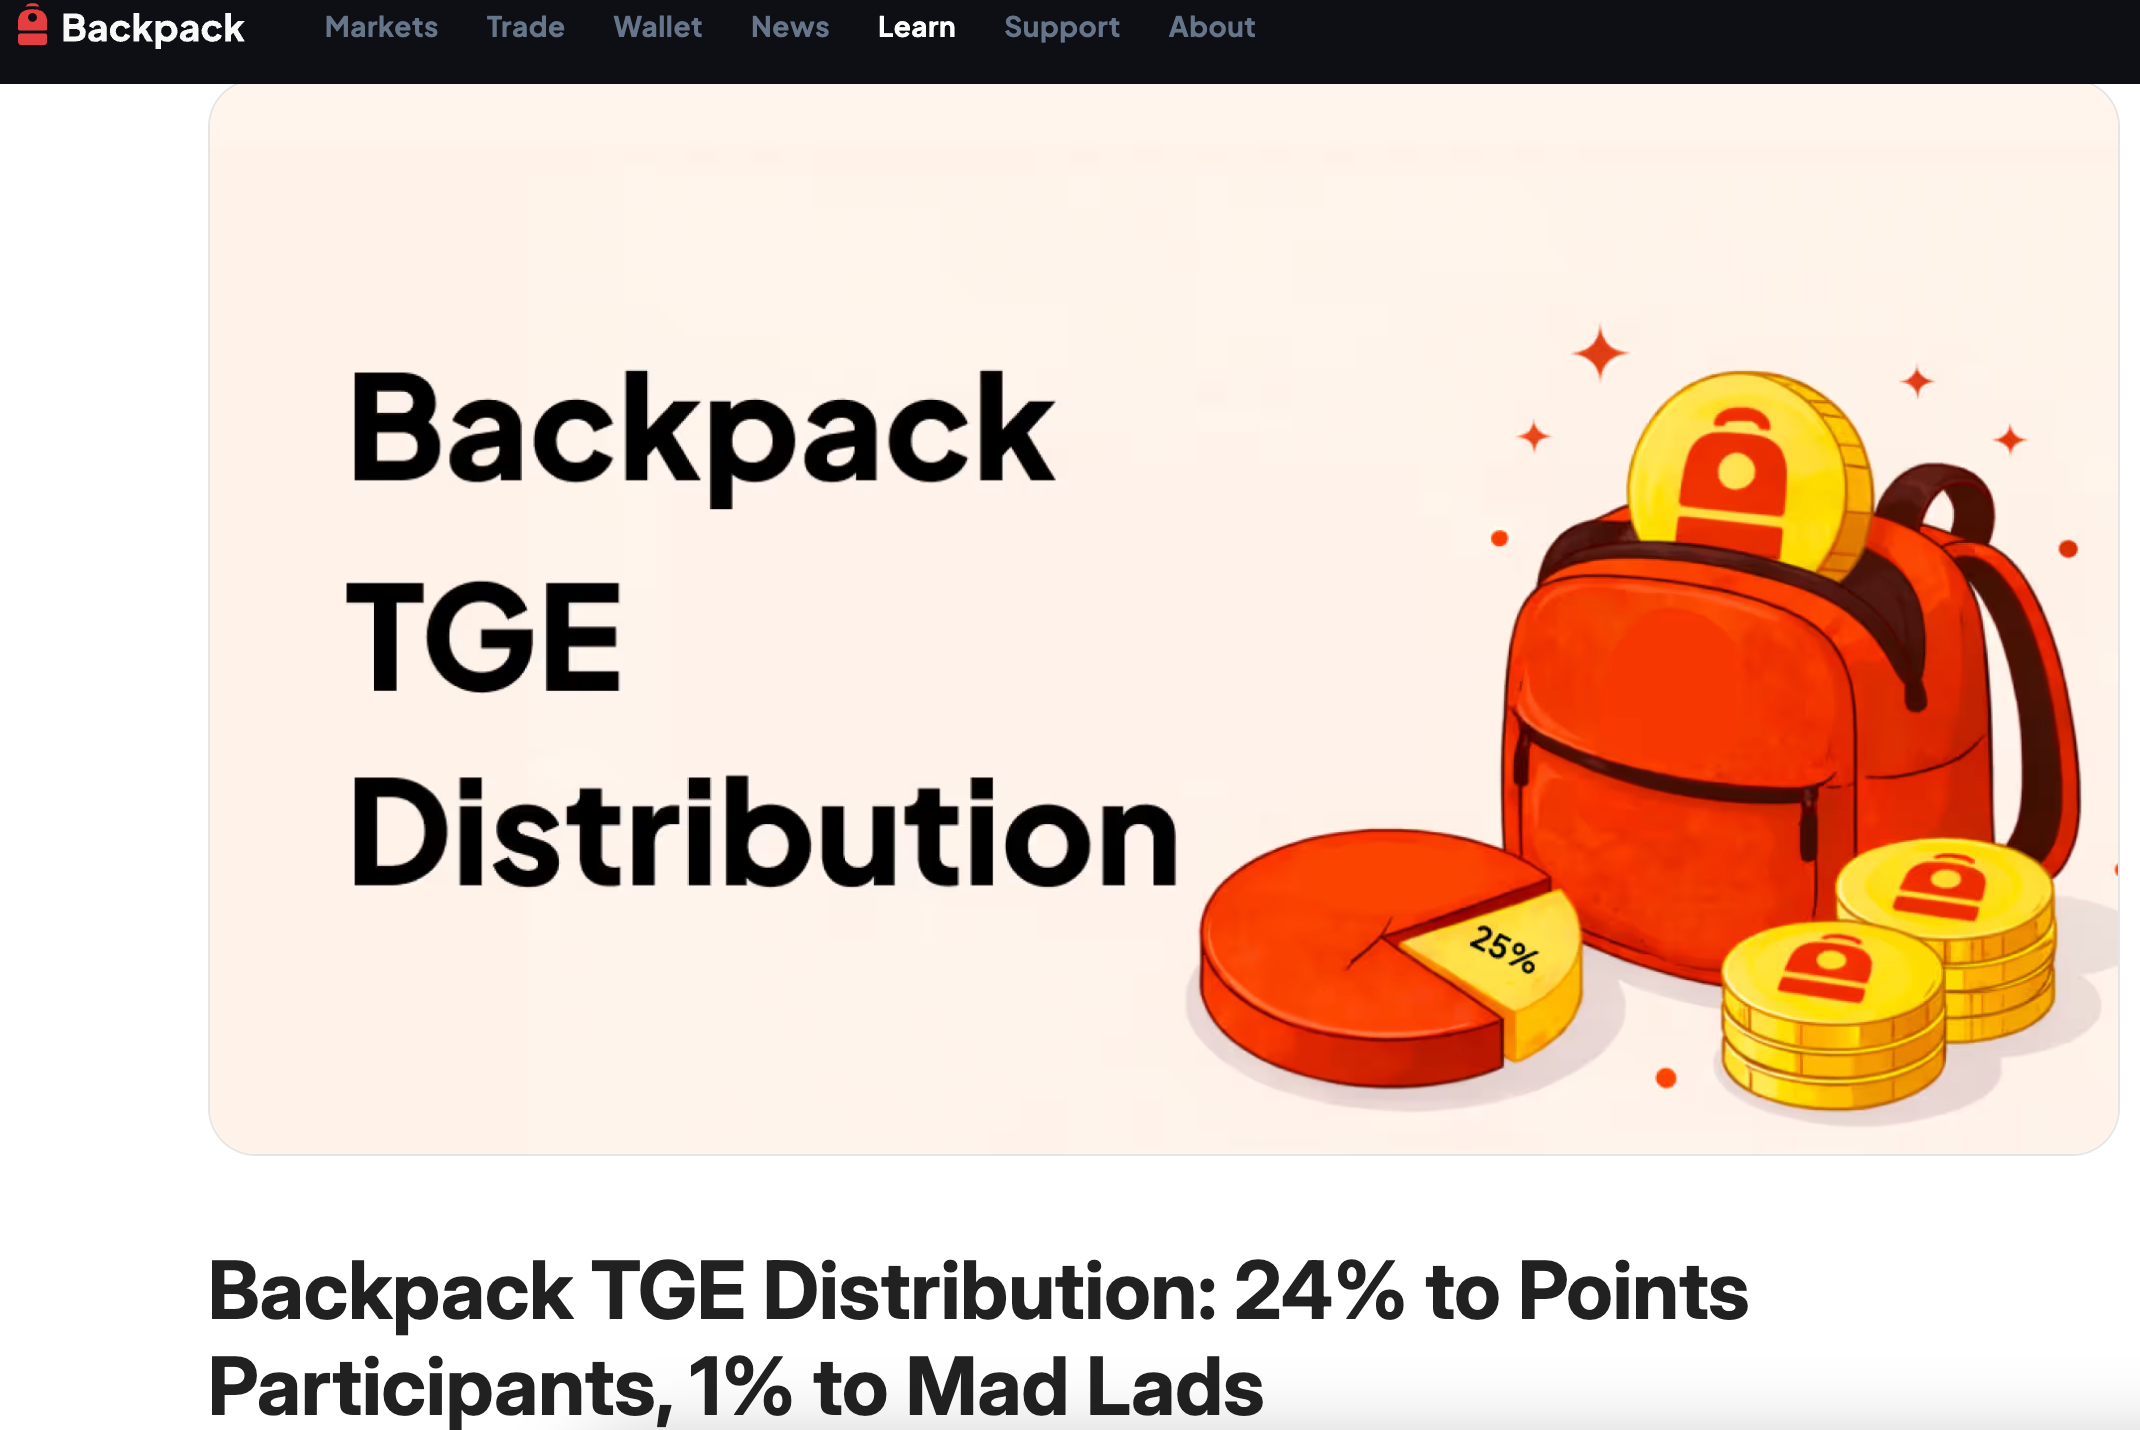
Оставшиеся 75% делятся пополам. 37,5% достается пользователям и будет постепенно разблокироваться по мере достижения ключевых этапов: запуска продукта, получения регуляторных разрешений и т.д. Остальные 37,5% поступают в казну компании и замораживаются до завершения американского IPO плюс один дополнительный год.
Команда не получает прямых распределений токенов: ей принадлежат акции компании, которые можно конвертировать в деньги только после проведения IPO.
В условиях медвежьего рынка этот дизайн приобретает дополнительное значение.
Чисто функциональные токены растут на бычьем рынке вслед за объемами торгов и сжимаются на медвежьем. Объемы обратного выкупа BNB зависят от прибыли Binance, прибыль зависит от объемов торгов, а объемы торгов определяются общим состоянием рынка.
Эта цепочка очень длинна, и каждое её звено будет обесцениваться в медвежьи времена.
Привязка к акциям пытается разорвать эту связь.
Если токен можно обменять на акции компании, его якорь стоимости перестает зависеть исключительно от объема торгов на платформе и включает в себя оценку самой компании.
Согласно сообщениям Axios, Backpack в настоящее время ведет переговоры о новом раунде финансирования с оценкой до инвестирования (pre-money valuation) в 1 миллиард долларов. Теоретическая стоимость резервного пула в 20% составляет 200 миллионов долларов.
Конечно, эта цифра в 200 миллионов остается бумажной. Пропорция обмена не опубликована, юридические документы скрыты, сроков для IPO нет. Но по задумке разработчиков Backpack наконец находит для токена фундамент стоимости, который не будет полностью зависеть от колебаний рыночной цены.
Это же объясняет, почему программу решили анонсировать именно в период медвежьего рынка.
На бычьем рынке цену токена поддерживают сами объемы торгов и рыночный ажиотаж, и никому не важно, чем он фактически закреплен. Ответ на вопрос «что еще стоит мой токен, если цена упала?» требуется именно в медвежьи периоды.
Что это значит для держателей
При обмене токенов на акции, чем именно предстоит обладать? К моменту публикации Backpack объявила общее направление, но детали остались засекречены.
Это будут прямые акции, опционы или какой-то ценный документ прав? Будут ли у держателей права голоса, дивиденды или право на раскрытие информации? Backpack сообщает, что детали обнародуют в ближайшие недели, но на текущий момент известно лишь одно.
А именно: блокировка токенов на год.
Криптоиндустрия видела слишком много проектов с подходом «сначала посадят на поезд, потом дадут билет», и итоговый билет редко совпадает с изначальными обещаниями. До появления подробных правил резервный пул в 20% акций — это скорее намерение, чем юридический контракт.
Предположив, что конечные правила окажутся справедливыми, следующим вызовом для участников программы становится ликвидность.
Вы меняете токен, который можно продать на бирже в любой момент, на годовую блокировку ради доли в незарегистрированной на бирже компании. Это переход от высоколиквидного актива к низколиквидному.
Долевые инвестиции отличаются от токенов отсутствием круглосуточного рынка торговли. Чтобы конвертировать эти акции в наличность, остаются лишь два пути: ждать IPO либо найти покупателя на внебиржевом рынке (OTC).
При этом IPO является фундаментом всего заложенного механизма.
Как уже показал пример криптокомпаний 2025 года, выход на IPO не гарантирует реализации оценочной стоимости. Разрыв между оценкой в 1 миллиард долларов на первичном рынке и финальной котировкой на публичном рынке может быть огромным. Стоимость акций в руках держателей будет зависеть именно от второго показателя, а не первого.
Что делать, если IPO перенесут или оно вообще не состоится?
Токены команды действительно останутся заблокированными, но и для ваших акций не появится канала для выхода. Сам Ферранте признавал, что выход на биржу может произойти скоро, затянуться надолго или не состояться вовсе.
Поэтому перед держателями встает реальный выбор:
Не блокировать токен, оставить его у себя, терять от колебаний курса, но сохранить ликвидность. В медвежий период сама по себе ликвидность является самым дефицитным ресурсом.
Заблокировать токен на год, отказаться от ликвидности и поставить всё на три составляющие: справедливые условия обмена, успешное проведение IPO и сохранение оценки после листинга. Если хотя бы одно из этих условий не выполнится, ожидаемая прибыль от этой сделки резко сократится.
Если Backpack действительно выйдет на IPO и закрепит свою оценку, ранние участники программы могут стать одними из первых, кто получил реальные корпоративные акции через токены в данной индустрии.
Переоценка стоимости в медвежьем рынке
Каждый следующий медвежий кризис криптовалютного рынка заставляет вскрывать настоящие проблемы.
Медвежий рынок 2018 года лопнул пузырь ICO: большинство утилитарных токенов обнулились, и индустрия начала задаваться вопросом «на самом деле нужны ли токены». После краха FTX в 2022 году фокус дискуссий сместился на прозрачность и доказательства резервов.
В текущем цикле вопросы стали ещё проще и прямолинейнее:
Когда цена падает вдвое от исторического максимума, а объемы торгов сжимаются — где именно тогда закрепляется ценность биржевого токена?
На подъеме никто не обращал на это внимания. В спаде объемы сокращаются, а стоимость токена оказывается жестко привязана к краткосрочным финансовым показателям платформы, что делает его крайне зависимым от рыночных циклов.
Модель Backpack, привязывающая токены к акциям, независимо от того, реализует она себя или нет, по крайней мере пытается ответить на этот запрос, предлагая фундамент стоимости, который не будет синхронно следовать за скачками объемов торгов.
Однако сам подход также упирается в другую дилемму: оценка самих бирж переживает коллективную переоценку.
До 2025 года базовая логика оценки криптовалютных бирж строилась по принципу умножения объемов торгов на определенный мультипликатор. На бычьем рынке объемы взлетали, увлекая за собой оценку. Однако публичные инвесторы начинают всё меньше верить в эту формулу.
Коллективное обрушение котировок нескольких вышедших на биржу компаний по сути означает признание публичного рынка: ваша текущая доходность неустойчива, и я не готов покупать ваши бумаги по ценам, основанным на пиковых показателях.
Это говорит о том, что независимо от того, говорим мы о токенах или акциях, сама по себе привязка к оценке биржи несет циклические риски.
Привязка токенов Backpack к акциям решает проблему идентичности («чем на самом деле является токен»), но оставляет без ответа вопрос ценообразования («сколько реально стоят данные биржа»).
Решение второй задачи зависит от способности Backpack диверсифицировать структуру доходов, выйдя за рамки зависимости исключительно от торговых комиссий.
С макроуровня дизайн токеномики большинства криптопроектов проходит этап поколенческой смены. По крайней мере в медвежьи периоды индустрия вынуждена заново осмыслять давно назревший вопрос: каким должен быть настоящий источник стоимости токенов.
Обмен будущими акциями на текущий шанс выжить
В последние годы бизнес-модель бирж порой отличалась некоторым высокомерием:
Строится площадка, выпускается платформенный токен, зарабатываются комиссии за счет избыточной ликвидности на бычьем рынке, а затем символически выделяется небольшая часть прибыли на обратный выкуп и сжигание. Пользователи, держащие токены, по сути оплачивают процветание самой платформы.
Но криптозима полностью разрушила эту логику.
Когда розничные инвесторы покидают рынок, объемы торгов падают, а «конечный путь вывода» в виде IPO сталкивается с беспощадным отказом со стороны публичного рынка, биржи понимают, что им приходится участвовать в жестокой борьбе за собственное выживание.
В фазе игры с нулевой суммой и ограниченным объемом средств именно те, кому удастся удержать остатки ликвидности пользователей, получат шанс перейти в новый цикл.
Когда абстрактные «утилити токенов (скидки на комиссии, доступ к новым продажам)» окончательно теряют силу, чтобы убедить пользователей добровольно оставить капитал на платформе на фоне затяжного падения, биржам придется выставить по-настоящему тяжелые фишки — активы, затрагивающие самый костяк бизнеса, а именно:
акции компании.
Это оборонительная кампания, где козырные карты отдаются в обмен на драгоценное время для выживания.
В течение этого года, пока токены пользователей заблокированы в пулах Backpack, общий заблокированный объём (TVL) платформы защищен снизу, метрики бизнеса останутся приемлемыми, а история про оценку в 1 миллиард долларов сможет развиваться дальше.
Называться это щедростью не может. Это скорее предельно прагматичная стратегия спасения: обмен опционом на доли в незарегистрированной на бирже компании на самый ценный актив для преодоления зимнего цикла — стабильную базу капитала, которая не утекает наружу.
Надеюсь, что история обмена токенов Backpack на акции станет поворотным моментом в дизайне биржевых токенов, а не очередным непроверенным нарративом, оставшимся нереализованным на фоне медвежьего рынка.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow