


Интервью с Томом Ли: золото нацелено на 8900, дно для ETH — 2400, а фондовый рынок США может скорректироваться на 20% в середине года
Сборка и перевод: TechFlow
Гость: Том Ли
Ведущие: Джош Браун; Майкл Батник
Источник подкаста: The Compound
Оригинальный заголовок: Что беспокоит Тома Ли в 2026 году | TCAF 227
Дата выпуска: 30 января 2026 года
Ключевые тезисы
В этом выпуске подкаста Майкл Батник и Джош Браун из Downtown пригласили Тома Ли из Fundstrat обсудить вызовы рынка в 2026 году, причины, по которым Том сохраняет оптимизм, тренд роста цен на драгметаллы, криптозиму, масштабные инвестиции Tesla в робототехнику и другие интересные темы.
Краткий обзор основных идей
- В первой половине года рынок будет демонстрировать высокую динамику, однако затем возможна коррекция, напоминающая медвежий рынок. Тем не менее, мы убеждены, что рынок быстро восстановится, а годовой прирост может составить 10% или более.
- Цена Ethereum может упасть до 2400 долларов, но это может быть процессом формирования дна, означающим его приход, что также может совпасть с пиком рынка драгоценных металлов.
- В сфере технологий ИИ крупнейшими победителями могут стать США и Китай.
- Технологии ИИ в Китае весьма мощны. Кроме того, Китай демонстрирует отличные результаты в сегменте электромобилей и достиг значительного прогресса в сфере здравоохранения и биотехнологий.
- Энергетика и базовые материалы — это отрасли, которые мы рекомендуем в первую очередь в этом году, однако цены на драгоценные металлы и другие металлы превзошли мои ожидания.
- С октября по конец года часть криптовалют обвалилась примерно на 40%. Одна из главных причин заключалась в просадке котировок на одной из криптобирж, что спровоцировало автоматическое принудительное закрытие позиций, которое быстро распространилось и в конечном итоге стало крупнейшей историей ликвидаций в индустрии криптовалют, даже тяжелее краха FTX.
- Не спорьте с ФРС.
- Я считаю, что драгоценные металлы, такие как серебро и золото, сейчас находятся в центре внимания. Инвестиции в эти активы являются разумным шагом, и их показатели действительно впечатляют.
- Цена золота может вырасти до 8900 долларов.
- Когда сегодня кто-то говорит о перекупленности рынка, я думаю, нам стоит видеть, что, несмотря на шесть «черных лебедей», коэффициент P/E оставался стабильным.
- Уверенность людей в рентабельности американских предприятий значительно превосходит веру в любых выборных политиков.
- Я считаю, что рынок в 2026 году может отработать аналогично прошлому году. Фундаментальные показатели улучшатся, но есть одно важное отличие: ФРС, вероятно, сместится от жесткой позиции повышения ставок к более мягкому курсу.
- Если первая неделя года начнется с позитивной динамики, а первый месяц также покажет положительный результат, вероятность роста рынка на протяжении всего года составит внушительные 92%.
- Для инвесторов коррекция — это благо, поскольку она дает возможность перераспределить портфель по более низким ценам.
- Рынок больше не полностью зависит от «Великолепной семерки» в IT-секторе; многие инвесторы начинают обращать внимание на зарубежные рынки.
- Сейчас самое подходящее время для инвестиций в международные голубые фишки.
- На Уолл-стрит когда-то относились к блокчейну и криптовалютам как к экспериментам, но теперь финансовые институты используют блокчейн для реконструкции расчетных слоев.
- Ларри Финк (генеральный директор Blackstone) также отметил, что считает всю финансовую систему работающей на едином блокчейне.
- Финансирование Bitmine в основном поступает от институциональных инвесторов. Например, Morgan Stanley, Arc Asset и Fidelity являются крупнейшими акционерами Bitmine.
- В будущем люди могут вообще не работать, потому что роботы создают настолько много добавленной стоимости.
Почему Том по-прежнему оптимистичен? Обзор на 2026 год
Джош Браун: Вы по-прежнему сохраняете оптимизм относительно рынка? Я помню, что в начале года вы говорили о возможных колебаниях на рынке в первом квартале, так ли это?
Том Ли:
Да, мы ожидаем, что поведение рынка в 2026 году будет похоже на прошлогоднее. Наша базовая прогноз заключается в том, что в первой половине года рынок будет демонстрировать высокую динамику, однако затем возможна коррекция, напоминающая медвежий рынок. Тем не менее, мы убеждены, что рынок быстро восстановится, а годовой прирост может составить 10% или более.
Джош Браун: Насколько глубокой была коррекция в прошлом году? Например, в марте-апреле?
Том Ли:
В прошлом году рынок скорректировался на 20%, что можно считать небольшим медвежьим рынком. Эта коррекция началась с исторических максимумов. Такое случается нечасто, но именно поэтому рынок восстановился очень быстро. Однако этот спад был вызван в основном настроениями инвесторов, а не фундаментальными экономическими факторами.
Джош Браун: Если падение рынка не сопровождается рецессией, оно обычно принимает V-образную форму. Как вы думаете, текущая коррекция может быть связана с рецессией? Или нет?
Том Ли:
Если судить по предположениям, я думаю, что текущая коррекция скорее связана с изменениями политики, например, со стороны Белого дома, или с тем, что рынок тестирует новое направление монетарной политики ФРС. Конечно, это лишь мое предположение, но я считаю, что волатильность в этом году будет похожа на прошлый год: она вызвана снижением риска инвесторами, а не экономической рецессией. Поэтому, мы ожидаем, что рынок в итоге хорошо восстановится.
Джош Браун: В последние дни мы пережили два политических шока: один касается изменений в страховании здоровья, другой — установления лимита кредитных карт на уровне 10%. Я еще не углубился в детали касательно страховой политики, знаете ли вы конкретные цифры?
Том Ли:
Да, это было два дня назад. Регулирование коснулось коэффициентов возмещения по программе Medicare. Рынок ожидал снижения на 6–9%, но фактически оно составило лишь 0,9%. Будущее туманно, поэтому мы можем лишь стремиться делать наилучшие выводы на основе данных и опыта.
Как принимать «правильные» решения
Джош Браун: При таком уровне неопределенности, как вы повышаете точность прогнозов? Если вам нужно занять четкую позицию или люди полагаются на вашу оценку, что вы делаете? Хотя будущее неизвестно, как вы делаете свои прогнозы более надежными?
Том Ли:
Спасибо за добрые слова. Мы действительно повышаем точность прогнозов за счет анализа данных и накопления опыта. Приведу аналогию. Представьте, что вы находитесь дома в полной темноте. Вы можете ориентироваться по ощущениям: если чувствуете пушистую текстуру, значит, вы в гостиной; если ударились носком пальца о угол стола, понимаете, что находитесь на кухне. Анализ рынка напоминает движение вслепую: мы не всегда точно знаем, где находимся, но ищем подсказки, которые помогают понять среду.
Мы достигаем этого через межоценочный анализ. Также мы анализируем текущие макроэкономические данные, чтобы определить, на какой стадии экономического цикла мы находимся. Например, похожи ли текущие данные на ситуацию в 1950 или 1970 годах, или напоминают экономику Гонконга.
Джош Браун: Вам, кажется, очень важно отслеживать текущую фазу цикла. Это действительно критично? Вы узнали об этом от других или открыли сами? Например, «это настоящий сигнал, вот что действительно важно».
Том Ли:
Да, в начале карьеры я уловил несколько важных принципов. Первый: не спорьте с ФРС. Второй принцип: демографическая структура оказывает решающее влияние на экономическое развитие.
Джош Браун: Исходя из этих двух правил, какова, по вашему мнению, текущая позиция рынка? Многие говорят: «чем выше растет, тем сильнее падает», «рынок рос слишком долго», «оценки завышены» и т.д.
Том Ли:
Есть несколько факторов, на которые стоит обратить внимание. Прежде всего, корпоративная прибыль во всем мире в этом году ускоряется, причем рост наблюдается не только в США, но и за рубежом. Обычно это не признак конца экономического цикла. Во-вторых, улучшается широта рынка. Некоторые называют текущий период «циклом плавающего аппетита к риску», но на самом деле растут множество разных активов, что свидетельствует об расширении широты движения, включая регионы за пределами США.
Также есть веские основания постепенно переходить к оптимизму, например, стремительное развитие технологий ИИ и блокчейна. Я внимательно следил за дискуссиями на Давосском форуме. Хотя я не присутствовал лично, я изучил множество отчетов и панельных обсуждений. Очевидно, что традиционные финансовые институты начали воспринимать блокчейн как важный инструмент повышения производительности. В США это особенно значимо: например, Fidelity недавно объявила о своем проекте стейблкоинов, что является крайне важным сигналом.
Кроме того, глобально продолжается реиндустриализация и укрепление оборонного потенциала, эти тренды стимулируют рост мировых расходов.
Материалы, энергетика, золото и серебро
Джош Браун: Обычно акции сырьевого сектора показывают сильную динамику на поздних стадиях экономического цикла. На данный момент главный бычий тренд на американском рынке может сосредоточиться в энергокомпаниях, золотодобывающих компаниях и металлургическом секторе. Сегодня я также упоминал стальную промышленность, которая показывает выдающиеся результаты. Стальные компании редко становятся звездами рынка, но сейчас мы видим несколько таких примеров.
Как вы оцениваете эту картину? Рост цен на металлы и нефть — это признак поздней стадии цикла или скорее средней?
Том Ли:
Я считаю, что драгоценные металлы, такие как серебро и золото, сейчас находятся в центре внимания. Будь я рядовым инвестором, я бы отметил, что динамика этих активов была исключительно крепкой уже несколько недель подряд. Инвестиции в них являются разумным решением, и их показатели действительно впечатляют.
Том Ли:
Сегодня я обсуждал это с Томом ДеМарком. Он считает, что у роста драгметаллов огромный потенциал, и они еще не достигли максимума. Он даже прогнозирует, что цена золота может достичь 8900 долларов.
Джош Браун: Если золото действительно достигнет 8900 долларов, баланс Федеральной резервной системы или состояние бюджета Минфина США могут существенно улучшиться, ведь у Америки огромные запасы золота. Но вопрос: кто станет следующим покупателем? Разве все центральные банки с возможностью покупки уже не закупились?
Том Ли:
Это может быть связано с распределением активов. Я кратковременно общался с Джойс Чанг из JP Morgan. Она отметила, что достаточно, если высокодоходные инвесторы направят всего 0,5% своих средств в золото, чтобы цена достигла 9000 долларов. Это показывает, что даже малый приток капитала в этот сегмент способен оказать огромное влияние.
Джош Браун: Движение золота напоминает V-образное восстановление в фондовом рынке? Можете представить сценарий, при котором золото падает на 15%, серебро на 25%, тем самым завершая текущий рост? Как бы вы расценили такую коррекцию?
Том Ли:
Сегодняшний день служит примером. Цена золота внутри дня сильно падала, но закончила день всего со снижением на 1%. Серебро тоже показывало высокую волатильность, но в итоге практически не изменилось — покупатели быстро вышли на рынок и поддержали котировки.
Недавно я активно изучал товарный рынок. Физический дефицит предложения очень существенен, поэтому стоимость физического золота превышает цены в финансовых деривативах. Кроме того, Том ДеМарк заметил, что текущий бычий тренд золота больше напоминает ситуацию 1979–1980 годов, возможно, формируется верхняя точка графика, похожая на параболу.
Джош Браун: Были ли в истории случаи, когда золото и серебро демонстрировали столь крепкую динамику параллельно с ростом фондового рынка? Это кажется большой редкостью. Например, бычий тренд на акциях в начале 80-х начался только после обвала золота и серебра.
Том Ли:
Текущая ситуация немного другая, это更像是 «всеобщий рост». Некоторые отмечают, что растут «практически все активы, кроме доллара США», такая трактовка имеет смысл.
Реакция на «черных лебедей»
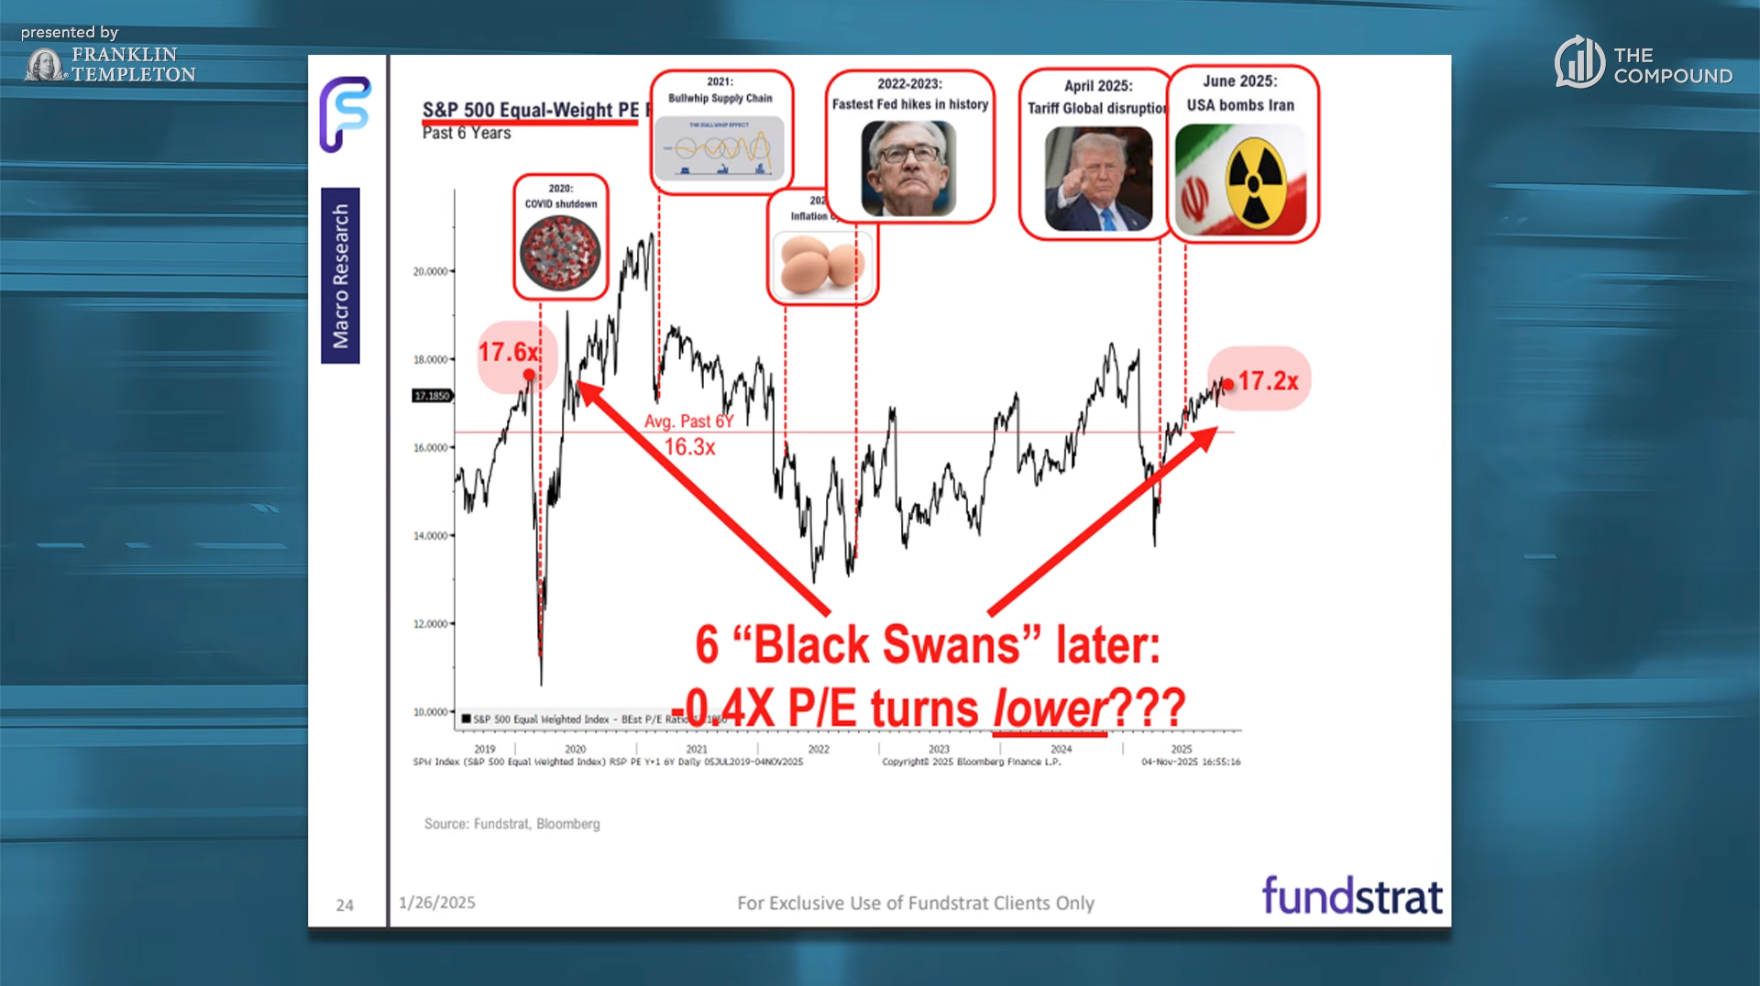
Джош Браун: Что касается общего состояния рынка, этот график показывает, что с конца 2019 года рынок пережил шесть крупных шоков. Слово «черные лебеди», возможно, звучит преувеличенно, но эти события действительно повлияли на рынок: локдауны из-за COVID, разрывы цепочек поставок, инфляция, исторически быстрое повышение ставок ФРС, тарифная политика и бомбардировки Ирана. Какой посыл несет этот график? Когда вы сопоставляете оценки рынка с этими событиями, что хотите донести до аудитории?
Том Ли:
Можно рассматривать фондовый рынок как единую компанию. Если эта компания продолжает наращивать прибыль после шести серьезных потрясений, способных катастрофически повлиять на доходы, значит, бизнес обладает исключительной устойчивостью, и инвесторы готовы платить за него большую премию.
Когда сегодня кто-то говорит о перекупленности рынка, я думаю, нам стоит видеть, что, несмотря на шесть «черных лебедей», коэффициент P/E оставался стабильным.
Майкл Батник: Вы считаете фондовый рынок по-настоящему неуязвимым? Я знаю, что ничего вечного нет, но считаете ли вы, что его устойчивость превосходит ожидания многих?
Том Ли:
Он оказался гораздо более устойчивым, чем большинство осознавало.
Джош Браун: Кто-то сказал мне, что не понимает, почему при ощущении, что социальная ткань страны рвется, акции продолжают расти. Я ответил: «Потому что доверие к генеральному директору Apple Тиму Куку куда выше, чем к Конгрессу». Это не противоречие, а факт: люди верят в способность американских компаний генерировать прибыль гораздо больше, чем в каких-либо выборных политиков.
Том Ли:
Совершенно верно. Именно поэтому деньги стекаются в акции, а не в другие инструменты. Помню исследование десятилетней давности, когда миллениалы были еще молоды: они доверяли технологическим компаниям значительно больше, чем правительству. Поэтому им было комфортнее делиться личной информацией с IT-корпорациями, а не с госведомствами.
Технологическая дифференциация
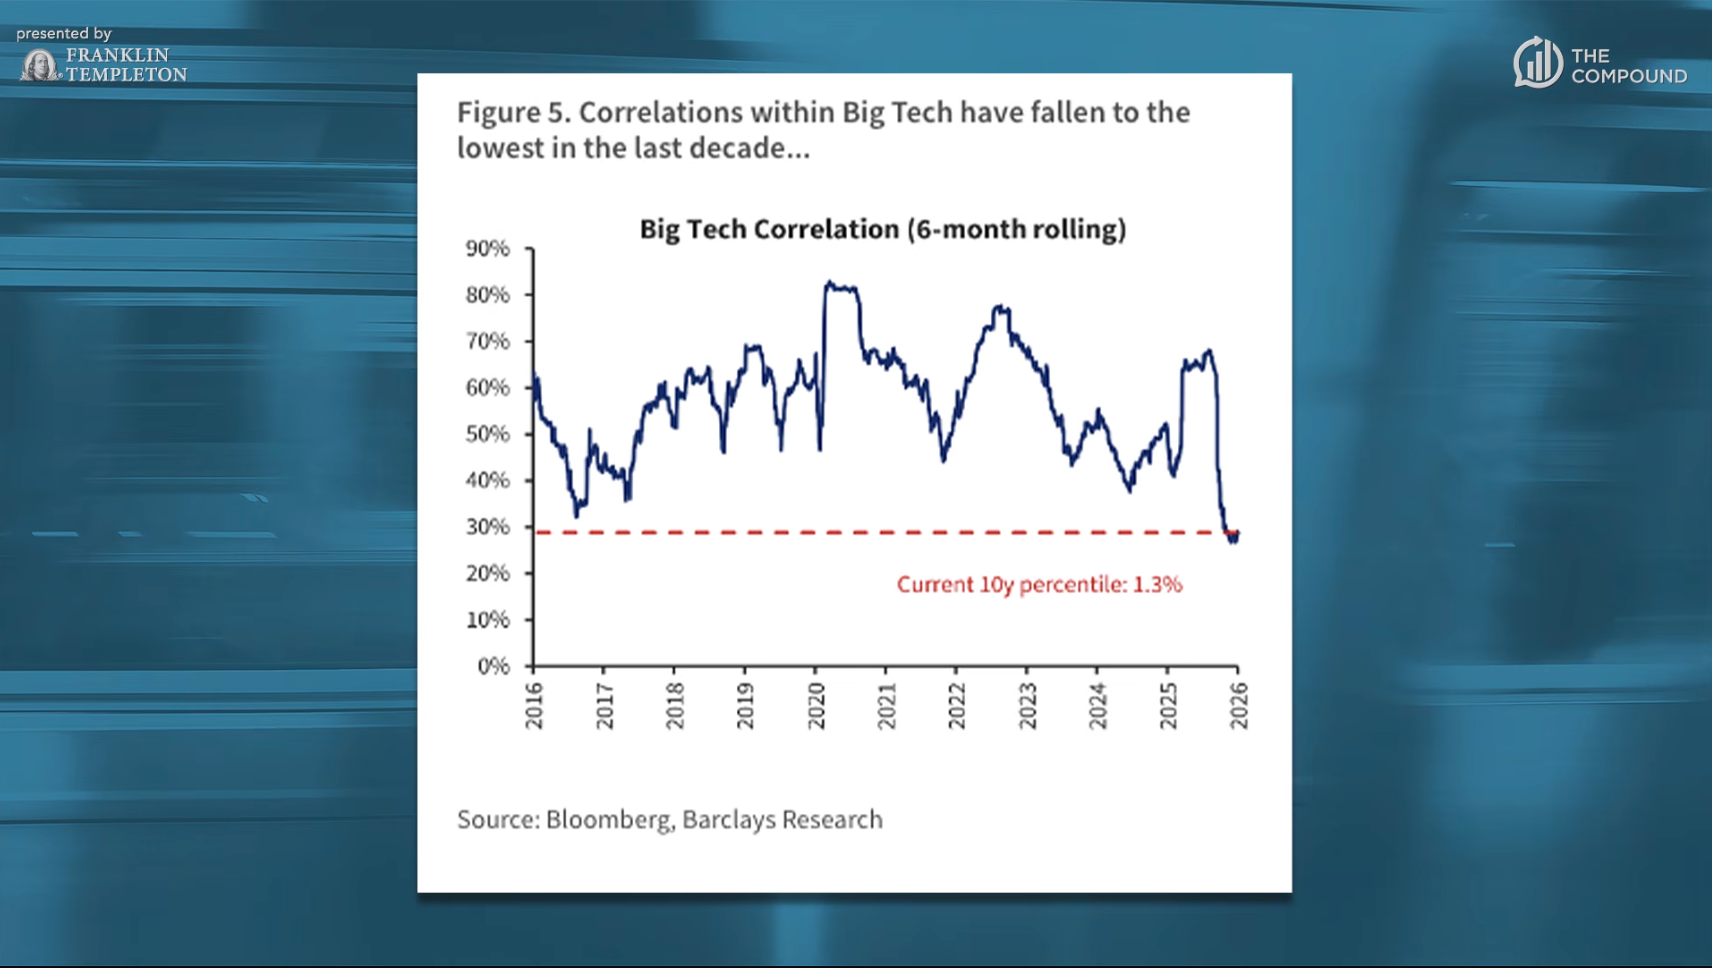
Майкл Батник: Далее давайте обсудим ваш свежий взгляд на рынок. Одно из самых интересных явлений на текущем рынке — это то, что рынок начинает сегментироваться, различие между «хорошими» и «плохими» компаниями становится очевидным. Раньше технологические акции часто двигались синхронно: либо рос коллективно, либо падали вместе. Теперь, особенно в последние полгода, эта картина меняется. Как видно на графике, корреляция между крупными техногигантами существенно снижается. Мы проанализировали скользящую корреляцию за шесть месяцев, и она быстро ослабевает.
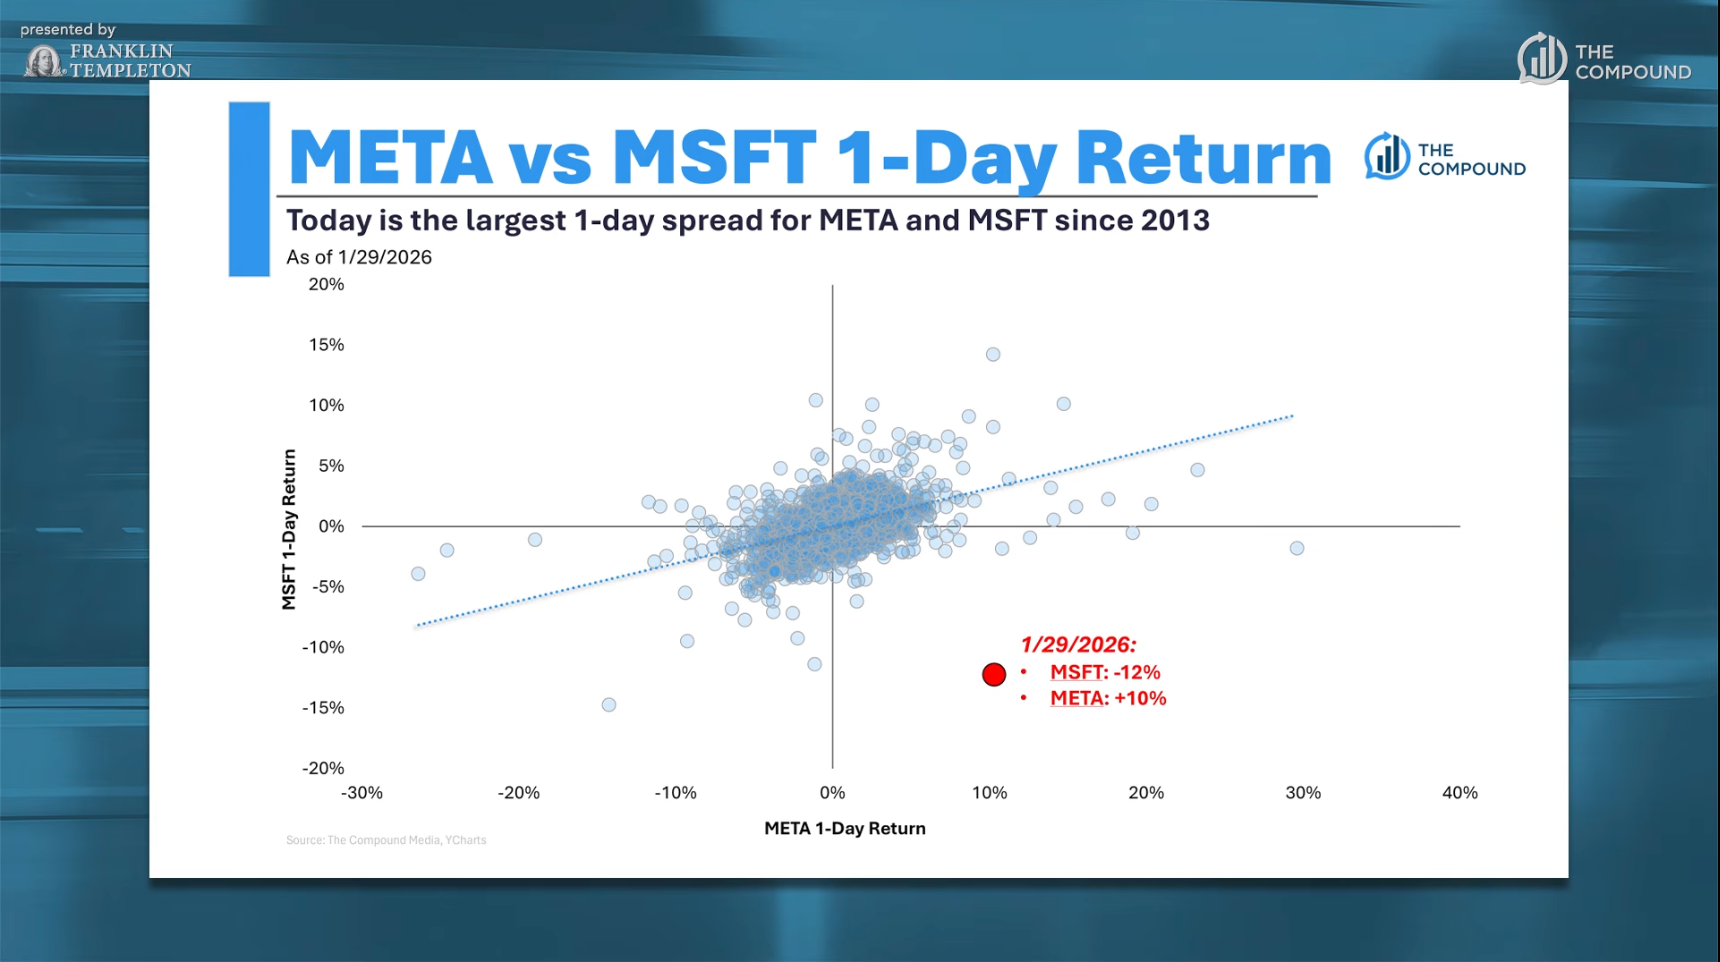
Акции Microsoft упали на 12%, тогда как Meta выросла на 10%. Раньше эти компании двигались в одном направлении, но сегодня ситуация иная. Интересно, что вчера обе компании опубликовали финансовые отчеты и затронули тему капитальных затрат. Рынок явно обеспокоен связью незавершенных заказов Microsoft на сумму $45 млрд с проектами OpenAI, что ставит знак вопроса. Расходы Microsoft выросли на 66%. Напротив, хотя расходы Meta также удвоились, компания продемонстрировала хорошую монетизацию функции Reels, что вызвало более позитивную реакцию.
Том Ли:
Да, я слышал дискуссии о причинах обеспокоенности Microsoft: кого-то беспокоит будущая ценность доходов, или же технологии ИИ могут переписать правила для продуктов вроде Excel и Teams. Возможно, это просто отражает этап, когда рынок еще учится понимать вектор развития ИИ. Сейчас многим кажется, что Microsoft проигрывает гонку. Но мне кажется, этот страх преувеличен.
Джош Браун:
Microsoft ранее недооценивалась, например, перед 2000 годом ее считали просто программистской фирмой, но потом она совершила мощный рывок обратно.
Прогноз Тома: что нас ждет в 2026 году
Джош Браун: Я хочу глубже разобраться в вашем взгляде на рынок. Скажите, как вы смотрите на динамику 2026 года?
Том Ли:
Я полагаю, поведение рынка в 2026 году будет похоже на прошлогоднее. Фундаментальные показатели улучшатся, но есть важное отличие: ФРС, вероятно, перейдет от жесткого повышения ставок к более мягкому курсу, ведь у нас новый глава регулятора, и продолжения агрессивной политики маловероятно. Это благоприятный фактор.
Конечно, есть и факторы сопротивления: высокое давление процентов на экономику, затрагивающее как потребителей, так и коммерческое кредитование. Кроме того, рынок рос три года подряд, поэтому мультипликаторы стали выше. Я ожидаю новых политических шоков, возможно, Белый дом реализует более агрессивные инициативы. Неясно, связано ли это с желанием подготовить почву к промежуточным выборам, но я склонен думать, что причина именно в этом.
Из-за этого уверенность инвесторов в удержании активов становится хрупкой. Поэтому я думаю, что рынок, как и в прошлом году, пройдет через крупную коррекцию. Но есть и хорошая новость: «правило первых пяти дней» (Rule of “first 5 days”), график справа демонстрирует этот позитивный сигнал — первые пять дней года прошли отлично.
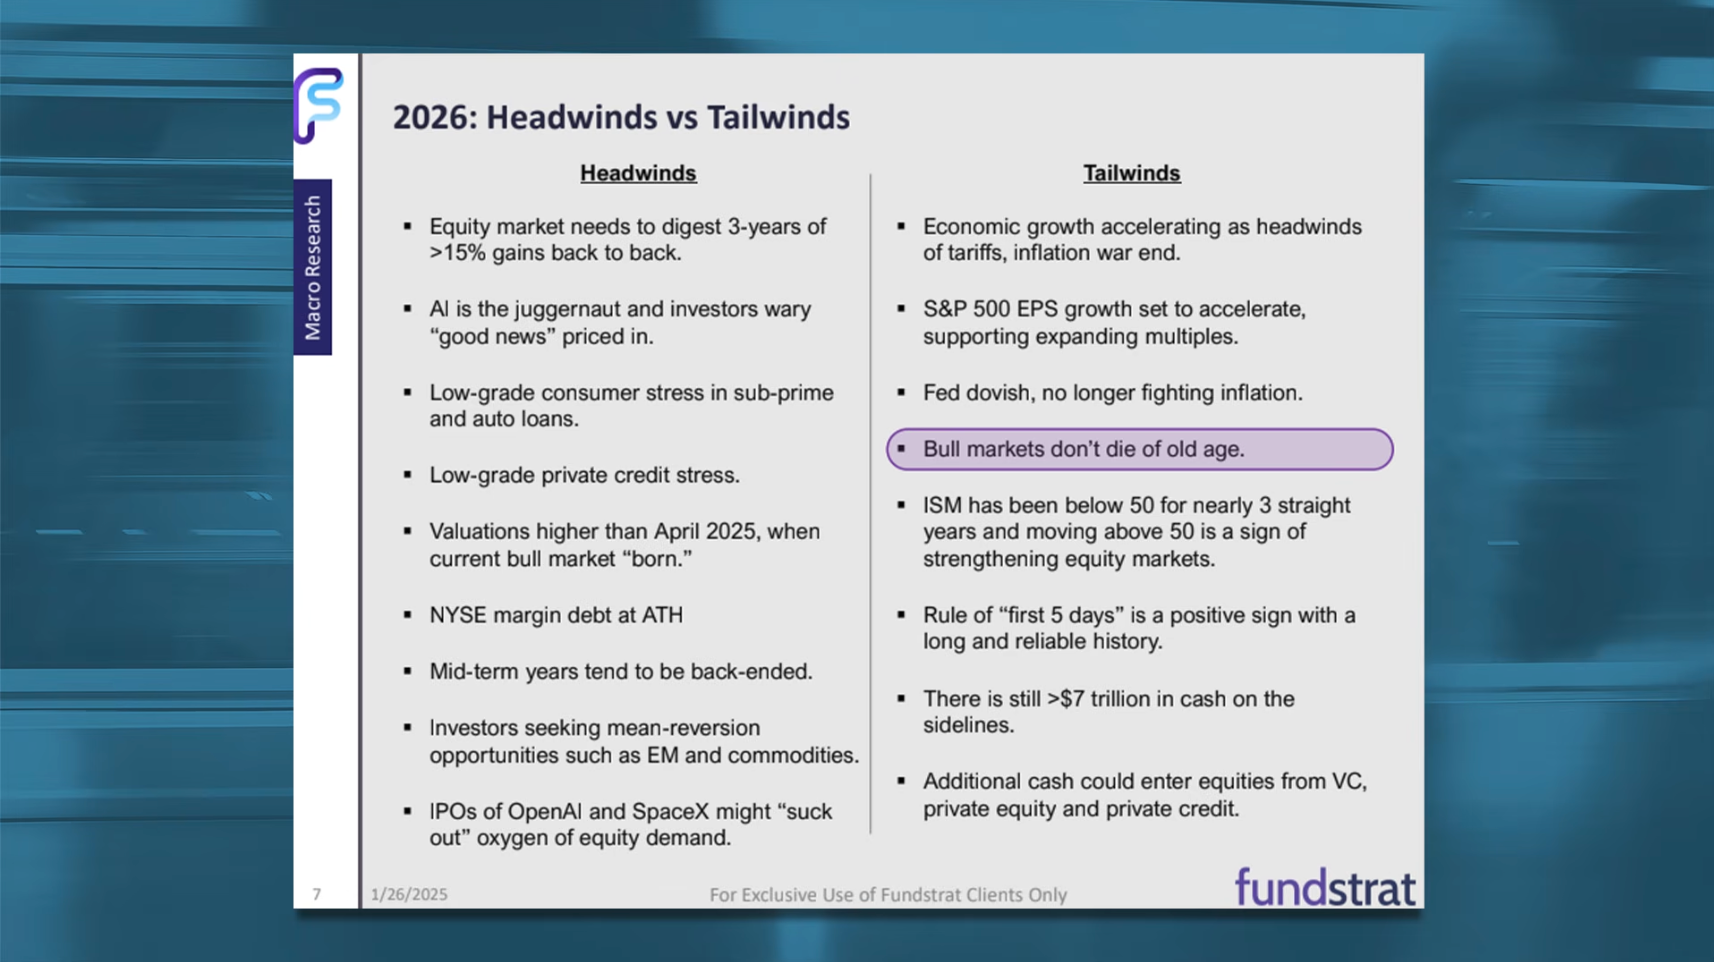
Мы провели дополнительное исследование. Данные показывают, что если первая неделя и последующий первый месяц показывают позитивную динамику, вероятность роста рынка на протяжении всего года достигает 92%.
Джош Браун: Всерьез? Мне известно о такой закономерности, но я не думал, что вероятность настолько высока. Звучит почти случайно, но 92% — впечатляющий показатель. А какие годы входят в те самые 8% исключений? Вы изучали их?
Том Ли:
Эта статистика основана на 75-летней истории, объем выборки составляет 75 лет, что дает надежный ориентир.
Джош Браун: Вы упомянули множество факторов сопротивления. Очевидно, проблема в завышенных оценках, так как цены акций постоянно растущих. Кроме того, давление на потребителей с низкими доходами по субстандартным кредитам и автокредитам усиливается. Хотя мы детально не разбирали отдельные компании, фирмы, ориентирующиеся на бедное население, реально чувствуют напряжение. Но для крупных игроков вроде Apple это влияет минимально. Крупные лидеры рынка словно игнорируют эти проблемы.
Считаете ли вы, что это может стать детонатором следующей коррекции? Или вероятность мала?
Том Ли:
По-моему, это скорее социальный вопрос. Инфляция реально давит на домохозяйства с низкими доходами и создает давление на политиков, вплоть до влияния на итоги выборов.
Но с точки зрения экономики вклад потребителей с низкими доходами в ВВП несопоставимо меньше, чем у обеспеченных, поэтому рынок не уделяет этому чрезмерного внимания. Это политическая, а не инвестиционная проблема.
Джош Браун: Да, но это вполне может трансформироваться в рыночную проблему. Например, государство ограничит ставки по кредиткам. Если действующая администрация проиграет контроль над Палатой представителей, причиной станет недовольство граждан экономическим бременем. Плюс хаос вокруг миграционной политики может стать ключевым фактором. Я не говорю, что вы должны их поддерживать, опросы общественного мнения фиксируют эти тренды.
Джош Браун:
Однако, как вы отметили, сегодня эти факторы не главные драйверы. Но если Палата представителей перейдет под контроль демократов («синяя волна»), это абсолютно точно ударит по рынку. Ведь нынешний бычий тренд во многом подпитывается дерегуляцией, и при голосовании в Конгрессе эти законы могут заблокировать.
Том Ли:
Именно поэтому ограничение медицинских расходов, снижение цен на топливо и контроль ставок по кредиткам выглядят логично — они разгружают население.
Майкл Батник: Между прочим, я не утверждаю, что положение потребителей с низкими доходами полностью нормализовалось, но если пик невозвратов по автокредитам пришёлся на 2022 год, мы, возможно, уже пережили худшее.
Джош Браун:
Объем маржинального долга на NYSE достиг исторического максимума. С Майклом мы не профессиональные стратеги, но нам кажется, что такие рекорды обычно сопутствуют новым историческим максимумам на биржах. Маржинальный долг тесно связан с капитализацией рынка. Вы выделили это как фактор сопротивления — не означает ли это скрытый риск?
Том Ли:
Это действительно тревожный сигнал. Мы планируем написать аналитику по маржинальному долгу. К ноябрю объем маржинального долга составил $1,214 трлн — абсолютный исторический максимум. Для справки: в июле 2023 года он был $710 млрд. За два с половиной года сумма почти удвоилась.
Что это значит? Мы выявили, что если годовой прирост маржинального долга превышает 38%, для фондового рынка это обычно негативный сигнал. Сейчас рост составляет 36%, приближаясь к пороговому значению. Это говорит о том, что динамика рынка сильно зависит от заемных денег. В течение последних 30 лет, когда этот показатель достигал верхней декали (top decile), доля положительных результатов на горизонте падала с 70% до 40%. Таким образом, мы приближаемся к потенциальной зоне сопротивления.
Джош Браун: Что, если коррекция приведет к сокращению маржинального долга и возврату рынка к умеренному уровню плеча? Большинство посчитают это здоровой чисткой. Ваш комментарий?
Том Ли:
Для инвесторов коррекция — это благо, поскольку она предоставляет шанс приобрести активы по более привлекательным ценам и пересобрать портфель.
Коррекция в секторе ПО
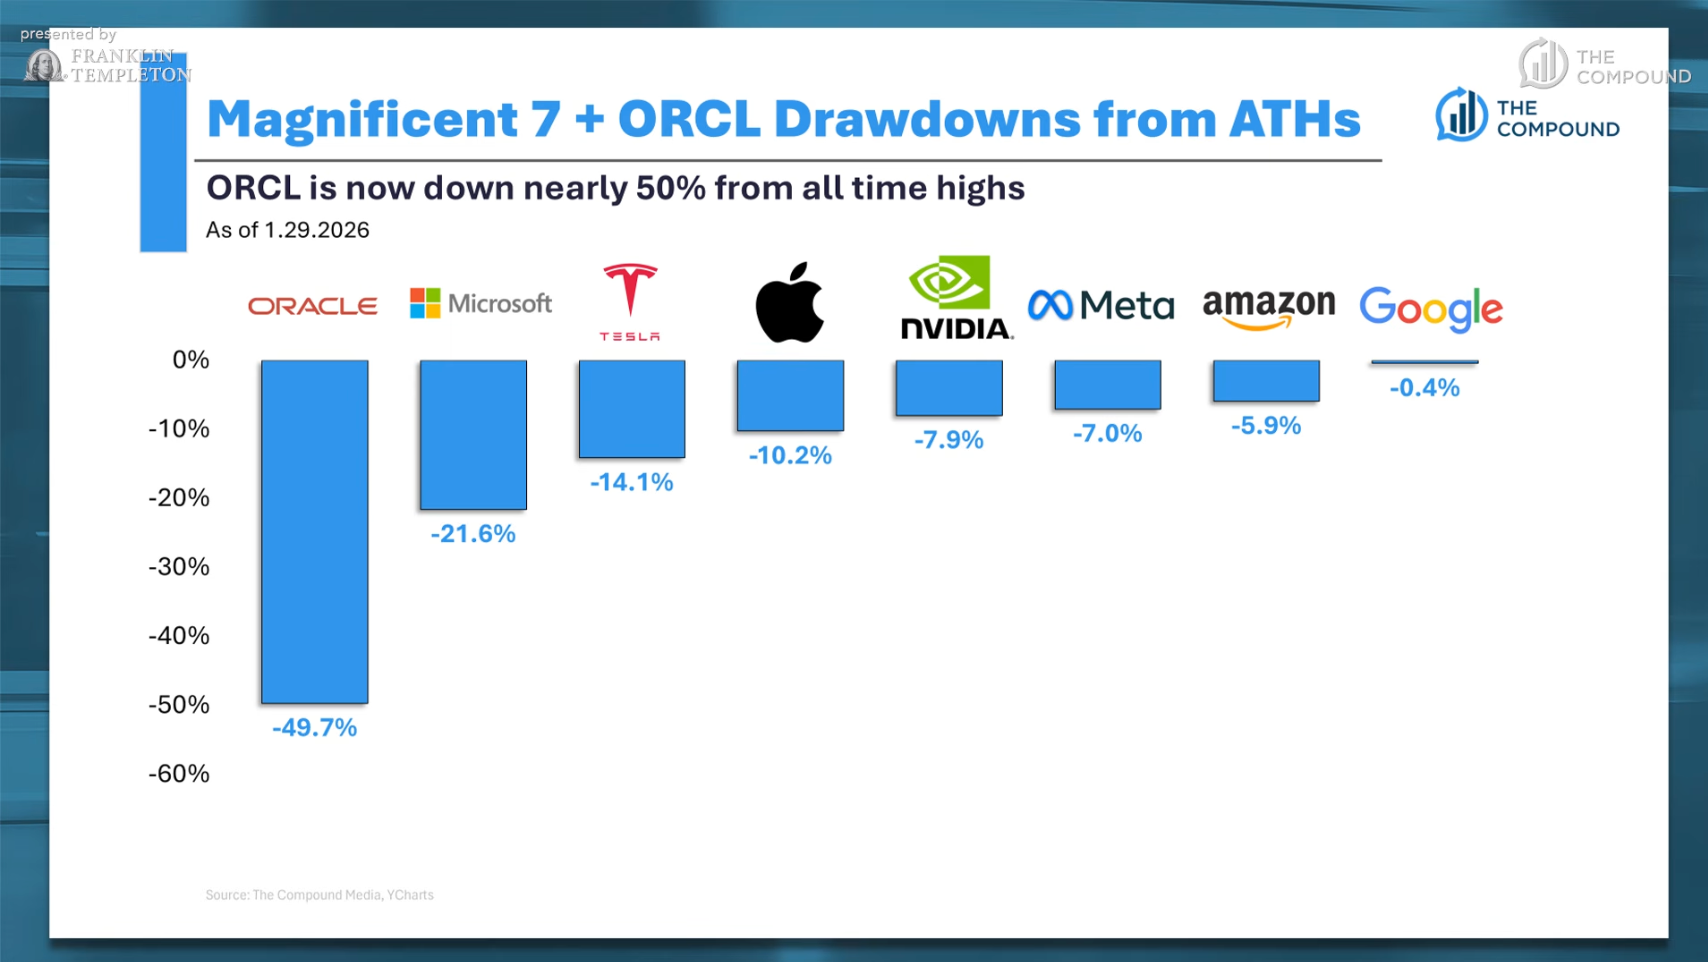
Джош Браун: Вы наблюдаете тихую реструктуризацию рынка? Oracle потеряла половину стоимости, Microsoft ушла в техническую медвежью фазу, Tesla просела на 14%, Apple — на 10%. Означает ли это новую диверсификацию? Нужен ли нам в будущем импульс от «Великолепной семерки» (Mag 7), или рынок сможет двигаться без них?
Том Ли:
Если бы я был инвестором и не владел акциями Microsoft, я бы рассмотрел текущие уровни как хороший вход.
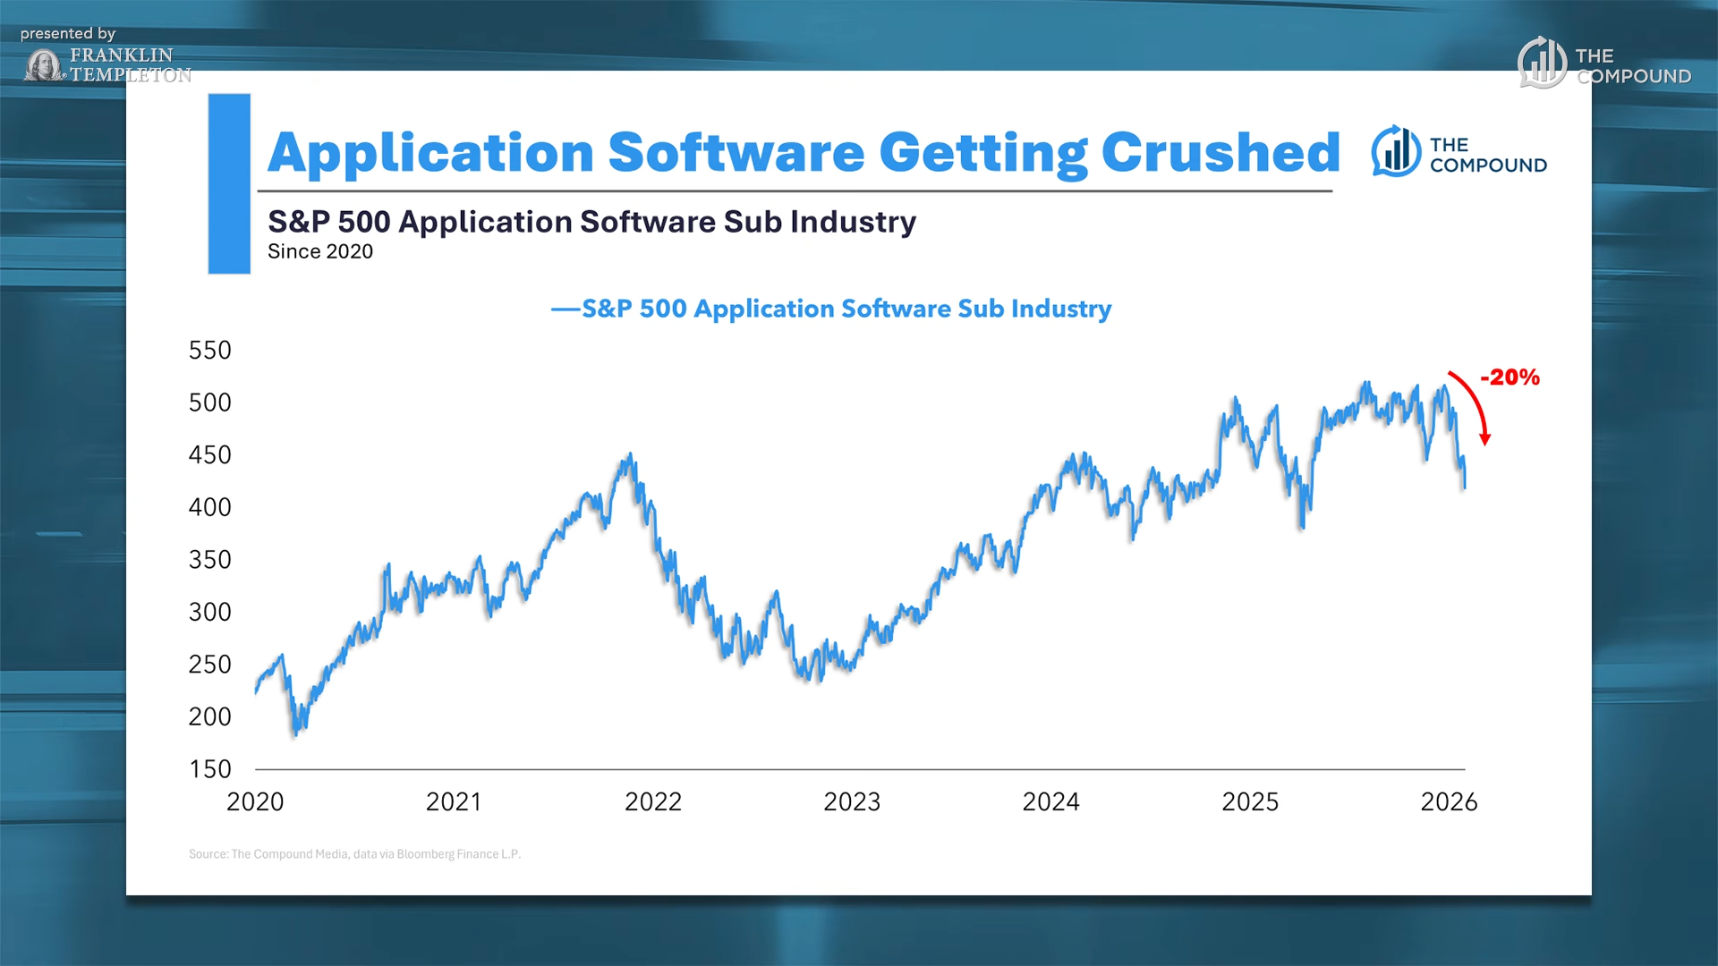
Джош Браун: Давайте углубимся в коррекцию всего сектора программного обеспечения, не только Microsoft. ETF IGV просел на 25%, это серьезный сброс. Почти все профильные компании показали сильный откат, по сути, это локальная медвежья фаза для софта.
Я поднимаю этот вопрос, потому что, несмотря на ваш оптимизм по ИИ, сейчас технология оказывает давление на котировки. Тематика ИИ не создала чистого роста капитализации, по крайней мере, среди софт-компаний. Деньги частично перетекли в коммунальный сектор. Можем ли мы уверенно сказать, что ИИ играет на руку инвесторам, а не выступает камнем преткновения?
Том Ли:
Люди чаще замечают проигравших, чем победителей. Софтовый сектор сейчас воспринимают как слабое звено: ИИ умеет писать код и заменяет подписки, штат IT-сектора сокращается, отрасль проходит трансформацию. Раньше все советовали «учите программирование», сейчас же может оказаться полезнее знание истории искусств.
Майкл Батник: Вы считаете, что давление на софтовый сектор обосновано?
Том Ли:
Обычно динамика цен отражает рыночные настроения. Если на фоне плохих новостей акции перестают падать, значит, информация усвоена. Если же новости негативные, а котировки продолжают снижаться — настроение осталось пессимистичным.
Майкл Батник:
А что если акции падают даже на хорошие новости? Например, ServiceNow выпустила отличный отчет, но график резко вниз. Когда позитив игнорируется, значит, психология рынка крайне отрицательная.
Джош Браун:
Аналогичная ситуация с Microsoft. Отчет не содержал критических минусов, лишь чуть завышенные затраты и замедление роста Azure со 139% до 138%, но реакция биржи была гипертрофированной.
Переизбыточная реакция стерла $400 млрд капитализации Microsoft за день — это тревожный знак. Кейс локальный, но он ярко иллюстрирует хрупкость sentiment в отношении технологических акций.
Майкл Батник:
Тем не менее, для долгосрочных холдеров это зона покупки. Можно ли считать одновременной истинностью две вещи: с одной стороны, падение на 12% и негативная реакция, с другой — инвесторы сознательно выходят из пузыря ИИ? С точки зрения долгосрочного инвестирования осторожность к рискам заслуживает одобрения.
Том Ли:
Верно. Ближе к концу года многие компании выйдут на IPO, например OpenAI и SpaceX. Их листинг снизит уровень неопределенности, инвесторы смогут торговать по реальной ценности, рынок станет прозрачнее.
Грядут крупные IPO
Майкл Батник: Могут ли мега-IPO перегрузить предложение капитала? Исторически считается ли это сигналом топчения рынка?
Том Ли:
Такой риск существует. Крупные размещения вытягивают капитал из рынка, увеличивая давление предложения, что временно тормозит индексы.
Джош Браун:
Помню IPO Blackstone в 2007 году. Тогда это был символ бурного бума недвижимости, инвестиции шли в хайповые зоны, включая Китай. Тогда еще не говорили про альтернативные активы и инвестиционные революции. Считалось, что это лучший путь. Blackstone купила Equity Office Properties у Sama Zella на пике рынка, и их выход на биржу очень сильно потряс индустрию.
Blackstone была не классической корпорацией, а партнерством. Если вы покупали ей акции для клиента, пришлось не только объяснять потери половины капитала, но и заполнять сложные налоговые формы (K-1). С тех пор, я рассматриваю гигантские новые листинги (вроде предстоящих OpenAI и SpaceX) как индикатор завершения цикла, а не его старта. Объемы привлекаемого капитала исчисляются сотнями миллиардов.
Том Ли:
Однако в этот раз ситуация может отличаться. Листинг SpaceX способен создать колоссальный wealth effect. Ранние инвесторы получат щедрую выручку. Я знаю людей, вложивших $50 тысяч на seed-раунде, теперь их пакет оценивается в $150 млн. Это похоже на массированную денежную инъекцию в экономику: богатство вернется в потребление и инвестиции.
Джош Браун:
Конечно, после IPO инвесторы обязаны соблюдать lock-up период в 6 месяцев, чтобы не сливать бумаги в день листинга.
Том Ли:
Да, но они могут получать ликвидность через margin-счета или прочие структуры. Портфели венчурных фондов зависят от оценки SpaceX практически на 100%. Когда откроется окно для выхода (exit window), капитал хлынет обратно в реальную экономику, создавая мультипликативный эффект распределения.
Расширение рыночной базы
Майкл Батник: Инвестиционные потоки сейчас смещаются от концентрации к широкой базе. Сегодня Microsoft упала на 12%, но технологический ETF снизился лишь на 2%, Nasdaq 100 — на 0,96%. Для сравнения, равновзвешенный S&P 500 просел всего на 0,02%, фактически持平. Это указывает на структурное расширение. В конце прошлого года концентрация была экстремальной, сейчас она рассеивается. Капитализационно взвешенный индекс стабилен, а равновзвешенный пробивается вверх. Очень оптимистичный сигнал. Если «Великолепная семёрка» (Mag 7) рухнет, это будет плохо — они лидеры. Но пока, кроме казуса Microsoft, остальные торгуются в консолидации, тренд расширения выглядит позитивно.
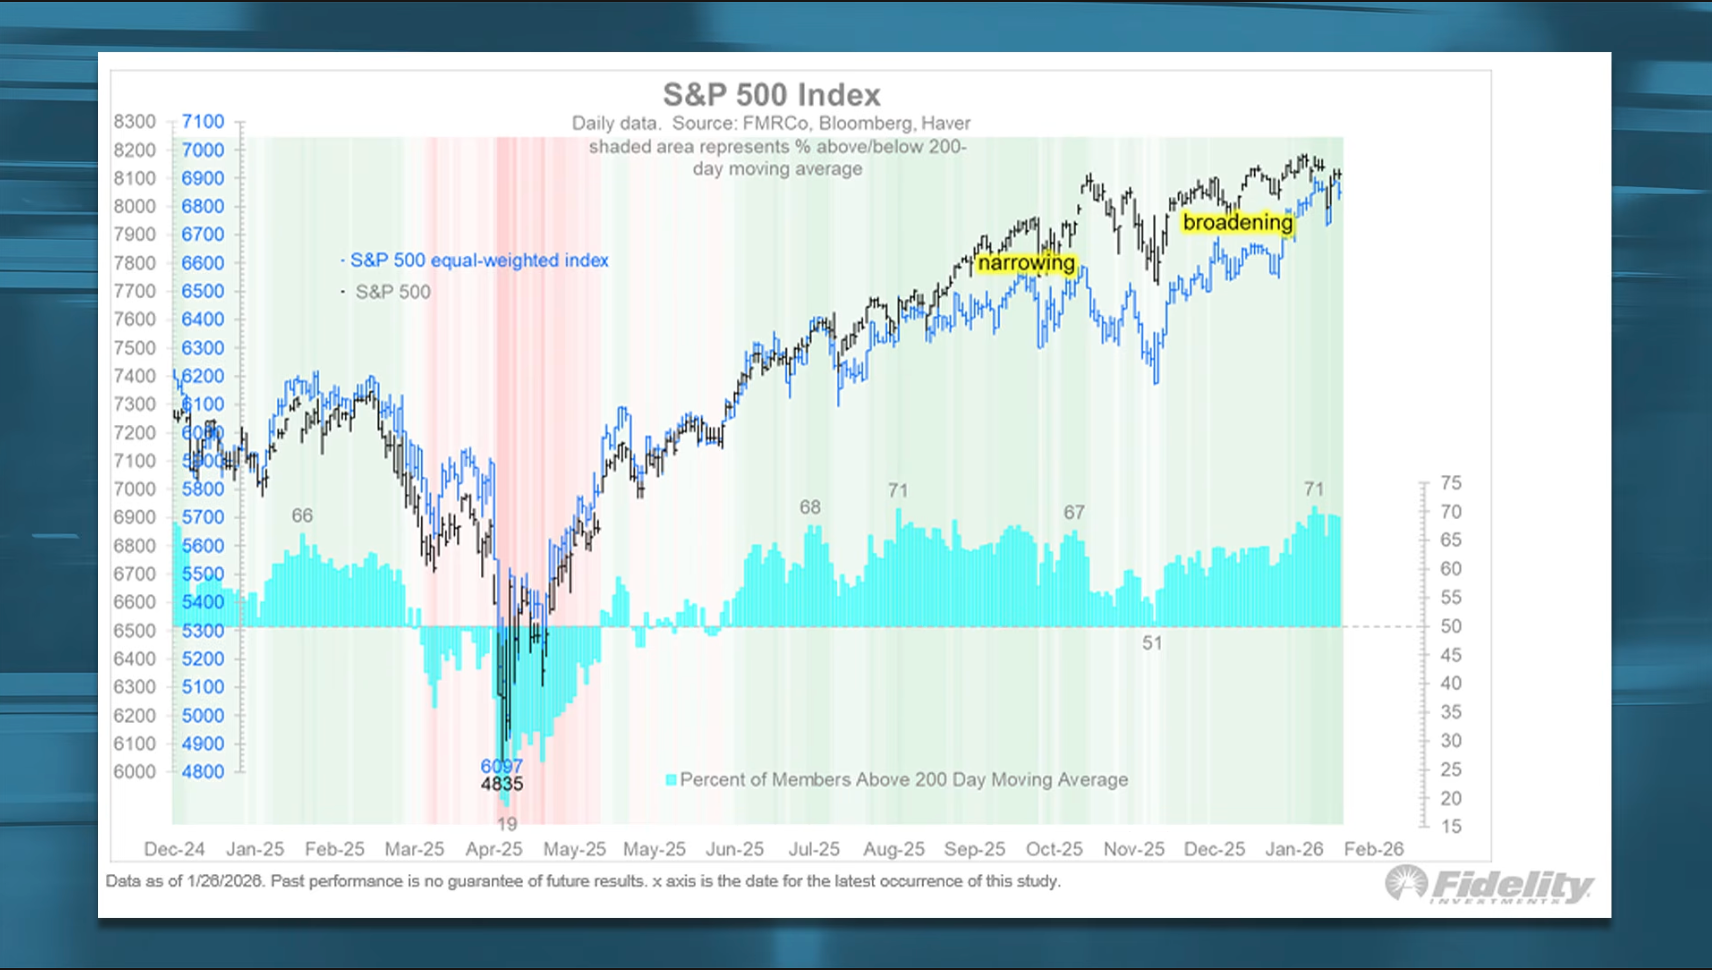
Джош Браун: Это одна из ваших главных причин бычьего взгляда на этот год? Ждем больше новых максимумов?
Том Ли:
Да, я верю, что тренд расширения подтверждает здоровье бычьего рынка. Это好消息 для институционалов, которые физически не могут держать всю позицию в Mag 7. Через Prime Brokerage учреждения могут использовать леверидж и докупать активы на откатах. Такая диверсификация открывает возможности.
Джош Браун: Как ваши клиенты реагируют на этот тренд?
Том Ли:
Я чувствую облегчение у клиентов. Рынок больше не держится исключительно на Mag 7. Особенно это радует сторонников длинных и коротких стратегий, нашедших другие точки входа. Множество инвесторов повернули目光 на зарубежных эмитентов. Я начинаю понимать глобальных игроков, фокусирующихся на международных рынках. Кто-то отмечал, что в сфере ИИ лидерами станут США и Китай.
Технологии ИИ в Китае весьма мощны. Кроме того, Китай демонстрирует отличные результаты в сегменте электромобилей и достиг значительного прогресса в сфере здравоохранения и биотехнологий. Многие европейские фармкомпании лицензируют разработки в китайских лабораториях. Это сигнал, что Китай и соседние страны выиграют от технологического скачка, что позитивно для глобального капиталу.
Джош Браун:
История зарубежных рынков интересна. В прошлом году они не дали роста прибыли, но индексы поднялись на 20–30% исключительно за счет re-rating мышления. Правительства копируют опыт США после пандемии, внедряя меры поддержки фондовых площадок. Этот сдвиг мышления запустил цепную реакцию: рост потребления, укрепление корпоративной уверенности иinvestment expansion.
В этом году страны наконец начали генерировать рост прибыли, что дополнительно объясняет вчерашний re-rating. Этот цикл продлится годами, а не недели. Сейчас самое подходящее время для инвестиций в международные голубые фишки.
Какие активы стоит держать в 2026 году
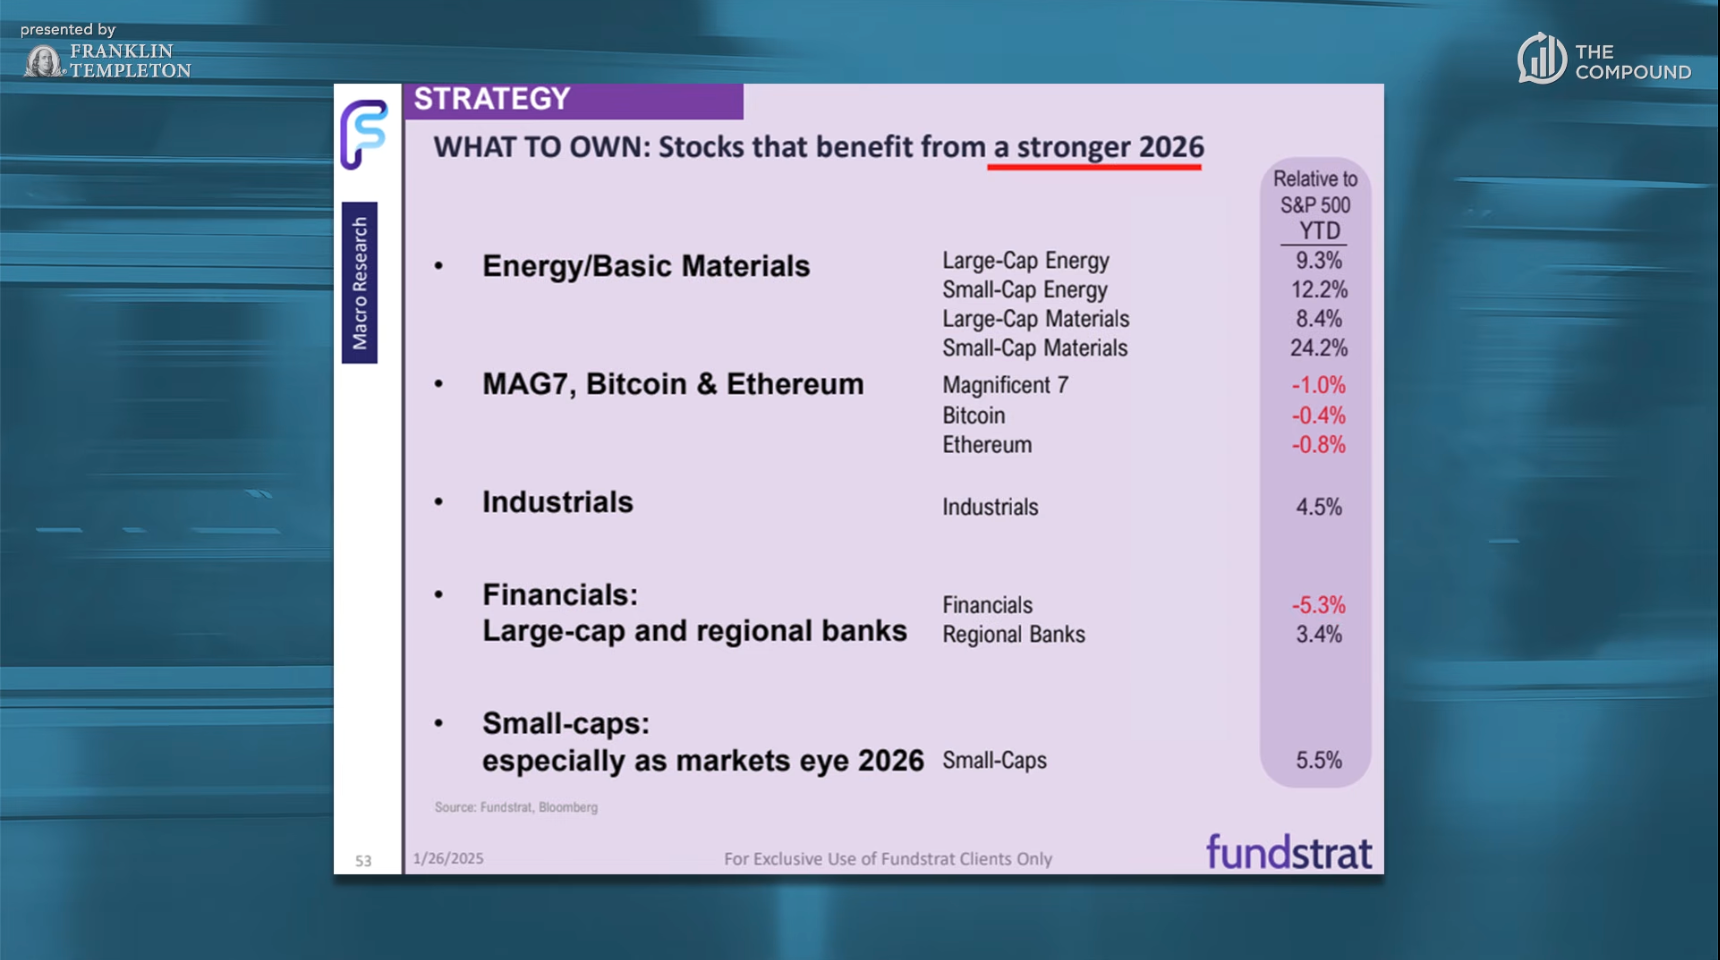
Джош Браун: Что держать в портфеле в 2026? Какие секторы извлекут максимальную пользу из восстановления?
Том Ли:
Энергетика и базовые материалы — приоритет нашего рейтинга на этот год, однако драгметаллы и другие промышленные металлы превзошли мои ожидания. Причина проста: они были крайне подавлены последние три года. Более слабый performance наблюдался лишь однажды за последние 75 лет.
Мы измеряем это через Z-score (Z-оценка) — статистический показатель отклонения от исторической медианы. Текущий Z-score близок к глубочайшим минимумам 2000 года.
Джош Браун: Энергетика находится в похожей ситуации?
Том Ли:
Да, энергосектор демонстрировал плоскую динамику последние пять лет. Именно поэтому мы ставим энергетику и сырье в топ предпочтений.
Джош Браун:
Ваш анализ выглядит железобетонно. Эти графики бьют строго вверх. По моим данным, институционалы активно поглощают предложения. Трудно ожидать разворота тренда.
Криптовалюты, биткоин и Ethereum
Джош Браун: Вы коснулись BTC и ETH, это неудивительно. Том, что происходит на самом деле? Биткоин сегодня обрушился. Можете кратко резюмировать последние 3–4 месяца крипторынка? Как вы оцениваете текущую слабость?
Раньше всё шло идеально. Белый дом поддерживает крипто, SEC легализовала продукты, конгрессмены собирают пожертвования у крипто-лобби, регулирование стало формальностью. Продукты выводятся на рынок, приток капитала идет в фонды. Внезапно возникла瓶颈.
Том Ли:
До октября крипта шла отлично, индекс вырос на 36%. С октября по декабрь часть коинонов схлестнула на 40%. Ключевая причина: массовая ликвидация позиций из-за ценовой дыры на одной из бирж, запустившей автоматический форс-маржин. Снежный ком быстро перекинулся на другие площадки, став крупнейшей историей де leverage в истории крипто, даже хуже краха FTX.
Джош Браун: Механика какая: маржинальные трейдеры столкнулись с margin call, сломался тренд?
Том Ли:
Верно. Ошибка Pricing trigger привела к ликвидации свыше 2 миллионов счетов в мире, около трети маркет-мейкеров покинули нишу. Маркет-мейкеры — это кровеносная система крипто-рынка, своего рода центрбанки цифровых валют. После этого баланса многих бирж получили критические повреждения.
Джош Браун:
Coinbase, например, рухнул на 50% во второй раз за историю листинга. Coinbase — лидер индустрии. Если титулованный эммитер падает так сильно, мелкие private companies находятся в гораздо худшем положении.
Активы Coinbase, видимо, достаточно крепки. А как дела у фирм похуже? Эта боль осталась позади?
Том Ли:
В 2022 году аппетит к риску восстанавливался 8–12 недель. Сейчас прошло больше времени, но признаки recovery все еще отсутствуют.
Майкл Батник:
Solana сделала new low, Bitcoin упал на 6%, Ethereum — на 7%, тренд好像 ускорился, хотя это контрастирует с золотом, ведь BTC позиционируется как digital gold.
Том Ли:
По биткоину владельцы меняются. Ему 14 лет. Ранние крипто-энтузиасты, подростки-первопроходцы, повзрослели и накопили капитал. Многие начали фиксировать профит, продавая монеты.
Добавляется риск квантовых вычислений. Развитие квантовых мощностей ускоряется, около трети старых адресов биткоина нельзя обновить, они уязвимы для атак.
Майкл Батник: Если квантовые компьютеры смогут взломать BTC, почему не атаковать Fed или Chase? Почему выбирают биткоин?
Том Ли:
Квантовые машины работают как ASIC, подбирая хеши методом brute-force. Алгоритм ECDSA биткоина теоретически уязвим. Вы правы, квантовое вычисление ломает многие шифры, но банки мгновенно апгрейдят стандарты защиты для клиентов. Проблема в legacy-кошельках биткоина (например, кошельке Сатоши), которые никогда не подвергались обновлению протокола.
Джош Браун: Как апгрейднуть кошелек, чтобы защитить сеть от квантовой угрозы?
Том Ли:
Требуется хардфорк сети или массовый призыв к холдерам обновить клиентское ПО (Ledger, Trezor и др.).
Джош Браун:
То есть обновив кошелек, вы спасете актив, но цена все равно может просесть.
Если многие ноды испугаются и отключатся, или влиятельный лич объявит: «Мне известно, квантовый комп взламывает блокчейн прямо сейчас», цена все равно полетит вниз, даже при защищенном кошельке.
Том Ли:
Во-первых, если кто-то получит квантовый взлом, они не афишируют это публично. Государство может тихо украсть треть биткоинов, пока никто не заметит. Ethereum обновляется дважды в год и уже внедряет post-quantum cryptography. Все ведущие блокчейны мигрируют на квантовую стойкость по аналогии с банковскими стандартами.
Джош Браун: Помимо краха FTX, вы видели такой тотальный пессимизм? Крипто сообщество будто потеряло интерес. Знаю, рынок странный, завтра может прыгнуть на 15%. Но сейчас выглядит ужасно, держится на уровнях многомесячной поддержки. Ситуация критическая.
Том Ли:
С технической точкиgrafiki соответствуют прогнозам Тома ДеМарка. Он консультант Bitmine, указал на четверг как pivotal day. Действительно, сегодня выпало сильное падение, но это больше похоже на exhaustion sell-off, а не старт нового медвежьего витка.
Джош Браун: То есть дальнейшее падение маловероятно?
Том Ли:
Например, Ethereum может тестировать уровень $2400. Но это может быть финальным толчком перед формированием bottoms, который одновременно ознаменует вершину рынка драгметаллов. Помните,资金 из крипто-спеккуляции перетекла в золото. Месяц назад такое невозможно было представить.
Джош Браун:
Слышал нарратив: трейдеры крипта переходят в золото/серебро ради консервативности. Но есть и обратный нарратив от крипто-кругов: если раньше BTC был способом уйти от фиата, то теперь со стейблкоинами, их интеграцией в банки и готовящимися законами о процентном доходе на стейблкоины, зачем нужен биткоин?
Мы использовали BTC, чтобы деконструировать традиционную финсистему. Теперь он стал её частью. Он слишком волатилен для store of value, хорош как medium of exchange. Подъем стейблкоинов (Circle и др.) отъедает use-cases биткоина? Вчера Fidelity запустил свой USD Coin. Не размывает ли это utility BTC?
Том Ли:
Еще одна огромная история блокчейна: Уолл-стрит когда-то относилась к блокчейну и криптовалютам как к экспериментам, но теперь финансовые институты используют блокчейн для реконструкции расчетных слоев, как заявил Standard Chartered на Давосе. CEO UBS также признал, что в ближайшие годы digital assets и TradFi сольются, так как блокчейн обеспечивает окончательность расчетов и безопасность. Ларри Финк (CEO Blackstone) также отметил, что считает всю финансовую систему работающей на едином блокчейне.
Том Ли:
Ethereum — прагматичная инфраструктура, строящая будущее финсистем. Стаблкоины базируются на ETH. Ethereum поддерживает смарт-контракты, позволяющие immutable запись данных. Например, миллион страниц контрактов можно засечь в сеть. Любая попытка изменить хоть одну точку приведет к хэш-fail, защищая integrity. Uptime сети — 100%. В这正是 Wall Street строит свою future stack вокруг смарт-контрактов типа Eth. Гигантски позитивный катализатор.
Джош Браун:
Вы говорите о построении всей системы, каковы таймлайны? Прямо сейчас 99.99% финансовой инфраструктуры никак не связано с блокчейном. Через 10 лет доля будет 50%? Или 5%? Возьмем только US equity clearance/settlement, сколько % реально run on Eth chain?
Том Ли:
Пример со стейблкоинами. Tether токенизировал ~$160 bln USD. Это меньше 1% M1, еще не рискованные активы или акции. Но Tether заработает $20–24 bln в этом году, исключительно за счет купонов по своим US Treasury holdings, обеспечивая бэкстейдж стейблкоинов. Активы excess collateralized, плюс ~$30 bln в gold/commodities backing.
При чистой прибыли в $20–24 bln, они входят в Top-5 самых прибыльных банков мира. Their margins exceed Goldman or Morgan Stanley. Это продукт класса Investment Grade Single Line, 300 сотрудников. Сейчас институционалы грызут этот сегмент: JP Morgan и Fidelity анонсировали внутренние стейблкоины, чтобы не отдавать мегавыручку монополистам.
Это лишь один кейс. На базе blockchain можно токенизировать equity, как хотят Vlad и другие. Отличное направление.
Джош Браун:
Том, вопрос по структуре DAT (Digital Asset Treasuries). Они дают леверидж на крипто, при +2% BTC стратегия дает x3-x5 доходность, но сейчас стратегии просели на 70%. Bitmine в той же лодке, nobody хочет hold underlying asset. Предположим, стратегии и активы нашли дно, зачем инвестировать через Digital Asset Treasuries, а не просто buy spot?
Том Ли:
Лишь две компании真正 сделали это успешно. По данным с октября, только MicroStrategy и Bitmine нарастили позиции, закупив >$2 bln. Сейчас Bitmine генерирует cashflow благодаря ETH staking rewards. У них ~$1 bln cash, staking принесет почти $400 mln net income this year. Плюс $40 mln на кэш-дивидендах. Extremely profitable vehicle.
Джош Браун: Торгуются ниже NAV или discount сжался?
Том Ли:
Торгуются чуть выше NAV underlying. Если считать net revenue, компания входит в top 780 profit makers USA.
Джош Браун:
Вы изучали корреляцию цены ETH и акций Bitmine? Насколько падение Bitmine обусловлено spot price move? Это dynamic target, должен почти полностью зависеть от базы, верно? Если крипто-активы остановят падение и развернутся, зачем выбирать структурный вариант вместо спота?
Том Ли:
Инвестиции через структурированные компании дают higher upside при rebound из-за beta leverage. Но при recovery цены компании способны raise capital быстрее, расширяя margin of safety и unlock gains. Плюс у Bitmine есть speculative allocations, например investment в Beast Industries (теперь major shareholder).
Наш корпоративный ethos strict on ethics. Mr Beast обладает колоссальной моралью и влиянием. У него миллиардная аудитория, проявил феноменальный talent рано. Таких личностей может не повториться.
Джош Браун:
Значит, вы играете в эти side investments, они не связаны напрямую с ценой ETH, но все равно будут коррелировать при volatility.
Том Ли:
Верно, это еще и «gate entry» для создания экосистемы вокруг Ethereum. Аудитория Mr Beast охватывает Gen Alpha, Gen Z и миллениалов — будущих потребителей финансов. Beast Financial гарантированно станет успешным project.
Джош Браун: На фоне持续 падения, откуда берется финансирование для дозакупок ETH?
Том Ли:
Финансирование в основном от институционалов. Morgan Stanley, Arc Asset, Fidelity — крупнейшие акционеры Bitmine.
Джош Браун: Публиковали ли вы explicit targets и timeline? Если цель достигнута, повысите планку? Или объявите «Mission Accomplished, we are the central reserve»?
Том Ли:
Точного дат пока нет, но реализация ожидается в течение года. Важно отметить: если достигнем цели 5% yield, annual net revenue ~$500 mln. Если ETH вернется к историческому пику по отношению к BTC (~$12,000 per ETH), our projected net revenue превысит $2 bln annually.
Чего опасается Том
Джош Браун: Вернемся к equity. Посмотрите на сегодняшнюю green candle SPY — просто шедевр. Это hammer? Я обожаю current market structure, индексы у историков max, нет ни одного полноценного pullback, явный bull run. Что скажет ваш team's tactical guy по технике прямо сейчас?
Том Ли:
Он оптимистичен по краткосрочной динамике акций. Однако считает, что ближе к середине года произойдет significant correction, возможно, до -20%, но старт будет с более высоких уровней. Допустим, current level 7300, откат на 1400 пунктов опустит рынок к ~5900. Для холдеров это будет болезненный тест.
Как роботы изменят будущую работу
Джош Браун: Считаете ли вы роботов главным драйвером следующего бычьего рынка?
Том Ли:
Роботы действительно могут обеспечить экспоненциальный сдвиг. Автоматы выступают multiplier productivity, радикально повышая эффективность до сверхчеловеческих масштабов.
Если роботы платят налоги, мы все в плюсе. Обложение автоматизации — рабочее решение. По крайней мере, производители оборудования будут платить налоги. Мы выделяем labor shortage как ключевой инвестиционный thesis: роботы компенсируют кадровый голод.
В ближайшем десятилетии грозит структурный дефицит труда, у роботов real-world application. Появление автономных physical agents даст огромную продуктивность. Это не просто GDP growth, это massive tax receipts. Возможно,美国政府 вообще откажется от подоходного налога. Люди, возможно, перестанут работать.
Джош Браун: А что дальше? Как sustaining society?
Том Ли:
Люди могут вообще перестать трудиться, потому что роботы генерируют столько surplus value. Роботы будут облагаться налогом, микро-налоги на автоматизацию.
Джош Браун: Вы совсем не боитесь симбиоза AI и робототехники? Мы превратимся в zoo exhibit, роботы будут ходить и любоваться нами. Никакого pessimism?
Том Ли:
Я уверен, что США обязательно выиграют, так же как и Китай. Каждый американец получит долю от созданного роботами surplus. Пример: до 1935 года, до появления замороженных продуктов, 30% населения работали в агросекторе. После технологического прорыва расходы семьи на еду упали с 20% до 5%, доля аграриев — с 30% до 5%. Экономист 1935 года, предсказавший исчезновение 90% аграрных рабочих, звучал бы апокалиптически. Но это породило economic boom.
Джош Браун:
Это напомнило Steinbeck's «East of Eden», где фермеры в конце книги внедряют freeze-tech и рефрижераторные вагоны. Фокус на ту эпоху. Вы не переживаете за transitional friction? Люди могут потерять ориентиры годами, прежде чем ощутят bennies. Сейчас вся выгода сконцентрирована у top 50% household, bottom 50% без assets. Боюсь, gap усугубится.
Том Ли:
Социальная policy должна адаптироваться. Надеюсь, люди превратят появившееся free time в higher productivity. Возможно, в будущем у каждого будет больше leisure hours.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow













