Сопротивление американского банковского сектора: нескончаемые споры о выплатах процентов по стейблкоинам
Автор: 100y.eth
Перевод: Saoirse, Foresight News
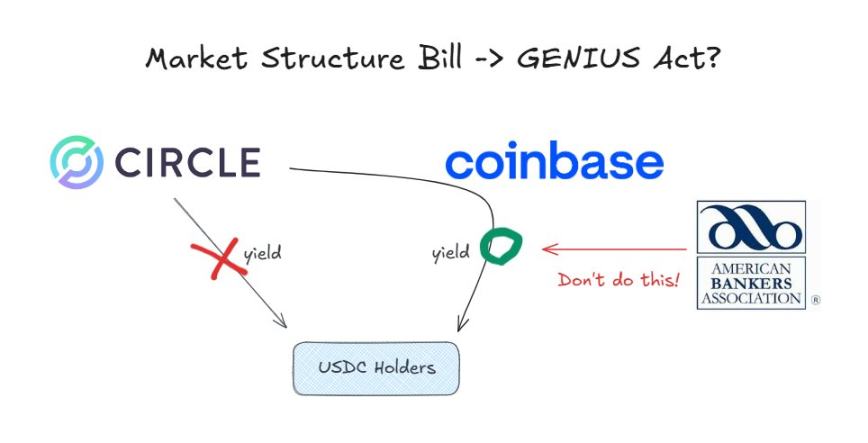
Согласно Закону «GENIUS», эмитенты стейблкоинов не имеют права выплачивать процентные доходы держателям таких активов.
В то же время биржа Coinbase в настоящее время предлагает вознаграждение в размере 3,35 % пользователям, хранящим USDC на платформе. Подобная практика возможна благодаря тому, что Закон «GENIUS» запрещает выплату процентов исключительно эмитентам и не накладывает ограничений на дистрибьюторов.
Однако ещё до рассмотрения соответствующим комитетом Сената США 15 января Закона о структуре криптовалютного рынка (нацеленного на систематизацию регулирования цифровых активов) развернулась широкая дискуссия о том, следует ли распространить запрет на выплату процентов по стейблкоинам на этап дистрибуции.
Решительное противодействие со стороны банковского сектора
American Bankers Association (ABA) является главной организацией, требующей полного запрета на выплату процентов по стейблкоинам. В открытом письме от 5 января ассоциация утверждает, что запрет на выплату процентов, содержащийся в Законе «GENIUS», не должен применяться только к эмитентам, а требует расширительного толкования с распространением действия на связанных лиц. Они добиваются включения этого толкования в текст Закона о структуре криптовалютного рынка.
Причины категорического сопротивления банков
Причины, по которым банковский сектор стремится полностью запретить выплату процентов по стейблкоинам, довольно просты:
- опасения массовой утечки депозитов;
- сокращение депозитной базы ведет к снижению кредитного потенциала;
- стейблкоины не защищены страхованием Федеральной корпорации по страхованию вкладов (FDIC).
По сути дела, стейблкоины угрожают стабильной и высокодоходной бизнес-модели, на которой строится банковский сектор уже десятки лет.
Контратака индустрии блокчейн-активов
Для криптоиндустрии подобные действия вызывают серьезную обеспокоенность. Если под давлением лоббистских усилий банков ограничения Закона «GENIUS» будут расширены через принятие Закона о структуре криптовалютного рынка, это фактически приведет к пересмотру и сужению пределов действия уже принятого акта. Как и следовало ожидать, такой шаг вызвал резкое отторжение в среде криптокомпаний.
Позиция Coinbase
Глава отдела регуляторной политики Coinbase Фаряр Ширзад привел контраргументы, сославшись на исследования, которые доказывают, что стейблкоины не оказывают существенного влияния на отток средств с банковских депозитов. Кроме того, он использовал примеры новостей о начислении процентов на цифровой юань, чтобы добавить новые аргументы в этот спор.
Точка зрения Paradigm
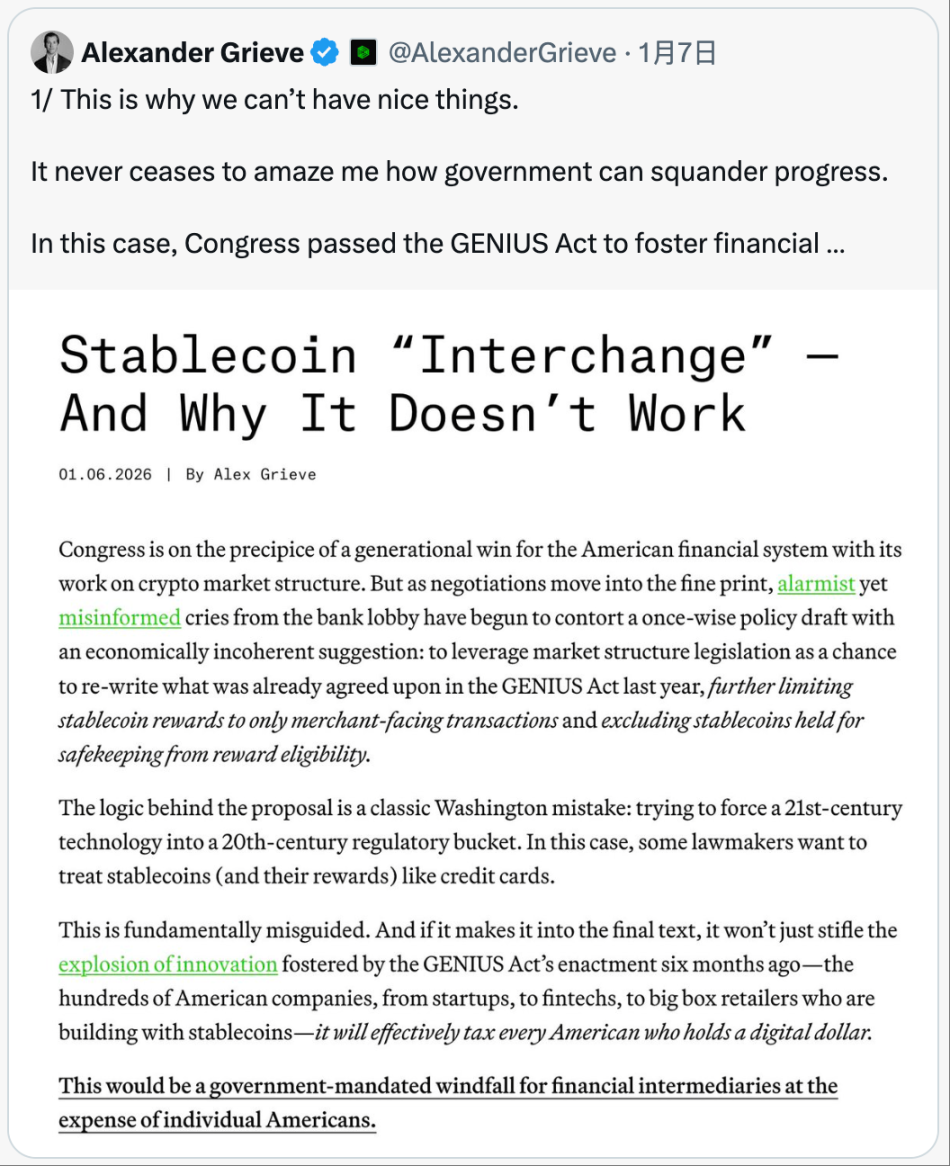
Александр Гриив, вице-президент Paradigm по государственным вопросам, предложил иной взгляд на проблему. По его мнению, разрешение выплачивать проценты даже только на стейблкоины для платежей приравнивается к скрытому налогу на «удержание активов» для конечных потребителей.
Ситуация в Китае и Южной Корее
Несмотря на то что темпы внедрения политик в сфере криптовалют в Китае и Южной Корее уступают ряду других азиатских стран, оба государства недавно представили серию новых инициатив, касающихся цифровых валют центральных банков (CBDC) и регулирования стейблкоинов. При этом различия в подходах этих стран к вопросу выплаты процентов заслуживают особого внимания:
Народный банк Китая принял решение выплачивать проценты на цифровой юань, приравняв его статус к обычным банковским вкладам, чтобы стимулировать широкое распространение этой национальной цифровой валюты.
Политика Южной Кореи в большей степени приближена к американской: выплата процентов эмитентами запрещена, однако четкого запрета на такие действия со стороны дистрибьюторов нет.
С макроэкономической точки зрения такое радикальное решение Китая выглядит вполне обоснованным. Цифровой юань не является частным стейблкоином — это официальный фиатный актив прямого выпуска центрального банка. Активное продвижение цифровой валюты позволяет уравновесить доминирующее положение частных платформ вроде Alipay и WeChat Pay, а также укрепляет финансовую систему вокруг Центрального банка КНР.
Заключение
Новые технологии рождают новые отрасли, рост которых зачастую создает угрозу для традиционного бизнеса.
Традиционные финансовые институты, ярким примером которых являются банки, стоят перед необратимым трендом перехода к эпохе стейблкоинов. На данном этапе сопротивление переменам приносит больше вреда, чем пользы; более разумной стратегией становится адаптация к изменениям и поиск новых возможностей.
На практике отрасль стейблкоинов таит в себе огромные возможности даже для действующих участников рынка. Многие банки уже активно формируют свое присутствие в данном сегменте:
- Bank of New York Mellon развивает услуги custody для резервов стейблкоинов;
- Cross River Bank выступает посредником для пополнения баланса USDC от Circle через API;
- JPMorgan Chase тестирует направление токенизированных депозитов.
Схожие интересы затрагивают и крупнейших платежные сети. По мере роста объема ончейн-платежей бизнес традиционных сетей может столкнуться со снижением активности. Тем не менее компании вроде Visa и Mastercard не стали бороться с этим трендом, а напротив, открыто поддержали расчеты в стейблкоинах, чтобы извлечь выгоду из новой рыночной динамики.
В игру активно включаются и управляющие компании. Фонды во главе с BlackRock продолжают продвигать процесс токенизации различных инвестиционных фондов.
Если лоббирование банковского сектора принесет свои плоды и полный запрет на выплату процентов по стейблкоинам будет закреплен в Законе о структуре криптовалютного рынка, индустрия цифровых активов понесет тяжелые потери.
Работая в сфере криптовалют, я могу лишь надеяться, что Закон о структуре криптовалютного рынка не будет включать положения, которые по факту обнулят действие Закона «GENIUS».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @100y_eth