CoinGlass: Отчет о рынке криптовалютных деривативов за 2025 год
Автор: CoinGlass
Введение
2025 год стал отчетливой структурной поворотной точкой на пути развития рынка криптовалют. В этом году криптоактивы перешли от этапа периферийных экспериментов к более глубокой интеграции в традиционную финансовую систему, что повлекло за собой структурные изменения в составе участников рынка, инструментах торговли и регуляторной среде.
Рынок деривативов в 2025 году продемонстрировал существенный рост, его структура значительно усложнилась. Единая модель роста, ранее основанная на высокорисковой розничной спекуляции с высоким кредитным плечом, была заменена многообразными потребностями институциональной торговли, выведя рынок на новый этап: «доминирование институционального капитала при параллельном развитии регулируемой инфраструктуры и децентрализованных технологий». С одной стороны, традиционный финансовый капитал вошел на рынок через такие каналы, как спотовые ETF на BTC, опционы, регулируемые фьючерсы и M&A-интеграции, увеличивая масштабы и обеспечивая более четкие комплаенс-пути. Требования к хеджированию и торговле базисом постепенно переходят на площадные инструменты, стимулируя структурный рост показателей CME: после того как в 2024 году CME обогнала Binance, став крупнейшей платформой для хранения позиций по фьючерсам на BTC в мире, в 2025 году онаFurther укрепляет свое доминирующее положение на рынке деривативов на BTC и впервые приближается к розничным объемам Binance по размеру позиций и уровню торговой активности на рынке деривативов на ETH. С другой стороны, on-chain деривативы, опирающиеся на архитектуру на основе намерений (intent-centric) и высокопроизводительные прикладные блокчейны, обеспечивают функциональную замену централизованным деривативам в специфических нишевых сценариях, особенно в торговле без цензуры и исполнении композиционных стратегий, начиная оказывать существенное конкурентное давление на долю рынка CEX.
Более высокая сложность и углубленные цепочки кредитного плеча одновременно повысили системный риск хвостовых событий. Экстремальные инциденты, произошедшие в 2025 году, подвергли беспрецедентному стресс-тесту существующие механизмы маржинального обеспечения, правила ликвидации и пути трансграничной передачи рисков, влияние которых вышло за рамки одного актива или платформы и потребовало переоценки устойчивости всей экосистемы деривативов.
Следует подчеркнуть, что вышеописанные изменения являются лишь фрагментом рыночного реструктурирования 2025 года. Помимо макроповествований и экстремальных событий, появление Perp DEX, масштабное расширение стейблкоинов, институционализация исследований RWA, развитие архитектуры DAT, итерация прогнозных рынков on-chain, а также постепенное внедрение регуляторных рамок в основных юрисдикциях формируют многомерный контекст этого года. Эти внутренние структурные эволюции и внешние шоковые события переплетаются, создавая общую картину рынка криптодеривативов 2025 года и отправную точку для анализа.
Обзор рынка
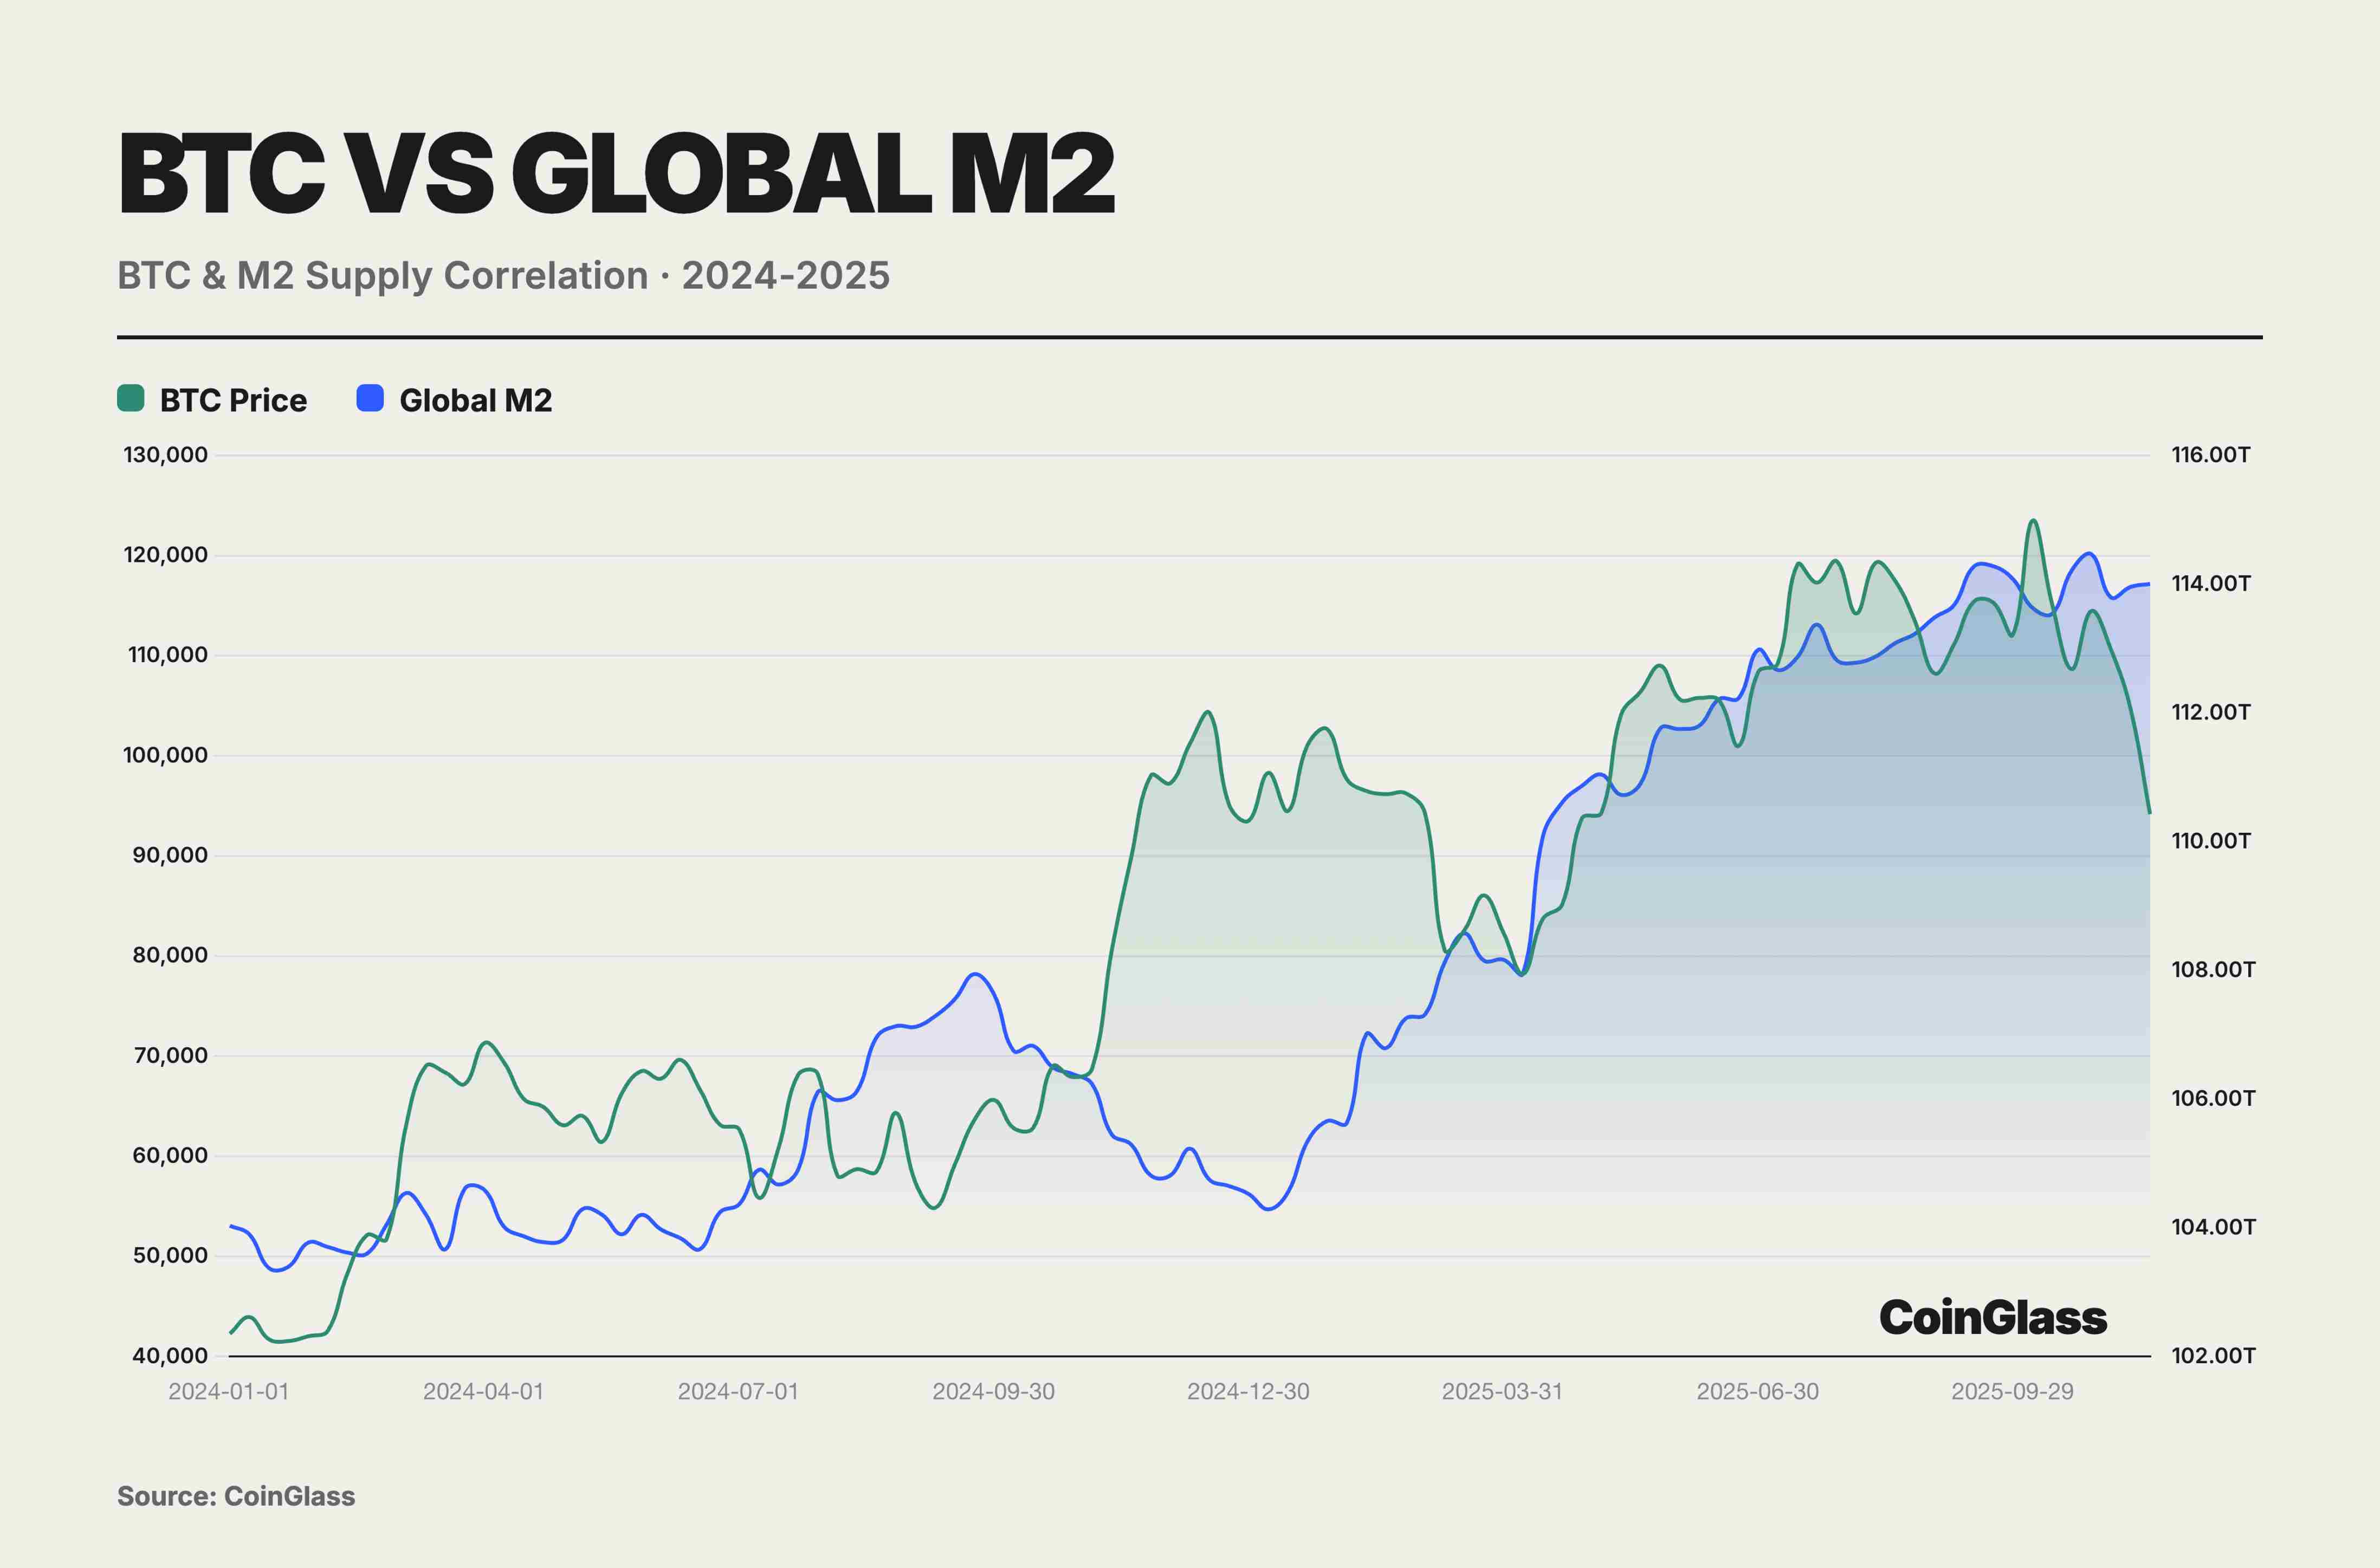
В окне мягкой денежно-кредитной политики и бычьего рынка 2024–2025 годов BTC больше походил на рисковый актив с высоким бета-коэффициентом (High-Beta), нежели на независимый инструмент защиты от инфляции. Его годовая корреляция с глобальной денежной массой M2 составила 0.78, что скрыло структурное расхождение во второй половине года, а падение в ноябре подтвердило его природу High-Beta риск-актива. Покупка BTC — это не хеджирование инфляции, а ставка на увеличение ликвидности; как только ликвидность ужесточается, BTC продается в первую очередь. На фоне начала цикла снижения ставок ФРС и массовой ликвидности со стороны центральных банков мира цена BTC взлетела с $40 000 до $126 000. Эта сверхдоходность по сути проистекает из его коэффициента Beta 2.5–3.0, то есть от левериджированной реакции на расширение ликвидности, а не от самостоятельного процесса ценообразования.
Геополитические и политические неопределенности в 2025 году стали ключевым фактором влияния на рынок. Вся сложность макроэкономической среды обеспечила деривативам богатейший набор торговых нарративов. Обострение торгового противостояния между США и Китаем, трудный баланс ФРС между снижением ставок и повторяющейся инфляцией, отток карговых сделок (carry trades) из-за нормализации монетарной политики Банка Японии и радикально дружелюбная к криптопространству политика новой администрации США переплелись в сложный макроэкономический микс, постоянно подпитывая волатильность и предоставляя глубокое пространство для соперничества на рынке деривативов. В целом криптовалюты по-прежнему ведут себя преимущественно как рисковые активы: как класс High-Beta риск-активов они демонстрировали экстремальную чувствительность к состоянию глобальной ликвидности и поворотам в политике центробанков в течение этого года.
В 2025 году регулирование криптодеривативов в основных юрисдикциях продемонстрировало паттерн «сближения направлений при разделении путей». Под руководством новой администрации США регуляторный framework сместился в сторону законодательного регулирования и лицензирования, включив цифровые активы в национальную финансовую стратегию и, посредством ряда законов, включая GENIUS Act, ослабив источник неопределенности, связанный с прежним подходом «регулирования через силовые органы». ЕС продолжает реализацию осторожного курса, ориентированного на защиту потребителей и ограничение кредитного плеча, в рамках существующих рамок MiCA и MiFID, устанавливая более строгие пороги входа для высокорисковых розничных деривативов. Внутри Азии наблюдаются значительные различия: материковый Китай сохраняет жесткий курс против крипто-транзакций, тогда как Гонконг и Сингапур позиционируются как регуляторные полигоны, соревнуясь за институциональное ценообразование и клиринговые операции благодаря системам лицензирования и спискам одобренных продуктов. При этом запуск бессрочных фьючерсов на BTC и ETH Сингапурской биржей (SGX) ознаменовал начало интеграции некоторых криптогенных продуктов в традиционную финансовую инфраструктуру. ОАЭ, опираясь на унифицированную рамку регулирования цифровых активов, ускоряют привлечение криптокомпаний и торговых площадок, формируя себя в качестве регионального хаба комплаенса. В целом регулирование DeFi-деривативов постепенно converge к принципу «одинаковая деятельность — одинаковый риск — одинаковое регулирование», что предвещает постепенное сближение compliance-требований on-chain и off-chain рынков.
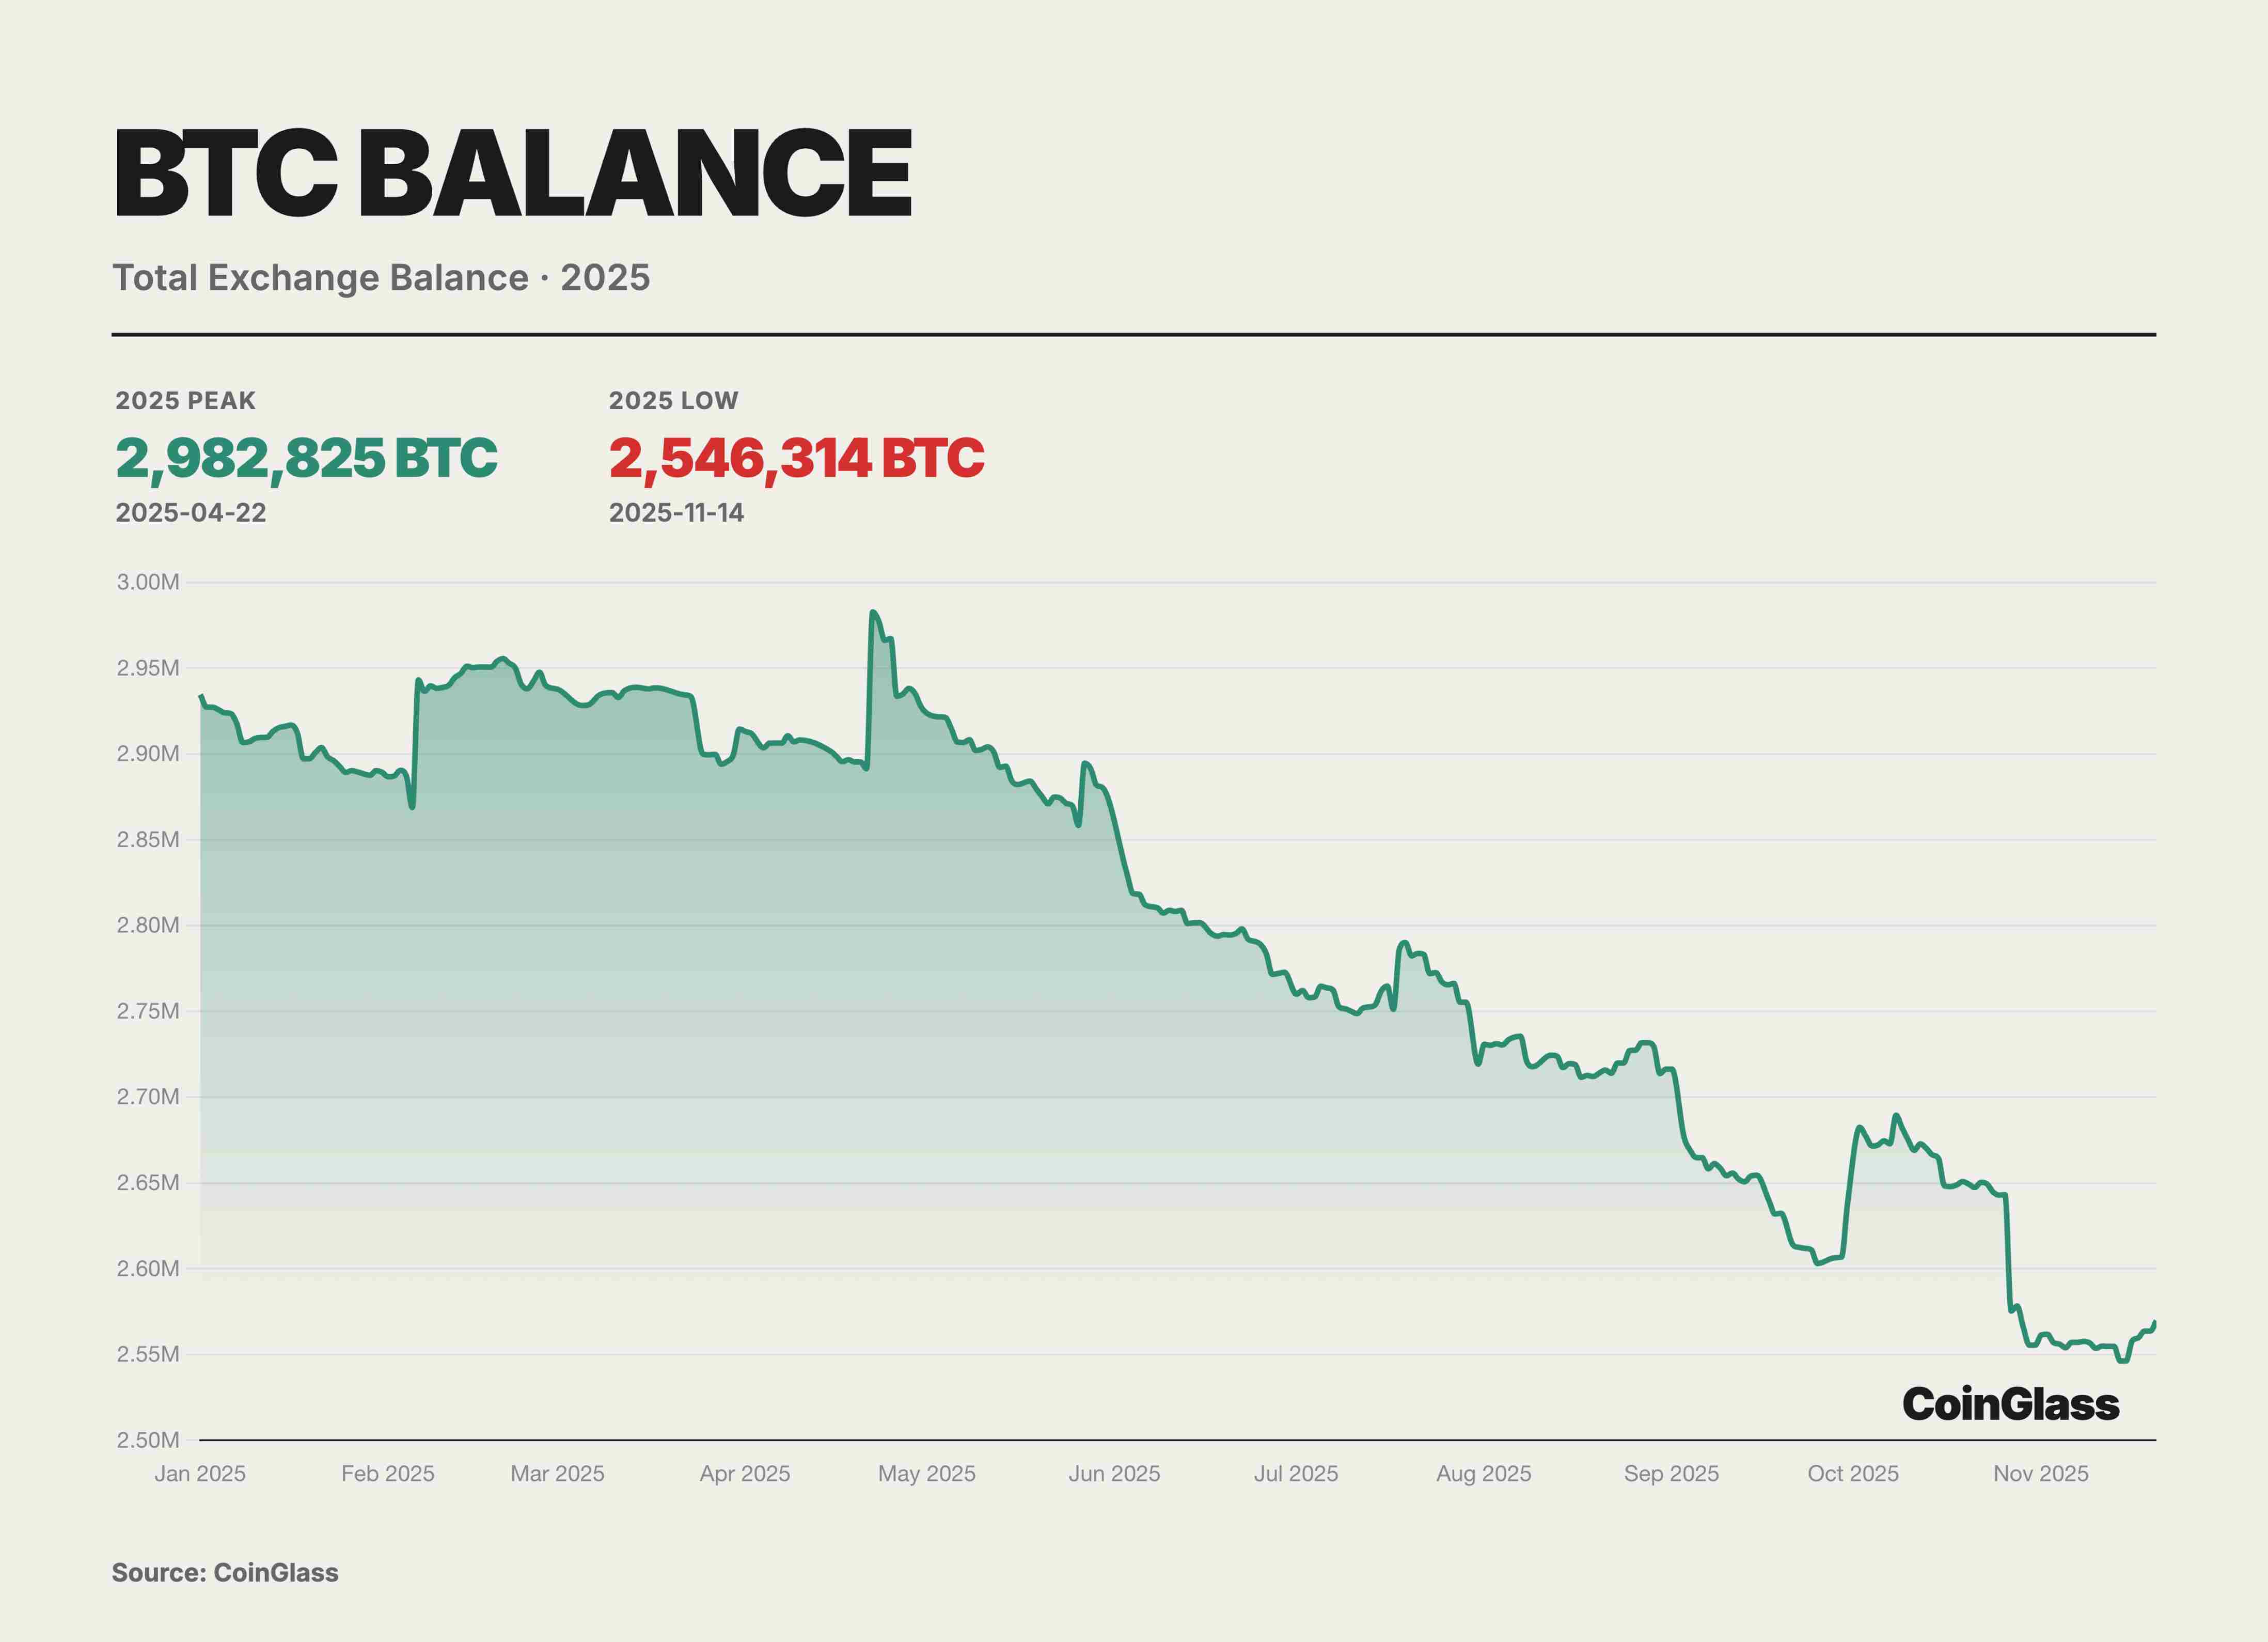
В 2025 году на уровне бирж наблюдалась явная тенденция к перераспределению структуры предложения BTC: общие балансы на биржах во всем интернете показали ступенчатое снижение, перейдя в фазу последовательного снижения запасов с пикового значения в апреле. Данные CoinGlass показывают, что после достижения годового максимума около 2,98 млн BTC в районе 22 апреля резервы BTC на биржах ступенчато снижались на протяжении последующих месяцев, опустившись в середине ноября примерно до 2,54 млн BTC. За этот период чистый отток составил около 430 тыс. BTC, что соответствует снижению приблизительно на 15%.
Данное снижение запасов в большей степени отражает миграцию токенов с бирж на кошельки пользовательского хранения (self-custody) и структурный сдвиг торгового спроса в сторону «низкой оборачиваемости и долгосрочного удержания», а не просто сокращение краткосрочного давления продаж. По мере непрерывного изъятия торгуемых средств с биржевой стороны это способствует повышению маржинальных цен исполнения в периоды роста и усилению проциклических движений; однако это также означает, что в случае разворота макроожиданий или тренда цены возвращение части ранее выведенных запасов может создать усиленное давление продавцов и волатильность на более тонких стаканах заявок.
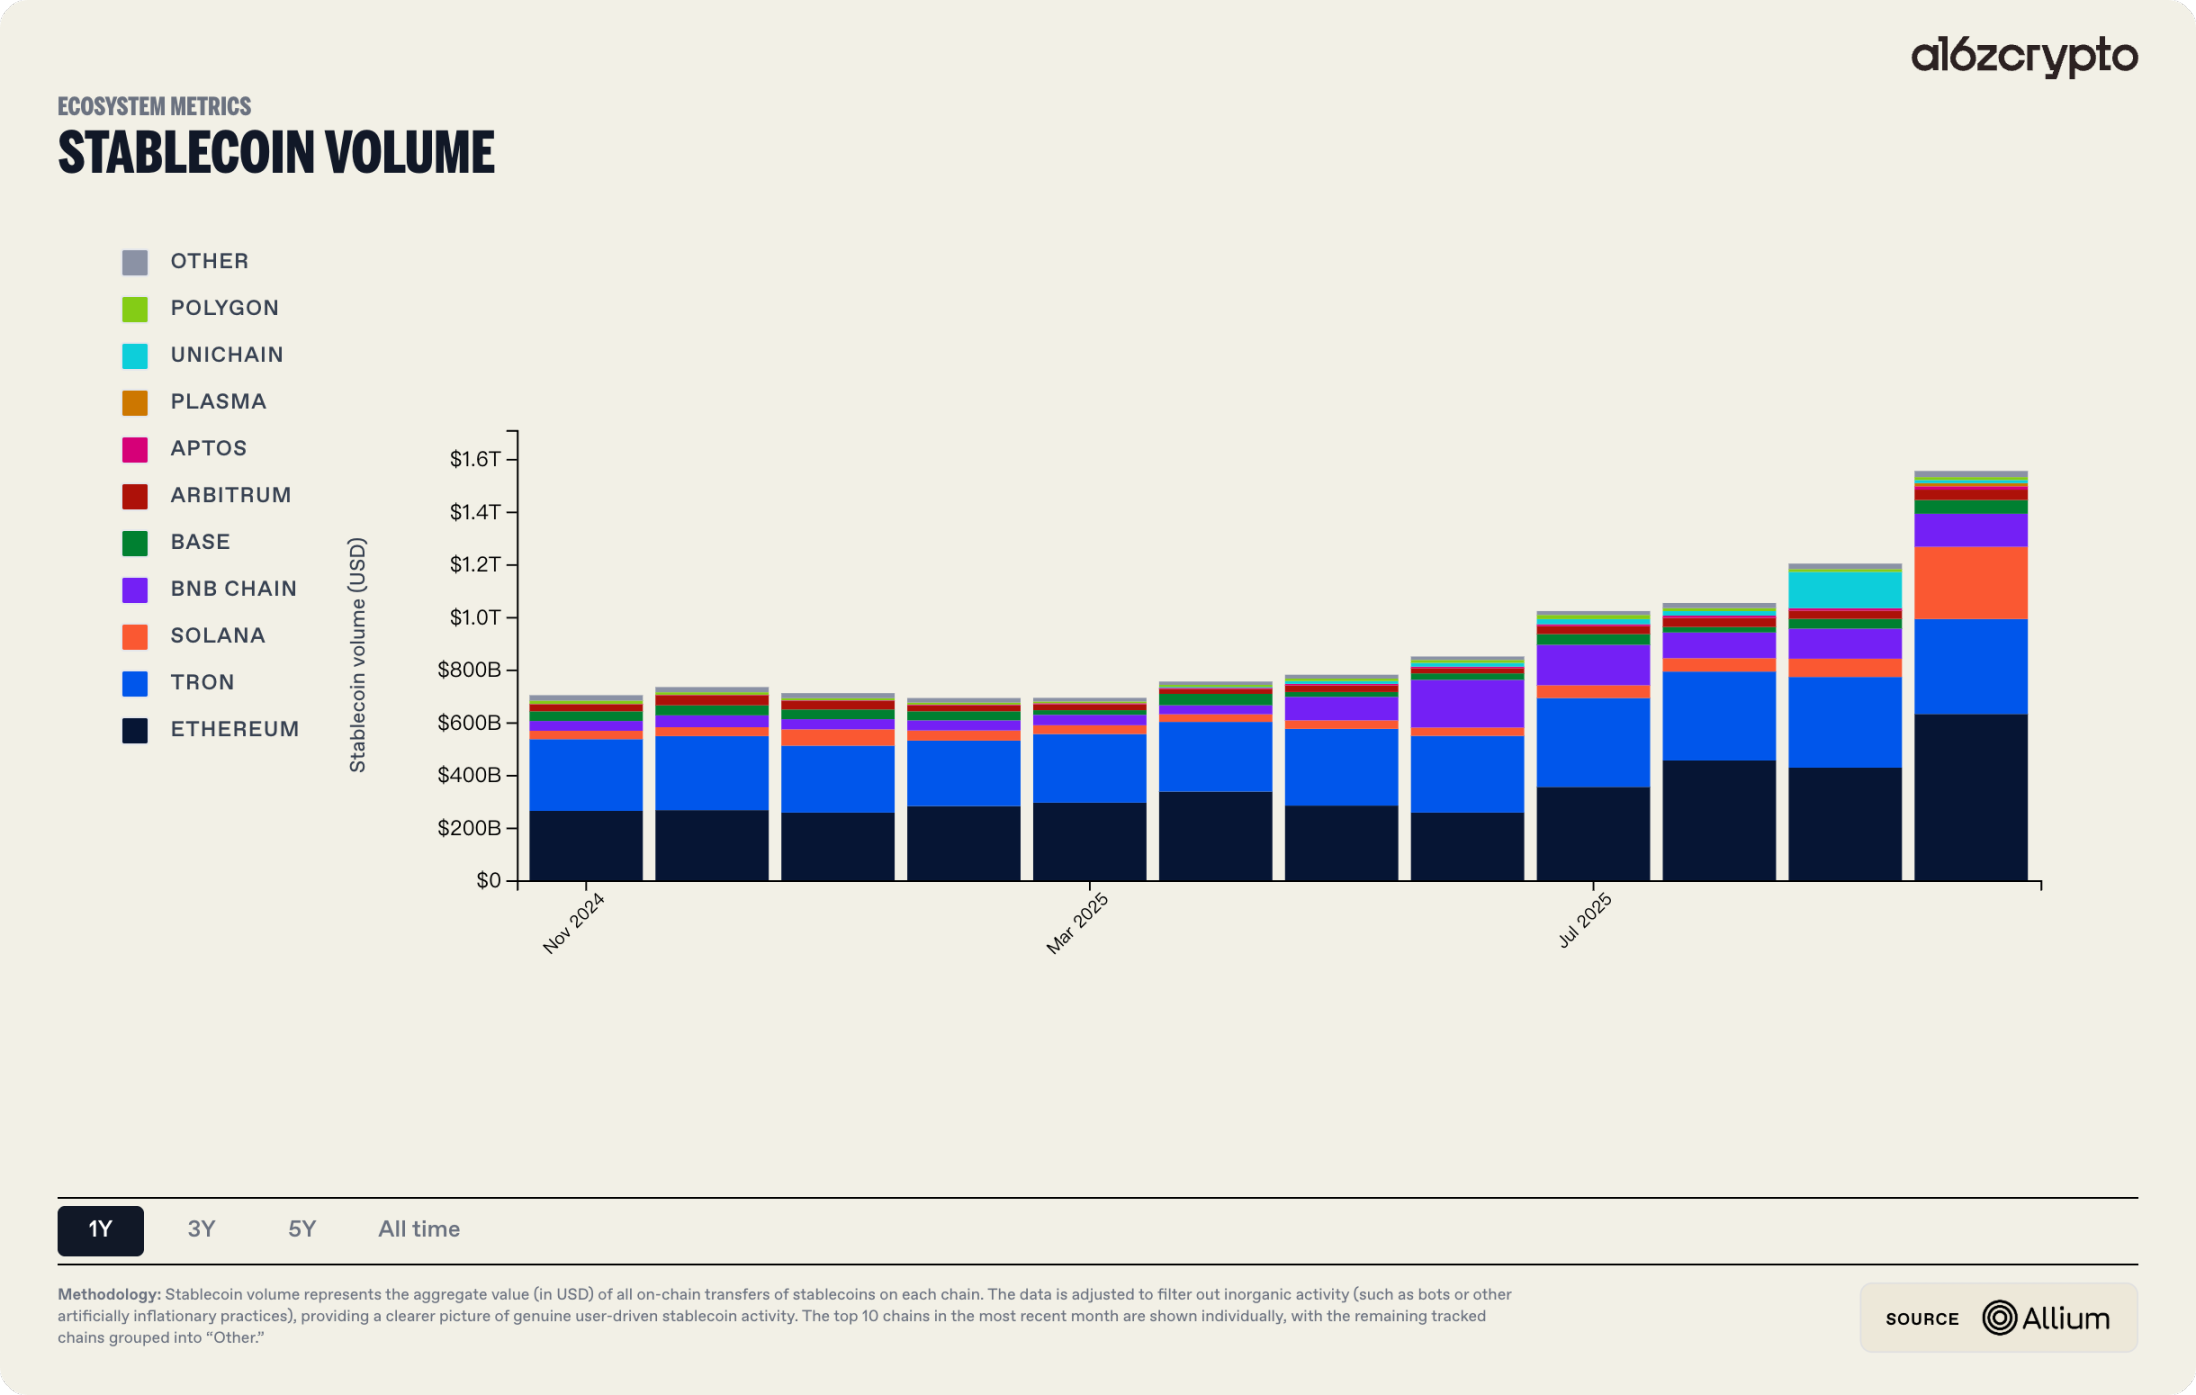
В 2025 году масштаб и сферы применения стейблкоинов и DAT расширялись синхронно, напрямую интегрируясь на границах с традиционными финансами. Общая капитализация стейблкоинов временно превысила 230 млрд долларов США, а объем on-chain расчетов за год достиг около 1,5 трлн долларов, что на фоне поддержки со стороны законодательства, такого как GENIUS Act, способствовало их закреплению в качестве базового расчетного слоя для трансграничных платежей и DeFi. Модель DAT через регулируемые акции или фондовые структуры предоставила традиционным институциональным инвесторам стандартизированный путь к получению экспозиции к криптоактивам, при этом рыночная стоимость активов BTC и ETH, находящихся в их портфелях, достигала пикового уровня свыше 140 млрд долларов, что соответствует годовому росту более чем в три раза. RWA выступали здесь ключевым посредником: с одной стороны привязываясь к денежным потокам реальных мировых активов, с другой — соединяясь с on-chain расчетами и системами оценки стейблкоинов и DAT. Согласно докладу BCG–Ripple 2025 года, ожидается, что рынок токенизированных активов вырастет с текущих ~600 млрд долларов до почти 18,9 трлн долларов к 2033 году со среднегодовым темпом роста около 53%, что предоставляет базис для предположений о масштабах данной эволюции.
2025 год также стал переломным моментом, когда децентрализованные деривативы перешли от стадии proof-of-concept к реальной конкуренции за долю рынка. Ведущие on-chain протоколы деривативов добились реального прогресса в архитектуре, форматах продуктов и пользовательском опыте, начиная формировать заметную альтернативу преимуществам CEX в торговле и листингах. Архитектура высокопроизводительных прикладных блокчейнов, представленная Hyperliquid, доказала, что в аспектах пропускной способности, задержек и эффективности капитала децентрализованная инфраструктура способна напрямую конкурировать с централизованными Matchmaking платформами в определенных сценариях. Структура Intent-centric стала основной парадигмой обновления пользовательского опыта в секторе DeFi в 2025 году: пользователю достаточно задать целевое состояние, после чего Solvers или AI-агенты вне цепи конкурентно ищут оптимальный путь исполнения и объединенно передают результат для расчета на цепи, что существенно снижает порог входа для сложных транзакций.
В 2025 году перевод реальных активов в блокчейн (on-chain) стал важным признаком перехода криптоиндустрии в мейнстрим. Драйверы роста исходили из двух факторов: во-первых, умеренное смягчение регуляторной среды, где США стремятся восстановить статус мирового финансового центра криптоактивов, а гособлигации и акции США стали первичными активами для токенизации; во-вторых, сильный реальный спрос — у многих инвесторов по всему миру отсутствует прямой и удобный доступ к торговле акциями США, а токенизация частично снижает барьеры входа, связанные с гражданством и географией. Данные Token Terminal показывают, что капитализация токенизированных акций выросла на 2695% в 2025 году.
Между тем, брендовый эффект ведущих эмитентов и торговых площадок постепенно проявился: Ondo, xStocks и другие вошли в рынок традиционных финансовых активов с on-chain доступом, став репрезентативными игроками нарратива RWA; Bitget, Bybit и другие ведущие биржи продолжают выделять ресурсы на листинг, торговлю и обеспечение ликвидности соответствующих активов. В сочетании с удобством, таким как отсутствие громоздких процедур открытия счета и возможность торговли круглосуточно 24/7, токенизированные акции в 2025 году стали направлением с явно растущим вниманием рынка. Отчет Bitget показывает, что в Q3 2025 года торговый объем фьючерсных контрактов на акции на платформе вырос на 4468% в квартальном сравнении, а кумулятивный объем превысил 10 млрд долларов.
В условиях прояснения макроповествований и регуляторных рамок, а также сужения неопределенностей открывается пространство для более сложных торговых структур и состязательных сценариев. Исходя из данного макроэкономического и институционального контекста, во второй части мы перейдем к эмпирическому профилю централизованной торговой инфраструктуры: путем количественного отслеживания распределения объемов спотовой и деривативной торговли ведущих CEX, изменений их рыночных долей и денежных потоков спотовых ETF на BTC, будет показана конфигурация распределения капитала участниками рынка в течение 2025 года, структурное перераспределение долей между торговыми площадками, а также влияние институционального капитала на переформирование общей рыночной ликвидности и механизма ценообразования.
Централизованные деривативные биржи
Объем торгов деривативами на CEX
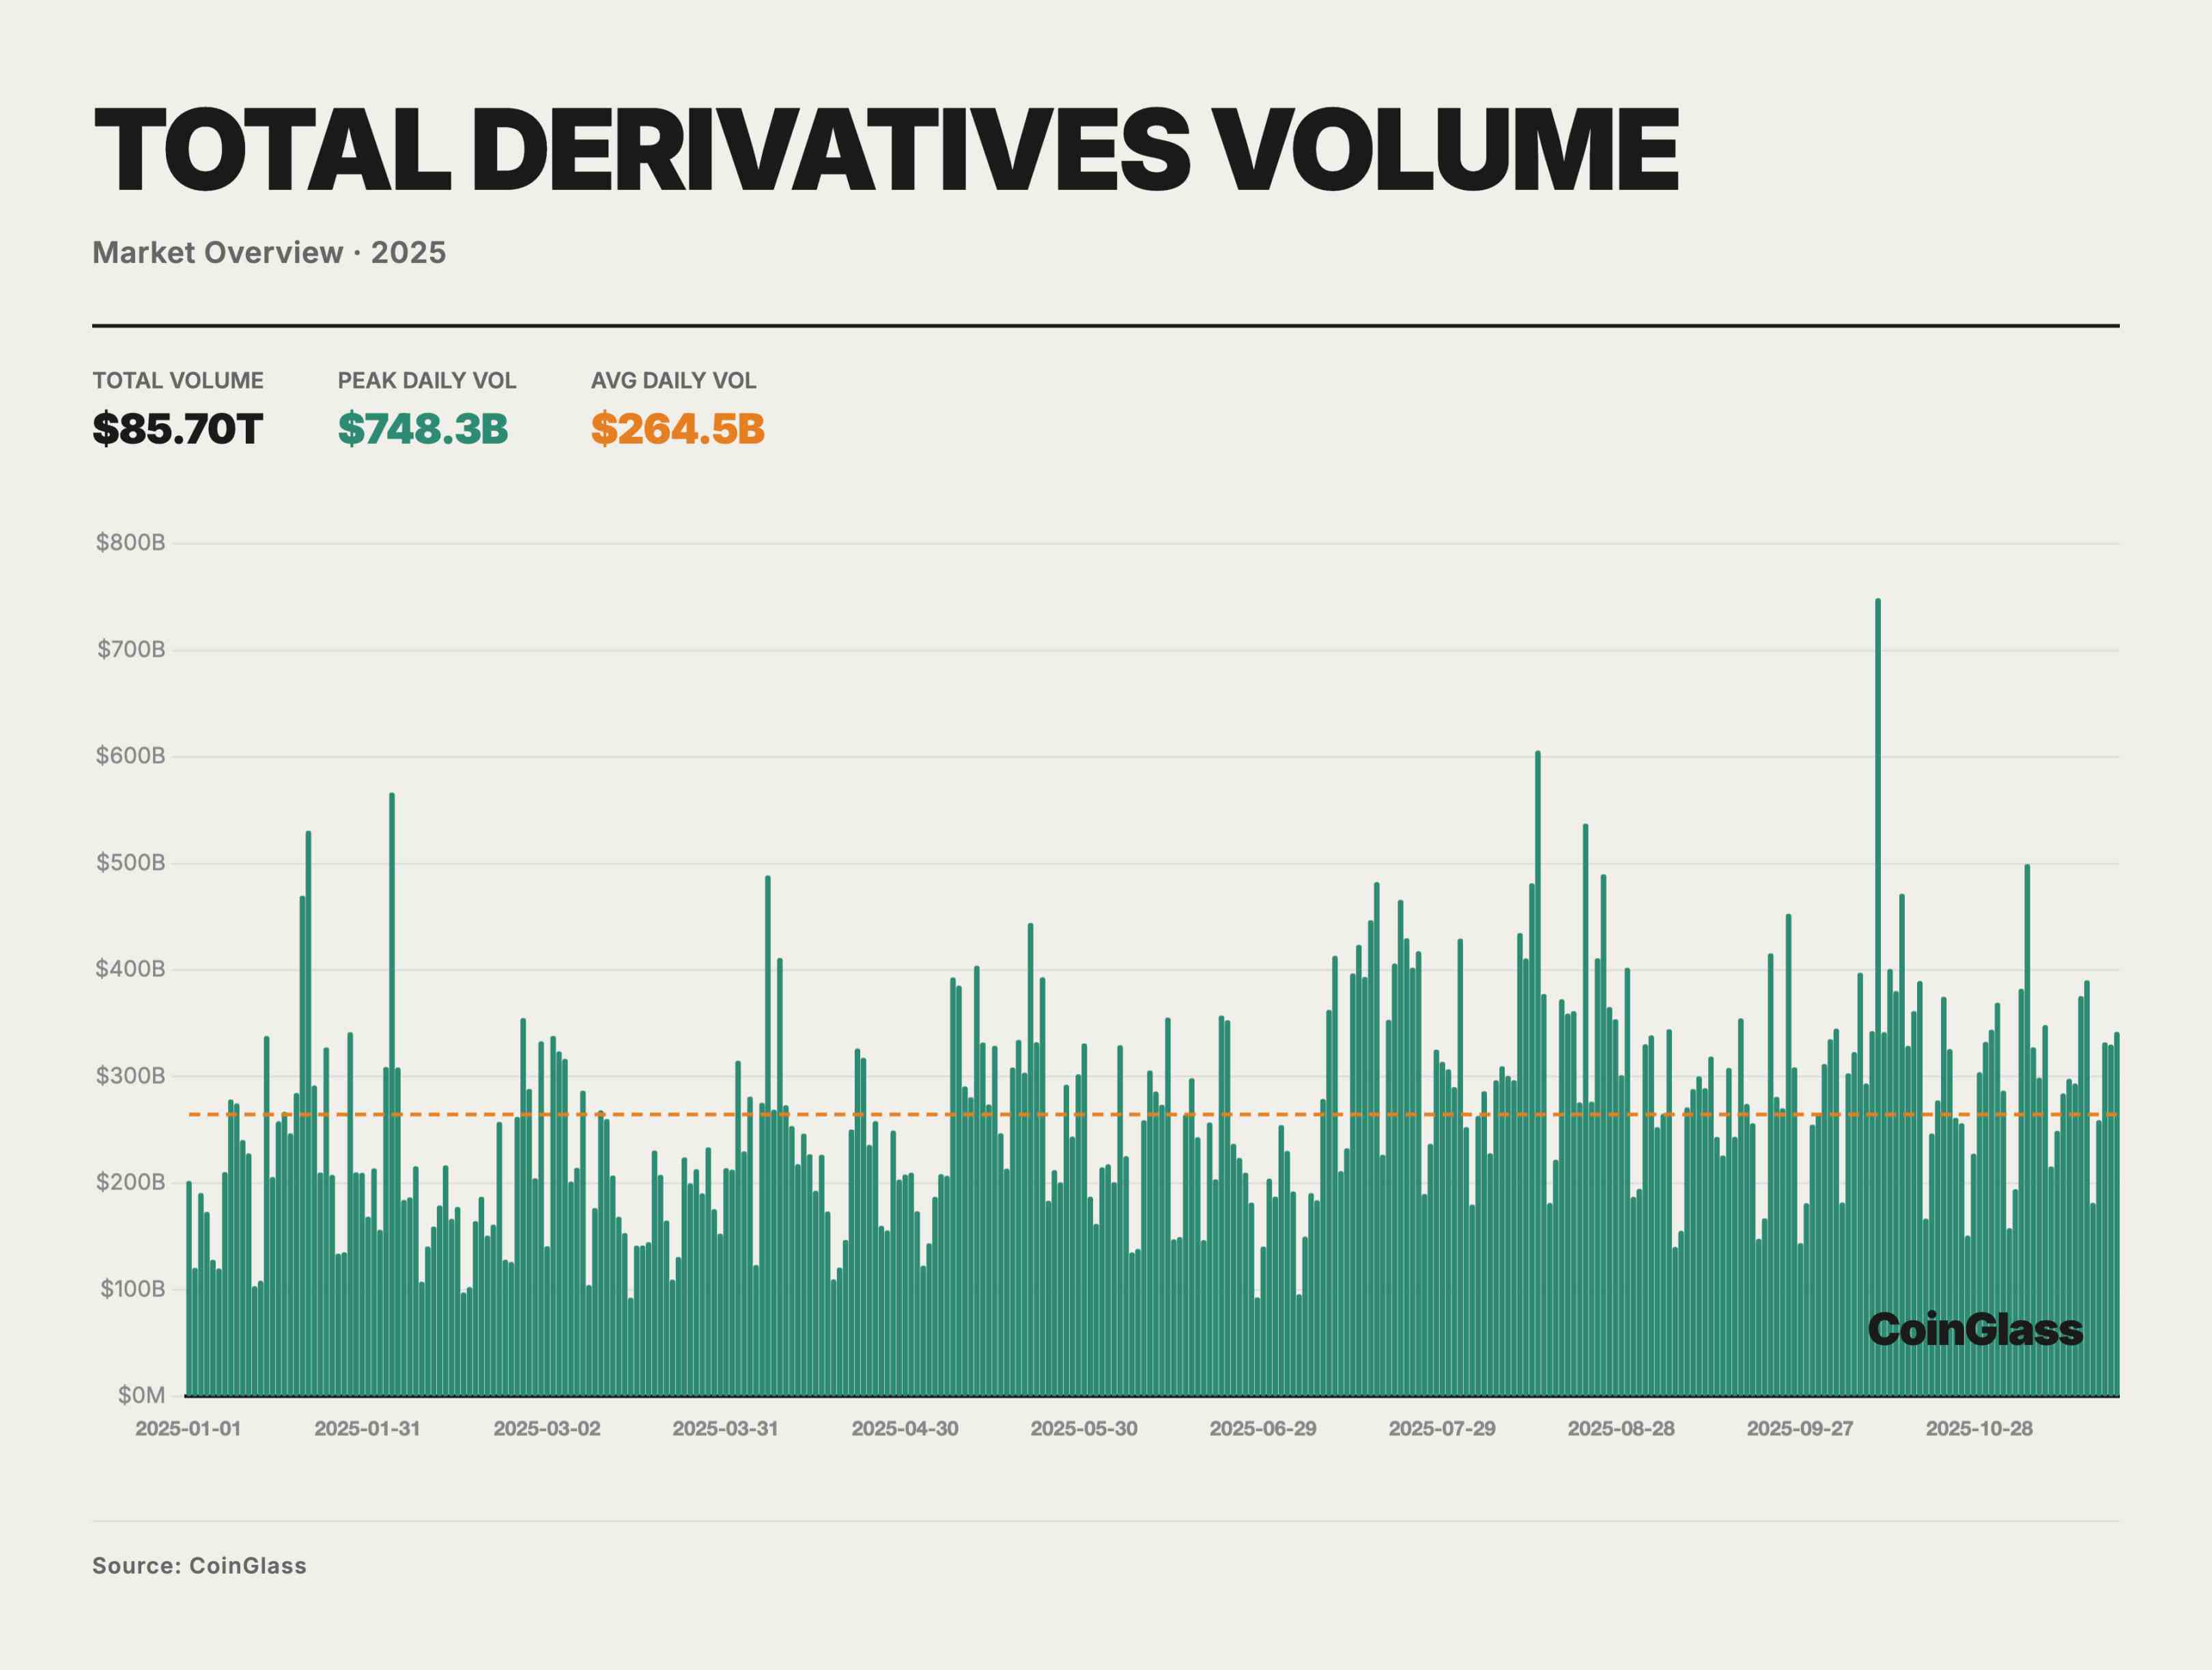
В 2025 году общий объем торгов на рынке криптодеривативов составил около 85,70 трлн долларов США при среднем дневном объеме около 264,5 млрд долларов. На фоне все еще относительно тесной макросреды с точки зрения ликвидности и временного восстановления аппетита к риску годовая активность торгов в целом следовала структуре «снизу вверх с колебаниями». В настоящее время деривативы стали основным местом формирования цен и управления рисками для подавляющего большинства крупных активов. Периодически возникающие дни с всплеском объемов выше средней линии (обозначенной оранжевым пунктиром на графике) показывают, что 10 октября был зафиксирован одиночный пиковый объем около 748 млрд долларов, что значительно превышает обычный уровень года и отражает тот факт, что в фазе ускорения рынка деривативы стали главной ареной для ценообразования и игр с кредитным плечом. Помесячно: в первом квартале средний дневной объем составлял порядка 200 млрд долларов, во втором начал стабильно увеличиваться, а в июле–августе и октябре средние показатели поднялись выше 300 млрд долларов.
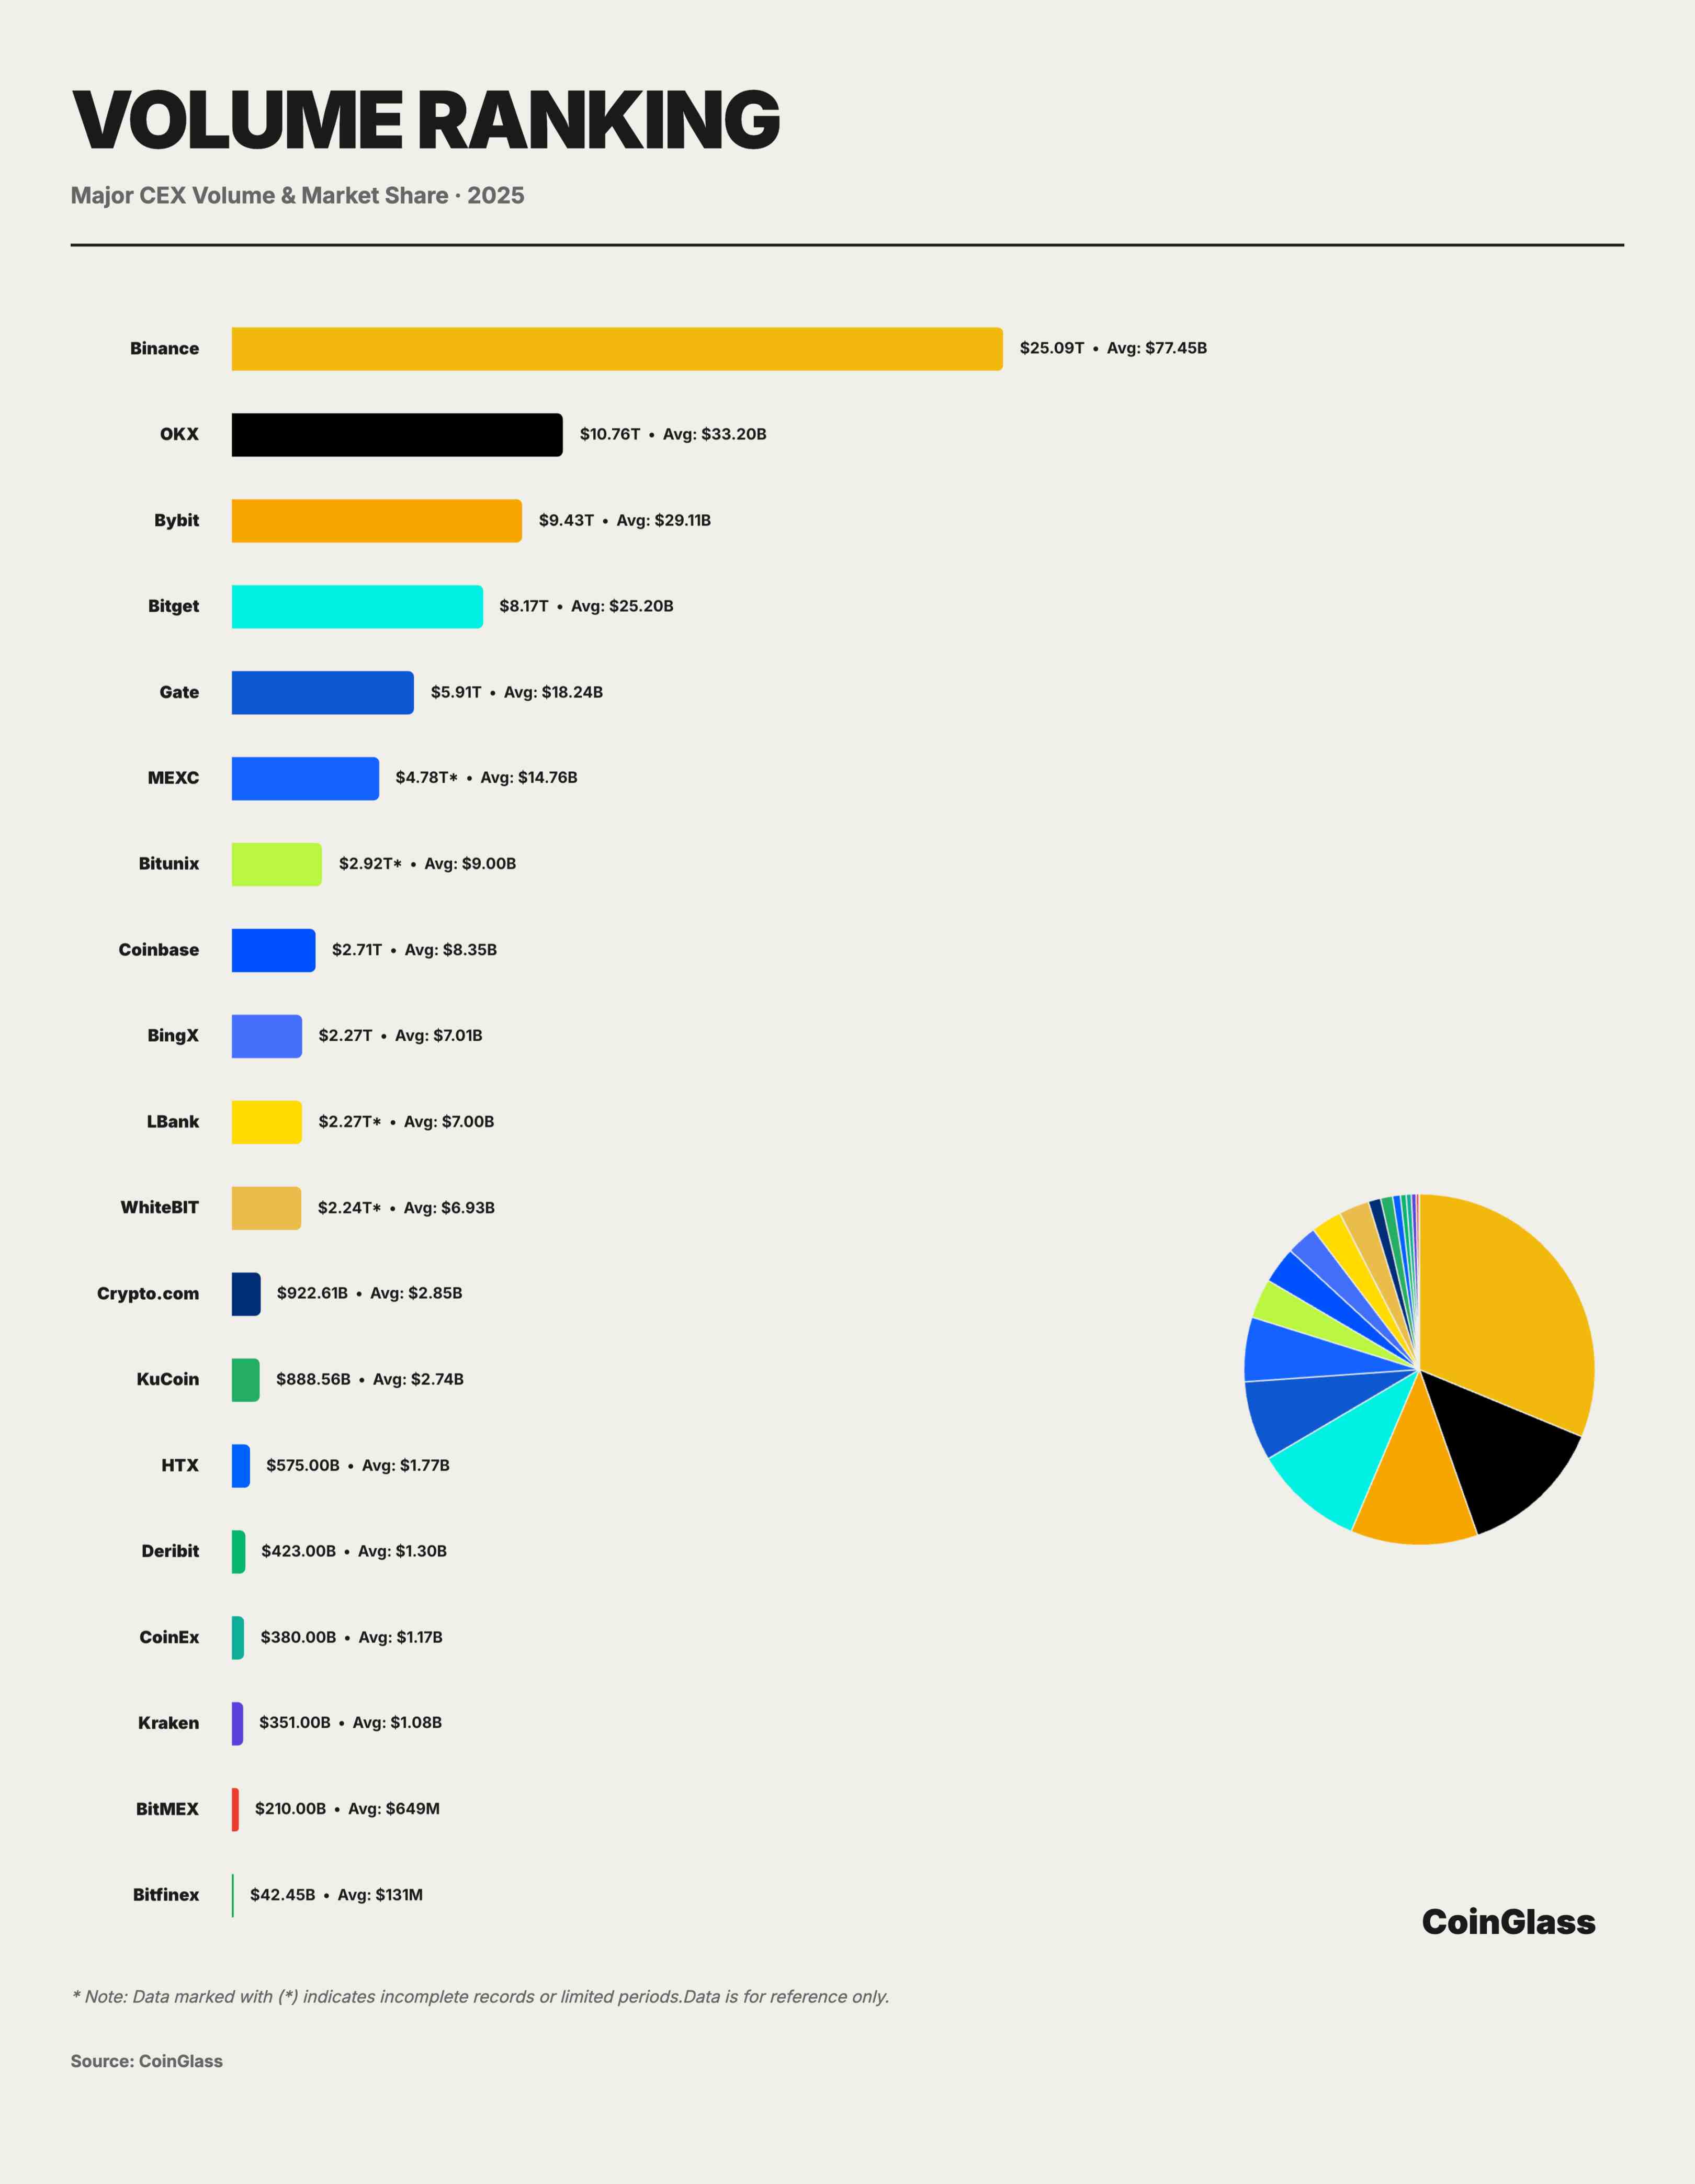
За общим объемом в $85,70 трлн и дневным объемом $264,5 млрд стоит ярко выраженная концентрация рыночных долей. Binance занимает безусловное лидерство с кумулятивным объемом торгов $25,09 трлн и средним дневным объемом $77,45 млрд, имея долю рынка около 29,3%, что означает, что примерно 30 долларов из каждых 100 долларов торгов по деривативам в мире приходятся на Binance.
Конкурентная динамика второго эшелона характеризуется четкой дифференциацией. OKX, Bybit и Bitget следуют вплотную, находясь в диапазоне кумулятивного объема $8,2–10,8 трлн и дневного объема $25–33 млрд соответственно; вместе с Binance их совокупная доля составляет около 62,3%. OKX занимает второе место с общим объемом $10,76 трлн и дневным $33,20 млрд, контролируя около 12,5% рынка. За ним следует Bybit с объемом $9,43 трлн, дневным $29,11 млрд и долей около 11%. Bitget замыкает четвертую позицию с общим объемом $8,17 трлн, дневным $25,20 млрд и долей около 9,5%.
Gate.io занимает пятое место с объемом $5,91 трлн и дневным $18,24 млрд, снизив долю рынка до примерно 6,9%. Несмотря на сохранение определенного масштаба как старой площадки, разрыв между ней и тремя лидерами увеличивается. Что примечательнее, наблюдается резкий обрыв после Gate: объем BingX в $2,27 трлн составляет менее 40% от показателей Gate, а Crypto.com и KuCoin опускаются до сотен миллиардов ($922,61 млрд и $888,56 млрд), что равняется всего 3–4% от объема Binance. Такие long-tail платформы, как Crypto.com и KuCoin, имеют индивидуальную долю около 1% и в основном выполняют функции обслуживания региональных или узкоспециализированных сегментов, их переговорная сила и лояльность ликвидности существенно слабее, чем у лидеров. Сравнение темпов годичного и квартального роста объема торгов показывает, что Bitunix лидирует по обоим показателям с самой крутой кривой роста, являясь одной из быстрорастущих платформ.
Такое резко обрывающееся распределение иллюстрирует эффект Матфея в платформенной экономике: лидеры создают самоподкрепляющийся цикл благодаря преимуществам в ликвидности. Для малых и средних площадок требуется разработка дифференцированной стратегии в нишах, иначе им придется сталкиваться с постоянным давлением потери рыночных долей.
Открытый интерес (OI) на деривативных биржах CEX
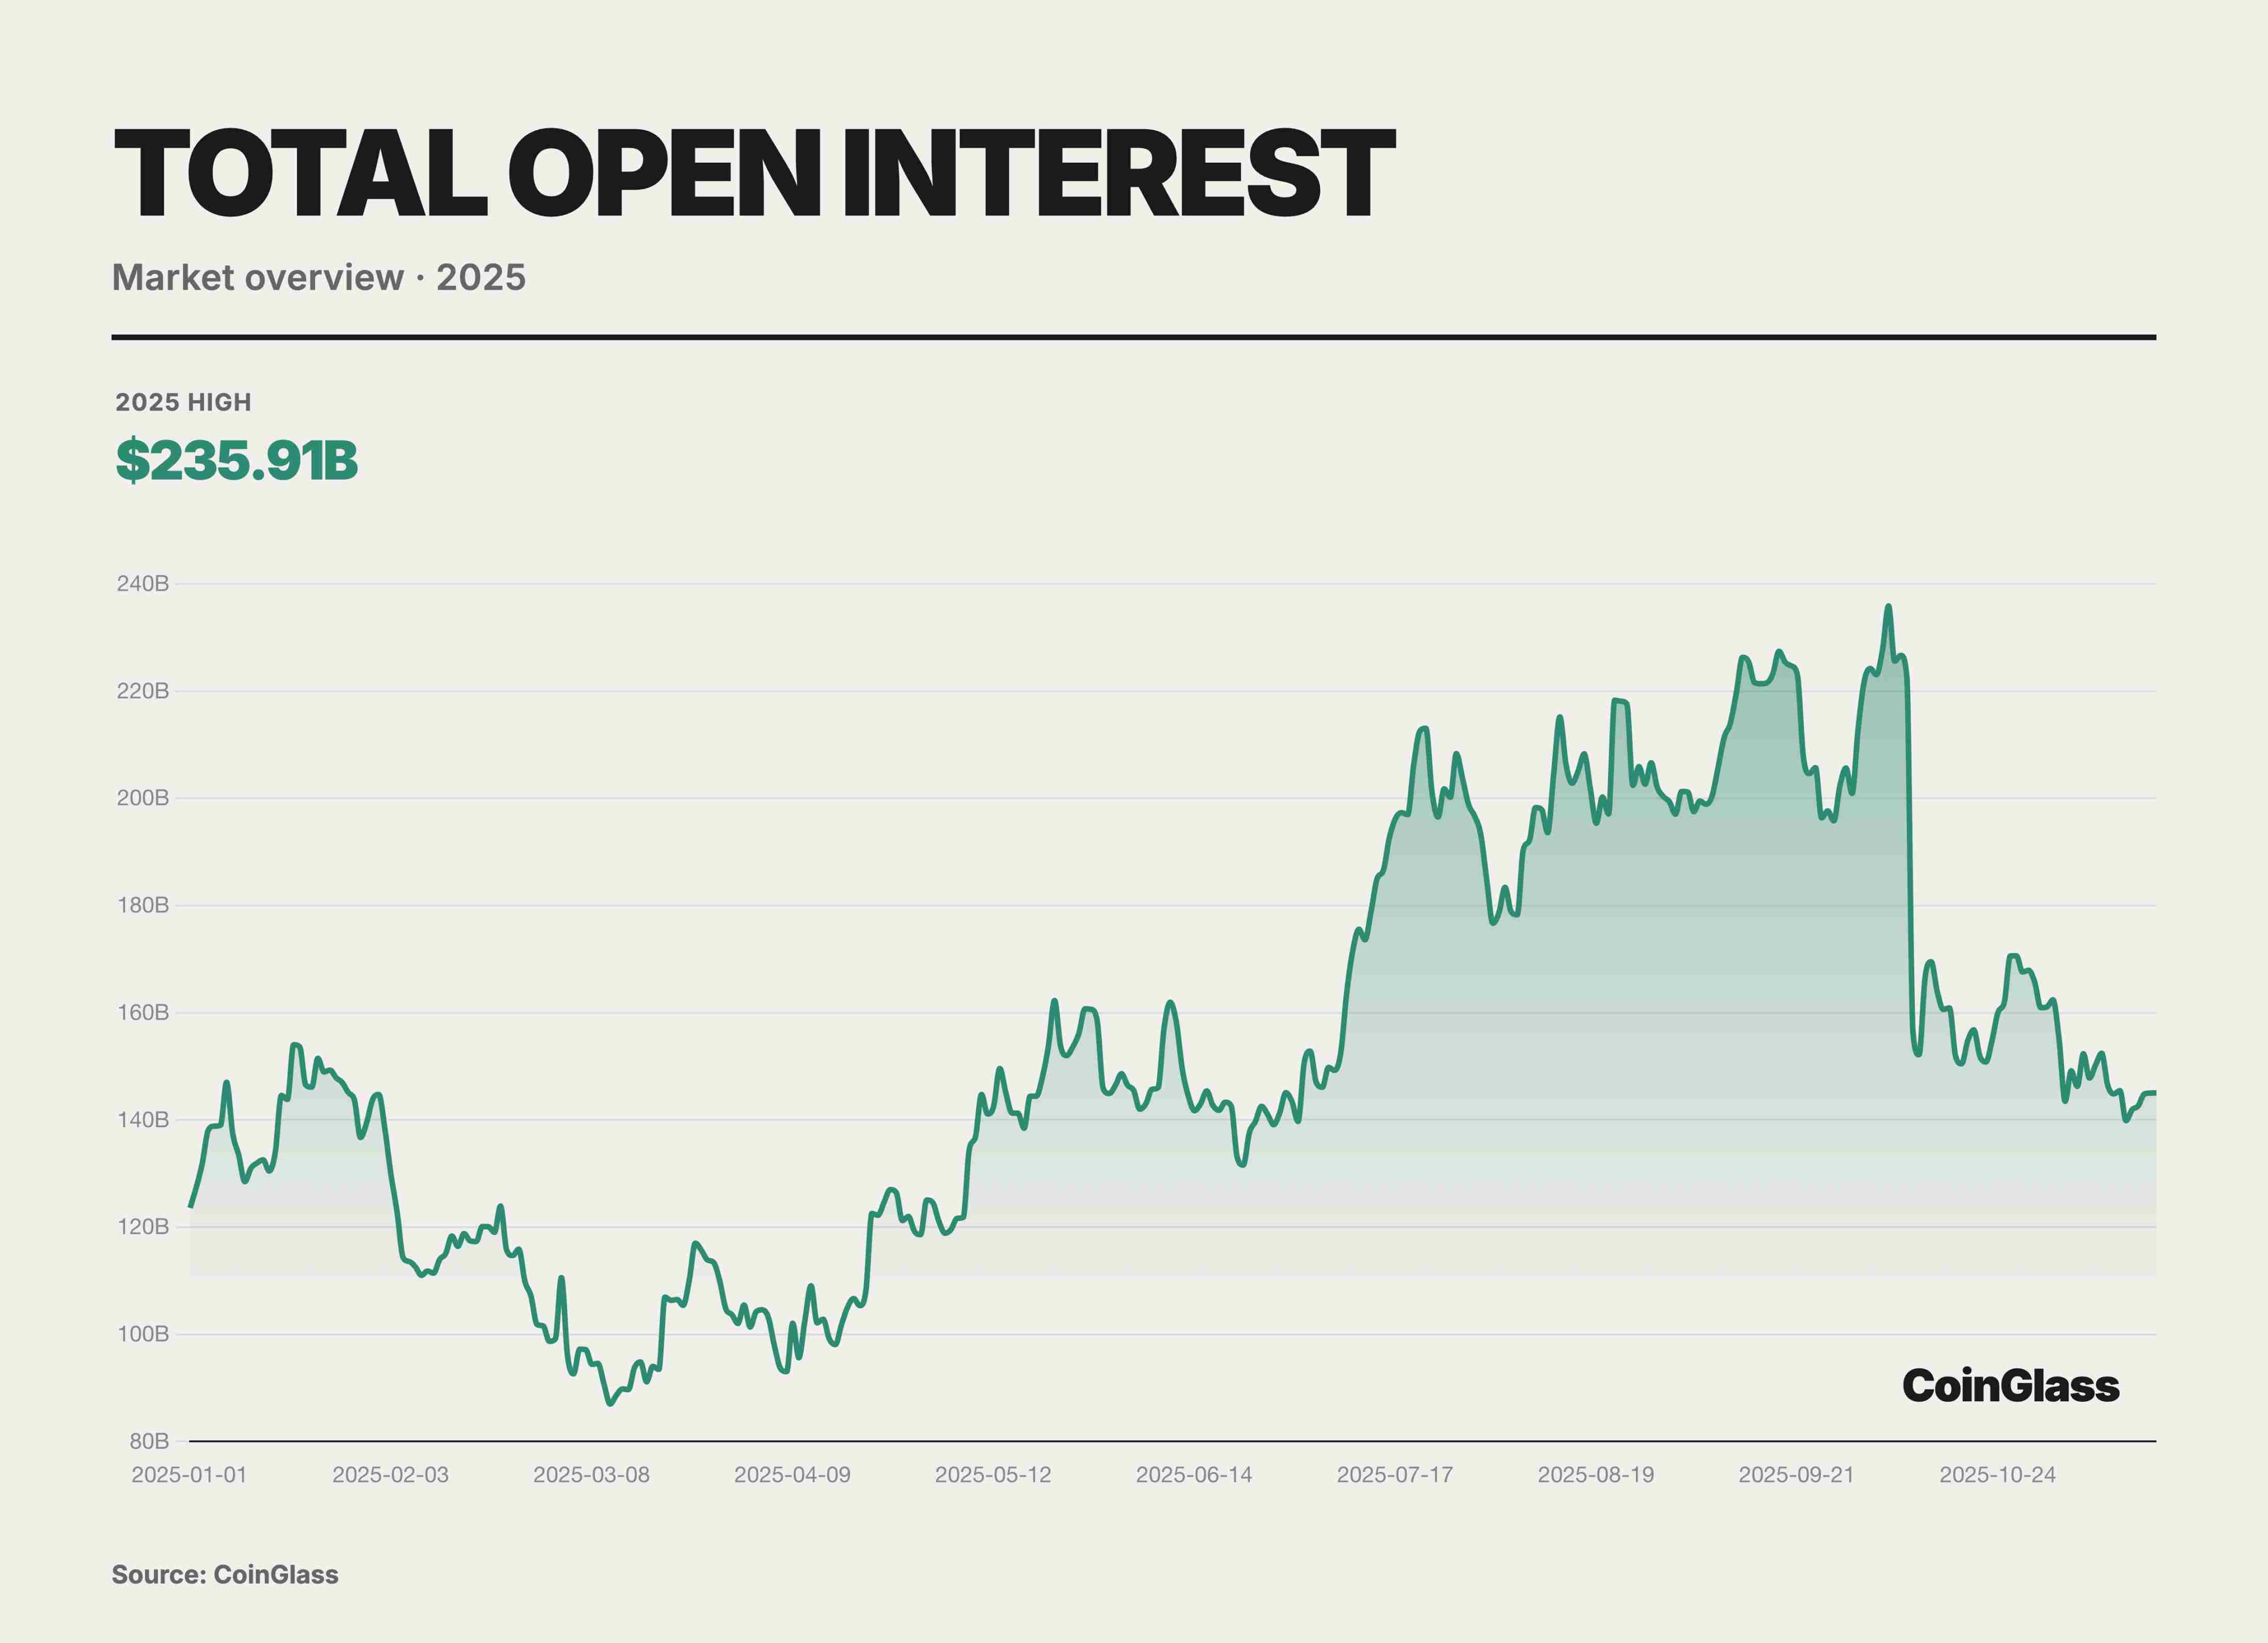
Глобальный открытый интерес (OI) рынка криптодеривативов в 2025 году прошел через путь резких колебаний: сначала давление, затем подъем и резкое падение. После глубокого дескревантинга OI в Q1, упавшего до минимумов года в 87 млрд долларов на фоне паники, во втором квартале рынок продемонстрировал исключительную устойчивость, восстановив уверенность от осторожных тестов до умеренного наращивания позиций. Этот тренд на восстановление в Q3 превратился в почти сумасшедшее накопление пузырей кредитного плеча, ускоренный притоком капитала и односторонним ростом OI вплоть до исторического максимума в 235,9 млрд долларов 7 октября. Высокая скученность торговой структуры значительно повышала вероятность и интенсивность коррекции рынка: молниеносное снятие плеч в начале Q4 очистило более 700 млрд долларов позиций всего за 1 день, что составляет треть от общего OI. Тем не менее, снизившись до 145,1 млрд долларов, OI все равно оказался на 17% выше годовой отметки, а общая депозиция капитала во второй половине года заметно превосходила показатели первой половины.
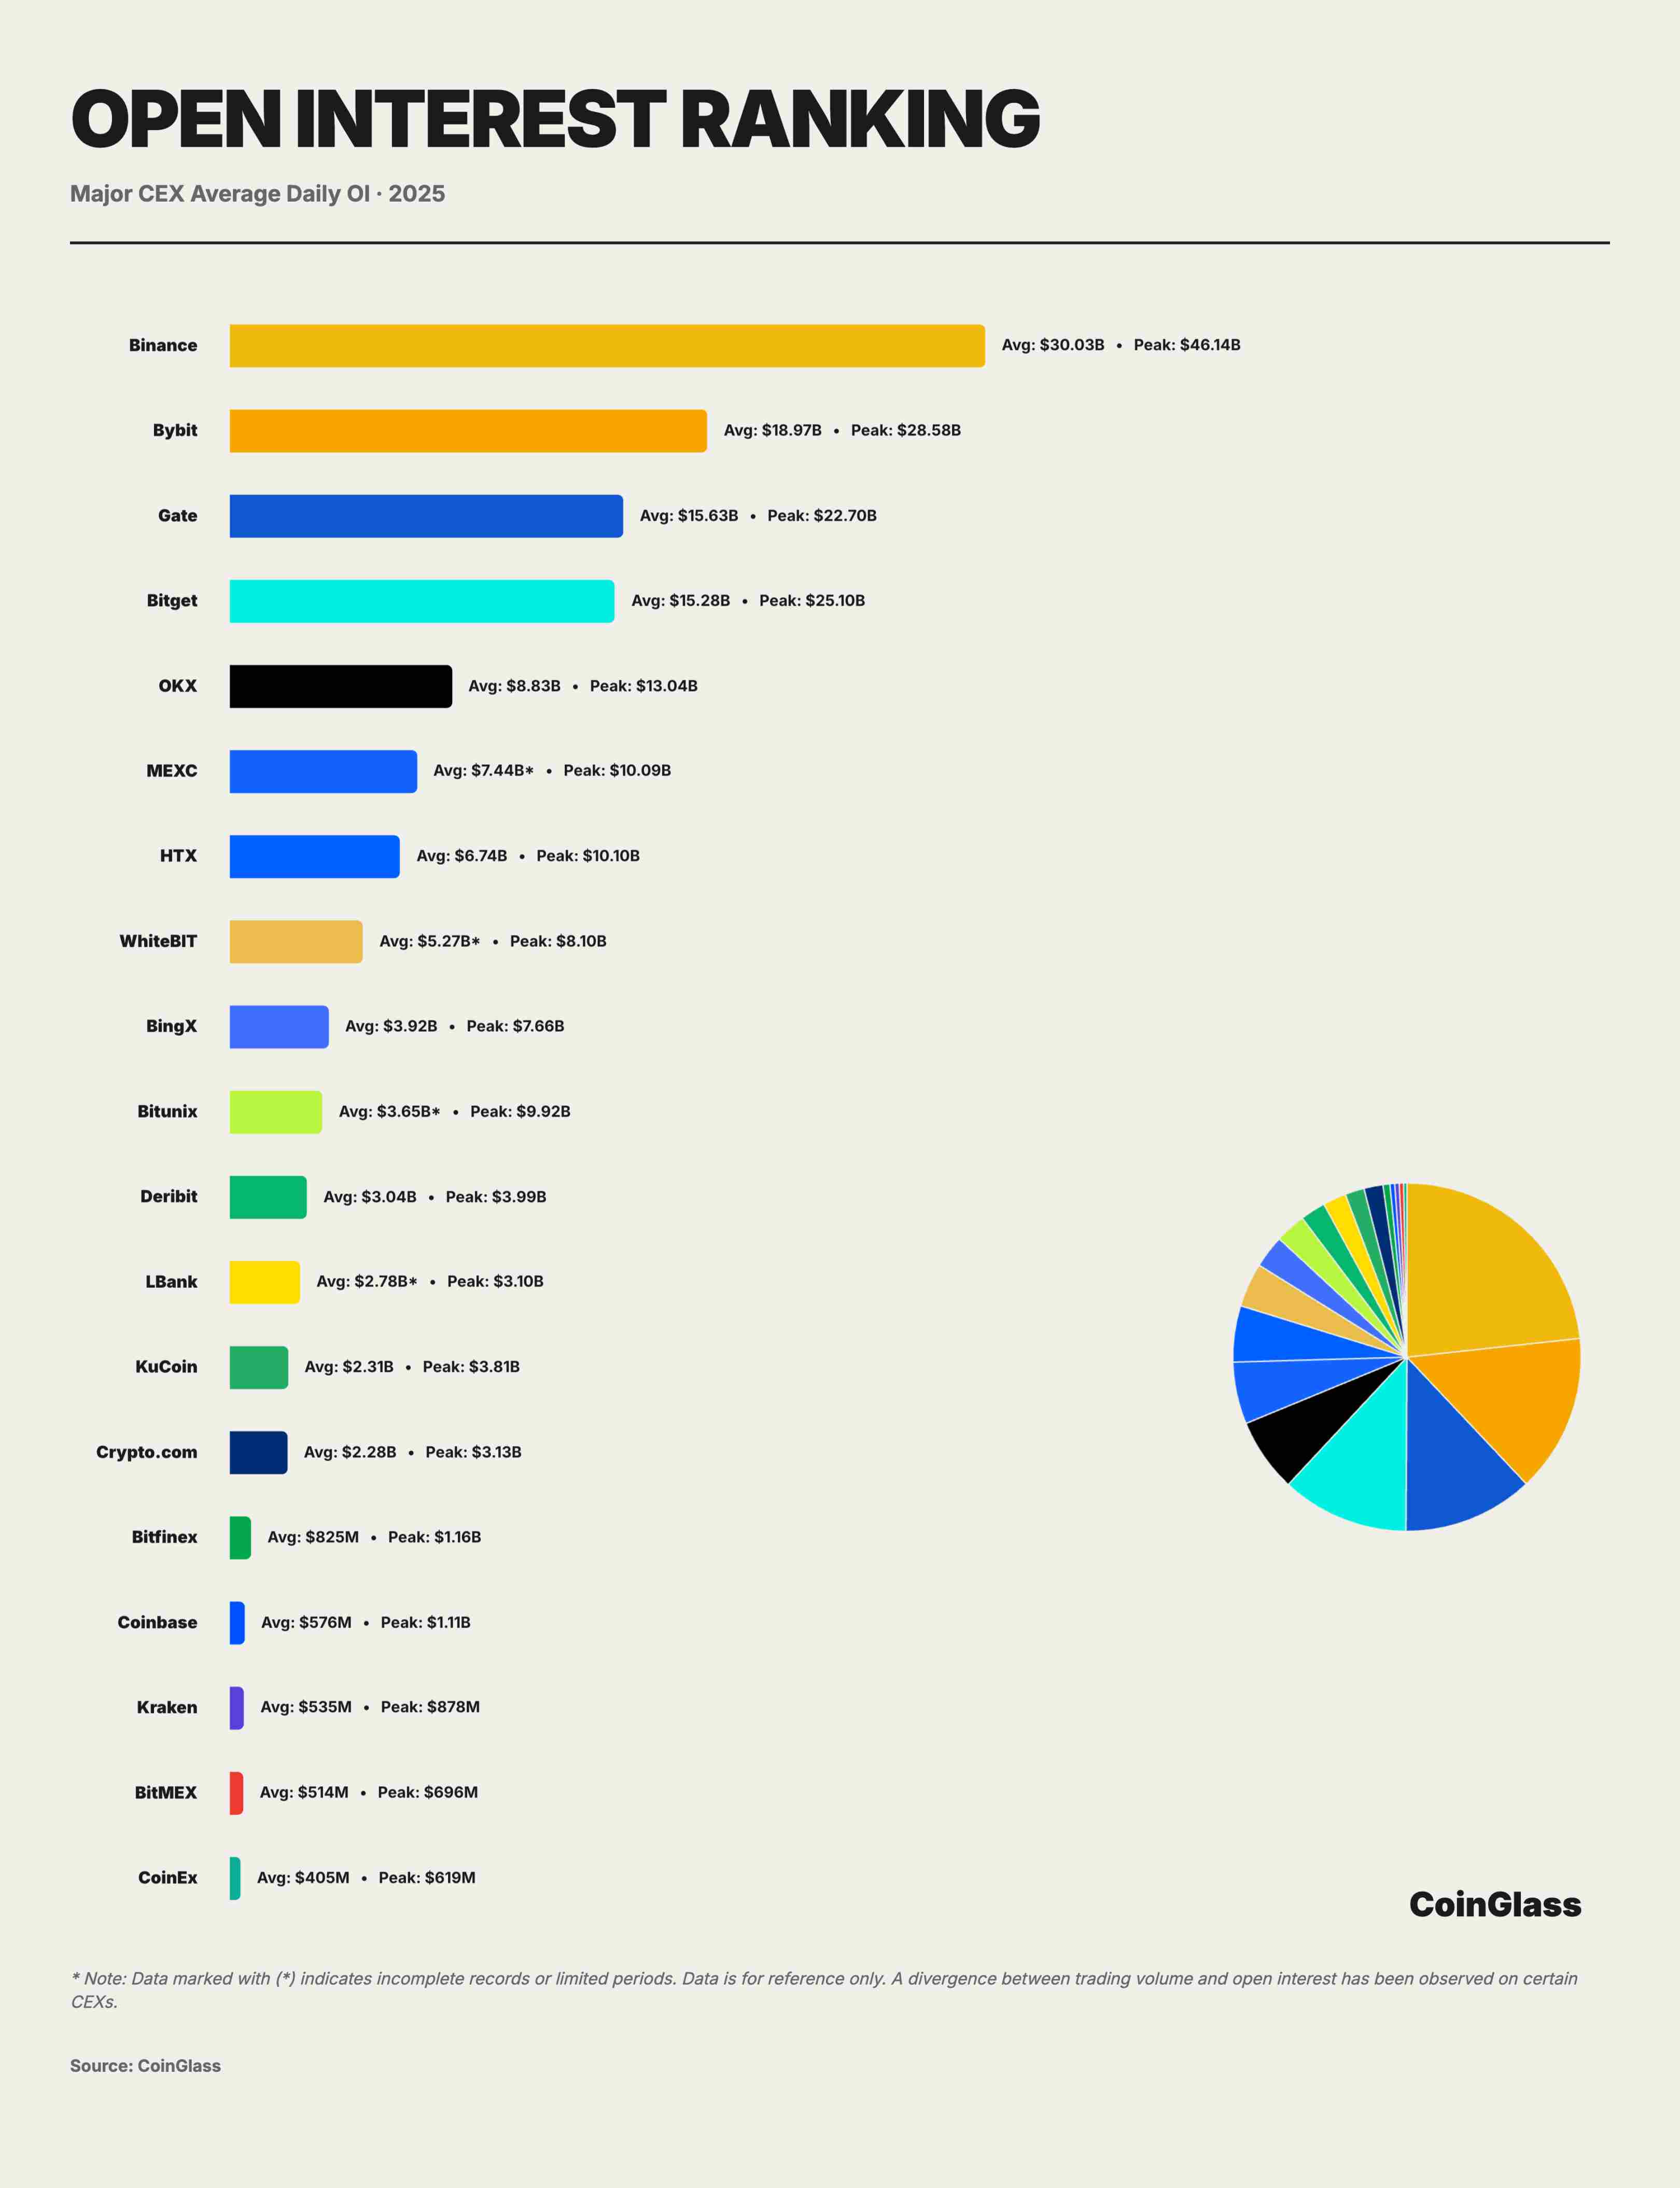
Основываясь на данных по среднему дневному OI основных CEX в 2025 году, мировой рынок деривативов окончательно сформировался в виде четко структурированного олигополиса. Топ-10 централизованных бирж совместно контролируют около 108,3 млрд долларов OI, при этом Binance занимает около 28% с средним дневным OI около 30 млрд долларов. За ней следуют Bybit, Gate и Bitget с показателями около 19 млрд, 15,6 млрд и 15,3 млрд долларов соответственно; вместе четыре лидерские площадки контролируют примерно 73% всей доступной для торговли leverage позиции в сети; в сочетании с OKX доля OI топ-5 составляет более 80%, что свидетельствует об экстремальной концентрации среди лидеров. Binance установила рывковое преимущество со средним дневным объемом позиций около 30 млрд долларов, его масштаб близок к сумме второго и третьего мест, играя решающую роль в качестве фундамента ликвидности рынка. Далее следует вторая группа из Bybit, Gate и Bitget, средний дневной OI которых поддерживается в высоком диапазоне 15–19 млрд долларов, совместно контролирующих половину рынка; при этом разница в дневных объему между Gate и Bitget составляет всего около 3 млрд долларов, что указывает на крайне напряженную конкуренцию между ними за доли рынка.
Низкие данные по OI на OKX обусловлены двумя факторами: во-первых, платформа предлагает архитектуру продуктов с высокой эффективностью использования капитала, где средства быстро перетекают между различными торговыми парами и продуктами, распределяясь по споту, депозитам, стейкингу и другим неторговым модулям, поэтому показатель OI на стакане не отражает полный размер реальных депонированных средств. Во-вторых, между объемами торгов и OI на некоторых площадках может наблюдаться определенная дивергенция; инвесторам следует уделять больше внимания структуре торгов и распределению капитала, а не полагаться исключительно на показатель OI.
Ликвидность и глубина рынка на CEX
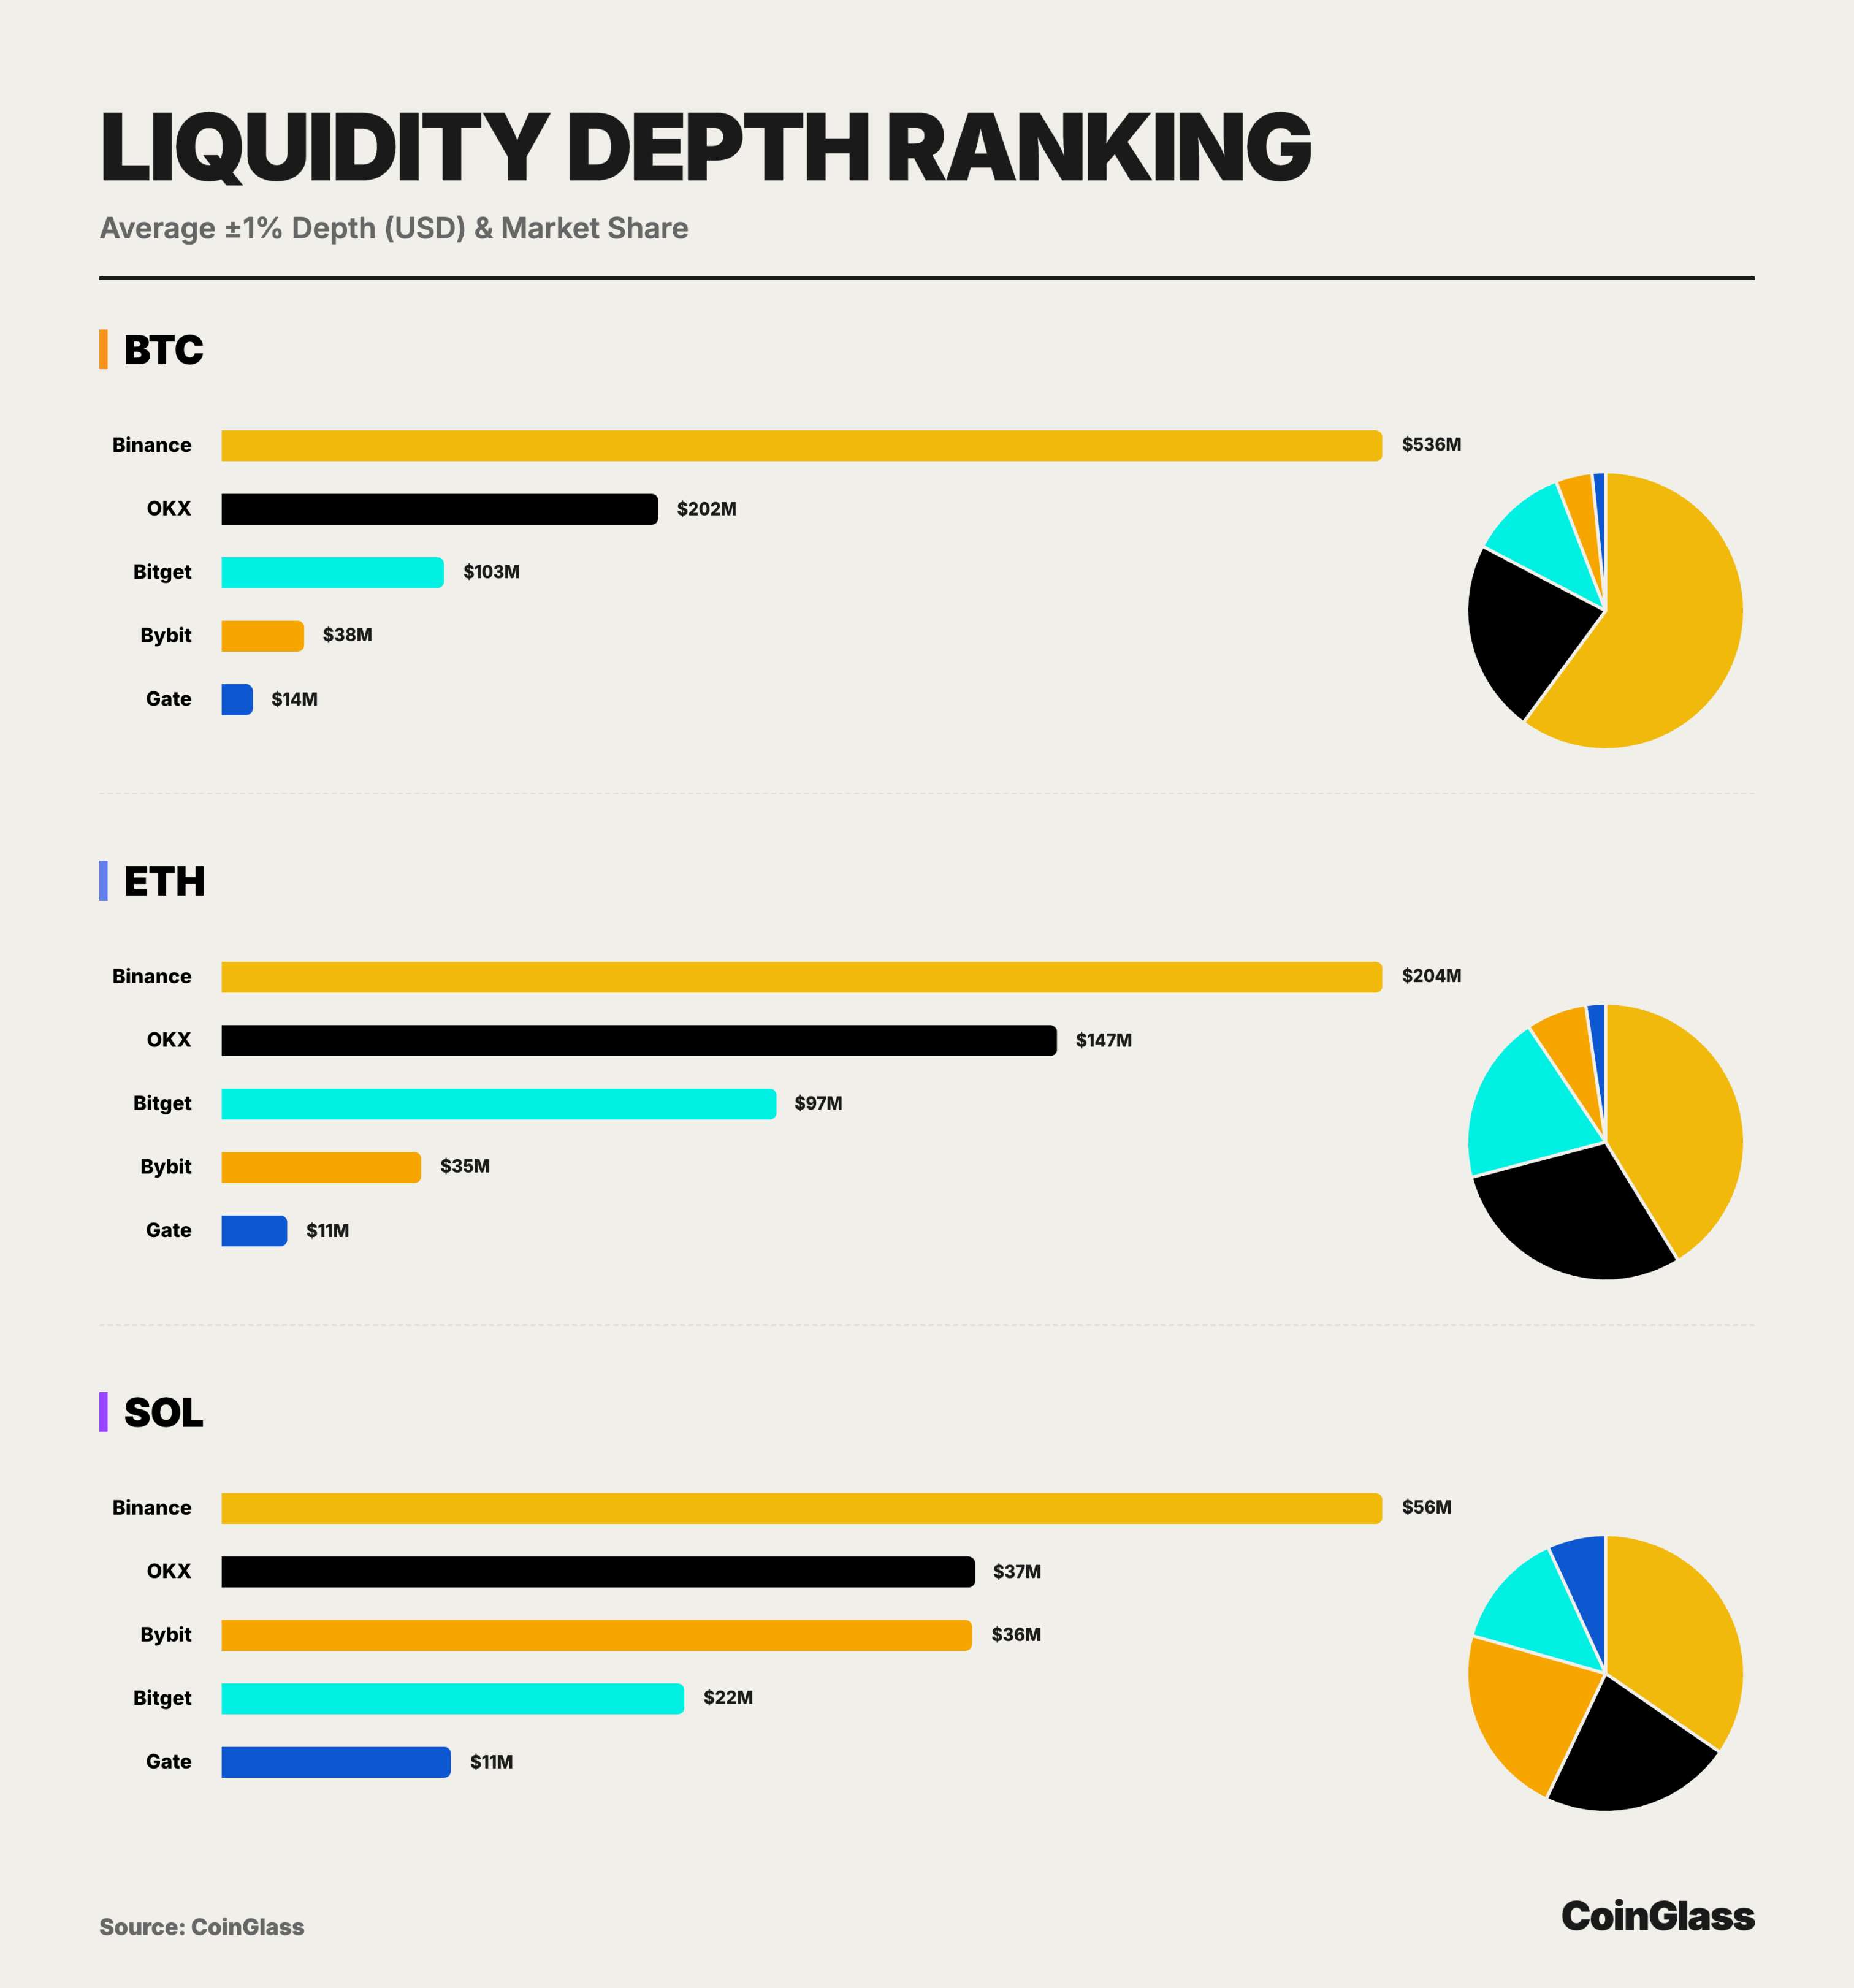
Основываясь на данных о двусторонней глубине ликвидности для основных активов (BTC/ETH/SOL) в 2025 году, рынок демонстрирует структуру, совершенно отличную от OI. Безусловно, Binance безоговорочно возглавляет всех своим рывковым преимуществом: ее глубина по BTC в 536 млн долларов более чем в 2,6 раза превышает показатель второго места и почти равна сумме остальных четырех площадок, закрепляя ее абсолютный статус глобального узла ликвидности криптодеривативов. OKX, обладая глубиной по BTC в 202 млн долларов и по ETH в 147 млн долларов, демонстрирует способность принимать крупные сделки, подтверждая свой статус главного выбора институциональных трейдеров и китов сразу после Binance.
По BTC Bitget занимает третье место с двусторонней глубиной около 103 млн долларов, которая примерно в 2,7 раза превышает глубину Bybit и в 7 раз превышает Gate, внося около 11,5% в общую рыночную глубину по BTC. По ETH глубина ±1% на Bitget составляет около 97,48 млн долларов, что близко к 70% показателей OKX и значительно превосходит Bybit и Gate, обеспечивая около 20% вклада в общую рыночную глубину ETH, формируя таким образом распределение ликвидности: абсолютное лидерство Binance, стабильное второе место OKX и уверенное попадание Bitget в ядро второго эшелона. Даже на активе SOL с относительно слабой общей ликвидностью Bitget все еще обеспечивает ±1% глубину свыше 22,42 млн долларов, составляя около 60% от показателей OKX и Bybit, и занимая около 14% общей рыночной глубины SOL, что говорит о наличии у площадки внушительной способности поглощать заявки по волатильным и относительно длиннохвостым крупным активам.
Депонированные активы пользователей на CEX
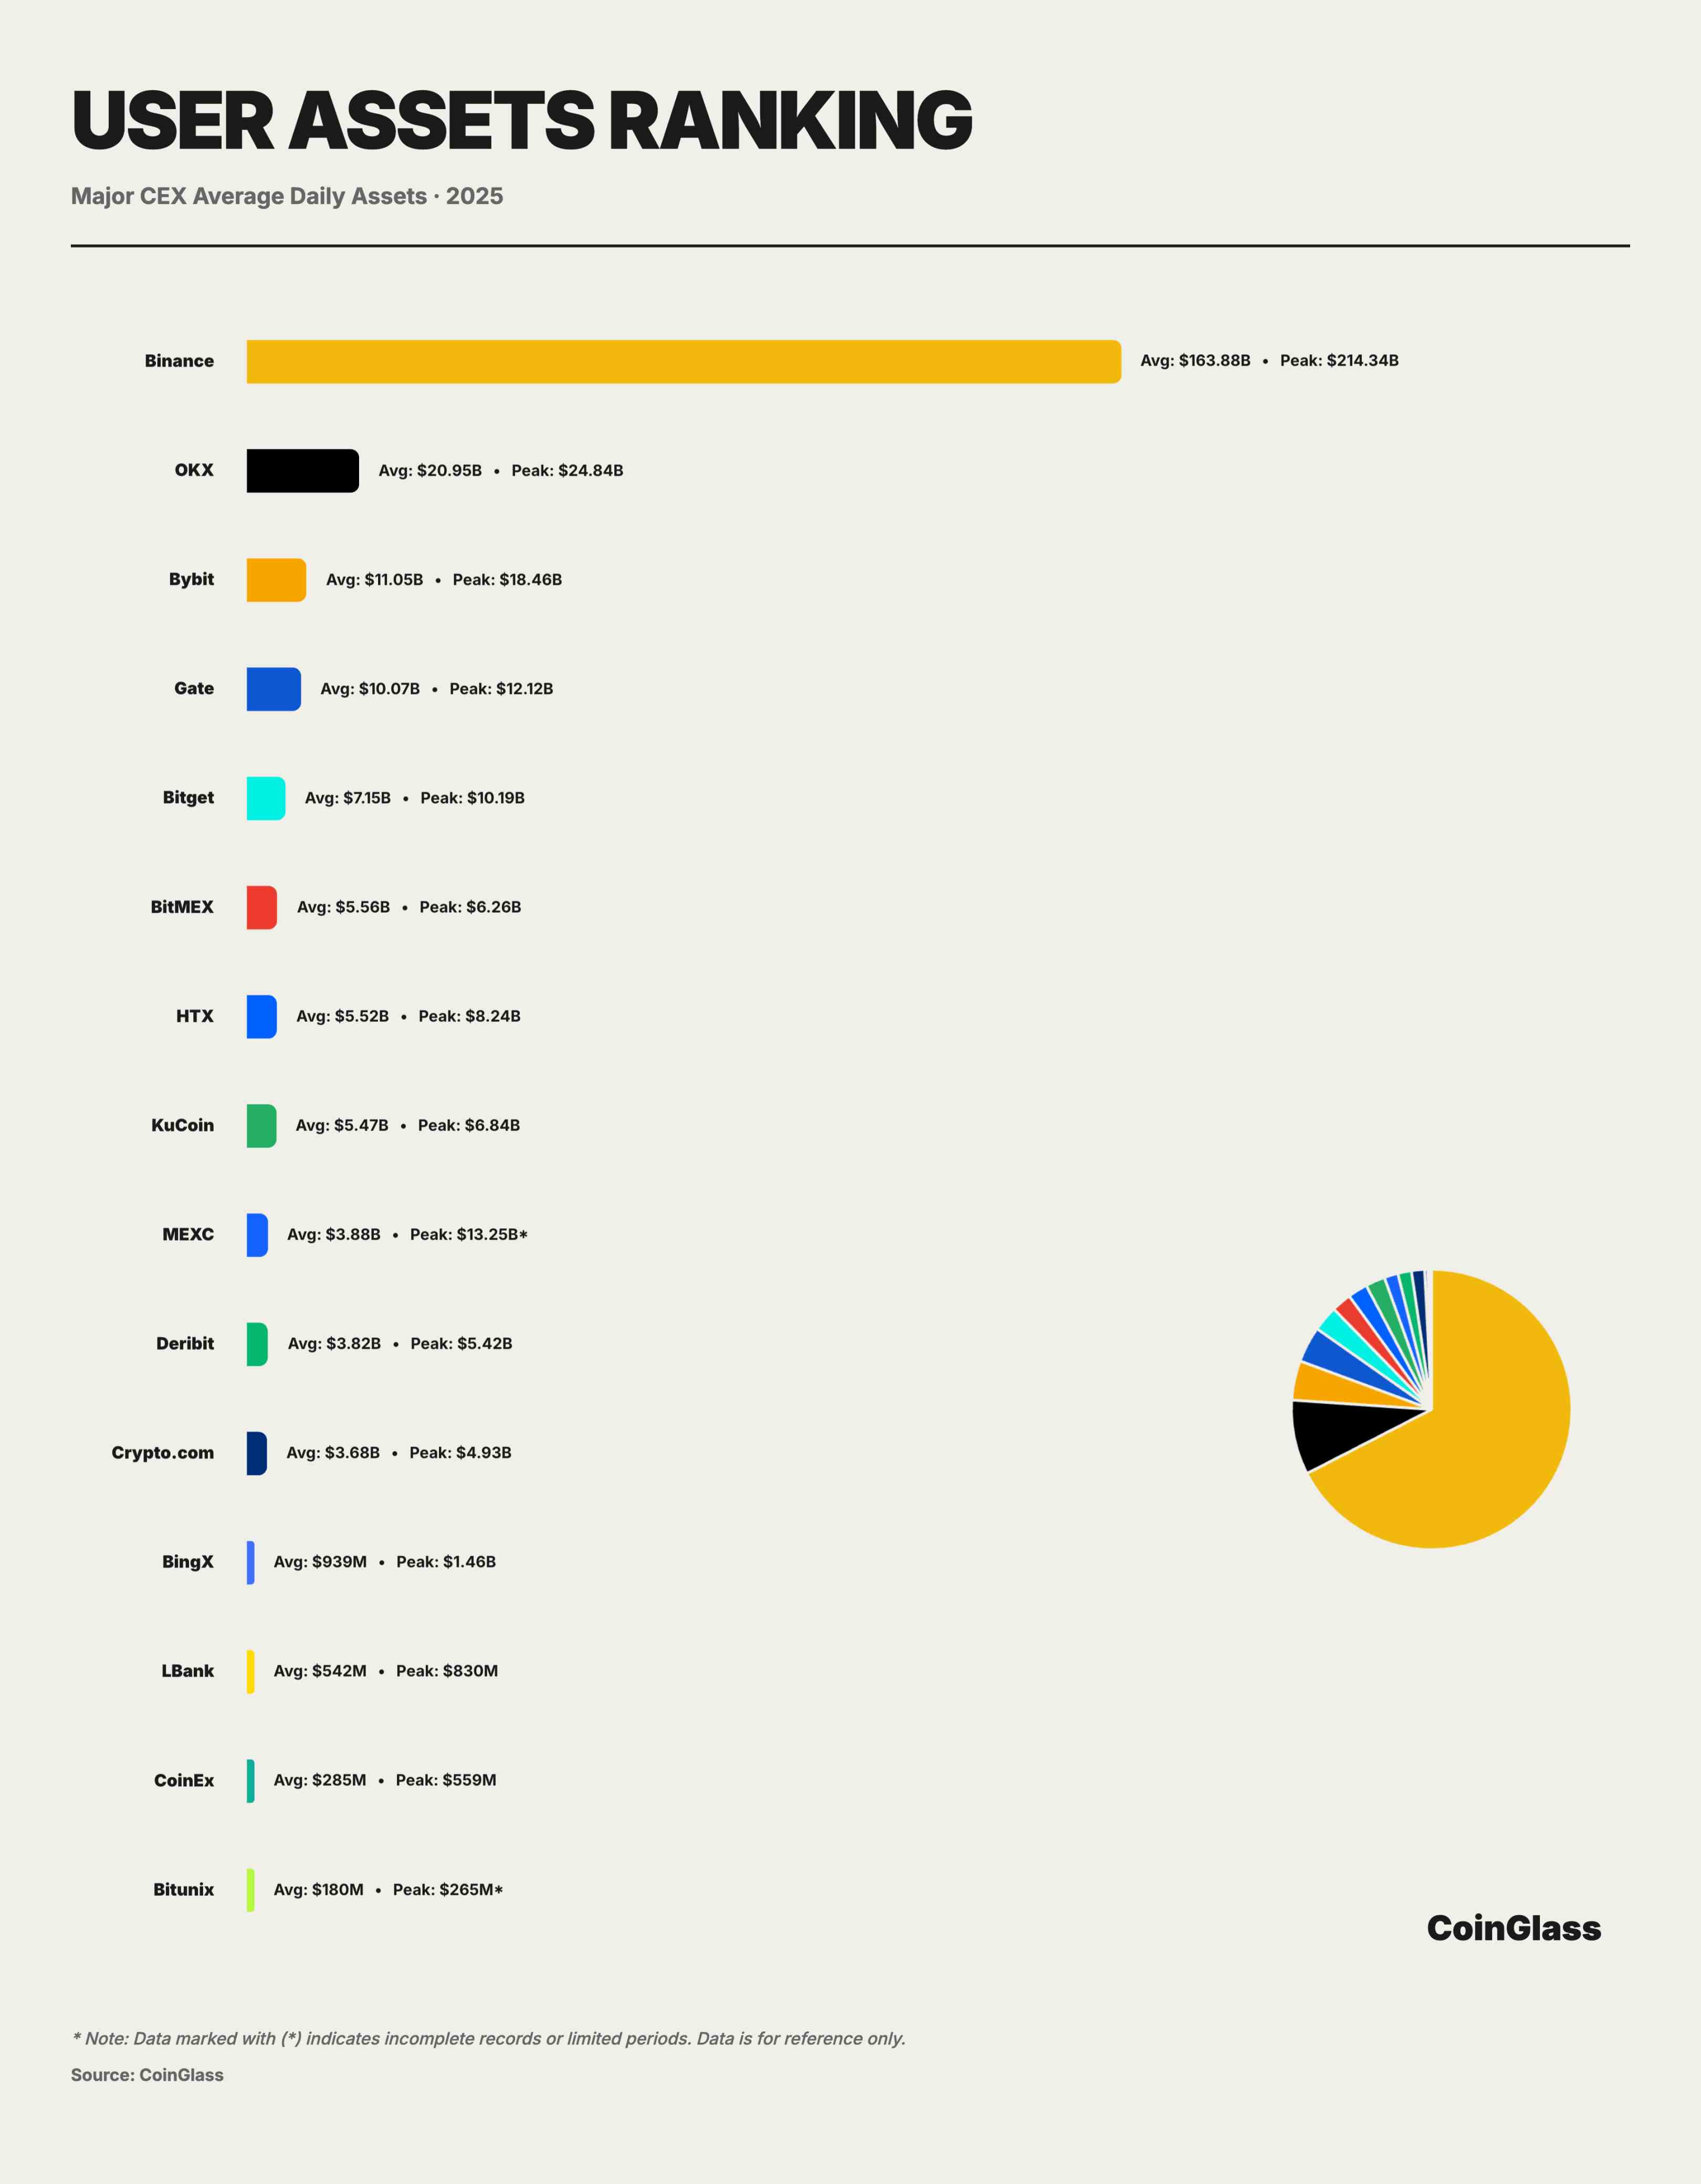
На основе данных о депонированных активах пользователей в 2025 году, рынок криптовалют демонстрирует высокую степень концентрации в форме униполярной структуры на уровне custody. Рассчитанный по индексу Херфиндаля-Хиршмана, показатель концентрации депонированных активов на CEX в 2025 году составил 5352, что указывает на состояние крайней олигопольной монополии в секторе криптобирж, где доминирует Binance, занимающая более 72% рынка. Средний дневной объем custody на Binance составляет около 163,9 млрд долларов, с пиком в году около 214,3 млрд долларов, что более чем в 2,5 раза превышает сумму активов семи следующих за ней крупнейших площадок. Такая концентрация означает, что на практике Binance фактически выполняет роль «системной инфраструктуры» в части хранения и custody средств, и ее операционные и комплаенс-факторы оказывают мультипликативный эффект на стабильность всего крипторынка.
OKX занимает второе место со средним дневным активом около 21 млрд долларов и пиком в 24,8 млрд долларов, масштаб которого примерно вдвое превышает третий показатель Bybit, что свидетельствует о преимуществах платформы в удержании средств пользователей и долговременной депозиции активов. Однако такая структура «два полюса + множество средних площадок» означает, что риски custody сосредоточены на двух лидерах: в случае возникновения tail-событий на любой из них в комплаенсе, технологиях или операциях их внешние эффекты значительно превысят долю самих этих площадок на рынке. После второй группы рынок переходит в крайне конкурентный диапазон десятков миллиардов. Bybit, Gate и Bitget владеют средними дневными активами около 11,05 млрд, 10,07 млрд и 7,15 млрд долларов соответственно, формируя слой подлинерной емкости активов. Пять лидеров совместно аккумулируют более 90% пользовательских средств, указывая на их экстремальную концентрацию.
Рейтинг CEX
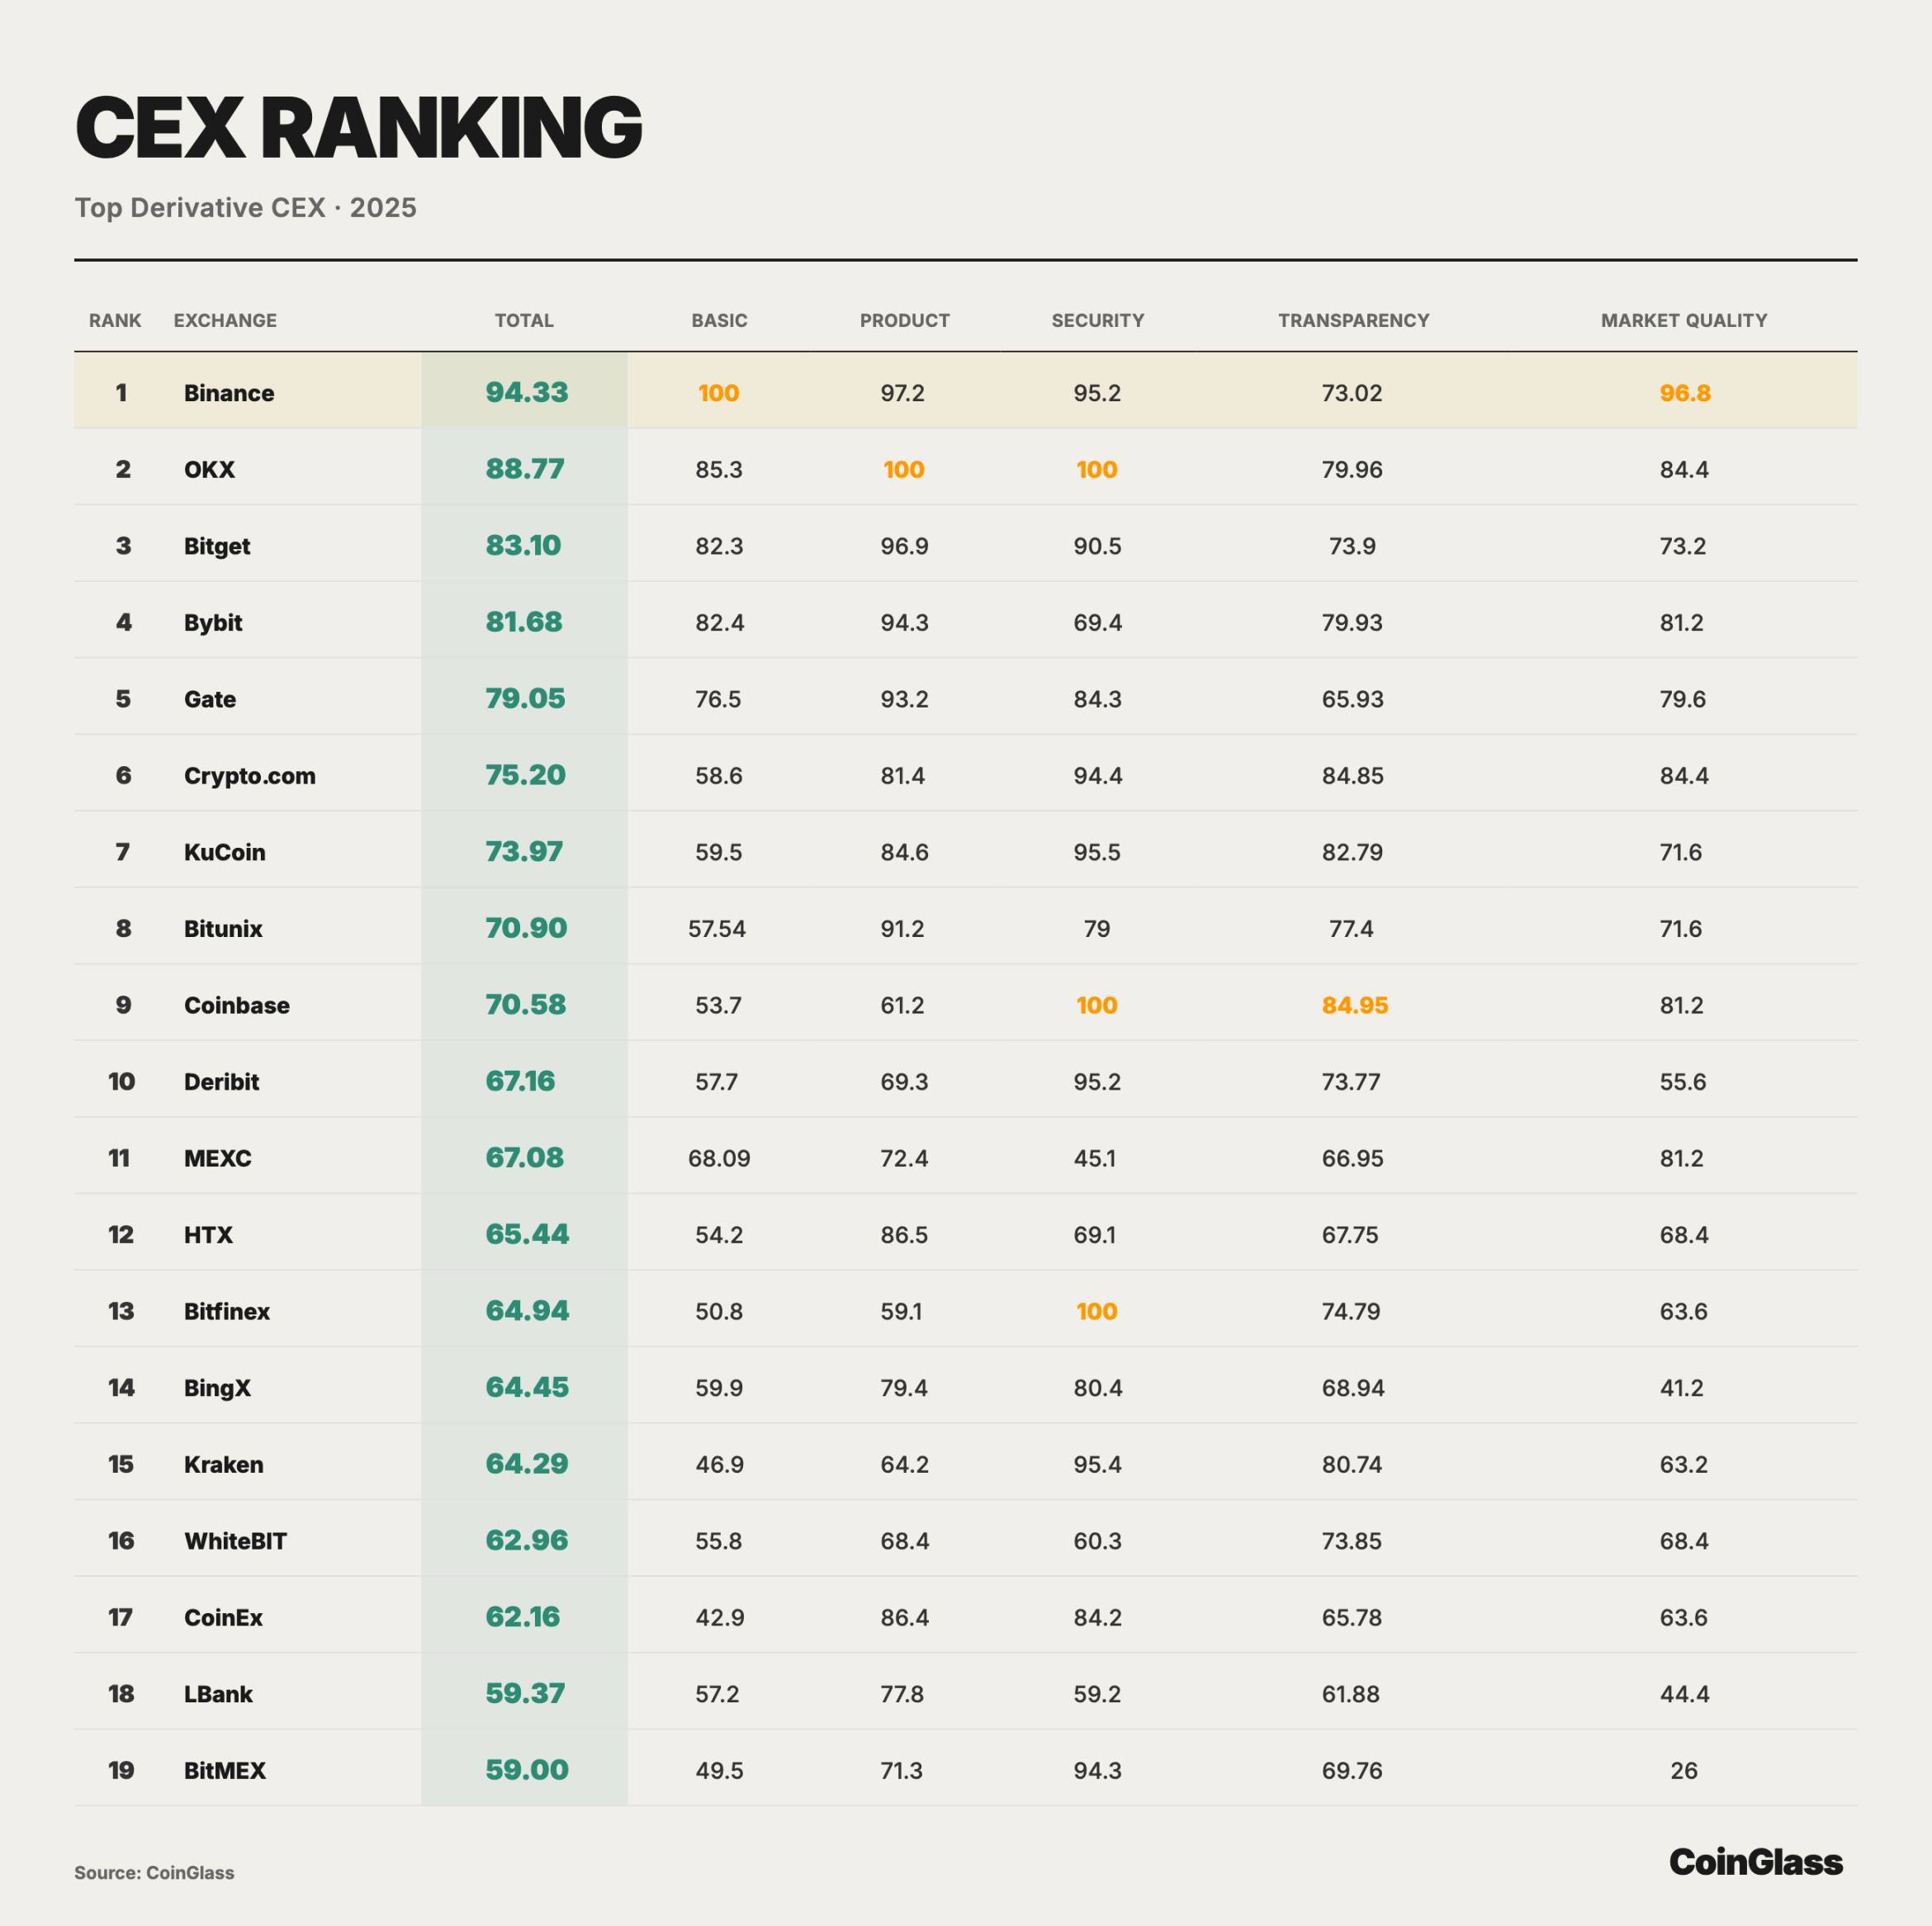
Чтобы перевести концентрацию лидеров в сфере торгов деривативами на стороне CEX из нарратива масштабов в измеримое качественное пространство, CoinGlass провел комплексную оценку и ранжирование основных деривативных CEX. На приведенной ниже диаграмме базовые торговые данные выступают в качестве основного веса, а отдельные баллы и взвешенный итоговый балл рассчитаны по параметрам продуктов, безопасности, прозрачности и качества рынка, наглядно демонстрируя структурные различия площадок в обеспечении ликвидности, ограничениях управления рисками и раскрытии информации.
Данные по ликвидации
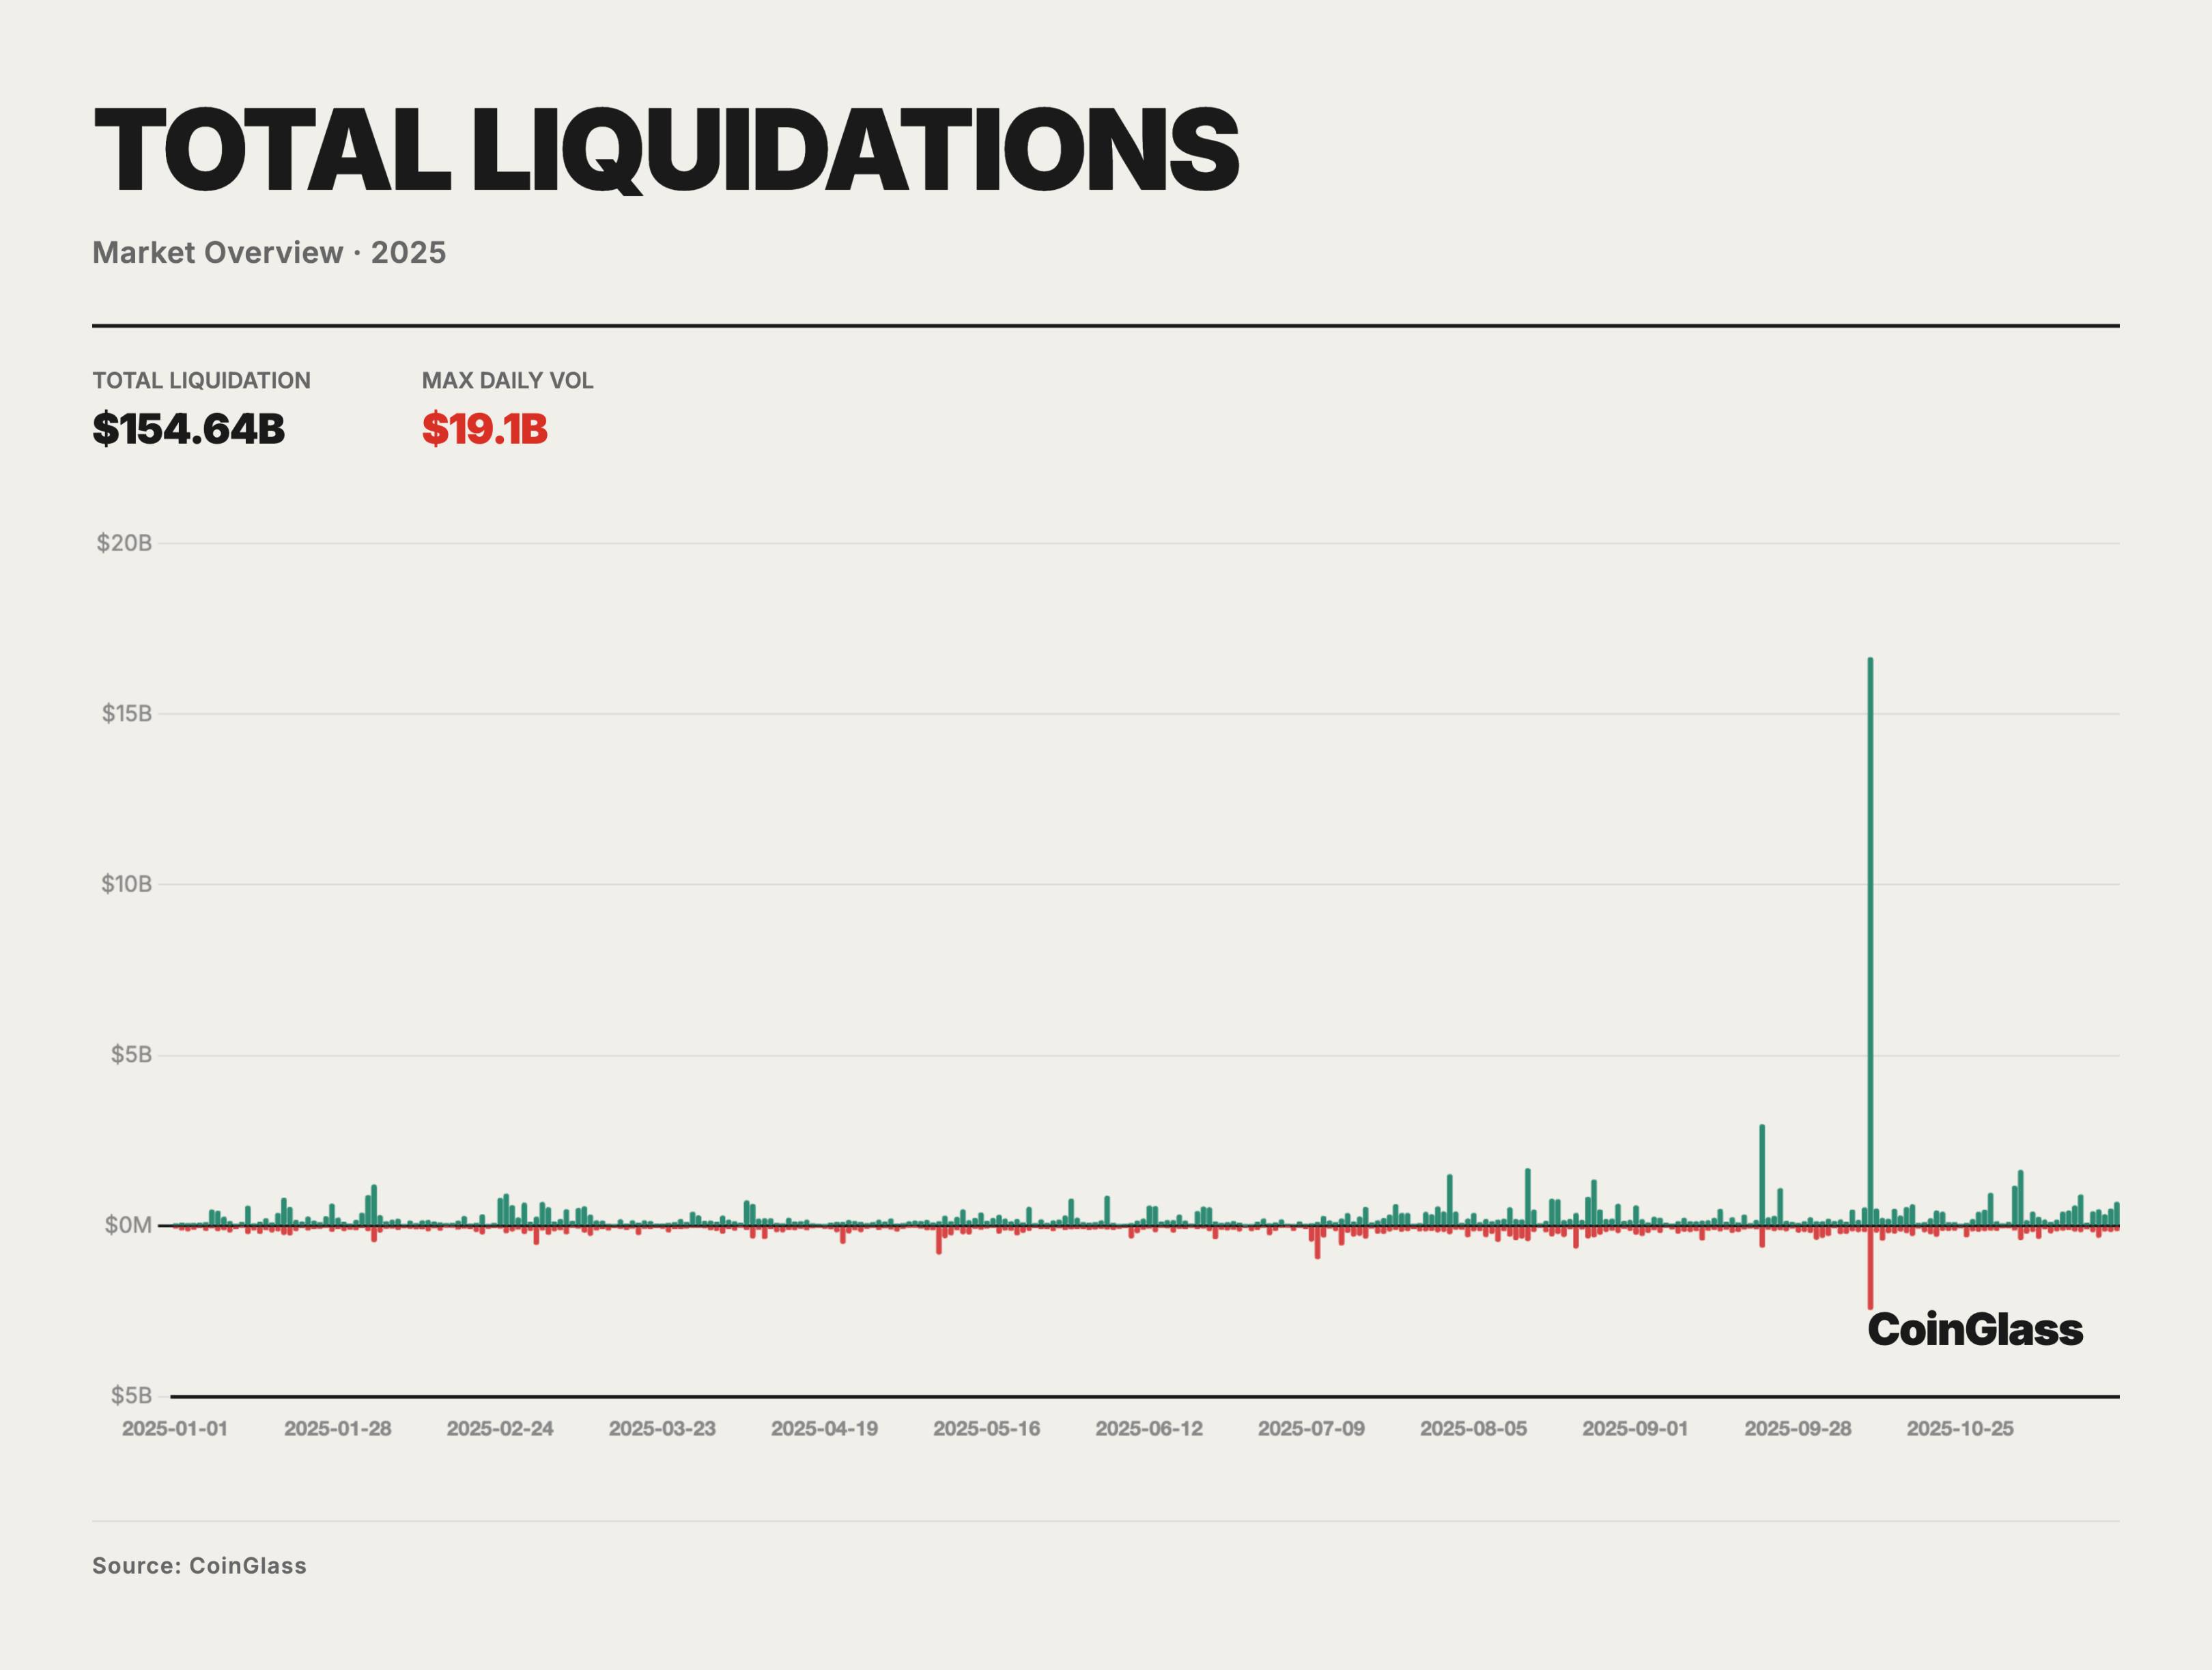
В течение 2025 года номинальная сумма принудительных ликвидаций по длинным и коротким позициям составила около 150 млрд долларов, что соответствует нормальному режиму перезапуска плеч в размере 4–5 млрд долларов ежедневно. В большинстве дней объемы ликвидаций длинных и коротких позиций удерживались в диапазоне от десятков миллионов до сотен миллионов долларов, в основном отражая ежедневные корректировки маржи и выход из краткосрочных позиций в условиях высокого плеча, что оказывало ограниченное влияние на долгосрочные тренды и структуру цен. Настоящее системное давление было сосредоточено в нескольких окнах экстремальных событий, наиболее ярким из которых стала декемпанция плеч 10–11 октября.
10 октября 2025 года объемы ликвидаций на всем рынке достигли экстремального пика за период наблюдения: совместная ликвидация длинных и коротких позиций превысила 19 млрд долларов, далеко опередив одиночные пики предыдущих раундов ликвидаций. С учетом скорости раскрытия данных некоторыми площадками и отзывов маркетмейкеров, фактический номинальный объем ликвидаций мог достигать 30–40 млрд долларов, что в несколько раз превышает предыдущий вторичный максимум периода. По структуре ликвидации в тот день были сильно смещены в сторону длинных позиций: доля ликвидации длинных составила около 85–90%, что свидетельствует о крайнем состоянии скученных длинных позиций перед наступлением событий.
С точки зрения причинно-следственной связи, триггером событий 10–11 октября стало экзогенное макроэкономическое воздействие. 10 октября президент США Трамп объявил о введении тарифа в 100% на импорт товаров из Китая с 1 ноября, а также о планах ограничить экспорт критического программного обеспечения, что значительно повысило ожидания рынка в отношении новой эскалации торговли, мировые рисковые активы тут же переключились на режим risk-off. До этого, движимый ожиданием мягкой политики и расширением аппетита к риску, BTC уже достиг исторического максимума около 126 000 долларов в 2025 году, при этом уровень использования длинного плеча на рынке деривативов находился на высоком уровне, спред между спотом и фьючерсом был высоким, а вся система фактически находилась в хрупком состоянии с завышенной оценкой и высоким плечом. Реализовавшийся экзогенный макроплохой новостью стал непосредственным фитилем для запуска цепной волны ликвидаций.
Настоящую величину шока определили заранее сформированные структура плеча и продуктов, а также дизайн механизма ликвидации. По сравнению с тремя–четырьмя годами назад, на рынке 2025 года присутствовало больше своп-контрактов с высоким открытым интересом, больше активов с низкой капитализацией и больше крупных площадок, общий номинальный размер плеча значительно вырос; одновременно большое количество институтов использует сложные стратегии многонаправленного хеджирования, межсекторного и межсрочного арбитража, которые на поверхности выглядят как «хеджирование риска», но по факту экстремально зависят от упорядоченной работы ликвидационных двигателей и механизма ADL в экстремальных условиях, оставляя tail-риски без должного управления. Как только механизмы ликвидации и управления рисками начинают отклоняться от идеальной траектории под давлением, хеджирующие ноги, которые должны компенсировать друг друга, механически раскалываются, а изначально сконструированные нейтральные или низко-чистые экспозиции вынужденно превращаются в высоко-чистые направленные позиции.
После падения цены ниже ключевого маржинального порога 10 октября запустилась стандартная логика поэтапного закрытия позиций: большое количество margin-недостаточных длинных позиций было выброшено в стакан для маркет-ликвидаций, запустив первый раунд концентрированного снятия плеч. По мере быстрого истощения ликвидности в стакане, страховые фонды некоторых площадок оказались не способны полностью поглотить убытки, был вынужденно задействован механизм автоматического снижения позиций (ADL), который в обычные времена практически не срабатывал. По задумке, ADL служит последней линией обороны в экстремальных ситуациях при недостатке страхового фонда, принудительно снижая короткие позиции во избежание прямого обрушения цен давлением ликвидаций и невозможности покрытия обязательств платформой. Однако в данном событии исполнение ADL выявило значительные отклонения в прозрачности цен и путях исполнения: некоторые позиции были принудительно снижены по ценам, значительно отличающимся от рыночных, что заставило головных маркетмейкеров, включая Wintermute, пассивно закрывать свои шорт-позиции по нерыночным ценам, практически лишая возможности хеджировать убытки через обычную торговлю; тем временем, срабатывания ADL были сфокусированы в основном на альткоинах с низкой ликвидностью и длиннохвостых контрактах, а не на таких мейнстрим-активах, как BTC/ETH, из-за чего множество институтов, использующих структурные стратегии вроде шорта на BTC/лонга на альткоины, в короткий срок потеряли свою шорт-ножу хеджирования и быстро оказались в зоне экстремального спайкового риска по альтам. Отклонения в исполнении механизмов ликвидации и ADL в комбинации с проблемами на уровне инфраструктуры усилили давление. В условиях экстремальных котировок на ряде централизованных платформ и on-chain каналах возникли заторы с выводом средств и переводами активов, пути трансграничной ликвидности частично оборвались в критический момент, типичные маршруты арбитража между биржами не могли функционировать нормально, из-за чего маркетмейкеры, даже желая принять встречную сторону, не успевали хеджировать риски на других площадках. В этой ситуации профессиональные поставщики ликвидности вынужденно сужали котировки или временно прекращали деятельность ради контроля рисков, процесс ценообразования далее отдавался на откуп автоматизированной логике ликвидационных двигателей и ADL. Одновременно в условиях высокой нагрузки на стороне некоторых CEX возникали задержки в matched matching и API-интерфейсах или кратковременные остановки, а отсутствие четкого механизма circuit breaker и централизованных аукционов, аналогичных традиционным фондовым и товарным рынкам, приводило к дальнейшему падению цен в стакане, управляемом принудительным закрытием позиций, дополнительно усиливая tail-волатильность.
На результирующем этапе воздействие этого события на различные активы и площадки было крайне неравномерным, однако мы полагаем, что долгосрочные последствия событий были сильно недооценены. Максимальные просадки мейнстрим-активов, таких как BTC и ETH, составили примерно 10–15%, в то время как многочисленные альткоины и длиннохвостые активы испытали экстремальные откаты вплоть до 80% и близких к полному обнулению значений, что отражает, как цепь ликвидаций и исполнение ADL вызвали самые жестокие искажения цен именно на наименее ликвидных бумагах. В сравнении с эпохой Terra/3AC 2022 года данный раунд не спровоцировал массовых каскадных дефолтов институционального сектора; хотя маркетмейкеры вроде Wintermute понесли часть потерь из-за механизма ADL, их общий капитал оставался достаточным, риски сконцентрировались скорее в конкретных стратегиях и активах, не распространившись на всю систему через сложные рыночные структуры.
Площадные деривативы и DAT
Площадные деривативы
Финансовый 2025 год стал не только переломным этапом в истории развития цифровых активов, но и ключевым годом укрепления статуса CME как глобального центра ценообразования и трансфера рисков для криптоактивов. Если 2024 год стал годом допуска спотовых ETF, то 2025 год можно назвать годом углубления площадного рынка деривативов. В этом году мы стали свидетелями того, как институциональный капитал перешел от простой пассивной аллокации к использованию сложных деривативных стратегий для активного управления; водораздел ликвидности между регулируемым площадным рынком деривативов и нерегулируемым офшорным рынком был полностью реконструирован.
Наиболее революционным продуктовым новшеством 2025 года стал выпуск и распространение фьючерсов с котировками в споте (Spot-Quoted Futures, символы QBTC и QETH). В отличие от традиционных фьючерсов, эти контракты призваны через специальный механизм расчета обеспечить более плотную привязку к спотовой цене, существенно снизив риски базиса и затраты на перекат позиций (rollover costs).
С запуском данных в реальном времени по индексу волатильности BTC на CME (BVX) в 2026 году рынок с высокой вероятностью получит торговые фьючерсы на волатильность. Институциональные инвесторы впервые получат прямой инструмент для хеджирования неизвестных рисков без необходимости создания сложных комбинаций опционов для моделирования.
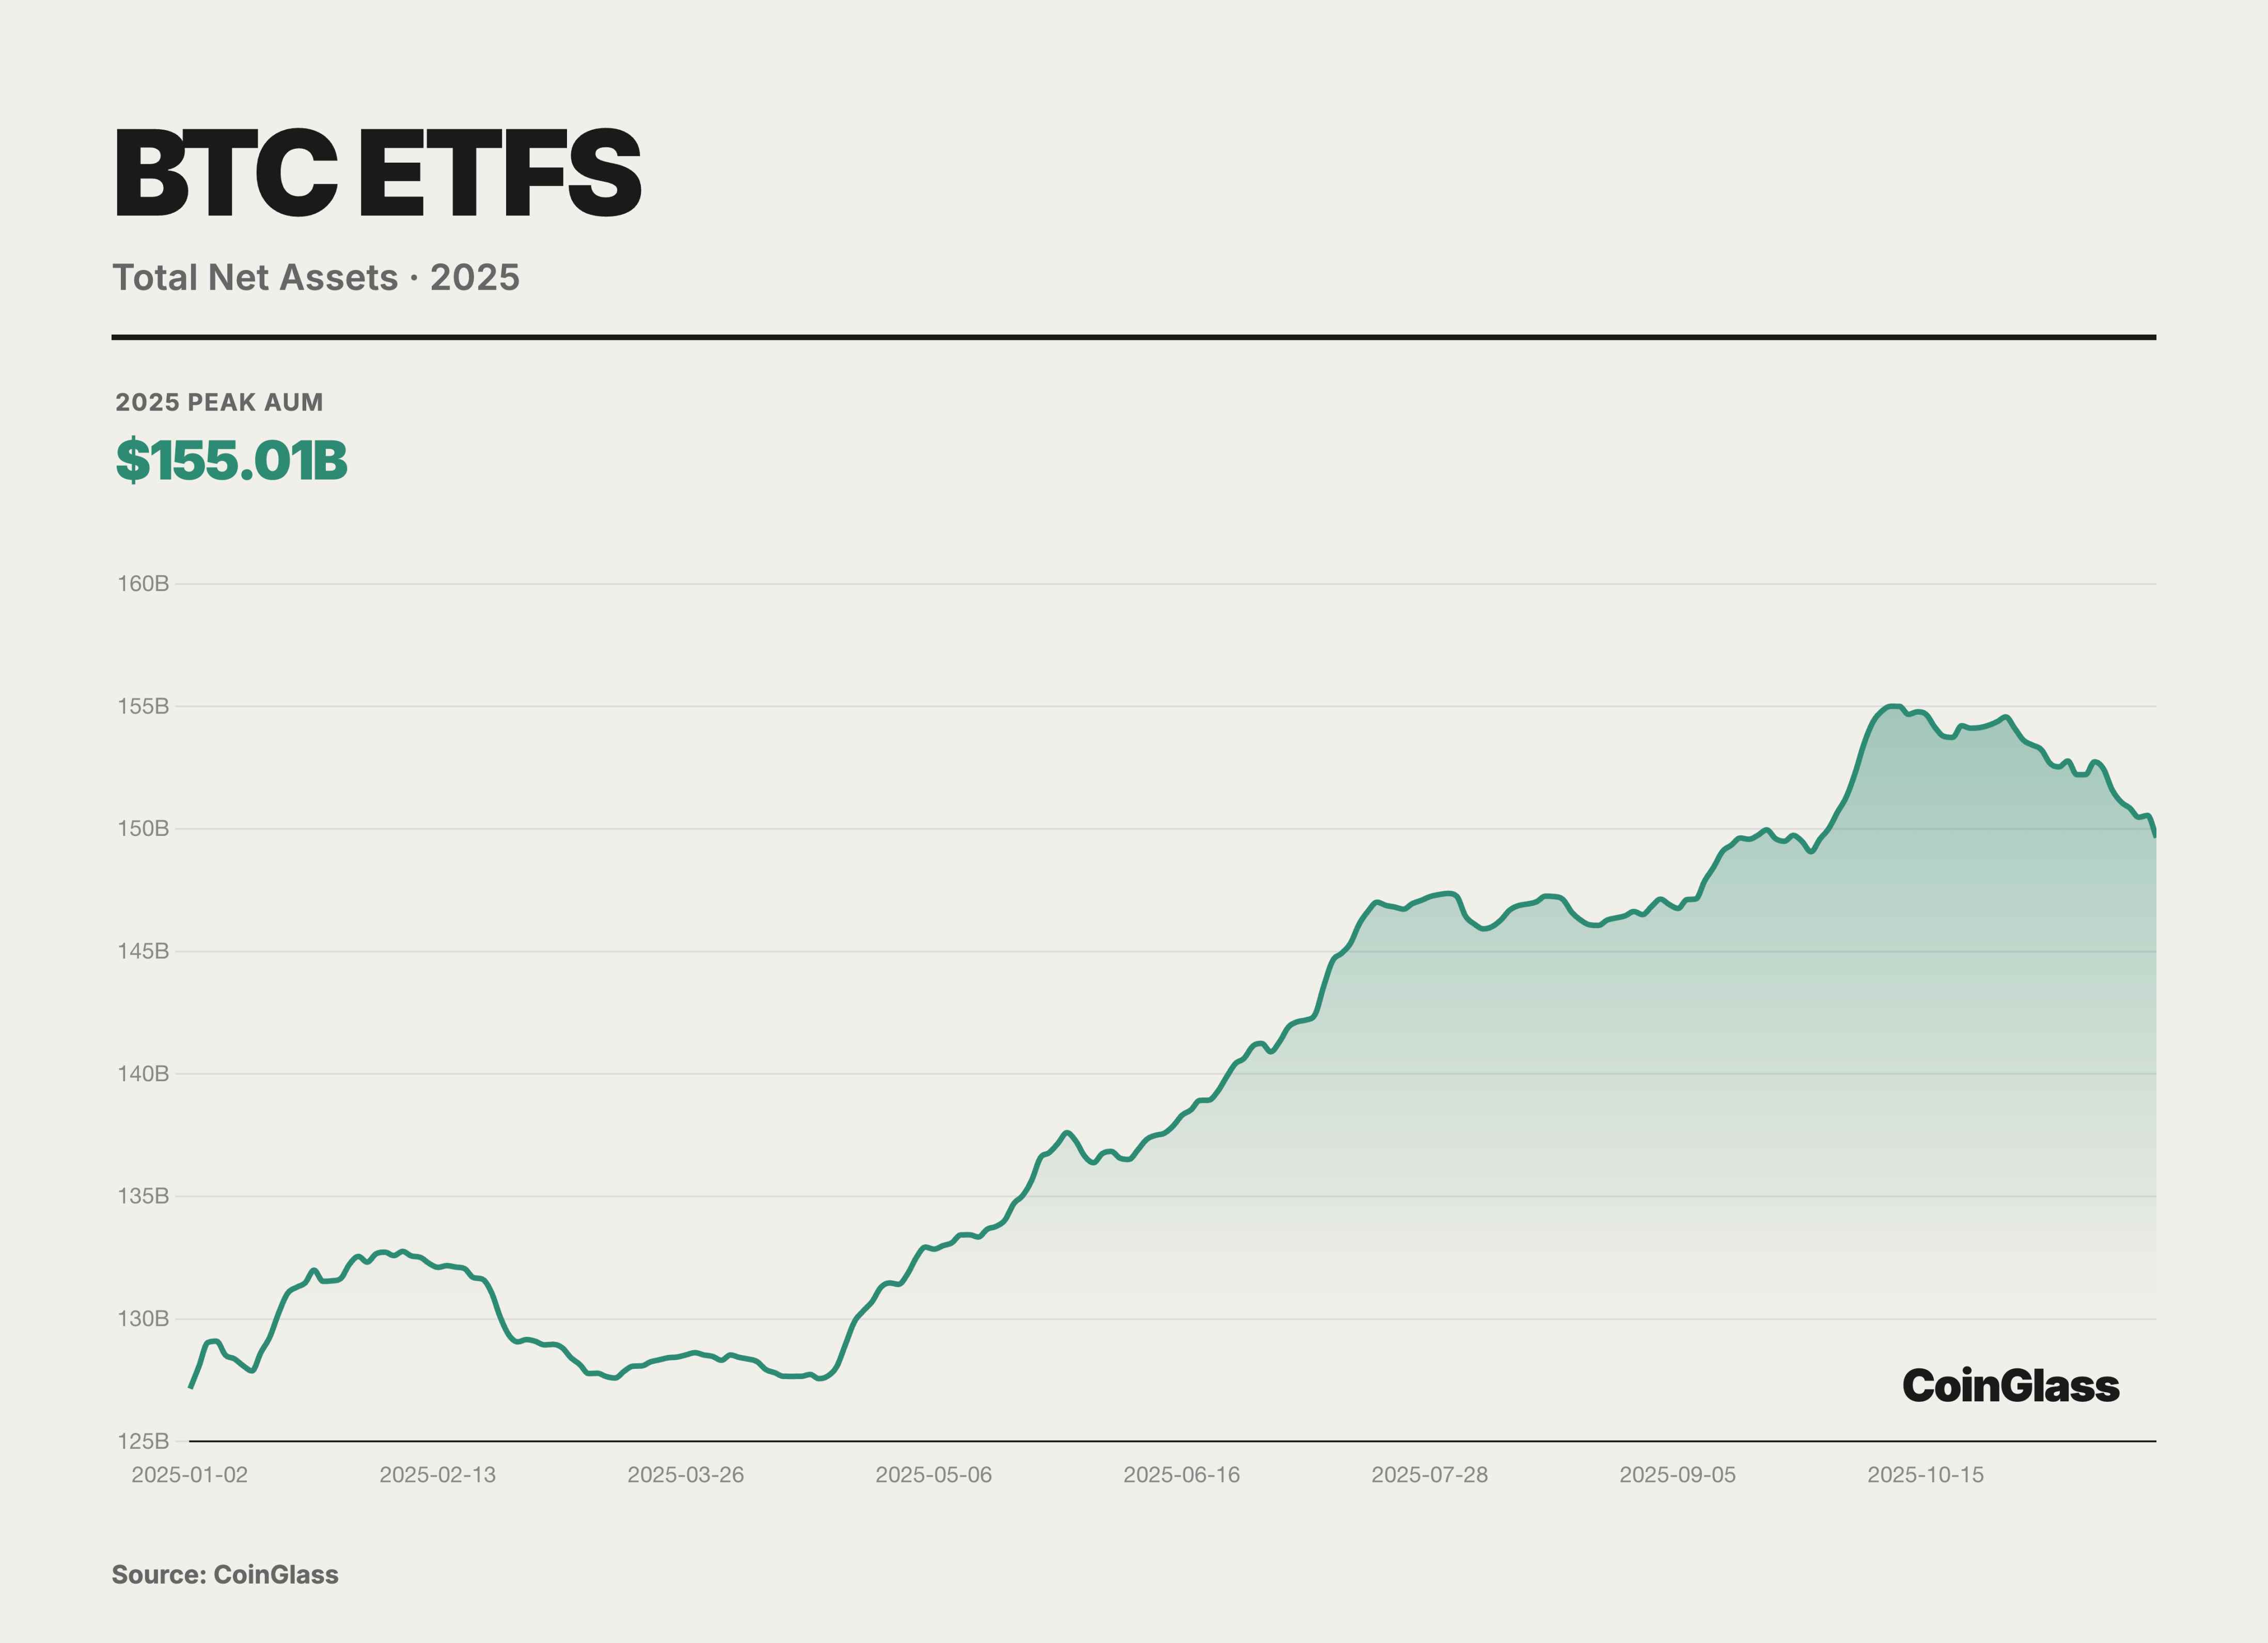
В 2025 году мы стали свидетелями нормализации и масштабирования торговли базисом. Вслед за экспоненциальным ростом объемов управления спотовых ETF использование фьючерсов CME для арбитража между фьючерсом и спотом стало не только основной стратегией хедж-фондов, но и ключевой связующей нитью, соединяющей ставки традиционного финансового сектора с доходностью криптогенных активов.
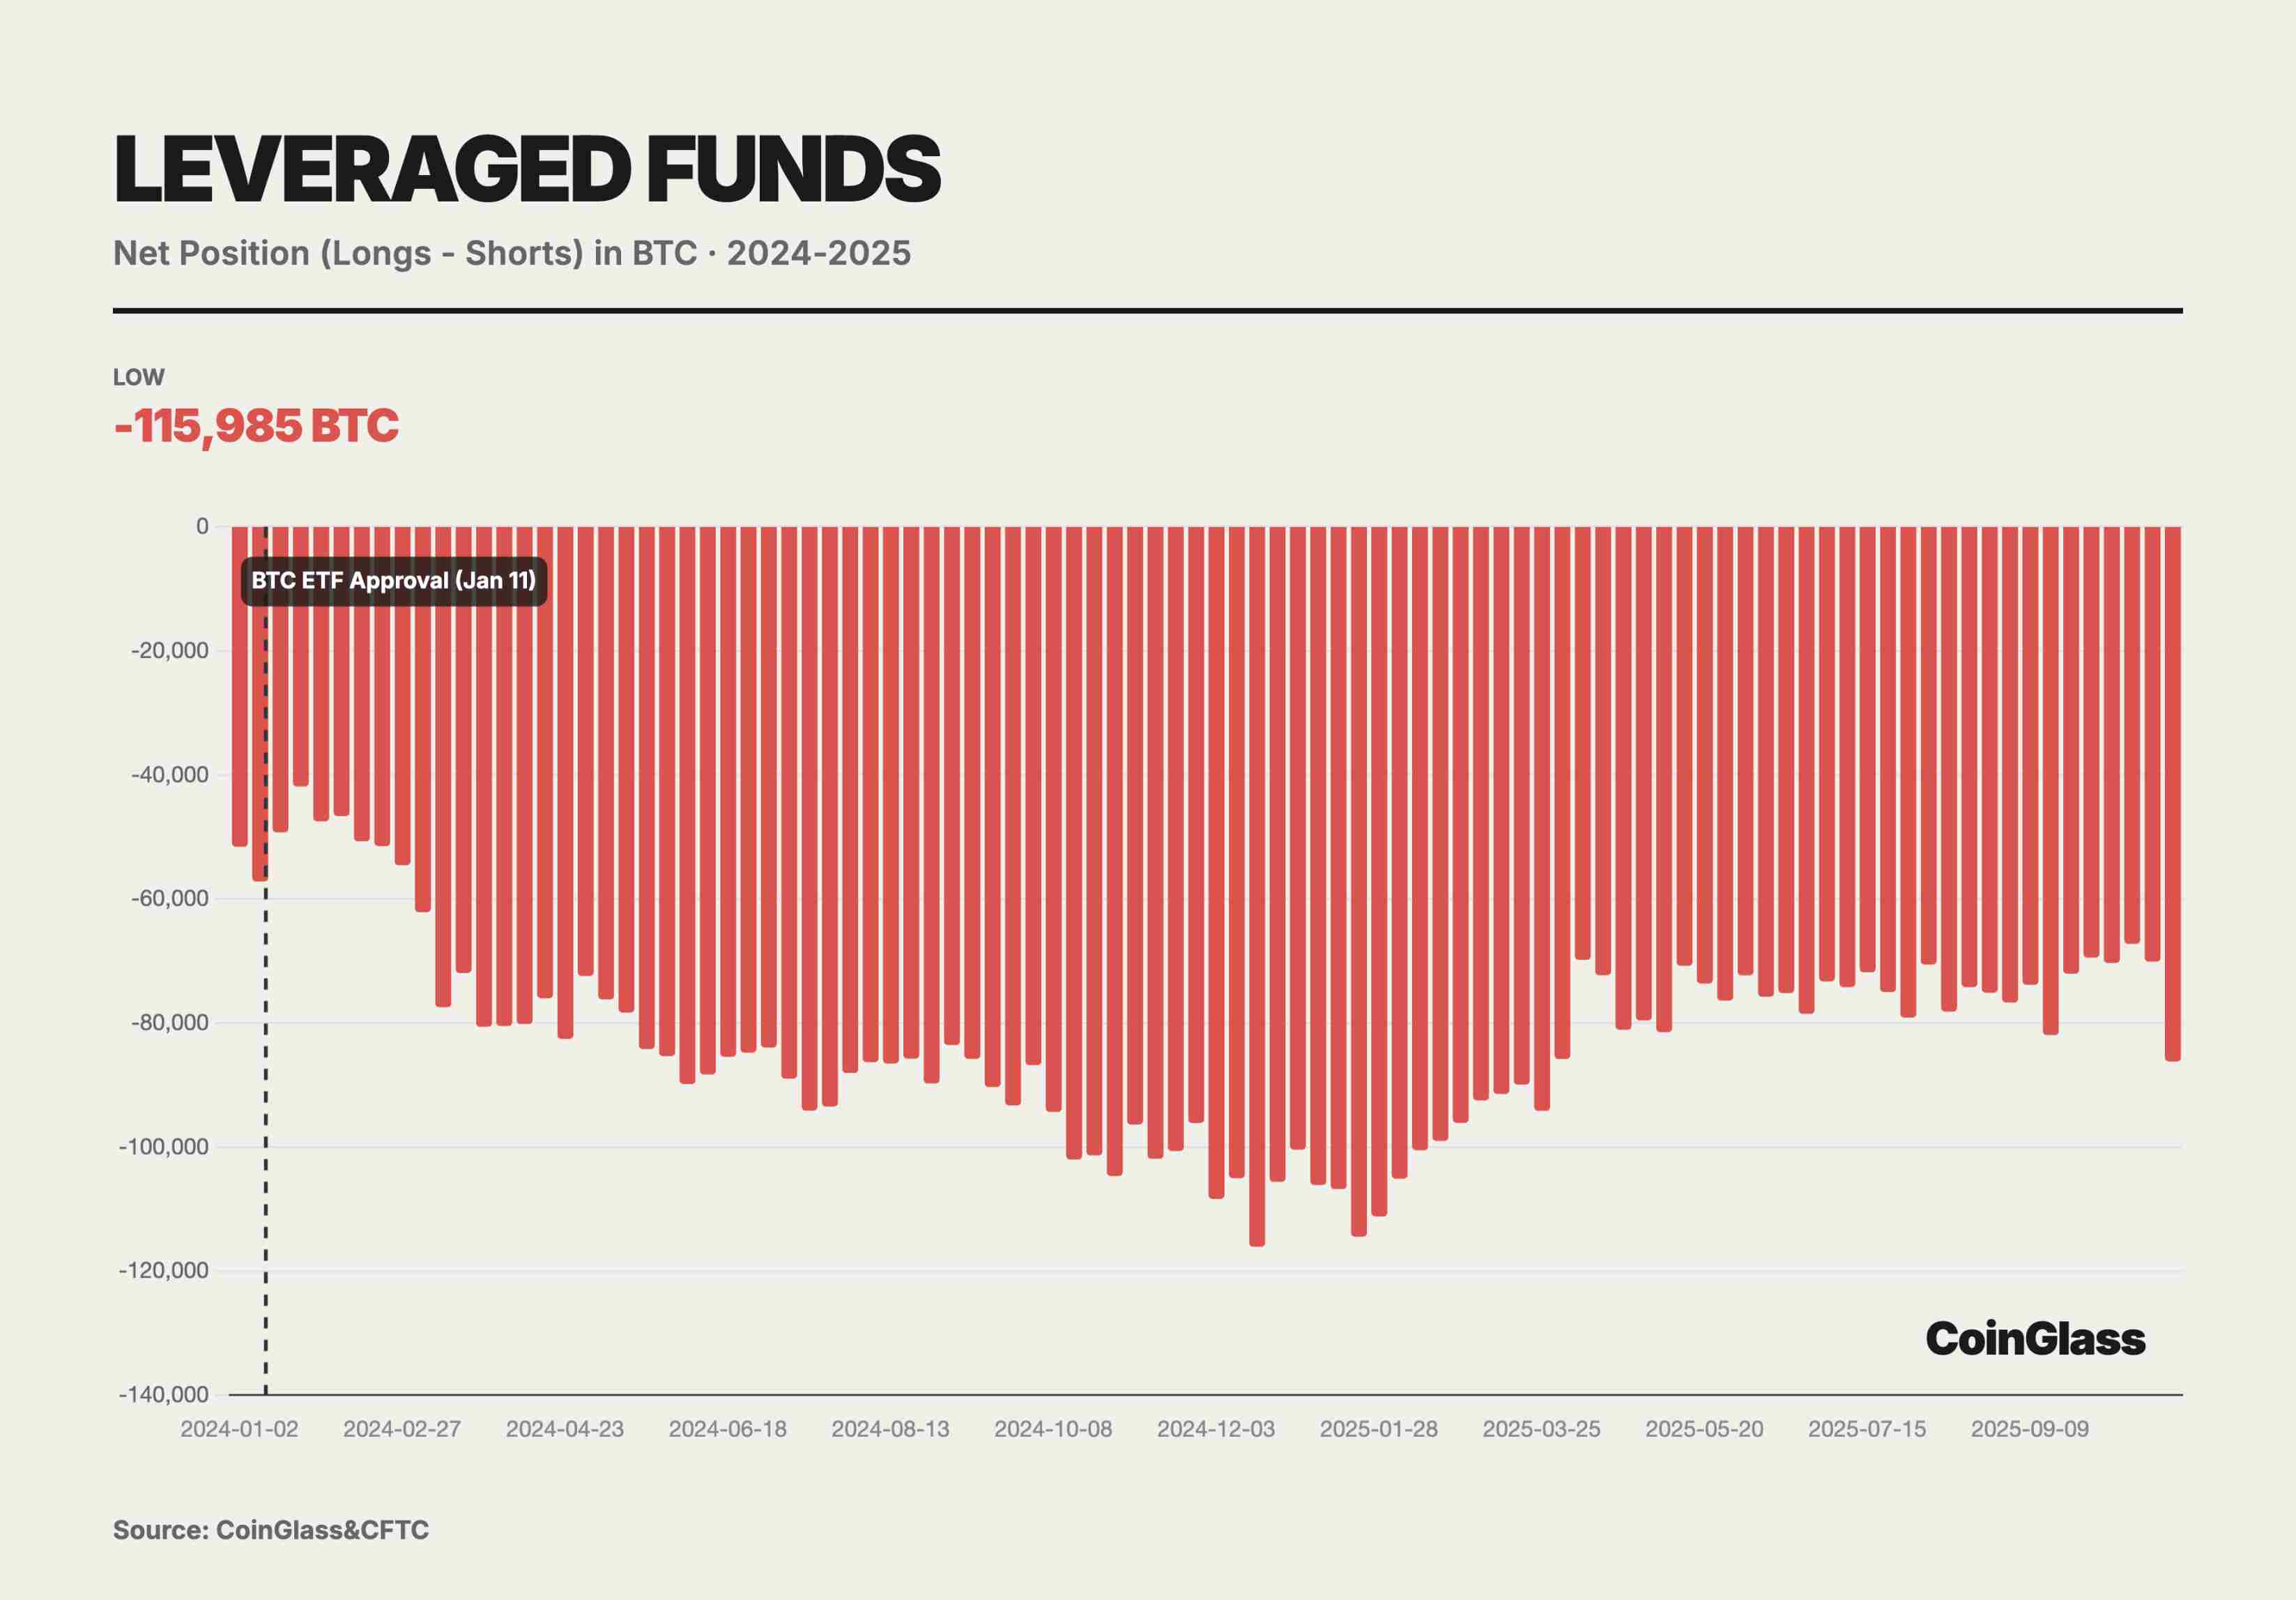
В настоящее время чистая шорт-позиция, которую держат фонды с плечом, достигает 14 000 контрактов. Глубокий анализ показывает, что это является прямым продуктом торговли базисом (Basis Trade). Фонды с плечом покупают BTC на спотовом рынке или через ETF, одновременно продавая на CME эквивалентный объем фьючерсных контрактов. Данная комбинация обладает нулевой дельтой; ее цель — заработок на премии базиса, когда фьючерсная цена выше спотовой. По мере увеличения притока капитала в спотовые ETF шорт-позиции фондов с плечом также синхронно возрастают. Это доказывает, что данные шорт-позиции не являются направленной ставкой на падение, а служат для хеджирования длинных запасов, формирующихся из притока в спотовые ETF. На пике фонды с плечом держали чистую шорт-позицию в размере 115 985 BTC; фактически, они выступают главными поставщиками и дистрибьюторами ликвидности для спотовых ETF.
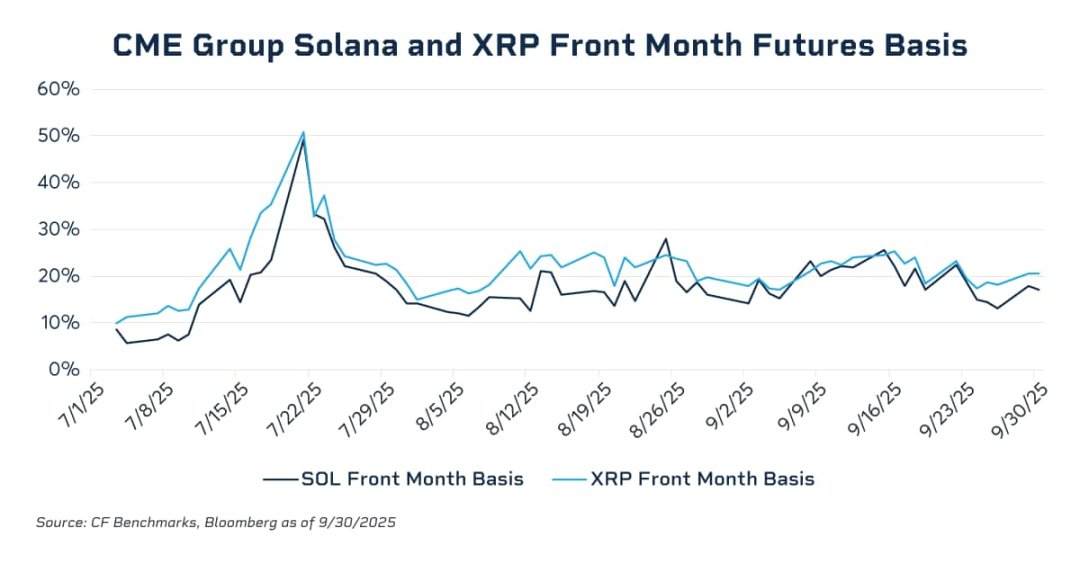
Данные показывают, что годовая ставка базиса ближайших контрактов в период бычьего рынка ноября 2024 года взлетела до диапазона 20–25%, а в период дескревантинга первого квартала сжалась почти до нуля. В июле 2025 года годовые ставки базиса ближайших фьючерсных контрактов на SOL и XRP местами достигали почти 50%, что значительно превышает обычный уровень базиса фьючерсов на BTC, ясно обнажая отсутствие эффективных сил межрыночного арбитража на соответствующих рынках. При отсутствии высоколиквидных и регулируемых спотовых инвестиционных инструментов институциональный капитал не может крупномасштабно размещать cash-and-carry структуры (фьючерсный шорт / спотовый лонг), что естественно препятствует стойкому давлению на чрезмерно высокие премии базиса. По мере выпуска спотовых ETF на SOL и XRP в рамках общих регуляторных рамок листинга данный структурный пробел частично восполняется, обеспечивая необходимую спотовую базу и фундамент ликвидности для входа регулируемого институционального капитала и сжатия фьючерсного базиса через арбитраж. По мере утверждения CFTC спотовых торгов, в 2026 году с высокой вероятностью станет возможным взаимозачет маржи между спотовыми и фьючерсными счетами. Это высвободит десятки миллиардов простаивающего капитала и значительно повысит эффективность использования плеча на рынке. В этот момент friction-затраты торговли базисом упадут до исторического минимума, а уровни базиса могут сузиться до традиционных уровней товарных рынков.
В ноябре 2025 года средний дневной объем торгов в крипто-секторе CME достиг исторического максимума в 424 000 контрактов, представляющих номинальную стоимость в 13,2 млрд долларов, что на 78% больше по сравнению с аналогичным периодом прошлого года. Этот показатель превысил любые одиночные месячные результаты 2024 года и приблизился к уровням пика бычьего рынка 2021 года, но его структура стала более здоровой, так как она в большей степени стимулируется институциональным хеджированием и арбитражем, а не простой розничной спекуляцией.
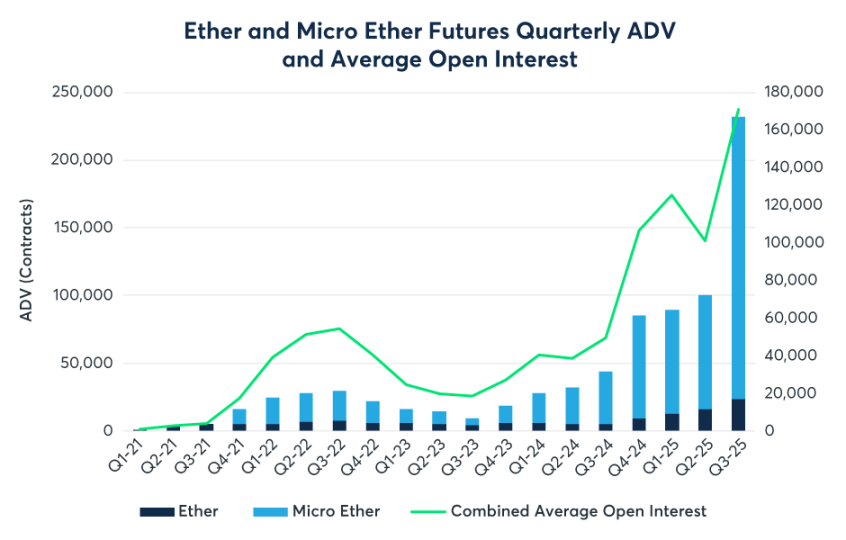
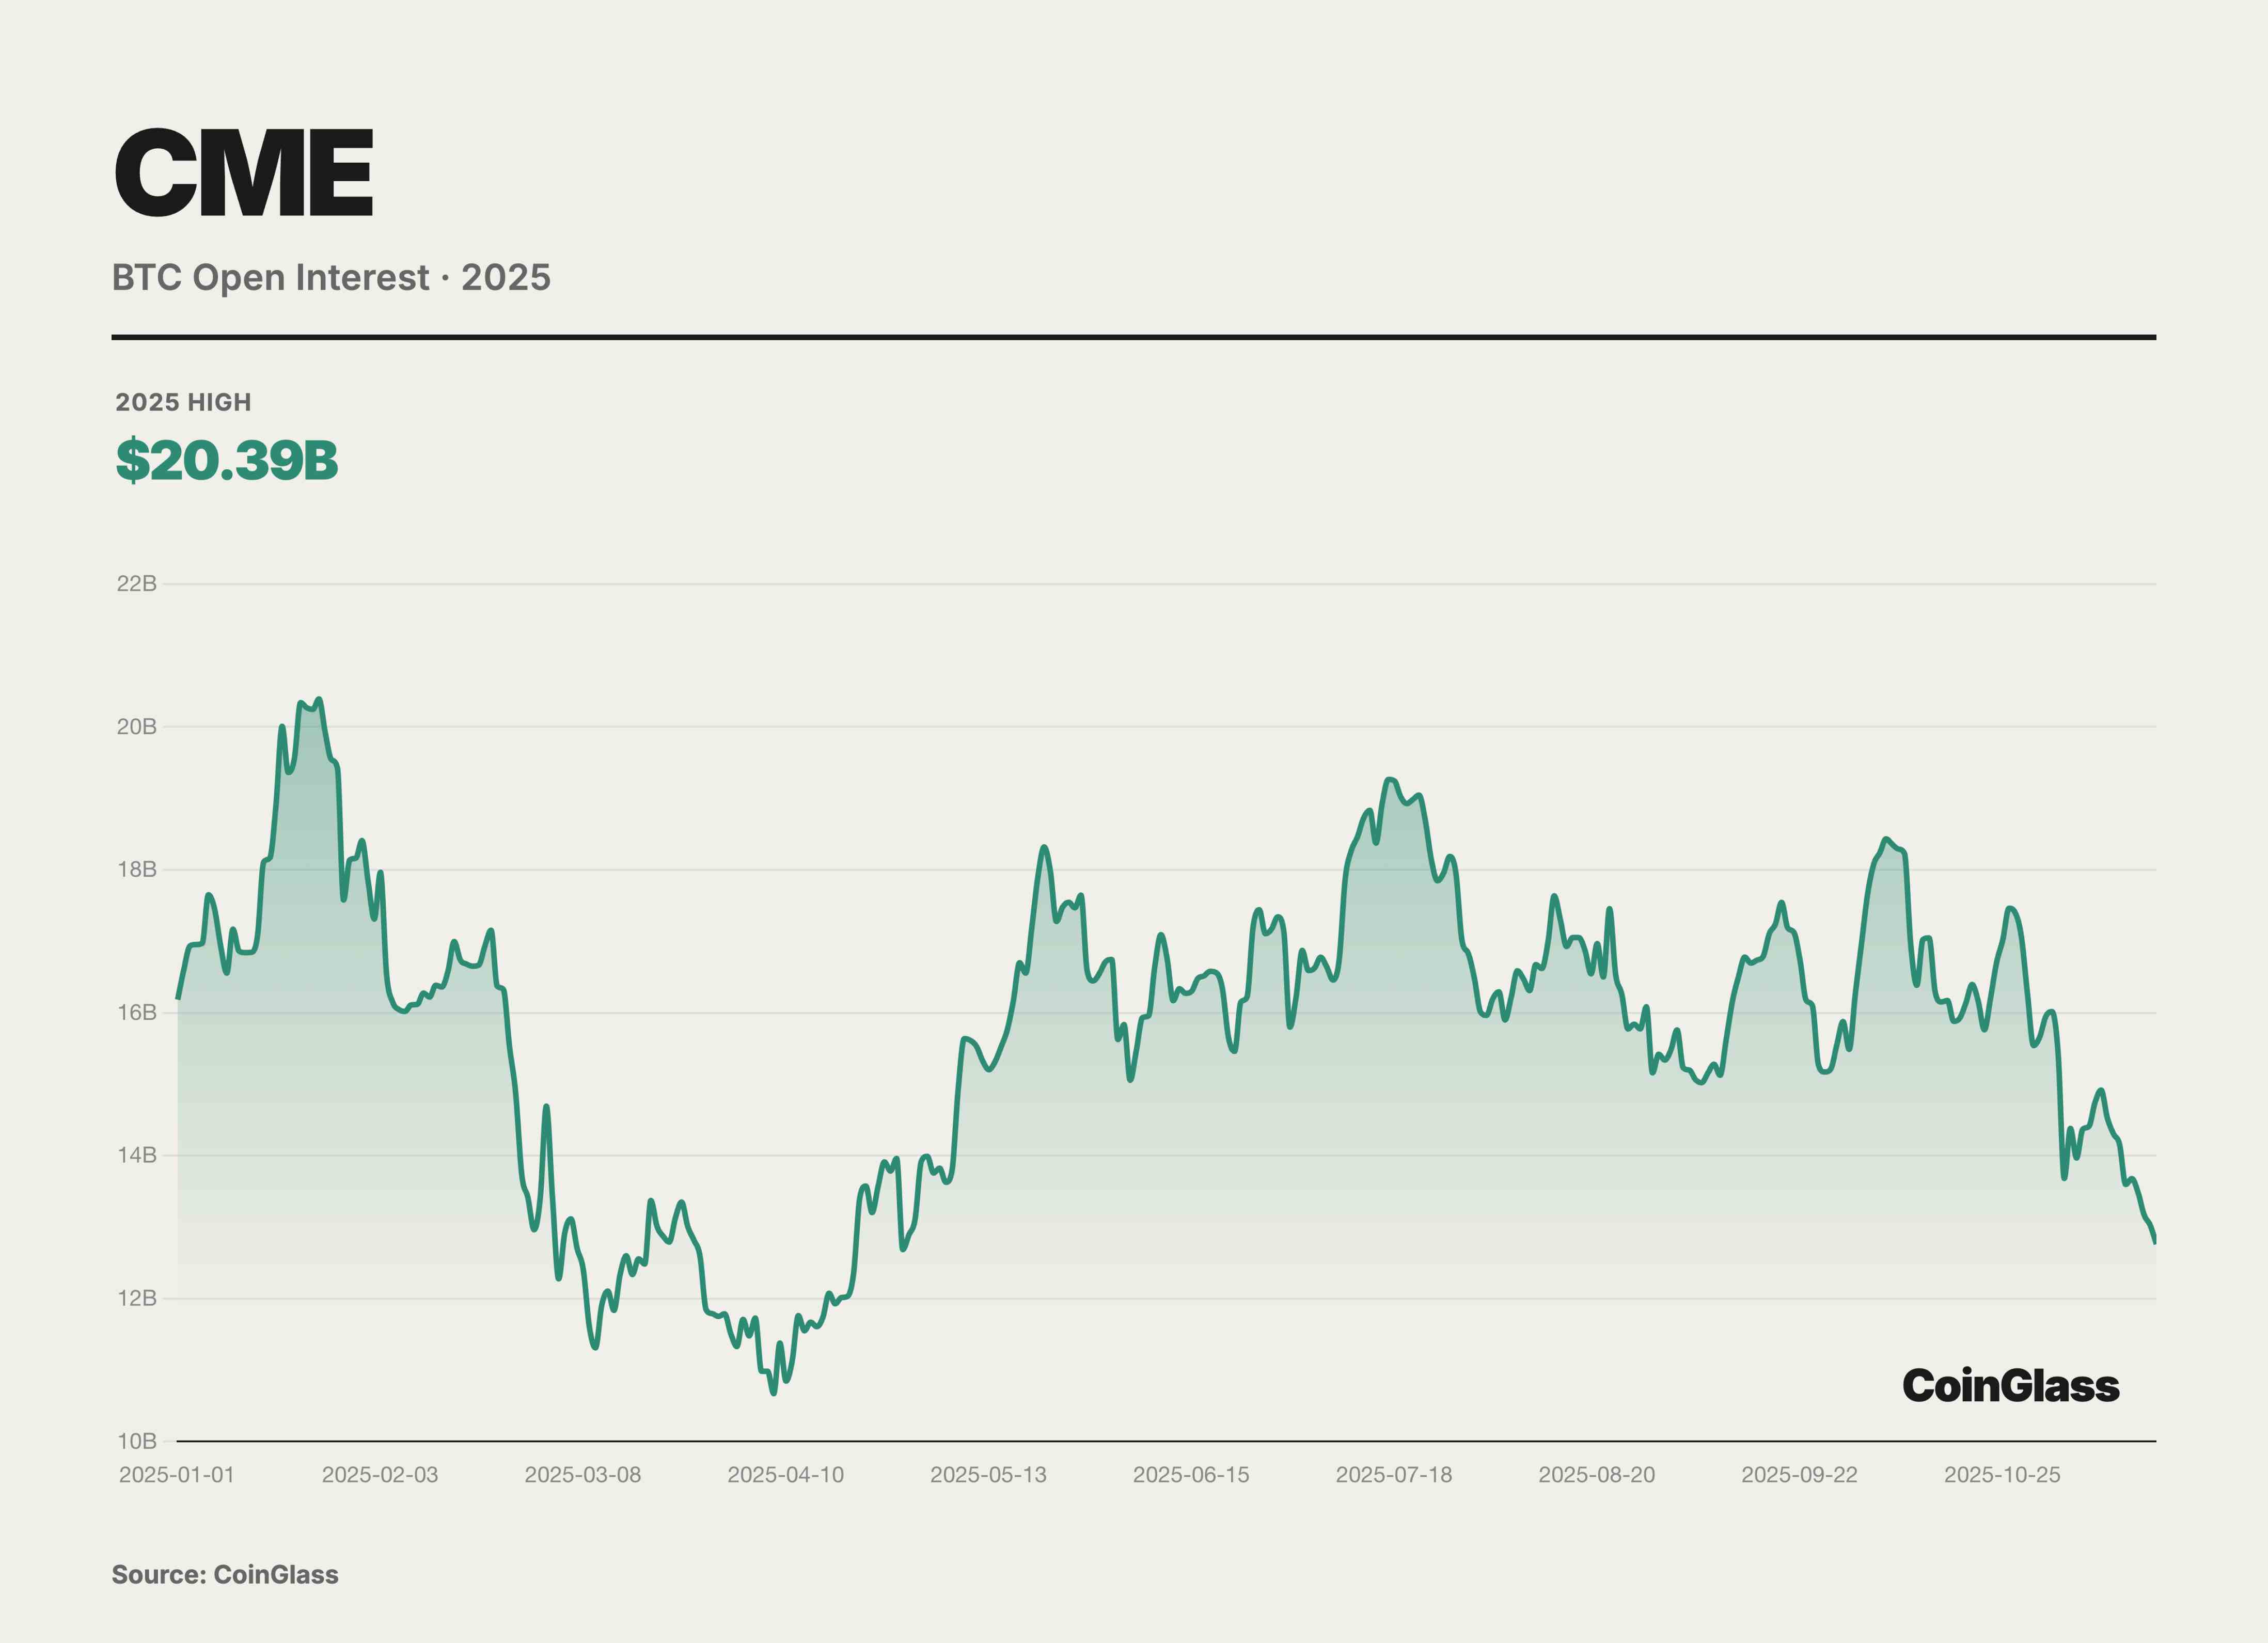
Несмотря на то что BTC по номинальному объему OI по-прежнему сохраняет абсолютное преимущество, 2025 год стал годом взрывного роста ликвидности деривативов на ETH. Данные показывают, что средний дневной объем торгов фьючерсами на ETH в Q3 вырос на 355% год к году, что значительно превосходит темпы роста BTC. Прохождение закона GENIUS Act в июле 2025 года сняло последний регуляторный барьер для входа традиционных финансовых учреждений в направлении политики, напрямую толкнув крипто-экосистему CME к рекордному среднему дневному OI в 31,3 млрд долларов в Q3. Микро-контракты продолжают выполнять роль фундамента ликвидности. Среднедневной объем торгов микро-фьючерсами на ETH (MET) в Q3 достиг потрясающих 208 000 контрактов. Согласно данным брокеров, многие средние хедж-фонды и семейные офисы предпочитают использовать микро-контракты для корректировки позиций, чтобы точнее подогнать размер под их спотовые портфели, избегая проблем излишней granularity стандартных контрактов (5 BTC / 50 ETH).
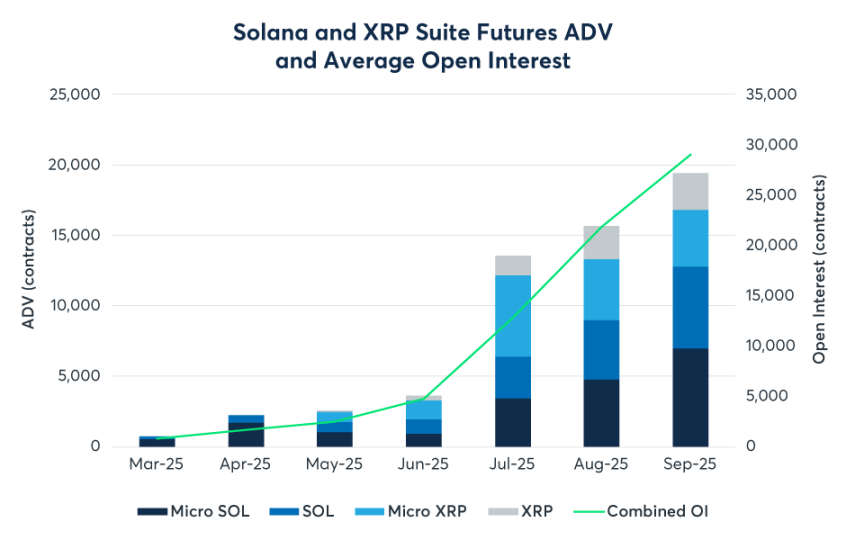
Долгое время CME оставался двухопольным рынком исключительно для BTC и ETH. Однако в 2025 году этот паттерн был разрушен. С запуском фьючерсов и опционов на SOL и XRP, CME официально вступил в эпоху мультиактивов. Будучи сильным претендентом на статус третьего по величине актива, фьючерсы на SOL с момента запуска в марте впечатлили рынок. К Q3 кумулятивный объем торгов достиг 730 000 контрактов, номинальная стоимость 34 млрд долларов. Что еще важнее, OI фьючерсов на SOL в сентябре стремительно превысил 2,1 млрд долларов, установив рекорд самой быстрой кратности удвоения open interest для нового контракта. В то же время, фьючерсы на XRP, запущенные в мае, обработали 476 000 контрактов. Опционы на XRP, запущенные 13 октября, стали первым подобным продуктом на рынке, регулируемым CFTC. Это знаменует, что институциональные инвесторы больше не ассоциируют криптовалюты исключительно с BTC. Для активов с другими профилями риска и доходности, таких как SOL и XRP, институты начинают искать регулируемые каналы хеджирования, что предвещает большую активность многостратегийных крипто-хедж-фондов на платформе CME в будущем.
DAT (Казначейства цифровых активов)
В начале финансового 2025 года официально вступил в силу обновленный стандарт ASU 2023-08, выпущенный Комитетом по стандартам финансового учета (FASB); данное изменение правил стало фундаментом взрывного роста финансового сегмента DAT в этом году. Новый стандарт обязывает компании применять справедливую стоимость (fair value) к определенным цифровым активам и напрямую включать изменения справедливой стоимости в текущую чистую прибыль. Цифровые казначейства предприятий (Digital Asset Treasury, DAT) представляют собой публичные компании, которые систематически переносят подавляющую часть своих резервов, выходящую за рамки потребностей повседневных операций, из наличных денег и краткосрочных облигаций в такие цифровые активы, как BTC, ETH, SOL. Они рассматривают криптоактивы как ключевую позицию баланса, а не как периферийную спекулятивную позицию. В отличие от спотовых ETF, DAT — это не пассивный инструмент слежения, а полноценный субъект бизнеса с полным правом управления и возможностями капитального обращения. Руководство компаний может использовать конвертируемые облигации, ATM-размещения акций и прочие инструменты для увеличения количества цифровых активов на акцию через финансирование с премией, формируя так называемый «flywheel-эффект» DAT. Когда акционная премия относительно чистой стоимости активов (NAV) возрастает, компания выпускает дополнительные акции для покупки большего количества цифровых активов, размывая equity, но одновременно увеличивая количество токенов на акцию, что, в свою очередь, поддерживает или даже усиливает премию.
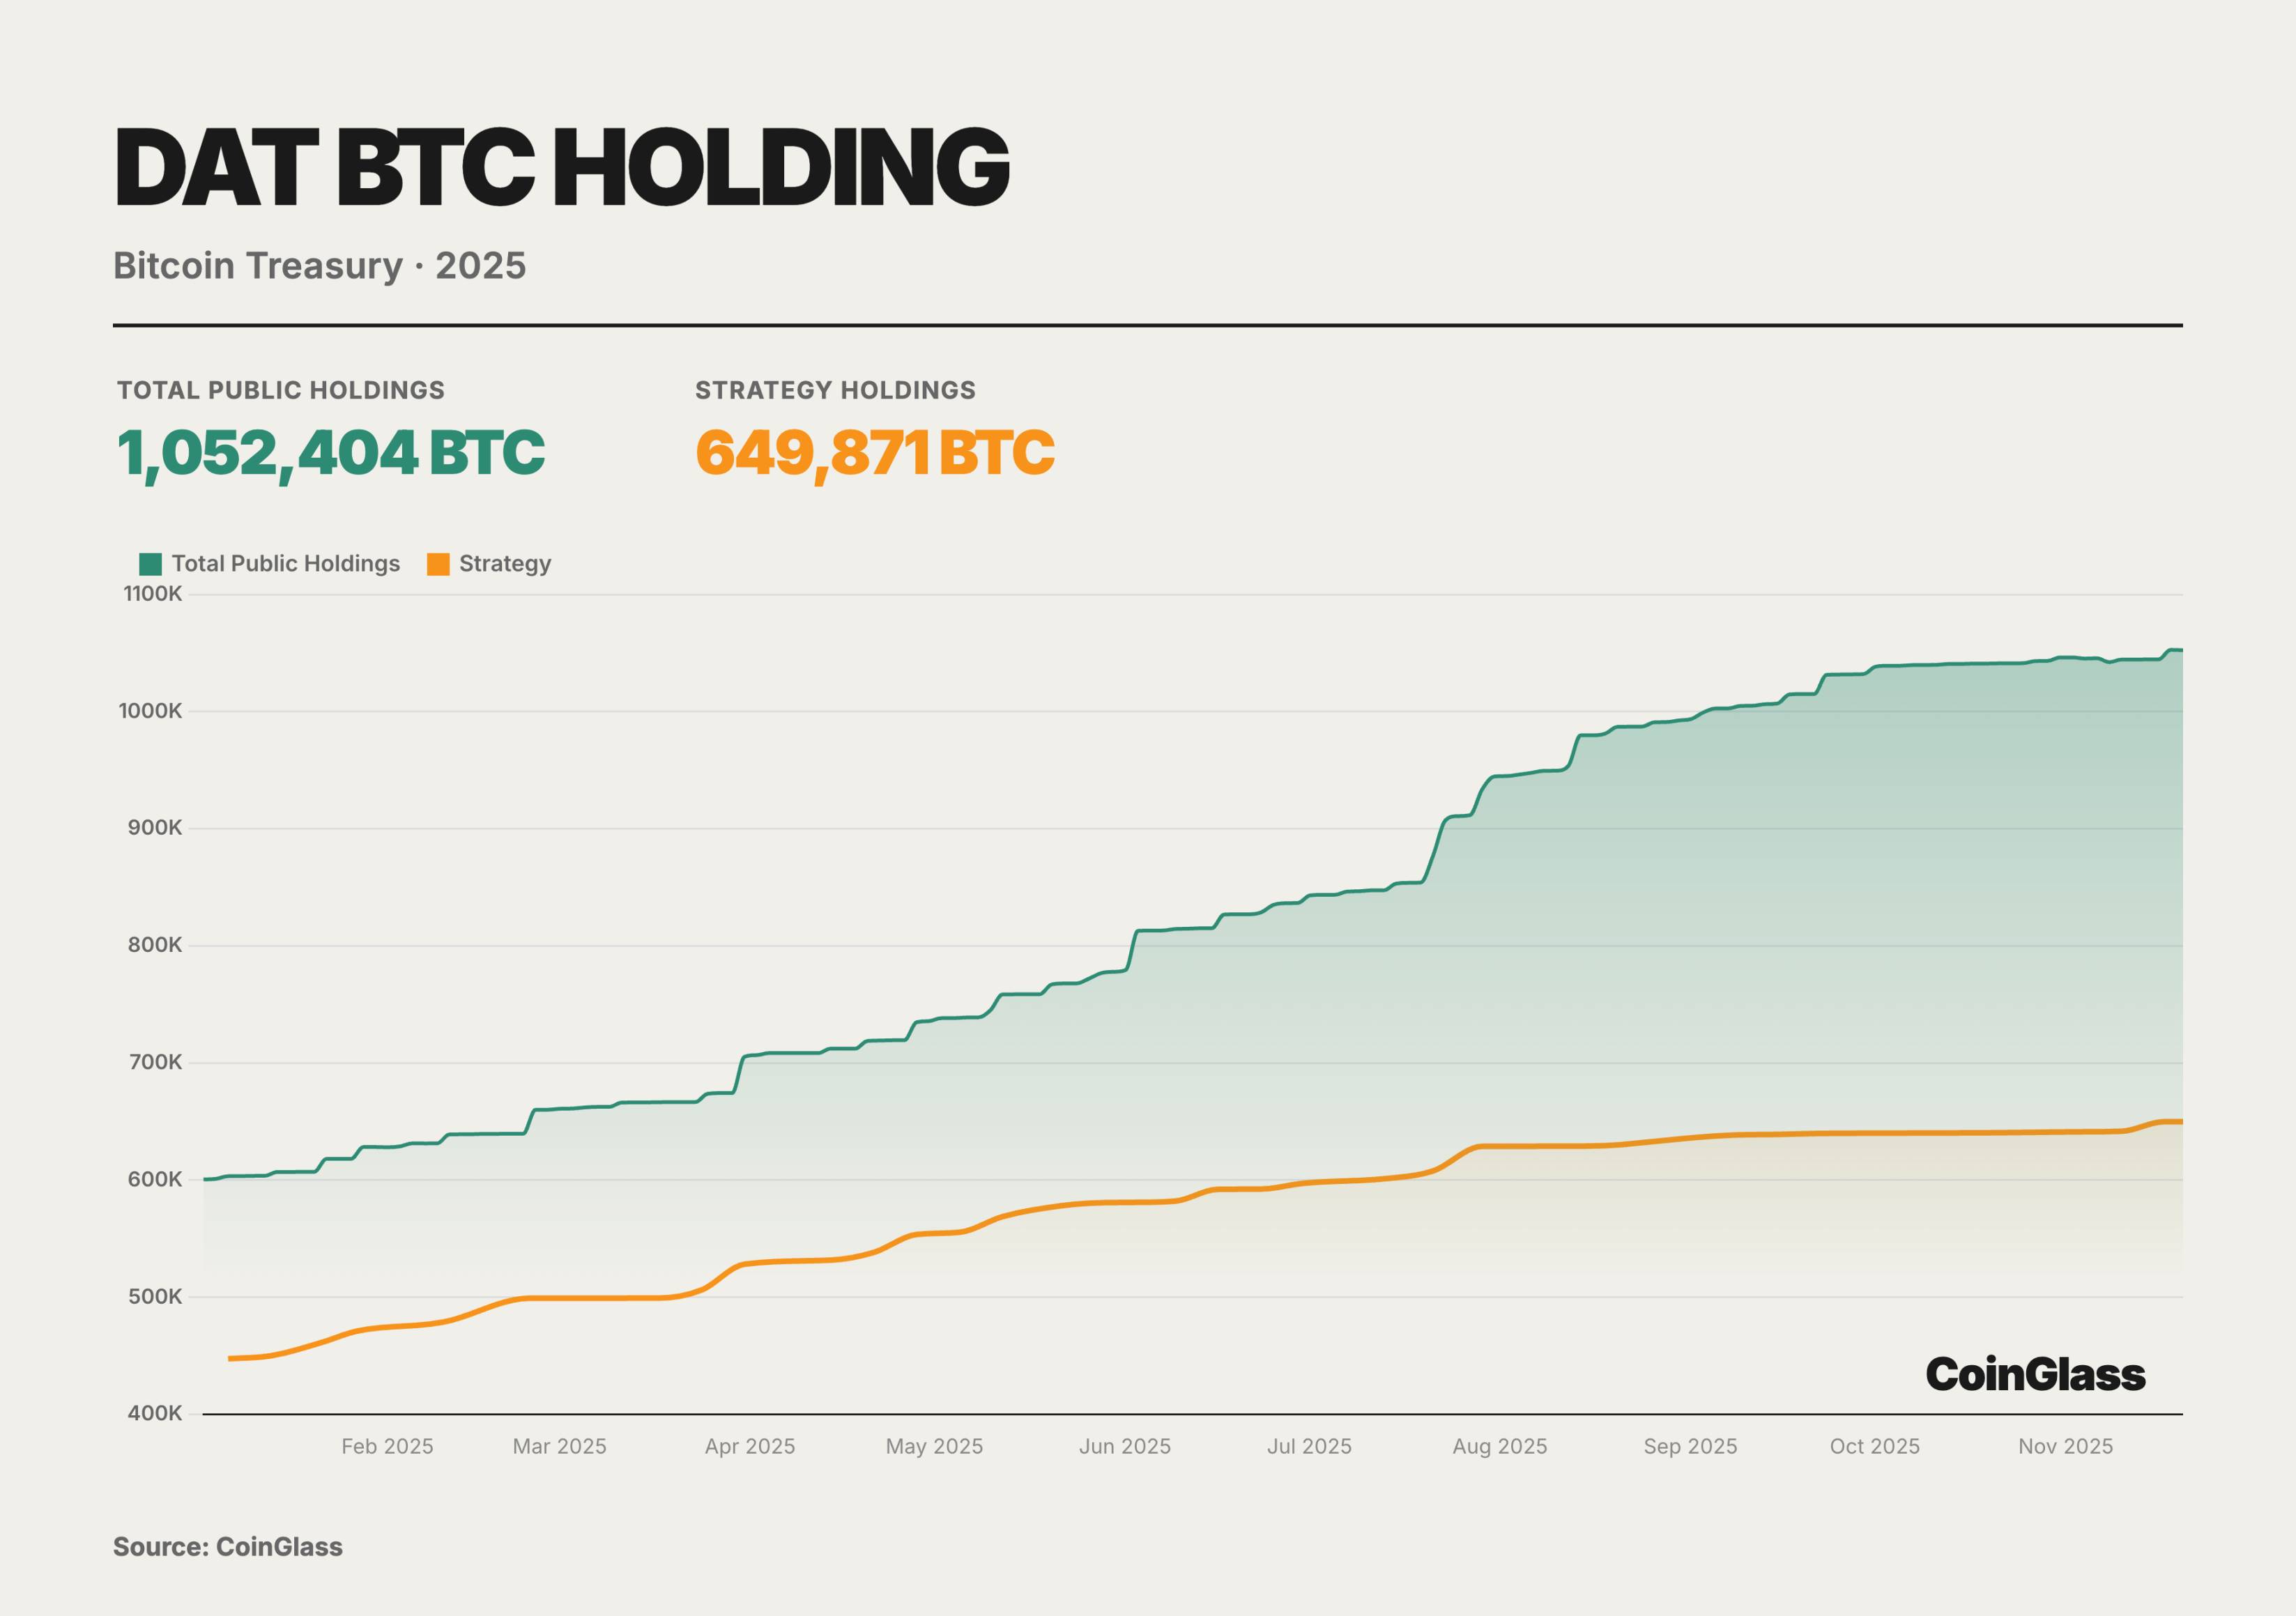
В течение 2025 года портфель BTC среди публичных компаний DAT следовал почти монотонно возрастающей траектории, увеличившись с примерно 600 000 BTC в начале года до около 1 050 000 BTC к ноябрю, что составляет около 5% от теоретической максимальной Supply Биткоина; при этом одна лишь Strategy увеличила свою позицию с примерно 447 000 до около 650 000 BTC, оставаясь безальтернативным ядром казначейства в абсолютном выражении, хотя ее доля на рынке снизилась с примерно семидесяти процентов чуть более шестидесяти процентов, при этом основной объем добавленных поступлений пришелся на малые и средние DAT.
Во втором и третьем кварталах различные модели DAT коллективно устремились на рынок, преодолев рубеж в миллион BTC совокупного портфеля; к четвертому кварталу, несмотря на резкое падение чистого притока средств и сильное сжатие премий акций DAT, кривая лишь показала замедление наклона, а не поворот направления, не发生过 системного дескревантинга и принудительного снятия позиций. Траектория свидетельствует о том, что так называемый «прокол пузыря» — это лишь переоценка на уровне equity, а не крах BTC-позиций на стороне активов. DAT превратились из предмета тематических торгов в структурный слой покупателя в рамках регуляторной базы, образовав буферный слой предложения BTC, заблокированный корпоративным управлением, стандартами бухгалтерского учета и правилами раскрытия информации. Одновременно отраслевая структура эволюционировала от состояния «один кит доминирует» к модели «гигантский кит + длинный хвост групп», смещая центр тяжести рисков непосредственно с цены самого монеты на финансовые структуры, корпоративное управление и регуляторные удары отдельных DAT. Ключевым фактором в сегменте DAT становится не прогнозирование краткосрочных движений BTC, а понимание лежащих за этими компаниями структур финансирования, деривативных экспозиций и макрохедж-логики. В предстоящем 2026 году, с приближением обзора индексов MSCI и потенциальным поворотом глобальной монетарной политики, испытание на волатильность для компаний DAT только начинается.
Опционный рынок
Главный нарратив опционного рынка года определяется двумя знаковыми событиями, которые совместно изменили логику определения прав на ценообразование цифровых активов в мире. Первое — приобретение американской крупнейшей регулируемой биржи Coinbase офшорного опционного гиганта Deribit за 2,9 млрд долларов; данная сделка не только ознаменовала интеграцию традиционной регулируемой биржей native-ликвидности криптопространства, но и заново определила инфраструктурную архитектуру мировых деривативных торгов. Второе — возвышение опционов на ETF IBIT от BlackRock, которые впервые в конце третьего квартала 2025 года обогнали многолетнего лидера Deribit по объему OI, сигнализируя о том, что традиционный финансовый капитал официально уравнял силы с нативными крипто-платформами в праве определения волатильности. Ранее Deribit пользовался почти монопольным преимуществом: к концу 2024 года он контролировал около 85% мирового рынка опционов на криптоактивы.
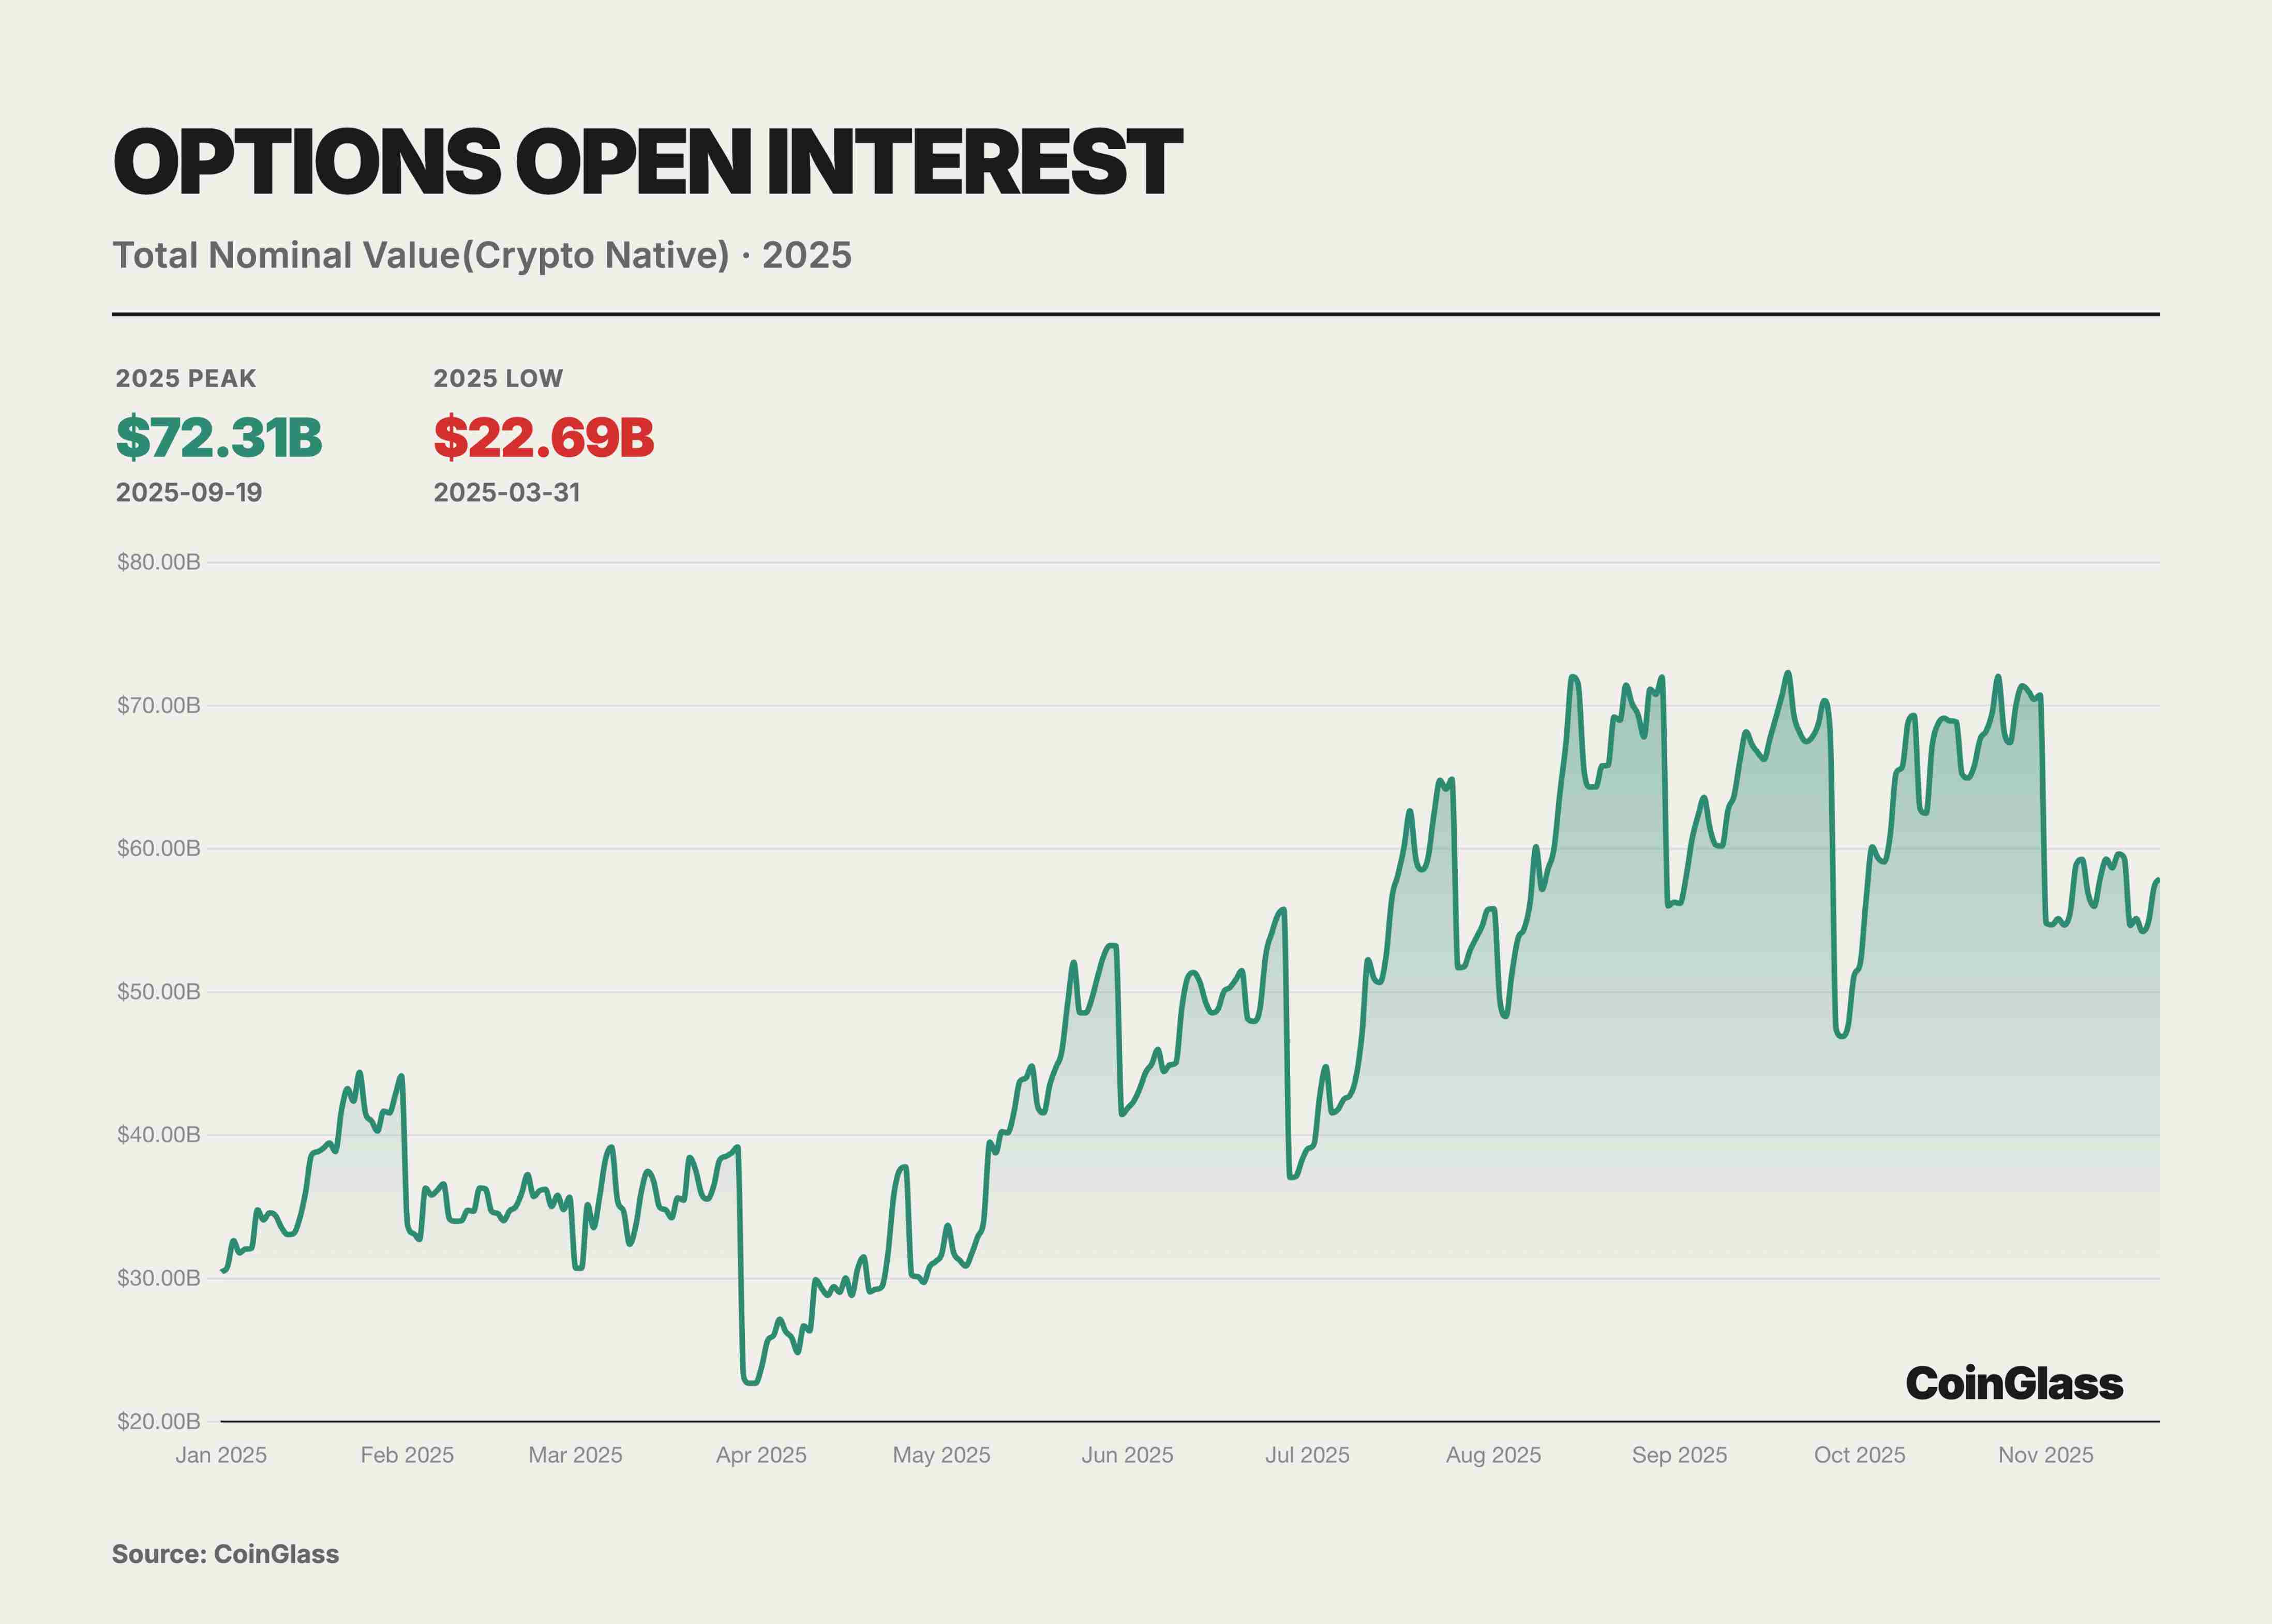
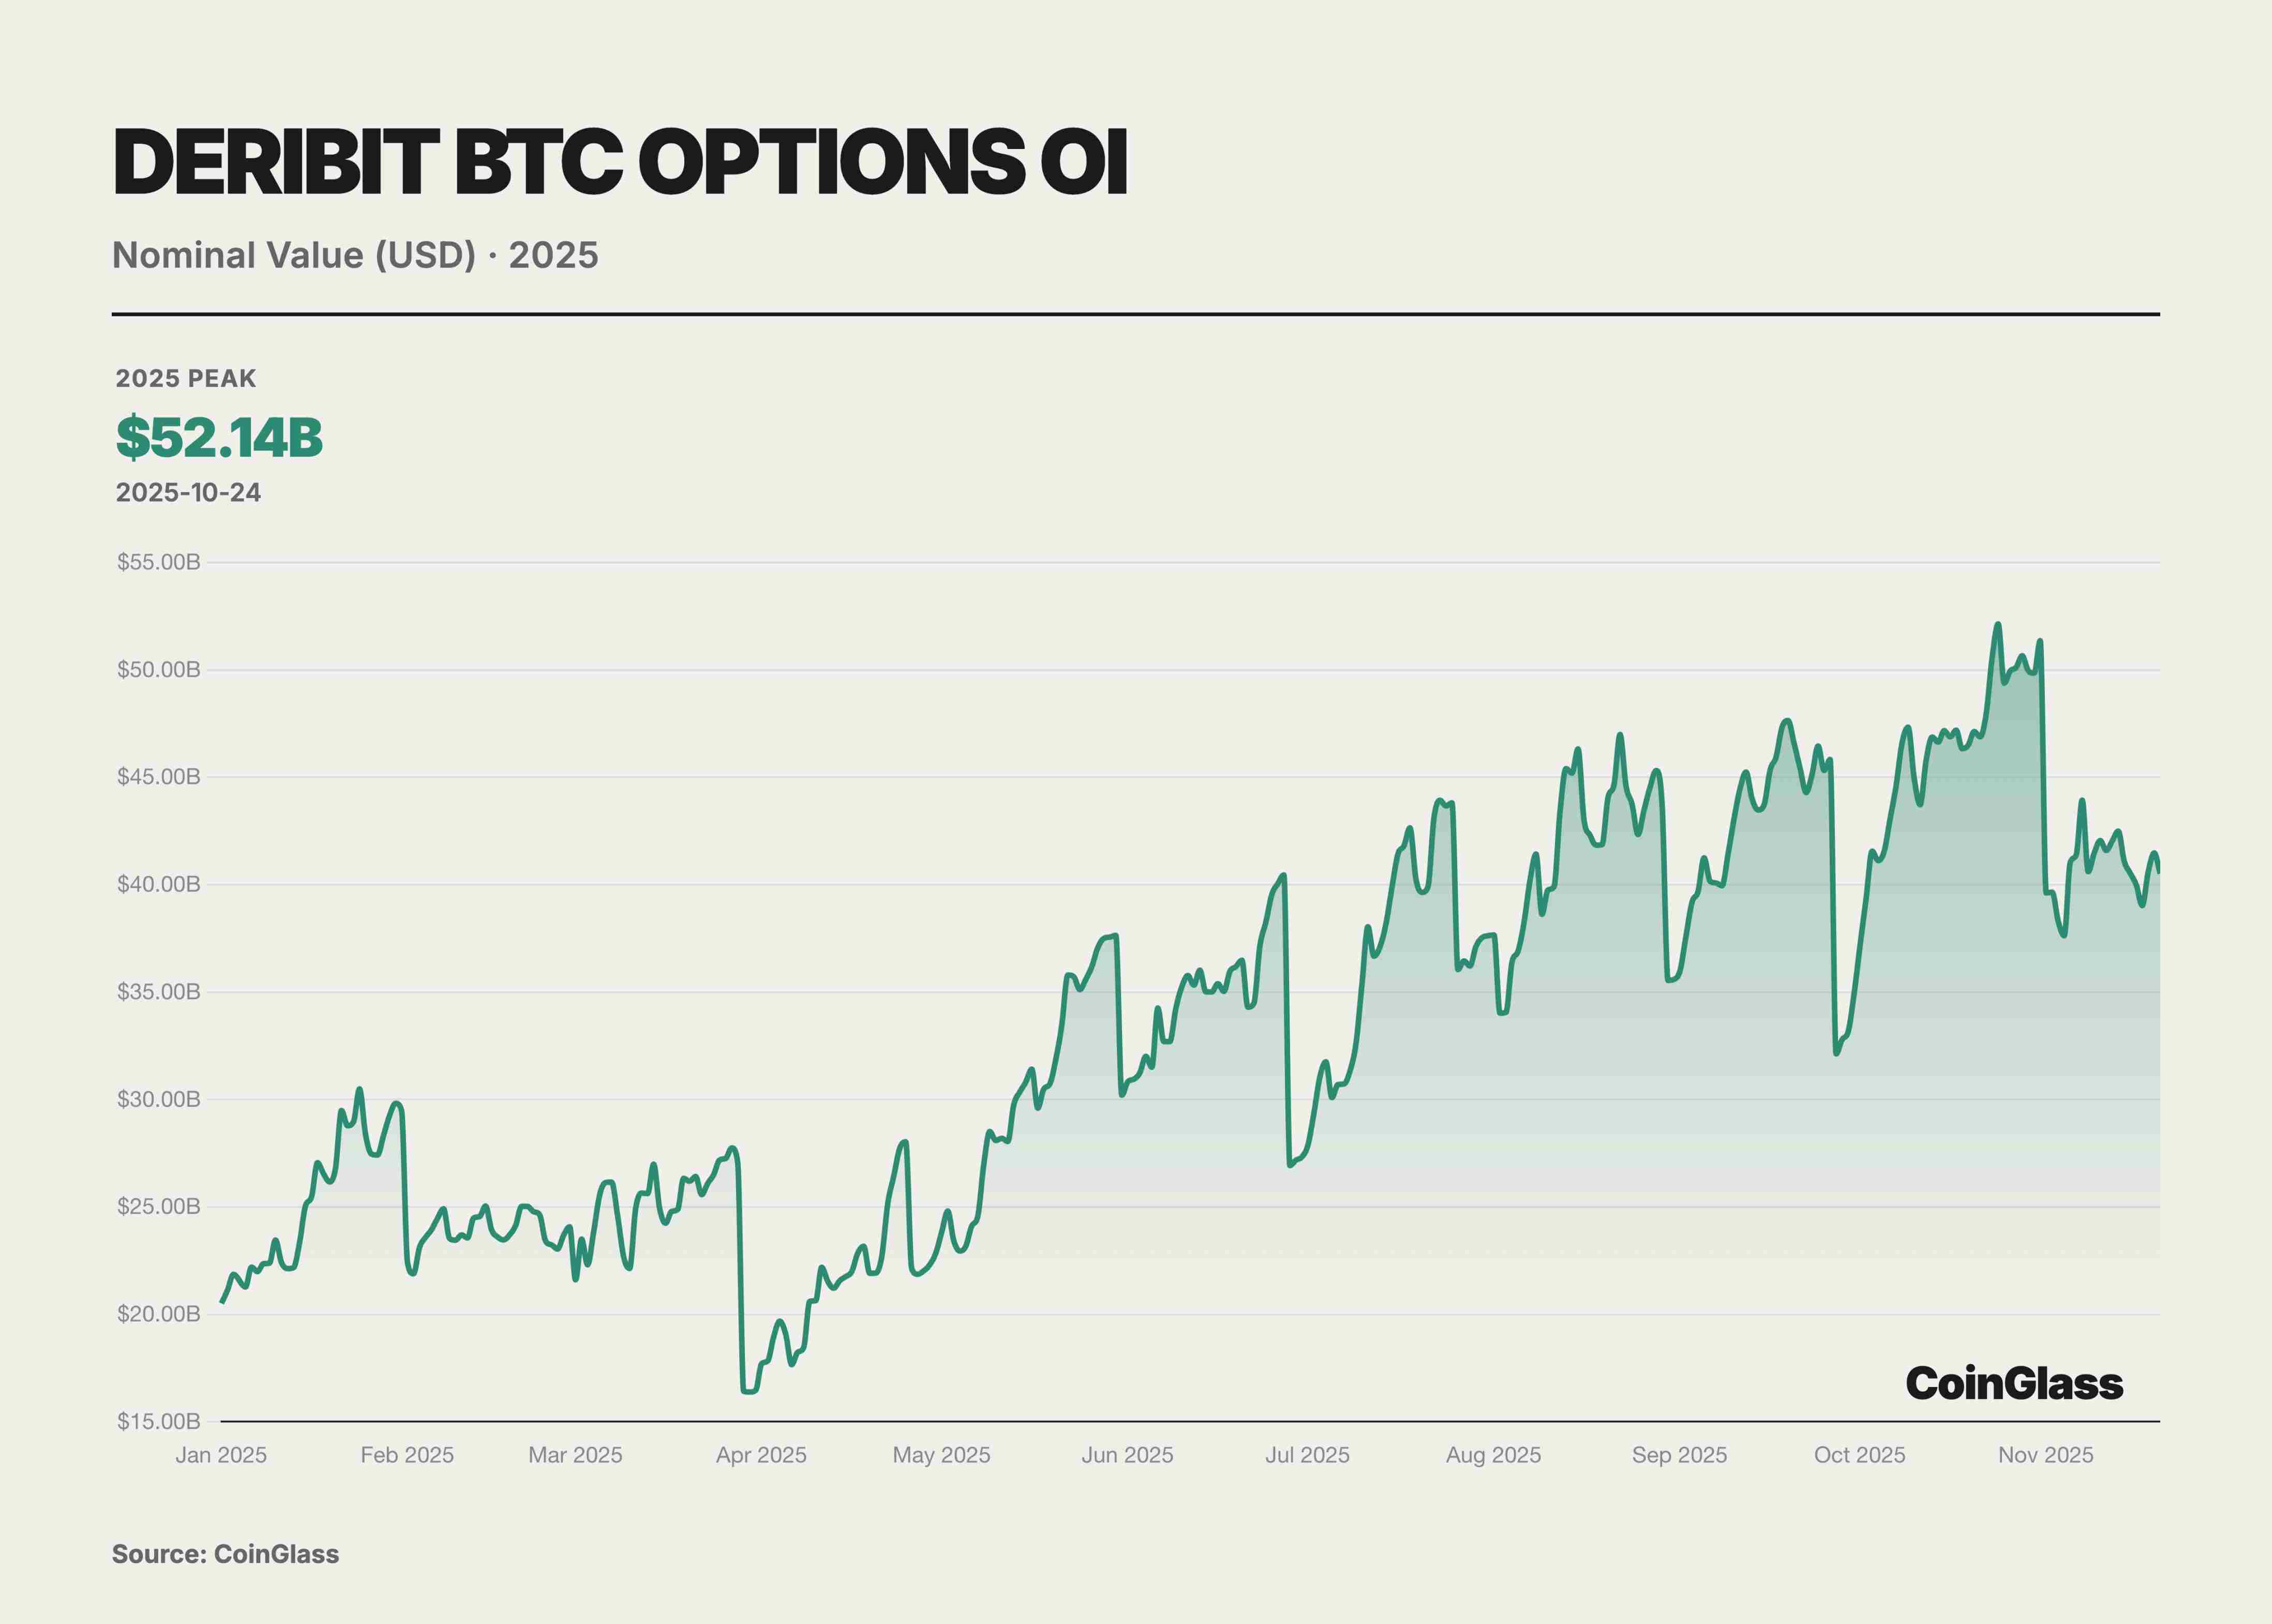
В течение года вовлечение традиционных финансовых учреждений стало водоразделом изменений на опционном рынке. По мере эволюции регуляторной обстановки в США ряд Wall Street институтов запустил продукты BTC ETF и их опционы. Особо примечательным стало появление IBIT от BlackRock, начавшего торговлю опционами в ноябре 2024 года и стремительно возвысившегося в 2025 году до статуса нового гиганта рынка опционов на BTC. В целом, структура рынка 2025 года представляет собой двунаправленную характеристику: с одной стороны стоят криптогенные платформы, такие как Deribit, а с другой — традиционные финансовые каналы, представленные опционами на ETF, такими как IBIT.
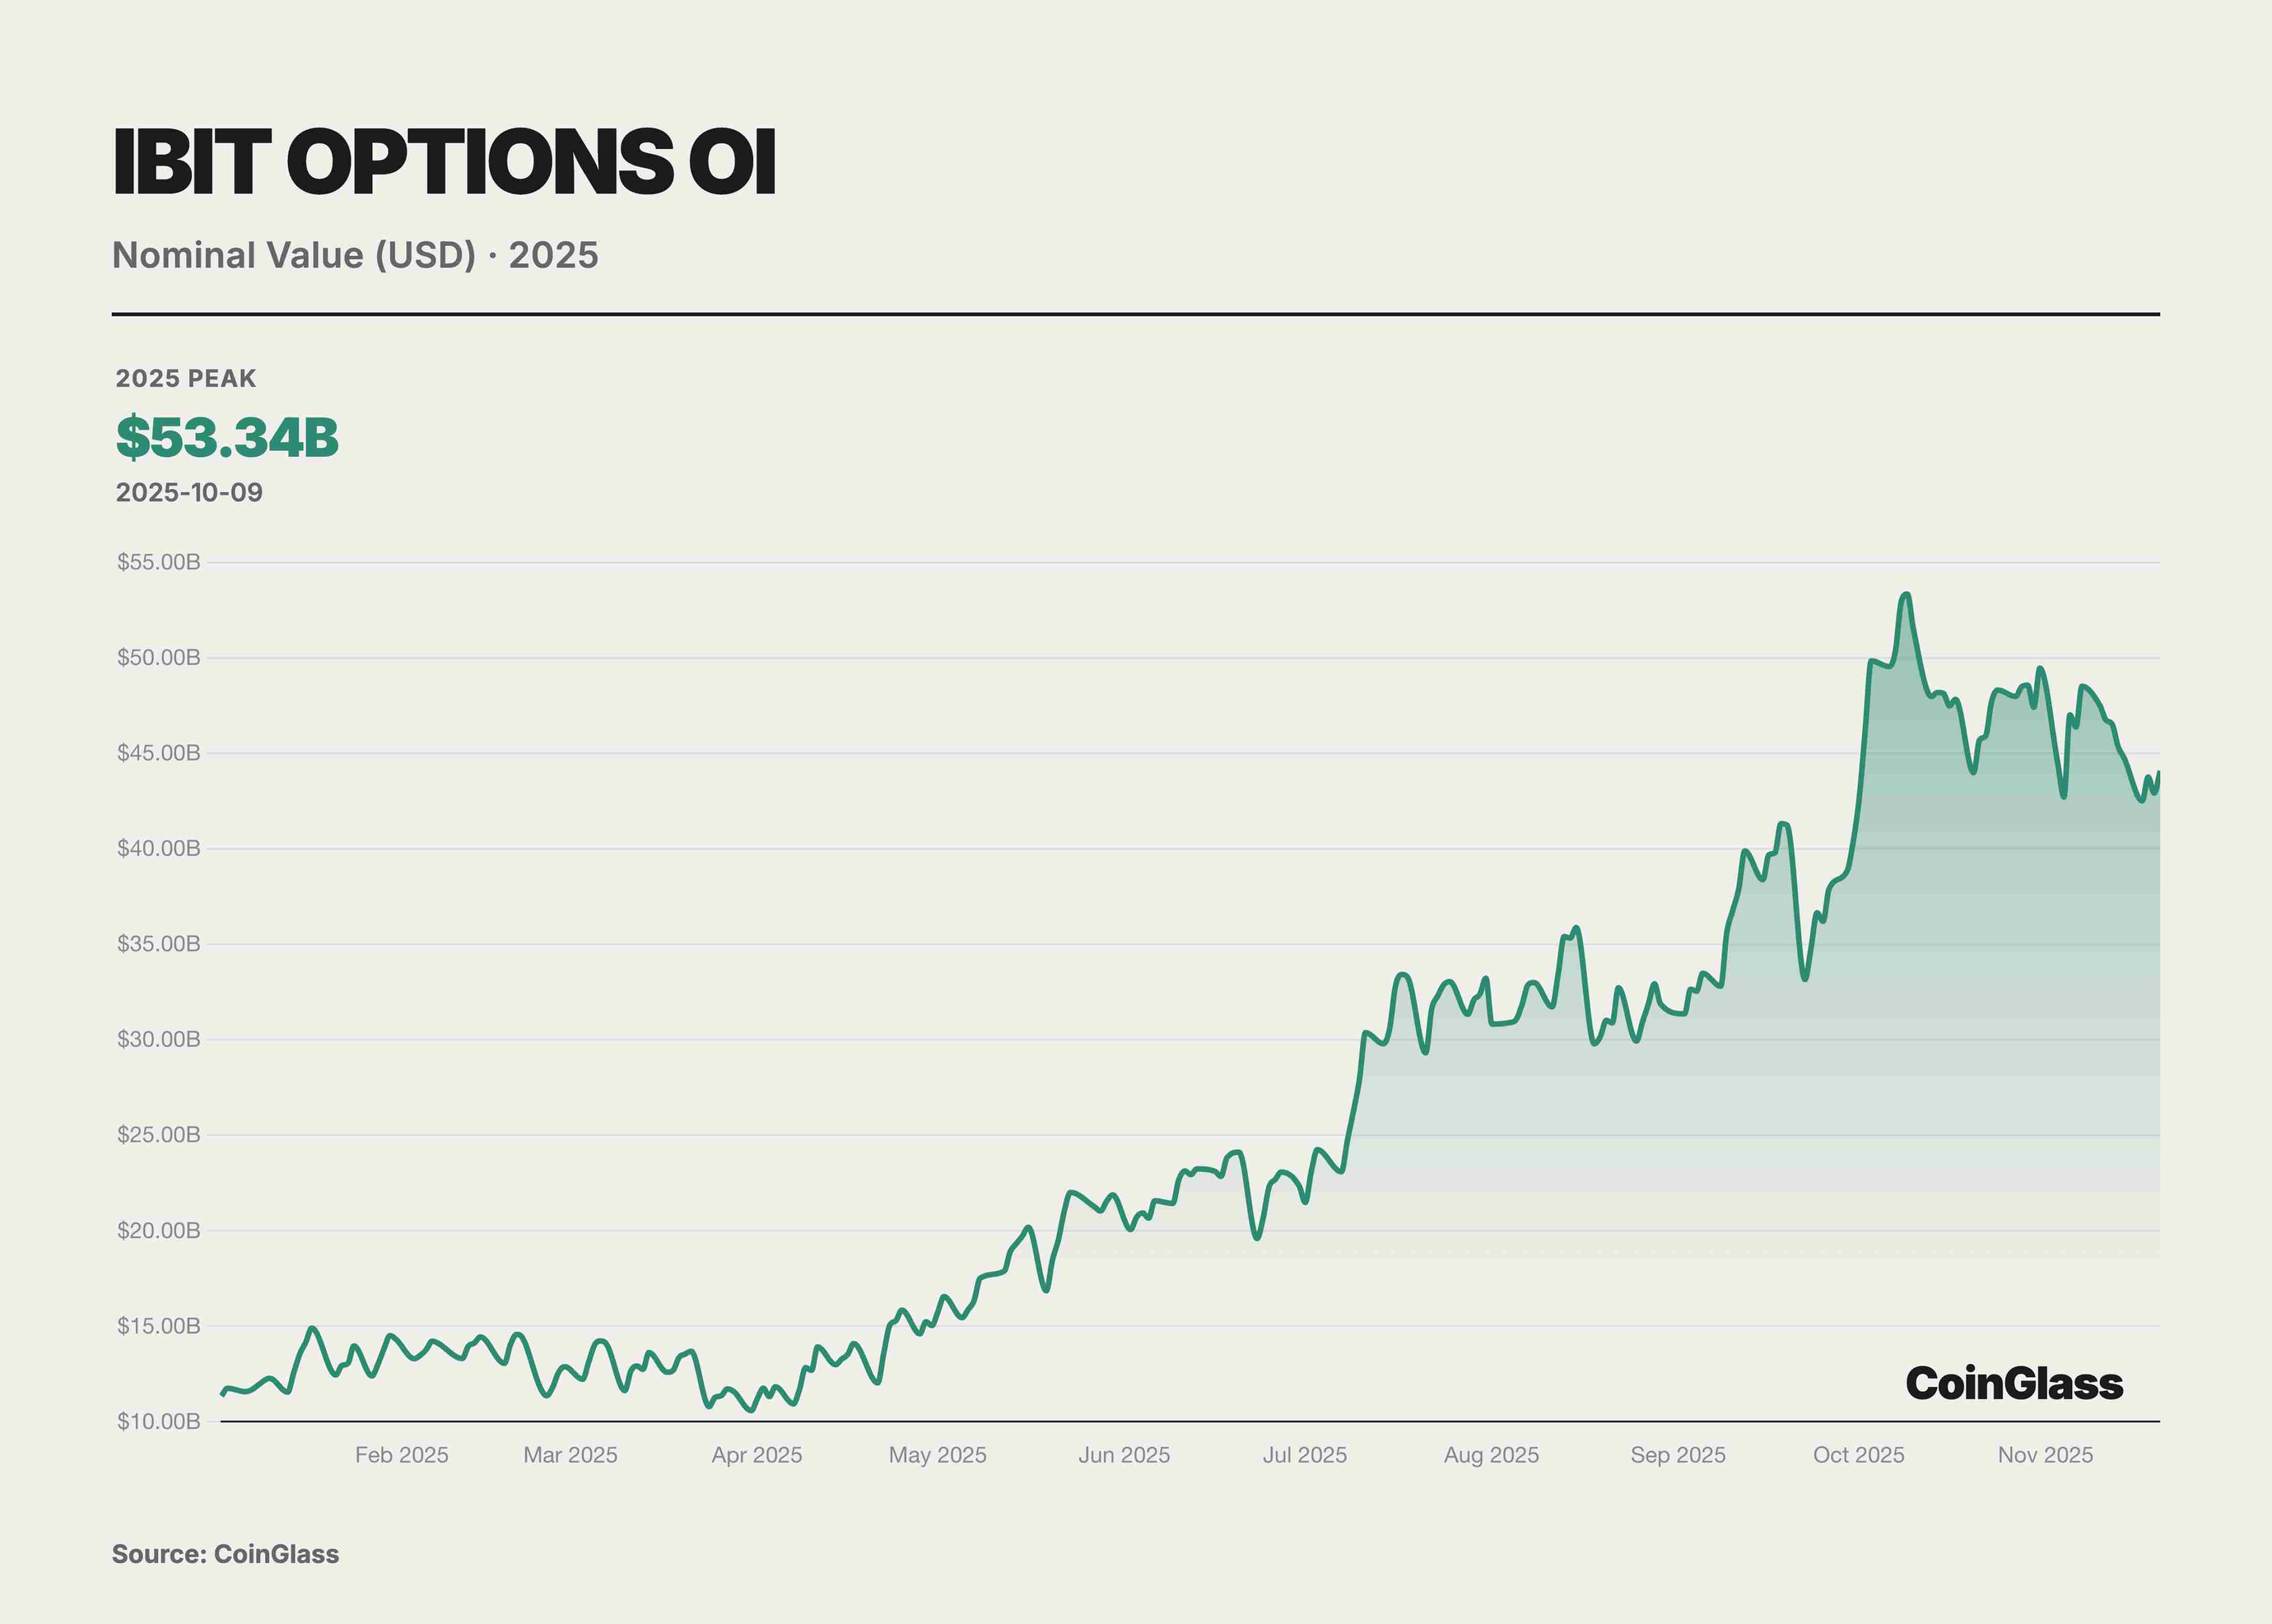
Мощное возвышение опционов на ETF IBIT от BlackRock предъявило прямое вызов Deribit. Как спотовый ETF на BTC, торгуемый в NASDAQ, IBIT, с момента запуска его опционов в конце 2024 года, в течение почти года увидел резкий рост своего размера открытых позиций. К ноябрю 2025 года IBIT стал крупнейшим транспортным средством для торгов опционами на BTC в мире, заменив многолетнего лидера Deribit. Успех опционов IBIT подчеркивает огромное влияние традиционных финансовых сил: массовый приток институциональных инвесторов, которые ранее не могли участвовать на офшорных платформах из-за регуляторных ограничений, через IBIT ворвались на рынок опционов BTC, принеся огромные объемы капитала и спроса. Репутация и регуляторные рамки таких гигантов asset management, как BlackRock, также привлекли более консервативные институты к управлению BTC-экспозицией с помощью опционов. По состоянию на ноябрь 2025 года, будучи крупнейшим спотовым ETF на BTC, IBIT управляет активами на сумму 84 млрд долларов, предоставляя рынку опционов избыточную спотовую поддержку и фундамент ликвидности, что полностью объясняет высокий спрос рынка на опционы спотовых ETF.
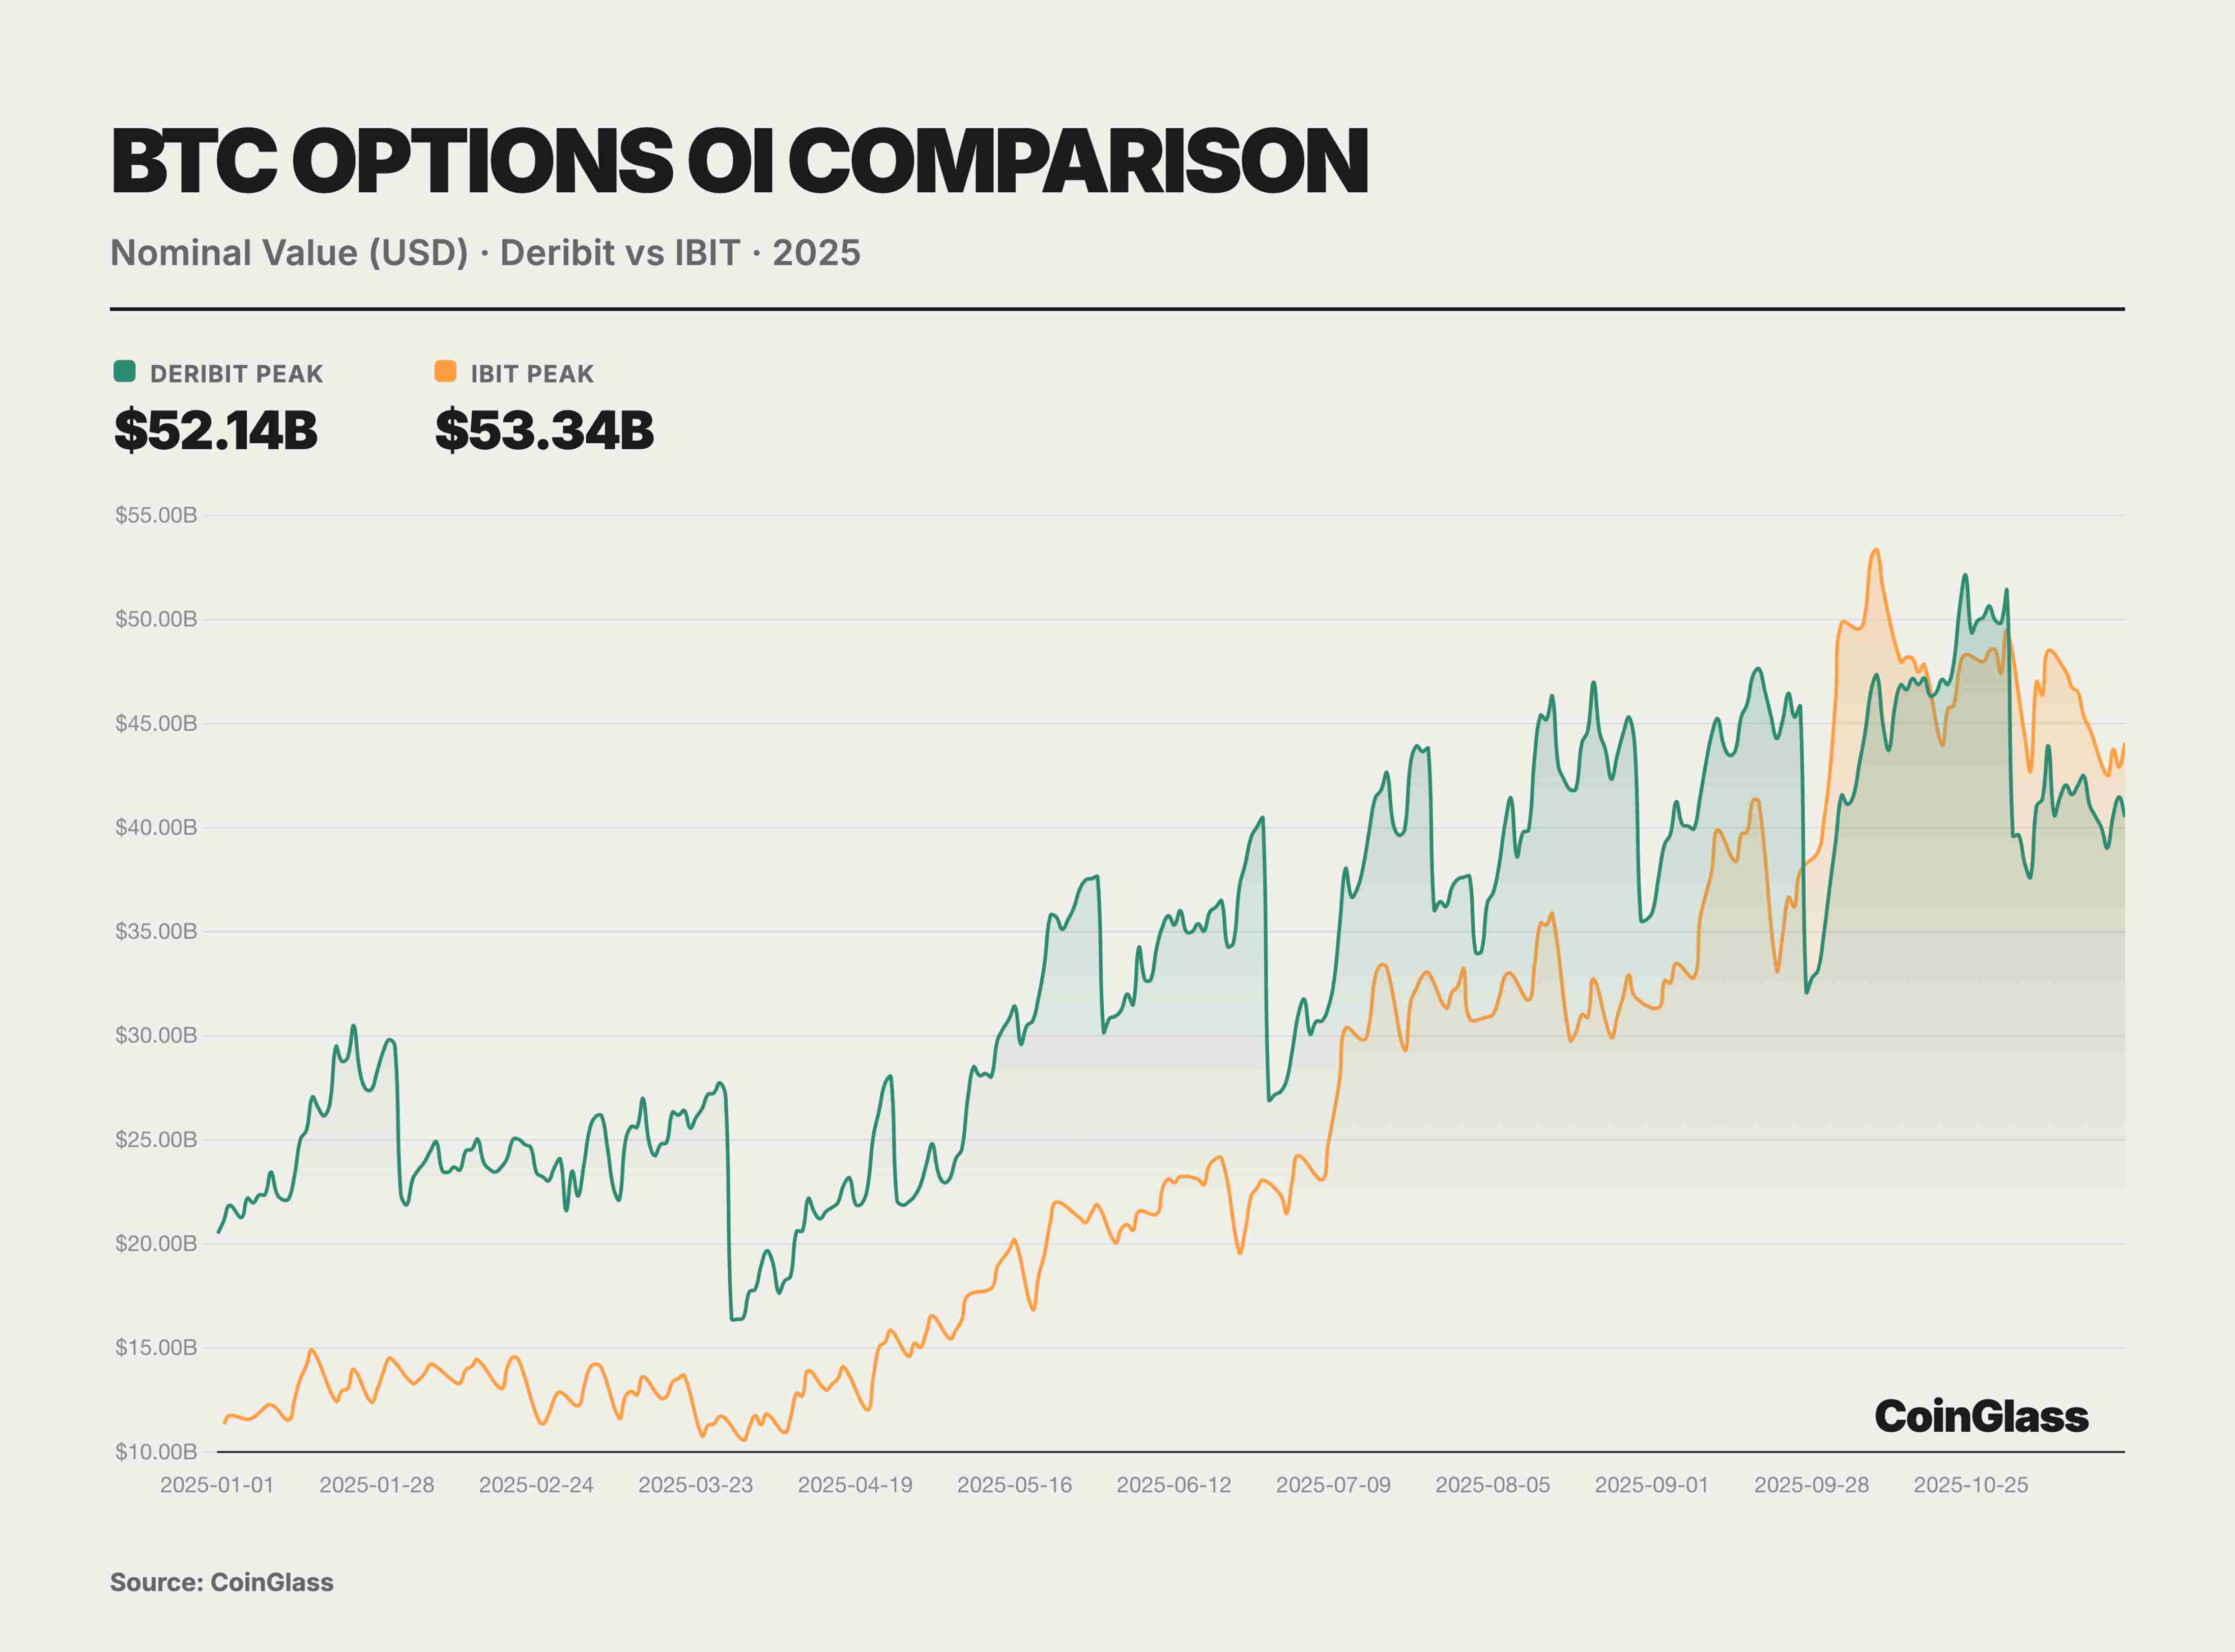
Помимо Deribit и IBIT, оставшаяся доля менее 10% рынка опционов на BTC делится между биржей CME и несколькими другими крипто-торговыми площадками. Chicago Mercantile Exchange (CME) как традиционно регулируемая площадка предоставляет торговлю опционами на основе фьючерсов на BTC и ETH. За несколько лет своей работы доля рынка CME немного выросла, но к третьему кварталу 2025 года ее доля в глобальном BTC опционном OI составляла лишь около 6%. Это отражает, что по сравнению с более гибкими крипто-платформами и опционами на ETF, опционы на основе фьючерсов вызывают меньший интерес у рынка. Централизованные биржи, такие как Binance и OKX, в последние годы также пытались запускать продукты опционов на BTC и ETH, но участие пользователей оставалось относительно низким. Объемы деривативных торгов данных бирж в основном сфокусированы на своп-контрактах и фьючерсах, а опционное направление занимает лишь малую часть их деривативного ландшафта. Платформы вроде Bybit также предлагают опционную торговлю с расчетом в USDC, но их глобальная доля рынка остается скромной. Биржи типа OKX и Binance вместе генерируют лишь около 7% всего опционного OI на BTC. В целом, рынок криптоопционов 2025 года характеризуется экстремальной концентрацией: крипто-платформы (представленные Deribit) продолжают доминировать на ETH и других не-ETF инструментах, тогда как традиционные финансовые платформы (представленные IBIT) совершили позднее пришествие в лидерство по BTC-опционам. В дуополе, который они образуют, роль остальных игроков становится все более маргинализированной. Примечательно, что в секторе ETH-опционов, поскольку пока отсутствуют подобные IBIT спотовые ETF опционы, Deribit все еще остается почти единственным центром ликвидности ETH-опционов, удерживая долю рынка более 90%. Это означает, что господство Deribit на рынке ETH-опционов в 2025 году оставалось твердым, а удар IBIT проявился преимущественно в сфере BTC. Взгляд в будущее показывает, что с одобрением спотовых ETF опционов на ETH в апреле 2025 года нельзя исключать их будущего вывода на рынок и постепенного участия в конкуренции. Но по состоянию на ноябрь 2025 года рынок ETH-опционов все еще находится в руках нативных крипто-бирж, и пока не появилось традиционного институционального конкурента уровня IBIT.
DeFi
PerpDEX
2025 год стал невероятно блестящим для PerpDEX. В целом активность на рынках продемонстрировала взрывной рост, многократно обновляя исторические рекорды. Месячный объем торгов впервые превысил 1,2 трлн долларов в октябре, а кумулятивный годовой объем on-chain деривативов уже достиг триллионных масштабов. За резким увеличением объема и ростом его доли стоит совокупность драйверов: прорыв в производительности, повышение пользовательского спроса и изменение регуляторной среды. Будь то розничные инвесторы, институциональные торговые отделы или венчурные фонды, все обратили свои взоры на этот бурно развивающийся сектор в 2025 году.
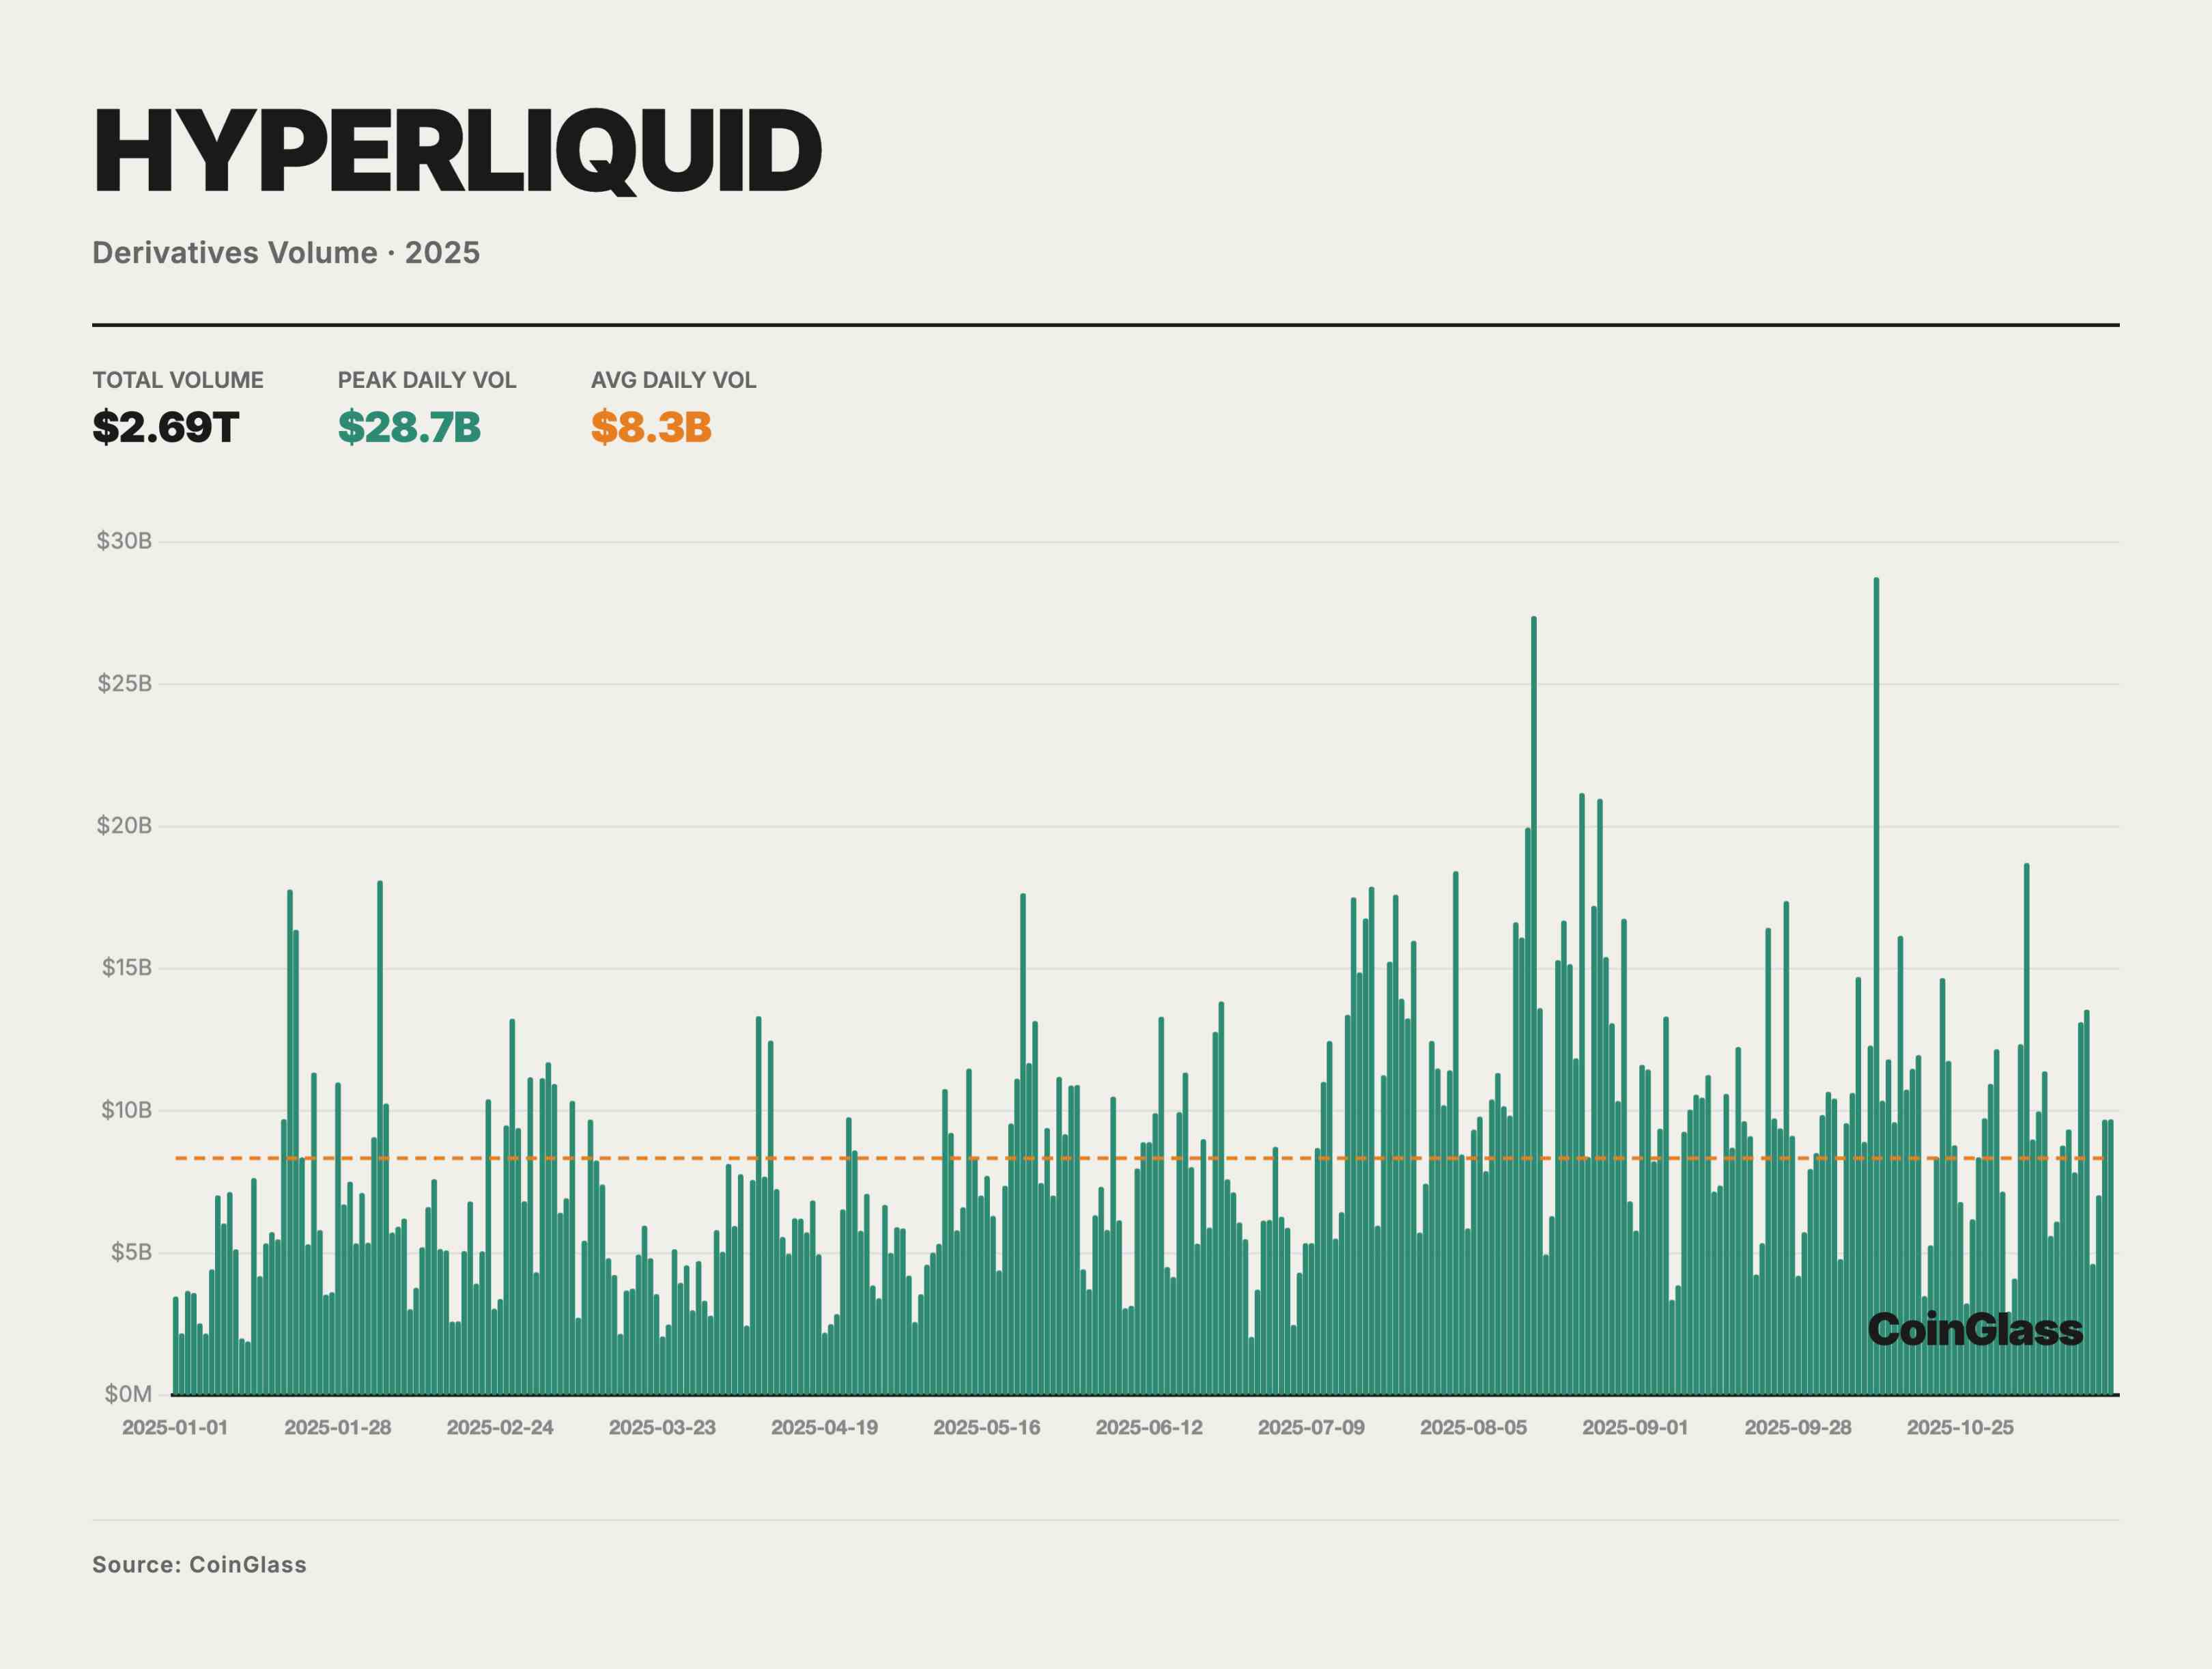
Hyperliquid заслуженно является безоговорочным лидером рынка PerpDEX в 2025 году. В первой половине года платформа доминировала на всем треке, и ее доля рынка местами достигала 70–80%, при этом в мае доля on-chain торгов бессрочными контрактами Hyperliquid достигла пикового значения около 71%. Благодаря этому колоссальному масштабу в первой половине 2025 года Hyperliquid практически стал синонимом всего рынка PerpDEX.
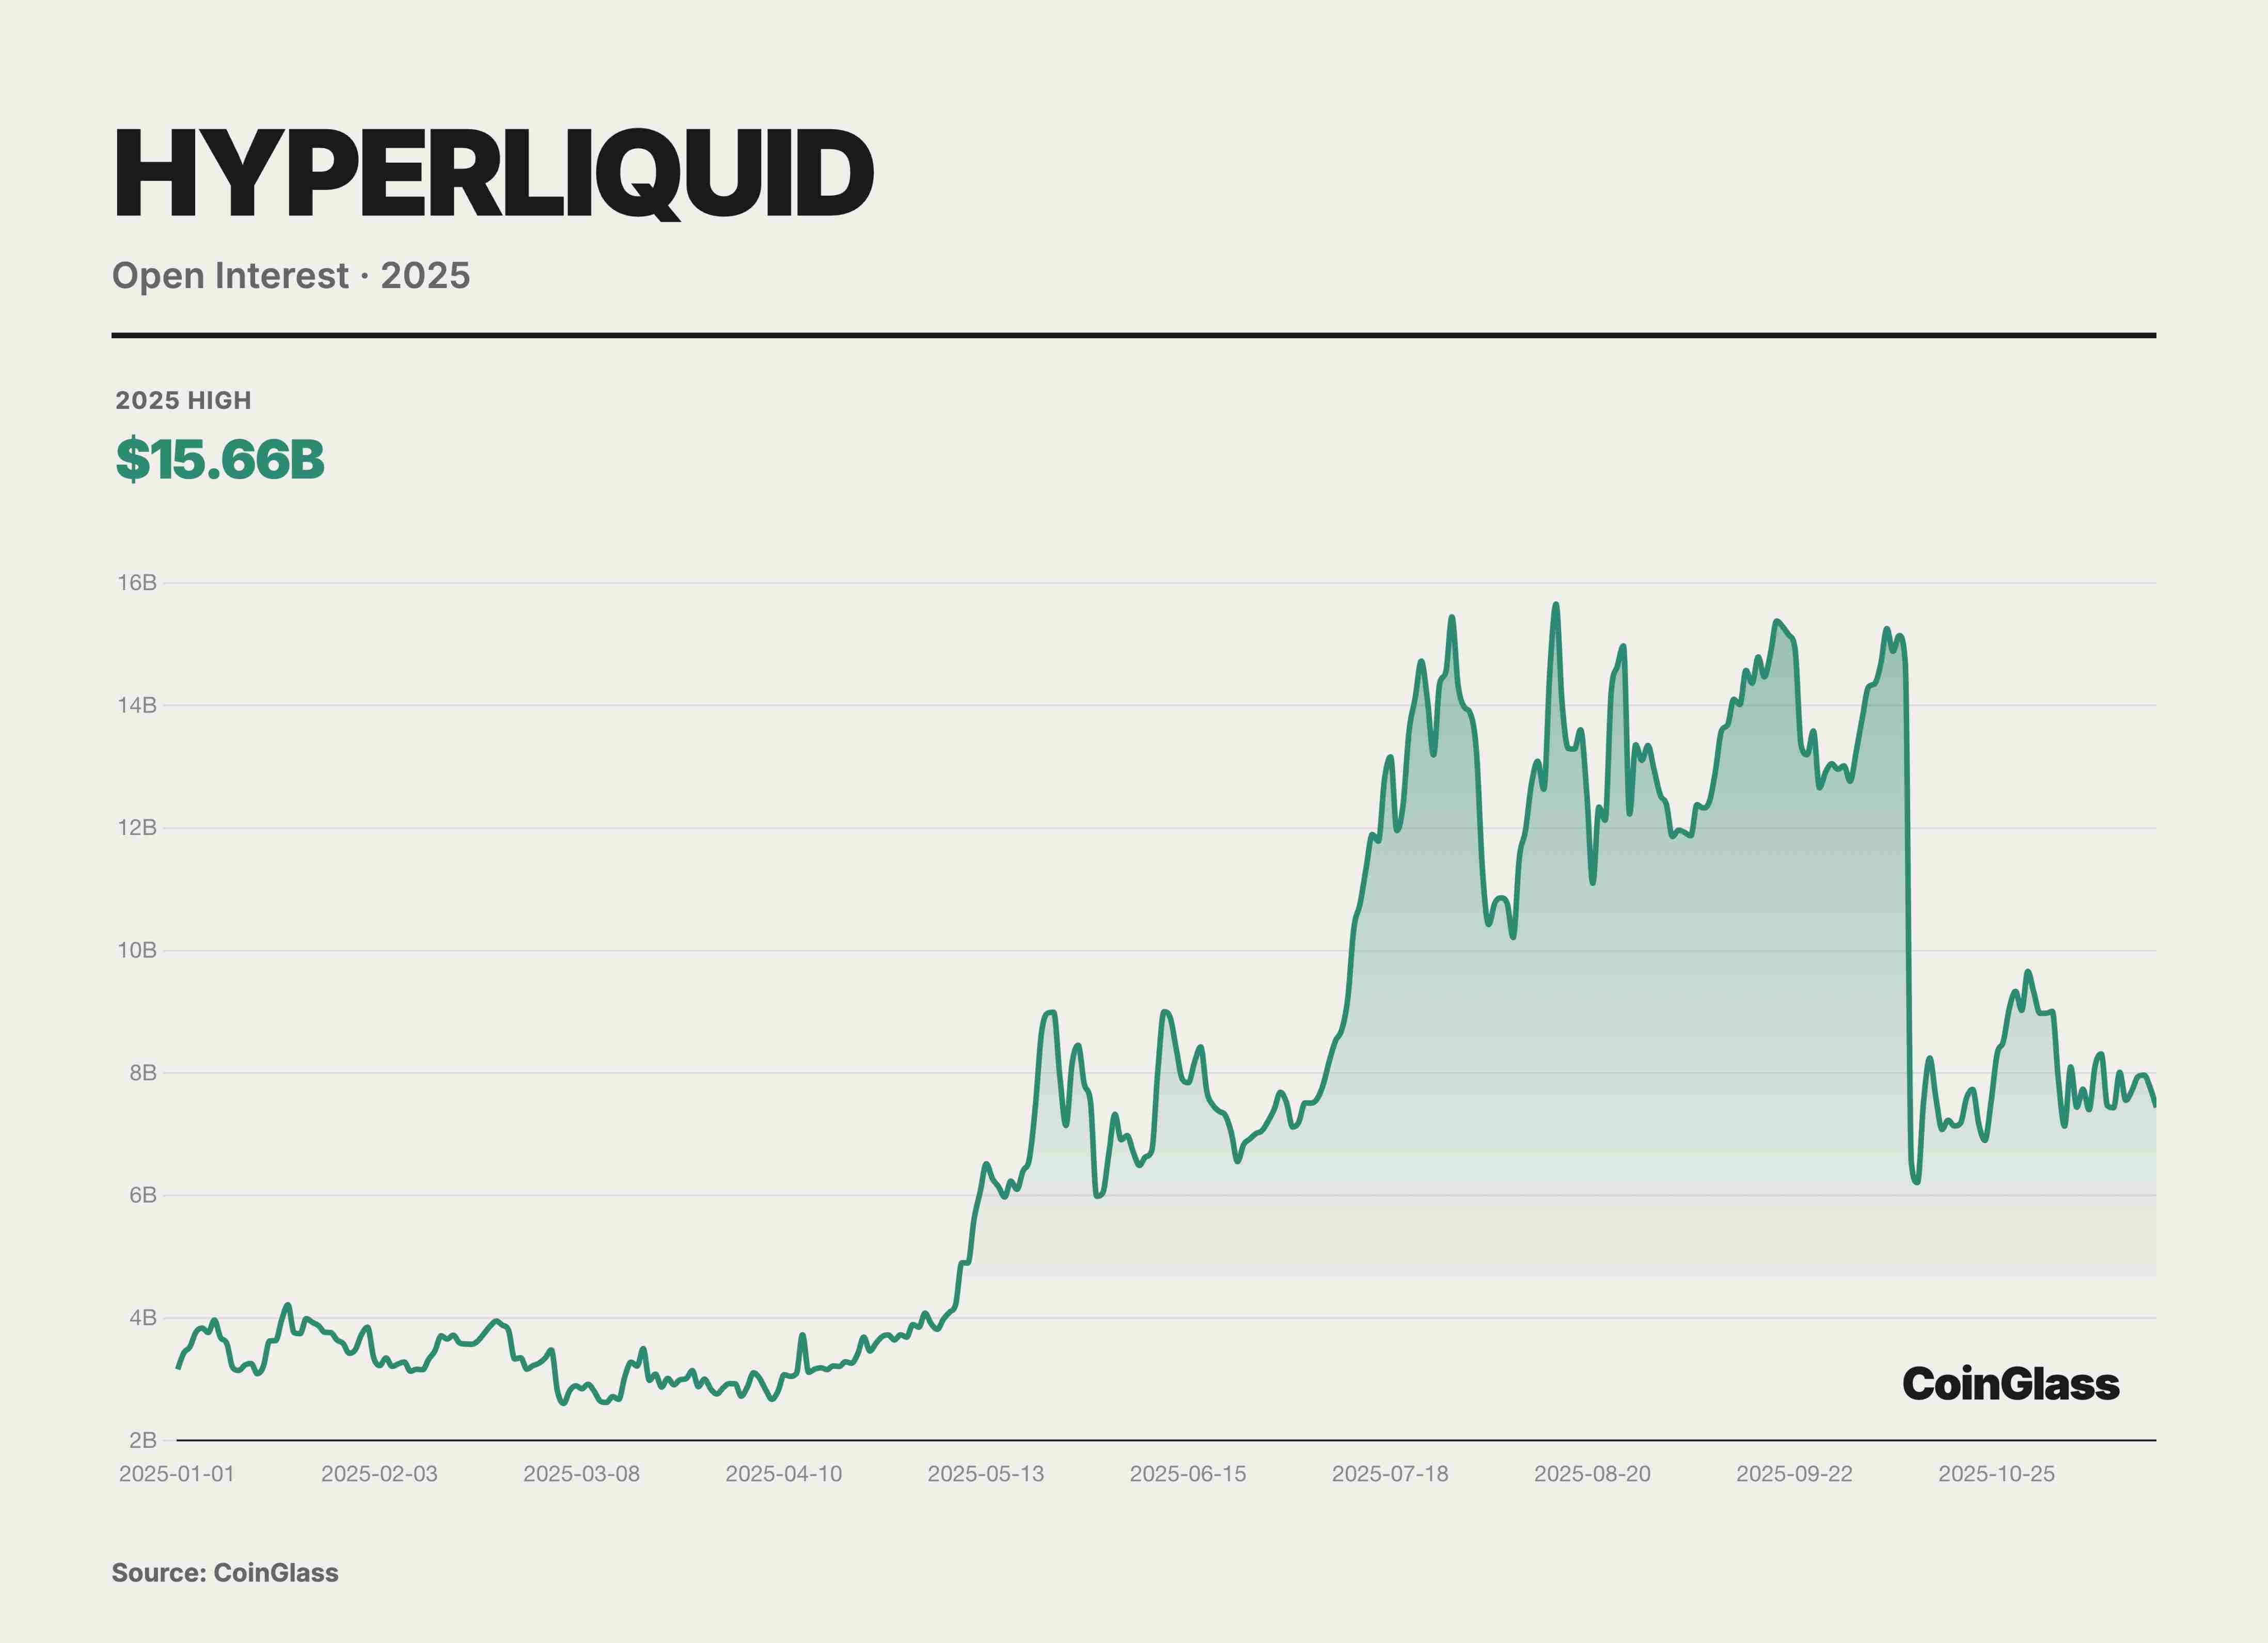
Hyperliquid не только привлек огромные объемы торгов, но и накопил огромный размер невыполненных контрактов. Данные на октябрь 2025 года показывают, что его OI бессрочных контрактов достиг 15 млрд долларов, составляя около 63% от общего OI основных децентрализованных бессрочных платформ. Этот показатель свидетельствует о том, что значительные объемы капитала предпочитают надолго находиться на Hyperliquid, отражая высочайшее доверие трейдеров к ликвидности и стабильности данной платформы.
В отличие от традиционных ETH L1 или универсальных публичных блокчейнов, Hyperliquid построил специальный L1 блокчейн, разработанный специально для высокопроизводительной торговли деривативами. Этот блокчейн использует разработанную собственную консенсус-механизм HyperBFT, способную поддерживать обработку 200 000 ордеров в секунду со сниженным временем подтверждения сделок до 0,2 с. Эта производительность даже превосходит многие централизованные биржи, сделав Hyperliquid первой биржей, достигшей on-chain скорости и ликвидности, сопоставимой с CEX. Платформа использует модель полного on-chain стакана ордеров (Central Limit Order Book), что гарантирует глубину и качество котировок, позволяя профессиональным трейдерам получать на цепи опыт исполнения ордеров, сопоставимый с традиционными биржами.
Несмотря на абсолютное доминирование Hyperliquid в первой половине 2025 года, с мощным входом новых игроков структура рынка PerpDEX во второй половине года трансформировалась из «одного сверхлидера» к «множеству сильных игроков». Вводя в третий и четвертый кварталы, доля Hyperliquid заметно упала, снизившись с 70–80% в середине года до 30–40% к концу года. Согласно on-chain данным, в ноябре доля объема торгов Hyperliquid опустилась до около 20%, в то время как Lighter, Aster и другие новые участники стремительно выросли: в том месяце на долю Lighter пришлось около 27,7%, Aster — 19,3%, а другой темной лошадки EdgeX — 14,6%. Это означает, что рынок, некогда контролируемый одной Hyperliquid, за считанные месяцы превратился в конкурентную среду трех сил. Высокие торговые стимулы, дифференцированные продуктовые стратегии и поддержка капитала продвинули восхождение этих претендентов, и конкуренция в секторе PerpDEX во второй половине 2025 года перешла в стадию обострения.
Прогнозные рынки
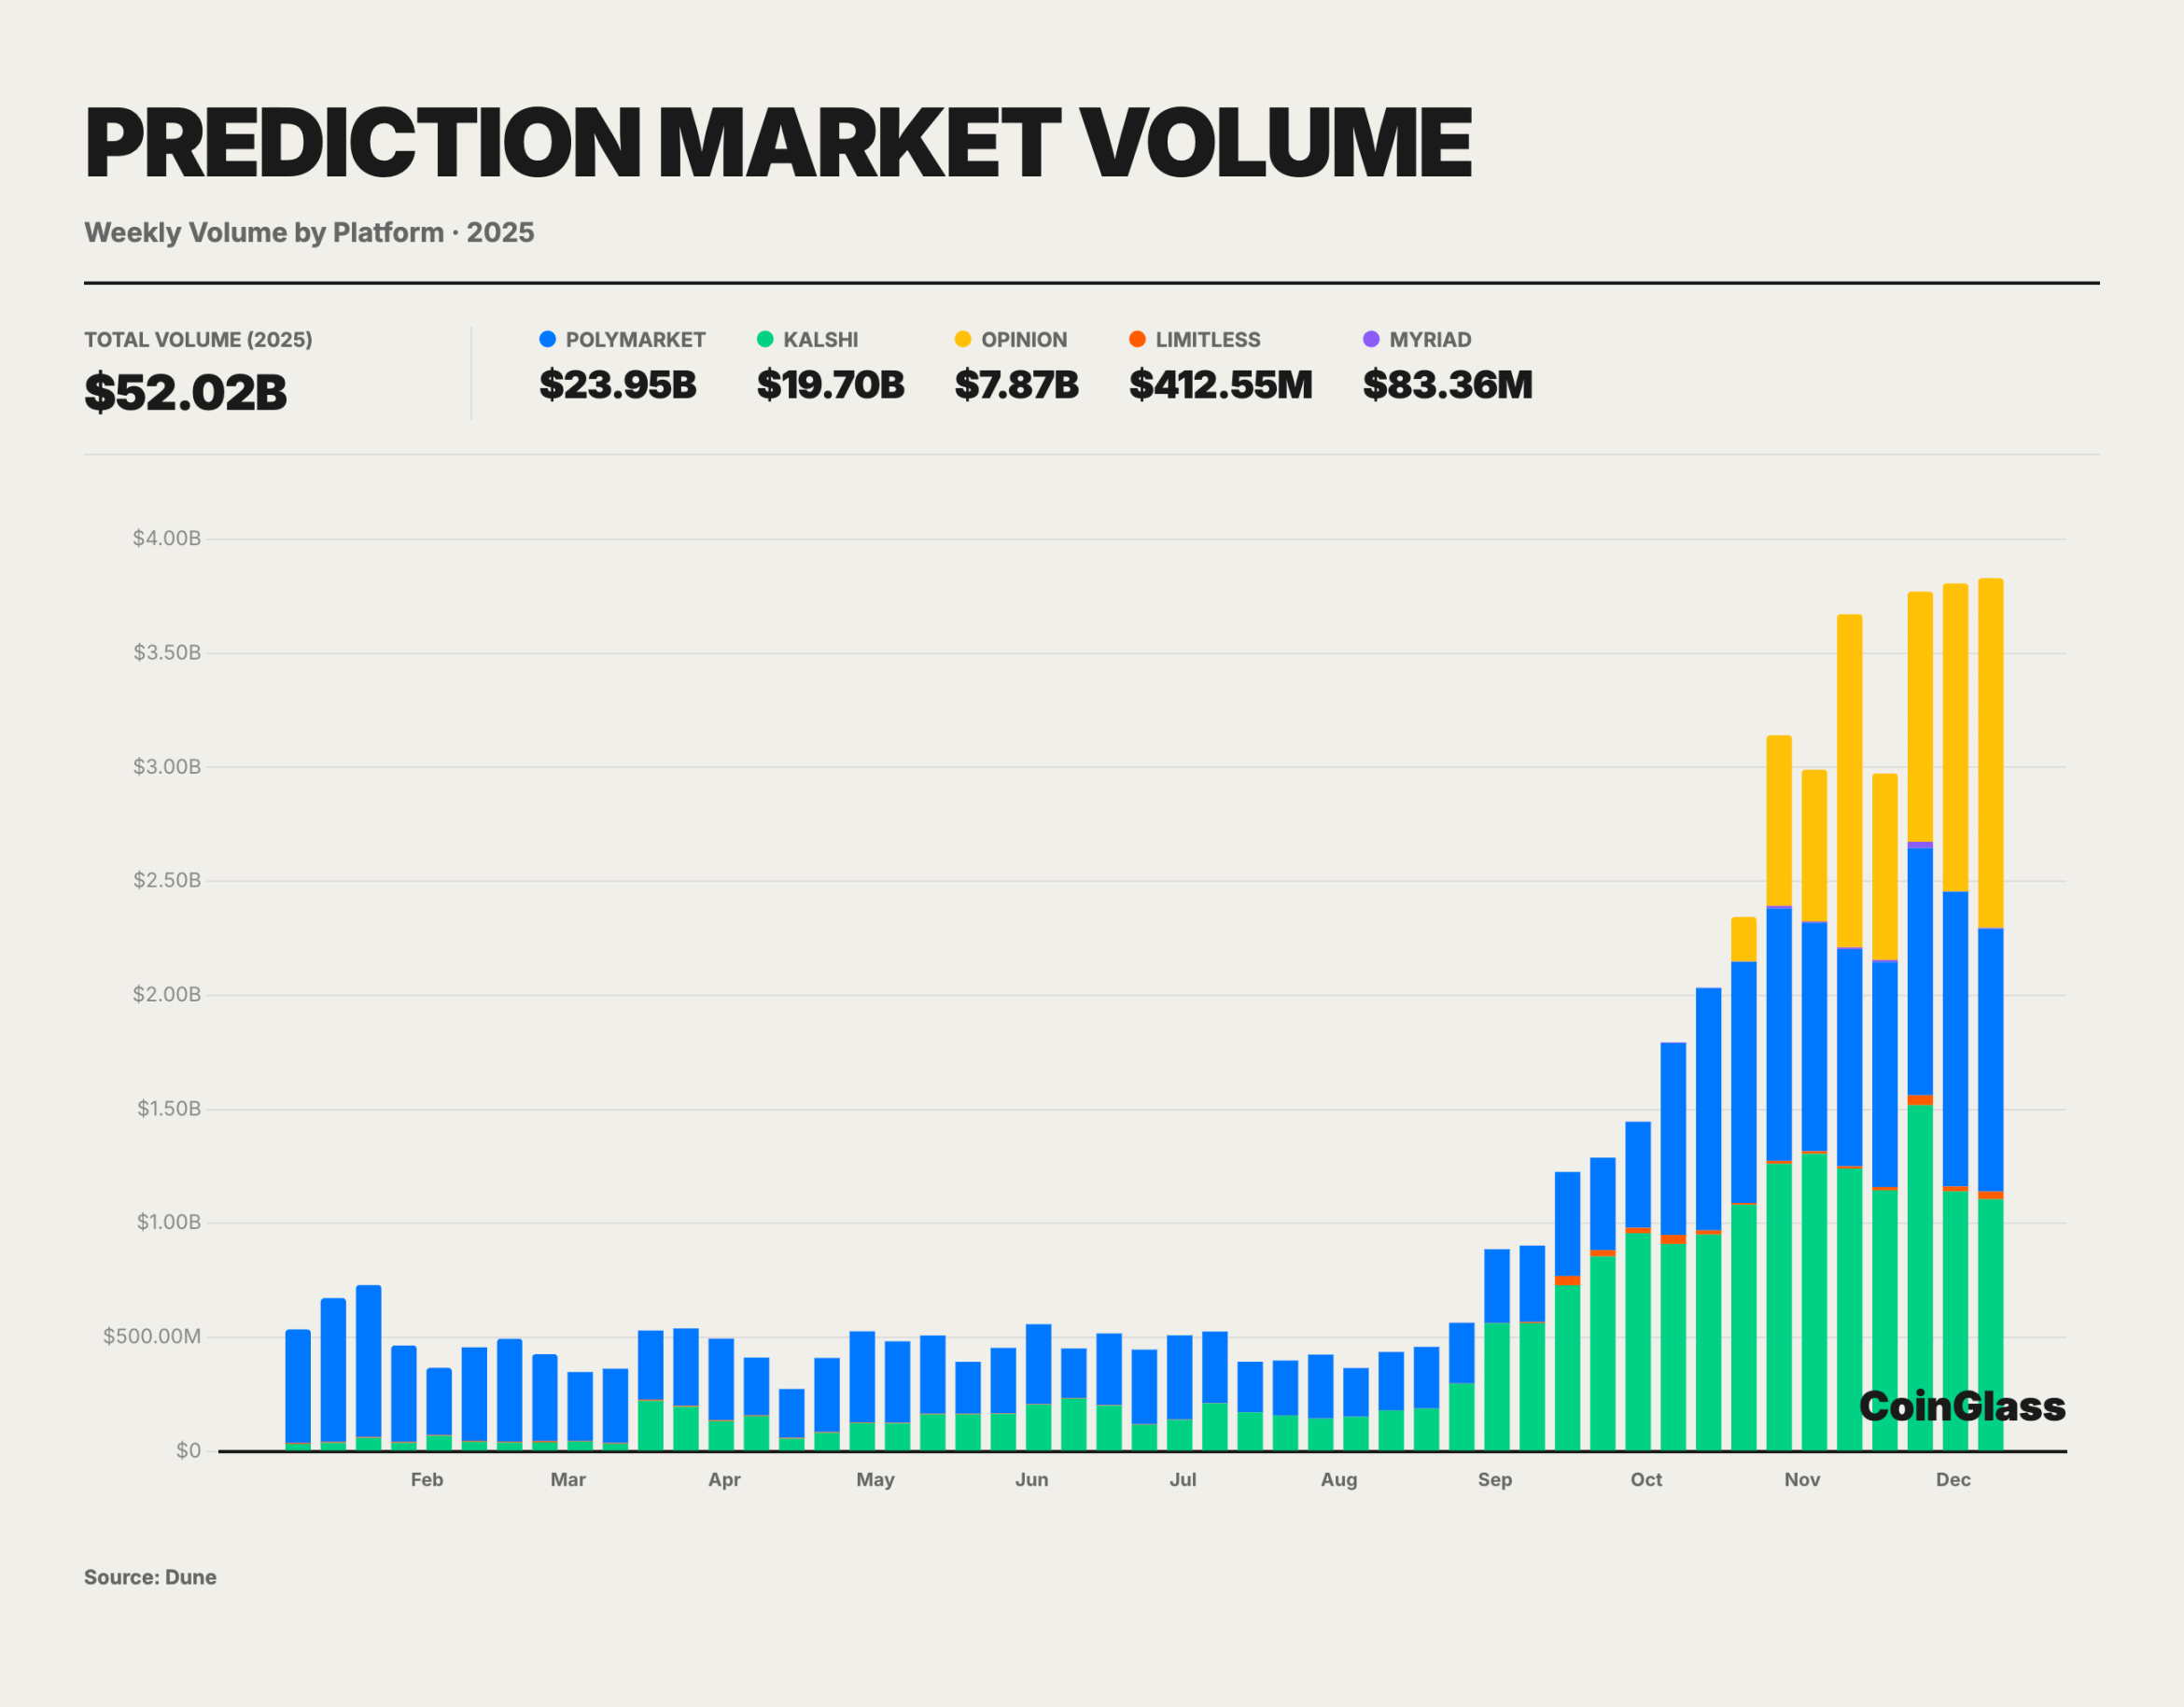
Прогнозные рынки криптовалют в 2025 году столкнулись с взрывным ростом: кумулятивный объем торгов с января по ноябрь достиг около 52 млрд долларов, что значительно превысило пиковые значения периода выборов в США 2024 года.
Polymarket, являющийся в настоящее время платформой прогнозных рынков с наибольшим глобальным объемом торгов, в 2025 году достиг кумулятивного оборота более 23 млрд долларов. Среднесуточная активная база пользователей платформы достигла почти 60 000 человек, что почти в три раза больше показателей начала года; пиковое значение месячной активной аудитории, по оценкам, превысило 450 000 человек, что свидетельствует о значительном росте участия широких масс. В настоящий момент общее количество зарегистрированных торговых пользователей на платформе Polymarket составляет около 1,35 млн, демонстрируя стремительное расширение пользовательской базы за прошедший год. Огромная пользовательская база и избыточная ликвидность позволили отдельным контрактам на популярные рынки достичь кумулятивного объема торгов в сотни миллионов долларов; глубокие рынки теперь способны вместить движение капиталов в десятки миллионов долларов без значительных проскальзываний, а в сценариях с высокой ликвидностью, возможностью клиринга и четким определением событий прогнозные цены часто используются как дополнительные метрики. Сообщается, что в период ноябрьских выборов в США 2024 года дневной объем торгов Polymarket местами достигал почти 400 млн долларов, точно предсказав результаты выборов, в отличие от смещения традиционных опросов общественного мнения. Этот случай подчеркивает способность децентрализованных прогнозных рынков к агрегации информации и точности ценообразования на ключевых событиях, заложив основу для дальнейшего выхода в мейнстрим в 2025 году.
Кошельки Web3
Кошельки Web3, выступая первым касанием пользователя в подключении к децентрализованным сетям, в 2025 году кардинально повысили свою стратегическую ценность. Кошелек больше не является просто контейнером для хранения приватных ключей или простым инструментом переводов; он трансформировался в on-chain портал трафика, сочетающий цифровой идентификатор (DID), управление активами, операционную систему для децентрализованных приложений (DApp) и социальные графы.
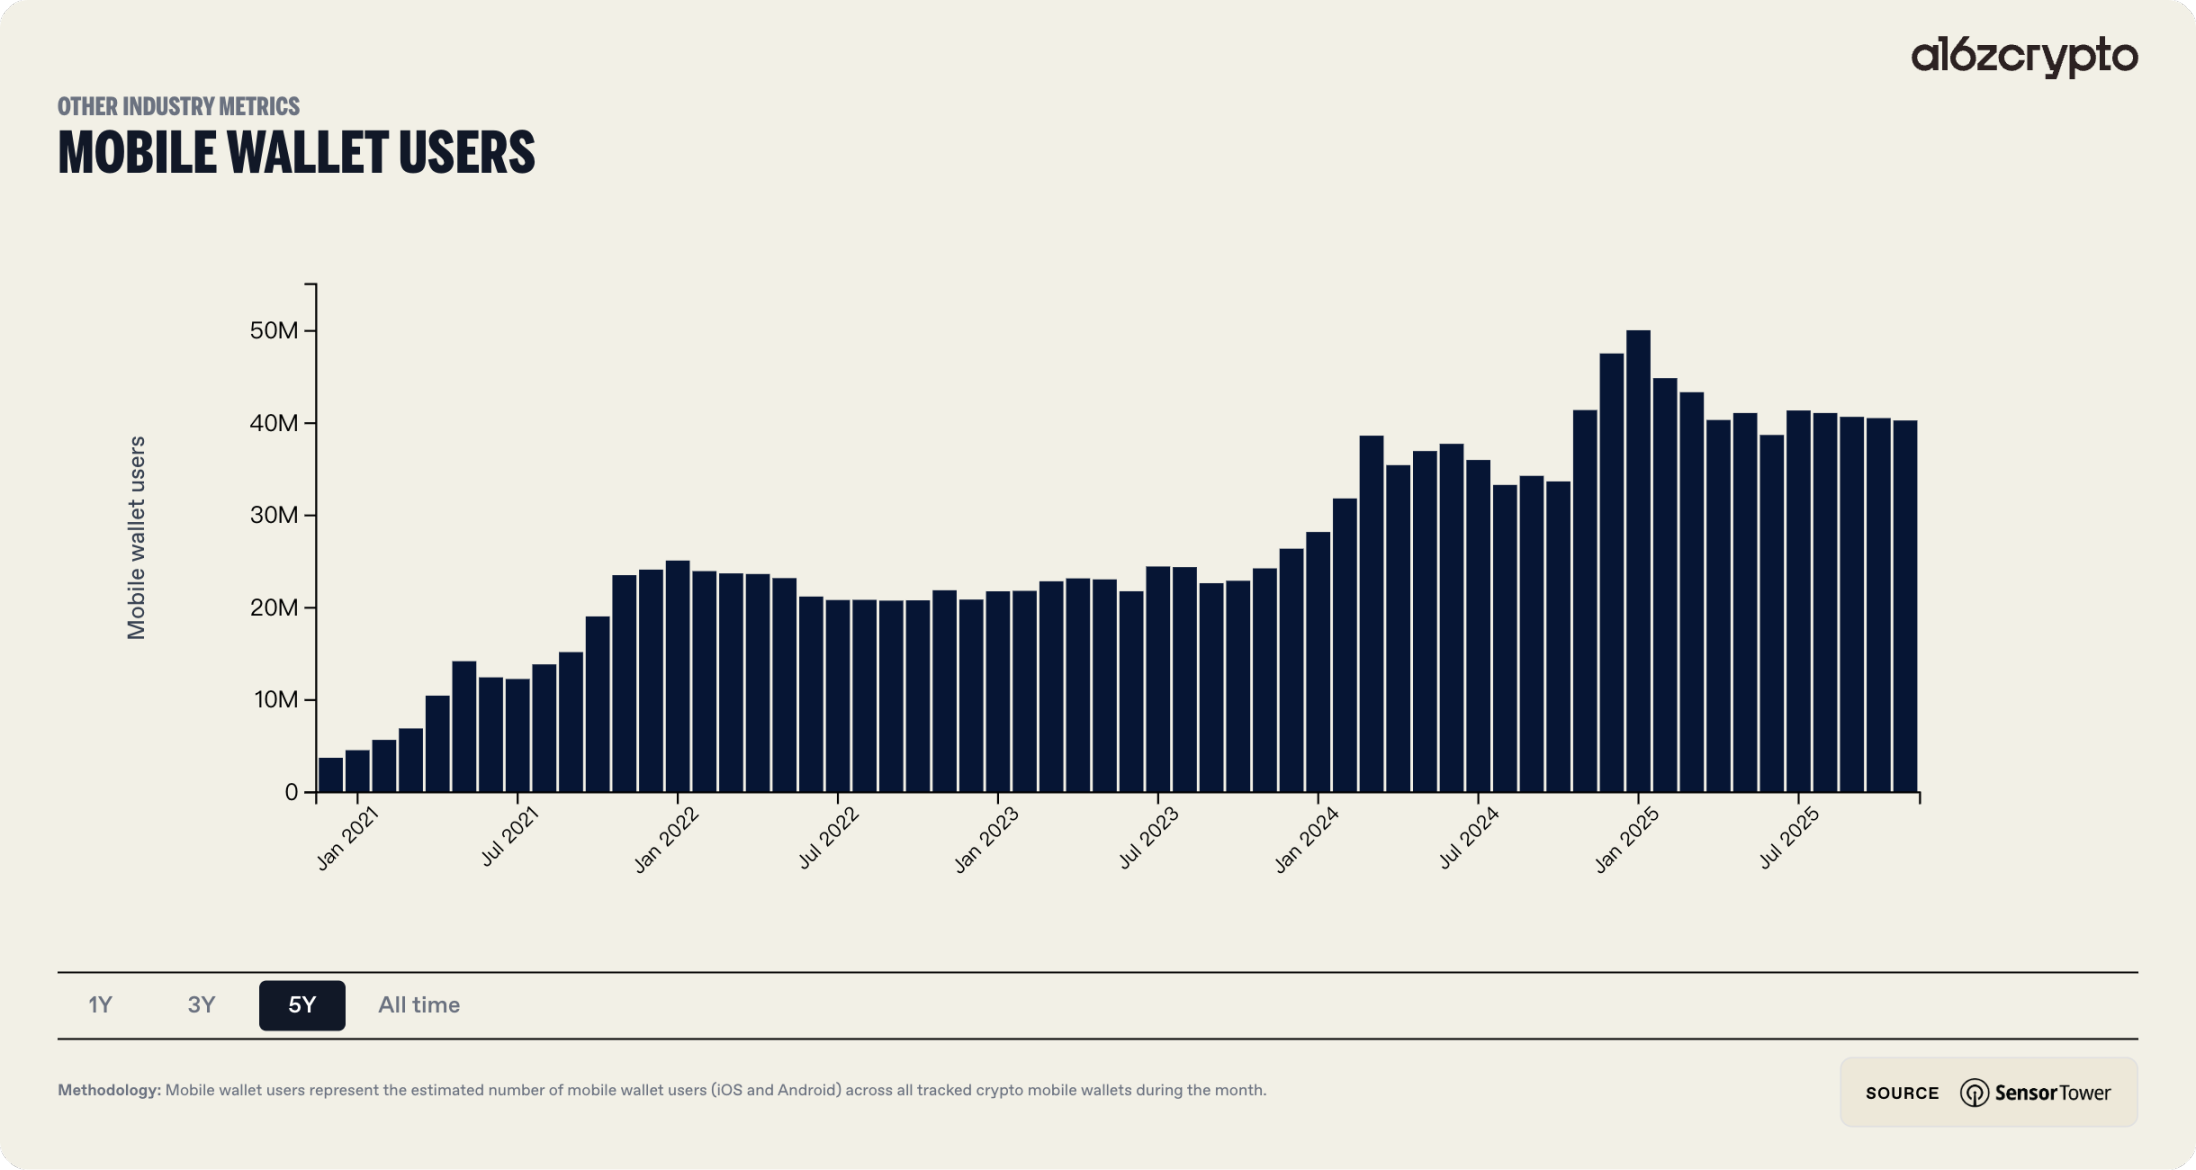
Оглядываясь на последние пять лет, форма веб3 кошельков пережила радикальную эволюцию. Ранние кошельки требовали от пользователей высокой технической осведомленности: им приходилось самостоятельно управлять сид-фразами, понимать механизмы Gas fees и вручную настраивать сети. Эта высокая планка входа приводила к огромному коэффициенту оттока: данные показывают, что более 50% пользователей отказывались от настройки кошелька из-за сложности процессов. Наиболее яркой характеристикой отрасли в этом году стало масштабное внедрение абстракции учетной записи (Account Abstraction) и стандартизация технологий абстракции блокчейна (Chain Abstraction). Синтез этих двух технологических сдвигов позволил веб3 кошелькам в первые раз составить конкурентоспособность пользовательского опыта с финансовыми приложениями Web2. Сложное управление приватными ключами, непонятные механизмы оплаты газа и фрагментированная мультичейн ликвидность теперь инкапсулированы интеллектуальными протоколами на заднем плане, а воспринимаемое трение взаимодействия пользователя достигло исторического минимума.
Тем временем, вход институционального капитала вынудил провести обновление архитектур безопасности кошельков: комбинация технологий MPC и доверенных исполняемых сред (TEE) стала стандартом для ведущих кошельков, полностью изменив уязвимую модель безопасности, где «приватный ключ — это всё».
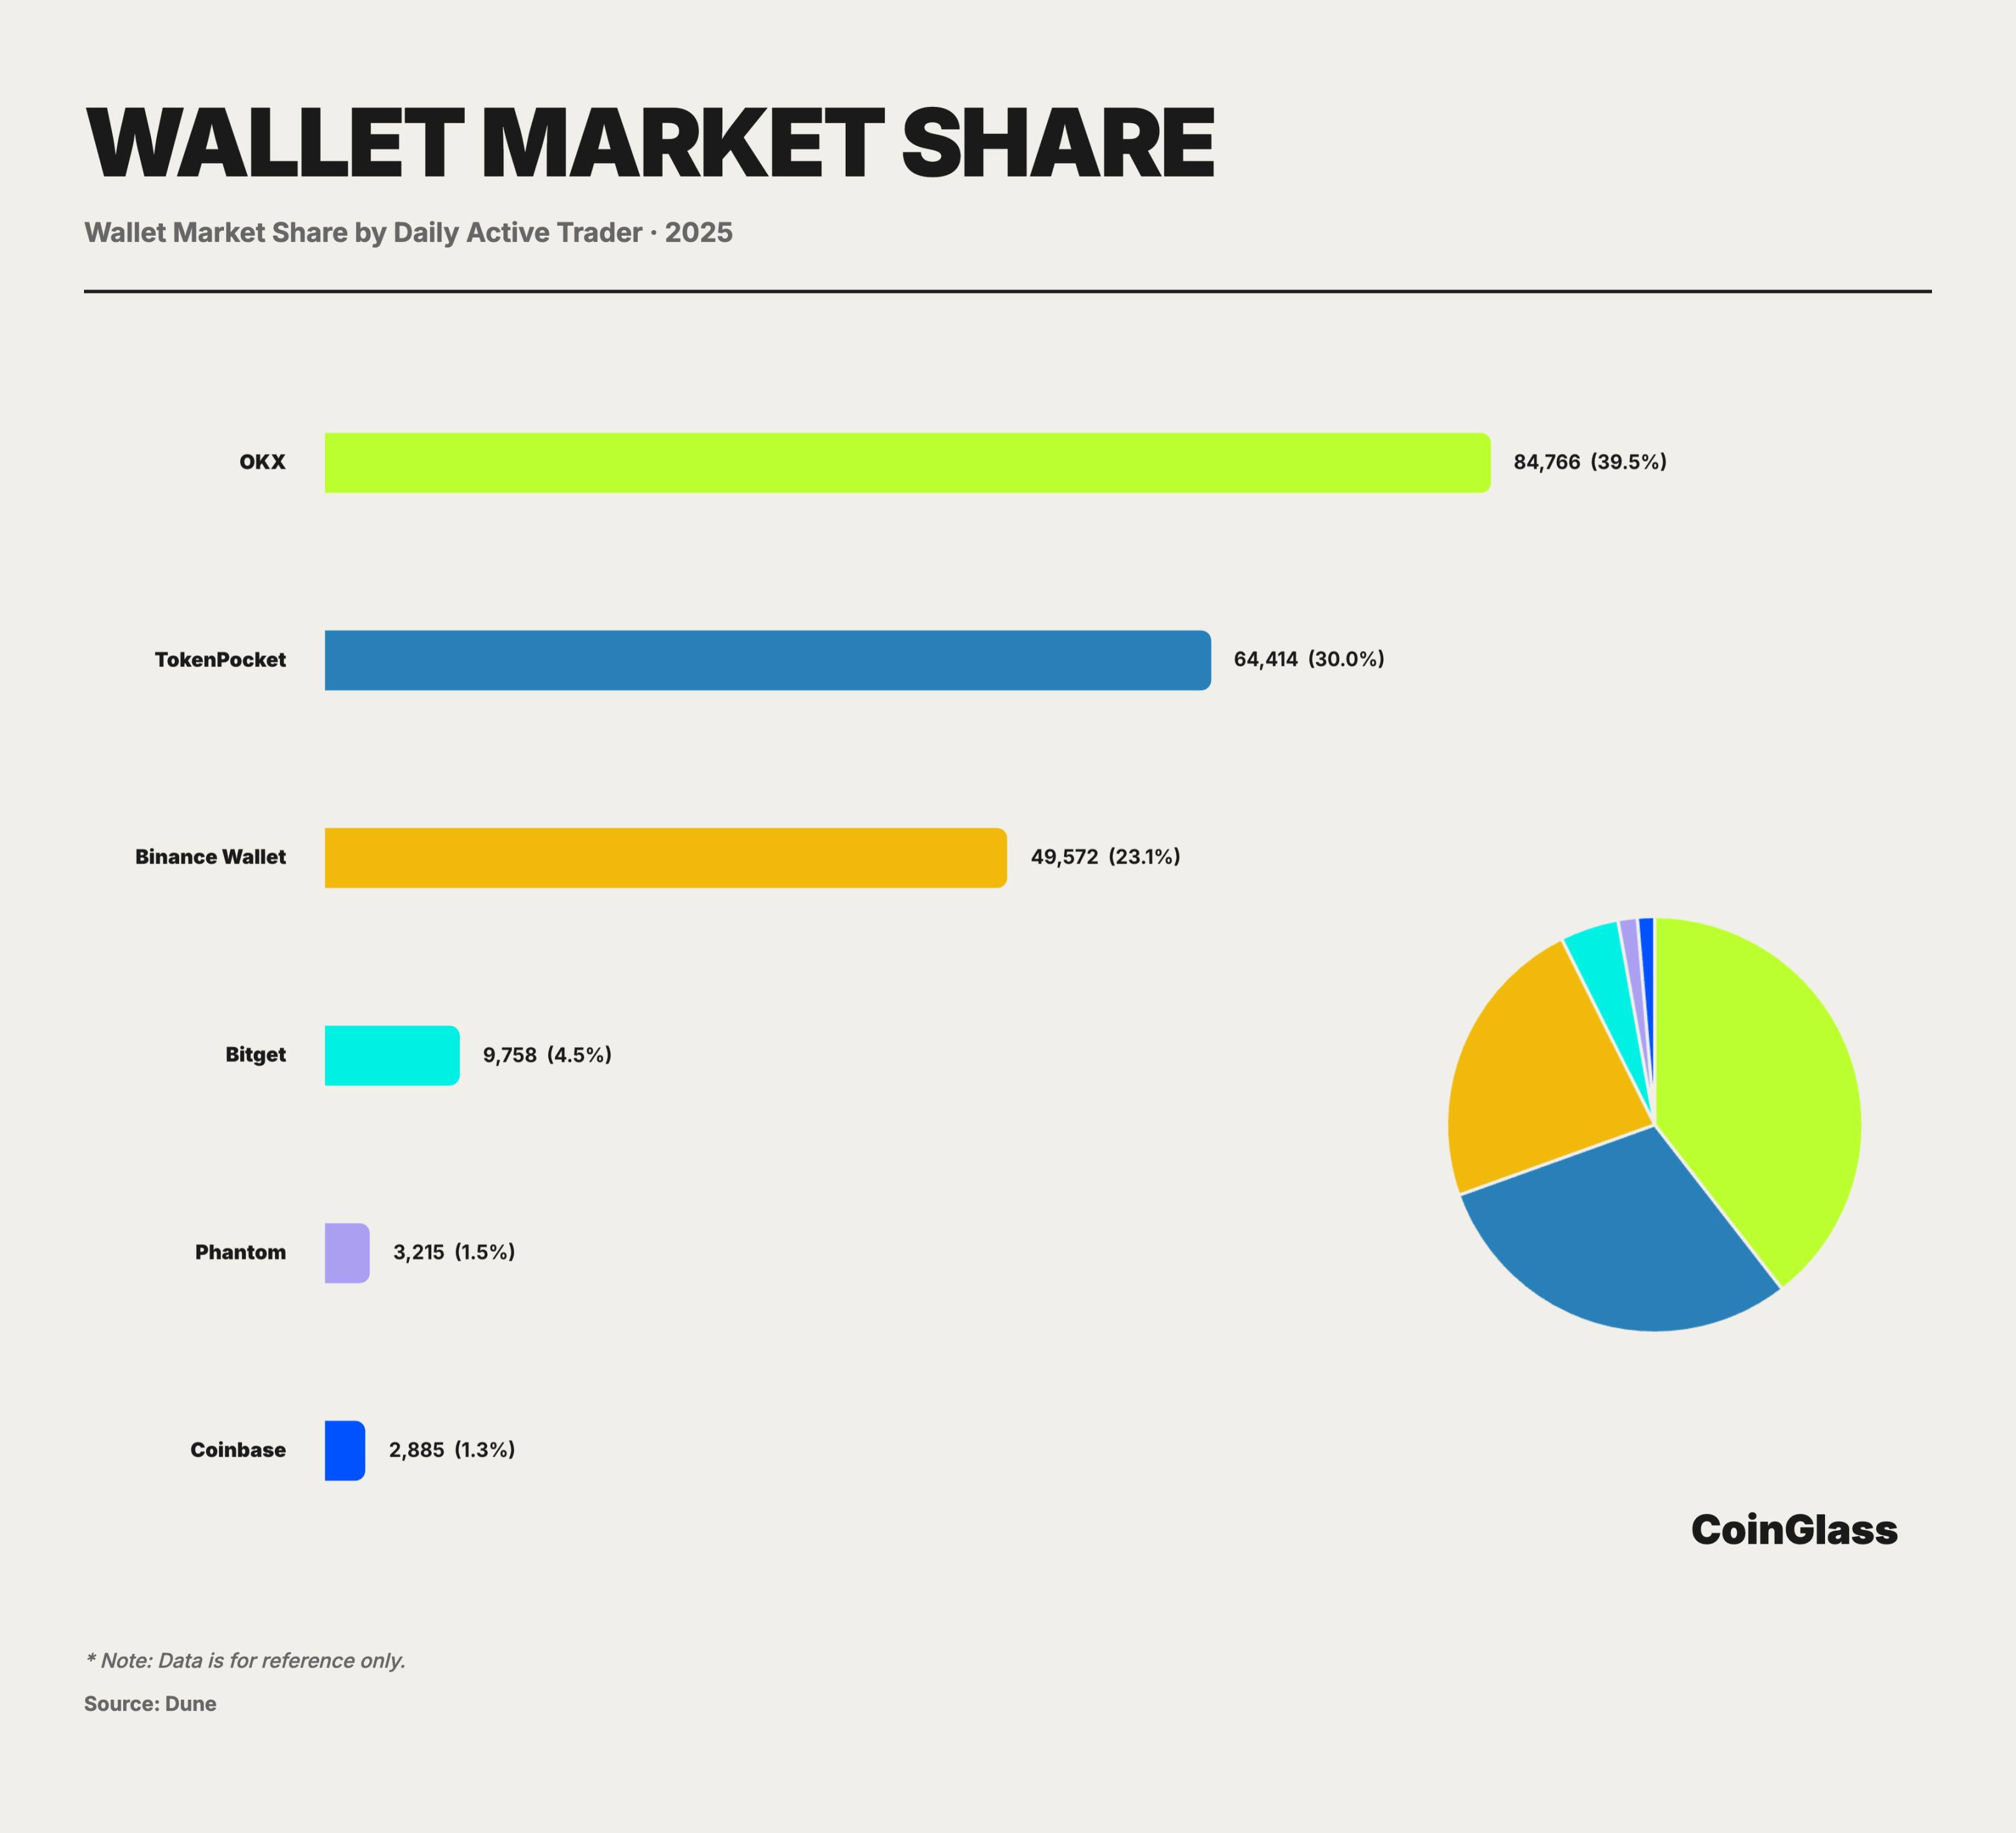
В паттерне рынка «один сверхлидер и несколько сильных игроков» 2025 года, OKX Web3 Wallet благодаря сочетанию инноваций и многофункциональной экосистемы лидирует в отрасли как с точки зрения удобства использования, так и функциональной интеграции, признанный総合ным лидером дистанции. Как супер-агрегатор веб3-входа, OKX Wallet насчитывает более 5 млн ежемесячно активных пользователей; его основная философия дизайна заключается в упаковке сложной on-chain логики за минималистичный интерфейс. Через единую панель управления пользователи могут легко управлять активами, распределенными по более чем 100 публичным цепочкам, без необходимости ручного добавления контрактов.
Кроме того, OKX Web3 Wallet входит в число первых продуктов в отрасли, глубоко интегрировавших DEX-агрегатор. Пока многие другие кошельки ограничивались поддержкой swap на одной цепи, OKX Wallet внедрил агрегацию мультичейн-транзакций непосредственно внутрь кошелька. Встроенный OKX DEX Aggregator охватывает более 100 публичных сетей, автоматически разыскивая оптимальный торговый путь для пользователя с помощью smart routing. После инициирования пользователем запроса на обмен внутри кошелька агрегатор одновременно вызывает котировки множества DEX и распределяет маршрут, гарантируя исполнение по лучшей цене с минимальным проскальзыванием.
Помимо OKX Wallet, давно занимающего лидирующие позиции в отрасли, в 2025 году появились и другие новички, например, Binance Wallet. Центральный импульс внезапного успеха Binance Wallet в 2025 году кроется в стратегии роста Binance Alpha: обнаружение ранних проектов и торговля напрямую встроены в кошелек, позволяя пользователям участвовать в ранних проектах, дропах и TGE по траектории, максимально приближенной к централизованным продуктам. Официальное позиционирование Alpha ближе к «пулу обнаружения и фильтрации проектов, предшествующих листингу»; процесс усиливает прозрачность и доступность, преобразуя on-chain участие в более частые торговые действия и удержание через геймификацию и системы вознаграждений. Такой Alpha-driven рост кошелька наглядно проявляется в данных.
В 2025 году Bitget Wallet сделал ставку на PayFi, объединив on-chain финансы с реальными расходами и продвинув Wallet Card. GetGas от Gasfree охватывает оплату газа по нескольким цепочкам и поддерживает авторизацию через Google/Apple/почту и социальные сети. Нативная интеграция RWA от Ondo и других позволяет торговать токенизированными акциями США, при этом предоставляя оплату сканированием QR-кода и картой, плюс staking стейблкоинов Plus, позиционируясь как приложение для повседневных финансов (Everyday finance app).
Заключение
Главной темой рынка криптодеривативов 2025 года стала переоценка, сместившая фокус с высокорисковой розничной спекуляции на параллельное развитие институционального капитала, регулируемой инфраструктуры и on-chain технологий. Макроликвидность определяет тренды; криптовалюты с высоким бета в периоды ожиданий снижения ставок и смены аппетита к риску усиливают волатильность, геополитика и политика служат триггерами; на протяжении всего года в фазе снятия плеч экзогенный шок в октябре в сочетании с высокой скученностью плеч в третьем квартале привел к тому, что сетевой OI потерял более 70 млрд долларов за два дня с высоких позиций и зафиксировал пиковые суммы ликвидаций в сотнях миллиардов.
На стороне CEX при годовом объеме торгов около 85,7 трлн долларов OI, глубина ликвидности и custody экстремально сконцентрированы у лидеров; ведущие площадки повышают эффективность ценообразования и исполнения, но также превращают compliance-операционные и технологические события в системные риски. На фоне снижения запасов и истончения стаканов ордеров эта концентрация одновременно усиливает маржинальные импульсы при ростах и создает вакуум ликвидности при падениях. Экстремальные ликвидации обнажили хрупкость цепочки маржа-ликвидация-страховой фонд-ADL: при давлении на страховые фонды и заторах в межплатформенных переводах непрозрачное исполнение ADL и снижение позиций по ценам, уклоняющимся от рынка, разъединяет хеджирующие ноги, вынуждая нейтральные портфели становиться направленными рисками, из-за чего риск-менеджмент нуждается в перегруппировке стресс-тестов вокруг механизмов ликвидации и доступности капитала. Институционализация на площадных деривативах и DAT происходит более концентрировано: CME внедряет регуляторные инновации, такие как фьючерсы с котировками в споте, нормализуя торговлю базисом и связывая потребность в споте от ETF с фьючерсным хеджированием в воспроизводимую арбитражную цепь; DAT формирует flywheel аллокации/финансирования на уровне баланса под драйвом бухгалтерских правил и инструментов финансирования, делая слой покупателей более «заблокированным», но смещая центр тяжести рисков с цены монеты на структуры финансирования, корпоративное управление и регуляторные удары. Права на определение волатильности на опционном рынке также мигрируют: консолидация регулируемых бирж и возвышение опционов на ETF концентрируют поток волатильности BTC по традиционным финансовым каналам. Со стороны DeFi PerpDEX, опираясь на высокопроизводительные прикладные блокчейны и архитектуру intent-centric, приближаются к опыту CEX и переходят к конкуренции множественных сильных игроков, в то время как абстракция аккаунта/цепочки в прогнозных рынках и кошельках переносит обнаружение, торговлю и дистрибуцию на уровень приложений.
Таким образом, текущий рынок деривативов демонстрирует яркие структурные возможности и асимметричные риски: возможности существуют преимущественно в появлении низко-рисковых пространств арбитража базиса после проработки регуляторных спотовых и деривативных инструментов (таких как опционы на ETF), а также в функциональной замене традиционной централизованной ликвидности высокопроизводительной on-chain инфраструктурой (PerpDEX); риски же сконцентрированы преимущественно в потенциальном двойном ударе по акциям и цене монеты из-за реверсии логики финансирования в секторе DAT, а также в системном риске отрицательных балансов вследствие mismatch ликвидности длиннохвостых активов в высококонцентрированной системе ликвидации CEX. Взгляд в 2026 год: по мере ускоренного сближения глобальных регуляторных рамок и потенциального поворота среды ликвидности, конкурентная способность рынка будет вращаться вокруг того, сможет ли торговая инфраструктура сохранять устойчивость к ликвидации в условиях экстремально скученных цепей плеча, и сможет ли капитал найти наиболее эффективный путь транслокации между compliance и децентрализацией.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News