Ripple пробил щель в стене, но Swift напрямую снёс её целиком.
Автор: Санцин, Foresight News
В ходе конференции Sibos 2025 во Франкфурте главный операционный директор SWIFT Тьерри Шилози и глобальный руководитель отдела трансакционного банкинга Standard Chartered Банк Майкл Шпигель обсудили ключевые трансформации в мировой финансовой системе. По мере того как токенизация переходит от пилотных проектов к реальной практике, SWIFT официально объявил о внедрении блокчейн-реестра общего пользования в свою инфраструктуру, направленного на создание надежной и интероперабельной цифровой финансовой экосистемы мирового масштаба. Этот реестр станет защищенной системой учета транзакций в реальном времени между финансовыми организациями, где смарт-контракты будут проверять последовательности транзакций и выполнять согласованные правила, дополняя существующие системы и обеспечивая бесшовное взаимодействие традиционных финансов и токенизированных активов.
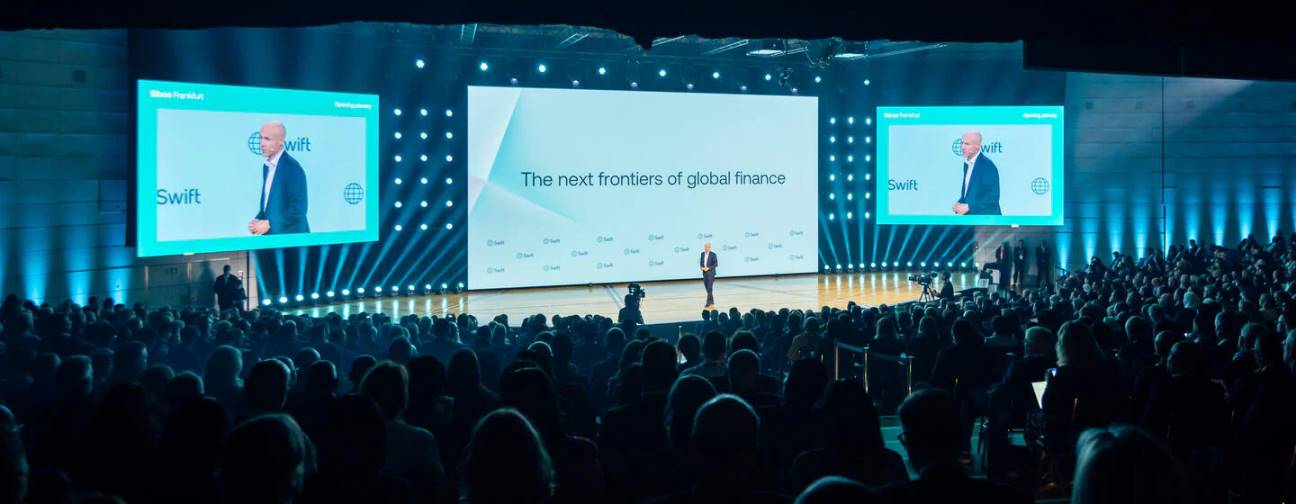
Источник изображения: официальный сайт SWIFT
Хотя изначально при объявлении этой важной новости для банковского сектора сам SWIFT не раскрыл конкретную технологическую платформу, генеральный директор Consensys Джо Лубин на конференции Token2049 в Сингапуре сообщил, что SWIFT использует сеть второго уровня Ethereum Linea для создания новой платформы платежных расчетов. Благодаря применению технологии свертывания zk-EVM сети Linea, SWIFT способен существенно снизить затраты и задержки, одновременно удовлетворяя строгим требованиям финансового сектора к круглосуточным расчетам в реальном времени и безопасности. В настоящее время более 30 ведущих мировых финансовых институтов, включая JPMorgan, Bank of America и Citibank, готовы принять участие в пилотном запуске нового блокчейн-пути для платежей на базе Linea.
Многолетнее развитие и текущее положение Ripple
Прежде чем перейти к анализу SWIFT, необходимо вспомнить пионера, который на протяжении более десяти лет оспаривал устаревшую систему: Ripple.
В 2012 году с выходом XRP Ledger (XRPL) компания Ripple поставила перед собой главную цель — заменить неэффективную модель банков-корреспондентов SWIFT. В этот период Ripple успешно создала глобальную платежную сеть RippleNet, объединившую более 300 финансовых организаций, и в таких фрагментированных рынках, как Юго-Восточная Азия, с помощью сервиса ликвидности по требованию (ODL) доказала, что XRP в качестве валюты-моста позволяет сократить сроки трансграничных расчетов с нескольких дней до 3–5 секунд.
С 2020 года из-за судебного разбирательства с американской SEC Ripple столкнулась с блокировками в США по обвинениям в незаконной ценной бумаге, что временно заморозило её деятельность внутри страны, однако её глобальное присутствие продолжало расти. К 2022 году её услуги охватывали более 40 платежных рынков, а общий объем переводов удвоился, достигнув примерно 30 миллиардов долларов.
В 2023 году ситуация изменилась: суд постановил, что сам XRP не является ценной бумагой, что стало исторической победой для Ripple и всей индустрии.
Лишь в августе 2025 года, после того как SEC окончательно отказалась от обжалования, пятилетняя юридическая тяжба подошла к концу. Полное прояснение правового статуса позволило одобрить спотовый ETF на XRP, ознаменовав его официальное включение в инвестиционные портфели крупных институциональных инвесторов.
Сегодня Ripple активно осуществляет трансграничные платежи и расчеты в различных реальных сценариях, охватывая как розничные денежные переводы (B2C), так и корпоративные платежи (B2B).
В розничном сегменте японская SBI Remit использует XRP для обеспечения каналов мгновенных переводов на Филиппины, во Вьетнам и Индонезию, существенно снизив затраты зарубежных рабочих на пополнение депозитов; банк Santander предлагает клиентам прозрачные мгновенные переводы через приложение One Pay FX. Параллельно платежная платформа Юго-Восточной Азии Tranglo при поддержке Ripple ODL значительно повысила эффективность расчетов в парах песо и таиландского бата.
На корпоративном уровне American Express и PNC Bank используют RippleNet для оптимизации расчета платежей по сделкам B2B и улучшения процесса получения международных платежей.
Кроме того, в сфере государственной инфраструктуры Ripple сотрудничает с более чем 20 странами, включая Палау, Черногорию и Бутан, над разработкой платформ для цифровых валют центральных банков (CBDC), интегрируя технологию блокчейна в системы эмиссии и клиринга суверенных валют.
Почему SWIFT выбрал Linea?
Гиганты отрасли демонстрируют высокую унификацию в подходе к развертыванию экосистемы Ethereum: сеть Coinbase Base построена на основе OP Stack, а Robinhood в этом году анонсировал запуск Robinhood Chain на базе технологии Arbitrum для поддержки токенизации реальных активов (RWA) и торговли 24/7.
Такой выбор обусловлен тем, что решения второго уровня (L2) позволяют использовать безопасность Ethereum и одновременно удовлетворять потребности в высокой производительности за счет модульной архитектуры. Выбор SWIFT в пользу Linea вместо OP или Arbitrum продиктован фундаментальными различиями в логике верификации на базовом уровне.
Решения OP и Arbitrum используют оптимистические свертки (Optimistic Rollup), предполагающие, что все транзакции изначально действительны, а проверка происходит только при возникновении оспариваний. Вывод средств обычно требует многодневного периода оспаривания, что при клиринговых расчетах, ориентированных на максимальную ликвидность, неизбежно приводит к колоссальным временным затратам.
Linea же применяет zk-EVM, предоставляющий математически подтвержденные доказательства корректности в реальном времени. Для SWIFT и его банков-партнеров, обрабатывающих огромный объем стоимостных транзакций, zk-EVM обеспечивает не только более быстрое финальное подтверждение, но и гарантию соответствия регуляторным нормам при сохранении конфиденциальности операций.
Выбор SWIFT в пользу Linea отражает первичный принцип работы капитала: максимизация скорости оборачиваемости ликвидности.
Капитал поведет себя подобно жидкости, перетекая из традиционной системы на базе телеграфных инструкций, характеризующейся низкой скоростью (требующей предварительного размещения крупных резервов на счетах Nostro/Vostro), высоким трением (поэтапными комиссиями банков-корреспондентов) и медленным клирингом (занимающим дни), в высокоскоростную, минимизирующую трение и обеспечивающую мгновенный клиринг цифровую блокчейн-систему.
SYSWITT ежегодно обрабатывает гигантский объем глобальных платежей на сумму около 150 триллионов долларов. Если благодаря техническому стеку Linea удастся реализовать атомарное урегулирование счетов и круглосуточный клиринг в реальном времени, это высвободит триллионы долларов резервов, которые ранее аккумулировались в мировой финансовой системе для хеджирования рисков задержек расчетов, и направит их обратно в реальный сектор экономики.
Как справедливо отметил генеральный директор Consensys Джо Лубин на конференции Token 2049 в Сингапуре, речь идет не просто о замене технологий, а о полноценной конвергенции двух направлений: TradFi и DeFi. Это знаменует официальный переход глобальных протоколов передачи стоимости от эпохи «телеграфных инструкций» к эре «математической верификации».
Значение интеграции блокчейна в SWITT
Являясь глобальной финансовой нервной системой, ежегодно обрабатывающей транзакции на сумму около 150 триллионов долларов, решение SWIFT построить собственный реестр на базе Ethereum L2 Linea означает, что технология блокчейна становится центральным драйвером мейнстримных финансов.
Благодаря внедрению единых технических стандартов SWIFT устранит фрагментацию между различными сетями токенизации, преодолеет давно накопившийся барьер между TradFi и DeFi и заложит гены эффективности децентрализованных финансов в основу традиционных клиринговых систем.
Благодаря круглосуточному реестру общего пользования, работающему в режиме реального времени, финансовые организации по всему миру смогут избавиться от ограничений, связанных с громоздкой ручной сверкой счетов и разницей во времени в модели банков-корреспондентов. Это позволит эффективно высвободить огромные замороженные средства, накапливающиеся на счетах корреспондентов для покрытия клиринговых рисков, и обеспечит скорость движения денег, действительно соответствующую потребностям современной экономики. Так начнется новая эра глобальной передачи стоимости, отличающаяся большей прозрачностью, низкой стоимостью и улучшенной интероперабельностью.
Ripple на протяжении десятилетия пыталась возвести новую структуру на базе XRP Ledger вне старой системы, однако масштаб ее текущего подключения финансовых организаций выглядит довольно скромным на фоне устоявшейся сети SWIFT, охватывающей более 11 000 учреждений в 200+ странах мира.
Главная угроза со стороны SWIFT кроется в принципе «нейтральности активов». В отличие от модели Ripple ODL, которая сильно зависит от использования XRP в качестве валюты-моста, блокчейн-реестр SWIFT спроектирован для поддержки множества типов активов, включая фиатные деньги, стейблкоины и цифровые валюты центральных банков (CBDC).
Тысячи банков, входящих в экосистему SWIFT, получают возможность мгновенного клиринга за счет модернизации существующих путей без необходимости подвергаться риску колебаний стоимости единичного актива. Это сочетание «преимущества устоявшейся базы + технологического соответствия» наносит удар по Ripple, вынуждая переживать самое леденящее испытание с момента своего основания.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Foresight News