На передовой | Юрист по Web3 разбирает последние изменения в токенизации акций США!
15 декабря 2025 года по восточному времени США Nasdaq официально подала в SEC форму 19b-4 с просьбой расширить часы торгов акциями США и биржевыми продуктами до режима 23/5 (23 часа в день, 5 дней в неделю).
Однако запрошенные Nasdaq часы торгов не представляют собой простое продление, а предполагают разделение на два официальных торговых периода:
дневной период торгов (с 4:00 до 20:00 по восточному времени США) и ночной период торгов (с 21:00 до 4:00 следующего дня). В период с 20:00 до 21:00 торги приостанавливаются, а все неисполненные заявки аннулируются единовременно.
Многие читатели, увидев эту новость, воодушевились, предположив, что готовятся ли США к круглогодичным торгам токенизированными акциями в режиме 24/7? Однако CryptoLawyer внимательно изучил документы и хочет сказать всем: не спешите делать выводы, поскольку в документе Nasdaq указано, чтомногие традиционные правила торговли ценными бумагами и сложные типы ордеров не применимы в ночной период, а также некоторые функции будут ограничены.
Мы всегда уделяли большое внимание токенизации акций США, так как это один из наиболее значимых объектов для токенизации реальных активов, особенно на фоне постоянно появляющихся последних месяцев официальных шагов Комиссии по ценным бумагам и биржам США (SEC).
Этот заявочный документ вновь вызвал у публики ожидания относительно токенизации акций США, поскольку США стремятся значительно сократить разрыв между часовыми поясами торговли ценными бумагами и круглосуточным рынком цифровых активов.Тем не менее, при ближайшем рассмотрении:
в данном документе Nasdaq вовсе не упоминается токенизация; речь идет исключительно об институциональных реформах для традиционных ценных бумаг.
Если читателям будет интересно глубже разобраться в действиях Nasdaq, CryptoLawyer может посвятить этому отдельную статью с подробным разбором. Но сегодня мы хотели бы обсудить реальную информацию, напрямую связанную с токенизацией акций США —
SEC официально «разрешает» попытку главного американского узла депозитарного хранения ценных бумаг предоставить услуги по токенизации.
------【разделитель】------
11 декабря 2025 года по восточному времени США сотрудники отдела торговли и рынков SEC выдали компании DTCC«Письмо о бездействии» (No-Action Letter, NAL), которое впоследствии было опубликовано на официальном сайте SEC. Данный документ четко указывает, чтопри соблюдении определенных условий SEC не будет применять мер правоприменения в отношении услуг DTC по токенизации, связанных с находящимися под ее контролем ценными бумагами.
На первый взгляд многие читатели сочли официальное заявление SEC «освобождением» от запрета на использование технологий токенизации на рынке акций США. Однако при детальном рассмотрении ситуация оказывается совершенно иной.
Итак,что именно содержится в этом письме? На каком этапе находится самое свежее развитие токенизации акций США?Начнем с главного действующего лица документа:
1. Кто такие DTCC и DTC?
DTCC (Depository Trust & Clearing Corporation) — это американская холдинговая компания, в структуру которой входят различные организации, отвечающие за депонирование, клиринг акций и клиринг облигаций.
DTC (Depository Trust Company) является дочерней компанией DTCC и крупнейшим в США центральным депозитарием, отвечающим за централизованное хранение ценных бумаг (акций, облигаций и т.д.), а также за расчеты и переоформление прав собственности. На сегодняшний день объем депонируемых им assets и учетных операций превышает 100 трлн долларов США,поэтому DTC можно назвать главным регистратором всего рынка акций США.
2. Какая связь между DTC и токенизацией акций США?
В начале сентября 2025 года появилась новость о том, что Nasdaq обратилась в SEC с заявлением о выпуске акций в форме токенов. Именно в том документе уже фигурирует DTC.
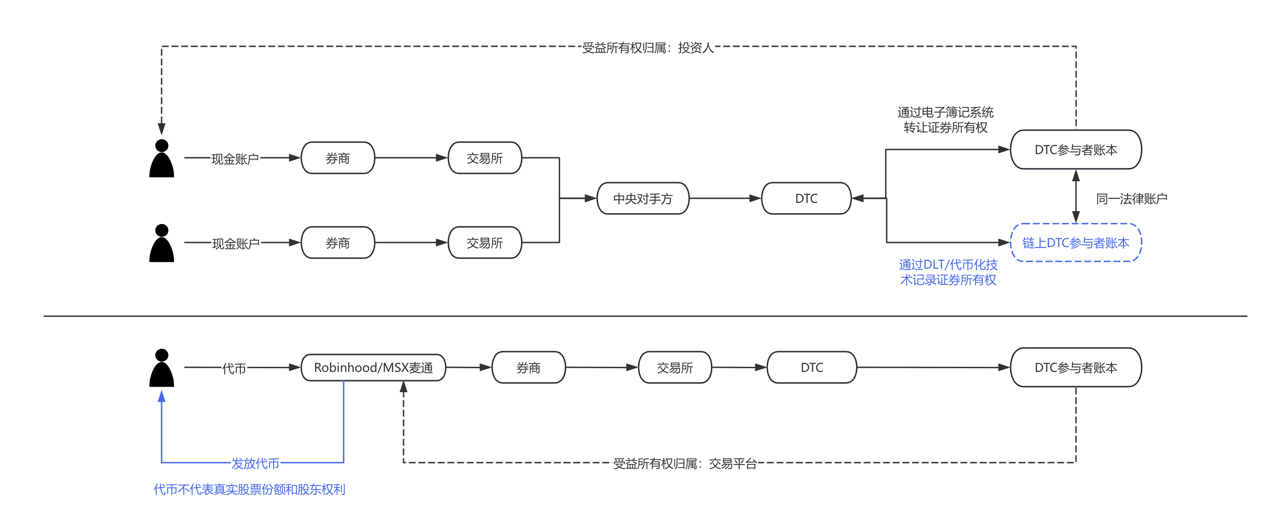
Согласно заявлению Nasdaq, единственное отличие токенизированных акций от традиционных заключается в процессе клиринга и расчетов заявок через DTC.
(上方的 изображение сделано из предложения по подаче заявки в Nasdaq)
Чтобы сделать этот процесс более понятным, мы составили блок-схему: синим цветом выделены те аспекты, изменение которых Nasdaq запросила в своем предложении от сентября этого года. Из схемы ясно видно, что DTC является ключевым оператором и практической площадкой реализации токенизации акций США.
(上方的 изображение сделано из предложения по подаче заявки в Nasdaq)
3. Что гласит недавно опубликованное «Письмо о бездействии»?
Многие приравнивают этот документ к согласию SEC на использование DTC блокчейна для учета акций США, что недостаточно точно. Для правильного понимания ситуации необходимо знать одну из статей Закона США о ценных бумагах 1934 года:
Статья 19(b) Закона «О регулировании торговли ценными бумагами» (Securities Exchange Act of 1934)» предусматривает, что любая саморегулируемая организация (включая клиринговые учреждения) при изменении правил или существенных бизнес-процессов обязана подать заявку на изменение правил в SEC и получить одобрение.
Оба предложения Nasdaq были поданы на основании данной нормы.
Однако процесс подачи заявлений об изменении правил обычно занимает много времени и может затянуться на месяцы, максимально до 240 дней. Следовательно, если каждое изменение требовало бы отдельного согласования, временные затраты стали бы чрезмерными. Поэтому, чтобы обеспечить беспрепятственное проведение пилотного проекта DTC по токенизации ценных бумаг, она попросила освободить ее от обязательного полного соблюдения процедуры подачи заявок по статье 19(b) на период испытаний, SEC дала свое согласие.
Иными словами,SEC лишь временно освободила DTC от части процедурных обязательств по подаче заявок, но не дала фактического разрешения на применение технологии токенизации на рынке ценных бумаг.
---【разделитель】---
Какое будущее ожидает токенизацию акций США? Нам необходимо прояснить следующие два вопроса:
(1)Какие пилотные мероприятия DTC может проводить без подачи заявок?
В настоящее время учет и депонирование акций США работают следующим образом: если у брокера есть счет в DTC, то она фиксирует каждую покупку и продажу акций и паев через централизованную систему. В этот раз DTC предложила следующее: можем ли мы дать брокерам возможность дополнительно фиксировать эти позиции в виде токенов на блокчейне?
На практике сначала сторонам предлагается зарегистрировать совместимый, одобренный DTC кошелек (Registered Wallet). После того как участник направляет команде DTC указание на токенизацию, DTC выполняет три действия:
a) переводит эти акции с исходного счета в общий пул резервов;
b) выпускает (mint) токены в блокчейне;
c) переводит токены на кошелек участника, представляя его права на указанные ценные бумаги.
После этогоданные токены могут напрямую передаваться между брокерами без необходимости проходить через централизованную книгу учета DTC при каждой транзакции. Однако все перемещения токенов находятся под непрерывным контролем и фиксируются DTC посредством внецепочечной (off-chain) системы под названием LedgerScan, записи которой формируют официальный регистр DTC. Если участник хочет выйти из режима токенизации, он может в любое время направить команду DTC на «дестокенизацию», после чего DTC уничтожит токены и вернет права на ценные бумаги в традиционный счет.
NAL также подробно описывает технические ограничения и меры управления рисками, включая: перемещение токенов допускается только между кошельками, утвержденными DTC, вследствие чего DTC даже обладает правом принудительно перемещать или уничтожать токены в кошельках в определенных ситуациях; токенизированная система строго отделена от ядра клиринговой системы DTC и т.д.
(2) В чем заключается значение данного письма?
С юридической точки зрения CryptoLawyer должен подчеркнуть, что NAL не равнозначен правовой норме или изменению правил регулирования, не обладает общей юридической силой, а лишь отражает позицию сотрудников SEC по применению закона при установленных фактах и предположениях.
В системе законодательства США о ценных бумагах отсутствует отдельное положение, «запрещающее использование блокчейн-бухгалтерии». Регуляторы в большей степени заинтересованы в том, чтобы после внедрения новых технологий сохранялось соответствие существующей рыночной структуре, обязательствам по хранению, управлению рисками и правилам отчетности.
Кроме того, в системе регулирования американских ценных бумаг письма типа NAL традиционно рассматриваются как важный индикатор регуляторной позиции, особенно когда адресатами выступают такие системно важные финансовые институты, как DTC, и их символическое значение фактически перевешивает саму оперативную составляющую.
------【разделитель】------
Судя по раскрытым данным, условия освобождения SEC в этот раз предельно ясны: DTC не выпускает и не торгует ценными бумагами непосредственно в блокчейне, а осуществляет лишь токенизированное отображение уже существующих прав на ценные бумаги внутри своей депозитарной системы.
По сути, такие токены представляют собой «картирование прав» или «цифровое представление в книге учета», предназначенное для повышения эффективности бэкопераций, а не для изменения правового статуса ценных бумаг или структуры прав собственности. Соответствующие сервисы функционируют в контролируемой среде на основе разрешительного блокчейна, а участники, масштабы применения и технологический стек подвержены строгим ограничениям.
CryptoLawyer считает данную регуляторную позицию вполне обоснованной. Активы в блокчейне чаще всего ассоциируются с такими финансовыми преступлениями, как отмывание денег и нелегальный сбор средств. Токенизация — это новая технология, но она не должна становиться пособником преступлений. Регуляторам необходимо, подтверждая потенциал блокчейна для ценной инфраструктуры, твердо соблюдать границы действующего законодательства о ценных бумагах и депозитарных систем.
4. Текущий статус развития токенизации акций США
Дискуссии о токенизации акций США постепенно смещаются от вопроса «правомерна ли она?» к вопросу «как ее реализовать?». Если разобрать текущие рыночные практики, можно выделить как минимум два параллельных пути с различной логикой:
· Пуль токенизации, ориентированный на мнение официальных структур, представленный DTCC и DTC, имеет главной целью повышение эффективности расчетов, сверки данных и движения активов; клиентами являются преимущественно институциональные участники и оптовый рынок. В рамках этой модели токенизация остается практически «невидимой»: для розничных инвесторов акции остаются акциями, меняется лишь техническое оснащение бэкофиса.
· Противоположным вектором выступает возможная роль брокеров и торговых платформ на клиентском уровне. Возьмем в пример Robinhood и MSX: в последние годы они непрерывно исследуют продукты в сфере криптоактивов, дробления акций и увеличения времени торгов. При условии постепенной легализации токенизации акций США такие платформы обладают естественным преимуществом стать входной точкой для пользователей. Для них токенизация не означает полную смену бизнес-модели, а скорее представляет собой технологическое расширение текущего инвестиционного опыта: приближенные к реальному времени расчеты, гибкое дробление активов и интеграцию продуктов между различными рынками. Разумеется, все это возможно только при прояснении регуляторных рамок. Подобные эксперименты обычно operate near regulatory boundaries, где риски сочетаются с инновациями, их ценность заключается не в краткосрочном масштабе, а в проверке моделей рынка ценных бумаг следующего поколения. В реалистичном ключе они служат скорее образцами для институциональной эволюции, а не прямой заменой текущему рынку акций США.
Для наглядности сравнения предлагаем следующую схему:
|
|
|
5. Мнение CryptoLawyer
При взгляде с более широких позиций истинная задача токенизации акций США заключается не в том, чтобы «превратить акции в монеты», а в повышении скорости оборота активов и снижении операционных издержек при сохранении правовой определенности и безопасности системы, а также в预留接口 для будущего кросс-рыночного взаимодействия. На этом пути вопросы соответствия нормативным требованиям, технологии и структура рынка будут длительное время взаимодействовать в сложном балансе, а эволюция неизбежно будет носить постепенный, а не революционный характер.
Ожидаемо, что в краткосрочной перспективе токенизация акций США не кардинально изменит механизмы работы Уолл-стрит, однако она уже стала важным пунктом в повестке развития финансовой инфраструктуры США. Данное взаимодействие SEC и DTCC скорее напоминает пробную установку на институциональном уровне, очерчивающую первоначальные рамки для будущих масштабных проектов. Для участников рынка это может быть не конечной целью, а настоящим стартом, который безусловно заслуживает постоянного внимания.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News